So schaffen Schweizer Freelancer ihr eigenes 13. Monatsgehalt

Die meisten Schweizer Angestellten erhalten einen zusätzlichen Monatslohn. Als Freelancer nicht – aber du kannst etwas Besseres aufbauen. Lerne das System für finanzielle Sicherheit zum Jahresende.

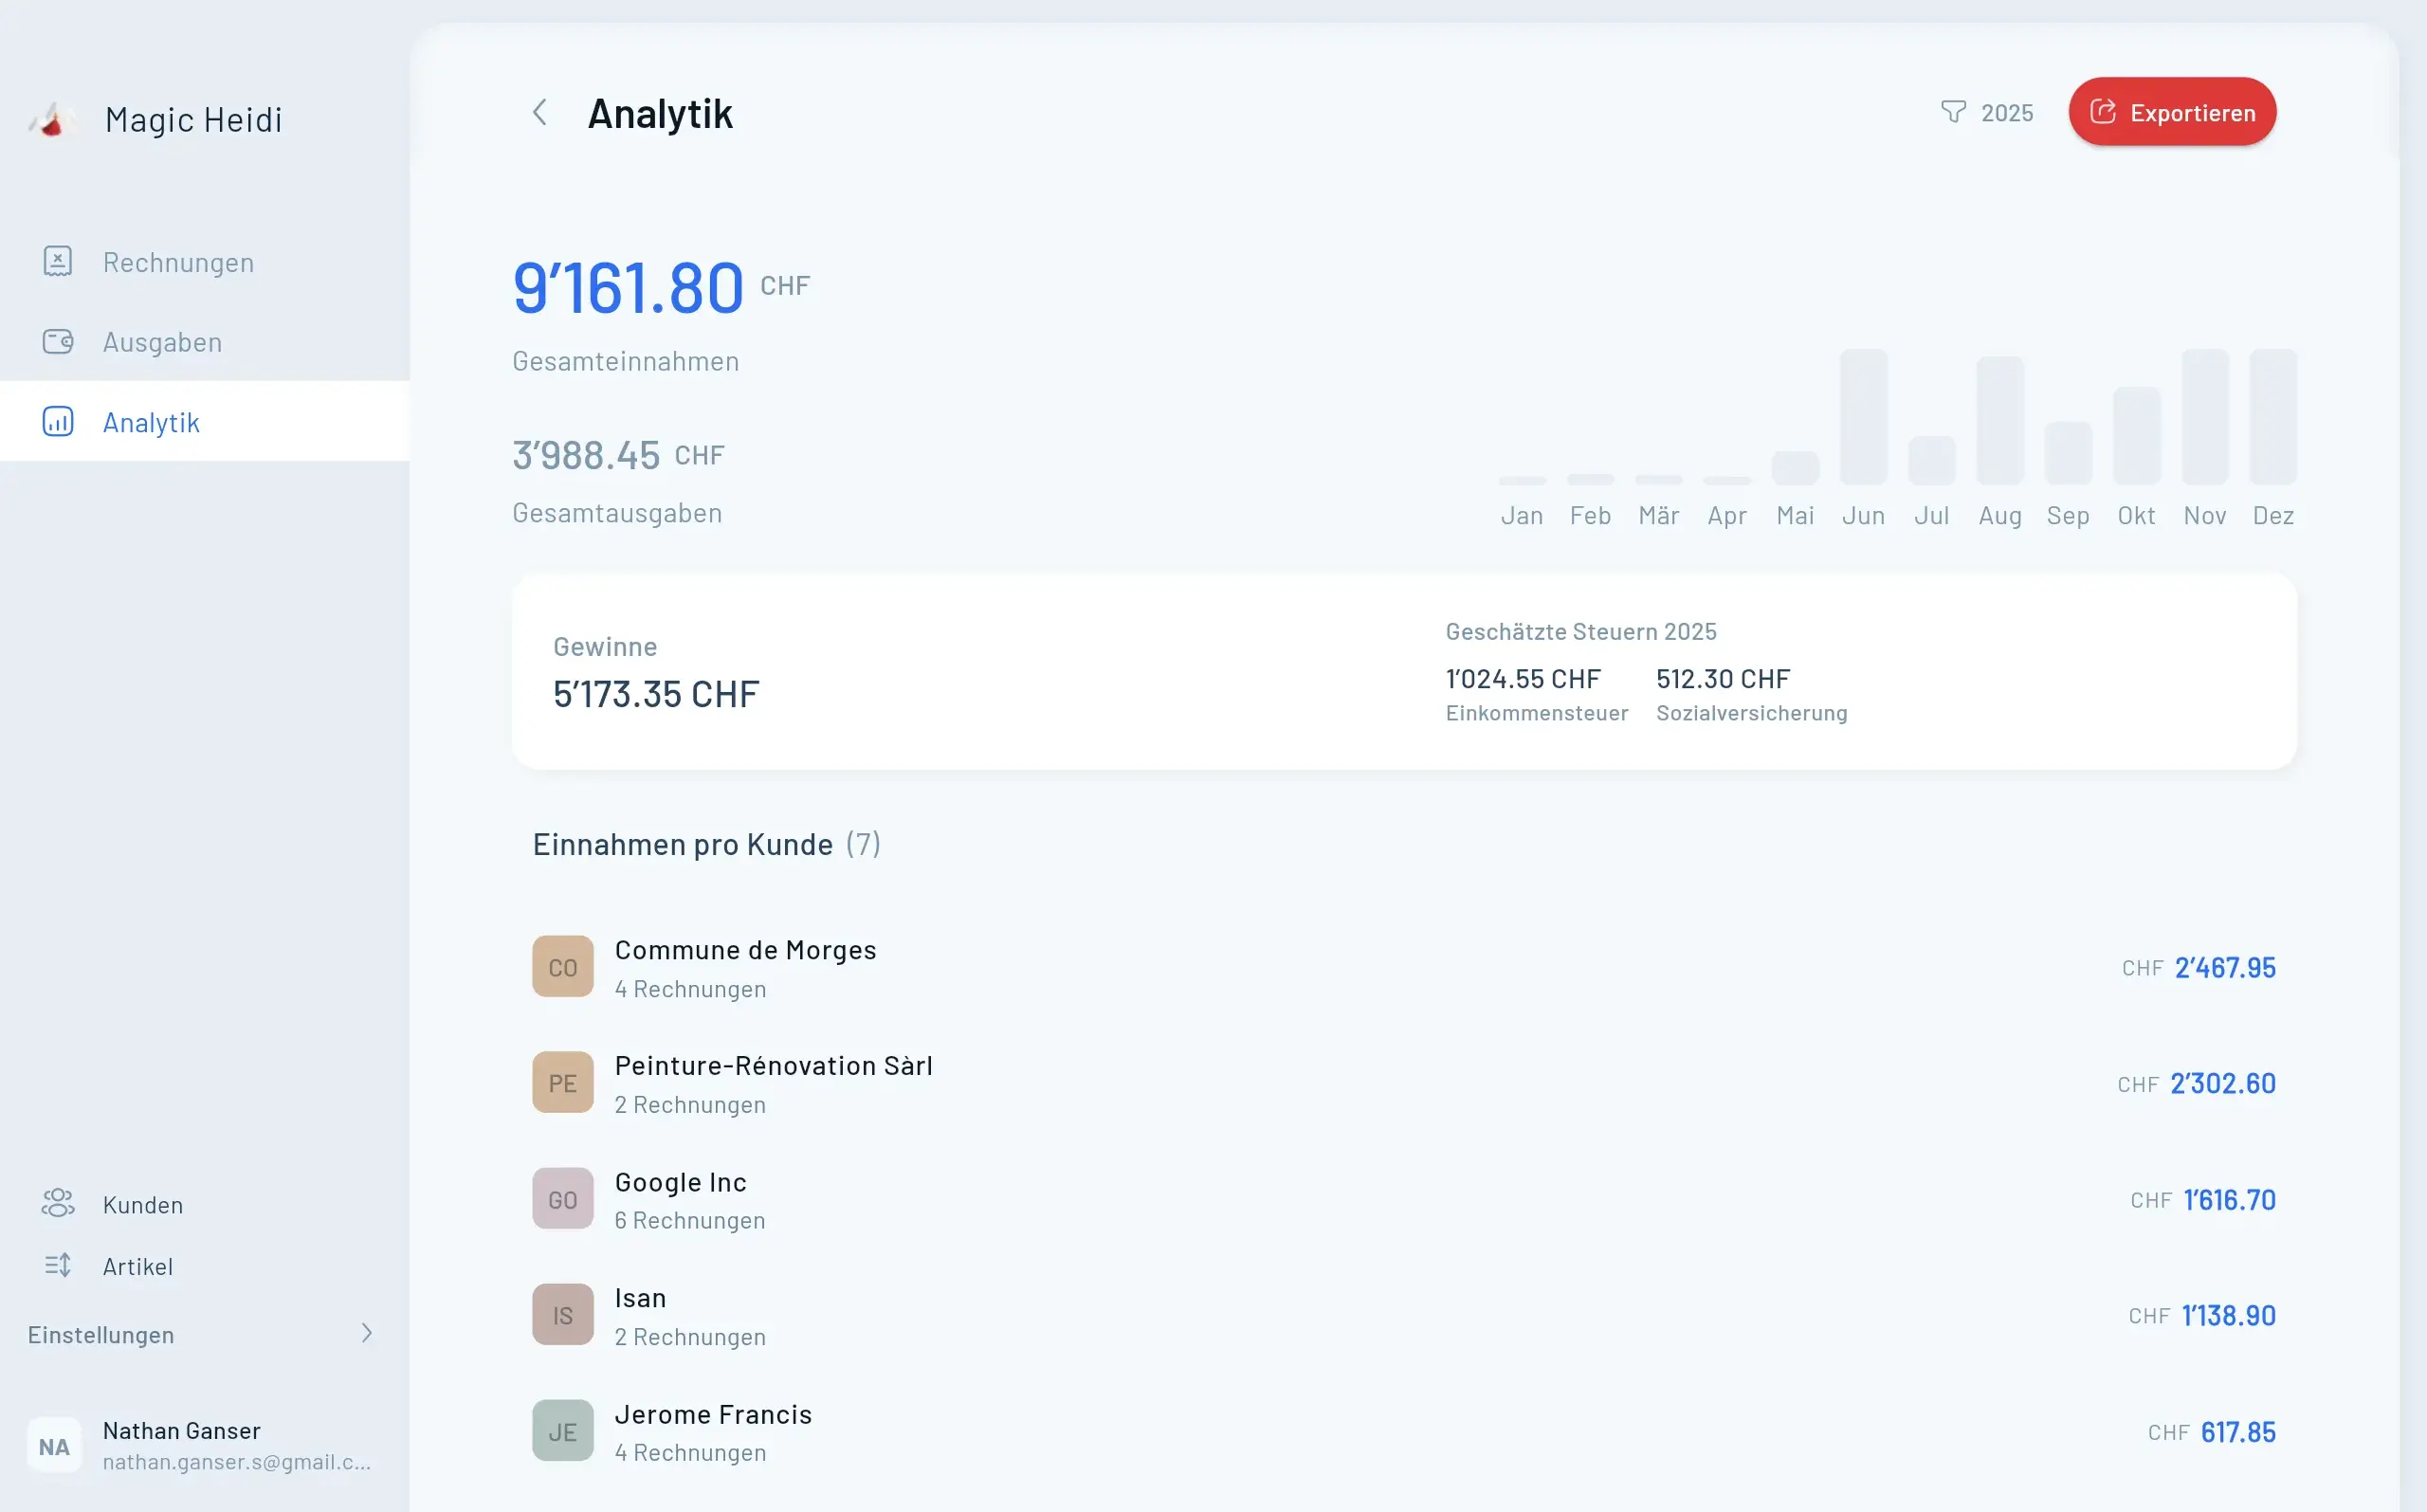
Magic Heidi Finanzplanungs-Dashboard

Die meisten Schweizer Angestellten erhalten einen 13. Monatslohn – ein zusätzliches Monatsgehalt, das ein finanzielles Polster für Ferien, Steuern oder unerwartete Ausgaben bietet.

Als Freelancer? Du bist auf dich allein gestellt.

Aber hier ist die Realität: Du hast etwas Besseres als ein 13. Monatsgehalt. Du hast die vollständige Kontrolle über dein Einkommen. Die Herausforderung besteht darin, dieselbe finanzielle Sicherheit aufzubauen, die Angestellte automatisch erhalten.

Dieser Leitfaden zeigt dir genau, wie du deine eigene «13. Monatslohn»-Sparstrategie aufbaust, unregelmässiges Einkommen managst und Tools wie Magic Heidi nutzt, um die finanzielle Komplexität der Schweizer Selbstständigkeit zu automatisieren.

Der Realitätscheck: Was Freelancer wirklich wissen müssen

Räumen wir gleich mit einem verbreiteten Missverständnis auf.

Freelancer und Auftragnehmer in der Schweiz haben grundsätzlich keinen Anspruch auf einen 13. Monatslohn. Diese Leistung gilt für traditionelle Arbeitsverhältnisse, bei denen sie entweder durch Gesamtarbeitsverträge vorgeschrieben oder in Einzelarbeitsverträgen enthalten ist.

Selbst für Angestellte gibt es kein Bundesgesetz, das dies vorschreibt – obwohl es seit den 1960er Jahren üblich wurde und sich aus dem traditionellen Weihnachtsgeld entwickelte.

Für Freelancer funktioniert das Konzept anders:

  • Du erhältst überhaupt kein «Gehalt» – du stellst Kunden Rechnungen für Dienstleistungen
  • Du legst deine eigenen Tarife und Zahlungsbedingungen fest
  • Du bist selbst dafür verantwortlich, finanzielle Puffer zu schaffen
  • Kein Arbeitgeber zahlt in deine Pensionskasse, Versicherung oder Ferienzeit ein

Aber hier liegt die Chance: Du kannst etwas noch Flexibleres als einen 13. Monatslohn schaffen, indem du deinen eigenen systematischen Sparansatz aufbaust.

Warum Schweizer Freelancer eine 13.-Monatslohn-Denkweise brauchen

Beim Wechsel vom Angestellten zum Freelancer verlierst du mehrere automatische finanzielle Vorteile, die du nun das ganze Jahr über selbst finanzieren musst.

💰

Kein automatisches Sparen

Angestellte erhalten den 13. Monatslohn (CHF 4'000-8'000) automatisch – du musst ihn selbst aufbauen
🏦

Alles selbst finanzieren

Sozialversicherung, Pension, Ferien, Krankheit – alles kommt jetzt aus deinem Einkommen
📊

Unregelmässiges Einkommen

Manche Monate sind ausgezeichnet, andere schmerzhaft mager – du brauchst systematische Puffer

So berechnest du deinen Freelance-«13. Monatslohn»

Hier ist ein praktisches Framework, das für die meisten Schweizer Freelancer funktioniert:

Schritt 1: Bestimme dein monatliches Durchschnittseinkommen

Addiere dein gesamtes Jahreseinkommen und teile es durch 12.

Beispiel:

  • Jährliches Freelance-Einkommen: CHF 72'000
  • Monatlicher Durchschnitt: CHF 6'000

Schritt 2: Berechne dein 13.-Monatslohn-Sparziel

Leg 8,33% deines monatlichen Einkommens beiseite (entspricht 1/12 deines Jahreseinkommens).

Beispiel:

  • Monatliches Einkommen: CHF 6'000
    1. Monatslohn-Sparen: CHF 500/Monat
  • Jahresend-Ansammlung: CHF 6'000

Schritt 3: Verteile deinen Jahresend-Fonds

Statt dies als «Bonus» zu behandeln, verteile ihn strategisch:

Empfohlene Aufteilung:

  • 40% - Steuerverpflichtungen: Deckt Bundes-, Kantons- und Gemeindesteuern
  • 30% - Notfallfonds: Baut 3-6 Monatspuffer für magere Zeiten auf
  • 15% - Geschäftsinvestitionen: Ausrüstung, Weiterbildung, Software, Marketing
  • 15% - Persönlicher Bonus: Dein eigentliches «Feriengeld»
Praxisbeispiele

Schweizer Freelancer in der Praxis

Sieh, wie echte Freelancer ihr 13.-Monatslohn-Sparen basierend auf Einkommensniveau und Standort strukturieren.

Grafikdesignerin - Zürich

Sara: CHF 65'000 Jahreseinkommen

Unter der MWST-Schwelle, Homeoffice-Setup

  • Monatliches Sparen: CHF 451 (8,33% des Einkommens)
  • Steuern (40%): CHF 2'167 zurückgelegt
  • Notfallfonds (30%): CHF 1'625
  • Ausrüstungs-Upgrade (15%): CHF 813 für MacBook & Adobe
  • Persönlicher Bonus (15%): CHF 812 für Weihnachtsferien
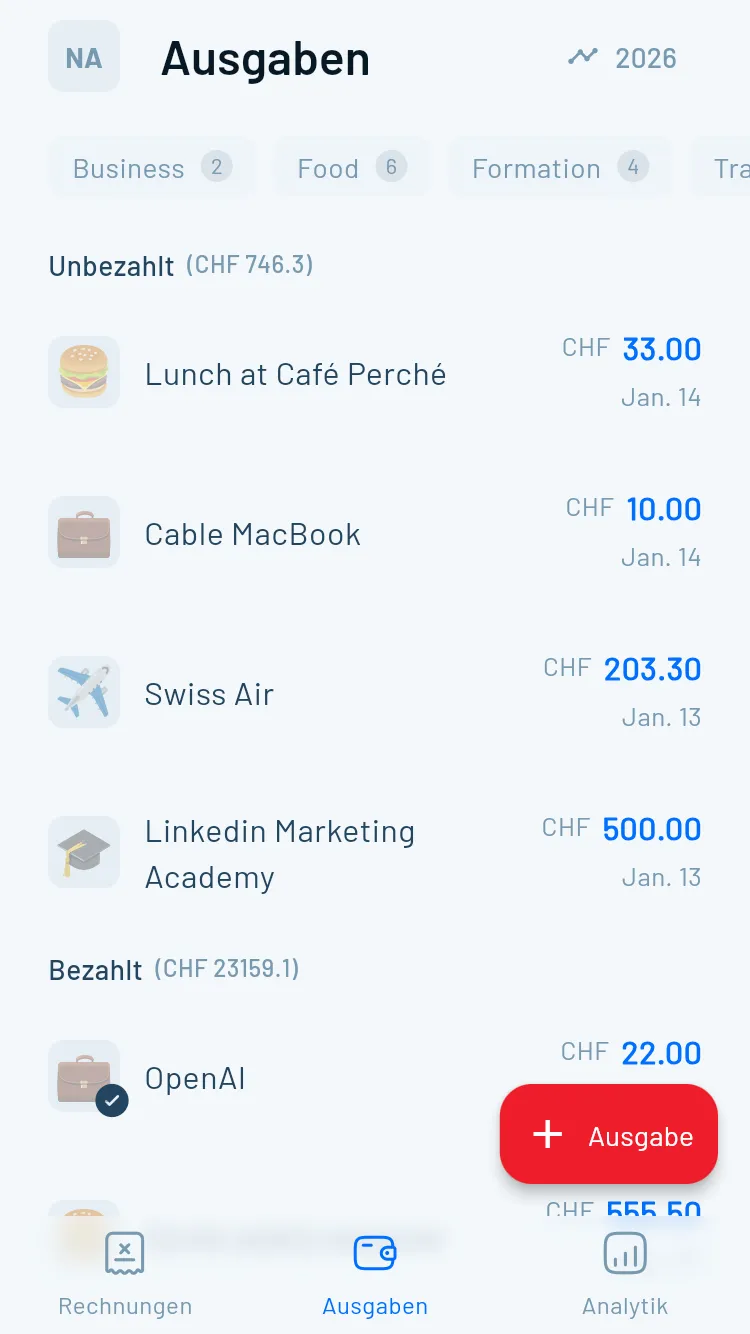
Mobile Ausgabenverfolgung
IT-Berater - Genf

Lukas: CHF 125'000 Jahreseinkommen

MWST-registriert, Coworking Space

  • Monatliches Sparen: CHF 868 (8,33% des Einkommens)
  • MWST & Steuern (40%): CHF 4'166 reserviert
  • Säule 3a Pension: CHF 3'500 Einzahlung
  • Notfallfonds (15%): CHF 1'562
  • Weiterbildung (10%): CHF 1'042
  • Persönlicher Bonus (5%): CHF 521
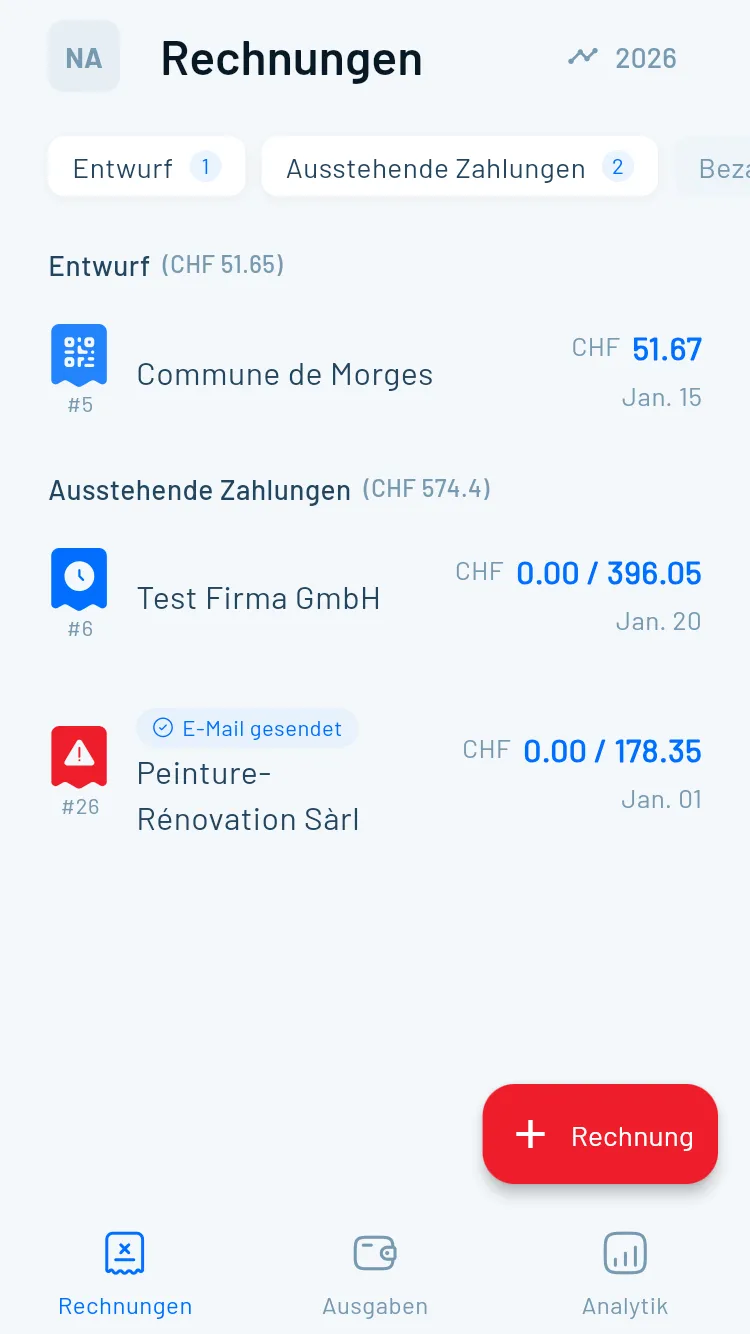
Professionelle Rechnungsstellung

Schweizer Steuer- und Sozialversicherungspflichten verstehen

Dein 13.-Monatslohn-Sparen muss mehr als nur einen Jahresendbonus abdecken. Hier erfährst du, was Schweizer Freelancer tatsächlich zahlen und wie du vorausplanst.

⚡ Automatische Erfassung
🔒 Schweiz-konform
📊 Steuerberichte
💰 MWST-Verwaltung
🇨🇭
Sozialversicherung (AHV/IV/EO)

5,371% Minimum bis 10% des Nettoeinkommens, je nach Verdienst

📋
Einkommenssteuer

20-35% effektiver Gesamtsteuersatz (Bund + Kanton + Gemeinde)

💳
MWST-Registrierung

Obligatorisch ab CHF 100'000 Umsatz, 8,1% Normalsatz

🏥
Optionale Versicherungen

Erwerbsausfallversicherung (3-5%), Unfall, Berufshaftpflicht

Wie du unregelmässiges Freelance-Einkommen managst

Anders als Angestellte mit vorhersehbaren Monatsgehältern sind Freelancer mit Einkommensschwankungen konfrontiert. Manche Monate sind ausgezeichnet, andere schmerzhaft mager.

Die Monatsdurchschnitts-Methode

Schritt 1: Berechne dein erforderliches Monatseinkommen

  • Lebenshaltungskosten + Geschäftsausgaben + Sparziele = Erforderlicher Betrag

Schritt 2: Erfasse das tatsächliche Monatseinkommen in Magic Heidi

  • Echtzeit-Dashboard zeigt Einkommen bis dato im Monat
  • Vergleiche mit dem erforderlichen Betrag

Schritt 3: In einkommensstarken Monaten den Überschuss sparen

  • Alles über deinem Monatsdurchschnitt geht ins Sparen
  • Baut Puffer für einkommensschwache Monate auf

Schritt 4: In einkommensschwachen Monaten aus dem Ersparten ziehen

  • Nutze deinen Puffer für einen konstanten Lebensstandard
  • Vermeide Panikentscheidungen in ruhigen Zeiten

Deinen Notfallfonds aufbauen

Finanzberater empfehlen für Freelancer 3-6 Monatsausgaben.

Berechnung:

  • Monatliche Ausgaben: CHF 4'500
  • Ziel Notfallfonds: CHF 13'500 - CHF 27'000

Aufbauplan:

  • Jahr 1: Ziel 3 Monate (CHF 13'500)
  • Jahr 2: Erweiterung auf 6 Monate (CHF 27'000)
  • Bei Bedarf pflegen und wieder auffüllen

Wo aufbewahren: Schweizer Sparkonto mit einfachem Zugang (nicht am Markt investiert)

Tarif-Berechnung

Profitable Freelance-Tarife in der Schweiz festlegen

Deine Tarife müssen alle Kosten decken, die normalerweise der Arbeitgeber trägt. Viele neue Freelancer kalkulieren zu niedrig, weil sie diese versteckten Kosten vergessen.

Einkommensanalyse-Dashboard

Die vollständige Tarifberechnung

Starte mit dem Angestellten-äquivalenten Stundenlohn:

  • Vergleichbare Angestellten-Position: CHF 80'000 Jahresgehalt
  • Stunden-Äquivalent (2'080 Stunden): CHF 38.46/Stunde

Addiere Selbstständigkeitskosten (50-75% Aufschlag):

  1. Sozialversicherung (10%): CHF 3.85/Stunde
  2. Ferienzeit (4 Wochen = 7,7%): CHF 2.96/Stunde
  3. Krankheitstage (2 Wochen = 3,8%): CHF 1.46/Stunde
  4. Pensionsbeitrag (10%): CHF 3.85/Stunde
  5. Versicherung (5%): CHF 1.92/Stunde
  6. Geschäftsausgaben (10%): CHF 3.85/Stunde
  7. Nicht verrechenbare Zeit (15%): CHF 5.77/Stunde
  8. Gewinnmarge (10%): CHF 3.85/Stunde

Gesamter Stundensatz: Mindestens CHF 66/Stunde

Schweizer Marktrealität: Die meisten etablierten Freelancer verlangen CHF 80-150/Stunde, abhängig von Branche, Erfahrung, Projektkomplexität und Kundentyp.

Nicht vergessen: Deine Tarife sollten jährlich um 2-3% steigen, um mit der Schweizer Inflation und Lohnentwicklung Schritt zu halten.

In der Schweiz entwickelt

Wie Magic Heidi deine Finanzen automatisiert

Berechnungen, Rechnungen, Ausgaben und Steuerpflichten manuell zu verwalten ist überwältigend. Schweizer Buchhaltungssoftware macht den Unterschied.

  • 🧾
    QR-Rechnungen

    Erstelle konforme Schweizer Rechnungen in Sekunden mit automatischer MWST

  • 📸
    KI-Beleg-Scanning

    Quittungen fotografieren, automatische Extraktion von Betrag, Datum, Händler, Kategorie, MWST

  • 🏦
    Bank-Integration

    Echtzeit-Transaktionen, automatischer Abgleich, Cashflow-Tracking

  • 💳
    MWST-Verwaltung

    CHF 100K-Schwelle verfolgen, Sätze berechnen, Quartalsberichte generieren

Rechnungen
  • Rechnung #3

    Magic Heidi

    CHF 500

    Jan 29

  • Rechnung #2

    Webbiger LTD

    CHF 2000

    Jan 24

  • Rechnung #1

    John Doe

    CHF 600

    Jan 20

Zeitersparnis

Manuelle Arbeit vs. automatisiertes System

Sieh, wie Magic Heidi jährlich 100+ Stunden manuelle Buchhaltungsarbeit ersetzt.

AufgabeMit Magic HeidiManueller Prozess
Monatliche Belege1-2 Min. pro Ausgabe4-6 Stunden monatlich
Rechnungserstellung2-3 Min. pro Rechnung2-3 Stunden monatlich
MWST-BerichteAutomatisch3-4 Stunden vierteljährlich
SteuervorbereitungExport in Sekunden8-10 Stunden jährlich
Jährliche Zeit✓ 15-20 Stunden✗ 100+ Stunden
Wert der Zeitersparnis✓ CHF 6'400+✗ Entgangenes Einkommen
Ganzjährige Planung

Dein Finanzplanungs-Kalender

Der Aufbau deines eigenen 13. Monatslohns erfordert konsequente monatliche Gewohnheiten. Folge dieser Quartals-Checkliste.

Q1: Jan-Mär Neustart

Steuern einreichen, Vorjahr analysieren, neue Tarife festlegen, 8,33% monatlich überweisen

Q2: Apr-Jun Überprüfung

Q1-Leistung prüfen, MWST einreichen, Fortschritt des Notfallfonds bewerten

Q3: Jul-Sep Halbjahr

Jahr bis dato überprüfen (50%-Ziel?), MWST-Schwelle prüfen, Sparen anpassen

Q4: Okt-Dez Planung

Jahresende projizieren, Säule 3a-Einzahlung machen, 13.-Monatslohn-Sparen verteilen

Häufige Fehler

Vermeide diese sechs kritischen Fehler

Lerne aus häufigen Freelancer-Fehlern und wie du diese mit richtiger Planung vermeidest.

Zu tiefe Preise

Angestellten-Tarife verlangen ohne Selbstständigkeitskosten zu decken. Nutze die vollständige Tarifberechnung mit 50-75% Aufschlag.

Kein Notfallfonds

Von der Hand in den Mund leben ohne Puffer. Bau 3-6 Monatsausgaben auf, bevor du deinen Lebensstil erweiterst.

MWST-Schwelle verpassen

CHF 100K unvorbereitet erreichen. Verfolge monatliche Summen und plane bei CHF 70-80K.

Unzureichende Steuerplanung

Gesamtes Einkommen ausgeben ohne Steuerrücklagen. Überweise sofort 25-35% aufs Sparkonto.

Manuelles Buchhaltungschaos

Tabellen und Schuhkartons voller Quittungen. Nutze von Anfang an eine richtige Software.

Keine Vorsorgeplanung

Altersvorsorge vernachlässigen. Mit 35 statt 25 anfangen bedeutet 50% mehr benötigte Beiträge.

Warum die «13.-Monatslohn-Denkweise» für Freelancer funktioniert

Traditionelle Angestellte erhalten ihre finanziellen Vorteile automatisch – der 13. Monatslohn erscheint im Dezember, Pensionsbeiträge werden von jedem Lohnzettel abgezogen, Steuern monatlich einbehalten, Versicherungsprämien vom Arbeitgeber bezahlt.

Freelancer müssen diese Systeme selbst aufbauen.

Die «13.-Monatslohn-Denkweise» bietet:

Finanzielle Disziplin
Systematisches monatliches Sparen verhindert, dass in guten Monaten alles ausgegeben wird

Steuerbereitschaft
Angesammeltes Erspartes deckt Steuerrechnungen zum Jahresende ohne Panik

Geschäftsresilienz
Der Notfallfonds ermöglicht es, ruhige Zeiten zu überstehen, ohne aus Verzweiflung zu tiefe Preise anzubieten

Psychologische Sicherheit
Das Wissen um Reserven reduziert die Angst vor unregelmässigem Einkommen

Strategische Flexibilität
Jahresend-Mittel ermöglichen Geschäftsinvestitionen, wenn sich Chancen ergeben

Am wichtigsten: Du kontrollierst das System. Anders als Angestellte, die feste 13.-Monatslohn-Beträge erhalten, kannst du deine Sparquote basierend auf Einkommensschwankungen, Geschäftsbedürfnissen und persönlichen Zielen anpassen.

Übernimm heute die Kontrolle über deine Freelance-Finanzen

Beginne mit dem Aufbau deines eigenen 13. Monatslohns mit Schweizer Buchhaltungssoftware, die speziell für Freelancer entwickelt wurde – ab CHF 24.90/Monat.

Kostenlose Testversion enthält

Alles, was du für deinen Erfolg brauchst

Kostenlos testen, keine Kreditkarte erforderlich

QR-Rechnungen

Unbegrenzt professionelle Schweizer Rechnungen

KI-Beleg-Scanning

Automatische Belegdaten-Extraktion

Schweizer MWST-Verwaltung

Automatische Berechnungen und Tracking

Bank-Integration

Echtzeit-Transaktionssynchronisation

Mobile & Desktop

Zugriff überall, jederzeit

Steuerfertige Berichte

Vollständige Dokumentation exportieren

FAQ

Häufig gestellte Fragen

Erhalten Freelancer in der Schweiz einen 13. Monatslohn?

Nein. Freelancer und Selbstständige erhalten keinen traditionellen 13. Monatslohn, da sie für Dienstleistungen Rechnungen stellen, anstatt ein Angestelltengehalt zu beziehen. Allerdings können Freelancer ihre eigenen Jahresend-Ersparnisse aufbauen, indem sie das ganze Jahr über 8,33% des monatlichen Einkommens beiseitelegen.

Wie viel sollte ich als Schweizer Freelancer für Steuern zurücklegen?

Plane je nach Kanton 25-35% des Bruttoeinkommens für Steuern ein. Dies deckt Bundessteuer (0,77-11,5%), Kantonssteuer (variiert stark), Gemeindesteuer und AHV/IV/EO-Beiträge (bis zu 10%).

Wann muss ich mich in der Schweiz für die MWST registrieren?

Die MWST-Registrierung ist obligatorisch, wenn dein Jahresumsatz CHF 100'000 übersteigt. Du kannst dich unter dieser Schwelle freiwillig registrieren, wenn du die Vorsteuer auf Geschäftsausgaben zurückfordern möchtest. Magic Heidi verfolgt automatisch deinen Fortschritt in Richtung dieser Schwelle.

Was ist die beste Buchhaltungssoftware für Schweizer Freelancer?

Magic Heidi wurde speziell für Schweizer Freelancer entwickelt und kostet CHF 24.90/Monat. Es enthält Schweiz-spezifische Funktionen wie QR-Rechnungen, automatische MWST-Berechnungen und CHF-Währungshandhabung. Alternativen wie bexio (CHF 30-35/Monat) sind teurer und für grössere KMU konzipiert.

Wie berechne ich meinen Freelance-Tarif in der Schweiz?

Beginne mit einem Angestellten-äquivalenten Stundenlohn und füge dann 50-75% hinzu, um die Selbstständigkeitskosten zu decken: Sozialversicherung (10%), Ferienzeit (7,7%), Pension (10%), Versicherung (5%), Geschäftsausgaben (10%), nicht verrechenbare Zeit (15%) und Gewinnmarge (10%). Die meisten Schweizer Freelancer verlangen CHF 80-150/Stunde, abhängig von Branche und Erfahrung.

Was passiert, wenn ich keinen Notfallfonds aufbaue?

Ohne 3-6 Monatsreserven bist du in ruhigen Zeiten verwundbar. Dies führt oft zu Panikpreisen (Annahme schlecht bezahlter Arbeit aus Verzweiflung), Unfähigkeit, unerwartete Ausgaben zu bewältigen, und möglicherweise zur Aufgabe der Selbstständigkeit. Bau deinen Notfallfonds auf, bevor du deinen Lebensstandard erweiterst.