Schweizer MWST-Jahresabstimmung: Der komplette Leitfaden für Freelancer (2026)

Die MWST-Jahresabstimmung in der Schweiz ist mehr als nur Zahlen abgleichen—sie ist eine gesetzliche Pflicht, die viele Selbstständige übersehen, bis Bussen eintreffen. Meistere den Prozess und vermeide teure Fehler.

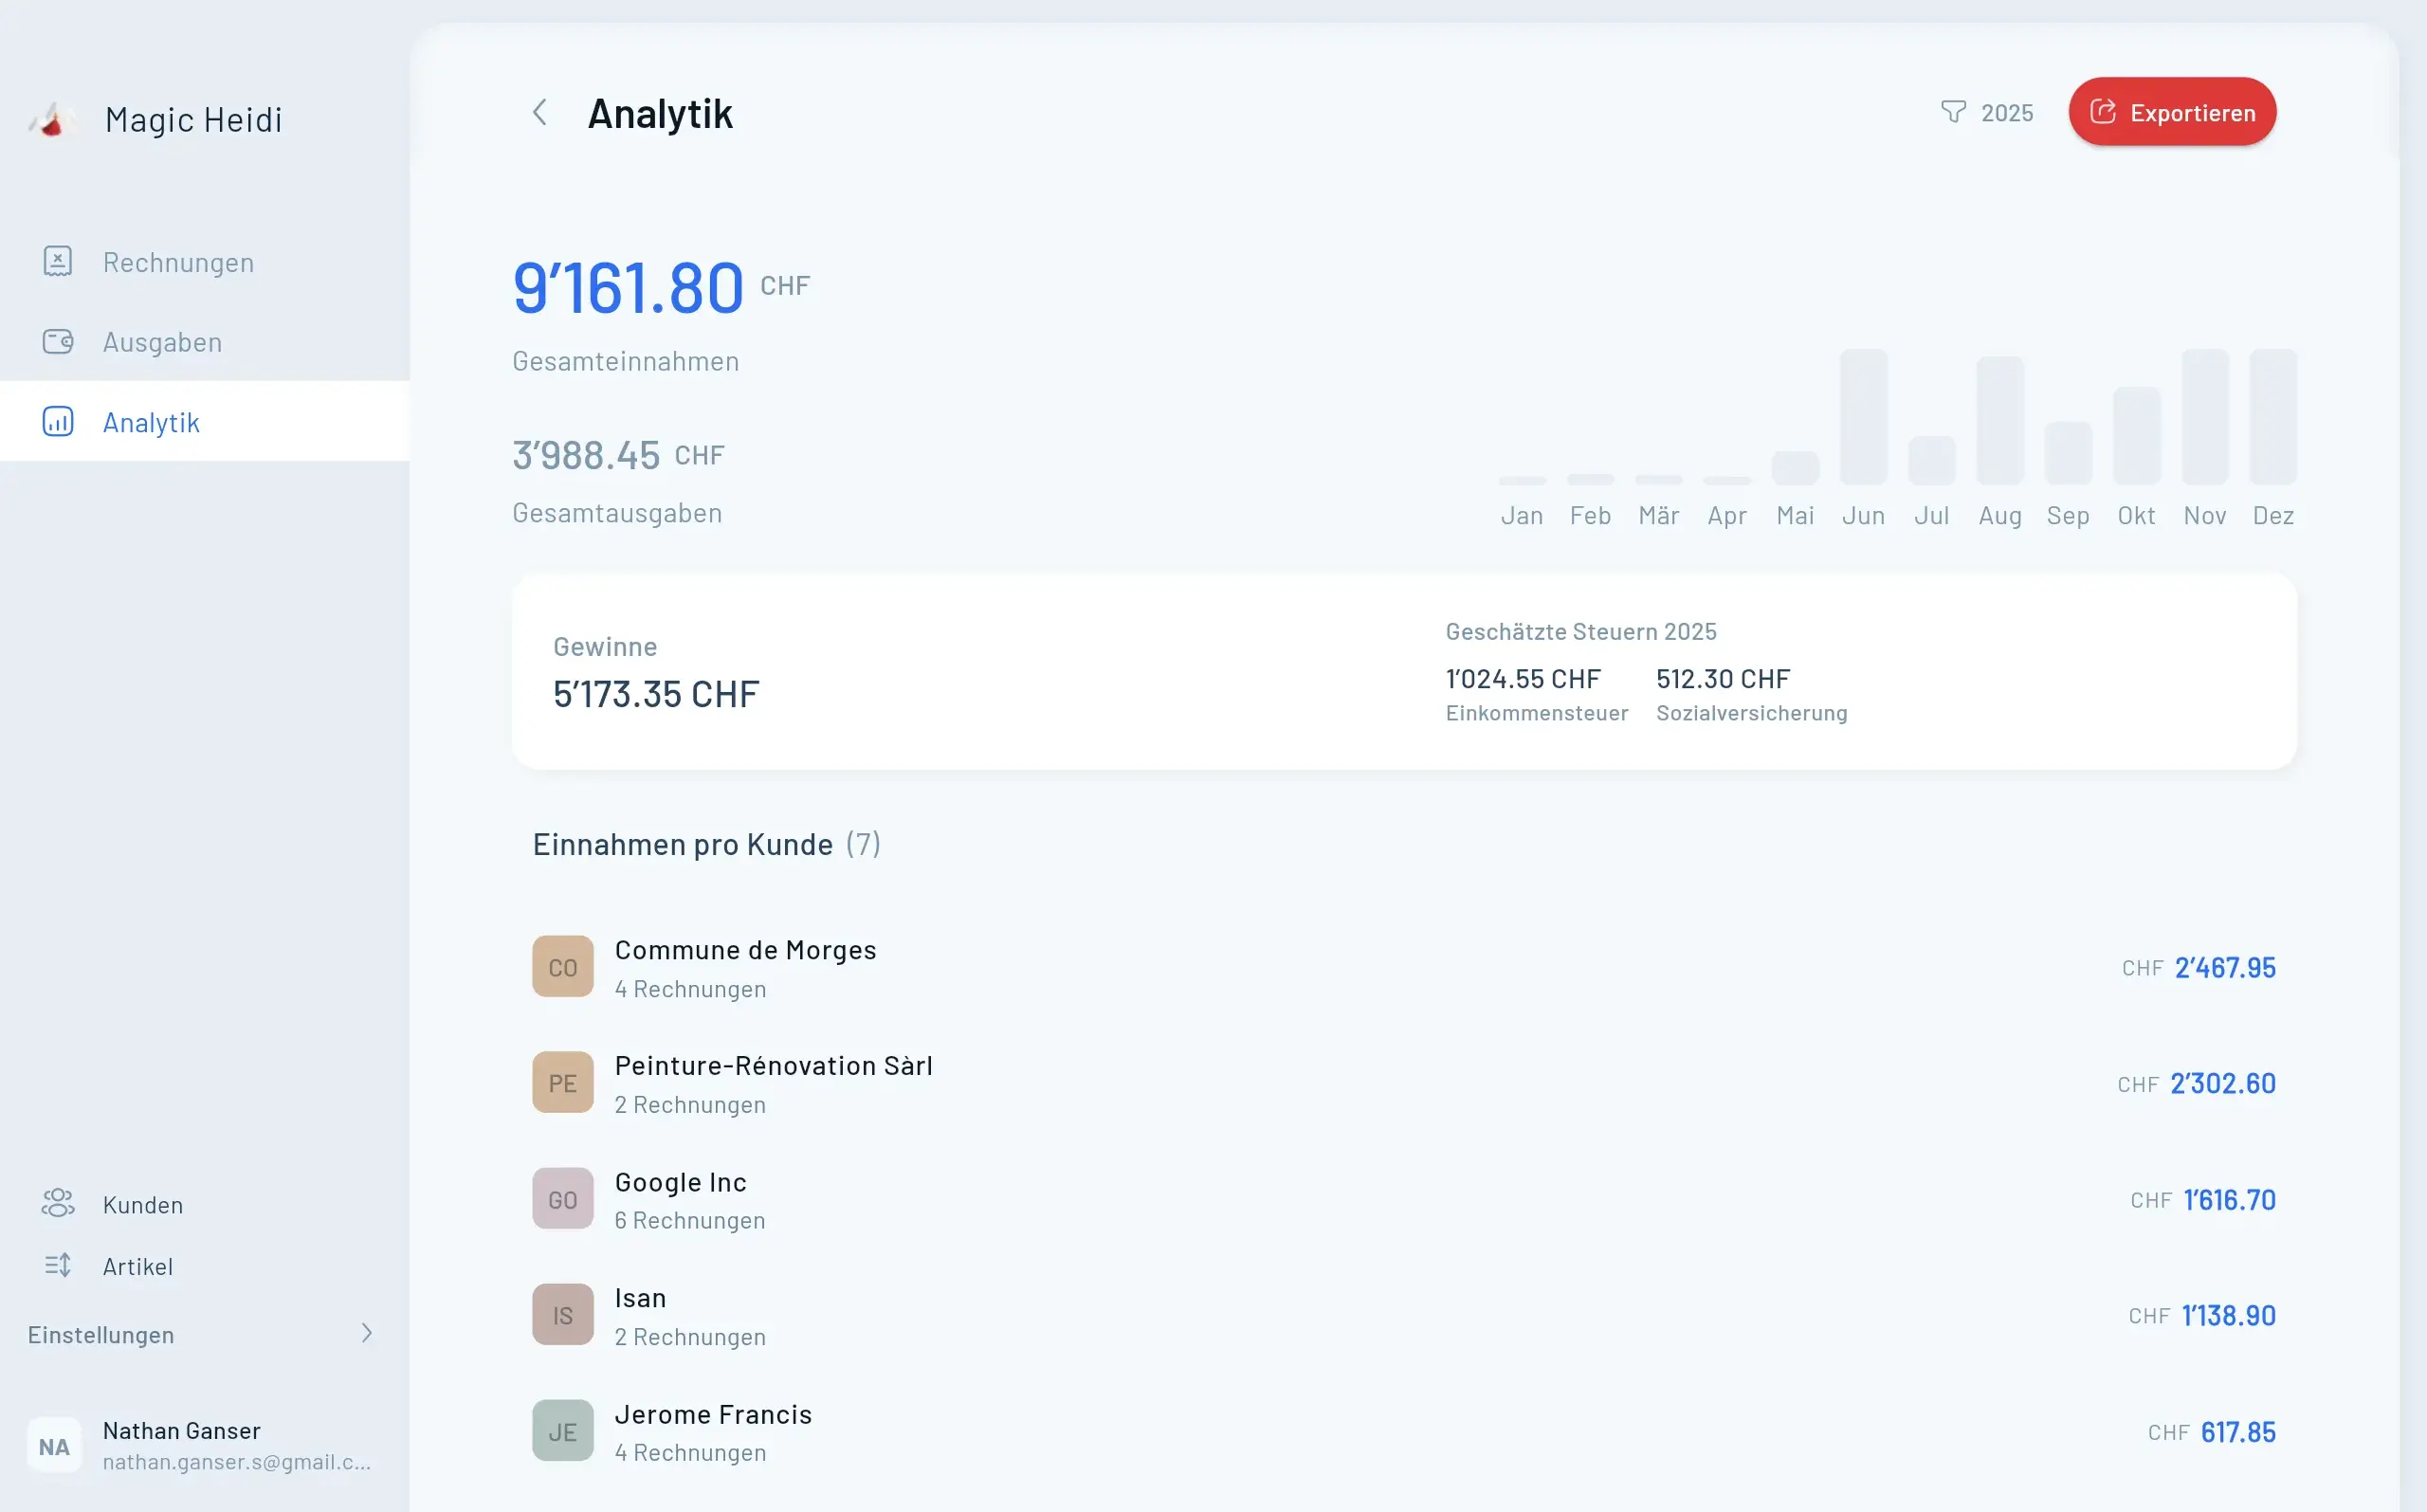
Magic Heidi Analytics Dashboard

Wenn du jährlich über CHF 100'000 verdienst, reichst du quartalsweise MWST-Abrechnungen ein. Doch was viele Freelancer überrascht: Du musst diese Quartalsabrechnungen auch mit deinem Jahresabschluss abstimmen. Verpasst du diesen Schritt, drohen Verzugszinsen von 4% (2026) auf Differenzen, plus potenzielle Bussen bis CHF 800'000.

Dieser Leitfaden erklärt die Schweizer MWST-Jahresabstimmung in klaren, umsetzbaren Schritten. Ob du die effektive Methode oder die Saldosteuersatzmethode verwendest—wir zeigen dir genau, was zu tun ist und wie Tools wie Magic Heidi den Aufwand automatisieren.

Grundlagen verstehen

Was die MWST-Jahresabstimmung wirklich bedeutet

Betrachte die MWST-Abstimmung als deine steuerliche Jahresendprüfung.

Während des Jahres reichst du quartalsweise MWST-Abrechnungen basierend auf deinen Rechnungen und Ausgaben ein. Doch dein Jahresabschluss kann eine andere Geschichte erzählen—vergessene Rechnungen, falsch klassifizierte Transaktionen oder zeitliche Differenzen verursachen Abweichungen.

Die Jahresabstimmung (vorgeschrieben nach Artikel 72 des Schweizer MWST-Gesetzes) umfasst:

  • Vergleich deiner vier Quartalsabrechnungen mit dem vollständigen Jahresabschluss
  • Identifikation von Differenzen bei steuerbarem Umsatz, nicht steuerbarem Umsatz oder Vorsteuerabzügen
  • Einreichung einer Korrekturabrechnung (der «5. MWST-Abrechnung») zur Fehlerbereinigung

Hier der entscheidende Punkt: Das ist nicht freiwillig. Die Eidgenössische Steuerverwaltung (ESTV) verlangt, dass du Fehler gesetzlich spätestens in der Abrechnung der Periode korrigierst, in die der 180. Tag nach Geschäftsjahresende fällt (Art. 72 Abs. 1 MWSTG). Nach 240 Tagen ohne Berichtigung betrachtet sie das Jahr als finalisiert; das ist Praxis der ESTV, keine gesetzliche Frist.

Quartalsabrechnungen vs. Jahresabstimmung

AspektQuartalsweise MWST-AbrechnungenMWST-Jahresabstimmung
HäufigkeitAlle 3 MonateEinmal jährlich
BasisEinzelne Transaktionen im QuartalVollständiger Jahresabschluss
Frist60 Tage nach Quartalsende240 Tage nach Geschäftsjahresende
ZweckMWST-Einnahmen und -Zahlungen meldenRichtigkeit aller Quartalsabrechnungen prüfen
Was du einreichstMWST-AbrechnungsformularKorrekturabrechnung (bei Abweichungen)

Wenn du innerhalb von 180 Tagen keine Korrekturabrechnung einreichst, nimmt die ESTV an, dass deine Abstimmung korrekt durchgeführt wurde und keine Abweichungen bestehen. Fehlende Nachweise zur durchgeführten Abstimmung können als schwerwiegendes Fehlverhalten gewertet werden und potenzielle Strafen erheblich erhöhen.

Registrierungspflichten

MWST-Registrierungsschwellen Schweiz (2026)

Bevor du mit der Abstimmung beginnst, prüf deine Registrierungspflichten.

Standardunternehmen

CHF 100'000 Jahresumsatz als Schwelle für obligatorische Registrierung

Non-Profit-Organisationen

CHF 250'000 Schwelle für Sport- und Kulturvereine

Freiwillige Registrierung

Unter den Schwellen registrieren, um Vorsteuerabzüge zu nutzen

Ausländische Unternehmen

Registrierungspflicht bei steuerbaren Leistungen in der Schweiz

Der Umsatz umfasst alle Geschäftseinnahmen—nicht nur Rechnungen an Schweizer Kunden. Internationale Umsätze zählen ebenfalls.

Registrierungsfrist: Innerhalb von 30 Tagen nach Überschreiten der Schwelle oder wenn du aufgrund deiner Geschäftsentwicklung absehen kannst, dass du diese überschreiten wirst.

Schritt-für-Schritt-Anleitung

Der 6-Schritte-Prozess zur MWST-Jahresabstimmung

So führst du deine Jahresabstimmung durch, ohne wichtige Details zu übersehen.

Schritt 1

Finanzunterlagen zusammenstellen

Du benötigst vollständige Aufzeichnungen für das gesamte Geschäftsjahr

  • Alle vier Quartals-MWST-Abrechnungen des Geschäftsjahres
  • Vollständiger Jahresabschluss (Erfolgsrechnung, Bilanz)
  • Alle ausgestellten Rechnungen (mit MWST-Beträgen)
  • Alle Spesenbelege (mit abzugsfähiger Vorsteuer)
  • Kontoauszüge mit tatsächlich erhaltenen und geleisteten Zahlungen
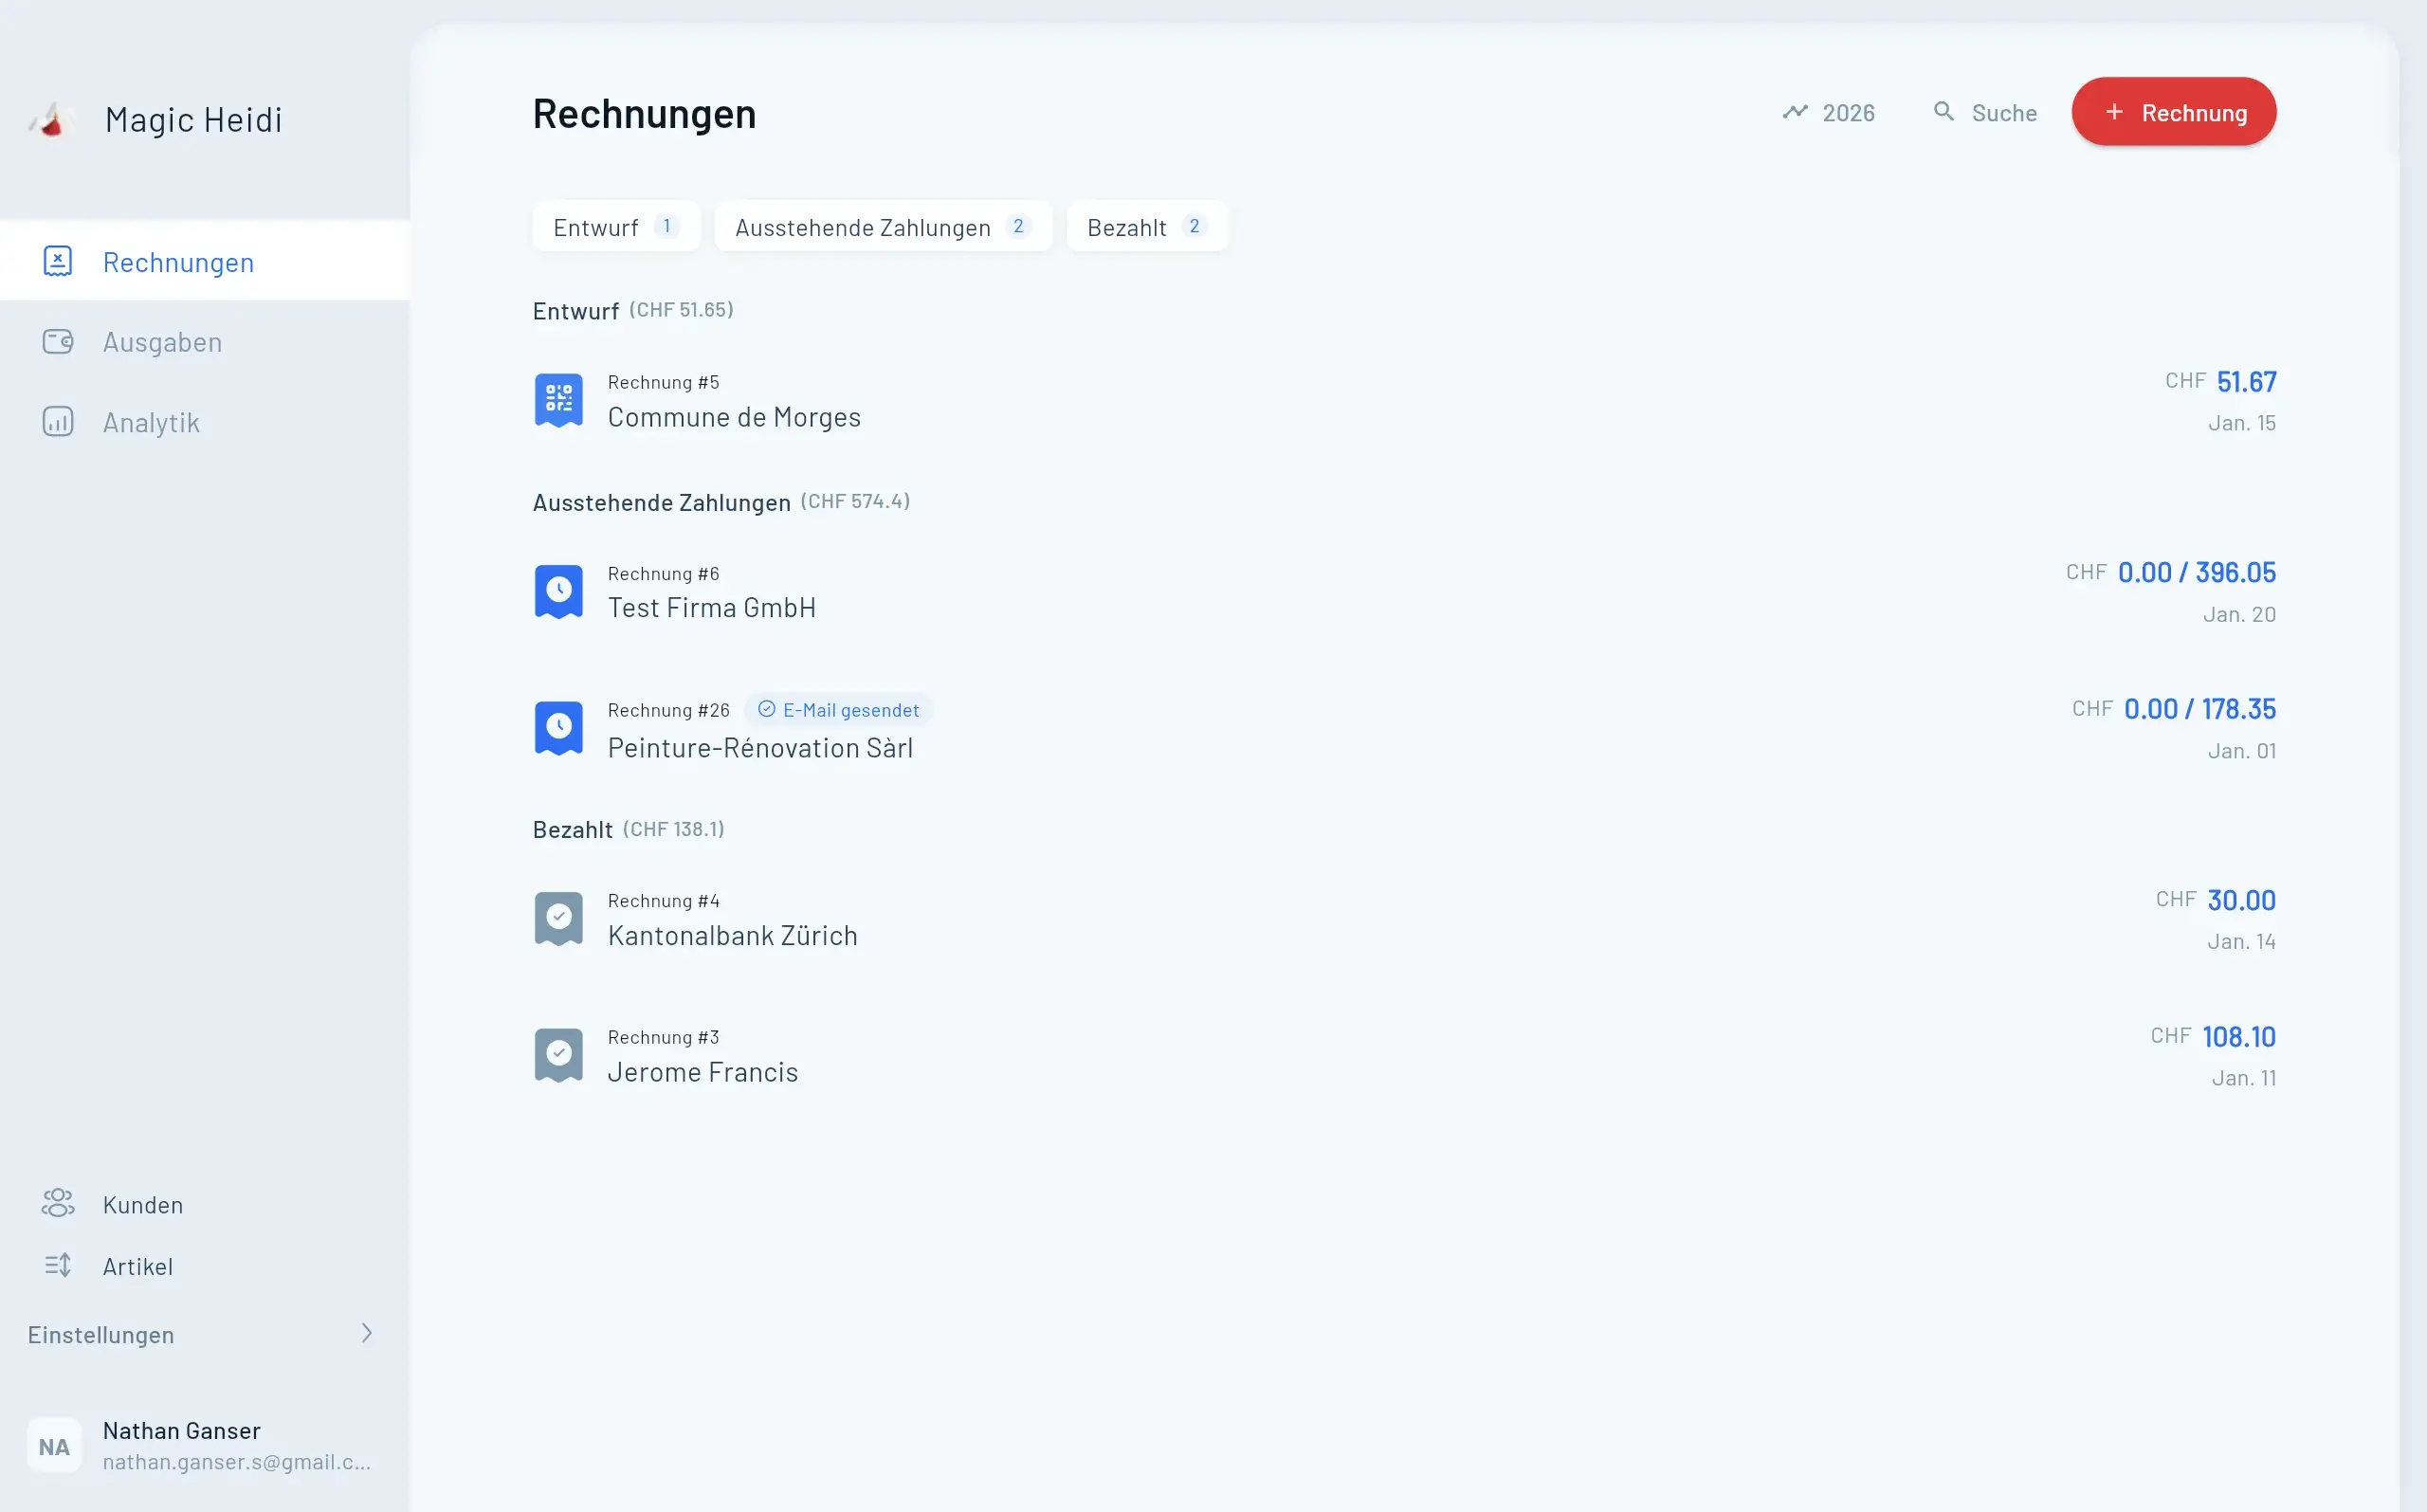
Magic Heidi Rechnungsliste
Schritt 2

Jahrestotale berechnen

Aus deinem Jahresabschluss addieren und mit Quartalsabrechnungen vergleichen

  • Gesamter steuerbarer Umsatz (Normalsatz 8.1%, ermässigte Sätze 2.6% und 3.8%)
  • Gesamter nicht steuerbarer Umsatz (Exporte, befreite Leistungen)
  • Gesamte Vorsteuer (auf Geschäftsausgaben bezahlte MWST)
  • Total deklarierte Umsatzsteuer (Summe aller Quartals-Umsatzsteuern)
  • Total geltend gemachte Vorsteuer (Summe aller Quartals-Vorsteuerabzüge)
Magic Heidi Analytics
Schritt 3

Abweichungen identifizieren

Häufige Abweichungen, die Freelancer überraschen

  • Nicht gemeldete Rechnungen nahe Quartalsende
  • Falsch klassifizierte Einnahmen (Exporte als steuerbar behandelt)
  • Zeitliche Differenzen zwischen Soll- und Ist-Versteuerung
  • Nicht geltend gemachte Ausgaben mit vergessener Vorsteuer
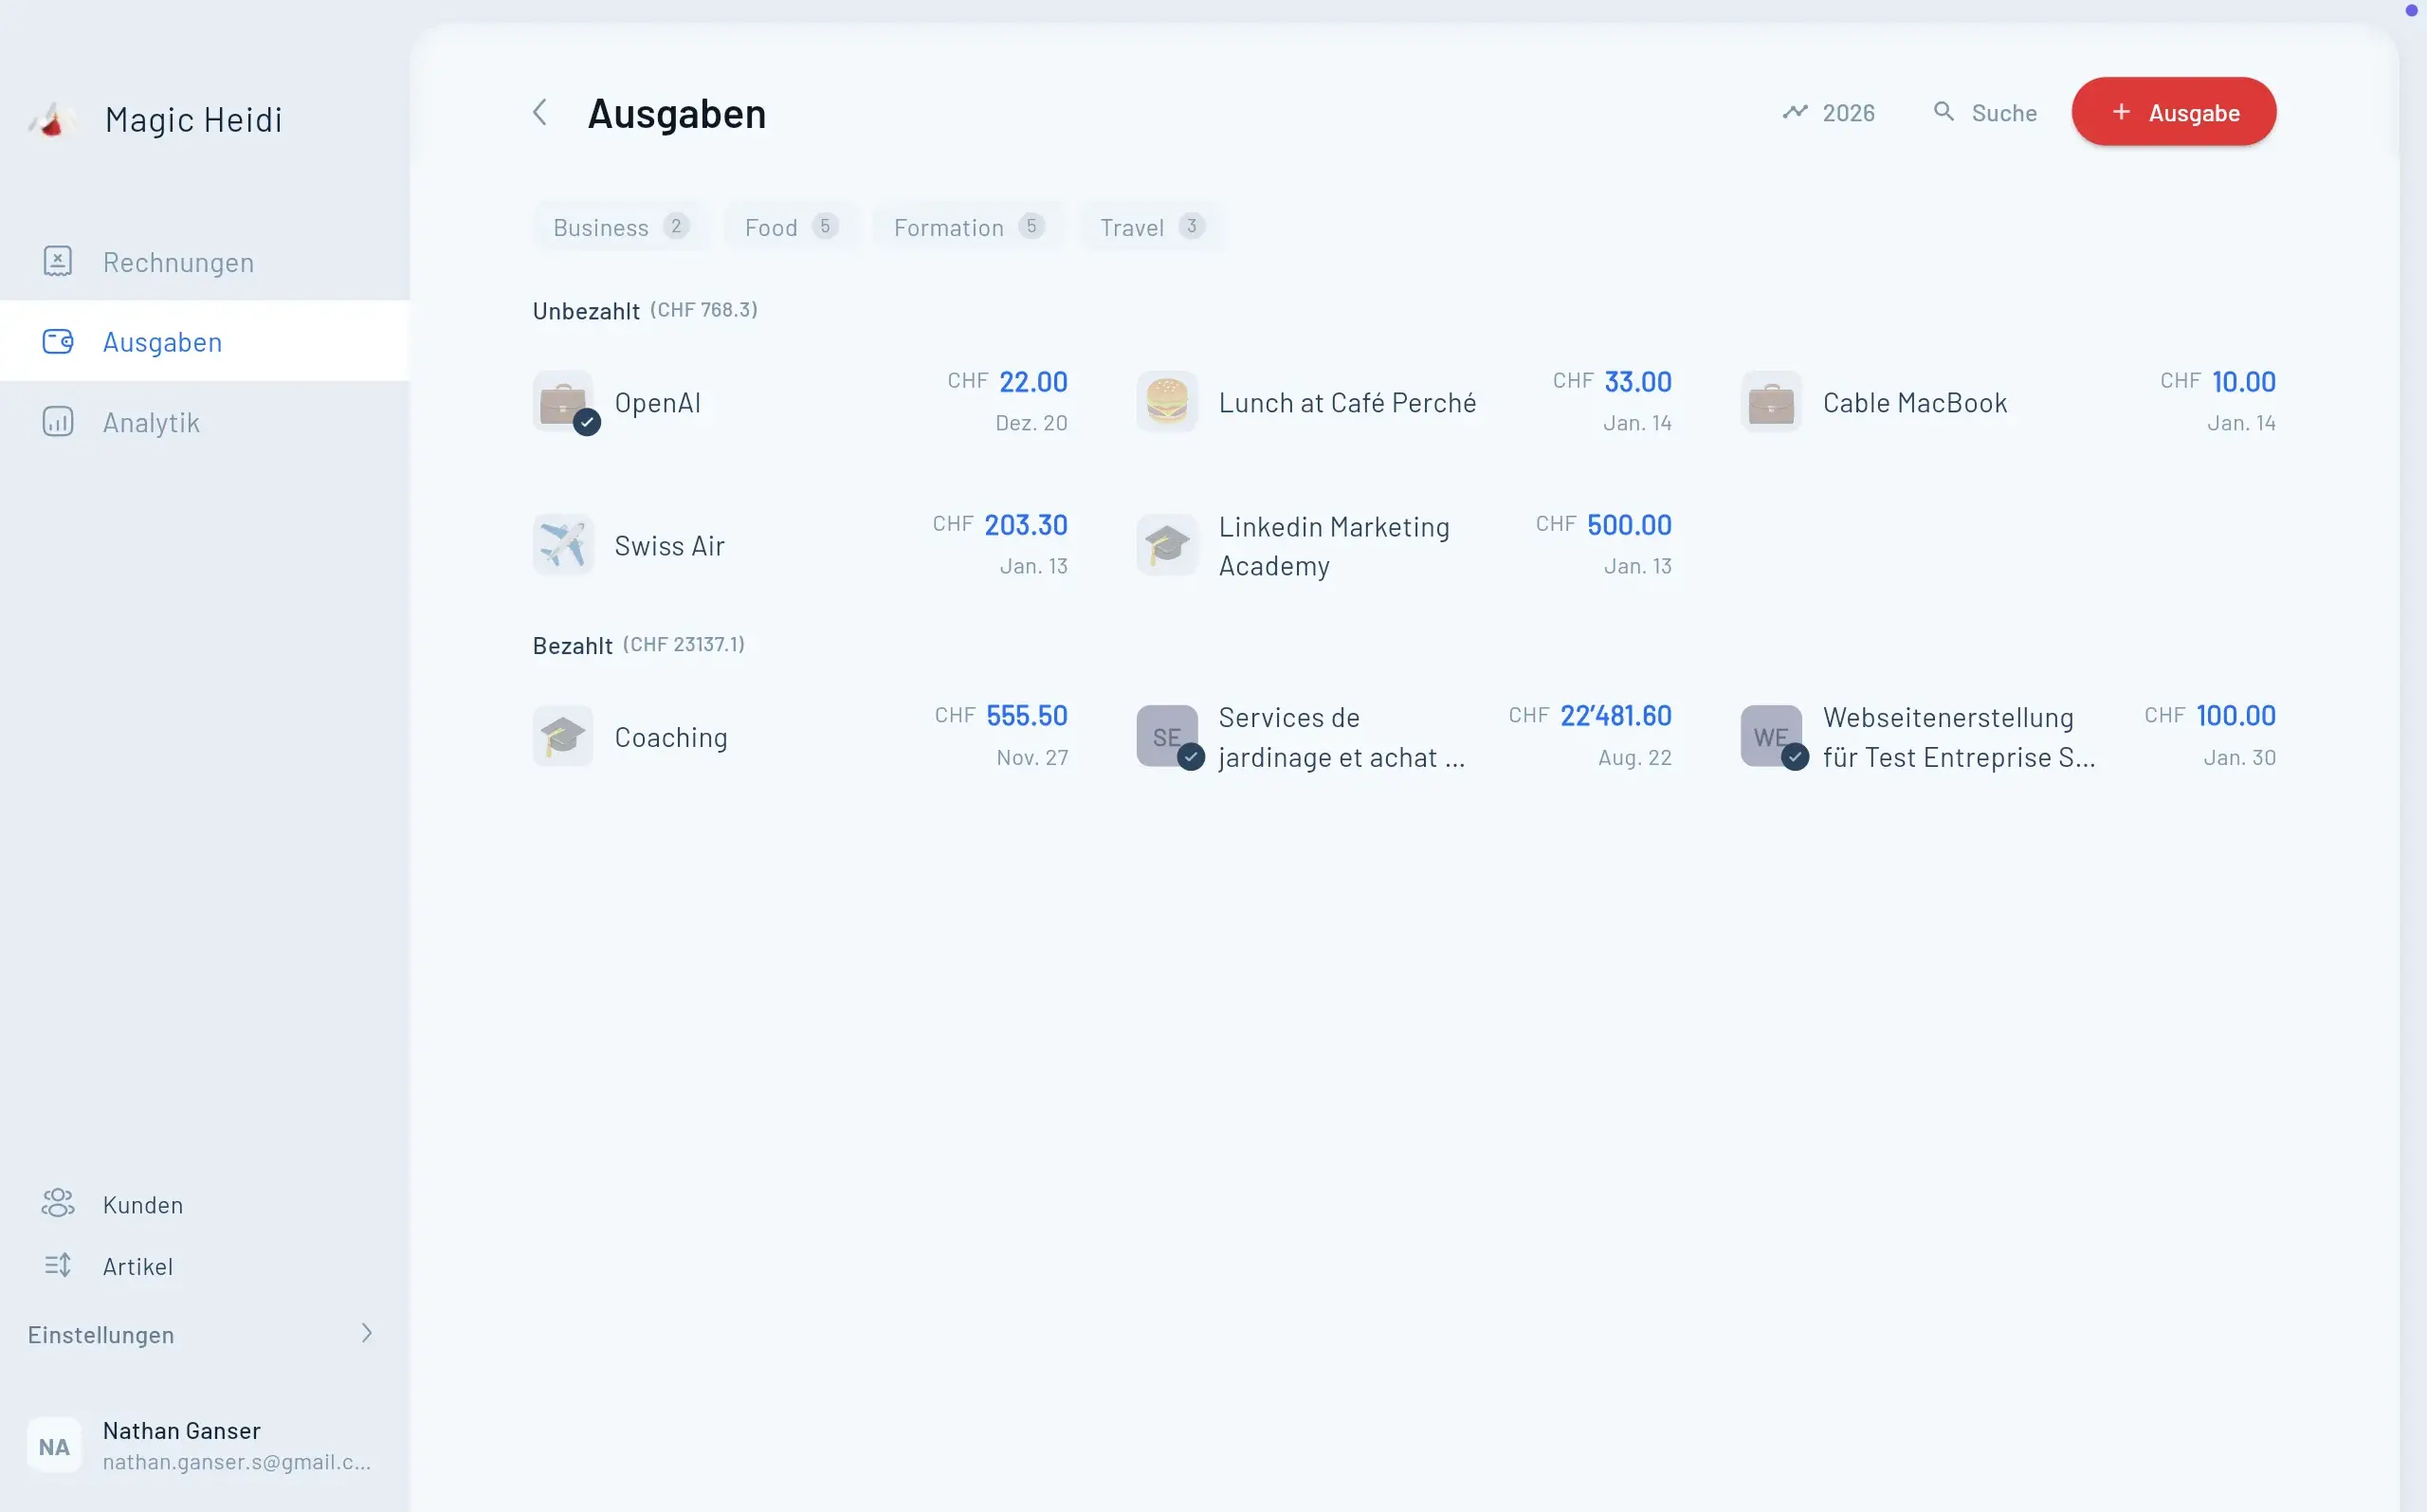
Magic Heidi Spesenerfassung
Schritt 4

Korrekturbetrag berechnen

Für jede Abweichung die genaue MWST-Auswirkung berechnen

  • Umsatzsteuer gemäss Quartalsabrechnungen vs. Jahresabschluss vergleichen
  • Zusätzlich geschuldete oder zu viel bezahlte MWST berechnen
  • Verzugszins von 4% ab ursprünglichem Fälligkeitsdatum berechnen
  • Alle Berechnungen mit Belegen dokumentieren
MWST-Berechnungen
Schritt 5

Korrekturabrechnung einreichen

Die 5. MWST-Abrechnung zur Bereinigung von Abweichungen einreichen

  • Standard-MWST-Formular als Korrektur gekennzeichnet verwenden
  • Ursprüngliche Periode angeben, die korrigiert wird
  • Korrigierte Zahlen mit kurzen Erklärungen zeigen
  • Zusätzliche MWST sofort zahlen, um Zinsen zu minimieren
Mobile MWST-Einreichung
Schritt 6

Abstimmungsarbeiten dokumentieren

Auch ohne Abweichungen ist der Nachweis der Abstimmung erforderlich

  • Abstimmungsbericht mit Durchführungsdatum erstellen
  • Vergleich Jahrestotale vs. Quartalstotale zeigen
  • Person dokumentieren, die die Abstimmung durchgeführt hat
  • Mit deinen Geschäftsunterlagen 10 Jahre aufbewahren
Dokumentation
Kritische Fristen

Die Frist verstehen: 240 Tage oder 180 Tage?

Es gibt Verwirrung über die genaue Frist, weil zwei Zeitrahmen gelten

240 Tage nach Geschäftsjahresende: Ohne Berichtigung betrachtet die ESTV das Geschäftsjahr danach als finalisiert. Das ist Praxis der ESTV, keine gesetzliche Frist: Erkannte Fehler musst du auch später korrigieren, solange die Steuerperiode nicht rechtskräftig oder verjährt ist (Art. 72 Abs. 2 MWSTG).

180 Tage nach Geschäftsjahresende: Wenn du bis zu diesem Datum nichts einreichst, nimmt die ESTV an, dass du die Abstimmung durchgeführt hast und keine Abweichungen gefunden wurden. Danach trägst du eine höhere Beweislast, falls später Abweichungen auftauchen.

Best Practice: Abstimmung innerhalb von 120 Tagen nach Geschäftsjahresende abschliessen, um Puffer für komplexe Probleme zu haben.

Für Unternehmen mit Kalenderjahr (Geschäftsjahr = 1. Jan. - 31. Dez.) sollte deine Abstimmung bis 30. April abgeschlossen sein. Gesetzlich gehört die Korrektur spätestens in die Abrechnung des 2. Quartals, in das der 180. Tag fällt.

MWST-Methoden

Die richtige MWST-Abrechnungsmethode wählen

Schweizer Freelancer können zwischen zwei Hauptmethoden wählen. Deine Wahl beeinflusst die Durchführung der Abstimmung.

FaktorEffektive MethodeSaldosteuersatzmethode
Administrativer AufwandHoch (alles erfassen)Gering (einfache Berechnung)
AbrechnungshäufigkeitQuartalsweiseHalbjährlich
GenauigkeitPräziseAnnäherung
Geeignet fürVariables Einkommen, hohe AusgabenStabiles Einkommen, geringe Ausgaben
UmsatzlimitKein LimitMax. CHF 5'005'000
AbstimmungJede Transaktion abgleichenNur Umsatz prüfen

Effektive Methode

Funktionsweise: MWST berechnen durch Deklaration der tatsächlich auf Verkäufen erhobenen MWST (meist 8.1%) und Abzug der tatsächlich auf Ausgaben bezahlten MWST (Vorsteuer). Differenz quartalsweise an die Behörden zahlen.

Wer sie nutzen muss: Obligatorisch für Unternehmen mit Jahresumsatz über CHF 5'005'000.

Beispiel: Du fakturierst CHF 108'100 (inklusive CHF 8'100 MWST). Du hast Geschäftsausgaben von CHF 21'620 (inklusive CHF 1'620 Vorsteuer). Du schuldest CHF 8'100 - CHF 1'620 = CHF 6'480 MWST.

Saldosteuersatzmethode

Funktionsweise: Einen festen branchenspezifischen Prozentsatz (von der ESTV festgelegt) auf deinen Gesamtumsatz anwenden, anstatt jede Vorsteuer-Transaktion zu erfassen.

Wer sie nutzen kann: Verfügbar für Unternehmen mit Jahresumsatz unter CHF 5'005'000 und MWST-Schuld unter CHF 103'000.

Beispiel: Dein Branchen-Saldosteuersatz beträgt 5.5%. Gesamtumsatz inklusive MWST ist CHF 108'100. Geschuldete MWST: CHF 108'100 × 5.5% = CHF 5'946.

Wichtiger Hinweis: Die Saldosteuersatzmethode kann dazu führen, dass du mehr oder weniger MWST zahlst als bei der effektiven Methode, abhängig von deiner tatsächlichen Vorsteuer. Berechne beide Varianten, um zu sehen, welche günstiger ist.

Updates 2026

MWST-Änderungen 2026 für deine Abstimmung

Wichtige Änderungen für das laufende Steuerjahr

Reduzierte Zinssätze

Verzugszins auf 4.0% gesunken (von 4.5% in 2025)

Jahresabrechnung möglich

Berechtigte KMU können neu jährlich statt quartalsweise abrechnen

Plattformbesteuerung

Neue MWST-Pflichten für Online-Plattformen bei Verkaufsvermittlung

Null Vergütungszins

Vergütungszins für freiwillige Vorauszahlungen auf 0% reduziert

Automatisierung

Tools, die deine Schweizer MWST-Abstimmung vereinfachen

Manuelle MWST-Abstimmung kostet Zeit. Wenn du jede Rechnung und Ausgabe laufend mit dem richtigen Satz erfasst, hast du die Summen bereit, wenn du sie brauchst.

  • 📱
    Alle Schweizer MWST-Sätze

    Rechnungen und Ausgaben mit 8.1%, 2.6% oder 3.8% MWST erfassen

  • 📊
    MWST pro Periode

    Umsatz, MWST und Vorsteuer jeder Periode auf einen Blick, mit Excel-Export

  • 🧾
    QR-Rechnung konform

    Vollständig konforme Schweizer QR-Rechnungen automatisch erstellen

  • 🤖
    KI-Belegscan

    Belege fotografieren, die KI liest die Angaben aus

Rechnungen
  • Rechnung #3

    Magic Heidi

    CHF 500

    Jan 29

  • Rechnung #2

    Webbiger LTD

    CHF 2000

    Jan 24

  • Rechnung #1

    John Doe

    CHF 600

    Jan 20

Geräteübergreifende Synchronisation & Schweizer Datenhosting

Greif auf iPhone, Android oder im Web auf deine Daten zu. Deine Daten werden in Zürich gespeichert. Beginne eine Rechnung am Laptop, fotografiere eine Ausgabe auf dem Handy, prüf deine MWST-Position auf dem Tablet.

Magic Heidi Mobile App
Häufige Fehler

Häufige MWST-Abstimmungsfehler und wie du diese vermeidest

Lerne aus den Fehlern, die andere Freelancer Zeit und Geld gekostet haben

Fehler 1

Falschen MWST-Satz verwenden

Die Schweiz hat drei MWST-Sätze: 8.1% Normal, 2.6% ermässigt, 3.8% Beherbergung

  • Falsch: Restaurantleistungen zu 2.6% abrechnen. Im Restaurant serviertes Essen kostet 8.1%, nur Take-away und Lieferung (ohne Alkohol) 2.6% (Art. 25 Abs. 3 MWSTG)
  • Auswirkung: Zu viel oder zu wenig MWST abgerechnet, eine Korrektur wird nötig
  • Lösung: Software mit integrierten Schweizer MWST-Satz-Regeln nutzen
MWST-Sätze
Fehler 2

Exportumsätze vergessen

Dienstleistungen an Kunden ausserhalb der Schweiz sind mit 0% MWST zu verrechnen

  • Exportumsätze müssen trotzdem in Abrechnungen gemeldet werden
  • ESTV-Prüfungen können nicht gemeldeten Umsatz als steuerbar annehmen
  • Korrekt: Als ‹Umsatz aus im Ausland erbrachten Dienstleistungen› melden
Grenzüberschreitende Dienstleistungen
Fehler 3

Abrechnungsmethoden verwechseln

Vereinbartes Entgelt (Soll) vs. vereinnahmtes Entgelt (Ist-Versteuerung)

  • Die meisten Freelancer nutzen standardmässig vereinbartes Entgelt
  • Gewählte Methode muss das ganze Jahr konsistent angewendet werden
  • Methode für die Abstimmung klar dokumentieren
Abrechnungsmethoden
Fehler 4

Keine digitalen Kopien aufbewahren

Papierbelege verblassen. Thermoquittungen werden innerhalb von 2 Jahren unleserlich.

  • Geschäftsbücher und Belege musst du 10 Jahre aufbewahren (Art. 70 MWSTG, Art. 958f OR)
  • Verlorene Belege = nicht zugelassene Vorsteuerabzüge
  • Lösung: Belege sofort fotografieren und in der Cloud speichern
Digitale Belegaufbewahrung
Fehler 5

Nullmeldungen ignorieren

Quartale ohne Aktivität erfordern trotzdem eine Nullmeldung (Null-MWST-Abrechnung)

  • ESTV sendet Mahnungen, dann Strafbescheide
  • Nullmeldung einreichen oder vorübergehende Abmeldung beantragen
  • Compliance auch während Ferienzeiten aufrechterhalten
Compliance
Grenzüberschreitende Regeln

Grenzüberschreitende MWST-Regeln für internationale Freelancer

Arbeit mit internationalen Kunden erhöht die Komplexität der Abstimmung

Dienstleistungen an Geschäftskunden ausserhalb der Schweiz (B2B)

Grundregel: MWST wird im Land erhoben, in dem der Kunde ansässig ist (Reverse-Charge-Verfahren).

Du stellst Rechnungen ohne Schweizer MWST an Geschäftskunden in der EU, UK, USA und anderen Ländern.

Was auf der Rechnung stehen muss: «MWST vom Empfänger geschuldet» oder «Leistung in der Schweiz nicht steuerbar»

Abstimmung: Diesen Umsatz als «Umsatz aus Leistungen an Empfänger im Ausland» melden (separate Zeile in der MWST-Abrechnung). Null Umsatzsteuer, zählt aber zur CHF 100'000-Schwelle.

Dienstleistungen an Privatkunden ausserhalb der Schweiz (B2C)

Grundregel: Leistungsort ist dort, wo der Anbieter ansässig ist—Schweizer MWST berechnen.

Ausnahme: Digitale Dienstleistungen (Software, Online-Kurse, Streaming) an EU-Konsumenten können nach EU-Regeln eine MWST-Registrierung im Empfängerland erfordern.

Import und Export von Waren

Exporte aus der Schweiz: Steuerbefreit (0% MWST). Zolldokumente als Nachweis erforderlich.

Importe in die Schweiz: Einfuhrsteuer wird typischerweise vom Schweizer Zoll erhoben. Du kannst diese als Vorsteuerabzug geltend machen, wenn geschäftlich genutzt.

Abstimmungsfalle: Beim Zoll bezahlte Einfuhrsteuer erscheint nicht auf Lieferantenrechnungen. Leicht zu vergessen, diese geltend zu machen. Kontoauszüge auf Zollzahlungen prüfen.

Fristenkalender

MWST-Einreichungsfristen im Jahresverlauf

Alle Fristen zu kennen hilft, die Abstimmungsarbeit effizient zu planen

Fristenkalender 2026 (für Unternehmen mit Kalenderjahr)

1. März 2026: Q4 2025 MWST-Abrechnung fällig (60 Tage nach 31. Dez.)

30. Mai 2026: Q1 2026 MWST-Abrechnung fällig

29. Juni 2026: Jahresabstimmung abgeschlossen (180-Tage-«Soft Deadline»)

29. August 2026: Q2 2026 MWST-Abrechnung fällig

28. August 2026: Die ESTV betrachtet das Geschäftsjahr 2025 als finalisiert (240 Tage nach 31. Dez., Praxis der ESTV)

29. November 2026: Q3 2026 MWST-Abrechnung fällig

Plane rückwärts vom 28. August, um ausreichend Zeit für Abstimmung, Abweichungsanalyse und Vorbereitung der Korrekturabrechnung zu haben.

Zinsberechnung

Verzugszins von 4% (2026) läuft ab dem Fälligkeitsdatum bis zur Zahlung. Die ESTV rechnet nach der kaufmännischen Zinsmethode (30/360) und erhebt Zinsen unter CHF 100 nicht (ausser auf Forderungen, die bereits betrieben werden). Satz, Schwelle und Fristverlängerung im Detail: Verzugszins MWST 2026.

Beispiel: Du schuldest CHF 5'000 zusätzliche MWST aus deiner 2025-Abstimmung. Der Zins läuft ab dem Verfall der Steuerperiode 2025, also wie die Q4-Abrechnung ab dem 1. März 2026. Du reichst die Jahresabstimmung (Berichtigungsabrechnung) und die Zahlung am 29. Juni 2026 ein: 118 Zinstage nach 30/360 (3 × 30 + 28).

Zins: CHF 5'000 × 4% × (118 ÷ 360) = CHF 65.56. Das liegt unter CHF 100, die ESTV erhebt ihn also nicht.

Bei CHF 20'000 wären es CHF 20'000 × 4% × (118 ÷ 360) = CHF 262.22, und die bezahlst du.

Professionelle Beratung

Wann du professionelle Hilfe holen solltest

Die meisten Freelancer können die Jahresabstimmung mit guter Software selbst erledigen. Aber konsultiere einen Schweizer Steuerberater oder Treuhänder in diesen Situationen:

Komplexe Situationen

Gemischte Geschäfts-/Privatnutzung von Anlagen, Teilbefreiungen, MWST-Gruppen

Audit-Auslöser

ESTV fordert Dokumentation an oder hinterfragt branchenspezifische Behandlung

Erste Jahresabstimmung

Professionelle Prüfung etabliert korrekte Verfahren (CHF 500-1'200)

Sicherheit

Professionelle Bestätigung bietet wertvolle Gewissheit

Deine MWST-Abstimmungs-Checkliste

Druck diese Checkliste aus, um deinen Abstimmungsprozess zu begleiten:

Vorbereitung (Tage 1-7)

  • Alle vier Quartals-MWST-Abrechnungen zusammenstellen
  • Vollständigen Jahresabschluss kompilieren
  • Alle ausgestellten Rechnungen sammeln (mit MWST-Aufschlüsselung)
  • Alle Spesenbelege sammeln (mit Vorsteuer)
  • Kontoauszüge mit Buchhaltungsaufzeichnungen abgleichen

Berechnung (Tage 8-14)

  • Gesamte Umsatzsteuer aus Jahresabschluss berechnen
  • Gesamte Vorsteuer aus Jahresabschluss berechnen
  • Umsatzsteuer aus vier Quartalsabrechnungen summieren
  • Vorsteuer aus vier Quartalsabrechnungen summieren
  • Differenzen für jede Kategorie berechnen

Analyse (Tage 15-21)

  • Spezifische Transaktionen identifizieren, die Abweichungen verursachen
  • Bestimmen, welche Quartale Korrekturen benötigen
  • MWST-Auswirkung jedes Fehlers berechnen
  • Bestimmen, ob Fehler wesentlich sind (Schwelle: CHF 10'000+)

Korrektur (Tage 22-30)

  • Korrekturabrechnungen für betroffene Quartale vorbereiten
  • Zinsen auf geschuldete Beträge berechnen
  • Klare Erklärungen der Korrekturen beifügen
  • Korrekturabrechnungen im ePortal der ESTV einreichen
  • Zusätzliche MWST und Zinsen sofort zahlen

Dokumentation (Tage 31-35)

  • Abstimmungsbericht erstellen, der den Prozess zusammenfasst
  • Alle Belege ablegen
  • Kalendererinnerung für nächste Jahresabstimmung setzen
  • Interne Verfahren basierend auf Erkenntnissen aktualisieren

Magic Heidi Funktionen für mühelose MWST-Verwaltung:

  • ✅ Alle Schweizer MWST-Sätze, auch 3.8%
  • ✅ Live-Verfolgung deines Umsatzes gegenüber der MWST-Schwelle von CHF 100'000
  • ✅ Unbegrenzter KI-Belegscan
  • ✅ Schweizer QR-Rechnung erstellen
  • ✅ iPhone, Android und Web, Daten gespeichert in Zürich

Starte noch heute kostenlos und entdecke, warum über 5'000 Schweizer Freelancer Magic Heidi nutzen. Keine Kreditkarte erforderlich. Der Gratis-Plan umfasst insgesamt 3 Rechnungen und 3 Ausgaben.

Die Abstimmungsfrist 2026 nähert sich schneller als du denkst. Organisiere deine MWST-Erfassung jetzt, und die nächste Jahresabstimmung dauert Stunden statt Wochen.


Weiterführende Artikel:

FAQ

Häufig gestellte Fragen

Was passiert, wenn ich keine Jahresabstimmung durchführe?

Die ESTV nimmt an, dass deine Quartalsabrechnungen korrekt waren, wenn du innerhalb von 180 Tagen keine Korrekturen einreichst. Wenn sie dich später prüft und Abweichungen findet, drohen höhere Strafen, weil fehlende Abstimmung Fahrlässigkeit demonstriert. Strafen reichen von festen Beträgen bis zu CHF 800'000 für schwere Verstösse.

Kann ich während des Jahres von der effektiven Methode zur Saldosteuersatzmethode wechseln?

Nein. Methodenwechsel treten nur zu Beginn des nächsten Geschäftsjahres in Kraft. Du musst die ESTV vor Beginn des Geschäftsjahres benachrichtigen. Diese Zeitvorgabe bedeutet, dass die Abstimmung das ganze Jahr dieselbe Methode verwenden muss.

Muss ich abstimmen, wenn ich die Saldosteuersatzmethode nutze?

Ja. Abstimmung ist gesetzlich vorgeschrieben, unabhängig von deiner Abrechnungsmethode. Die Saldosteuersatzmethode macht die Abstimmung einfacher (weniger Abzüge zu prüfen), eliminiert aber nicht die Pflicht.

Was, wenn mein Geschäftsjahr nicht dem Kalenderjahr entspricht?

Alle Fristen berechnen sich ab deinem Geschäftsjahresende. Wenn dein Geschäftsjahr vom 1. Oktober bis 30. September geht, wäre deine 240-Tage-Endfrist für die Abstimmung etwa der 28. Mai des Folgejahres.

Kann Magic Heidi meine MWST-Abrechnungen direkt an die ESTV übermitteln?

Nein. Magic Heidi zeigt dir pro Periode Umsatz, MWST, Vorsteuer und den Betrag fürs ePortal, mit Excel-Export. Einreichen tust du selbst im ePortal der ESTV (estvportal.estv.admin.ch).

Welche Dokumentation muss ich als Abstimmungsnachweis aufbewahren?

Erstelle einen einfachen Abstimmungsbericht (1-2 Seiten) mit: Durchführungsdatum, Vergleich Jahres- vs. Quartalstotale, Liste gefundener Abweichungen, ergriffene Korrekturmassnahmen und deine Unterschrift. Bewahre dies bei deinen jährlichen Steuerunterlagen auf. Die ESTV verlangt kein bestimmtes Format, nur den Nachweis, dass du die Arbeit durchgeführt hast.

Starte deine MWST-Abstimmung richtig

Die MWST-Jahresabstimmung muss nicht die gefürchtete Aufgabe sein, die Freelancer bis zur letzten Minute aufschieben. Mit Magic Heidi erfasst du die MWST laufend bei jeder Rechnung und Ausgabe.