 Magic Heidi
Finanzberichte für Schweizer Freelancer: Zahlen in kluge Entscheidungen verwandeln
Finanzberichte zu verstehen bedeutet nicht nur Compliance – es geht darum, die Fragen zu beantworten, die dich nachts wachhalten: Verlange ich genug? Kann ich mir Hilfe leisten? Reicht das Geld für die Steuerrechnung?
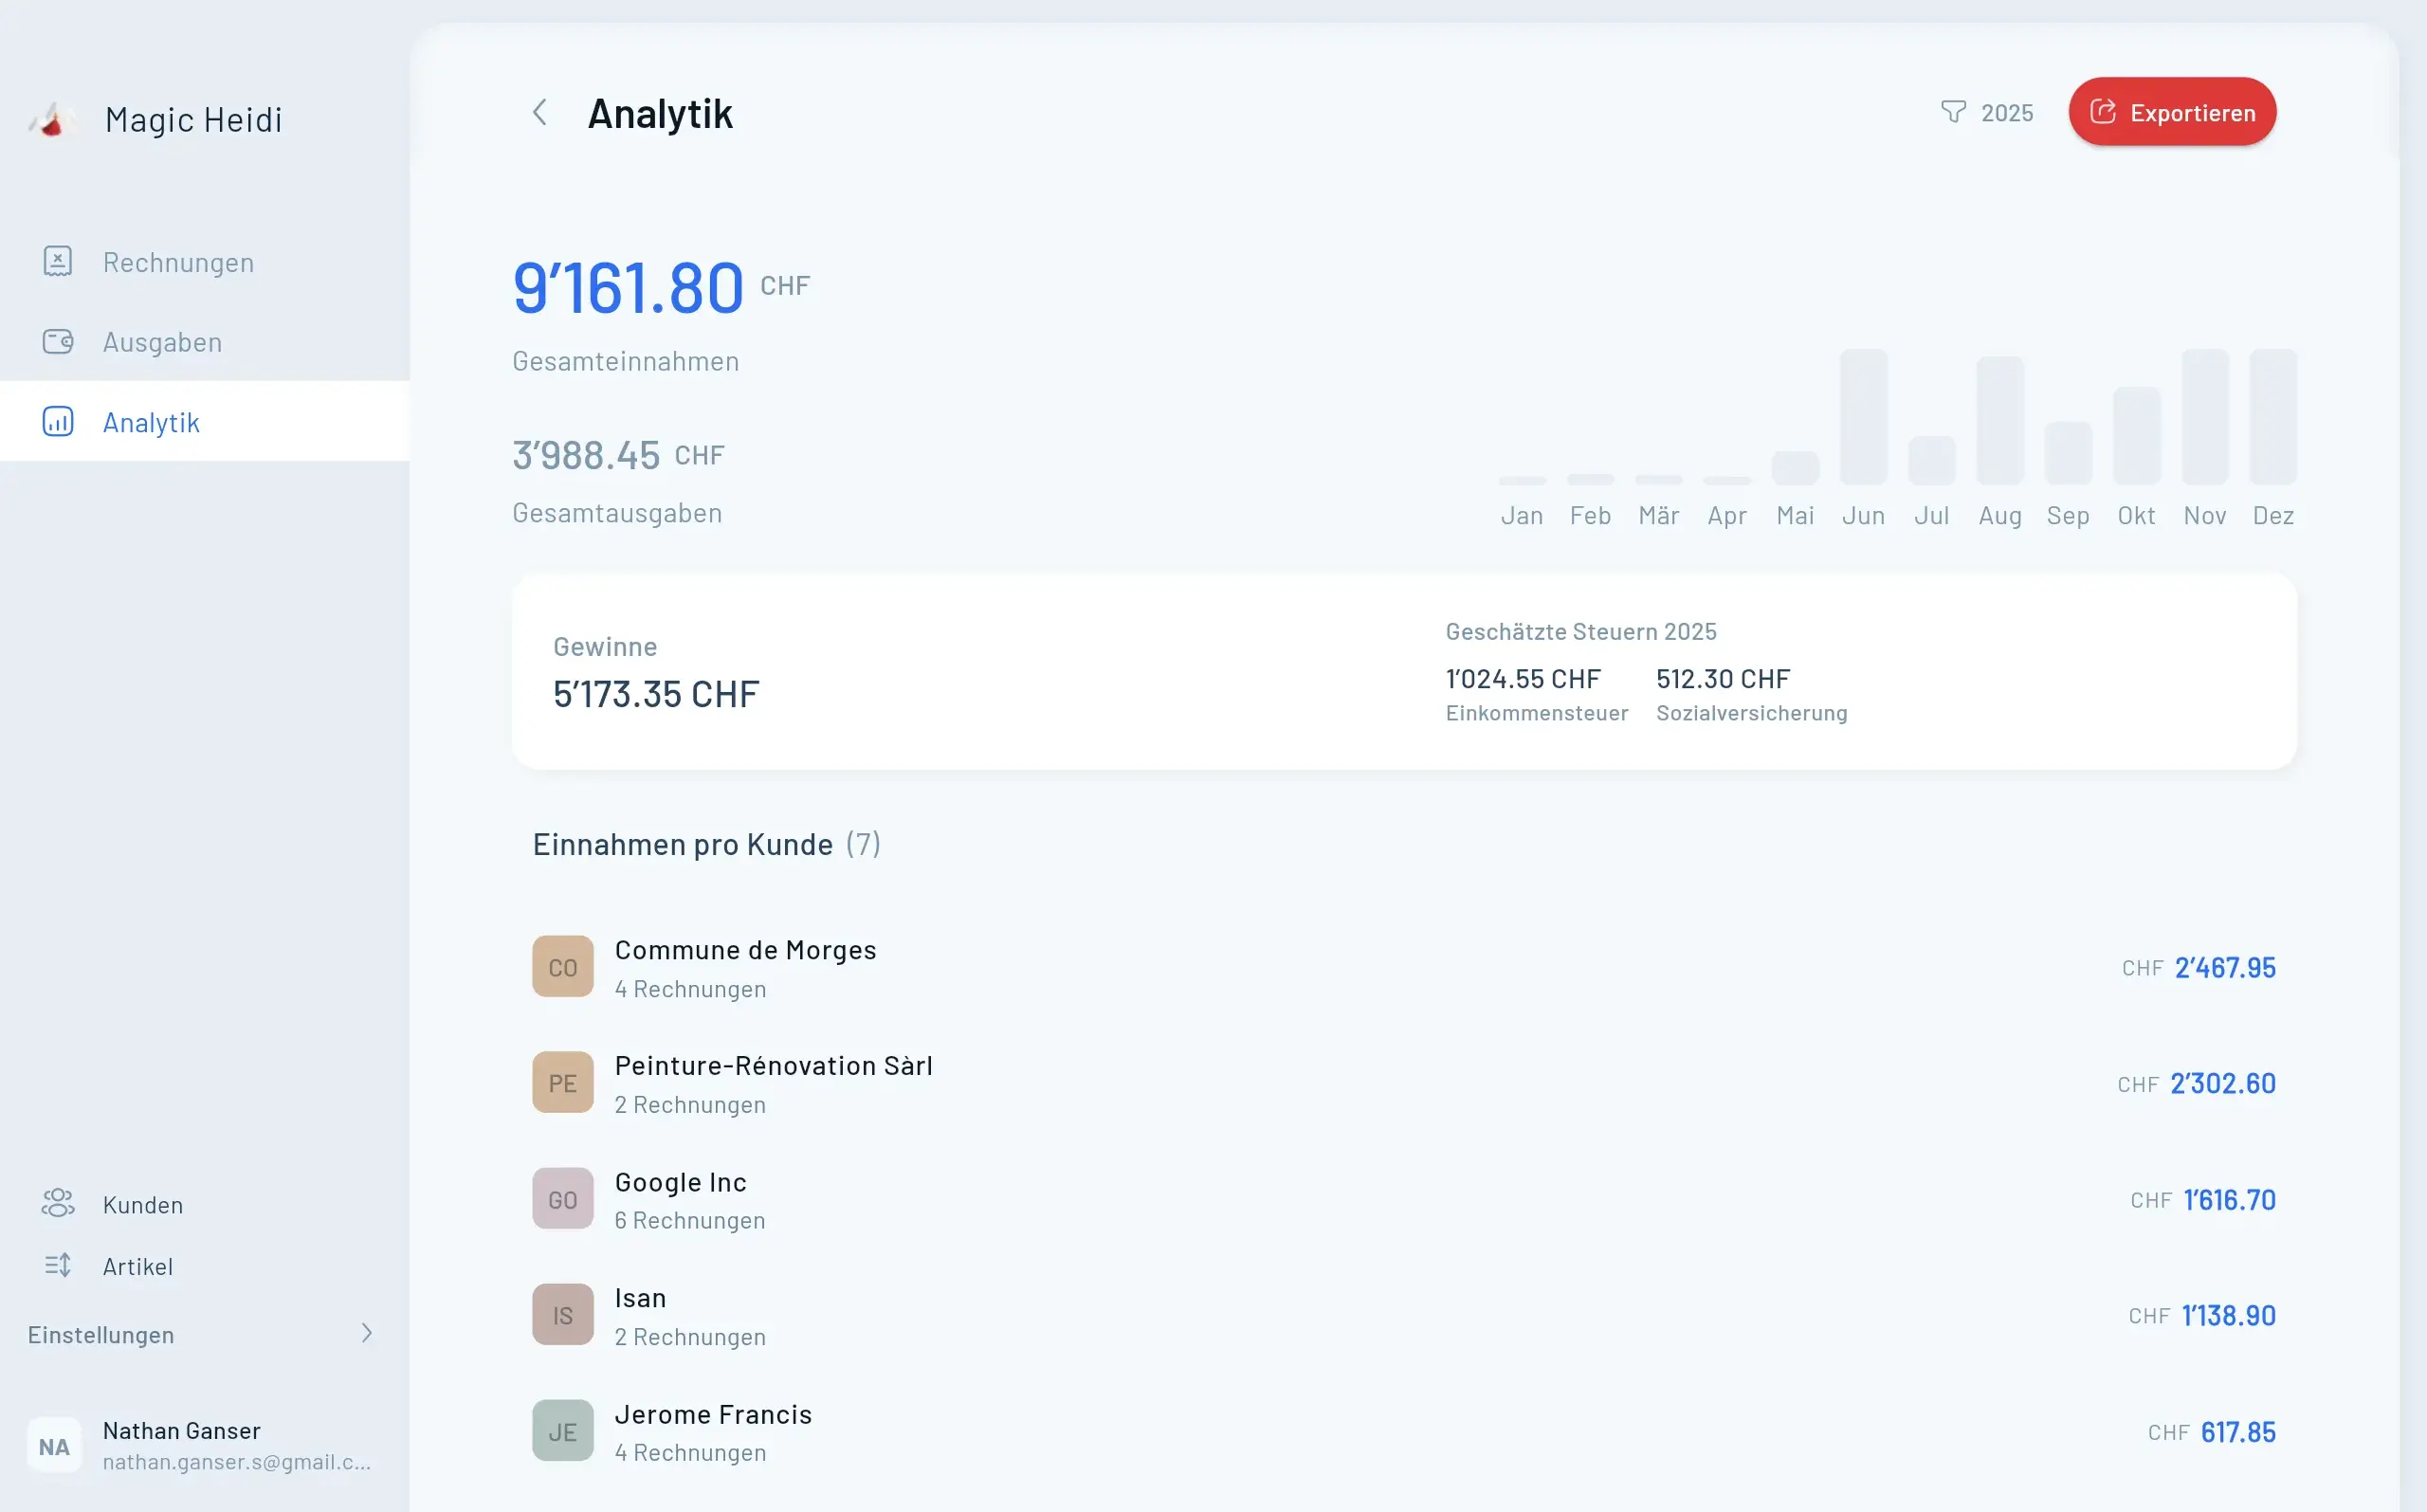
Seien wir ehrlich: Du bist nicht Freelancer geworden, um deine Abende mit Tabellen zu verbringen.
Doch hier ist die Realität – Finanzberichte zu verstehen bedeutet nicht nur Compliance oder deinen Treuhänder zu beeindrucken. Es geht darum, die Fragen zu beantworten, die dich nachts wachhalten: Verlange ich genug? Kann ich mir Hilfe leisten? Sollte ich mich für die MWST registrieren? Reicht das Geld für die Steuerrechnung?
Die gute Nachricht? Du brauchst keinen Buchhaltungsabschluss, um Finanzberichte zu meistern. Ob du nach Schweizer Regeln für vereinfachte Buchführung arbeitest (das traditionelle «Milchbüechli») oder ein komplexeres Setup verwaltest – moderne Buchhaltungssoftware macht Finanzberichte für alle zugänglich.
Dieser Leitfaden führt dich durch die drei wichtigsten Finanzberichte, die jeder Schweizer Freelancer verstehen sollte, was sie über dein Geschäft verraten und wie du sie für klügere Entscheidungen zu Preisen, Steuern und Wachstum nutzt.
Warum Finanzberichte für Schweizer Freelancer wichtig sind
Über die gesetzliche Buchführungspflicht hinaus bieten Finanzberichte drei entscheidende Vorteile, die sich direkt auf deinen Gewinn auswirken.
Steueroptimierung auf drei Ebenen
Das Schweizer Steuersystem auf Bundes-, Kantons- und Gemeindeebene bedeutet, dass dein Standort deine Steuerrechnung erheblich beeinflusst. Gute Finanzberichte helfen, Abzüge zu maximieren und Quartalsraten zu planen.Cashflow-Kontrolle bei unregelmässigem Einkommen
Anders als Angestellte haben Freelancer unvorhersehbare Zahlungseingänge. Deine Geldflussrechnung zeigt, ob du einen schwachen Monat überstehst oder überfällige Rechnungen eintreiben musst.Datenbasierte Preisentscheidungen
Solltest du deine Tarife erhöhen? Einen Subunternehmer engagieren? Wenn du deine tatsächliche Gewinnmarge kennst, kannst du Preise selbstbewusst festlegen und sehen, welche Angebote die beste Rendite bringen.Die drei wichtigsten Finanzberichte
Jeder Schweizer Freelancer sollte diese drei Berichte verstehen, um fundierte Geschäftsentscheidungen zu treffen und die Schweizer Steueranforderungen zu erfüllen.
Erfolgsrechnung: Dein Leistungsnachweis
Die Erfolgsrechnung (auch Gewinn- und Verlustrechnung) zeigt, ob du Geld verdienst. Sie ist einfach strukturiert:
Umsatz (alles, was Kunden bezahlt haben)
minus Warenaufwand (direkte Projektkosten – Subunternehmer, Material)
= Bruttogewinn
minus Betriebsaufwand (Miete, Marketing, Software, Versicherungen)
= Betriebsgewinn
minus Sonstiger Aufwand (Zinsen, Steuern)
= Reingewinn
Schweiz-spezifische Punkte für deine Erfolgsrechnung
Erfasse deine AHV/IV/EO-Beiträge als Aufwand (10% des Reineinkommens für die meisten Freelancer). Diese sind vollständig steuerlich absetzbar und stellen nach den Steuern deine grössten Kosten dar. Bei einem Freelancer mit CHF 120'000 Jahresumsatz sind das CHF 12'000 Sozialversicherungsbeiträge.
Wenn du MWST-pflichtig bist (ab CHF 100'000 Jahresumsatz obligatorisch), sollte deine Erfolgsrechnung den Umsatz netto ohne MWST ausweisen. Mit dem Schweizer Normalsatz von 8,1% enthält eine CHF 10'000-Rechnung CHF 750 MWST, die nicht dir gehört – sie geht direkt an die Eidgenössische Steuerverwaltung.
Beispiel: UX-Designerin Sarah aus Zürich
- Monatlicher Umsatz: CHF 12'000
- Subunternehmerkosten: CHF 2'000
- Bruttogewinn: CHF 10'000 (83% Marge)
- Betriebsaufwand: CHF 3'500 (Coworking CHF 600, Software CHF 250, Marketing CHF 500, Versicherung CHF 200, Verpflegung/Transport CHF 400, Sonstiges CHF 1'550)
- Betriebsgewinn: CHF 6'500
- AHV-Beitrag (zurückgelegt): CHF 600
- Steuerrückstellung (30% zurückgelegt): CHF 1'800
- Nettogewinn: CHF 4'100
Sarahs Erfolgsrechnung zeigt sofort, dass sie 34% des Umsatzes als Gewinn behält – gesund für eine kreative Freelancerin. Aber sie sieht auch, dass 29% in den Betriebsaufwand fliessen, was sie veranlasst zu prüfen, ob alle Abonnements und Kosten noch nötig sind.
Bilanz: Deine finanzielle Momentaufnahme
Während die Erfolgsrechnung die Leistung über einen Zeitraum zeigt (monatlich, quartalsweise, jährlich), erfasst deine Bilanz einen bestimmten Zeitpunkt. Sie beantwortet: Wenn ich mein Geschäft heute schliessen würde, was hätte ich?
Die Bilanz hat drei Abschnitte:
Aktiven = Was du besitzt
- Bargeld auf Bankkonten
- Debitoren (unbezahlte Kundenrechnungen)
- Ausrüstung und Hardware
- Kautionen (Büro, Nebenkosten)
Passiven = Was du schuldest
- Kreditoren (unbezahlte Lieferantenrechnungen)
- MWST-Schulden an Steuerbehörden
- Darlehen oder Kreditlinien
- Steuerrückstellungen
Eigenkapital = Aktiven minus Passiven
- Dein Anteil am Geschäft
- Angesammelte Gewinne über die Zeit
Warum Freelancer die Bilanz beachten sollten
Viele Solo-Unternehmer überspringen diesen Bericht und denken, er sei nur für «richtige Firmen». Das ist ein Fehler. Deine Bilanz zeigt:
- Liquiditätsprobleme, bevor sie kritisch werden: Wenn Debitoren wachsen, aber das Bargeld nicht, zahlen Kunden nicht pünktlich
- Working-Capital-Stärke: Umlaufvermögen geteilt durch kurzfristige Verbindlichkeiten zeigt, ob du kommende Ausgaben decken kannst
- Abschreibungen: Das Schweizer Steuerrecht erlaubt 3-Jahres-Abschreibung auf IT-Ausrüstung – deine Bilanz verfolgt den Restwert
Wenn du über CHF 500'000 jährlich verdienst, bist du gesetzlich zur doppelten Buchführung verpflichtet, die automatisch eine ordentliche Bilanz erstellt. Unter dieser Schwelle genügt vereinfachte Buchführung, aber viele moderne Buchhaltungstools erstellen trotzdem Basisbilanzen.
Geldflussrechnung: Dein Überlebensmonitor
Eine harte Wahrheit: Profitable Unternehmen können trotzdem an Cashflow-Problemen scheitern. Du zeigst vielleicht CHF 15'000 Gewinn in der Erfolgsrechnung, aber wenn Kunden 90 Tage zum Zahlen brauchen, während deine AHV-Rechnung nächsten Monat fällig ist, hast du eine Liquiditätskrise.
Die Geldflussrechnung verfolgt den tatsächlichen Geldfluss ein und aus.
Der Cashflow hat drei Kategorien:
Betriebliche Tätigkeit (Tagesgeschäft)
- Erhaltene Zahlungen von Kunden
- Zahlungen an Lieferanten und Subunternehmer
- Bezahlter Betriebsaufwand
- Ziel: Positive Zahl zeigt, dass das Geschäft Geld generiert
Investitionstätigkeit (Langfristige Anlagen)
- Ausrüstungskäufe
- Anlagenverkäufe
- Meist negativ bei wachsenden Freelancern
Finanzierungstätigkeit (Externe Finanzierung)
- Darlehenserlöse
- Darlehensrückzahlungen
- Eingebrachtes oder entnommenes Privatgeld
- Variiert je nach deiner Situation
Cashflow-Herausforderungen für Schweizer Freelancer meistern
Das unregelmässige Einkommensmuster beim Freelancing macht Cashflow-Management essenziell. Das zeigen die Zahlen:
Wenn dein operativer Cashflow trotz Gewinnen in der Erfolgsrechnung konstant negativ ist, hast du wahrscheinlich mit langsam zahlenden Kunden zu kämpfen. Schweizer Zahlungsfristen liegen typisch bei 10-30 Tagen, aber internationale Kunden können auf 60-90 Tage ausdehnen. Deine Geldflussrechnung quantifiziert dieses Problem.
Handlungsschritt: Wenn Debitoren durchschnittlich 60+ Tage ausstehen, während deine Betriebskosten monatlich fällig sind, brauchst du entweder kürzere Zahlungsfristen, Anzahlungen bei grossen Projekten oder eine Bargeldreserve von 2-3 Monatsausgaben.
MWST-pflichtige Freelancer haben vierteljährliche Einreich- und Zahlungspflichten. Deine Geldflussrechnung hilft zu überprüfen, ob du die von Kunden erhobene MWST (8,1% für die meisten Dienstleistungen) zurückgelegt hast. Dieses MWST-Geld auszugeben ist eine der häufigsten Liquiditätsfallen für Freelancer.
Wichtige Kennzahlen für Schweizer Freelancer
Rohe Finanzberichte erzählen die Geschichte, aber diese Kennzahlen verwandeln Daten in umsetzbare Erkenntnisse zu Rentabilität, Liquidität und Effizienz.
Rentabilitätskennzahlen
Bruttogewinnmarge zeigt den Prozentsatz nach Abzug projektspezifischer Kosten. Dienstleistungs-Freelancer sollten 60-80%+ anstreben. Nettogewinnmarge zeigt, was du tatsächlich nach allen Ausgaben, Steuern und AHV-Beiträgen behältst.
- Ziel: 60-80% Bruttomarge bei Dienstleistungen
- Anstreben: 25-40% Nettogewinnmarge
- Monatlich verfolgen, um Trends früh zu erkennen
- Mit Branchenbenchmarks vergleichen
Liquiditätskennzahlen
Liquiditätsgrad misst deine Fähigkeit, kurzfristige Verbindlichkeiten zu begleichen. Über 1,5 ist gesund; unter 1,0 bedeutet potenzielle Cashprobleme. Debitorenlaufzeit zeigt, wie lange Kunden zum Zahlen brauchen.
- Liquiditätsgrad über 1,5 halten
- Debitorenlaufzeit unter 45 Tagen halten
- Debitorenalterung überwachen
- Rechnungen über 30 Tage nachfassen
Effizienzkennzahlen
Umsatz pro Arbeitstag ist einfach, aber aussagekräftig. Bei CHF 150'000 Jahresumsatz und 220 Arbeitstagen sind das CHF 682 pro Tag. Einkommensziel nicht erreichbar? Entweder Tagessatz erhöhen oder mehr verrechenbare Tage arbeiten.
- Tatsächlichen Tagessatz berechnen
- Verrechenbare vs. nicht-verrechenbare Zeit tracken
- Tarife mit Schweizer Marktdurchschnitt vergleichen
- Preise basierend auf echten Margen anpassen
Von Berichten zu Taten: Kluge Entscheidungen treffen
Die Zahlen zu verstehen ist nur der erste Schritt. So nutzt du deine Finanzberichte für konkrete Geschäftsentscheidungen.
Preisanpassungen
Berechne deine Vollkosten pro Stunde, indem du die jährlichen Gesamtausgaben durch verrechenbare Stunden teilst. Nutze dies für Tarife mit gesunden Margen.
Steuerplanung
Prüfe die Erfolgsrechnung quartalsweise für die provisorische Steuerschuld. Leg 30-35% des Gewinns zurück und maximiere Säule 3a-Beiträge (bis CHF 36'288).
Cashflow-Prognose
Erstelle eine rollierende 90-Tage-Prognose mit historischen Mustern. Liste bestätigte Einnahmen auf, zieh Kosten ab und plane Quartals-Steuerzahlungen.
Wachstumsinvestitionen
Nutze deine Berichte, um zu entscheiden, wann du dir Hilfe leisten kannst, Ausrüstung upgraden oder in Marketing investieren – bei gleichzeitiger Bargeldreserve.
Preisanpassungen basierend auf echten Margen
Ohne Kenntnis deiner tatsächlichen Kosten kannst du nicht effektiv Preise festlegen. So informiert deine Erfolgsrechnung die Preisgestaltung:
Berechne deine Vollkosten pro Stunde, indem du die jährlichen Gesamtausgaben (Betriebskosten + AHV + Steuern) durch verrechenbare Stunden teilst. Wenn das CHF 80/Stunde ergibt und du eine 50%-Marge willst, ist dein Mindesttarif CHF 160/Stunde.
Freiberuflicher Berater Marc aus Genf entdeckte durch seine Q1-Erfolgsrechnung, dass sein effektiver Stundensatz nach allen Ausgaben und Steuern CHF 95/Stunde betrug – obwohl er CHF 140 verlangte. Er dachte, er hätte eine 40%-Marge. Realität: 24%. Mit diesen Daten erhöhte er die Tarife für Neukunden auf CHF 180/Stunde und brachte seine echte Marge auf nachhaltige 35%.
Steuerplanung das ganze Jahr über
Bis Dezember mit Steuern zu warten kostet Schweizer Freelancer Tausende durch verpasste Abzüge und schlechtes Timing.
Vierteljährliche Finanzprüfungs-Routine
- Erfolgsrechnung für das Quartal erstellen
- Provisorische Steuerschuld berechnen (Bund, Kanton, Gemeinde)
- Prüfen, ob 30-35% des Gewinns zurückgelegt sind
- Säule 3a-Beiträge prüfen (maximiere CHF 36'288 in 2025, wenn du keine 2. Säule hast)
- Absetzbare Ausgaben durchgehen: Erfasst du alles?
Häufige Schweizer Freelancer-Abzüge, die deine Berichte zeigen sollten
- Volle AHV/IV/EO-Beiträge (10%)
- Säule 3a-Beiträge (bis CHF 36'288)
- Home-Office-Kosten (anteilig zur Arbeitsfläche)
- Weiterbildung und Kurse
- Geschäftsreisen und 50% der Geschäftsessen
- Berufsversicherungen und Mitgliedschaften
- Abschreibungen auf Ausrüstung (3 Jahre für IT)
5 Finanzberichts-Fehler, die Schweizer Freelancer machen
Vermeide diese häufigen Fallstricke, die Freelancer Tausende an verlorenen Abzügen, Cashflow-Problemen und unnötigem Stress kosten.
Privat- und Geschäftsfinanzen mischen
Dasselbe Konto zu nutzen macht Berichte unmöglich. Eröffne ein dediziertes Geschäftskonto und überweise dir selbst ein regelmässiges «Gehalt» basierend auf dem Reingewinn.Vergessen, Steuergeld zurückzulegen
Überweise sofort 35% jeder Kundenzahlung auf ein separates Sparkonto mit Label «Steuern». Pass den Anteil an, sobald du deinen tatsächlichen Steuersatz kennst.Nicht alle absetzbaren Ausgaben erfassen
Nutze KI-Belegscanning, um jede absetzbare Ausgabe automatisch zu erfassen. Prüfe monatlich, um Lücken zu finden und Abzüge zu maximieren.Berichte bis Jahresende ignorieren
Blocke 30 Minuten am Monatsende für die Prüfung von Erfolgsrechnung und Cashflow. Setz dir Quartalserinnerungen für Tiefenanalysen.MWST-Auswirkungen unterschätzen
Ab CHF 100'000 Umsatz ist MWST-Registrierung obligatorisch. Das CHF 50'000-Projekt? CHF 3'728 gehören der Steuerverwaltung, nicht dir.Das richtige Tool für Schweizer Freelancer wählen
Tabellen funktionierten für die Milchbüechli-Ära, aber moderne Schweizer Freelancer brauchen Tools für QR-Rechnungen, Mehrsprachigkeit, Schweizer MWST-Verwaltung und automatische Berichtserstellung.
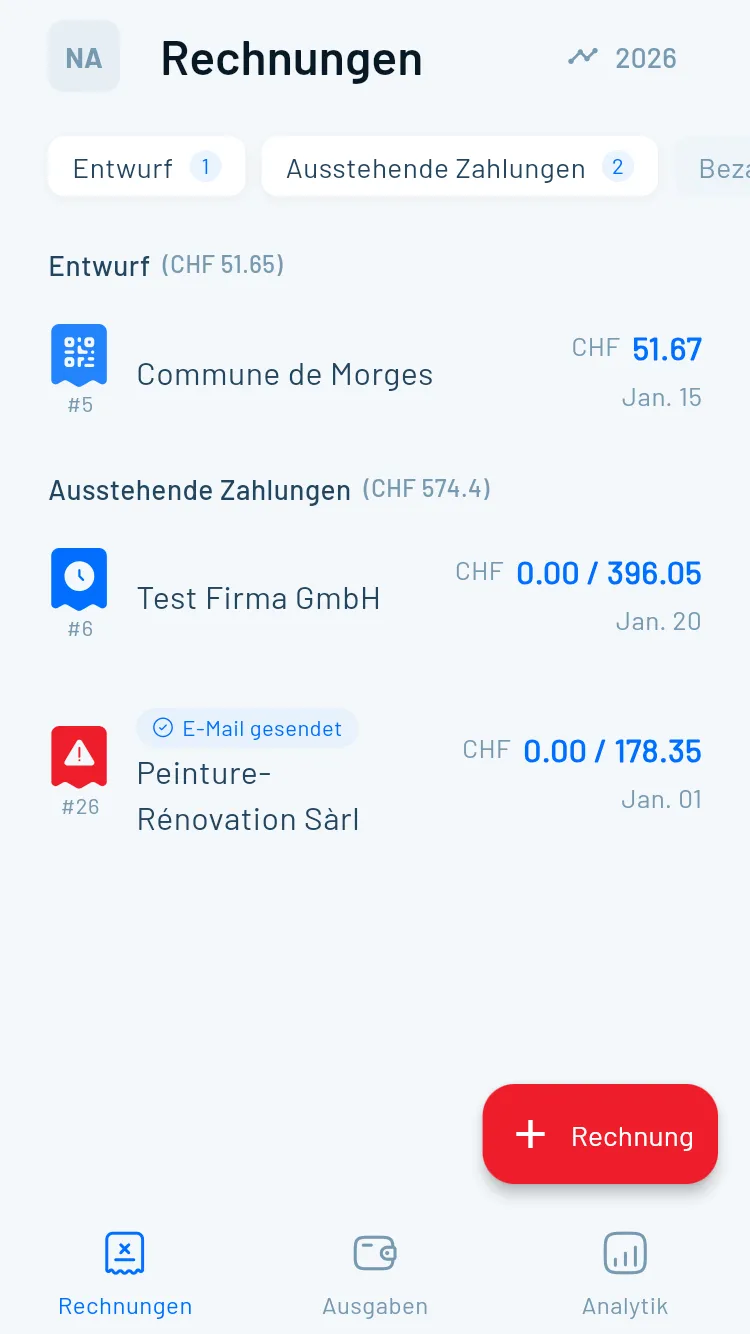
Moderne Schweizer Freelancer brauchen Tools, die Folgendes beherrschen:
- QR-Rechnungen erstellen und verarbeiten (Zahlungsstandard seit 2022)
- Mehrsprachigkeit (Deutsch, Französisch, Italienisch, Englisch)
- Schweizer MWST-Verwaltung inklusive effektiver und Saldosteuersatz-Methode
- Integration mit Schweizer Banken (PostFinance, UBS, ZKB, Raiffeisen, etc.)
- Automatische Berichtserstellung (Erfolgsrechnung, Bilanz, Geldflussrechnung)
- Belegscanning mit KI, das Schweizer Anbieter und MWST erkennt
Magic Heidi erfüllt all diese Anforderungen für CHF 24.90/Monat – speziell für Schweizer Freelancer und KMU entwickelt. Die Plattform handhabt alles von Kundenrechnungen über Spesenerfassung bis zu steuerkonformen Berichten und kategorisiert Transaktionen automatisch und markiert potenzielle Abzüge.
Alternativen wie bexio (siehe bexio Alternative) oder Banana Accounting bedienen ebenfalls den Schweizer Markt, wobei internationale Plattformen möglicherweise Schweiz-spezifische Funktionen wie QR-Rechnungsunterstützung oder korrekte MWST-Satzverwaltung vermissen lassen.
Das Wichtigste: Wähle Software, die manuelle Dateneingabe eliminiert, genaue Berichte automatisch generiert und sauber zu deinem Treuhänder oder der kantonalen Steuersoftware exportiert. Die gesparte Zeit zahlt das Abo mehrfach zurück.
Zuverlässige Finanzberichte pflegen
Etabliere eine Routine, die deine Bücher sauber und deine Berichte das ganze Jahr über korrekt hält.
Monatliches Minimum
Bankkonten abgleichen, Erfolgsrechnung auf Abweichungen prüfen, Debitorenalterung checken und verifizieren, dass Steuerrückstellung ausreicht.
Quartals-Essentials
Alle drei Berichte erstellen, provisorische Steuern berechnen und zahlen, MWST-Abrechnung einreichen falls pflichtig, 90-Tage-Cashflow-Prognose aktualisieren.
Jährliche Anforderungen
Bücher bis 31. Januar abschliessen, Jahresabschluss erstellen, Berichte an Treuhänder übergeben, Steuererklärung bis 31. März einreichen.
Wann du Hilfe holen solltest
Die meisten Freelancer unter CHF 200'000 können selbst verwalten. Darüber hinaus empfiehlt sich ein Treuhänder für Quartalsreviews (CHF 1'500-3'000 jährlich).
Bereit, deine Finanzberichte zu vereinfachen?
Schliess dich Tausenden Schweizer Freelancern an, die ihre Buchhaltung automatisiert und Klarheit über ihre Geschäftsfinanzen gewonnen haben. Für die Schweiz gebaut, für Freelancer entwickelt, die sich lieber auf ihr Handwerk als auf Tabellen konzentrieren.
