Quel est le meilleur logiciel de budget pour la Suisse ?
Pour le budget privé : BudgetCH (gratuit, du Budget-conseil Suisse) ou BlueBudget (import bancaire automatique). Comme pur planificateur de budget avec repères suisses, BudgetCH est le premier choix. Pour les indépendants qui facturent : Magic Heidi, parce que budget, factures, dépenses et TVA se retrouvent dans un seul logiciel. Pour la méthode du budget base zéro : YNAB.
Existe-t-il un logiciel de budget gratuit en français ?
Oui, plusieurs. BudgetCH est entièrement gratuit et disponible en français, allemand et italien. BlueBudget est actuellement utilisable gratuitement, BudgetHub propose un plan gratuit. Magic Heidi est gratuit en permanence jusqu'à 3 factures et 3 dépenses, sans carte de crédit.
Existe-t-il un modèle de budget gratuit pour la Suisse ?
Oui. Sur cette page, vous téléchargez gratuitement un planificateur de budget pour la Suisse en Excel et en PDF, sans inscription. Il est conçu pour les indépendants : professionnel et privé séparés, réserves pour les impôts, l'AVS, la TVA et le pilier 3a calculées automatiquement, et les repères du Budget-conseil Suisse dans un onglet dédié. Pour les familles, les apprentis ou les retraités, le Budget-conseil Suisse publie ses propres modèles de budget.
Ai-je besoin d'un logiciel de budget spécifique en tant qu'indépendant ?
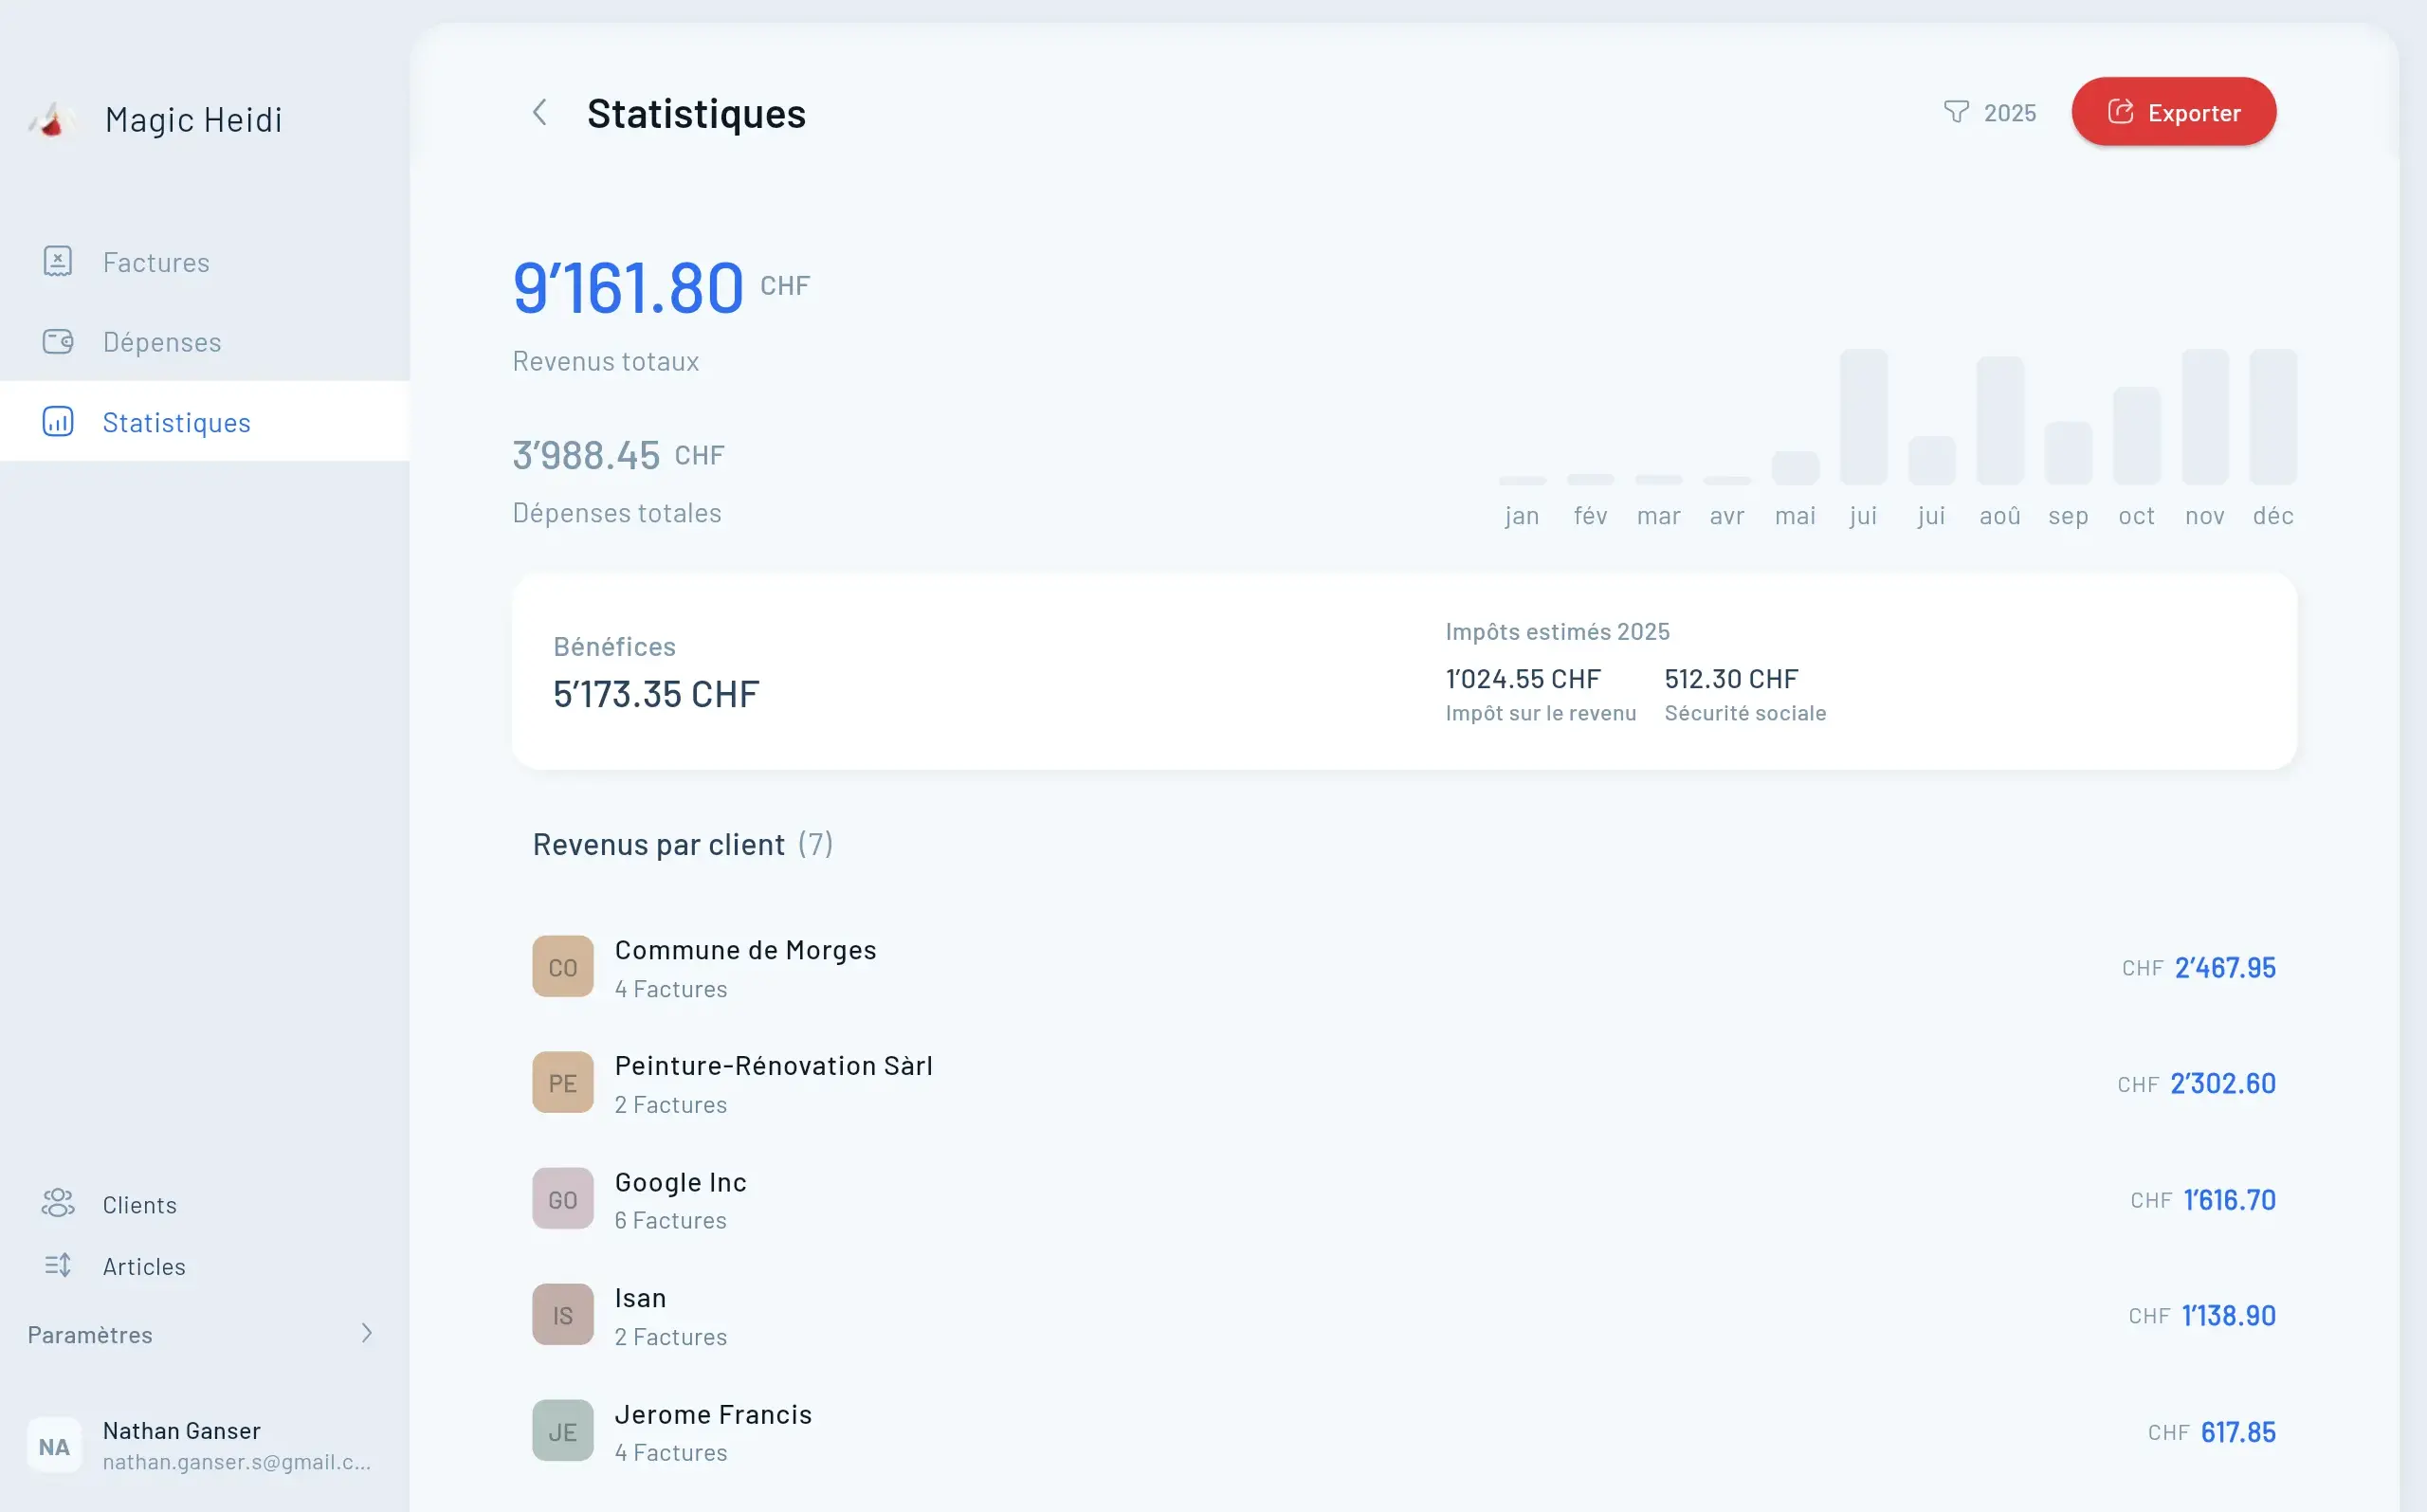
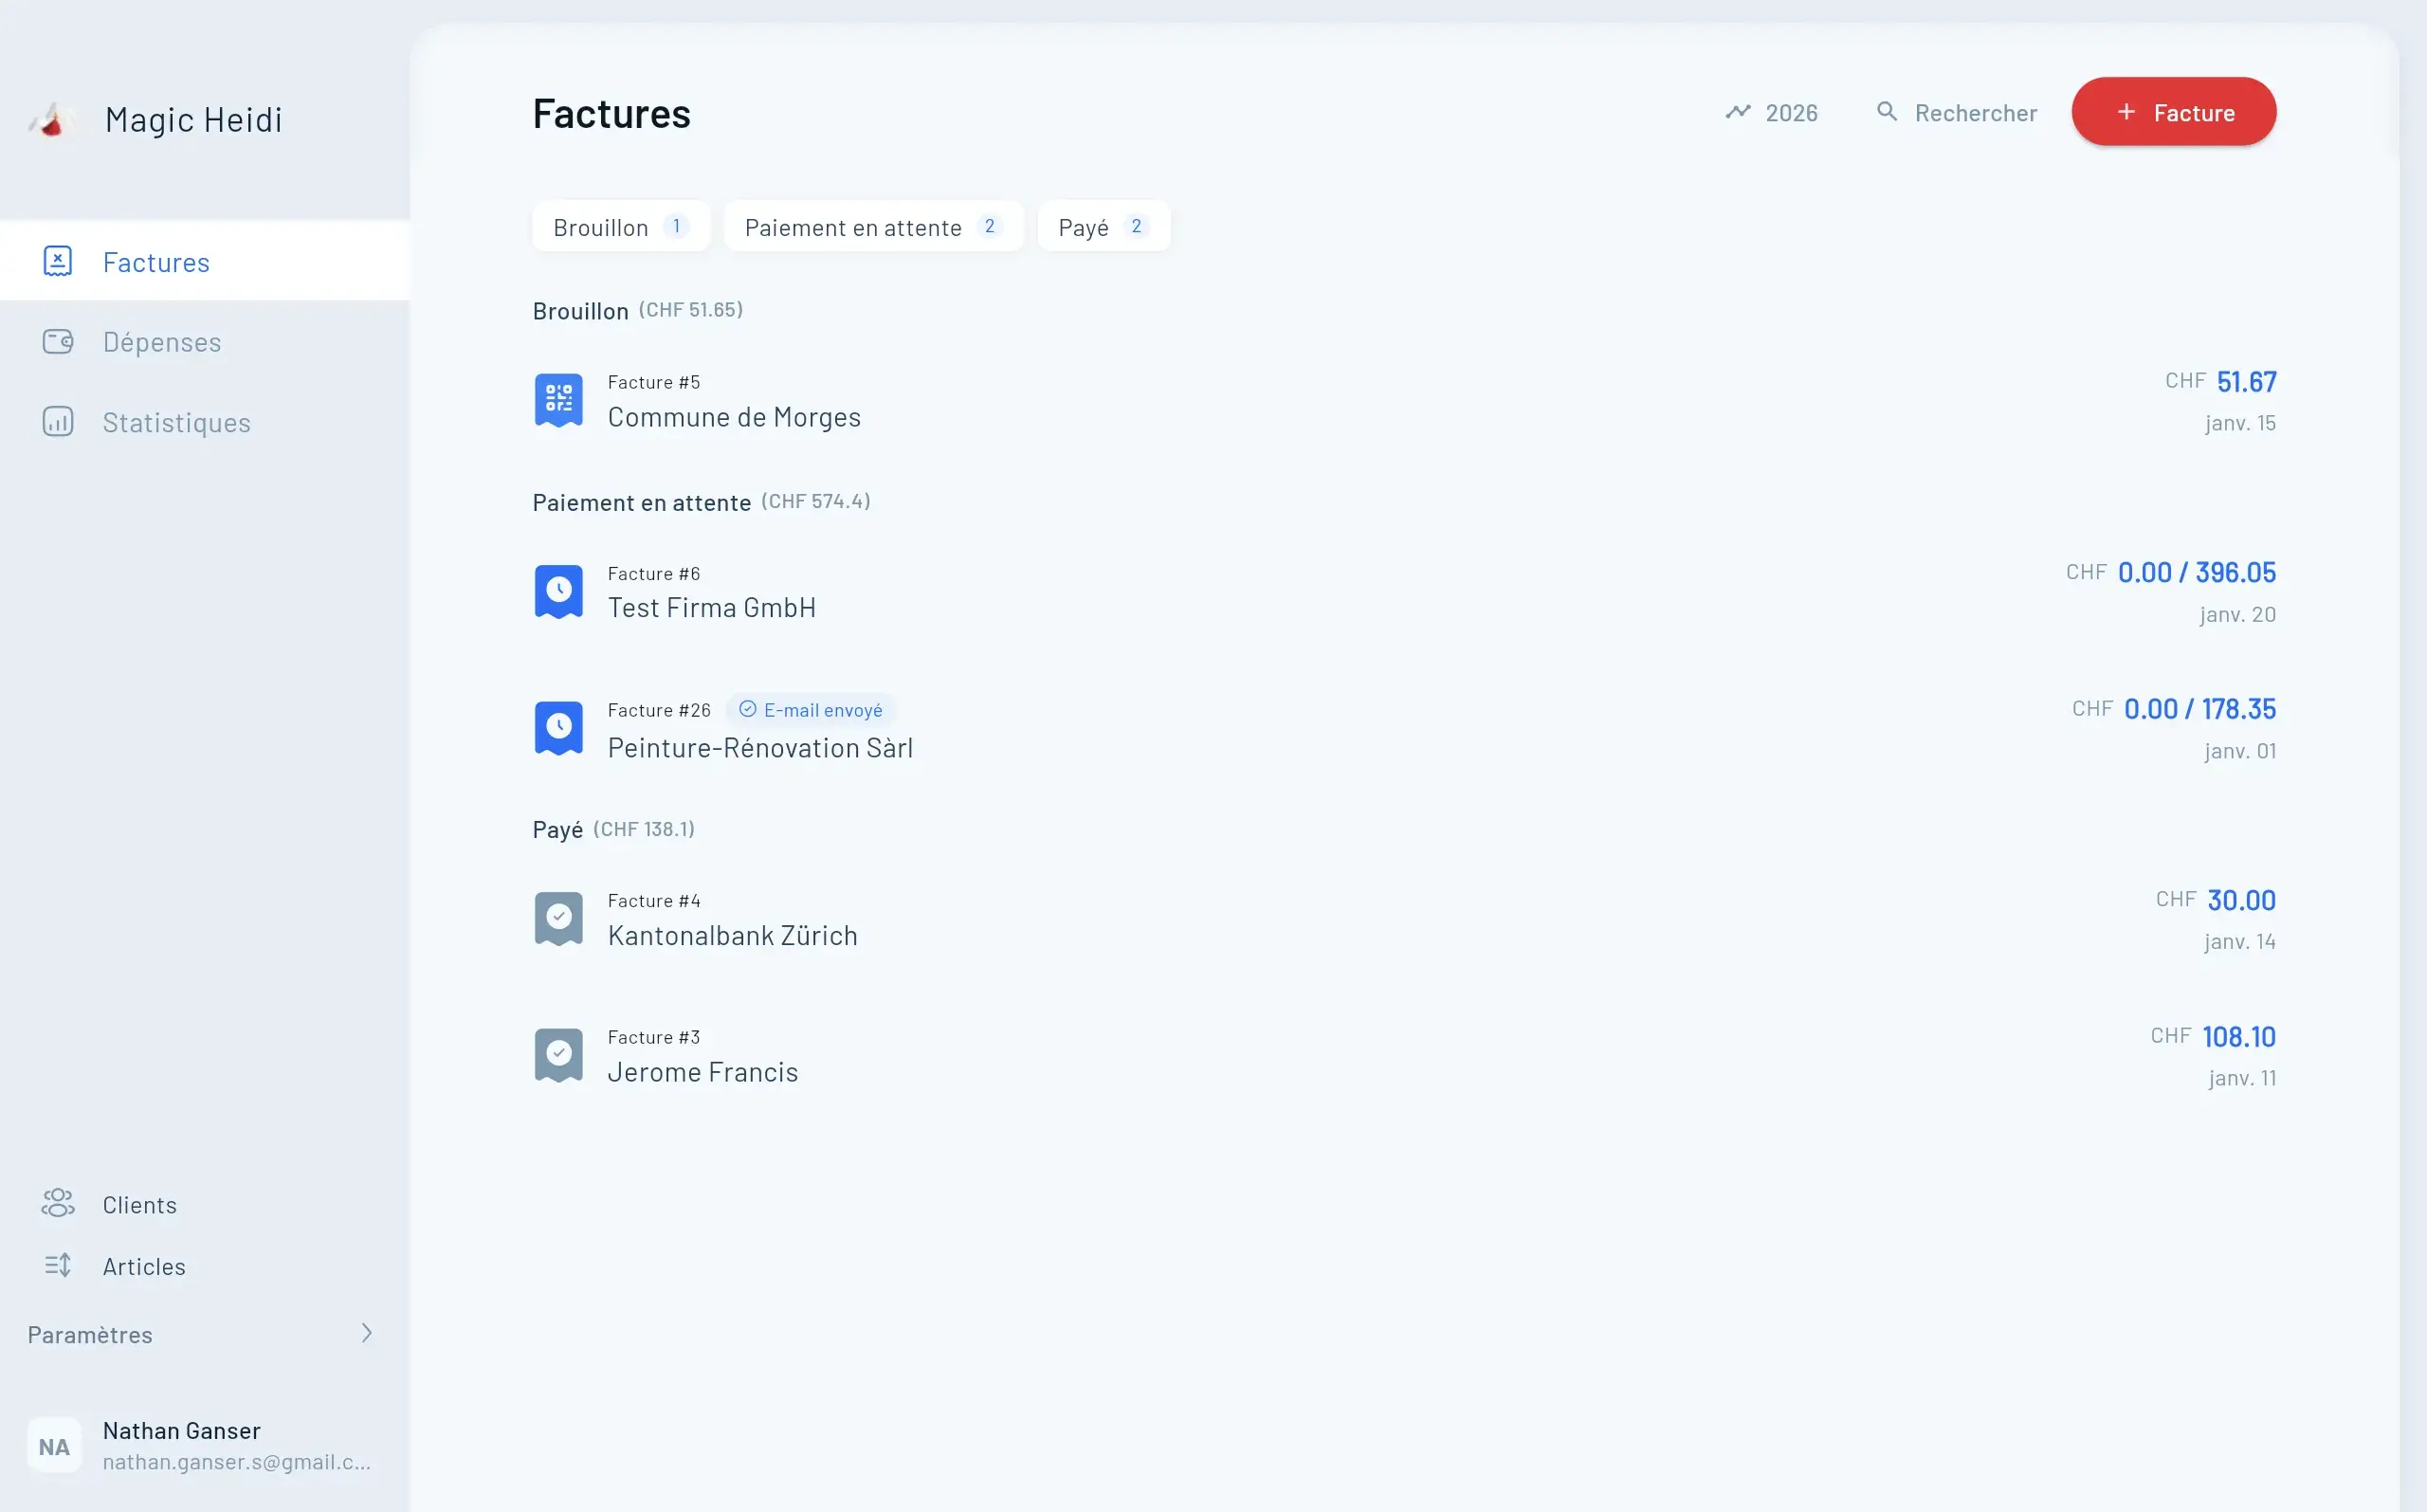
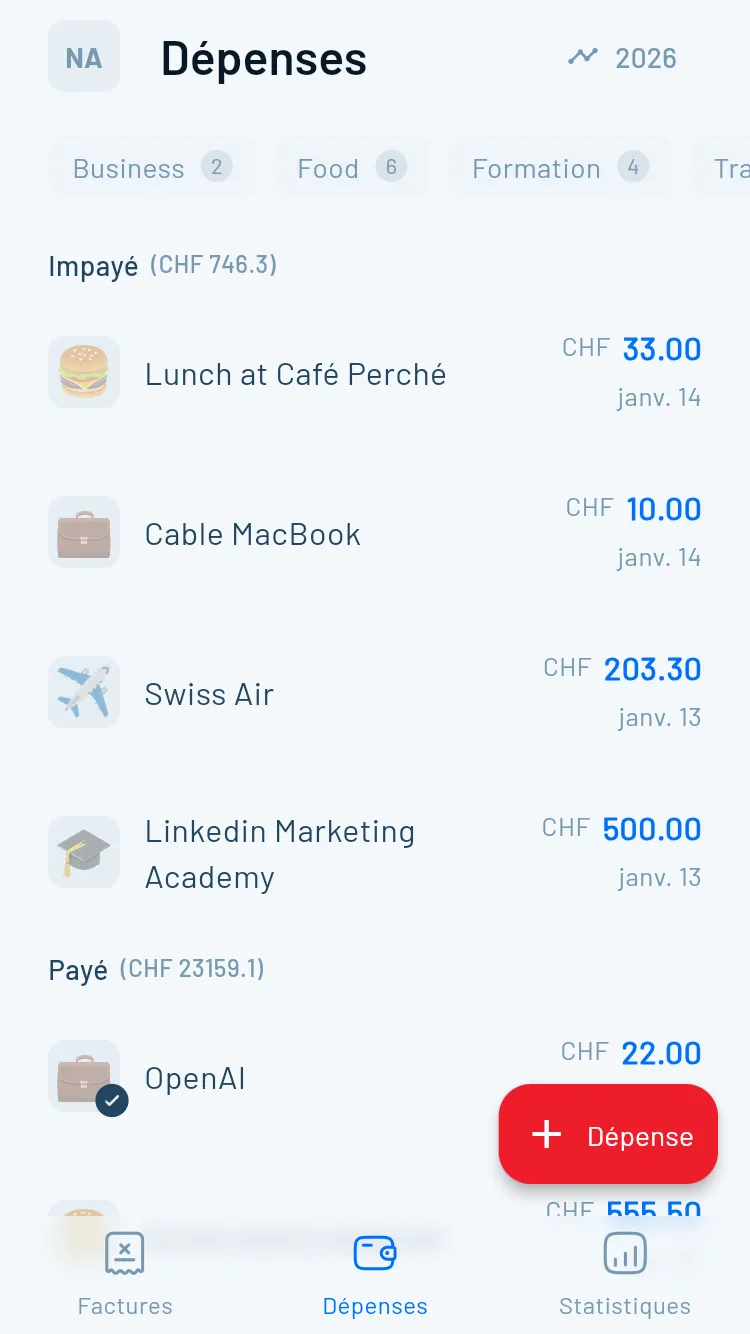
Oui, dès que vous émettez des factures. Les applications budget classiques ne couvrent que le volet dépenses. En tant qu'indépendant, vous avez en plus besoin de factures QR, de justificatifs de dépenses pour la déclaration d'impôts et, dès CHF 100'000 de chiffre d'affaires, du décompte TVA. Magic Heidi réunit tout cela dans une app ; le budget privé se gère séparément à côté.
Puis-je connecter automatiquement les banques suisses ?
En partie. BlueBudget relie plus de 50 banques suisses via bLink, le standard officiel d'open banking de SIX. La plupart des autres apps fonctionnent avec l'import CSV depuis l'e-banking, ce qui marche de manière fiable mais implique une étape manuelle. YNAB n'offre pas de connexion bancaire automatique en Suisse.
Applications budget gratuites ou payantes : que choisir ?
Pour le budget privé, une app gratuite comme BudgetCH suffit généralement. Un abonnement vaut la peine si l'app vous fait gagner un temps ou un argent mesurables : YNAB coûte $109/an et exige de la discipline, mais la récompense par un contrôle total. Pour les indépendants, Magic Heidi Pro (CHF 24.99/mois, facturé annuellement) est vite rentabilisé grâce au temps administratif économisé sur les factures et les justificatifs.
Combien devrais-je épargner en tant qu'indépendant ?
Règle d'or : 20 à 25% de chaque revenu pour les impôts et les cotisations sociales, plus un fonds d'urgence de 3 à 6 mois de dépenses. Dans le pilier 3a, les indépendants sans caisse de pension peuvent verser 20% du revenu net (2026 : max. CHF 36'288), avec caisse de pension CHF 7'258. Les deux sont déductibles fiscalement.
Synchronisation automatique ou saisie manuelle ?
La synchronisation automatique (BlueBudget, Wallet) est confortable et exhaustive, mais suppose une connexion bancaire. La saisie manuelle ou l'import CSV (BudgetCH, BudgetHub, MoneyControl) protège vos données et rend les dépenses plus conscientes. Une approche qui a fait ses preuves : compte professionnel en automatique, compte privé en manuel.
Qu'est-ce que le budget base zéro ?
Avec le budget base zéro (la méthode YNAB), vous donnez une mission à chaque franc avant de le dépenser : CHF 5'000 de revenus signifient CHF 5'000 d'affectations pour le loyer, l'alimentation, les impôts et l'épargne. Pour les indépendants aux revenus irréguliers, c'est précieux : vous savez à tout moment combien d'argent reste réellement disponible une fois toutes les obligations couvertes.
 Magic Heidi