Décompte TVA 2026

Décompte TVA en ligne : décompter la TVA étape par étape (2026)

Depuis le 1er janvier 2025, tu déposes le décompte TVA uniquement en ligne, sur l'ePortail de l'AFC. Tu trouves ici le login, les chiffres, les délais, les coordonnées de paiement et les contacts : environ 30 minutes la première fois, puis 15 à 20 minutes.

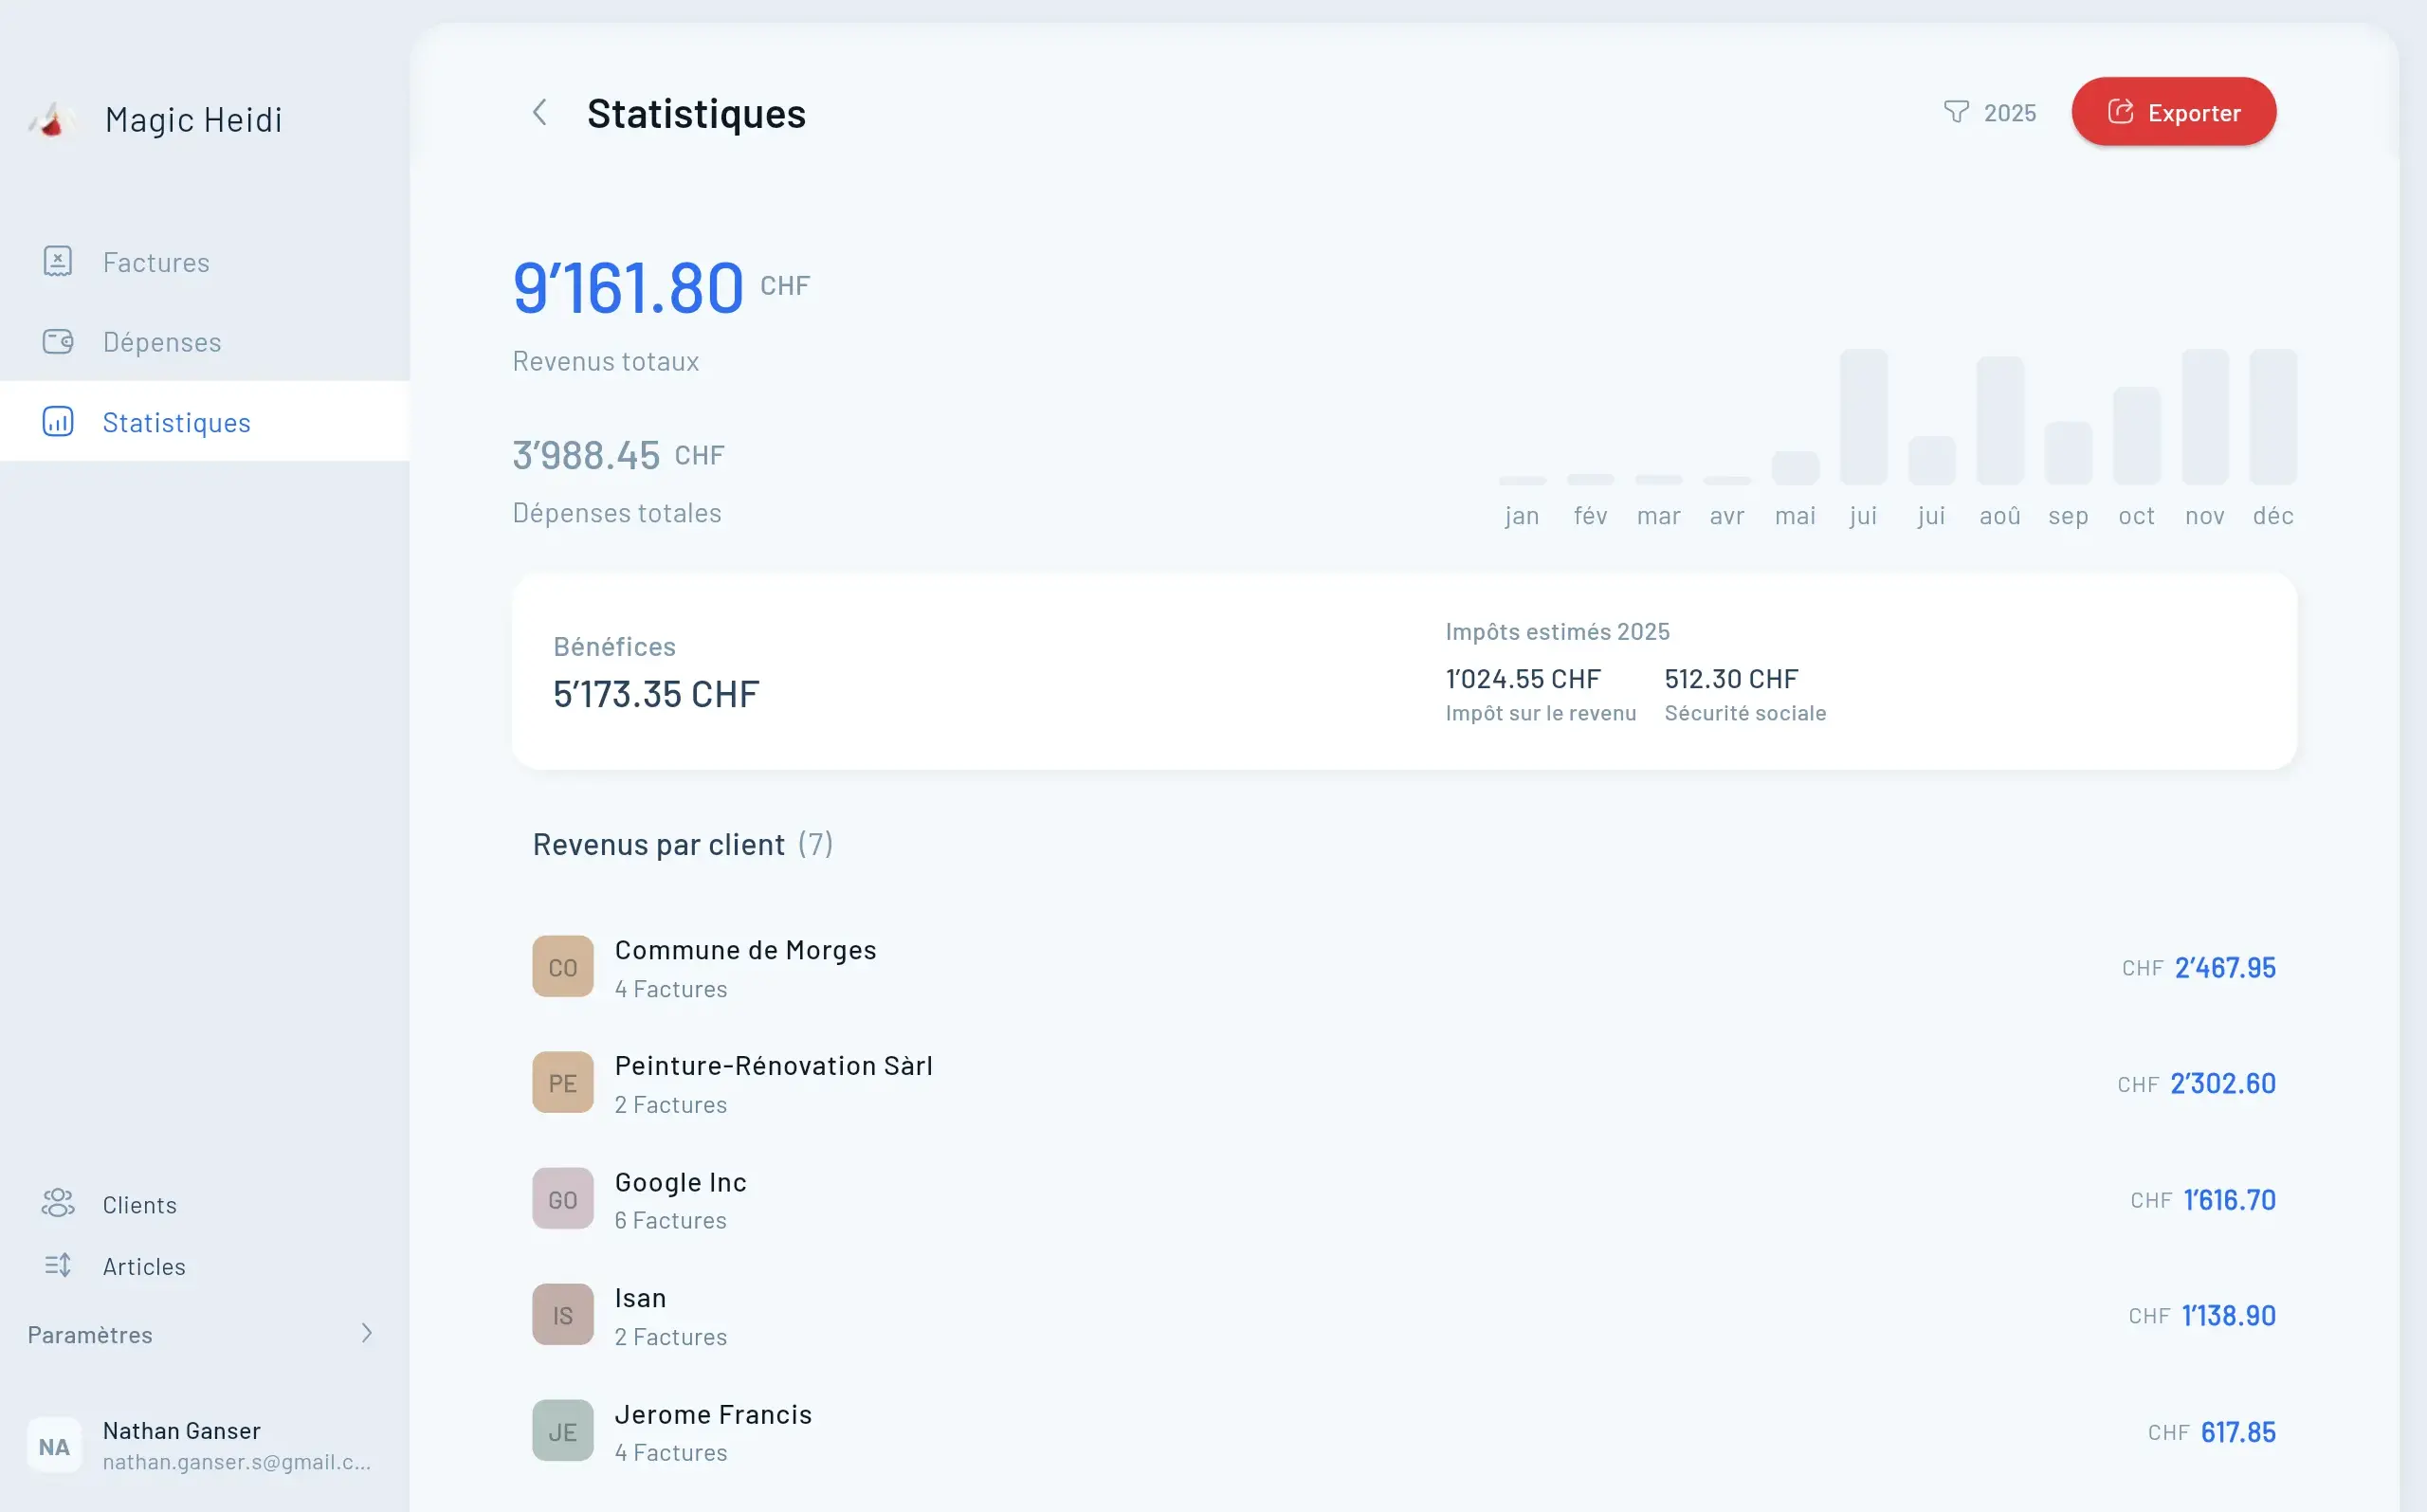
Tableau de bord Analytics Magic Heidi

Comment déposer le décompte TVA en ligne ? Sur l'ePortail de l'AFC : tu te connectes avec AGOV, tu saisis dans le service « Décompte TVA pro » le chiffre d'affaires de la période (et, avec la méthode effective, l'impôt préalable), puis tu transmets le décompte. Méthode effective : chaque trimestre ; taux de la dette fiscale nette (TDFN) : chaque semestre, toujours dans les 60 jours après la fin de la période. Le paiement est dû dans le même délai.

En bref

  • Portail : ePortail de l'AFC, connexion avec AGOV (obligatoire depuis le 31 octobre 2026), service « Décompte TVA pro ».
  • Prochain délai : T3 2026 (juillet–septembre, méthode effective) : 60 jours après le 30 septembre, soit le 29 novembre 2026. C'est un dimanche : dépose de préférence d'ici au vendredi 27 novembre. Ensuite : T4 2026 et 2e semestre 2026 le 1er mars 2027.
  • Paiement : PostFinance, IBAN CH60 0900 0000 3000 0037 5, BIC POFICHBEXXX, communication : ton numéro TVA et le motif du paiement.
  • Plus de temps : demande la prolongation du délai gratuitement et uniquement en ligne, avant l'échéance.
  • Aide : questions techniques (ePortail, AGOV) : service desk de l'AFC +41 58 461 61 11. Questions sur le fond : formulaire de contact TVA ou téléphone de ton équipe régionale.

Cette page traite uniquement du décompte. Taux, seuil d'assujettissement (CHF 100'000) et inscription : voir Taux de TVA en Suisse et Inscription à la TVA. Le 29 novembre 2026, la Suisse vote sur la hausse du taux normal de 8,1 % à 8,5 % ; en cas de oui, il s'appliquerait au plus tôt dès 2028. Pour tes décomptes 2026 et 2027, rien ne change.

Services de l'ePortail

Depuis mai 2026, il ne reste qu'un service

Jusqu'au printemps 2026, l'AFC proposait deux façons de déposer le décompte TVA. Aujourd'hui, il n'en reste qu'une.

Décompte TVA pro

Le service complet de l'ePortail : brouillons enregistrables, accès pour plusieurs personnes et pour ta fiduciaire, rappels par e-mail ou SMS. Depuis le 11 mai 2026, c'est la seule façon de déposer le décompte.

Décompte TVA easy

Dépôt simplifié avec un code de décompte, sans compte. Supprimé pour des raisons de sécurité : les codes étaient valables jusqu'au 8 mai 2026.

Configurer l'accès : AGOV et « Décompte TVA pro »

Inscription unique : dans l'ePortail, choisis le service « myESTV », connecte-toi avec AGOV, recherche ton entreprise, confirme l'adresse du siège et choisis les services de l'AFC dont tu as besoin. Le code d'activation est toujours envoyé à l'adresse du siège de l'entreprise ; prévois donc quelques jours. Sans cette inscription, tu ne peux pas déposer de décompte, et l'AFC peut t'estimer d'office et t'infliger une amende.

Tu utilisais « easy » jusqu'ici ? L'AFC explique le passage à « pro » dans un guide pas à pas (PDF, en allemand) et sur la page Décompter la TVA en ligne.

AGOV au lieu de CH-LOGIN :

  • Depuis le 31 octobre 2026, l'inscription et la connexion à l'ePortail passent uniquement par AGOV.
  • CH-LOGIN sera vraisemblablement désactivé fin 2027.
  • Tu peux relier un compte CH-LOGIN existant à AGOV. Aide : AGOV-Hilfe / aide AGOV.

Configure l'accès dès que tu as ton numéro TVA, pas la veille de l'échéance.

Attention au phishing : les e-mails de l'AFC proviennent uniquement d'adresses en @admin.ch (ou d'un sous-domaine). Dans tout autre e-mail, ne clique sur aucun lien et ne saisis aucun identifiant.

À préparer avant de commencer

  • le chiffre d'affaires de la période, ventilé par taux de TVA (8,1 %, 2,6 %, 3,8 %) et entre Suisse et étranger
  • avec la méthode effective : tous les justificatifs avec TVA indiquée (pour l'impôt préalable)
  • les factures de fournisseurs étrangers sans TVA suisse (pour l'impôt sur les acquisitions, voir plus bas)
  • ton numéro TVA (CHE-xxx.xxx.xxx) et ton login AGOV
Guide du portail AFC

Déclarer ta TVA en ligne en 7 étapes

Du login au paiement. Environ 30 minutes la première fois, puis 15 à 20 minutes par période.

Étape 1 : connexion au portail AFC

Connexion à l'ePortail avec AGOV. La première fois, garde sous la main le numéro IDE de ton entreprise (CHE-xxx.xxx.xxx).

Étape 2 : choisir la période de décompte

Trimestre (méthode effective) ou semestre (TDFN). La période échue apparaît en premier.

Étape 3 : saisir le chiffre d'affaires

Totaux de la période par taux : 8,1 %, 2,6 %, 3,8 %. Les prestations à l'étranger vont dans les chiffres de déduction séparés.

Étape 4 : déclarer l'impôt préalable

Uniquement avec la méthode effective : chiffre 400 (charges de matériel et de services) et chiffre 405 (investissements et autres charges d'exploitation).

Étape 5 : contrôle de plausibilité

Lis les avertissements jaunes et rouges au lieu de cliquer sans regarder. Tu t'évites des demandes de l'AFC.

Étape 6 : envoyer et payer

Enregistre la confirmation PDF. Vire le montant du chiffre 500 dans les mêmes 60 jours : PostFinance, IBAN CH60 0900 0000 3000 0037 5, communication : numéro TVA et motif du paiement.

Étape 7 : corriger si besoin

Une erreur dans un décompte déjà déposé se corrige avec un décompte rectificatif dans le portail.

Payer : compte et communication

Vire le montant du chiffre 500 dans les 60 jours après la fin de la période, sur le compte de l'AFC :

BanquePostFinance, Berne
IBANCH60 0900 0000 3000 0037 5
BICPOFICHBEXXX
Communicationnuméro TVA et motif du paiement, p. ex. « CHE-123.456.789 TVA T3 2026 »

Un avoir (chiffre 510) t'est remboursé par l'AFC. L'intérêt moratoire (4 % en 2026) court automatiquement dès l'échéance, sans rappel. Si tu demandes une prolongation du délai, paie quand même le montant estimé à temps.

Source : AFC – Prolongation du délai et paiement.

Notes pratiques pour le dépôt

Tu ne téléverses pas les factures une à une : le portail veut seulement les totaux de la période. Tu n'envoies des annexes que si l'AFC les demande expressément. Les factures et justificatifs se conservent toutefois dix ans.

Lors du contrôle de plausibilité, le portail marque en rouge ou en jaune les valeurs inhabituelles. Les avertissements les plus fréquents : impôt préalable supérieur à la TVA due, gros écart avec la période précédente, champs obligatoires vides.

Si tu remarques une erreur après l'envoi, dépose un décompte rectificatif dans « Décompte TVA pro ». Mieux vaut corriger tôt : si l'écart subsiste jusqu'à la concordance annuelle, des intérêts moratoires peuvent être dus.

Après la clôture de l'exercice vient la concordance annuelle : tu compares les décomptes déposés avec tes comptes annuels ; selon la loi, tu déclares les corrections au plus tard dans le décompte de la période dans laquelle tombe le 180e jour après la fin de l'exercice. Après 240 jours, l'AFC considère l'année comme finalisée. Si tu ne trouves aucune erreur, tu n'envoies rien. Notre guide de la concordance annuelle TVA explique comment procéder.

Remplir le décompte TVA : les chiffres importants

En tant qu'indépendant·e, tu n'as en général besoin que d'une poignée de chiffres :

  • Chiffre 200 – chiffre d'affaires : total des contre-prestations convenues ou reçues de la période, y compris les prestations exonérées. Les déductions se déclarent aux chiffres 220 à 280, par exemple les exportations exonérées (220) ou les prestations dont le lieu se situe à l'étranger (221).
  • Chiffres 302 / 312 / 342 – impôt : chiffre d'affaires imposable à 8,1 % (302), 2,6 % (312) et 3,8 % (342). Pour un prestataire de services, tout atterrit presque toujours au chiffre 302 ; le portail calcule l'impôt.
  • Chiffre 383 – impôt sur les acquisitions : les services que tu achètes à des fournisseurs à l'étranger non inscrits à la TVA suisse (p. ex. abonnements logiciels, publicité, freelances à l'étranger). Tu les déclares au taux suisse. Avec la méthode effective, tu déduis le même montant au chiffre 400 comme impôt préalable, dans la mesure où tu utilises le service pour ton activité. Plus de détails : Impôt sur les acquisitions en Suisse.
  • Chiffres 400 / 405 – impôt préalable (méthode effective uniquement) : 400 pour les charges de matériel et de services, 405 pour les investissements et autres charges d'exploitation (ordinateur, mobilier de bureau).
  • Chiffre 500 / 510 – résultat : le montant à payer (500) ou ton avoir (510).

Avec le taux de la dette fiscale nette, tu inscris au chiffre 200 le chiffre d'affaires total TVA comprise, puis le même chiffre d'affaires au chiffre 322 ou 332, avec le TDFN accordé. Pas d'impôt préalable : le taux forfaitaire en tient compte. L'impôt sur les acquisitions reste dû, sans déduction. Ton taux figure dans la décision de l'AFC ; la liste par branche se trouve sur la page Taux de la dette fiscale nette et taux forfaitaires. Pour aller plus loin : méthode des taux de la dette fiscale nette. Sur tes factures, tu indiques tout de même les taux normaux.

Exemple chiffré (méthode effective) : Marco, consultant IT fictif de Zoug, réalise CHF 30'000 de chiffre d'affaires hors TVA au trimestre, entièrement au taux normal – TVA due : CHF 2'430. Le même trimestre, il a acheté un ordinateur portable et des abonnements logiciels, soit CHF 180 d'impôt préalable. Il inscrit 30'000 aux chiffres 200 et 302, 180 aux chiffres d'impôt préalable, et vire CHF 2'250.

Le plus long n'est pas l'ePortail, mais de rassembler les chiffres. Dans Magic Heidi, tu vois pour chaque période le chiffre d'affaires, la TVA, l'impôt préalable et le montant pour l'ePortail, avec export Excel ; tu reportes toi-même les chiffres dans l'ePortail.

Calculateur TVA

Passer du HT au TTC en un clic

Ajouter ou déduire la TVA d'un montant – 8,1 %, 3,8 %, 2,6 %.

CHF
Taux TVA
Montant HT
CHF 0.00
VAT (8.1%)
CHF 0.00
Montant TTC
CHF 0.00

Méthode effective ou TDFN : à quelle fréquence tu décomptes

La fréquence dépend de la méthode choisie lors de l'inscription à la TVA :

Méthode effectiveTaux de la dette fiscale nette
PrincipeTVA sur le chiffre d'affaires moins impôt préalable sur les dépensesTaux forfaitaire par branche sur le chiffre d'affaires brut
DécompteTrimestriel (4× par an)Semestriel (2× par an)
Délai60 jours après la fin du trimestre60 jours après la fin du semestre
Déduction de l'impôt préalableOui, sur justificatifsNon – intégrée forfaitairement dans le taux

Plus tu achètes et investis, plus la méthode effective est intéressante. Pour un rédacteur ou une consultante avec presque aucune charge, le TDFN revient souvent moins cher. Calcule tes douze derniers mois avec les deux méthodes. Un changement est possible, mais seulement après trois ans pour la méthode effective et après un an pour le TDFN.

Décompte mensuel

Utile si tu paies régulièrement plus d'impôt préalable que tu n'encaisses de TVA (p. ex. gros frais de matériel ou d'équipement) : tu récupères ton avoir plus vite. Tu le demandes dans le portail de l'AFC sous « Nouvelles opérations » (Adapter les modalités de décompte).

Décompte annuel (depuis 2025)

Depuis le 1er janvier 2025, tu peux demander à décompter une fois par an si :

  • ton chiffre d'affaires annuel ne dépasse pas CHF 5'005'000,
  • tes décomptes des trois dernières années ont été déposés et payés dans les délais,
  • tu fais la demande dans l'ePortail dans les 60 jours suivant le début de la période fiscale, donc d'ici fin février (nouveaux assujettis : dans les 60 jours après réception du numéro TVA).

En cours d'année, tu verses des acomptes fixés par l'AFC : trois avec la méthode effective (30 mai, 30 août, 30 novembre), un seul avec le TDFN (30 août). Les montants apparaissent dans l'ePortail dès avril et peuvent être adaptés jusqu'à dix jours avant l'échéance. Le décompte annuel se dépose et se paie d'ici fin février de l'année suivante. Détails : AFC – Décompte annuel.

Calendrier des délais

Les prochains délais TVA

Déposer et payer dans les 60 jours après la fin de la période. Si le dernier jour tombe un week-end, dépose de préférence le vendredi qui précède.

T3 2026 : juil.–sept. (effective)

Échéance le 29 novembre 2026 (dimanche)

T4 2026 : oct.–déc. (effective)

Échéance le 1er mars 2027 (lundi) – suivie de la concordance annuelle

2e semestre 2026 : juil.–déc. (TDFN)

Échéance le 1er mars 2027 (lundi)

T1 2027 : janv.–mars (effective)

Échéance le 30 mai 2027 (dimanche)

T2 2027 : avr.–juin (effective)

Échéance le 29 août 2027 (dimanche)

1er semestre 2027 : janv.–juin (TDFN)

Échéance le 29 août 2027 (dimanche)

Décompte TVA en retard ? Prolongation du délai, intérêt moratoire et estimation par l'AFC

En bref : le délai TVA est de 60 jours après la fin de la période de décompte, pour le décompte comme pour le paiement. Tu obtiens plus de temps gratuitement avec une prolongation du délai dans le portail de l'AFC, et le délai de paiement peut y être prolongé de trois mois. L'intérêt moratoire de 4 % par an (taux depuis 2026) court toutefois dès l'échéance jusqu'au paiement, même si tu as le droit de déposer le décompte plus tard. Si tu ne déposes rien malgré un rappel, l'AFC estime ta TVA selon son appréciation, engage une poursuite contre toi et peut t'infliger une amende.

Délai TVA pour le T4 et le 2e semestre 2026

Le décompte et le paiement doivent parvenir à l'AFC dans les 60 jours qui suivent la fin de la période de décompte (art. 71 et art. 86 LTVA). Pour la fin de l'année 2026, cela donne :

Comment tu décomptesPériode60e jour
Méthode effective, trimestrielleT4 2026 (oct.–déc.)Lundi 1er mars 2027
TDFN, semestriel2e semestre 2026 (juil.–déc.)Lundi 1er mars 2027
Décompte annuel (méthode effective ou TDFN)Période fiscale 2026Décompte annuel et paiement du solde fin février 2027

Pour le décompte annuel, l'AFC indique que le décompte doit être remis et payé « avant la fin février de l'année suivante » (le 28 février 2027 est un dimanche). Dans les trois cas, dépose donc d'ici au vendredi 26 février 2027 : tu n'as alors pas à te soucier de la date exacte. Avec le TDFN, tu décomptes deux fois par an (art. 35 LTVA) : le 1er semestre 2027 est dû le 29 août 2027.

Demander une prolongation du délai TVA dans l'ePortail

  1. Connecte-toi au portail de l'AFC (AGOV) et ouvre « Décompte TVA pro ».
  2. Demande la prolongation directement depuis l'aperçu. Pour plusieurs décomptes et plusieurs entreprises à la fois (par exemple en tant que fiduciaire), il existe des demandes groupées de prolongation.
  3. Fais la demande avant la fin des 60 jours. N'attends pas le dernier jour.
  4. Vire quand même le montant estimé dans les délais. Sans le PDF du décompte, utilise l'adresse de paiement de l'AFC : PostFinance, IBAN CH60 0900 0000 3000 0037 5, communication : numéro TVA et motif du paiement. Une fois le décompte déposé, les données de paiement figurent sur son PDF.

Combien de temps tu obtiens :

  • Délai de remise (décompte) : gratuit et uniquement via le portail. Une demande par lettre ou par e-mail ne compte pas : l'AFC impose la procédure électronique (art. 123 OTVA) et ne peut pas approuver les autres demandes. L'AFC ne publie pas la durée de la prolongation.
  • Délai de paiement : en ligne dans le même service, de trois mois après l'échéance. Au-delà de trois mois, il faut une demande motivée à la Division Encaissement & Données des partenaires de l'AFC (formulaire de contact ou poste). Si le paiement entraîne des difficultés financières importantes, tu peux demander un paiement échelonné via le formulaire en ligne ; l'AFC décide au cas par cas.

Important : l'AFC calcule l'intérêt moratoire de la date d'échéance (en règle générale le 60e jour) jusqu'à la réception du paiement. Une prolongation du délai de remise du décompte ne repousse pas le délai de paiement. Selon l'AFC, les délais de paiement sont eux aussi prolongés « de trois mois après leur échéance » ; pars donc du principe que l'intérêt court quand même dès le 60e jour. Sources : AFC – Prolongation du délai, AFC – Payer la TVA.

Intérêt moratoire TVA 2026 : 4 %

  • Taux : 4 % par an depuis le 1er janvier 2026 (2025 : 4,5 %). Le DFF fixe le taux par année civile dans l'ordonnance du DFF sur les taux d'intérêt.
  • À partir de quand : de la date d'échéance (en règle générale 60 jours après la fin de la période) jusqu'à la réception du paiement, automatiquement et sans rappel (art. 87, al. 1, LTVA).
  • Moins de CHF 100 : si l'intérêt est inférieur à CHF 100, l'AFC ne le perçoit pas (art. 3, al. 1, de l'ordonnance du DFF sur les taux d'intérêt). Cela ne vaut pas pour les intérêts sur des créances déjà en poursuite.
  • Calcul : selon la méthode commerciale (30/360), telle que l'AFC la décrit pour la concordance annuelle.

Exemple chiffré : si tu paies CHF 3'000 de TVA avec 30 jours de retard, l'intérêt est de CHF 10, donc sous le seuil. Avec CHF 12'000 et 90 jours de retard, il atteint CHF 120 (12'000 × 4 % × 90/360), et ceux-là, tu les paies.

Décompte déposé en retard ou pas du tout : ce qui se passe

  1. Après le 60e jour : l'intérêt moratoire court sur le montant impayé dès la date d'échéance.
  2. Rappel : l'AFC t'envoie un rappel avant d'engager une poursuite (art. 86, al. 2, LTVA).
  3. Estimation et poursuite : en l'absence de décompte, l'AFC fixe provisoirement le montant dû en procédant à une estimation dans les limites de son pouvoir d'appréciation, et engage une poursuite pour ce montant (art. 86, al. 2). Si tu fais opposition, l'AFC statue elle-même par une décision, avec 10 jours pour une réclamation (art. 86, al. 3 et 4). Si tu es inscrit·e au registre du commerce, la poursuite est continuée par voie de faillite depuis 2025.
  4. Amende : qui ne remet pas son décompte dans les délais malgré un rappel peut être puni d'une amende, même par négligence (art. 98, let. b, LTVA).

L'estimation dans les limites du pouvoir d'appréciation au sens strict (art. 79 LTVA) concerne ta comptabilité : si les pièces manquent, sont incomplètes ou si les chiffres ne correspondent manifestement pas à la réalité, l'AFC estime l'impôt, par exemple lors d'un contrôle TVA, et te le communique par une notification d'estimation.

Ce que tu peux faire : dépose le vrai décompte le plus vite possible et paie. L'estimation provisoire ne remplace pas la fixation définitive de l'impôt (art. 86, al. 7). Si tu ne fais rien, le montant estimé devient ta créance fiscale à l'expiration du délai de prescription du droit de taxation, en règle générale cinq ans après la fin de la période fiscale (art. 42 LTVA).

Corriger une erreur après coup : décompte rectificatif et concordance annuelle

  • En cours d'année : une erreur dans un seul décompte trimestriel ou semestriel se corrige avec un décompte rectificatif pour cette période, en ligne dans l'ePortail depuis 2025.
  • Après la clôture de l'exercice : les erreurs que tu découvres à la clôture se déclarent avec la concordance annuelle (correction selon l'art. 72, al. 1, LTVA), uniquement avec les différences. Selon la loi, au plus tard dans le décompte de la période dans laquelle tombe le 180e jour après la fin de l'exercice. Après 240 jours sans correction, l'AFC considère l'année comme finalisée ; pour l'exercice 2026 (année civile), c'est le 28 août 2027. Guide : concordance annuelle TVA.
  • Années antérieures : tu dois corriger les erreurs constatées tant que la période fiscale n'est ni entrée en force ni prescrite (art. 72, al. 2). Une telle correction vaut dénonciation spontanée (art. 102, al. 4, LTVA).
  • Intérêt : sur l'impôt que tu ne déclares qu'avec la concordance annuelle, l'intérêt moratoire court dès l'échéance de la période fiscale (en règle générale fin février de l'année suivante) jusqu'au paiement, là aussi seulement à partir de CHF 100.

Plutôt qu'une prolongation : des chiffres déjà prêts

Le plus souvent, ce n'est pas le temps pour l'ePortail qui manque, mais les totaux de la période. Magic Heidi additionne en continu la TVA de ta période à partir de tes factures et de tes justificatifs, pour la méthode effective ou le TDFN. Les chiffres du formulaire sont ainsi prêts : tu les reportes dans l'ePortail et tu déposes sans demander de prolongation.

Check-list avant le 1er mars 2027

  • Le login AGOV et l'accès à « Décompte TVA pro » fonctionnent (le code d'activation est toujours envoyé à l'adresse du siège de l'entreprise)
  • Toutes les factures jusqu'au 31 décembre 2026 saisies, tous les justificatifs avec TVA disponibles
  • Totaux de la période prêts : chiffre d'affaires, impôt par taux, impôt préalable ou TDFN
  • Décompte déposé d'ici au vendredi 26 février 2027, confirmation PDF enregistrée
  • Montant viré avec les données de paiement du PDF du décompte (ou IBAN CH60 0900 0000 3000 0037 5, communication : numéro TVA et motif du paiement)
  • Si ça devient serré : prolongation demandée dans le portail avant l'échéance, et montant estimé payé quand même (l'intérêt court dès le 60e jour)
  • Erreurs des périodes précédentes notées pour un décompte rectificatif ou la concordance annuelle
Impôt préalable

L'impôt préalable que tu peux déduire

Avec la méthode effective, tu ne déduis que la TVA réellement indiquée sur une facture.

Entièrement déductible

Ce qui donne droit à la déduction complète

Quand la dépense est purement professionnelle et que la facture indique la TVA :

  • Équipement et mobilier de bureau
  • Logiciels et outils numériques
  • Services professionnels (comptabilité, droit, web design)
  • Marketing et publicité
  • Repas d'affaires, s'ils sont justifiés professionnellement
  • Espace de coworking avec TVA indiquée
  • Formations et cours, si la facture indique la TVA
Liste des dépenses Magic Heidi
Partiellement déductible

Usage mixte et documentation

Tu ne déduis que la part professionnelle et tu dois la documenter :

  • Téléphone et abonnement (part professionnelle uniquement)
  • Ordinateur et appareils que tu utilises aussi à titre privé
  • Frais de véhicule (en cas d'usage privé)
  • Bureau à domicile (au prorata de l'usage professionnel)
Facturation mobile Magic Heidi

Ce qu'une facture doit contenir pour la déduction de l'impôt préalable

  • nom, lieu et numéro TVA du fournisseur
  • ton nom ou le nom de ton entreprise et le lieu
  • date ou période de la prestation (un numéro de facture n'est pas obligatoire, mais recommandé)
  • description des biens ou des services
  • montant, taux de TVA et montant de la TVA

En plus : les quittances pour les petits achats, les relevés bancaires comme preuve de paiement et, pour les postes à usage mixte, une note sur la part professionnelle.

Exemple d'usage mixte : Léa, photographe fictive de Lausanne, achète un iPhone CHF 1'200 TVA comprise. Ce prix contient CHF 89.92 de TVA. Elle l'utilise à 60 % pour son activité et ne peut donc déduire que 60 % comme impôt préalable, soit CHF 53.95. Qui déduit 100 % rembourse la différence lors d'un contrôle, plus l'intérêt moratoire.

Erreurs TVA courantes qui coûtent des milliers de francs

Ces erreurs reviennent dans presque chaque contrôle TVA.

⏰

Inscription tardive

Qui s'inscrit trop tard doit la TVA rétroactivement sur toutes ses factures, alors qu'il ne l'a jamais facturée à ses clients.
💳

Mauvais taux de TVA

De mauvais taux donnent des factures clients fausses et des corrections à chaque décompte.
📄

Factures non conformes

S'il manque des mentions obligatoires, tes clients ne peuvent pas déduire l'impôt préalable.
🛒

Déduire des dépenses privées

Les contrôles repèrent ces déductions. Tu rembourses la TVA déduite à tort, plus les intérêts.
📅

Manquer les délais

L'intérêt moratoire (4 % en 2026) court dès l'échéance. Des retards répétés peuvent entraîner une amende.
🌍

Oublier l'impôt sur les acquisitions

Abonnements logiciels et publicité de fournisseurs étrangers sans TVA suisse vont au chiffre 383.

Clients et fournisseurs à l'étranger

Services à des entreprises à l'étranger (B2B) : pas de TVA suisse ; le client décompte l'impôt dans son pays (autoliquidation). Pour les clients de l'UE, vérifie le numéro TVA via le système VIES. Tu déclares quand même le chiffre d'affaires au chiffre 200 et tu le déduis au chiffre 221.

Services à des particuliers : en Suisse, tu factures la TVA suisse (le plus souvent 8,1 %), sauf pour les prestations exclues comme la santé ou la formation. Pour des particuliers à l'étranger, des règles particulières sur le lieu de la prestation s'appliquent selon le service ; avec un volume important, un conseil fiscal vaut la peine.

Services de fournisseurs à l'étranger : sans TVA suisse sur la facture, tu déclares l'impôt sur les acquisitions au chiffre 383 (voir plus haut).

Factures en devises étrangères : tu déclares le chiffre d'affaires en francs. L'AFC publie les taux de conversion sur la page Cours de change de monnaies étrangères.

Pour les opérations avec l'étranger, conserve le numéro TVA du client, le contrat avec la description de la prestation, la correspondance qui montre le siège du client et les justificatifs de paiement.

FAQ

Questions fréquentes sur le décompte TVA

Quand le prochain décompte TVA est-il dû ?

60 jours après la fin de la période. Pour le T3 2026 (méthode effective), c'est le 29 novembre 2026 ; pour le T4 2026 et le 2e semestre 2026 (TDFN), le 1er mars 2027. Le décompte et le paiement doivent être à l'AFC à cette date.

Sur quel compte payer la TVA ?

PostFinance, IBAN CH60 0900 0000 3000 0037 5, BIC POFICHBEXXX. Dans la communication, indique ton numéro TVA et le motif du paiement, p. ex. « CHE-123.456.789 TVA T3 2026 ».

Puis-je encore déposer le décompte TVA sur papier ?

Non. Depuis le 1er janvier 2025, le décompte électronique via l'ePortail de l'AFC est obligatoire. Les formulaires papier n'existent plus, et l'AFC n'accepte ni formulaires faits maison ni copies.

De quoi ai-je besoin pour décompter la TVA en ligne ?

Un login AGOV (obligatoire depuis le 31 octobre 2026 ; CH-LOGIN sera vraisemblablement désactivé fin 2027), l'inscription au « Décompte TVA pro » dans le service myESTV et tes chiffres de la période : chiffre d'affaires, impôt par taux et, avec la méthode effective, l'impôt préalable. Le code d'activation est envoyé au siège de l'entreprise : n'attends pas la veille de l'échéance.

Qui contacter en cas de problème ?

Questions techniques sur l'ePortail et AGOV : service desk de l'AFC, +41 58 461 61 11. Questions sur le décompte : formulaire de contact TVA ou l'équipe régionale de l'AFC pour ton canton de siège (numéros sur estv.admin.ch, page « Contact Perception TVA »).

Où trouver les formulaires TVA ?

Les formulaires papier n'existent plus. Tu remplis le formulaire directement dans l'ePortail, avec les mêmes chiffres qu'avant (200, 302, 383, 400, etc.).

Puis-je décompter chaque mois plutôt que chaque trimestre ?

Oui, si tu paies régulièrement plus d'impôt préalable que tu n'encaisses de TVA. Tu fais la demande dans le portail de l'AFC sous « Nouvelles opérations » (adapter les modalités de décompte). Tu récupères ainsi ton avoir plus vite.

Combien de temps dois-je conserver les documents TVA ?

Dix ans : livres comptables, factures, justificatifs, contrats et correspondance. Pour les documents liés aux immeubles, c'est 20 ans. La conservation numérique est autorisée.

Que faire si je commets une erreur dans un décompte déposé ?

Dépose un décompte rectificatif dans l'ePortail. Après l'exercice, tu compares les décomptes avec les comptes annuels (concordance annuelle, selon la loi au plus tard dans le décompte de la période dans laquelle tombe le 180e jour après la fin de l'exercice ; après 240 jours, l'AFC considère l'année comme finalisée). Si une correction entraîne un paiement complémentaire, des intérêts moratoires peuvent être dus ; l'AFC ne perçoit en général pas les intérêts inférieurs à CHF 100. Les erreurs corrigées spontanément ont moins de conséquences que celles découvertes lors d'un contrôle.

Dois-je facturer la TVA à mes clients étrangers ?

Les services à des entreprises à l'étranger se facturent en règle générale sans TVA suisse (autoliquidation). Pour des particuliers à l'étranger, cela dépend du type de prestation. Documente le statut et le siège du client.

Puis-je passer du décompte trimestriel au décompte annuel ?

Oui, si ton chiffre d'affaires ne dépasse pas CHF 5'005'000 et que tu as déposé et payé à temps les décomptes des trois dernières années. Tu fais la demande d'ici fin février de l'année concernée dans l'ePortail. En cours d'année, tu verses des acomptes ; le décompte annuel se dépose d'ici fin février de l'année suivante.

Que se passe-t-il si je ne m'inscris pas alors que je le dois ?

L'AFC réclame la TVA rétroactivement sur toutes les prestations imposables depuis la date à laquelle tu aurais dû être inscrit·e, plus l'intérêt moratoire et éventuellement une amende. Cette TVA, tu la paies de ta poche, puisque tu ne l'as jamais facturée à tes clients.

Tes chiffres TVA prêts pour l'ePortail

Magic Heidi suit le chiffre d'affaires, la TVA et l'impôt préalable tout au long du trimestre : dans l'ePortail, il ne te reste qu'à reporter les chiffres. Essai gratuit avec 3 factures et 3 dépenses, sans limite de temps.