 Magic Heidi
Reporting financier pour indépendants suisses : Transforme tes chiffres en décisions
Comprendre tes rapports financiers, ce n'est pas qu'une question de conformité—c'est répondre aux questions qui t'empêchent de dormir : Est-ce que je facture assez ? Puis-je me permettre d'embaucher ? Aurai-je assez pour payer mes impôts ?
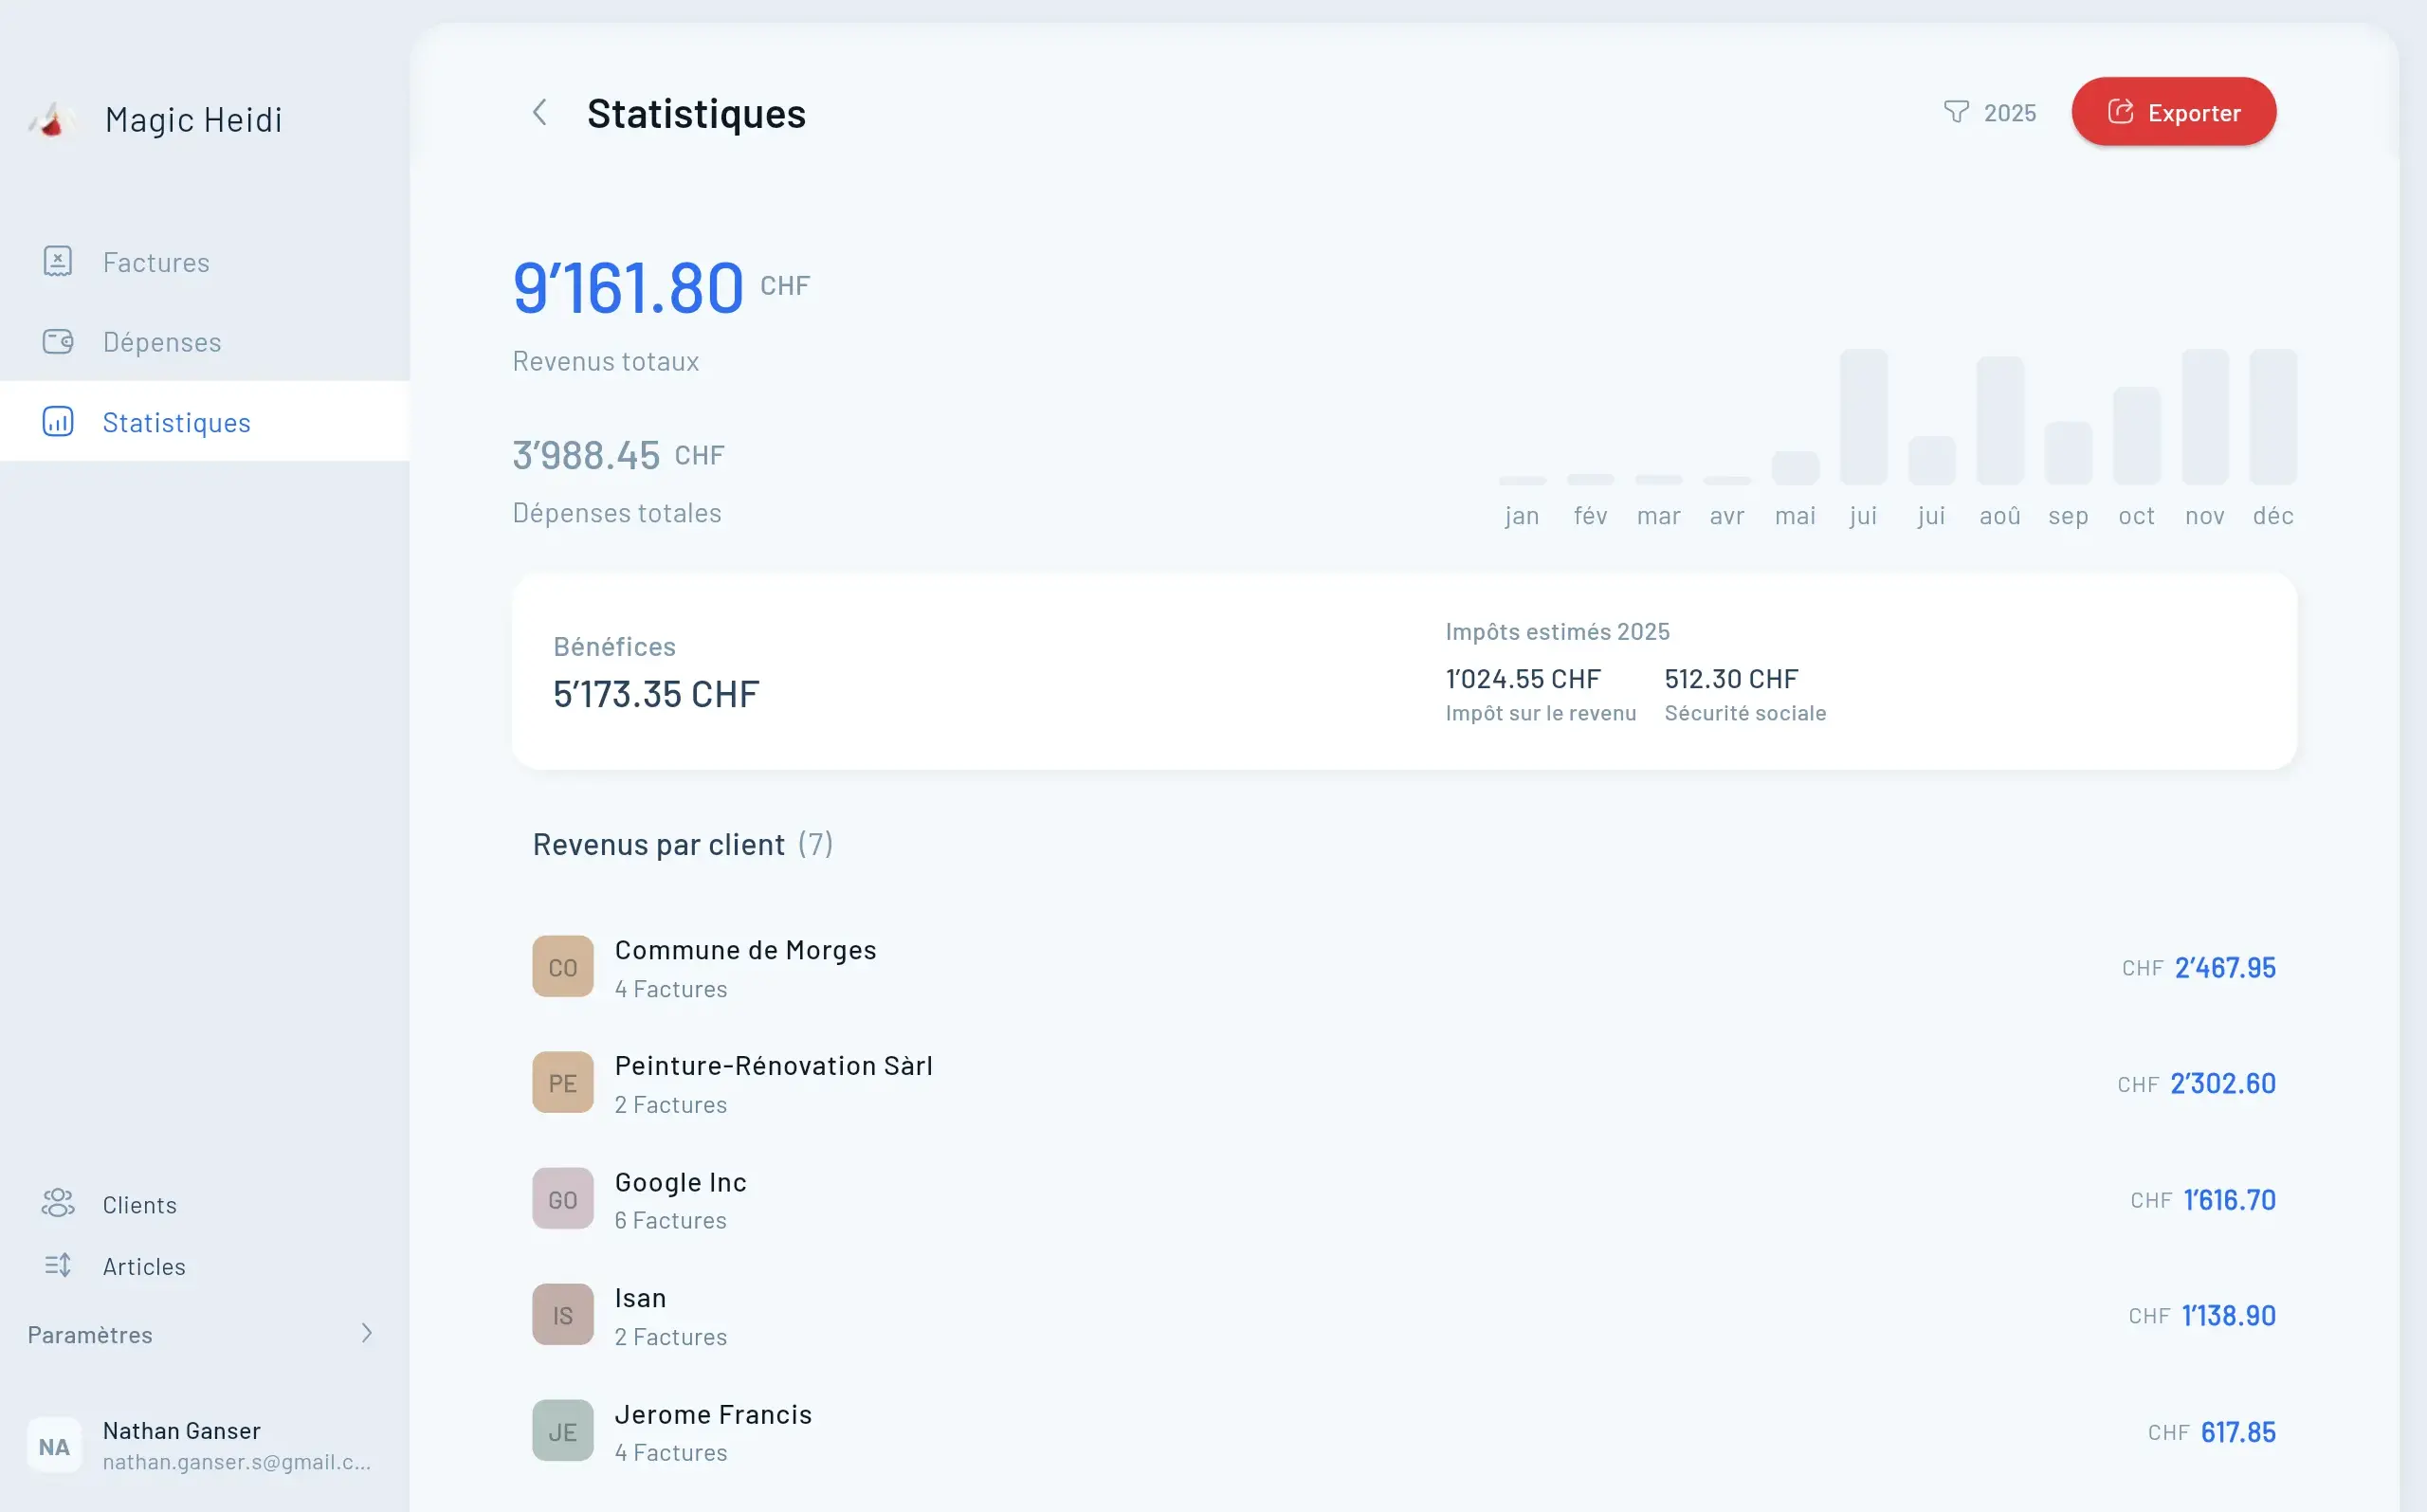
Soyons honnêtes : tu n'es pas devenu indépendant pour passer tes soirées à scruter des tableurs.
Pourtant, la réalité est là—comprendre tes rapports financiers ne se limite pas à la conformité ou à impressionner ta fiduciaire. C'est répondre aux questions qui te taraudent : Est-ce que je facture assez ? Puis-je me permettre d'embaucher ? Dois-je m'assujettir à la TVA ? Aurai-je assez pour payer mes impôts ?
La bonne nouvelle ? Pas besoin d'un diplôme comptable pour maîtriser le reporting financier. Que tu fonctionnes avec la comptabilité simplifiée suisse (le fameux « Milchbüechli ») ou une structure plus complexe, les logiciels de comptabilité modernes ont rendu le reporting accessible à tous.
Ce guide te présente les trois rapports financiers essentiels que tout indépendant suisse doit comprendre, ce qu'ils révèlent sur ton activité, et comment les utiliser pour prendre de meilleures décisions sur tes tarifs, tes impôts et ta croissance.
Pourquoi le reporting financier compte pour les indépendants suisses
Au-delà de l'obligation légale de tenir une comptabilité, le reporting financier t'offre trois avantages décisifs qui impactent directement tes résultats.
Optimisation fiscale à trois niveaux
Le système fiscal suisse fédéral-cantonal-communal signifie que ton lieu de domicile impacte fortement tes impôts. Un bon reporting t'aide à maximiser tes déductions et planifier tes acomptes.Maîtrise de la trésorerie avec des revenus irréguliers
Contrairement aux salariés, les indépendants font face à des paiements imprévisibles. Ton tableau de trésorerie montre si tu peux traverser un mois creux ou dois relancer tes factures impayées.Décisions tarifaires basées sur les données
Devrais-tu augmenter tes tarifs ? Engager un sous-traitant ? Quand tu vois ta marge réelle, tu fixes tes prix en confiance et identifies tes prestations les plus rentables.Les trois rapports financiers essentiels
Tout indépendant suisse doit comprendre ces trois rapports pour prendre des décisions éclairées et rester conforme aux exigences fiscales.
Compte de résultat : ton tableau de bord performance
Le compte de résultat (aussi appelé P&L) montre si tu gagnes de l'argent. Sa structure est simple :
Chiffre d'affaires (tout ce que les clients t'ont payé)
moins Coûts directs (coûts liés aux projets—sous-traitants, matériaux)
= Marge brute
moins Charges d'exploitation (loyer, marketing, logiciels, assurances)
= Résultat d'exploitation
moins Autres charges (intérêts, impôts)
= Bénéfice net
Spécificités suisses pour ton compte de résultat
Inclus tes cotisations AVS/AI/APG comme charges (10% du revenu net pour la plupart des indépendants). Elles sont entièrement déductibles et représentent l'un de tes plus gros postes après les impôts. Pour un indépendant gagnant CHF 120'000 par an, cela fait CHF 12'000 de charges sociales.
Si tu es assujetti à la TVA (obligatoire au-dessus de CHF 100'000 de chiffre d'affaires), ton compte de résultat doit afficher le chiffre d'affaires hors TVA. Avec le taux standard de 8.1%, une facture de CHF 10'000 inclut CHF 750 de TVA qui ne t'appartient pas—elle va directement à l'AFC.
Exemple : Sarah, UX designer à Zurich
- Chiffre d'affaires mensuel : CHF 12'000
- Coûts sous-traitant : CHF 2'000
- Marge brute : CHF 10'000 (83%)
- Charges d'exploitation : CHF 3'500 (coworking CHF 600, logiciels CHF 250, marketing CHF 500, assurances CHF 200, repas/transports CHF 400, divers CHF 1'550)
- Résultat d'exploitation : CHF 6'500
- Provision AVS : CHF 600
- Provision impôts (30%) : CHF 1'800
- Bénéfice disponible : CHF 4'100
Le compte de résultat de Sarah montre qu'elle conserve 34% de son chiffre d'affaires en bénéfice—correct pour une créative indépendante. Mais elle voit aussi que 29% partent en charges, ce qui l'incite à revoir si tous ses abonnements sont encore nécessaires.
Bilan : ta photo financière instantanée
Alors que le compte de résultat montre la performance sur une période (mois, trimestre, année), le bilan capture un instant précis. Il répond à : Si je fermais mon activité aujourd'hui, que me resterait-il ?
Le bilan comprend trois sections :
Actif = Ce que tu possèdes
- Liquidités en banque
- Créances clients (factures impayées)
- Équipement et matériel informatique
- Garanties (bureau, services)
Passif = Ce que tu dois
- Dettes fournisseurs (factures à payer)
- TVA due aux autorités fiscales
- Prêts ou lignes de crédit
- Provisions fiscales
Capitaux propres = Actif moins Passif
- Ta participation dans l'entreprise
- Bénéfices accumulés au fil du temps
Pourquoi les indépendants devraient se soucier du bilan
Beaucoup d'entrepreneurs solo ignorent ce rapport, pensant qu'il ne concerne que les « vraies entreprises ». C'est une erreur. Ton bilan révèle :
- Les problèmes de liquidité avant qu'ils ne soient critiques : Si les créances augmentent mais pas les liquidités, tes clients ne paient pas à temps
- La solidité du fonds de roulement : Actif circulant divisé par passif à court terme montre si tu peux couvrir tes dépenses à venir
- L'amortissement du matériel : La loi fiscale suisse permet un amortissement sur 3 ans pour le matériel IT—ton bilan suit la valeur résiduelle
Si tu gagnes plus de CHF 500'000 par an, tu es légalement tenu de tenir une comptabilité en partie double, qui génère automatiquement un bilan. En dessous, la comptabilité simplifiée suffit, mais de nombreux logiciels modernes créent des bilans de base dans tous les cas.
Tableau de trésorerie : ton indicateur de survie
Voici une vérité dure : des entreprises rentables peuvent échouer par manque de trésorerie. Tu peux afficher CHF 15'000 de bénéfice, mais si tes clients paient à 90 jours et ton AVS est due le mois prochain, tu as un problème de cash.
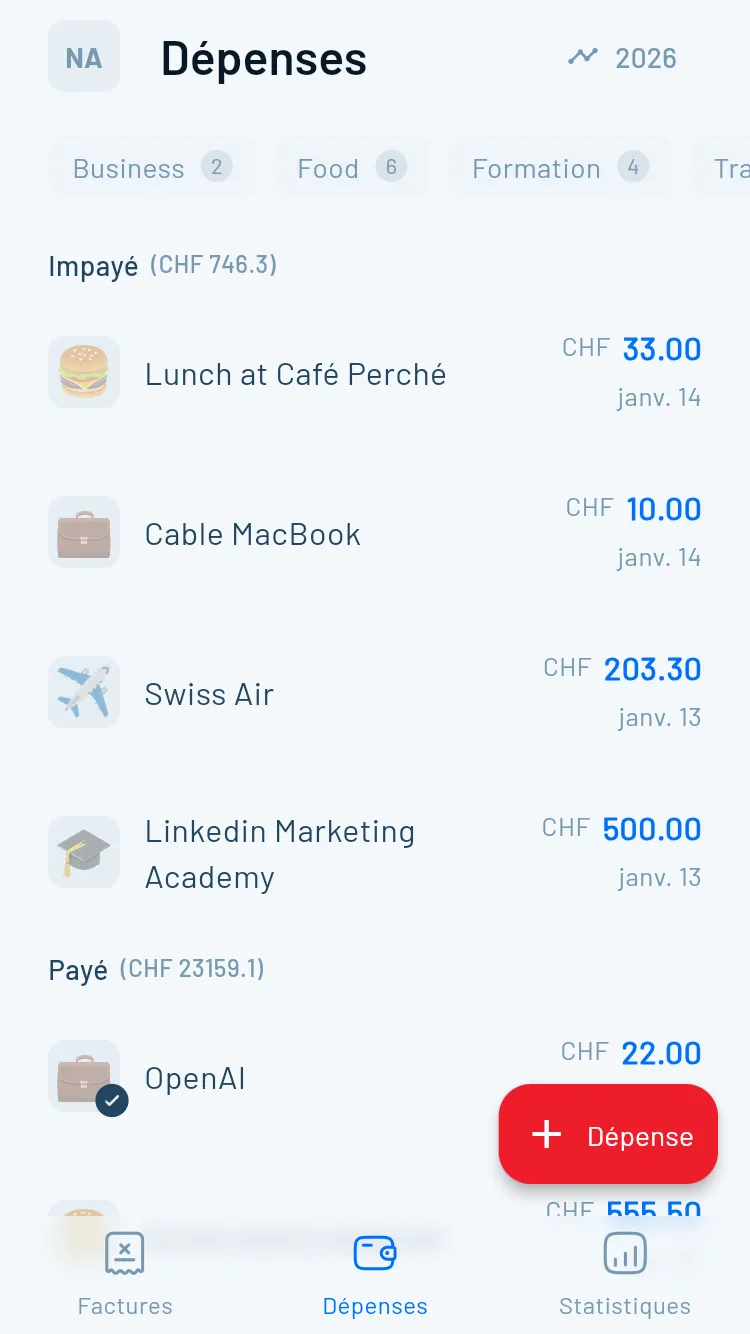
Le tableau de trésorerie suit les mouvements réels d'argent entrant et sortant.
La trésorerie se divise en trois catégories :
Activités opérationnelles (activité courante)
- Encaissements clients
- Paiements fournisseurs et sous-traitants
- Charges d'exploitation payées
- Objectif : nombre positif montrant que l'activité génère du cash
Activités d'investissement (actifs long terme)
- Achats d'équipement
- Ventes d'actifs
- Généralement négatif pour les indépendants en croissance
Activités de financement (fonds externes)
- Produits d'emprunts
- Remboursements d'emprunts
- Apports ou retraits personnels
- Variable selon ta situation
Gérer les défis de trésorerie des indépendants suisses
Le caractère irrégulier des revenus freelance rend la gestion de trésorerie essentielle. Voici ce que révèlent les chiffres :
Si ta trésorerie opérationnelle est constamment négative malgré des bénéfices, tu as probablement des clients qui paient lentement. Les délais de paiement en Suisse vont généralement de 10 à 30 jours, mais les clients internationaux peuvent étirer à 60-90 jours. Ton tableau de trésorerie quantifie ce problème.
Action concrète : Si tes créances moyennes dépassent 60 jours alors que tes charges sont mensuelles, tu as besoin soit de conditions de paiement plus strictes, soit d'acomptes sur les gros projets, soit d'une réserve de trésorerie égale à 2-3 mois de charges.
Les indépendants assujettis à la TVA ont des obligations de déclaration et paiement trimestriels. Ton tableau de trésorerie t'aide à vérifier que tu as mis de côté la TVA encaissée auprès des clients (8.1% pour la plupart des services). Dépenser cet argent TVA est l'une des crises de trésorerie les plus fréquentes chez les indépendants.
Indicateurs essentiels pour tout indépendant suisse
Les rapports bruts racontent l'histoire, mais ces ratios transforment les données en insights actionnables sur la rentabilité, la liquidité et l'efficacité.
Ratios de rentabilité
Marge brute : pourcentage restant après les coûts directs de projet. Les prestataires de services devraient viser 60-80%+. Marge nette : ce que tu gardes vraiment après toutes les charges, impôts et cotisations AVS.
- Vise 60-80% de marge brute pour les services
- Cible 25-40% de marge nette
- Suis-les chaque mois pour détecter les tendances
- Compare aux benchmarks du secteur
Ratios de liquidité
Ratio de liquidité générale : mesure ta capacité à payer tes obligations à court terme. Au-dessus de 1.5 c'est sain ; en dessous de 1.0 signifie des problèmes potentiels. DSO : délai moyen de paiement clients.
- Maintiens un ratio supérieur à 1.5
- Garde le DSO sous 45 jours
- Surveille l'ancienneté des créances
- Relance les factures de plus de 30 jours
Ratios d'efficacité
Chiffre d'affaires par jour travaillé : simple mais puissant. Si tu factures CHF 150'000 par an et travailles 220 jours, cela fait CHF 682 par jour. Tu n'atteins pas tes objectifs ? Augmente ton tarif ou tes jours facturables.
- Calcule ton tarif journalier réel
- Suis ton temps facturable vs non-facturable
- Compare aux moyennes du marché suisse
- Ajuste tes prix selon tes marges réelles
Des rapports à l'action : prendre des décisions éclairées
Comprendre les chiffres n'est que la première étape. Voici comment utiliser tes rapports financiers pour prendre des décisions concrètes.
Ajustement des tarifs
Calcule ton coût horaire total en divisant tes charges annuelles par tes heures facturables. Utilise ce chiffre pour fixer des tarifs qui garantissent des marges saines.
Planification fiscale
Revois ton P&L trimestriellement pour calculer ta charge fiscale provisoire. Mets de côté 30-35% du bénéfice et maximise tes versements 3e pilier (jusqu'à CHF 36'288).
Prévision de trésorerie
Crée une prévision glissante sur 90 jours basée sur tes données historiques. Liste les revenus confirmés, soustrais les charges, et planifie les acomptes d'impôts.
Investissements de croissance
Utilise tes rapports pour décider quand tu peux embaucher, renouveler ton équipement ou investir en marketing tout en maintenant tes réserves de trésorerie.
Ajuster ses tarifs selon ses marges réelles
Impossible de bien tarifer sans connaître tes coûts réels. Voici comment ton P&L guide tes prix :
Calcule ton coût horaire total en divisant tes charges annuelles (exploitation + AVS + impôts) par tes heures facturables. Si cela donne CHF 80/heure et que tu vises une marge de 50%, ton tarif minimum est CHF 160/heure.
Marc, consultant indépendant à Genève, a découvert via son P&L du T1 qu'après toutes charges et impôts, son tarif effectif était de CHF 95/heure malgré un tarif affiché de CHF 140. Il pensait avoir 40% de marge. Réalité : 24%. Armé de ces données, il a augmenté ses tarifs à CHF 180/heure pour les nouveaux clients, portant sa vraie marge à 35%.
Planification fiscale tout au long de l'année
Attendre décembre pour penser aux impôts coûte des milliers de francs aux indépendants suisses en déductions manquées et mauvais timing.
Routine de revue financière trimestrielle
- Sors ton P&L du trimestre
- Calcule la charge fiscale provisoire (fédérale, cantonale, communale)
- Vérifie que tu as mis de côté 30-35% du bénéfice
- Contrôle tes versements 3e pilier (maximum CHF 36'288 en 2026, au plus 20 % du revenu net, si tu n'as pas de 2e pilier)
- Passe en revue tes charges déductibles : captures-tu tout ?
Déductions courantes que tes rapports doivent refléter
- Cotisations AVS/AI/APG complètes (10%)
- Versements 3e pilier (jusqu'à CHF 36'288)
- Frais de bureau à domicile (au prorata de la surface)
- Formation continue et cours professionnels
- Déplacements professionnels et 50% des repas d'affaires
- Assurances et cotisations professionnelles
- Amortissement du matériel (3 ans pour l'IT)
5 erreurs de reporting fréquentes chez les indépendants suisses
Évite ces pièges courants qui coûtent des milliers de francs en déductions perdues, problèmes de trésorerie et stress inutile.
Mélanger finances perso et pro
Utiliser le même compte rend le reporting impossible. Ouvre un compte dédié et verse-toi un « salaire » régulier basé sur ton bénéfice net.Oublier de provisionner les impôts
Transfère 35% de chaque paiement client vers un compte épargne séparé étiqueté « Impôts » immédiatement. Ajuste une fois ton taux réel connu.Ne pas suivre toutes les charges déductibles
Utilise la numérisation de reçus par IA pour capturer automatiquement chaque dépense déductible. Vérifie mensuellement pour combler les lacunes.Ignorer les rapports jusqu'à la fin d'année
Bloque 30 minutes en fin de mois pour revoir ton P&L et ta trésorerie. Planifie des revues approfondies trimestrielles pour analyser les tendances.Sous-estimer l'impact de la TVA
Une fois CHF 100'000 de CA dépassés, l'assujettissement TVA est obligatoire. Ce projet à CHF 50'000 ? CHF 3'728 appartiennent au fisc, pas à toi.Choisir le bon outil pour les indépendants suisses
Les tableurs fonctionnaient à l'ère du Milchbüechli, mais les indépendants suisses modernes ont besoin d'outils qui gèrent les QR-factures, le multilingue, la TVA suisse et la génération automatique de rapports.
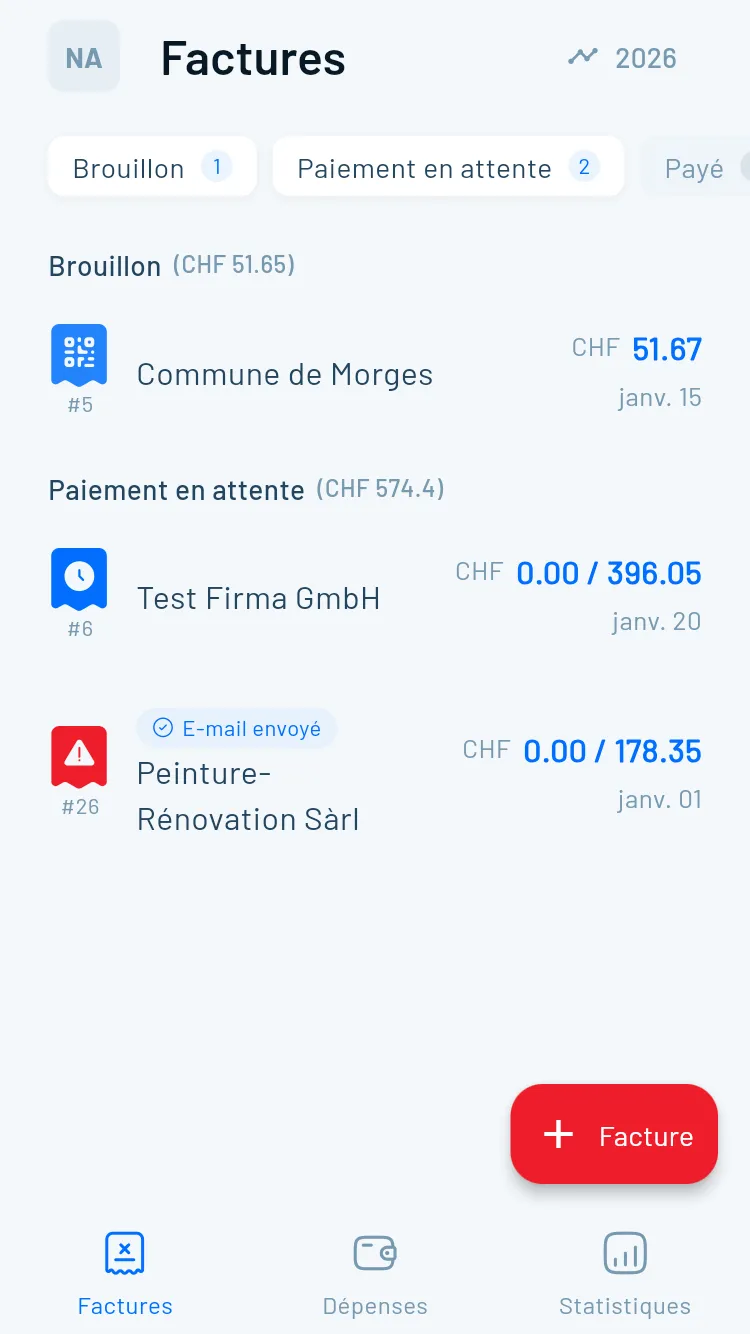
Les indépendants suisses modernes ont besoin d'outils qui gèrent :
- Génération et traitement des QR-factures (standard depuis 2022)
- Support multilingue (allemand, français, italien, anglais)
- Gestion de la TVA suisse incluant les méthodes effective et au taux de dette fiscale nette
- Intégration avec les banques suisses (PostFinance, UBS, ZKB, Raiffeisen, etc.)
- Génération automatique de rapports (P&L, bilan, trésorerie)
- Numérisation de reçus par IA qui reconnaît les fournisseurs suisses et la TVA
Magic Heidi coche toutes ces cases à CHF 24.90/mois—conçu spécifiquement pour les indépendants et PME suisses. La plateforme gère tout, de la facturation client au suivi des dépenses en passant par les rapports prêts pour les impôts, tout en catégorisant automatiquement les transactions et en signalant les déductions potentielles.
Des alternatives comme bexio ou Banana Accounting servent aussi le marché suisse, bien que les plateformes internationales puissent manquer de fonctionnalités suisses comme le support QR-factures ou la bonne gestion des taux TVA.
Ce qui compte le plus : Choisis un logiciel qui élimine la saisie manuelle, génère des rapports précis automatiquement, et exporte proprement vers ta fiduciaire ou le logiciel fiscal cantonal. Le temps gagné rembourse l'abonnement plusieurs fois.
Maintenir des rapports financiers fiables
Établis une routine qui garde tes comptes propres et tes rapports précis tout au long de l'année.
Minimum mensuel
Rapproche tes comptes bancaires, revois le P&L pour détecter les écarts, vérifie l'ancienneté des créances et contrôle l'adéquation de la provision fiscale.
Essentiels trimestriels
Génère les trois rapports, calcule et paie les impôts provisoires, dépose la déclaration TVA si tu es assujetti, et mets à jour la prévision de trésorerie à 90 jours.
Obligations annuelles
Clôture les comptes avant fin janvier, génère les états de fin d'année, fournis les rapports à ta fiduciaire, dépose les déclarations fiscales avant le 31 mars.
Quand se faire aider
La plupart des indépendants sous CHF 200'000 peuvent gérer seuls. Au-delà, envisage une fiduciaire pour des revues trimestrielles (CHF 1'500-3'000 par an).
Prêt à simplifier ton reporting financier ?
Rejoins des milliers d'indépendants suisses qui ont automatisé leur comptabilité et gagné en clarté sur leurs finances. Conçu pour la Suisse, pensé pour les indépendants qui préfèrent se concentrer sur leur métier plutôt que sur leurs tableurs.
