Réconciliation Annuelle TVA Suisse : Le Guide Complet pour Indépendants (2026)

La réconciliation annuelle TVA en Suisse ne se limite pas à faire correspondre des chiffres—c'est une obligation légale que beaucoup d'indépendants ignorent jusqu'à l'arrivée des pénalités. Maîtrise le processus et évite les erreurs coûteuses.

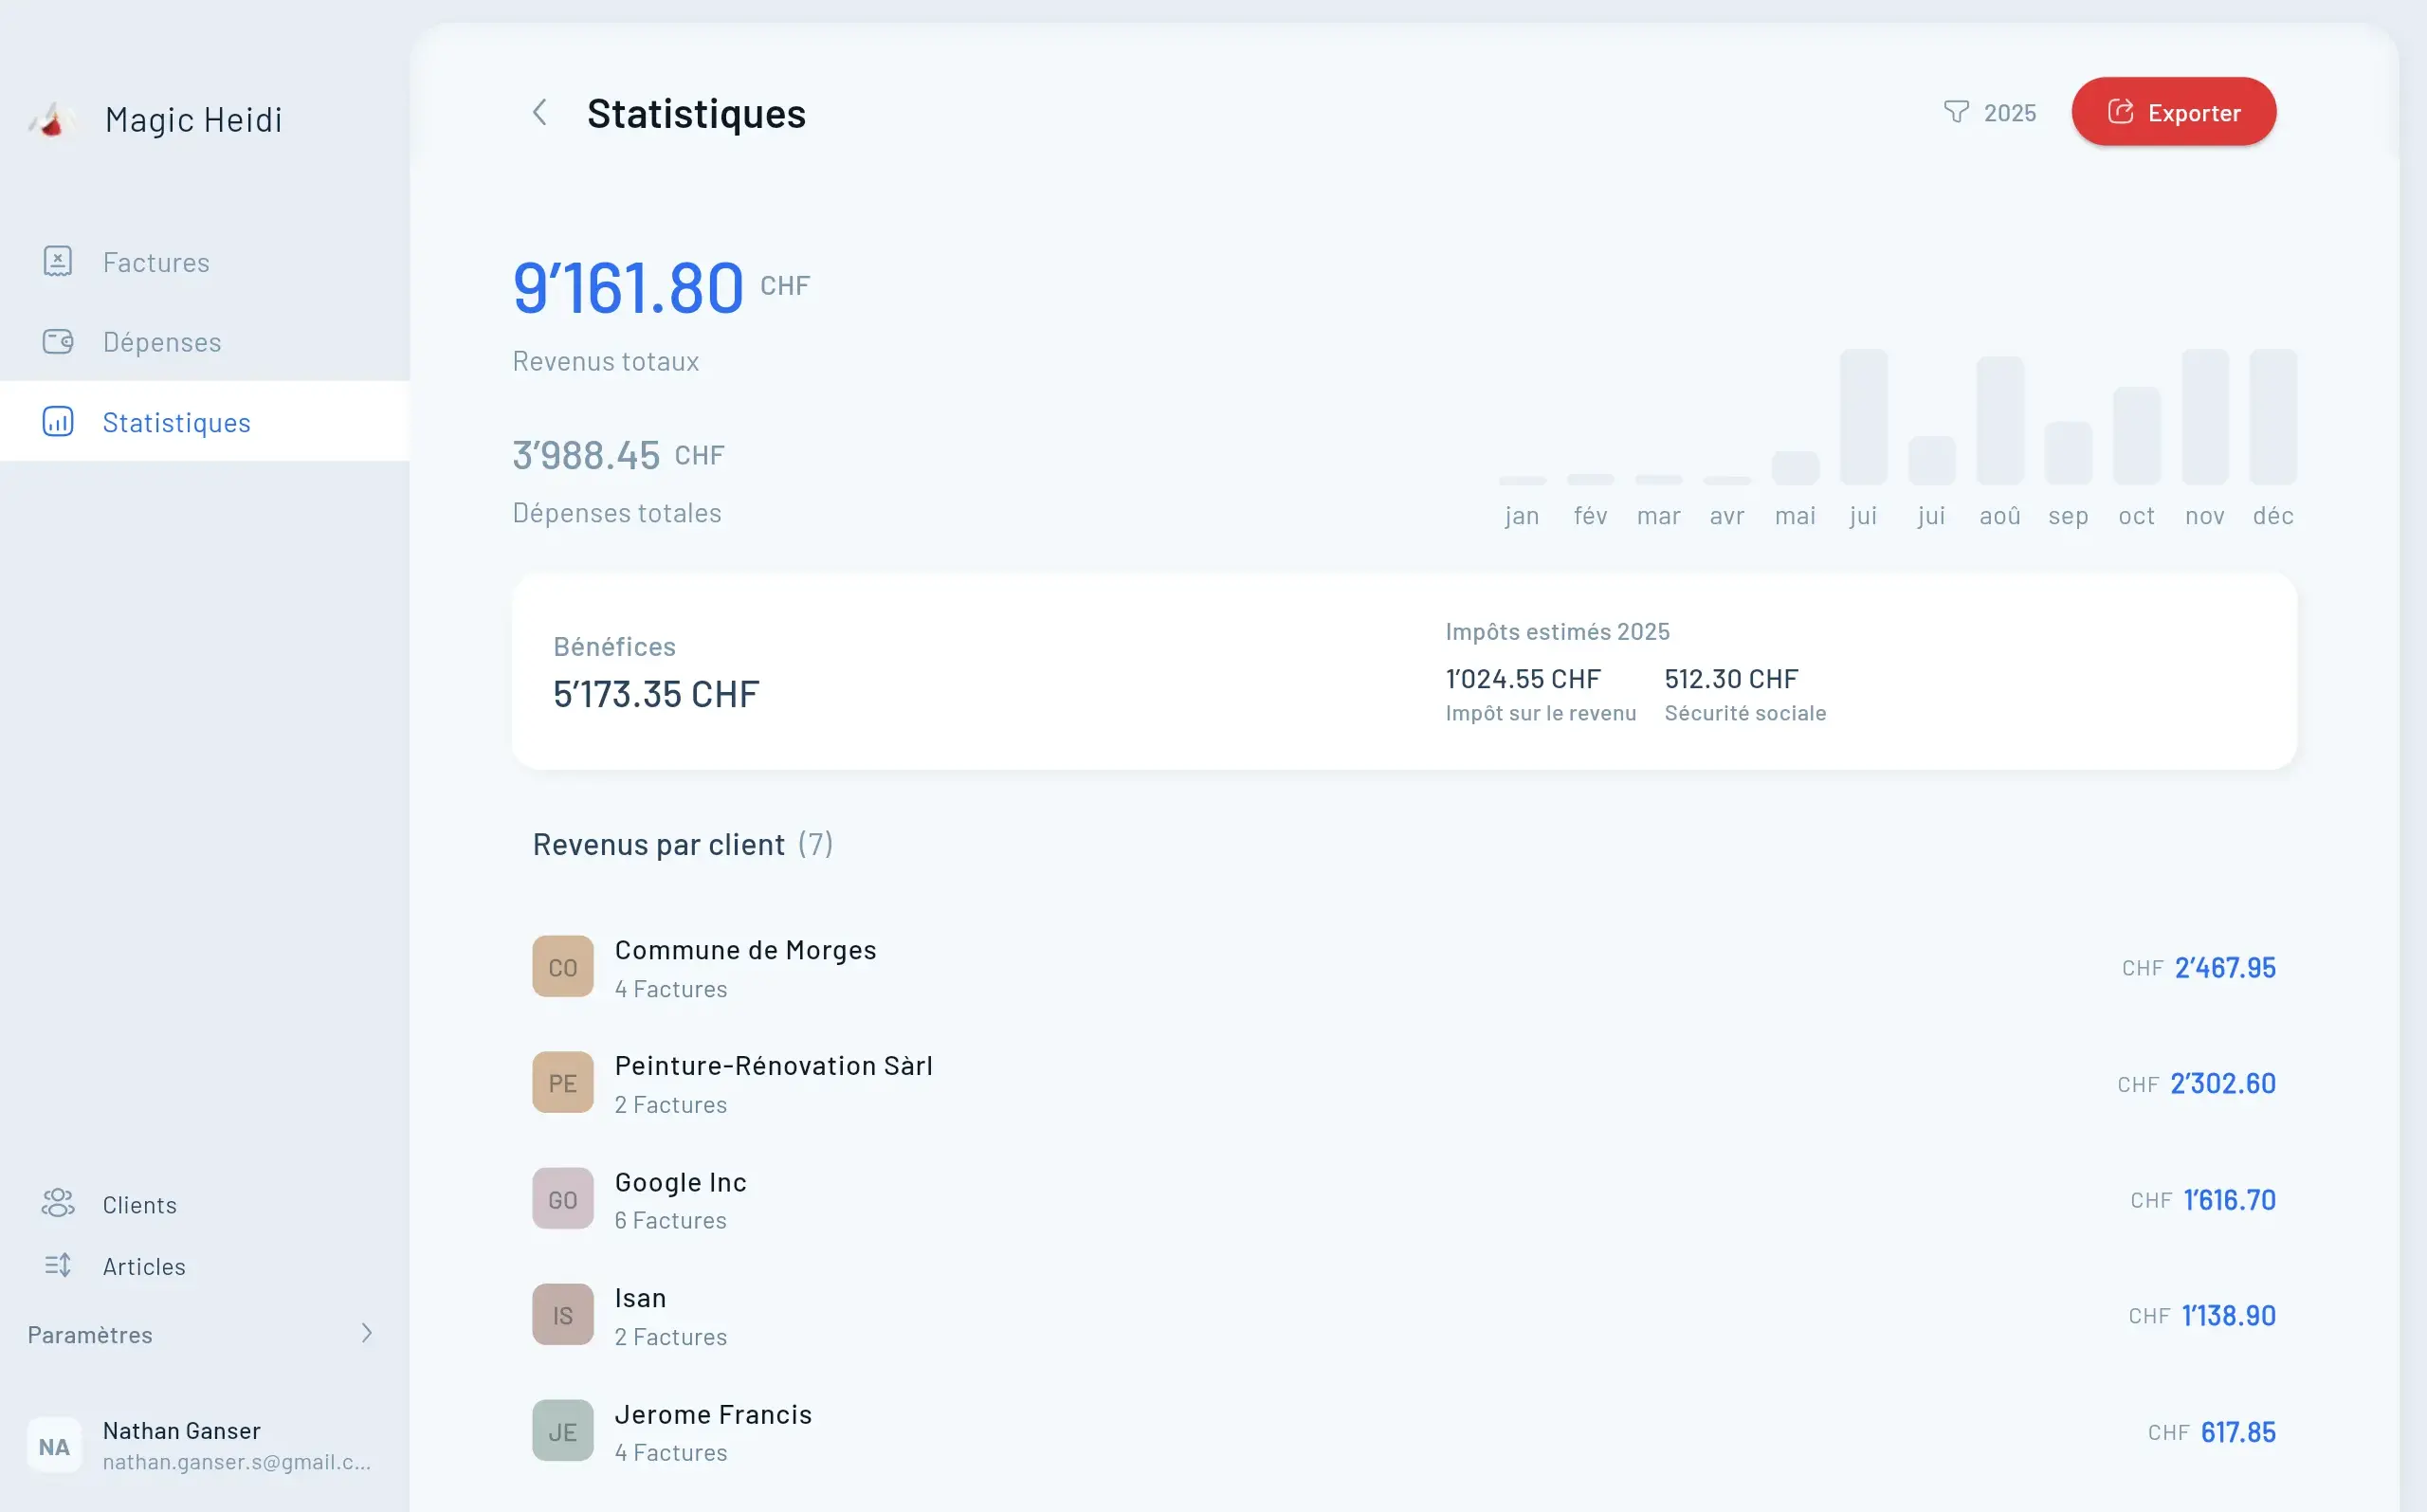
Tableau de bord Analytics Magic Heidi

Si tu gagnes plus de CHF 100'000 par an, tu déposes des déclarations TVA trimestrielles. Mais voici ce qui surprend la plupart des indépendants : tu dois également réconcilier ces déclarations trimestrielles avec tes comptes annuels. Si tu sautes cette étape, tu risques des intérêts de 4% (2026) sur les écarts, plus des amendes pouvant atteindre CHF 800'000.

Ce guide décompose le processus de réconciliation annuelle TVA suisse (Jahresabstimmung/réconciliation annuelle) en étapes claires et actionnables. Que tu utilises la méthode effective ou la méthode des taux de dette fiscale nette, nous te montrons exactement quoi faire—et comment des outils comme Magic Heidi peuvent automatiser ces tracas.

Comprendre la réconciliation

Ce que signifie réellement la réconciliation annuelle TVA

Vois la réconciliation TVA comme ton audit financier de fin d'année pour les taxes.

Tout au long de l'année, tu déposes des déclarations TVA trimestrielles basées sur tes factures et dépenses. Mais tes états financiers annuels peuvent raconter une histoire différente—factures oubliées, transactions mal classées ou décalages temporels créent des écarts.

La réconciliation annuelle (requise selon l'Article 72 de la Loi sur la TVA suisse) est le processus de :

  • Comparer tes quatre déclarations TVA trimestrielles avec tes comptes annuels complets
  • Identifier tout écart dans le chiffre d'affaires imposable, non imposable ou les déductions d'impôt préalable
  • Soumettre une déclaration rectificative (la "5ème déclaration TVA") pour corriger les erreurs

Voici l'essentiel : Ce n'est pas optionnel. L'Administration fédérale des contributions (AFC) exige, selon la loi, que tu corriges les erreurs au plus tard dans le décompte de la période dans laquelle tombe le 180e jour après la fin de l'exercice (art. 72, al. 1, LTVA). Après 240 jours sans correction, elle considère l'année comme finalisée ; c'est une pratique de l'AFC, pas un délai légal.

Déclarations trimestrielles vs Réconciliation annuelle

AspectDéclarations TVA trimestriellesRéconciliation annuelle TVA
FréquenceTous les 3 moisUne fois par an
Basée surTransactions individuelles du trimestreÉtats financiers annuels complets
Délai60 jours après fin du trimestre240 jours après fin de l'exercice
ObjectifDéclarer TVA collectée et payéeVérifier l'exactitude des déclarations
Document soumisFormulaire de déclaration TVADéclaration rectificative (si écarts)

Si tu ne soumets pas de déclaration rectificative dans les 180 jours, l'AFC suppose que ta réconciliation a été effectuée correctement sans écarts. L'absence de preuve de réconciliation peut être considérée comme une faute grave, augmentant significativement les pénalités potentielles.

Conditions d'assujettissement

Seuils d'assujettissement TVA Suisse (2026)

Avant d'aborder la réconciliation, confirme tes obligations d'enregistrement.

Entreprises standard

Seuil de CHF 100'000 de chiffre d'affaires annuel pour l'assujettissement obligatoire

Organisations à but non lucratif

Seuil de CHF 250'000 pour associations sportives et culturelles

Assujettissement volontaire

S'enregistrer sous les seuils pour déduire l'impôt préalable

Entreprises étrangères

S'enregistrer si tu fournis des services imposables en Suisse

Le chiffre d'affaires inclut tous les revenus professionnels—pas seulement ce que tu factures aux clients suisses. Les revenus internationaux comptent aussi.

Délai d'enregistrement : Dans les 30 jours suivant le début de l'assujettissement, c'est-à-dire la fin de l'exercice au cours duquel le seuil a été atteint ou, pour une activité nouvelle ou étendue, le moment où un dépassement dans les 12 mois devient prévisible.

Processus étape par étape

Les 6 étapes de la réconciliation annuelle TVA

Voici exactement comment effectuer ta réconciliation annuelle sans manquer les détails critiques.

Étape 1

Rassemble tes documents financiers

Tu auras besoin de registres complets pour tout l'exercice

  • Les quatre déclarations TVA trimestrielles de l'exercice
  • États financiers annuels complets (compte de résultat, bilan)
  • Toutes les factures émises (avec montants TVA)
  • Tous les justificatifs de dépenses (avec impôt préalable déductible)
  • Relevés bancaires montrant les paiements réels reçus et effectués
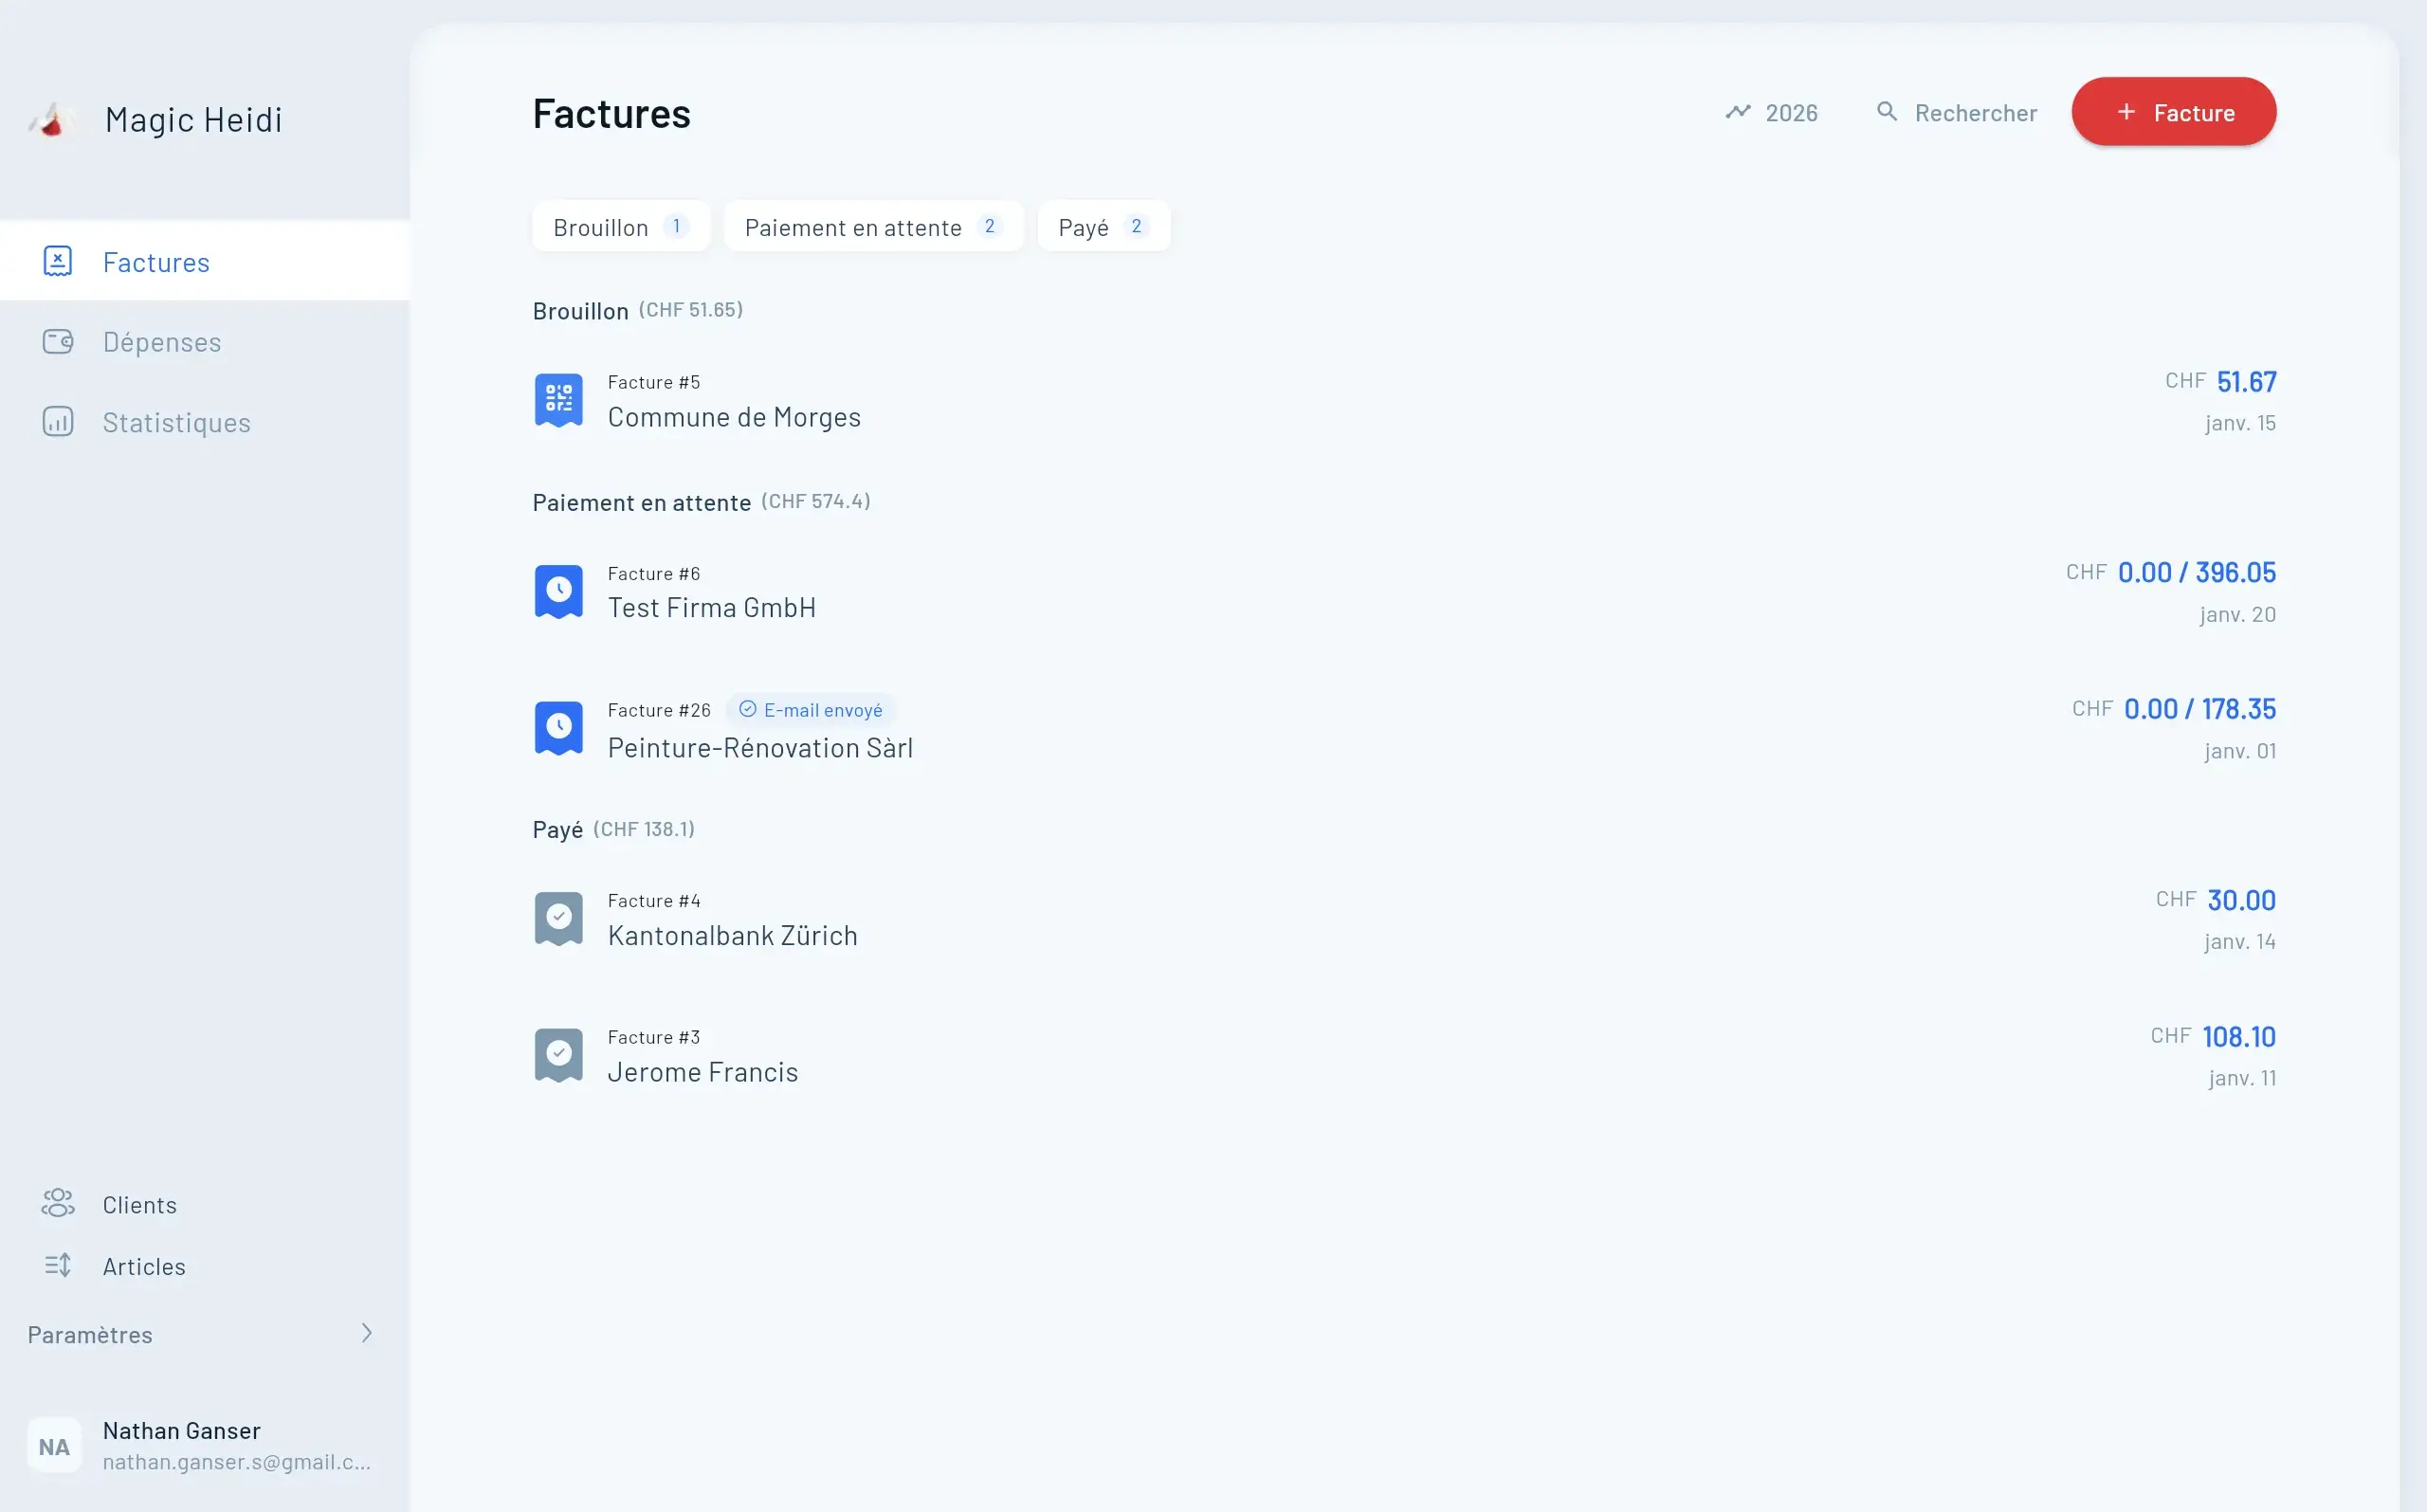
Liste des factures Magic Heidi
Étape 2

Calcule tes totaux annuels

Additionne depuis tes comptes annuels et compare aux déclarations trimestrielles

  • Chiffre d'affaires imposable total (taux normal 8.1%, taux réduits 2.6% et 3.8%)
  • Chiffre d'affaires non imposable total (exportations, services exonérés)
  • Impôt préalable total (TVA payée sur les dépenses professionnelles)
  • TVA due totale déclarée (somme de la TVA due trimestrielle)
  • Impôt préalable total réclamé (somme des déductions trimestrielles)
Analytics Magic Heidi
Étape 3

Identifie les écarts

Écarts courants qui surprennent les indépendants

  • Factures non déclarées émises en fin de trimestre
  • Revenus mal classés (exportations traitées comme imposables)
  • Décalages temporels entre méthodes de caisse et d'engagement
  • Dépenses non réclamées avec impôt préalable oublié
Suivi des dépenses Magic Heidi
Étape 4

Calcule le montant de correction

Pour chaque écart, calcule l'impact TVA exact

  • Compare la TVA due selon les déclarations et selon les comptes annuels
  • Calcule la TVA supplémentaire due ou trop payée
  • Calcule les intérêts à 4% depuis la date d'échéance initiale
  • Documente tous les calculs avec preuves à l'appui
Calculs TVA
Étape 5

Soumets ta déclaration rectificative

Dépose la 5ème déclaration TVA pour corriger les écarts

  • Utilise le formulaire standard marqué comme rectificatif
  • Indique la période originale corrigée
  • Montre les chiffres corrigés avec de brèves explications
  • Paie la TVA supplémentaire immédiatement pour minimiser les intérêts
Déclaration TVA mobile
Étape 6

Documente ton travail de réconciliation

Même sans écarts, la preuve de réconciliation est requise

  • Crée un rapport de réconciliation daté
  • Montre la comparaison totaux annuels vs trimestriels
  • Indique la personne qui a effectué la réconciliation
  • Conserve-le avec tes dossiers fiscaux pendant 5 ans
Documentation
Délais critiques

Comprendre le délai : 240 jours ou 180 jours ?

Il y a une confusion sur le délai exact car deux échéances s'appliquent

240 jours après la fin de l'exercice : Sans correction, l'AFC considère ensuite l'exercice comme finalisé. C'est une pratique de l'AFC, pas un délai légal : tu dois corriger les erreurs constatées plus tard tant que la période fiscale n'est ni entrée en force ni prescrite (art. 72, al. 2, LTVA).

180 jours après la fin de l'exercice : Si tu ne soumets rien à cette date, l'AFC suppose que tu as effectué la réconciliation sans trouver d'écarts. Après cela, tu portes une charge de preuve plus lourde si des écarts apparaissent plus tard.

Bonne pratique : Termine la réconciliation dans les 120 jours suivant la fin de l'exercice, pour te laisser une marge pour résoudre les problèmes complexes.

Pour les entreprises à année civile (exercice = 1er janvier - 31 décembre), ta réconciliation devrait être terminée avant le 30 avril. Selon la loi, la correction doit figurer au plus tard dans le décompte du 2e trimestre, celui dans lequel tombe le 180e jour.

Méthodes TVA

Choisir ta méthode de calcul TVA

Les indépendants suisses peuvent choisir entre deux méthodes principales. Ton choix affecte la façon dont tu effectues la réconciliation.

FacteurMéthode effectiveMéthode des taux forfaitaires
Charge administrativeÉlevée (tout suivre)Faible (calcul simple)
Fréquence de déclarationTrimestrielleSemestrielle
PrécisionExacteApproximation
Adapté pourRevenus variables, dépenses élevéesRevenus stables, dépenses faibles
Limite de chiffre d'affairesPas de limiteCHF 5'005'000 max
RéconciliationVérifier chaque transactionVérifier le chiffre d'affaires uniquement

Méthode effective (Effektivmethode/Méthode effective)

Comment ça fonctionne : Tu calcules la TVA en déclarant la TVA réellement collectée sur les ventes (généralement 8.1%) et en déduisant la TVA réellement payée sur les dépenses (impôt préalable). Tu paies la différence aux autorités suisses trimestriellement.

Qui doit l'utiliser : Obligatoire pour les entreprises avec un chiffre d'affaires annuel dépassant CHF 5'005'000.

Exemple : Tu factures CHF 108'100 (incluant CHF 8'100 de TVA). Tu as des dépenses professionnelles de CHF 21'620 (incluant CHF 1'620 d'impôt préalable). Tu dois CHF 8'100 - CHF 1'620 = CHF 6'480 de TVA.

Méthode des taux de dette fiscale nette (Saldosteuersatzmethode)

Comment ça fonctionne : Tu appliques un pourcentage fixe spécifique à ton secteur (défini par l'AFC) à ton chiffre d'affaires total au lieu de suivre chaque impôt préalable.

Qui peut l'utiliser : Disponible pour les entreprises avec un chiffre d'affaires annuel inférieur à CHF 5'005'000 et une dette fiscale TVA inférieure à CHF 103'000.

Exemple : Ton taux de dette fiscale nette sectoriel est de 5.5%. Le chiffre d'affaires total TVA incluse est de CHF 108'100. TVA due : CHF 108'100 × 5.5% = CHF 5'946.

Note importante : La méthode des taux forfaitaires peut résulter en payer plus ou moins de TVA que sous la méthode effective, selon ton impôt préalable réel. Calcule les deux pour voir laquelle est plus avantageuse.

Mises à jour 2026

Nouveautés TVA 2026 qui affectent ta réconciliation

Changements clés pour l'année fiscale en cours

Taux d'intérêt réduits

Intérêts de retard abaissés à 4.0% contre 4.5% en 2025

Option déclaration annuelle

Les PME éligibles peuvent désormais déclarer annuellement

Taxation des plateformes

Nouvelles obligations TVA pour les plateformes de vente en ligne

Intérêts d'acompte à zéro

Intérêts sur paiements anticipés volontaires réduits à 0%

Automatisation

Outils qui simplifient la réconciliation TVA suisse

La réconciliation TVA manuelle prend du temps. Si tu saisis chaque facture et dépense au bon taux au fil de l'eau, tes totaux sont prêts quand tu en as besoin.

  • 📱
    Tous les taux de TVA suisses

    Saisis factures et dépenses à 8.1%, 2.6% ou 3.8% de TVA

  • 📊
    TVA par période

    Chiffre d'affaires, TVA et impôt préalable de chaque période en un coup d'œil, avec export Excel

  • 🧾
    Conformité QR-facture

    Génère automatiquement des QR-factures suisses conformes

  • 🤖
    Scan IA des dépenses

    Photographie tes reçus, l'IA en lit les données

Factures
  • Facture #3

    Magic Heidi

    CHF 500

    Jan 29

  • Facture #2

    Webbiger LTD

    CHF 2000

    Jan 24

  • Facture #1

    John Doe

    CHF 600

    Jan 20

Synchronisation multi-appareils & hébergement suisse

Accède à tes données sur iPhone, Android ou le web. Tes données sont stockées à Zurich. Commence une facture sur ton ordinateur, photographie une dépense sur ton téléphone, consulte ta position TVA sur ta tablette.

Application mobile Magic Heidi
Erreurs courantes

Erreurs courantes de réconciliation TVA et comment les éviter

Apprends des erreurs qui coûtent temps et argent aux autres indépendants

Erreur 1

Utiliser le mauvais taux de TVA

La Suisse a trois taux TVA : 8.1% normal, 2.6% réduit, 3.8% hébergement

  • Incorrect : facturer 2.6% sur les repas servis au restaurant. La restauration sur place est taxée à 8.1% ; seuls l'emporté et la livraison (sans alcool) sont à 2.6% (art. 25, al. 3 LTVA)
  • Impact : trop ou trop peu de TVA déclarée, une correction devient nécessaire
  • Solution : Utilise un logiciel avec règles de taux TVA suisses intégrées
Taux TVA
Erreur 2

Oublier le chiffre d'affaires à l'exportation

Les services aux clients hors Suisse sont exonérés (TVA 0%)

  • Doivent quand même être déclarés dans les déclarations
  • L'AFC peut supposer que le chiffre d'affaires non déclaré est imposable
  • Correct : Déclarer comme 'chiffre d'affaires de prestations à l'étranger'
Services transfrontaliers
Erreur 3

Confondre les méthodes comptables

Contre-prestations convenues (engagement) vs contre-prestations reçues (caisse)

  • La plupart des indépendants utilisent les contre-prestations convenues par défaut
  • Doit appliquer la méthode choisie de manière cohérente toute l'année
  • Documente clairement ta méthode pour la réconciliation
Méthodes comptables
Erreur 4

Ne pas conserver de copies numériques

Les reçus papier s'effacent. Les tickets thermiques deviennent illisibles en 2 ans.

  • L'AFC peut te contrôler jusqu'à 5 ans en arrière
  • Reçus perdus = déductions d'impôt préalable refusées
  • Solution : Photographie les reçus immédiatement et stocke-les dans le cloud
Stockage numérique des reçus
Erreur 5

Ignorer les déclarations néant

Un trimestre sans activité nécessite quand même une déclaration néant

  • L'AFC envoie des rappels, puis des avis de pénalité
  • Dépose une déclaration zéro ou demande une radiation temporaire
  • Reste en règle même pendant les vacances
Conformité
Règles transfrontalières

Règles TVA transfrontalières pour indépendants internationaux

Travailler avec des clients internationaux ajoute de la complexité à la réconciliation

Services aux clients professionnels hors Suisse (B2B)

Règle générale : TVA facturée dans le pays où le client est situé (mécanisme d'autoliquidation).

Tu émets des factures sans TVA suisse aux clients professionnels dans l'UE, au Royaume-Uni, aux États-Unis et autres pays.

À inclure sur la facture : "TVA à acquitter par le destinataire" ou "Prestation non imposable en Suisse"

Réconciliation : Déclare ce chiffre d'affaires comme "chiffre d'affaires de prestations à des destinataires à l'étranger" (ligne séparée sur la déclaration TVA). Zéro TVA due mais compte pour ton seuil de CHF 100'000.

Services aux consommateurs privés hors Suisse (B2C)

Règle générale : Le lieu de prestation est là où le prestataire est situé—facture la TVA suisse.

Exception : Les services numériques (logiciels, cours en ligne, streaming) aux consommateurs de l'UE peuvent nécessiter un enregistrement TVA dans le pays du destinataire selon les règles de l'UE.

Importations et exportations de biens

Exportations depuis la Suisse : Exonérées (TVA 0%). Nécessitent une documentation douanière comme preuve.

Importations en Suisse : La TVA à l'importation est généralement collectée par les douanes suisses. Tu peux la déduire comme impôt préalable si utilisée pour l'activité professionnelle.

Piège de réconciliation : La TVA à l'importation payée aux douanes n'apparaît pas sur les factures fournisseurs. Facile à oublier de réclamer. Vérifie les relevés bancaires pour les paiements douaniers.

Calendrier des délais

Délais de déclaration TVA tout au long de l'année

Comprendre tous les délais t'aide à planifier efficacement ta réconciliation

Calendrier des délais 2026 (pour exercice année civile)

1er mars 2026 : Déclaration TVA T4 2025 due (60 jours après le 31 déc.)

30 mai 2026 : Déclaration TVA T1 2026 due

29 juin 2026 : Réconciliation annuelle terminée (délai "souple" de 180 jours)

29 août 2026 : Déclaration TVA T2 2026 due

28 août 2026 : L'AFC considère l'exercice 2025 comme finalisé (240 jours après le 31 déc., pratique de l'AFC)

29 novembre 2026 : Déclaration TVA T3 2026 due

Planifie en remontant depuis le 28 août pour assurer un temps suffisant pour la réconciliation, l'investigation des écarts et la préparation des déclarations rectificatives.

Calcul des intérêts

Les intérêts de retard de 4% (2026) courent de la date d'échéance jusqu'au paiement. L'AFC les calcule selon la méthode commerciale (30/360) et ne perçoit pas les intérêts inférieurs à CHF 100 (sauf sur des créances déjà en poursuite). Taux, seuil et prolongation du délai en détail : intérêt moratoire TVA 2026.

Exemple : Tu dois CHF 5'000 de TVA supplémentaire suite à ta réconciliation 2025. Les intérêts courent dès l'échéance de la période fiscale 2025, soit le 1er mars 2026, comme pour le décompte du T4. Tu soumets la correction de la réconciliation annuelle et le paiement le 29 juin 2026 : 118 jours d'intérêts selon la méthode 30/360 (3 × 30 + 28).

Intérêts : CHF 5'000 × 4% × (118 ÷ 360) = CHF 65.56. C'est moins de CHF 100 : l'AFC ne les perçoit donc pas.

Avec CHF 20'000, ce serait CHF 20'000 × 4% × (118 ÷ 360) = CHF 262.22, et ceux-là, tu les paies.

Accompagnement professionnel

Quand faire appel à un professionnel

La plupart des indépendants peuvent gérer la réconciliation annuelle de manière autonome avec un bon logiciel. Mais consulte un conseiller fiscal suisse ou une fiduciaire dans ces situations :

Situations complexes

Usage mixte professionnel/privé d'actifs, exonérations partielles, groupes TVA

Déclencheurs de contrôle

L'AFC demande des documents ou questionne un traitement sectoriel

Première réconciliation

Une révision professionnelle établit les bonnes procédures (CHF 500-1'200)

Tranquillité d'esprit

La confirmation d'un professionnel apporte une assurance précieuse

Ta checklist de réconciliation annuelle TVA

Imprime cette checklist pour guider ton processus de réconciliation :

Préparation (Jours 1-7)

  • Rassembler les quatre déclarations TVA trimestrielles
  • Compiler les états financiers annuels complets
  • Collecter toutes les factures émises (avec détail TVA)
  • Collecter tous les justificatifs de dépenses (avec impôt préalable)
  • Vérifier que les relevés bancaires correspondent aux écritures comptables

Calcul (Jours 8-14)

  • Calculer la TVA due totale depuis les comptes annuels
  • Calculer l'impôt préalable total depuis les comptes annuels
  • Additionner la TVA due des quatre déclarations trimestrielles
  • Additionner l'impôt préalable des quatre déclarations trimestrielles
  • Calculer les différences pour chaque catégorie

Analyse (Jours 15-21)

  • Identifier les transactions spécifiques causant les écarts
  • Déterminer quels trimestres nécessitent des corrections
  • Calculer l'impact TVA de chaque erreur
  • Déterminer si les erreurs sont significatives (seuil : CHF 10'000+)

Correction (Jours 22-30)

  • Préparer les déclarations rectificatives pour les trimestres concernés
  • Calculer les intérêts sur les montants dus
  • Inclure des explications claires des corrections
  • Soumettre les déclarations rectificatives dans l'ePortal de l'AFC
  • Payer la TVA supplémentaire et les intérêts immédiatement

Documentation (Jours 31-35)

  • Créer un rapport de réconciliation résumant le processus
  • Classer tous les documents justificatifs
  • Mettre un rappel pour la réconciliation de l'année prochaine
  • Mettre à jour les procédures internes selon les leçons apprises

Magic Heidi : fonctionnalités pour une gestion TVA sans effort :

  • ✅ Tous les taux de TVA suisses, y compris 3.8%
  • ✅ Suivi en direct de ton chiffre d'affaires par rapport au seuil TVA de CHF 100'000
  • ✅ Scan illimité des reçus par IA
  • ✅ Génération de QR-factures suisses
  • ✅ iPhone, Android et web, données stockées à Zurich

Commence gratuitement dès aujourd'hui et découvre pourquoi plus de 5'000 indépendants suisses utilisent Magic Heidi. Sans carte bancaire. Le plan gratuit comprend 3 factures et 3 dépenses au total.

La date limite de réconciliation 2026 approche plus vite que tu ne le penses. Organise ton suivi TVA maintenant, et la réconciliation de l'année prochaine prendra des heures au lieu de semaines.


Lectures complémentaires :

FAQ

Questions fréquentes

Que se passe-t-il si je ne fais pas la réconciliation annuelle ?

L'AFC suppose que tes déclarations trimestrielles étaient correctes si tu ne soumets pas de corrections dans les 180 jours. Si elle te contrôle plus tard et trouve des écarts, tu risques des pénalités plus élevées car l'absence de réconciliation démontre une négligence. Les pénalités vont de montants fixes jusqu'à CHF 800'000 pour les violations graves.

Puis-je passer de la méthode effective aux taux forfaitaires en cours d'année ?

Non. Les changements de méthode ne prennent effet qu'au début de ton prochain exercice fiscal. Tu dois notifier l'AFC avant le début de l'exercice. Cette exigence de timing signifie que la réconciliation doit utiliser la même méthode toute l'année.

Dois-je faire la réconciliation si j'utilise la méthode des taux forfaitaires ?

Oui. La réconciliation est légalement requise quelle que soit ta méthode de calcul. La méthode des taux forfaitaires simplifie la réconciliation (moins de déductions à vérifier) mais n'élimine pas l'obligation.

Et si mon exercice ne correspond pas à l'année civile ?

Tous les délais se calculent à partir de la fin de ton exercice. Si ton exercice va du 1er octobre au 30 septembre, ton délai final de 240 jours pour la réconciliation serait approximativement le 28 mai de l'année suivante.

Magic Heidi peut-il déposer mes déclarations TVA directement à l'AFC ?

Non. Magic Heidi te montre pour chaque période le chiffre d'affaires, la TVA, l'impôt préalable et le montant à reporter dans l'ePortal, avec export Excel. Le dépôt, tu le fais toi-même dans l'ePortal de l'AFC (estvportal.estv.admin.ch).

Quelle documentation dois-je conserver comme preuve de réconciliation ?

Crée un simple rapport de réconciliation (1-2 pages) montrant : date d'exécution, comparaison totaux annuels vs trimestriels, liste des écarts trouvés, actions correctives prises et ta signature. Conserve-le avec tes dossiers fiscaux annuels. L'AFC n'exige pas de format spécifique, juste la preuve que tu as effectué le travail.

Démarre ta réconciliation TVA du bon pied

La réconciliation annuelle TVA n'a pas besoin d'être cette tâche redoutée que les indépendants repoussent jusqu'au dernier moment. Avec Magic Heidi, tu saisis la TVA au fil de l'eau, sur chaque facture et chaque dépense.