Vorsorge-Ratgeber 2025

Selbstständig in der Schweiz: Vermeiden Sie die Falle der Vorsorgelücke

50% der Schweizer Selbstständigen erreichen das Rentenalter ohne 2. oder 3. Säule. Erfahren Sie, wie Sie mit den Regeln und Beträgen 2025 eine solide Altersvorsorge aufbauen.

Schweizer Selbstständiger plant seine Altersvorsorge

Warum Selbstständige bei der Rente gefährdet sind

Anders als Angestellte haben Sie keinen Arbeitgeber, der für Sie einzahlt. Sie bezahlen 100% Ihrer AHV-Beiträge selbst. Und die 2. Säule? Für Sie nicht obligatorisch. Viele Selbstständige kümmern sich erst zehn Jahre vor der Pensionierung um ihre Vorsorge – zu spät, um verpasste Jahre aufzuholen.

⚠️

AHV-Minimalrente

Nur CHF 1'260/Monat
💰

AHV-Maximalrente

CHF 2'520/Monat (vollständige Karriere)
👫

Ehepaare plafoniert

Maximal CHF 3'780/Monat
Das Schweizer System

Die 3 Säulen: Was für Sie anders ist

Verstehen Sie die spezifischen Regeln für Selbstständige, um Ihre Vorsorge zu optimieren.

1. Säule (AHV)

Obligatorisch ab Start Ihrer Tätigkeit. Beiträge von CHF 530 bis 10% des Einkommens.

2. Säule (BVG)

Freiwillig aber strategisch wichtig. Bis 25% des AHV-Lohns abzugsfähig.

3. Säule

Ihr flexibelstes Instrument. Bis CHF 36'288/Jahr ohne 2. Säule.

AHV-Beiträge 2025 für Selbstständige

JahreseinkommenBeitragssatz
Bis CHF 10'100Minimum CHF 530/Jahr
CHF 10'100 - 60'500Degressiver Satz
Über CHF 60'50010% des Einkommens

🎉 Neu ab 2026: Die 13. AHV-Rente

Ab Dezember 2026 erhalten Sie eine 13. AHV-Rente, die mit der Dezember-Rente ausbezahlt wird. Ein willkommener Bonus, aber nicht ausreichend, um eine fehlende 2. Säule zu kompensieren.

Freiwillige 2. Säule

Ihre 3 Optionen für den
Beitritt zur 2. Säule

Die 2. Säule ist für Selbstständige nicht obligatorisch, bietet aber grosse Steuervorteile.

Pensionskasse Ihrer Angestellten

Falls Sie Personal haben, treten Sie deren Vorsorgeeinrichtung bei.

  • Risikoteilung
  • Vereinfachte Verwaltung
  • Geteilte Beiträge
  • Vorteilhafte Konditionen

Berufsverband

Ärzte, Anwälte, Architekten haben oft eigene spezialisierte Kassen.

  • Berufsangepasste Konditionen
  • Berufliches Netzwerk
  • Branchenexpertise
  • Flexible Beiträge

Stiftung Auffangeinrichtung BVG

Offen für alle Selbstständigen, ohne Berufsvoraussetzung.

  • Universeller Zugang
  • Vereinfachter Prozess
  • Flexible Beiträge
  • Einkäufe möglich

Säule 3a: Maximalbeträge 2025

SituationJährliche Obergrenze
Mit 2. SäuleCHF 7'258
Ohne 2. SäuleCHF 36'288 (oder 20% des Einkommens)

Säule 3a vs 3b: Die richtige Wahl

KriteriumSäule 3aSäule 3b
Steuerabzug✅ Ja, bis zur Obergrenze❌ Nein
Verfügbarkeit🔒 Gebunden bis zur Pension*✅ Frei
Besteuerung bei Bezug📉 Reduzierter Satz📊 Je nach Kanton

*Ausnahmen: Immobilienkauf, Wegzug aus der Schweiz, Start einer selbstständigen Tätigkeit.

Neu 2025

Rückwirkende 3a-Einkäufe: Holen Sie verpasste Jahre nach

Seit Januar 2025 können Sie Jahre nachholen, in denen Sie nicht den Maximalbetrag in die 3. Säule eingezahlt haben. Einkauf möglich für 10 Jahre rückwirkend, bis CHF 7'258 pro Jahr – 100% steuerlich abzugsfähig.

Analyse der Vorsorgeeinkäufe

Konkretes Einkaufsbeispiel

Sie haben Ihre Tätigkeit 2020 gestartet, aber nie den Maximalbetrag eingezahlt. 2026 könnten Sie theoretisch 5 Jahre nachholen, also bis zu CHF 36'290 an abzugsfähigen Einkäufen zusätzlich zu Ihrem jährlichen Beitrag.

Strategie

Welche Strategie für Ihre Situation?

Empfehlungen angepasst an jede Phase Ihres Wegs als Selbstständiger.

Einsteiger

Sie starten Ihre Tätigkeit

Beginnen Sie mit einem 3a-Bankkonto (keine Versicherung). Ihre Einnahmen sind unsicher – ein Bankkonto lässt Ihnen die Freiheit, den gewünschten Betrag ohne Verpflichtung einzuzahlen.

  • Totale Flexibilität bei Einzahlungen
  • Keine festen Pflichtprämien
  • Anpassung an Einkommensschwankungen
Freelancer-Einsteiger in der Schweiz
Etabliert

Ihre Tätigkeit ist etabliert (5+ Jahre)

Mit stabilen Einnahmen kombinieren Sie 2. Säule + 3. Säule, um Ihre Steuervorteile und Ihr Alterskapital zu maximieren.

  • Höhere Beiträge 2. Säule
  • Steuerlich vorteilhafte Einkäufe
  • Maximum 3a von CHF 7'258 als Ergänzung
Etablierter Unternehmer in der Schweiz
55+

Sie nähern sich der Pensionierung

Jetzt ist der Moment, Einkäufe zu maximieren. Jeder eingekaufte Franken reduziert Ihre Steuern und erhöht Ihr Alterskapital.

  • Nutzen Sie rückwirkende 3a-Einkäufe
  • Beachten Sie die BVG-Sperrfrist (3 Jahre)
  • Optimale Steuerplanung
Pensionierungsplanung in der Schweiz
Vergleich

2. Säule vs 3. Säule für Selbstständige

Vergleichen Sie beide Optionen für die beste Wahl gemäss Ihrer Situation.

Kriterium2. Säule (BVG)Säule 3a
Max. Beitrag25% des versicherbaren LohnsCHF 36'288 (ohne BVG)
Steuerabzug✓ Ja✓ Ja
FlexibilitätMittel✓ Hoch
Rendite 2025Min. 1.25% (obligatorisch)Variabel je nach Anlage
Vorzeitiger BezugStrenge BedingungenImmobilienkauf, Wegzug CH
VerwaltungVorsorgeeinrichtungBank oder Versicherung

Fehler, die teuer werden

Vermeiden Sie diese klassischen Fallen, die die Altersvorsorge vieler Schweizer Selbstständiger gefährden.

⏰

Auf später verschieben

Jedes Jahr ohne Beiträge schafft eine Lücke, die nicht mehr zu schliessen ist
📋

3a-Versicherung zu früh

Nachteilige Rückkaufswerte bei vorzeitiger Kündigung
🧾

Steuereinkäufe ignorieren

Tausende Franken Steuerersparnisse verschenkt
🔄

Nie überprüfen

Überprüfen Sie Ihre Vorsorge mindestens alle 5 Jahre
Sofortmassnahmen

Checkliste: Ihre nächsten Schritte

Handeln Sie jetzt, um Ihre Altersvorsorge zu sichern.

Diese Woche

Prüfen Sie Ihre AHV-Anmeldung, berechnen Sie Ihre Lücke, eröffnen Sie ein 3a-Konto.

Dieses Quartal

Vergleichen Sie 3 Angebote für die 2. Säule, schätzen Sie mögliche Einkäufe.

Dieses Jahr

Zahlen Sie das 3a-Maximum ein, konsultieren Sie einen Berater, dokumentieren Sie alles.

FAQ

Häufige Fragen

Kann ich in die 2. Säule einzahlen, wenn ich keine Angestellten habe?

Ja. Sie können der Stiftung Auffangeinrichtung BVG oder einer Berufskasse je nach Ihrer Tätigkeit beitreten.

Was passiert, wenn ich wieder angestellt werde?

Ihre 3. Säule bleibt unverändert. Ihre freiwillige 2. Säule kann zur Pensionskasse Ihres neuen Arbeitgebers übertragen werden.

Betreffen rückwirkende 3a-Einkäufe auch Jahre vor 2025?

Nein. Nur Jahre ab 2025, in denen Sie nicht das Maximum eingezahlt haben, können nachgeholt werden.

Welche Rendite kann ich von der 3. Säule erwarten?

Variabel je nach Anlageform. Ein 3a-Bankkonto bietet meist 0.5-1.5%. Anlagefonds können langfristig 3-6% erreichen, mit höherem Risiko.

Vereinfachen Sie Ihre Verwaltung

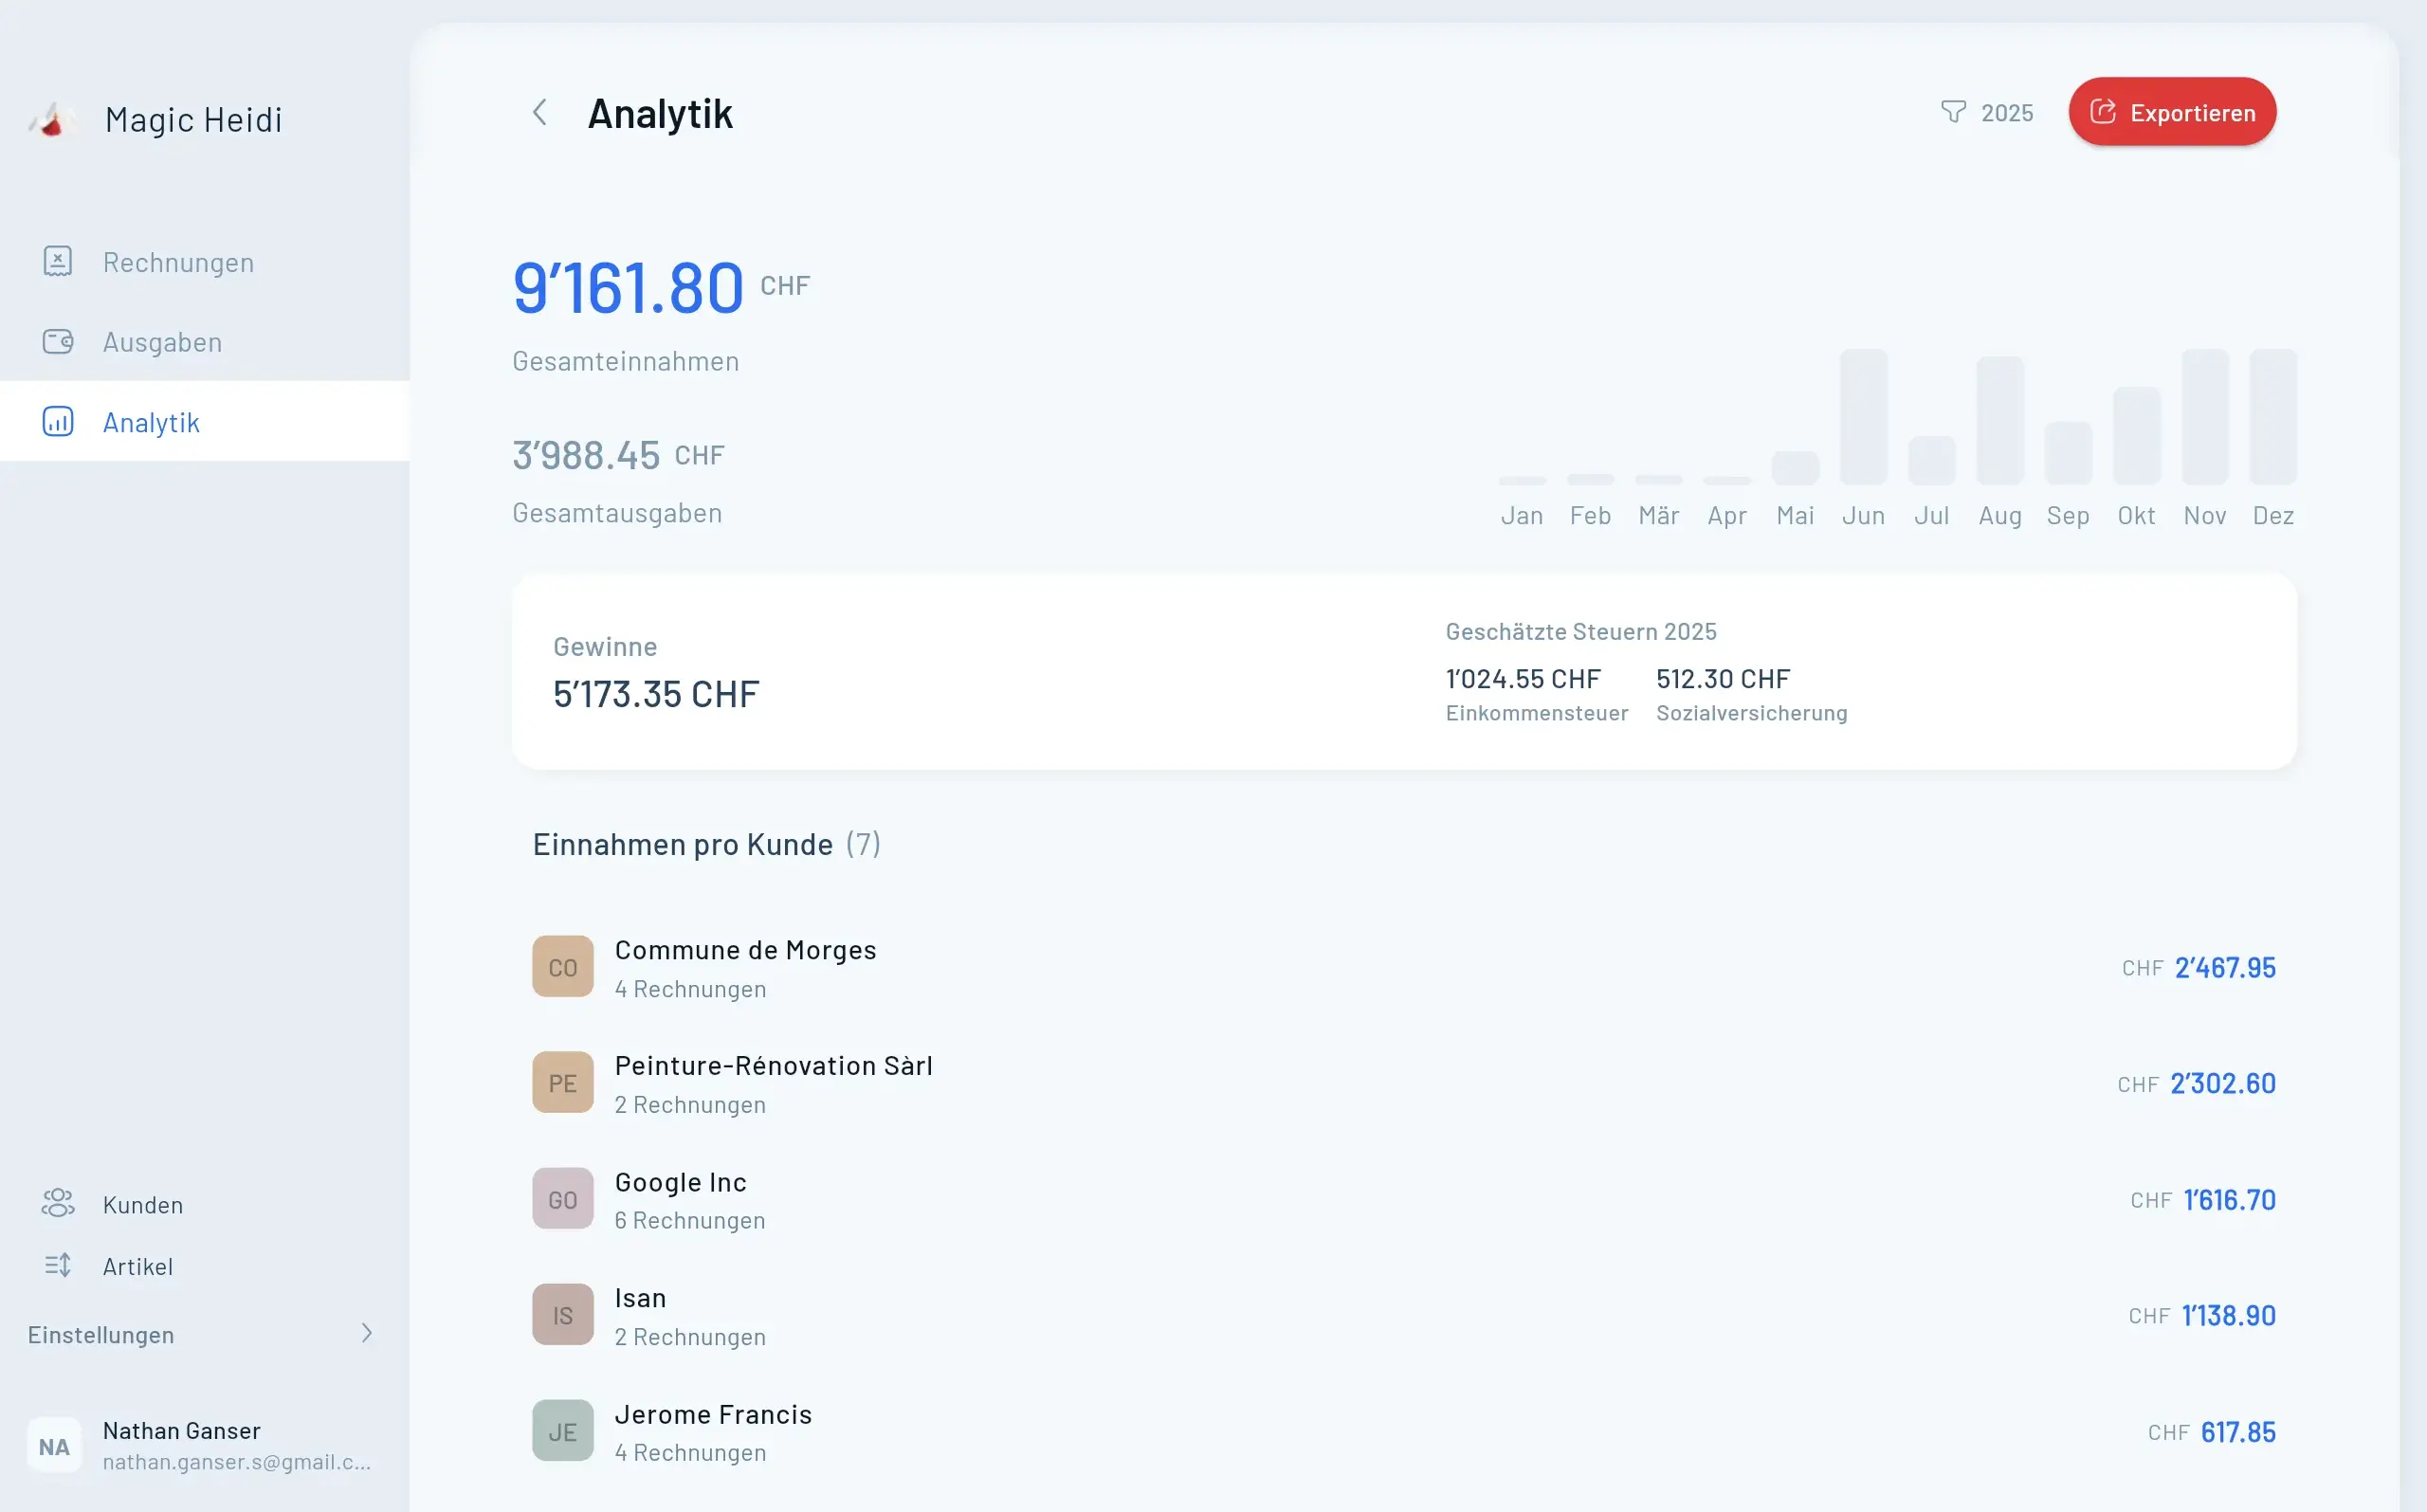
Verfolgen Sie Ihre Beiträge mit Magic Heidi

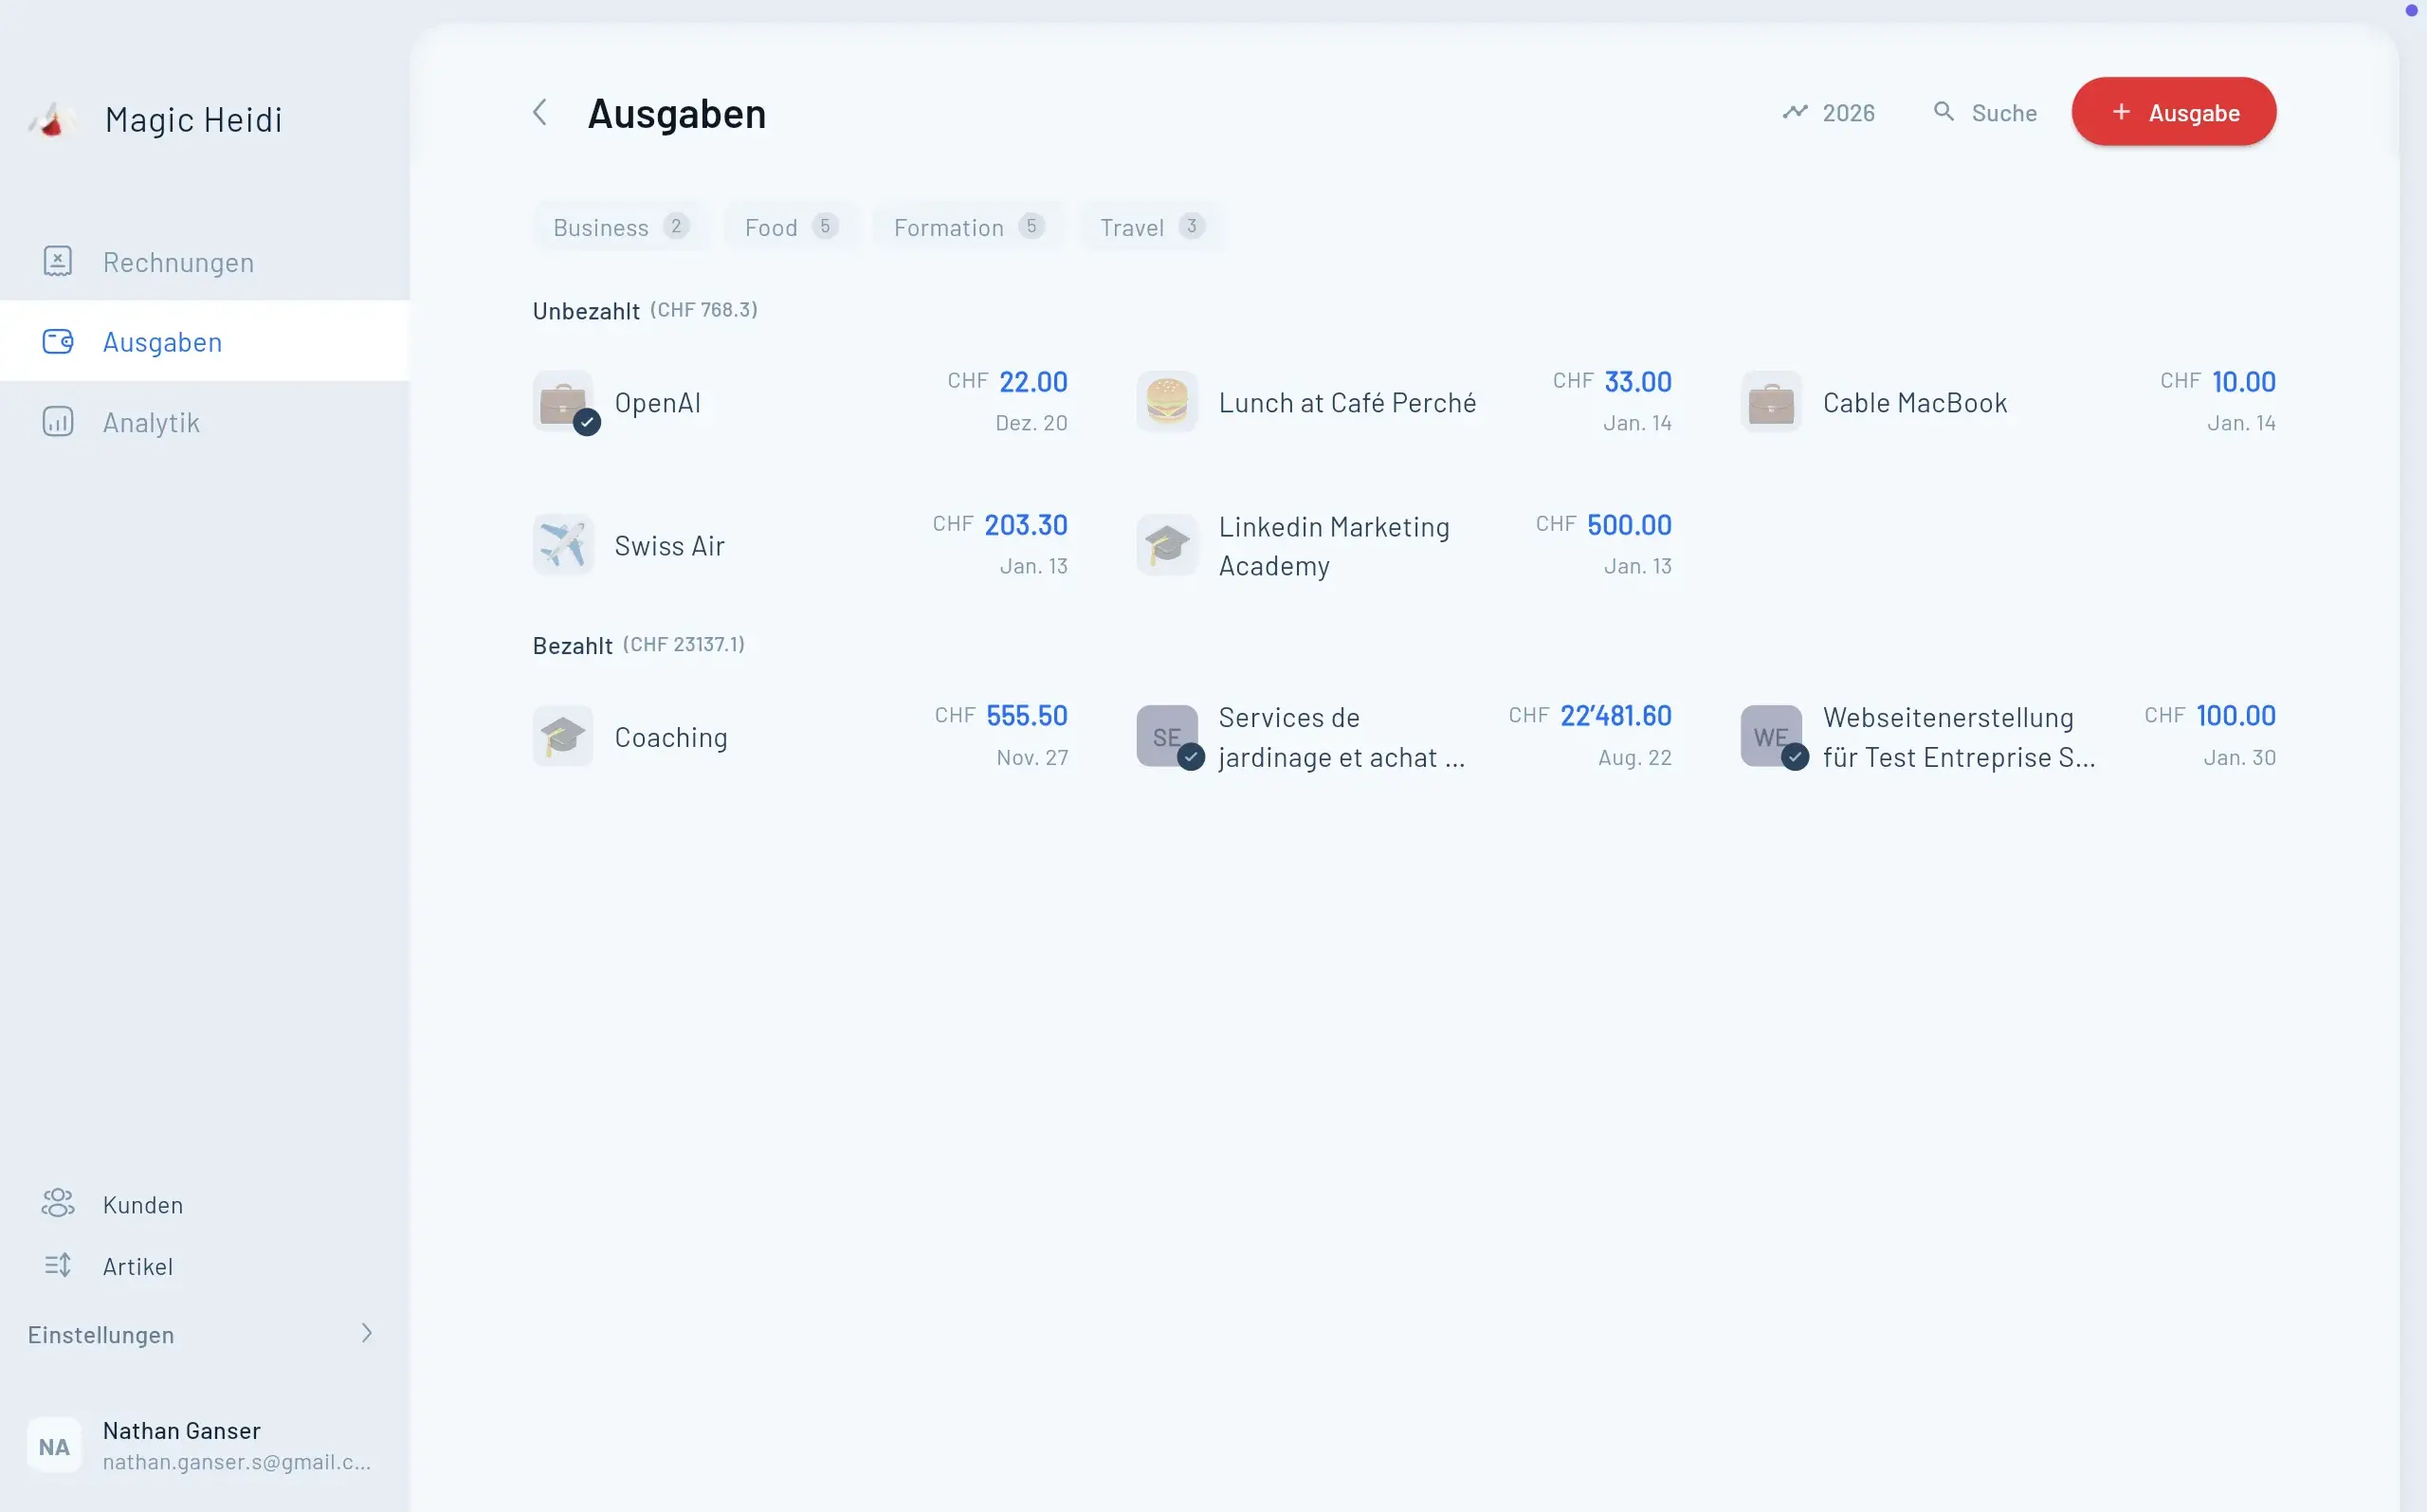
Behandeln Sie Ihre Vorsorgebeiträge wie Ihre Miete: eine fixe, nicht verhandelbare Ausgabe, integriert in Ihr Monatsbudget. Mit Magic Heidi kategorisieren Sie sie korrekt für optimale Steuererklärungen.

Ausgaben- und Beitragsverfolgung mit Magic Heidi

Handeln Sie jetzt

Jeder Monat ohne Handeln vergrössert die Kluft zwischen Ihrem aktuellen Lebensstandard und dem, den Sie mit 65 haben werden. Beginnen Sie heute, Ihre Beiträge zu verfolgen.

Letzte Aktualisierung: Januar 2025. Beträge und Regeln können sich ändern. Konsultieren Sie einen Vorsorgeberater für eine persönliche Strategie.