MWST-Anmeldung für Selbstständige in Bern: kantonale Stellen und Berner Auftragslage

Was im Kanton Bern zusätzlich zu erledigen ist: Handelsregisteramt des Kantons Bern, Ausgleichskasse des Kantons Bern – und wie du Aufträge der Bundesverwaltung, zweisprachige Rechnungen und Beherbergungsleistungen im Berner Oberland korrekt abrechnest.

Geschäftsbüro in Bern

Planst du als Selbstständige:r im Kanton Bern, dieses Jahr CHF 100'000 Umsatz zu erreichen? Herzlichen Glückwunsch – aber es gibt eine wichtige administrative Aufgabe, die du erledigen musst: die MWST-Anmeldung.

Die MWST ist zwar eine Bundessteuer (zuständig ist die Eidgenössische Steuerverwaltung ESTV, nicht der Kanton), aber rund um die Anmeldung gibt es Berner Anlaufstellen, die du kennen solltest: das Handelsregisteramt des Kantons Bern für deine UID und den Handelsregistereintrag sowie die Ausgleichskasse des Kantons Bern für die Bestätigung deines Selbstständigenstatus.

Dieser Leitfaden erklärt, wann du dich anmelden musst, wie der Prozess funktioniert und welche Berner Stellen dir dabei helfen. Die vollständigen nationalen Grundlagen findest du im MWST-Registrierungs-Guide und im MWST-Guide für Selbständige.

Kurzübersicht: Wichtige MWST-Zahlen
die du kennen solltest

Bevor wir ins Detail gehen, hier die wichtigsten Zahlen, die jeder Schweizer Freelancer kennen sollte:

💰

CHF 100'000

Obligatorische Registrierungsgrenze
📊

8,1%

Normaler MWST-Satz (seit Januar 2024)
⏱️

30 Tage

Frist zur Registrierung nach Steuerpflicht
📅

60 Tage

Frist für jede MWST-Abrechnung
📁

10 Jahre

Aufbewahrungspflicht für MWST-Unterlagen

Was im Kanton Bern anders läuft

Die MWST ist eine Bundessteuer – zuständig ist die Eidgenössische Steuerverwaltung (ESTV), nicht die Steuerverwaltung des Kantons Bern. Den kompletten nationalen Ablauf von der Schwelle bis zur zugeteilten Nummer beschreibt der Leitfaden MWST Anmeldung Schweiz: der komplette Ablauf; diese Seite ergänzt ihn um das Berner Drumherum.

Aufträge der Bundesverwaltung. Nirgends arbeiten so viele Selbstständige für Bundesämter wie in Bern. Auch für Bundesstellen gilt: Du fakturierst ganz normal mit 8,1%, brauchst aber saubere Referenzen (Bestellnummer, Kreditor-Nummer) und musst die MWST separat ausweisen, sonst bleibt die Rechnung in der Kreditorenbuchhaltung liegen. Wer in einem Beschaffungsverfahren mitbietet, offeriert üblicherweise exklusive MWST – ein Preisunterschied von 8,1%, der bei Zuschlagsentscheiden zählt.

Zweisprachigkeit Biel/Bienne und Berner Jura. Rechnungen dürfen deutsch oder französisch sein; wichtig ist nur, dass die Bezeichnung konsistent ist. Die MWST-Nummer trägt offiziell den Zusatz MWST, TVA oder IVA (z. B. CHE-123.456.789 MWST).

Beherbergung im Berner Oberland. Wer in Interlaken, Grindelwald oder Adelboden Ferienwohnungen vermietet oder Gästebetreuung anbietet, rechnet mit dem Sondersatz von 3,8% ab – nicht mit 8,1%. Zusatzleistungen wie Skikurse oder Transfers unterliegen dagegen dem Normalsatz, was in der Praxis eine getrennte Erfassung nötig macht.

Für die meisten übrigen Berner Selbstständigen gilt der Normalsatz von 8,1%. Eine vollständige Übersicht aller Sätze findest du unter Aktuelle MWST-Sätze; die laufende Praxis für Selbständige erklärt der MWST-Guide für Freelancer.

Registrierungsvoraussetzungen

Musst du dich für die MWST registrieren?

Das ist die erste Frage, die du klären musst. Die Schweizer MWST-Registrierung folgt klaren Regeln basierend auf deinem Umsatz.

Obligatorische Registrierung

Du musst dich für die MWST registrieren, wenn dein weltweiter Jahresumsatz aus steuerbaren Leistungen CHF 100'000 erreicht.

Freiwillige Registrierung

Auch unter CHF 100'000 kannst du dich freiwillig registrieren, wenn es für deine Geschäftssituation vorteilhaft ist.

30-Tage-Frist

Ab Beginn der Steuerpflicht hast du 30 Tage Zeit zur Registrierung – sonst droht eine Busse (Art. 98 MWSTG).

Obligatorische Registrierung: Die CHF 100'000-Grenze

Du musst dich für die MWST registrieren, wenn dein weltweiter Jahresumsatz aus steuerbaren Leistungen CHF 100'000 erreicht.

Hier ist der Punkt, den viele Freelancer übersehen: «Weltweiter Umsatz» bedeutet alle deine Einnahmen, nicht nur von Schweizer Kunden. Wenn du CHF 70'000 von EU-Kunden und CHF 40'000 von Schweizer Kunden verdienst, hast du die Grenze überschritten.

Massgebend ist das Geschäftsjahr, nicht ein rollierender 12-Monats-Zeitraum. Bei einem bestehenden Geschäft beginnt die Steuerpflicht nach Ablauf des Geschäftsjahres, in dem du die Grenze erreicht hast. Bei Neugründung oder Ausweitung der Tätigkeit beginnt sie sofort, wenn absehbar ist, dass du die Grenze in den nächsten 12 Monaten erreichst (Art. 14 Abs. 3 MWSTG). Ab Beginn der Steuerpflicht hast du 30 Tage Zeit, dich zu registrieren. Bei Versäumnis dieser Frist droht eine Busse (Art. 98 MWSTG), plus du schuldest rückwirkende MWST und Verzugszins (2026: 4,0% pro Jahr).

Freiwillige Registrierung unter der Grenze

Auch wenn du weniger als CHF 100'000 verdienst, kannst du dich freiwillig registrieren. Das macht in verschiedenen Situationen Sinn:

Wann eine freiwillige Registrierung hilft:

  • Du hast erhebliche Geschäftsausgaben mit MWST (Büroausstattung, Software-Abos, Coworking Space)
  • Du arbeitest hauptsächlich mit anderen MWST-pflichtigen Unternehmen, die sie ohnehin zurückfordern können
  • Du möchtest gegenüber Grosskunden professioneller wirken
  • Du bist nahe an der Grenze und möchtest einen sanften Übergang

Wann du warten solltest:

  • Die meisten deiner Kunden sind Privatpersonen, denen der Endpreis wichtig ist
  • Du hast minimale Geschäftsausgaben
  • Du möchtest die Administration einfach halten
  • Dein Umsatz ist weit von CHF 100'000 entfernt

Wichtige Bindung: Wenn du dich freiwillig registrierst, musst du mindestens eine Steuerperiode (ein Kalenderjahr) dabeibleiben (Art. 11 MWSTG). Stell sicher, dass die Vorteile den Aufwand rechtfertigen.

Die 30-Tage-Frist (Nicht verpassen!)

Hier stolpern viele Freelancer: Du musst dich innerhalb von 30 Tagen nach Eintritt der MWST-Pflicht registrieren, nicht wenn es dir passt.

Wann die Steuerpflicht eintritt, hängt von deiner Situation ab. Hast du dein Geschäft gerade gegründet oder ausgeweitet und bringt ein grosser Auftrag im März deinen Umsatz der nächsten 12 Monate absehbar über die Grenze, bist du sofort steuerpflichtig und musst dich bis Mitte April registrieren. Erreicht ein bestehendes Geschäft die Grenze im Laufe des Jahres, beginnt die Steuerpflicht nach Ablauf des Geschäftsjahres – bei Geschäftsjahr gleich Kalenderjahr registrierst du dich also bis Ende Januar.

Was passiert, wenn du die Frist verpasst?

Die Eidgenössische Steuerverwaltung nimmt das nicht auf die leichte Schulter:

  • Busse wegen unterlassener Anmeldung (Art. 98 MWSTG)
  • Rückwirkende MWST-Pflicht (du schuldest MWST ab dem Zeitpunkt, ab dem du dich hättest registrieren müssen)
  • Verzugszins auf ausstehende Beträge (2026: 4,0% pro Jahr)
  • Mögliche Prüfung deiner Unterlagen

Tipp: Starte den Registrierungsprozess, wenn du CHF 80'000 erreichst. Die Prüfung durch die ESTV braucht Zeit, und du willst bei CHF 99'000 nicht in Zeitnot geraten.

Abrechnungsmethoden

Die richtige MWST-Abrechnungsmethode wählen

Die Schweiz bietet verschiedene Methoden zur Berechnung und Abrechnung der MWST. Deine Wahl beeinflusst den administrativen Aufwand und mögliche Steuerersparnisse erheblich.

Die effektive Methode

Erfasse alle MWST, die du Kunden berechnest (Umsatzsteuer) und alle MWST, die du auf Geschäftsausgaben zahlst (Vorsteuer). Zahle die Differenz an die Steuerbehörde.

  • Genaueste Methode
  • Ideal für Freelancer mit hohen Ausgaben
  • Vierteljährliche Abrechnung erforderlich
  • Voller Vorsteuerabzug

Die Saldosteuersatz-Methode

Wende einen festen Prozentsatz auf deinen Gesamtumsatz an. Viel einfachere Buchhaltung, aber kein Vorsteuerabzug möglich.

  • Vereinfachte Berechnungen
  • Halbjährliche Abrechnung
  • Branchenspezifische Sätze (0,1% bis 6,8%)
  • Ideal für Unternehmen mit wenig Ausgaben

Vereinbart vs. Vereinnahmt

Wähle, wann die MWST verbucht wird: bei Rechnungsstellung (vereinbart) oder bei Zahlungseingang (vereinnahmt).

  • Vereinbart: MWST fällig bei Rechnungsdatum
  • Vereinnahmt: MWST fällig bei Zahlungseingang
  • Besserer Cashflow bei säumigen Zahlern
  • Vereinnahmt: auf Antrag bei der ESTV

Überleg dir die Wahl gut: Wer sich für die effektive Methode entscheidet, kann frühestens nach drei Jahren zur Saldosteuersatzmethode wechseln (Art. 37 Abs. 4 MWSTG). Eine ausführliche Entscheidungshilfe mit Rechenbeispielen findest du im Leitfaden zur Saldosteuersatzmethode.

Bern-spezifische Anlaufstellen

Die MWST-Anmeldung läuft über den Bund – aber UID, Handelsregister und Selbstständigenstatus laufen über kantonale Berner Stellen.

🏛️ Handelsregisteramt Bern
💳 AK Bern
🆔 UID-Nummer
🇨🇭 CHE-Format
📋
Handelsregisteramt Bern

Zuständig für den Handelsregistereintrag. Eintragspflicht ab CHF 100'000 Umsatz.

💼
Ausgleichskasse des Kantons Bern

Bestätigt deinen Selbstständigenstatus (AHV) – idealerweise vor der MWST-Anmeldung. Online: akbern.ch

🔢
UID-Nummer

Unternehmens-Identifikationsnummer im Format CHE-123.456.789 – Voraussetzung für die MWST-Nummer

🏛️
Wirtschaftsstandort Bern

Beratung für Gründer:innen über die Standortförderung des Kantons Bern (berninvest.be.ch)

Registrierungsprozess

Der Ablauf aus Berner Sicht

Die Anmeldung läuft online im ePortal der ESTV. Der Antrag selbst ist bundesweit identisch; unterschiedlich ist nur, wo du im Kanton Bern die Vorstufen erledigst.

MWST-Registrierungsprozess
Reihenfolge

Die fünf Etappen für Berner Selbstständige

Die Feinheiten des ESTV-Formulars stehen im nationalen Leitfaden zur MWST-Registrierung – hier geht es um die Reihenfolge und die Berner Anlaufstellen.

Schritt 1

UID-Nummer besorgen

Die UID (Unternehmens-Identifikationsnummer) ist die Basis deiner MWST-Nummer.

  • Eingetragene Unternehmen: Haben bereits eine (Format CHE-XXX.XXX.XXX)
  • Einzelunternehmen ohne Handelsregistereintrag: Die ESTV teilt die Nummer bei der MWST-Anmeldung zu
  • Handelsregistereintrag: Handelsregisteramt des Kantons Bern
UID-Nummer
Schritt 2

Erforderliche Informationen vorbereiten

Sammle alle notwendigen Angaben vor Beginn des Antrags

  • UID-Nummer (falls vorhanden) und AHV-Nummer
  • Firmenname, Adresse und Rechtsform
  • Beschreibung der Geschäftstätigkeit
  • Erwarteter Jahresumsatz und Startdatum
  • Bankverbindung für Rückerstattungen
Erforderliche Dokumente
Schritt 3

Online im ePortal der ESTV registrieren

Die Anmeldung läuft über das ePortal der ESTV unter estvportal.estv.admin.ch

  • AGOV-Konto erforderlich (Behörden-Login des Bundes)
  • AGOV ist seit 31. Oktober 2026 obligatorisch; CH-LOGIN wird Ende 2027 abgeschaltet
  • Formular sorgfältig ausfüllen, um Verzögerungen zu vermeiden
  • Häufige Fehler: Falsche UID, unrealistische Prognosen, fehlende Bankdaten
Online-Registrierung
Schritt 4

Einreichen und auf Bestätigung warten

Die ESTV prüft deinen Antrag und bestätigt die Eintragung

  • ESTV prüft deinen Antrag
  • Kann dich für Klärungen kontaktieren
  • Antworte zeitnah, um Verzögerungen zu vermeiden
Antragsprüfung
Schritt 5

MWST-Nummer erhalten

Nach der Genehmigung erhältst du deine offiziellen Unterlagen

  • Offizielle MWST-Nummer (UID mit MWST-Suffix)
  • Bestätigung der Abrechnungsmethode und -frequenz
  • Anleitung für die erste Abrechnung
  • Zugang zum Online-Abrechnungsportal
MWST-Nummer

Nach der Registrierung: Deine laufenden Pflichten

Die MWST-Nummer zu erhalten ist erst der Anfang. So bleibst du bei den Schweizer Steuerbehörden compliant.

📊 Q1: Fällig 30. Mai
📈 Q2: Fällig 29. August
📉 Q3: Fällig 29. November
📋 Q4: Fällig 1. März
📅
Vierteljährliche Abrechnung

Abrechnungen innerhalb von 60 Tagen nach Quartalsende einreichen

💰
Zahlungsfristen

MWST-Zahlung fällig am selben Tag wie die Abrechnung

🧾
Rechnungsanforderungen

MWST-Nummer und korrekte Formatierung auf allen Rechnungen

📁
Aufbewahrungspflicht

Alle MWST-Dokumente mindestens 10 Jahre aufbewahren

Zahlungsfristen und Verzugszinsen

MWST-Zahlungen sind innert derselben Frist fällig wie deine Abrechnung – 60 Tage nach Periodenende. Bei verspäteter Zahlung läuft ohne Mahnung ein Verzugszins (2026: 4,0% pro Jahr).

Tipp: Leg eingenommene MWST sofort zur Seite. Es ist nicht dein Geld – es gehört der Steuerbehörde. Halte es auf einem separaten Konto, um Liquiditätsengpässe zu vermeiden.

Rechnungsanforderungen

Deine Rechnungen müssen enthalten:

  • Deine MWST-Nummer (CHE-XXX.XXX.XXX MWST)
  • Datum und Rechnungsnummer
  • Kundendaten (Name und Adresse)
  • Beschreibung der Dienstleistungen/Waren
  • Nettobetrag, MWST-Satz und -Betrag, Bruttototal

Beispiel-Rechnungszeile:

  • Beratungsleistungen: CHF 5'000.00
  • MWST 8,1%: CHF 405.00
  • Total: CHF 5'405.00

Aufbewahrungspflichten

Bewahre alle MWST-relevanten Dokumente 10 Jahre auf: ausgestellte Rechnungen, Belege für Ausgaben mit Vorsteuer, Kontoauszüge, eingereichte MWST-Abrechnungen und Korrespondenz mit der Steuerverwaltung.

Häufige Fehler

Häufige Fehler bei der MWST-Registrierung

Lerne aus den teuren Fehlern anderer und spar dir Nachzahlungen und Bussen.

30-Tage-Frist verpassen

Viele Freelancer warten, bis sie tatsächlich CHF 100'000 verdient haben, statt bis zum prognostizierten Zeitpunkt.

  • Kosten: Rückwirkende MWST-Pflicht plus Bussen
  • Wenn du dich im März hättest registrieren sollen, aber bis Oktober gewartet hast, schuldest du MWST ab März
  • Bussen für verspätete Registrierung
  • Lösung: Prozess ab CHF 80'000 starten

Weltweiten Umsatz falsch berechnen

Nur Schweizer Kunden zählen bei der Prüfung, ob CHF 100'000 überschritten wurden.

  • Realität: Schwellenwert umfasst alle Einnahmen weltweit
  • Beispiel: CHF 60'000 EU + CHF 45'000 Schweiz = CHF 105'000 total
  • Registrierung erforderlich, auch wenn Schweizer Umsatz allein unter der Grenze liegt
  • Alle steuerbaren Leistungen global einbeziehen

Falsche MWST-Sätze anwenden

8,1% auf Leistungen berechnen, die anders besteuert werden sollten, oder MWST auf befreite Leistungen erheben.

  • Häufig: Falscher Satz bei gemischten Leistungen
  • MWST auf Leistungen an Nicht-Schweizer Kunden berechnen (oft nullbesteuert)
  • Befreite Leistungen nicht kennen (Gesundheit, Bildung)
  • Lösung: ESTV-Richtlinien zu Sätzen prüfen

Vorsteuerabzug vergessen

MWST auf Geschäftsausgaben zahlen, aber nicht in der Abrechnung zurückfordern.

  • Opportunitätskosten: 8,1% mehr zahlen als nötig
  • Abzugsfähig: Büromaterial, Software, Ausrüstung, Coworking, Reisen
  • Jeden Beleg deutlich markiert aufbewahren
  • Software zur automatischen Erfassung nutzen

Mindestbindung ignorieren

Freiwillig registrieren, ohne zu wissen, dass man mindestens eine Steuerperiode registriert bleiben muss.

  • Szenario: Bei CHF 80'000 registrieren, Geschäft sinkt auf CHF 60'000
  • Trotzdem vierteljährliche Abrechnungen bei minimalem Nutzen
  • Mindestens eine ganze Steuerperiode gebunden
  • Lösung: Nur freiwillig registrieren bei sicherem Dauererfolg

Internationale Kunden – kurz erklärt

Leistungen an Geschäftskunden ausserhalb der Schweiz sind typischerweise nullbesteuert (0% MWST) – du meldest den Umsatz aber trotzdem in der Abrechnung und vermerkst auf der Rechnung «Leistung ausserhalb der Schweiz erbracht – keine Schweizer MWST anwendbar». Bei Privatkunden im Ausland entscheidet der Leistungsort. Die Details zu grenzüberschreitenden Leistungen findest du im nationalen MWST-Guide.

Regulatorische Änderungen seit 2025

Das Schweizer MWST-System modernisiert sich. Bleib diesen Änderungen voraus, um Compliance-Probleme zu vermeiden.

💻

Obligatorische Online-Einreichung

Alle MWST-Abrechnungen müssen elektronisch eingereicht werden (seit Januar 2025)
📅

Jährliche Abrechnung möglich

Unternehmen bis CHF 5'005'000 Umsatz können auf Antrag jährlich statt vierteljährlich abrechnen – mit Ratenzahlungen unter dem Jahr
🔐

AGOV-Login erforderlich

Behörden-Login des Bundes, für das ESTV-ePortal seit 31. Oktober 2026 obligatorisch. CH-LOGIN wird Ende 2027 abgeschaltet

Wie Buchhaltungssoftware die MWST vereinfacht

MWST manuell zu verwalten bedeutet: Dutzende Transaktionen erfassen, korrekte Sätze anwenden, Vorsteuer und Umsatzsteuer berechnen und strenge Fristen einhalten. Moderne Buchhaltungssoftware erledigt die Komplexität automatisch.

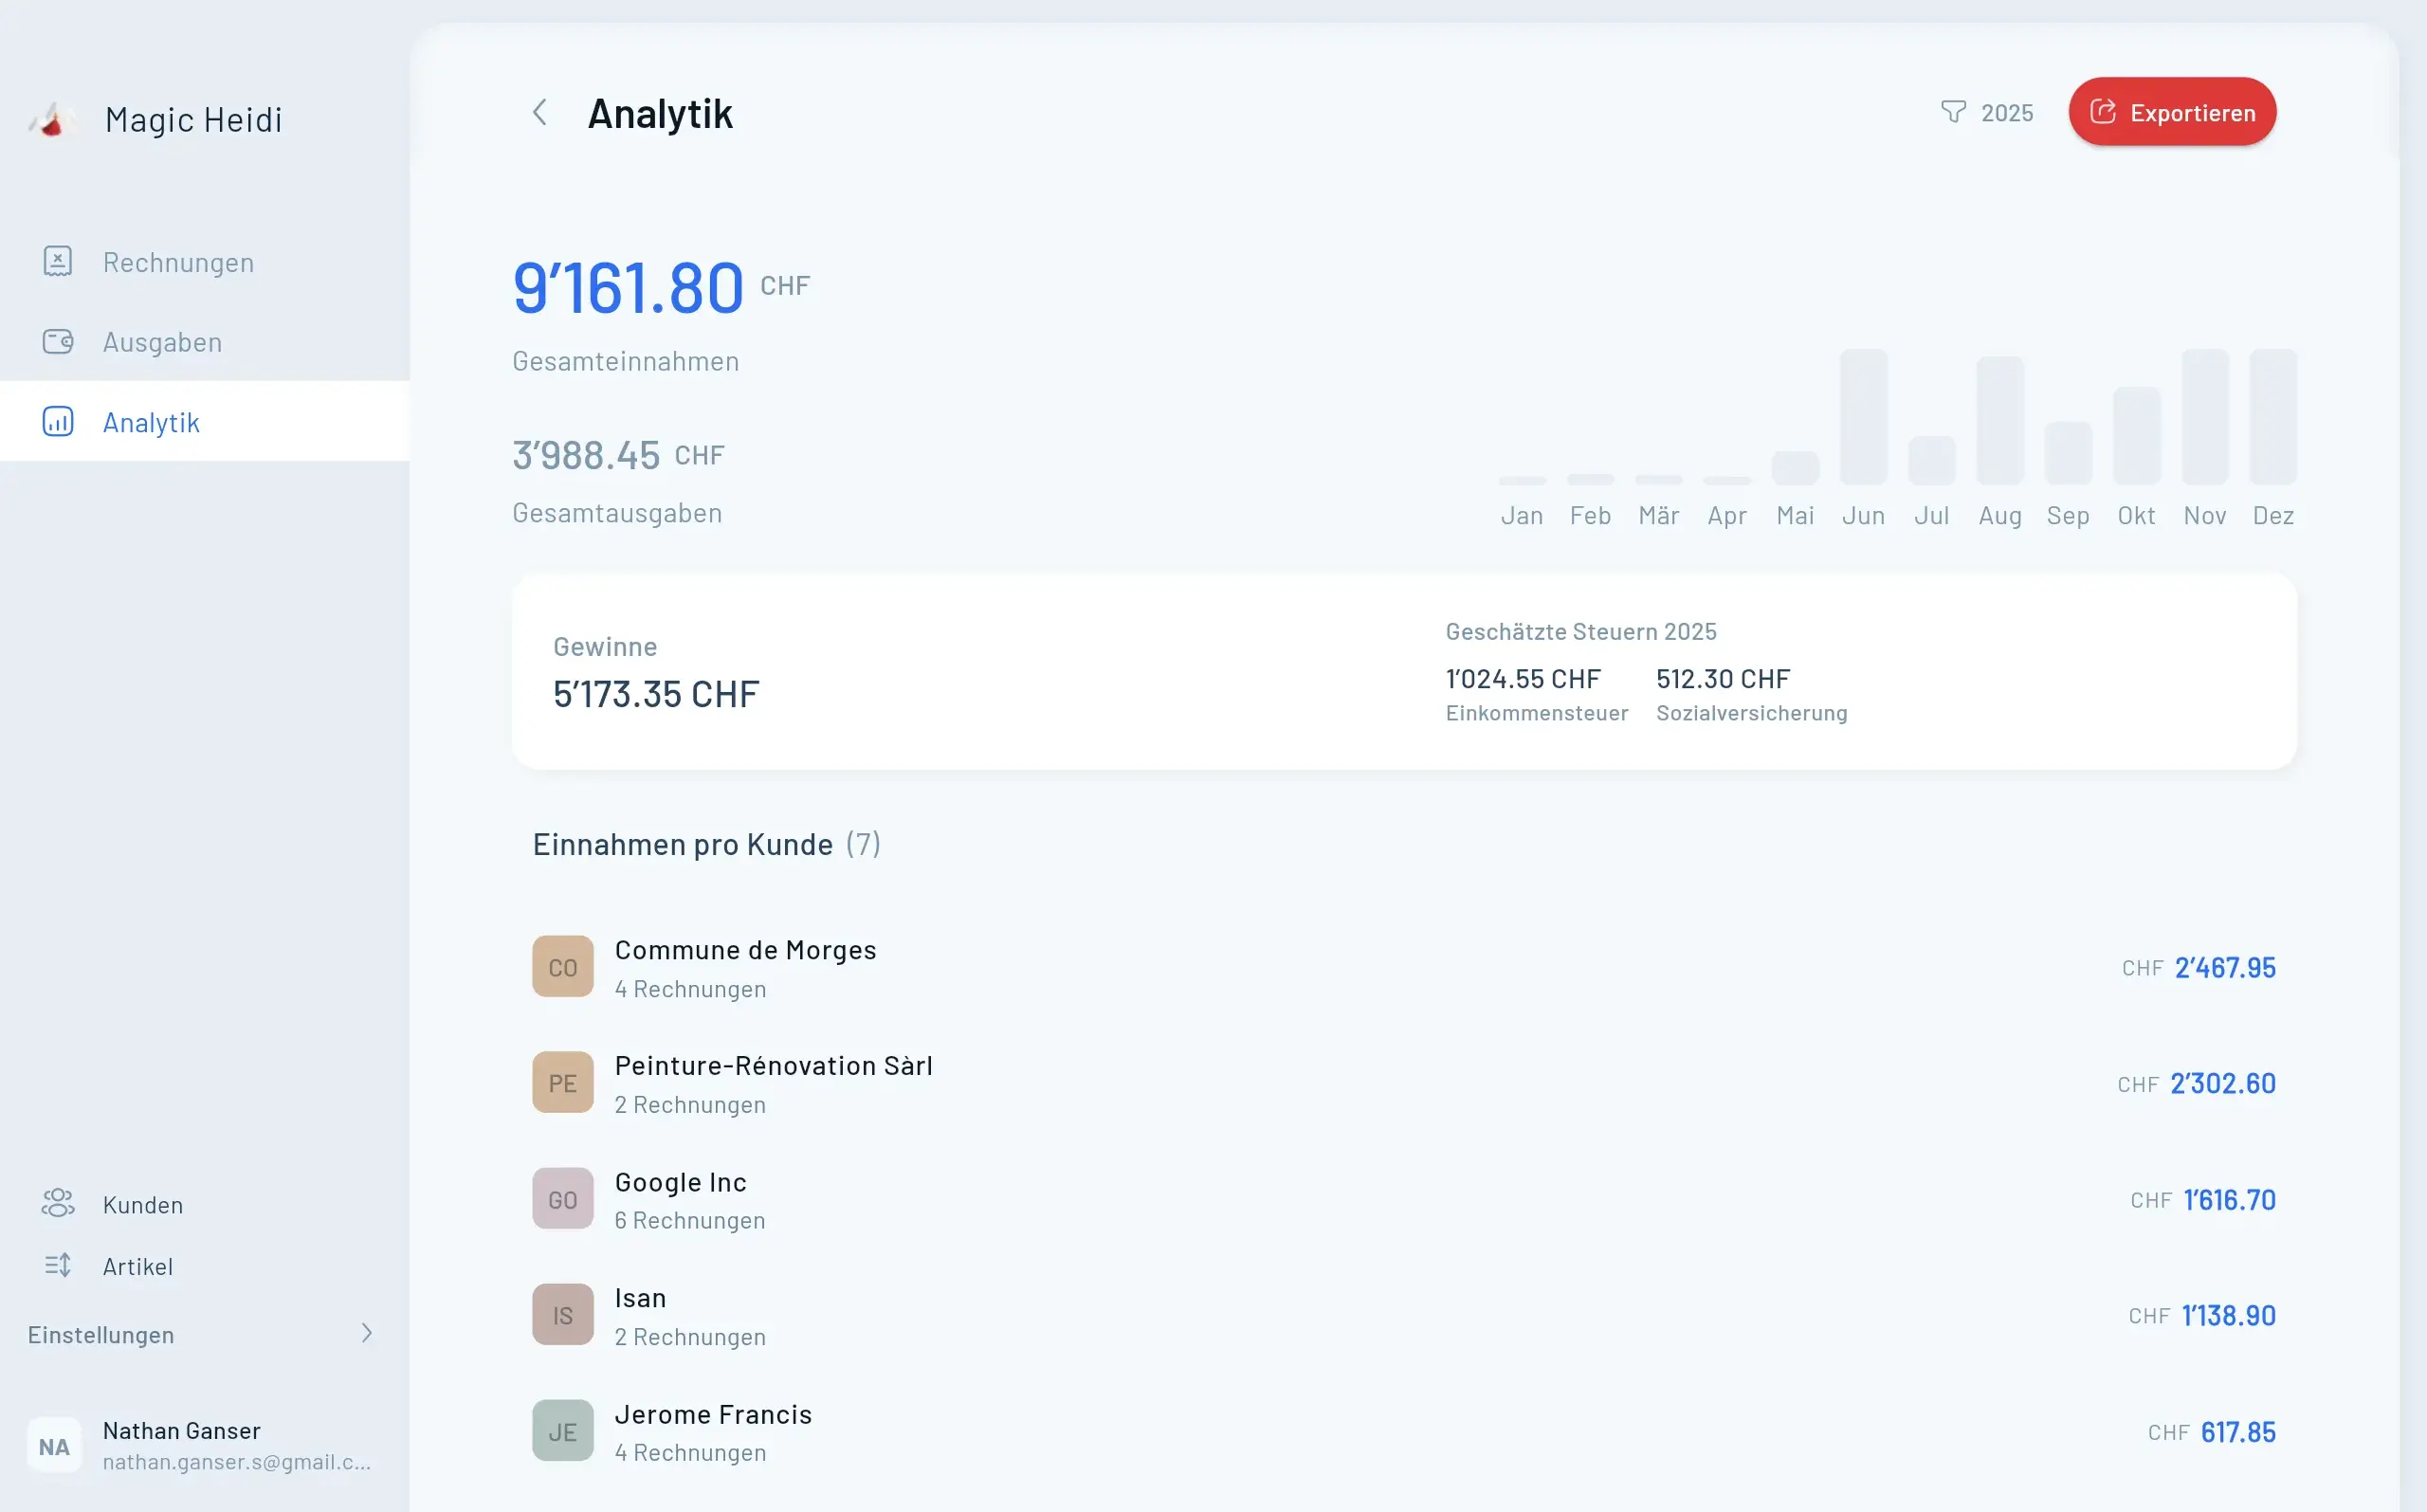
Magic Heidi Analytics Dashboard
Automatisierungsvorteile

Weniger Handarbeit bei der MWST

Buchhaltungssoftware wie Magic Heidi rechnet die MWST auf Rechnungen und Belegen mit und bereitet die Zahlen für die Abrechnung auf.

Automatische MWST-Berechnung

Wendet den korrekten 8,1%-Satz automatisch auf Rechnungen an – keine Rechenfehler mehr.

Ausgabenerfassung

Jede Geschäftsausgabe wird mit aufgeschlüsselter MWST erfasst – du siehst genau, was du zurückfordern kannst.

Abrechnungsvorbereitung

Generiere MWST-Abrechnungsdaten mit einem Klick, statt Tabellen manuell zu summieren.

Geordnete Ablage

Jede Transaktion dokumentiert und gespeichert – das hilft bei der 10-jährigen Aufbewahrungspflicht.

FAQ

Häufig gestellte Fragen

Kann ich meine MWST-Registrierung rückdatieren?

Die Steuerbehörde registriert dich ab dem Zeitpunkt, ab dem du steuerpflichtig wurdest (CHF 100'000 überschritten), nicht ab Antragstellung. Du musst diesen Zeitraum in deiner ersten Abrechnung berücksichtigen, einschliesslich der MWST, die du hättest berechnen sollen, aber nicht berechnet hast.

Was, wenn mein Umsatz nach der Registrierung unter CHF 100'000 fällt?

Bei obligatorischer Registrierung kannst du die Abmeldung beantragen, wenn dein Umsatz im abgelaufenen Geschäftsjahr unter CHF 100'000 lag und absehbar ist, dass er auch im folgenden Geschäftsjahr darunter bleibt. Bei freiwilliger Registrierung musst du mindestens eine Steuerperiode (ein Kalenderjahr) registriert bleiben, bevor du die Abmeldung beantragen kannst.

Berechne ich MWST für Kunden in Zürich, Genf oder anderen Kantonen?

Ja. Die MWST gilt schweizweit. Berechne 8,1% an alle Schweizer Kunden, unabhängig von deren Kanton.

Was passiert bei einer MWST-Prüfung?

Die ESTV kann deine Abrechnungen und Unterlagen prüfen. Sie verifiziert, ob du korrekte Sätze berechnet, nur berechtigte Vorsteuer geltend gemacht und korrekt abgerechnet hast. Führe akribische Aufzeichnungen – Rechnungen, Belege, Verträge und Korrespondenz. Die meisten Prüfungen finden kleine Fehler; erhebliche Probleme können zu Nachsteuern, Zinsen und Bussen führen.

Kann ich Gutschriften ausstellen, wenn ich zu viel MWST berechnet habe?

Ja. Bei einem Fehler stellst du eine Gutschrift mit Verweis auf die Originalrechnung aus und passt deine nächste MWST-Abrechnung entsprechend an. Mängel aus einem Geschäftsjahr korrigierst du spätestens in der Abrechnungsperiode, in die der 180. Tag nach Ende des Geschäftsjahres fällt (Art. 72 MWSTG).

Wie handhabe ich die MWST bei Arbeit im Homeoffice?

Vorsteuer kannst du nur abziehen, wo auch MWST drauf ist: Die Miete einer Wohnung ist von der MWST ausgenommen, dort gibt es nichts abzuziehen. Bei gemischt genutzten Anschaffungen wie Möbeln, Geräten oder dem Internetanschluss ziehst du den geschäftlichen Anteil ab. Führe sorgfältige Dokumentation.

Gibt es einen Schwellenwert für vereinfachte Abrechnung?

Die Saldosteuersatz-Methode ist möglich bis CHF 5'024'000 Jahresumsatz und höchstens CHF 108'000 Steuerschuld pro Jahr (Art. 37 MWSTG). Seit Januar 2025 können Unternehmen bis CHF 5'005'000 Umsatz auf Antrag auch jährlich abrechnen.

Was, wenn ich Leistungen sowohl in als auch ausserhalb der Schweiz erbringe?

Erfasse diese getrennt. Schweizer Leistungen sind steuerbar (8,1%). Leistungen an ausländische Geschäftskunden sind typischerweise nullbesteuert. Leistungen an ausländische Konsumenten hängen vom Erbringungsort ab. Deine MWST-Abrechnung hat separate Zeilen für jede Kategorie.

Wann du professionelle Hilfe holen solltest

Du kannst die MWST-Registrierung selbst erledigen, aber manche Situationen erfordern professionelle Beratung:

Zieh einen Steuerberater hinzu, wenn:

  • du komplexe grenzüberschreitende Verkäufe hast
  • du unsicher bist, welche Abrechnungsmethode deine Situation optimiert
  • du Fristen verpasst hast und Bussen drohen
  • du in mehreren Kantonen oder Ländern tätig bist
  • deine Unternehmensstruktur komplex ist (Partnerschaften, Holdings)
  • du von der Steuerbehörde geprüft wirst

Kostenüberlegung: Beratung kostet Geld, aber ein früh entdeckter Fehler erspart dir Nachsteuern, Zinsen und Bussen.

Deine MWST-Registrierungs-Checkliste

Hier ist dein Aktionsplan in der richtigen Reihenfolge:

3-6 Monate vor CHF 100'000

  • Richte eine ordentliche Buchhaltung ein, um den Umsatz genau zu erfassen
  • Besorg dir deine UID-Nummer, falls noch nicht vorhanden
  • Recherchiere, welche Abrechnungsmethode zu deinem Geschäft passt
  • Richte ein separates Bankkonto für eingenommene MWST ein

Bei CHF 80'000 oder wenn das Überschreiten der Grenze sicher ist

  • Erstelle dein AGOV-Login-Konto
  • Bereite alle erforderlichen Informationen und Dokumente vor
  • Reiche die Online-Registrierung über das ESTV-Portal ein
  • Aktualisiere Rechnungsvorlagen mit MWST

Nach Erhalt der MWST-Nummer

  • Füge die MWST-Nummer auf allen Rechnungen und in der Korrespondenz hinzu
  • Beginne, Schweizer Kunden 8,1% MWST zu berechnen
  • Richte vierteljährliche Erinnerungen ein (60-Tage-Fristen)
  • Prüfe Ausgabenbelege auf abzugsfähige Vorsteuer
  • Reiche deine erste MWST-Abrechnung fristgerecht ein

Laufend

  • Abrechnungen innerhalb von 60 Tagen nach Periodenende einreichen
  • Alle MWST-Unterlagen 10 Jahre aufbewahren
  • Abrechnungsmethode jährlich auf Optimierung prüfen
  • Bei Satz- und Regeländerungen auf dem Laufenden bleiben

Zuletzt aktualisiert: November 2026. MWST-Vorschriften ändern sich regelmässig. Verifiziere aktuelle Sätze und Regeln immer bei der Eidgenössischen Steuerverwaltung (ESTV) unter estv.admin.ch.

Übernimm die Kontrolle über deine MWST-Pflichten

Die MWST-Registrierung ist ein Meilenstein – sie bedeutet, dass dein Freelance-Geschäft erfolgreich ist. Magic Heidi rechnet die MWST auf Rechnungen und Ausgaben mit und bereitet die Zahlen für deine Abrechnung auf.