MWST anmelden Schweiz 2026: Registrierung Schritt für Schritt
Ab wann du dich für die MWST anmelden musst (CHF 100'000), wie die Registrierung bei der ESTV online abläuft, welche Unterlagen du brauchst und wie du zur MWST-Nummer kommst – der nationale Leitfaden für Einzelfirmen, Freelancer und KMU.
MWST anmelden musst du, sobald dein Unternehmen weltweit mehr als CHF 100'000 Umsatz pro Jahr aus steuerbaren Leistungen erzielt. Die Registrierung läuft online bei der Eidgenössischen Steuerverwaltung (ESTV) – innert 30 Tagen, nachdem die Steuerpflicht entstanden ist. Du brauchst dafür deine UID (oder bekommst sie im gleichen Zug), legst bei der Anmeldung die Abrechnungsmethode fest und erhältst mit der Bestätigung deine MWST-Nummer im Format CHE-XXX.XXX.XXX MWST. Unter der Grenze bist du befreit, kannst dich aber freiwillig anmelden.
Diese Seite ist der nationale Leitfaden zur MWST-Anmeldung. Die Mehrwertsteuer ist eine Bundessteuer: Du meldest dich immer bei der ESTV an – egal ob dein Unternehmen in Zürich, Genf, Lugano oder Chur sitzt. Regeln, Schwelle, Formular und MWST-Nummer sind in der ganzen Schweiz identisch; nur die kantonalen Vorstufen (Ausgleichskasse, Handelsregisteramt) unterscheiden sich – dazu findest du weiter unten die Übersicht nach Kanton.
Was danach im Alltag auf dich zukommt – Sätze richtig anwenden, Vorsteuer abziehen, jede Periode abrechnen – steht im Leitfaden MWST für Selbständige. Das Gesamtbild des Schweizer Systems mit allen Sätzen, Methoden und Fristen findest du im Überblick MWST Schweiz 2026, und was hinter der Nummer steckt, erklärt der Guide zur UID-Nummer.
Pflicht ab CHF 100'000
Massgebend ist der weltweite Jahresumsatz aus steuerbaren Leistungen. Die Rechtsform spielt keine Rolle: Einzelfirma, GmbH und AG haben dieselbe Grenze. Gemeinnützige Vereine: CHF 250'000.
Frist: 30 Tage
Die Anmeldung muss innert 30 Tagen nach Entstehen der Steuerpflicht erfolgen – also ab dem Moment, in dem absehbar ist, dass du die Grenze überschreitest, nicht erst ab dem Kontoauszug.
Online bei der ESTV
Die MWST-Anmeldung läuft digital über das ePortal des Bundes mit AGOV-Login. Kein Papierformular, keine Gebühr – die Registrierung selbst ist kostenlos.
UID + MWST = MWST-Nummer
Du beantragst keine separate Nummer. Nach der Eintragung ins MWST-Register ist deine UID mit dem Zusatz MWST automatisch deine MWST-Nummer.
Freiwillig unter der Grenze
Wer unter CHF 100'000 liegt, darf auf die Befreiung verzichten. Das lohnt sich bei hohen Ausgaben oder B2B-Kunden – und bindet dich mindestens für eine Steuerperiode.
Methode gleich wählen
Bei der Anmeldung legst du fest, wie du abrechnest: effektiv (quartalsweise, mit Vorsteuerabzug) oder mit dem Saldosteuersatz (halbjährlich, pauschal).
Wann musst du dich für die MWST registrieren?
Die CHF 100'000 Umsatzgrenze und die Fälle, in denen die MWST-Anmeldung obligatorisch wird
CHF 100'000+ Umsatz
Weltweiter Jahresumsatz aus steuerbaren Leistungen übersteigt CHF 100'000
Ausländische B2C-Verkäufe
Ausländische Unternehmen mit B2C-Leistungen in der Schweiz müssen sich registrieren
Importtätigkeit
Import von Kleinsendungen mit Gesamtwert über CHF 100'000 pro Jahr
Gemeinnützige Organisationen
Nicht-gewinnstrebige Vereine und gemeinnützige Institutionen ab CHF 250'000 Umsatz
Die CHF 100'000-Regel erklärt
Die Grenze ist einfach: Übersteigt dein Jahresumsatz aus steuerbaren Leistungen CHF 100'000, musst du dich innert 30 Tagen nach Entstehen der Steuerpflicht für die MWST anmelden.
Ein Detail, das viele übersehen: Seit 2018 gilt die Grenze weltweit. Massgebend ist dein gesamter Umsatz, nicht nur der Teil mit Schweizer Kunden. Auch Leistungen an Kunden im Ausland zählen zur Schwelle – selbst wenn du sie ohne Schweizer MWST fakturierst, weil sie im Ausland steuerbar sind. Ausländische Unternehmen rechnen ebenfalls mit dem weltweiten Umsatz.
Ein Beispiel: Eine Designerin startet als Einzelunternehmerin und erzielt im ersten Jahr CHF 85'000 Umsatz. Im zweiten Jahr gewinnt sie zwei grössere Kunden und erreicht CHF 120'000. Die Steuerpflicht entsteht nicht erst, wenn die ESTV ihr schreibt – sondern in dem Moment, in dem absehbar ist, dass sie die Grenze innerhalb von zwölf Monaten überschreitet. Ab da laufen die 30 Tage.
Praxistipp: Kontrolliere deinen Umsatz monatlich, nicht erst beim Jahresabschluss. Wer den Zeitpunkt der Überschreitung dokumentiert und die Anmeldung vorbereitet, muss später keine Rechnungen rückwirkend korrigieren.
Einzelfirma und MWST: pflichtig oder befreit?
Die Rechtsform spielt keine Rolle. Eine Einzelfirma unterliegt exakt denselben Regeln wie eine GmbH oder AG: Massgebend ist allein der Umsatz aus steuerbaren Leistungen.
Wann eine Einzelfirma von der MWST befreit ist:
- Solange dein Umsatz aus steuerbaren Leistungen unter CHF 100'000 pro Jahr liegt, bist du von der Steuerpflicht befreit. Du musst dich nicht anmelden, darfst keine MWST auf deinen Rechnungen ausweisen und kannst keine Vorsteuer zurückfordern.
- Die Befreiung gilt automatisch – du musst nichts beantragen und nichts melden.
- Nicht-gewinnstrebige Sport- und Kulturvereine sowie gemeinnützige Institutionen werden erst ab CHF 250'000 steuerpflichtig.
- Bestimmte Leistungen sind unabhängig vom Umsatz von der Steuer ausgenommen – etwa Gesundheit, Bildung, Kultur oder Versicherung. Wer ausschliesslich solche Leistungen erbringt, wird auch mit CHF 300'000 Umsatz nicht MWST-pflichtig.
Ein häufiger Irrtum: Der Lohn aus einer Anstellung zählt nicht zur Schwelle. Wer neben einem Job selbständig ist, rechnet nur den selbständigen Umsatz – siehe Doppelerwerbstätigkeit.
Bezugsteuer nicht vergessen: Auch ohne Registrierung schuldest du die Bezugsteuer, wenn du für mehr als CHF 10'000 pro Jahr Dienstleistungen von ausländischen Anbietern beziehst (typisch: Software-Abos, Freelancer im Ausland). Details im Guide zur Bezugsteuer.
Wann eine freiwillige Registrierung sinnvoll ist
Auch unterhalb der Grenze kannst du auf die Befreiung verzichten und dich freiwillig anmelden. Der Grund:
Vorsteuerabzug: Nach der Registrierung holst du die MWST auf Geschäftsausgaben zurück – Büromaterial, Geräte, Software-Abos, Dienstleistungen. Bei erheblichen Ausgaben überwiegt das oft den administrativen Aufwand.
Beispiel: Ein Berater mit CHF 80'000 Jahresumsatz, aber CHF 20'000 Geschäftsausgaben, könnte rund CHF 1'620 MWST zurückfordern (bei 8.1% Steuersatz). Über die Jahre summiert sich das.
Der Haken: Ein Verzicht auf die Befreiung bindet dich in der Regel für mindestens eine Steuerperiode. Und du musst ab dann jeder Kundschaft MWST verrechnen – bei überwiegend privaten Kunden verteuert das dein Angebot um 8.1%. Für MWST-pflichtige Geschäftskunden ist die MWST dagegen ein durchlaufender Posten.
Welcher MWST-Satz gilt für dich? Die meisten Dienstleister und Freelancer rechnen mit dem Normalsatz von 8.1%; daneben gibt es 2.6% (Lebensmittel, Bücher, Medikamente) und 3.8% (Beherbergung). Alle Sätze und Sonderfälle findest du unter MWST-Sätze Schweiz; konkrete Beträge rechnest du mit dem MWST-Rechner nach.
MWST-Anmeldung in 5 Schritten
Von der Umsatzprüfung bis zur MWST-Nummer – so läuft die Registrierung bei der ESTV ab
Schritt 1: Steuerpflicht prüfen
Weltweiten Umsatz der letzten zwölf Monate und die Prognose auswerten. Datum festhalten, ab dem die Grenze von CHF 100'000 erreicht oder absehbar überschritten wird – ab da laufen die 30 Tage.
Schritt 2: Unterlagen bereitlegen
UID (falls vorhanden), Handelsregisterauszug (bei GmbH/AG oder eingetragener Einzelfirma), AHV-Versicherungsnummer, Umsatzprognose, Bankverbindung und eine präzise Beschreibung deiner Tätigkeit.
Schritt 3: Online bei der ESTV anmelden
Im ePortal des Bundes mit AGOV-Login den Dienst «MWST-Anmeldung» ausfüllen: Unternehmensdaten, Beginn der Steuerpflicht, Tätigkeit, erwarteter Umsatz.
Schritt 4: Abrechnungsmethode wählen
Effektive Methode (quartalsweise, mit Vorsteuerabzug) oder Saldosteuersatz (halbjährlich, pauschal). Den Saldosteuersatz musst du aktiv beantragen.
Schritt 5: MWST-Nummer erhalten
Die ESTV bestätigt die Eintragung – meist innert 3–4 Wochen. Ab jetzt gehört die MWST-Nummer auf jede Rechnung, und die MWST wird ab Beginn der Steuerpflicht ausgewiesen.
MWST anmelden: die 5 Schritte im Detail
Schritt 1: Steuerpflicht und Zeitpunkt prüfen
Zieh aus deiner Buchhaltung mindestens diese Zahlen zusammen: den weltweiten Umsatz (unabhängig davon, ob der Kunde in der Schweiz oder im Ausland sitzt), den Anteil steuerbarer Leistungen in der Schweiz und allfällige Sonderfälle wie Einfuhr- oder Bezugsteuer. Sobald die Entwicklung auf eine Überschreitung hindeutet, dokumentierst du das Datum – es wird später als Beginn der Steuerpflicht im Formular verlangt und bestimmt, ab wann deine Rechnungen MWST enthalten müssen.
Schritt 2: Unterlagen bereitlegen
Für die Anmeldung brauchst du: deine UID (Unternehmens-Identifikationsnummer, falls du sie schon hast), den Handelsregisterauszug (bei GmbH, AG oder eingetragener Einzelfirma), deine AHV-Versicherungsnummer, eine Umsatzprognose und die Bankverbindung. Als Einzelfirma bist du meist schon bei der Ausgleichskasse als selbständig anerkannt – diese Anerkennung ist die Vorstufe, die je nach Kanton anders läuft (siehe kantonale Übersicht).
Schritt 3: Online bei der ESTV anmelden
Die Anmeldung läuft vollständig digital über das ePortal des Bundes; ein Papierformular brauchst du nicht mehr. Du meldest dich mit deinem AGOV-Login an und füllst die MWST-Anmeldung aus. Drei Punkte solltest du vor dem Absenden besonders kontrollieren:
- Unternehmensdaten: Name, Adresse und Rechtsform müssen mit den offiziellen Angaben (Handelsregister, Ausgleichskasse) übereinstimmen.
- Beginn der Steuerpflicht: Nicht einfach das Datum der Anmeldung eintragen, wenn die Pflicht früher entstanden ist.
- Tätigkeitsbeschreibung: «Beratung» ist zu allgemein. «Webentwicklung und technische Projektberatung für Geschäftskunden» erleichtert der ESTV die Einordnung – und die Zuteilung des Saldosteuersatzes.
Die Anmeldung ist in Deutsch, Französisch oder Italienisch möglich und kostet nichts.
Schritt 4: Abrechnungsmethode wählen
Bei der Registrierung legst du fest, wie du künftig abrechnest. Mit der effektiven Methode deklarierst du quartalsweise die eingenommene MWST und ziehst die bezahlte Vorsteuer ab. Mit dem Saldosteuersatz wendest du halbjährlich einen von der ESTV festgelegten Branchensatz auf deinen Umsatz an – ohne Vorsteuerabzug, dafür mit deutlich weniger Aufwand. Faustregel: wenig Ausgaben → Saldosteuersatz, hohe Investitionen → effektiv. Rechne beide Varianten für deine letzten zwölf Monate durch; die Voraussetzungen, Branchensätze und Rechenbeispiele stehen im Leitfaden zur Saldosteuersatzmethode.
Schritt 5: MWST-Nummer erhalten und Rechnungen anpassen
Die ESTV prüft den Antrag und bestätigt die Eintragung ins MWST-Register – in der Regel innert 3–4 Wochen; reagiere schnell auf Rückfragen. Mit der Bestätigung hast du deine MWST-Nummer. Ab dem Beginn der Steuerpflicht gehört sie auf jede Rechnung, zusammen mit dem angewendeten Satz und dem MWST-Betrag. Hinterlege Nummer und Sätze einmal in deiner Rechnungsvorlage oder deinem Rechnungsprogramm – und richte gleich den Zugang für die MWST-Abrechnung im ePortal ein, damit die erste Frist nicht zur Hektik wird.
MWST-Nummer beantragen: so kommst du zu deiner Nummer
Die häufigste Frage zu diesem Thema hat eine überraschend einfache Antwort: Du beantragst die MWST-Nummer nicht separat – du bekommst sie durch die Anmeldung. Es gibt kein eigenes Formular «MWST-Nummer beantragen» und keine zusätzliche Gebühr.
Die Nummer ist deine bestehende UID mit dem Zusatz MWST (bzw. TVA/IVA, auf Englisch VAT number): CHE-XXX.XXX.XXX MWST. Bist du bereits im Handelsregister eingetragen oder bei der Ausgleichskasse angemeldet, hast du die UID schon – die Registrierung ergänzt sie nur um den MWST-Status. Wer noch keine UID hat, bekommt sie im gleichen Zug.
Alles zu Format, CHE-Nummer und Rechnungspflicht erklärt der Guide MWST-Nummer Schweiz; wie du eine Nummer im UID-Register des Bundes suchst und prüfst, zeigt der Guide UID-Nummer prüfen.
Ausländische Unternehmen: Registrierung mit Fiskalvertreter
Ausländische Unternehmen ohne Sitz in der Schweiz müssen für die MWST-Registrierung einen Fiskalvertreter mit Wohnsitz in der Schweiz ernennen. Der Vertreter übernimmt die MWST-Pflichten – Abrechnungen, Zahlungen, Rückerstattungen und Prüfungen. Kostenpunkt: rund CHF 1'500–3'000 pro Jahr, je nach Transaktionsvolumen und Komplexität. Eine direkte Registrierung ohne Vertreter ist für die nächsten Jahre geplant. Auch hier gilt: Massgebend für die Pflicht ist der weltweite Umsatz, nicht nur der in der Schweiz erzielte.
Nach der Anmeldung: Vorsteuerabzug nutzen
Warum sich die MWST-Registrierung finanziell auszahlt
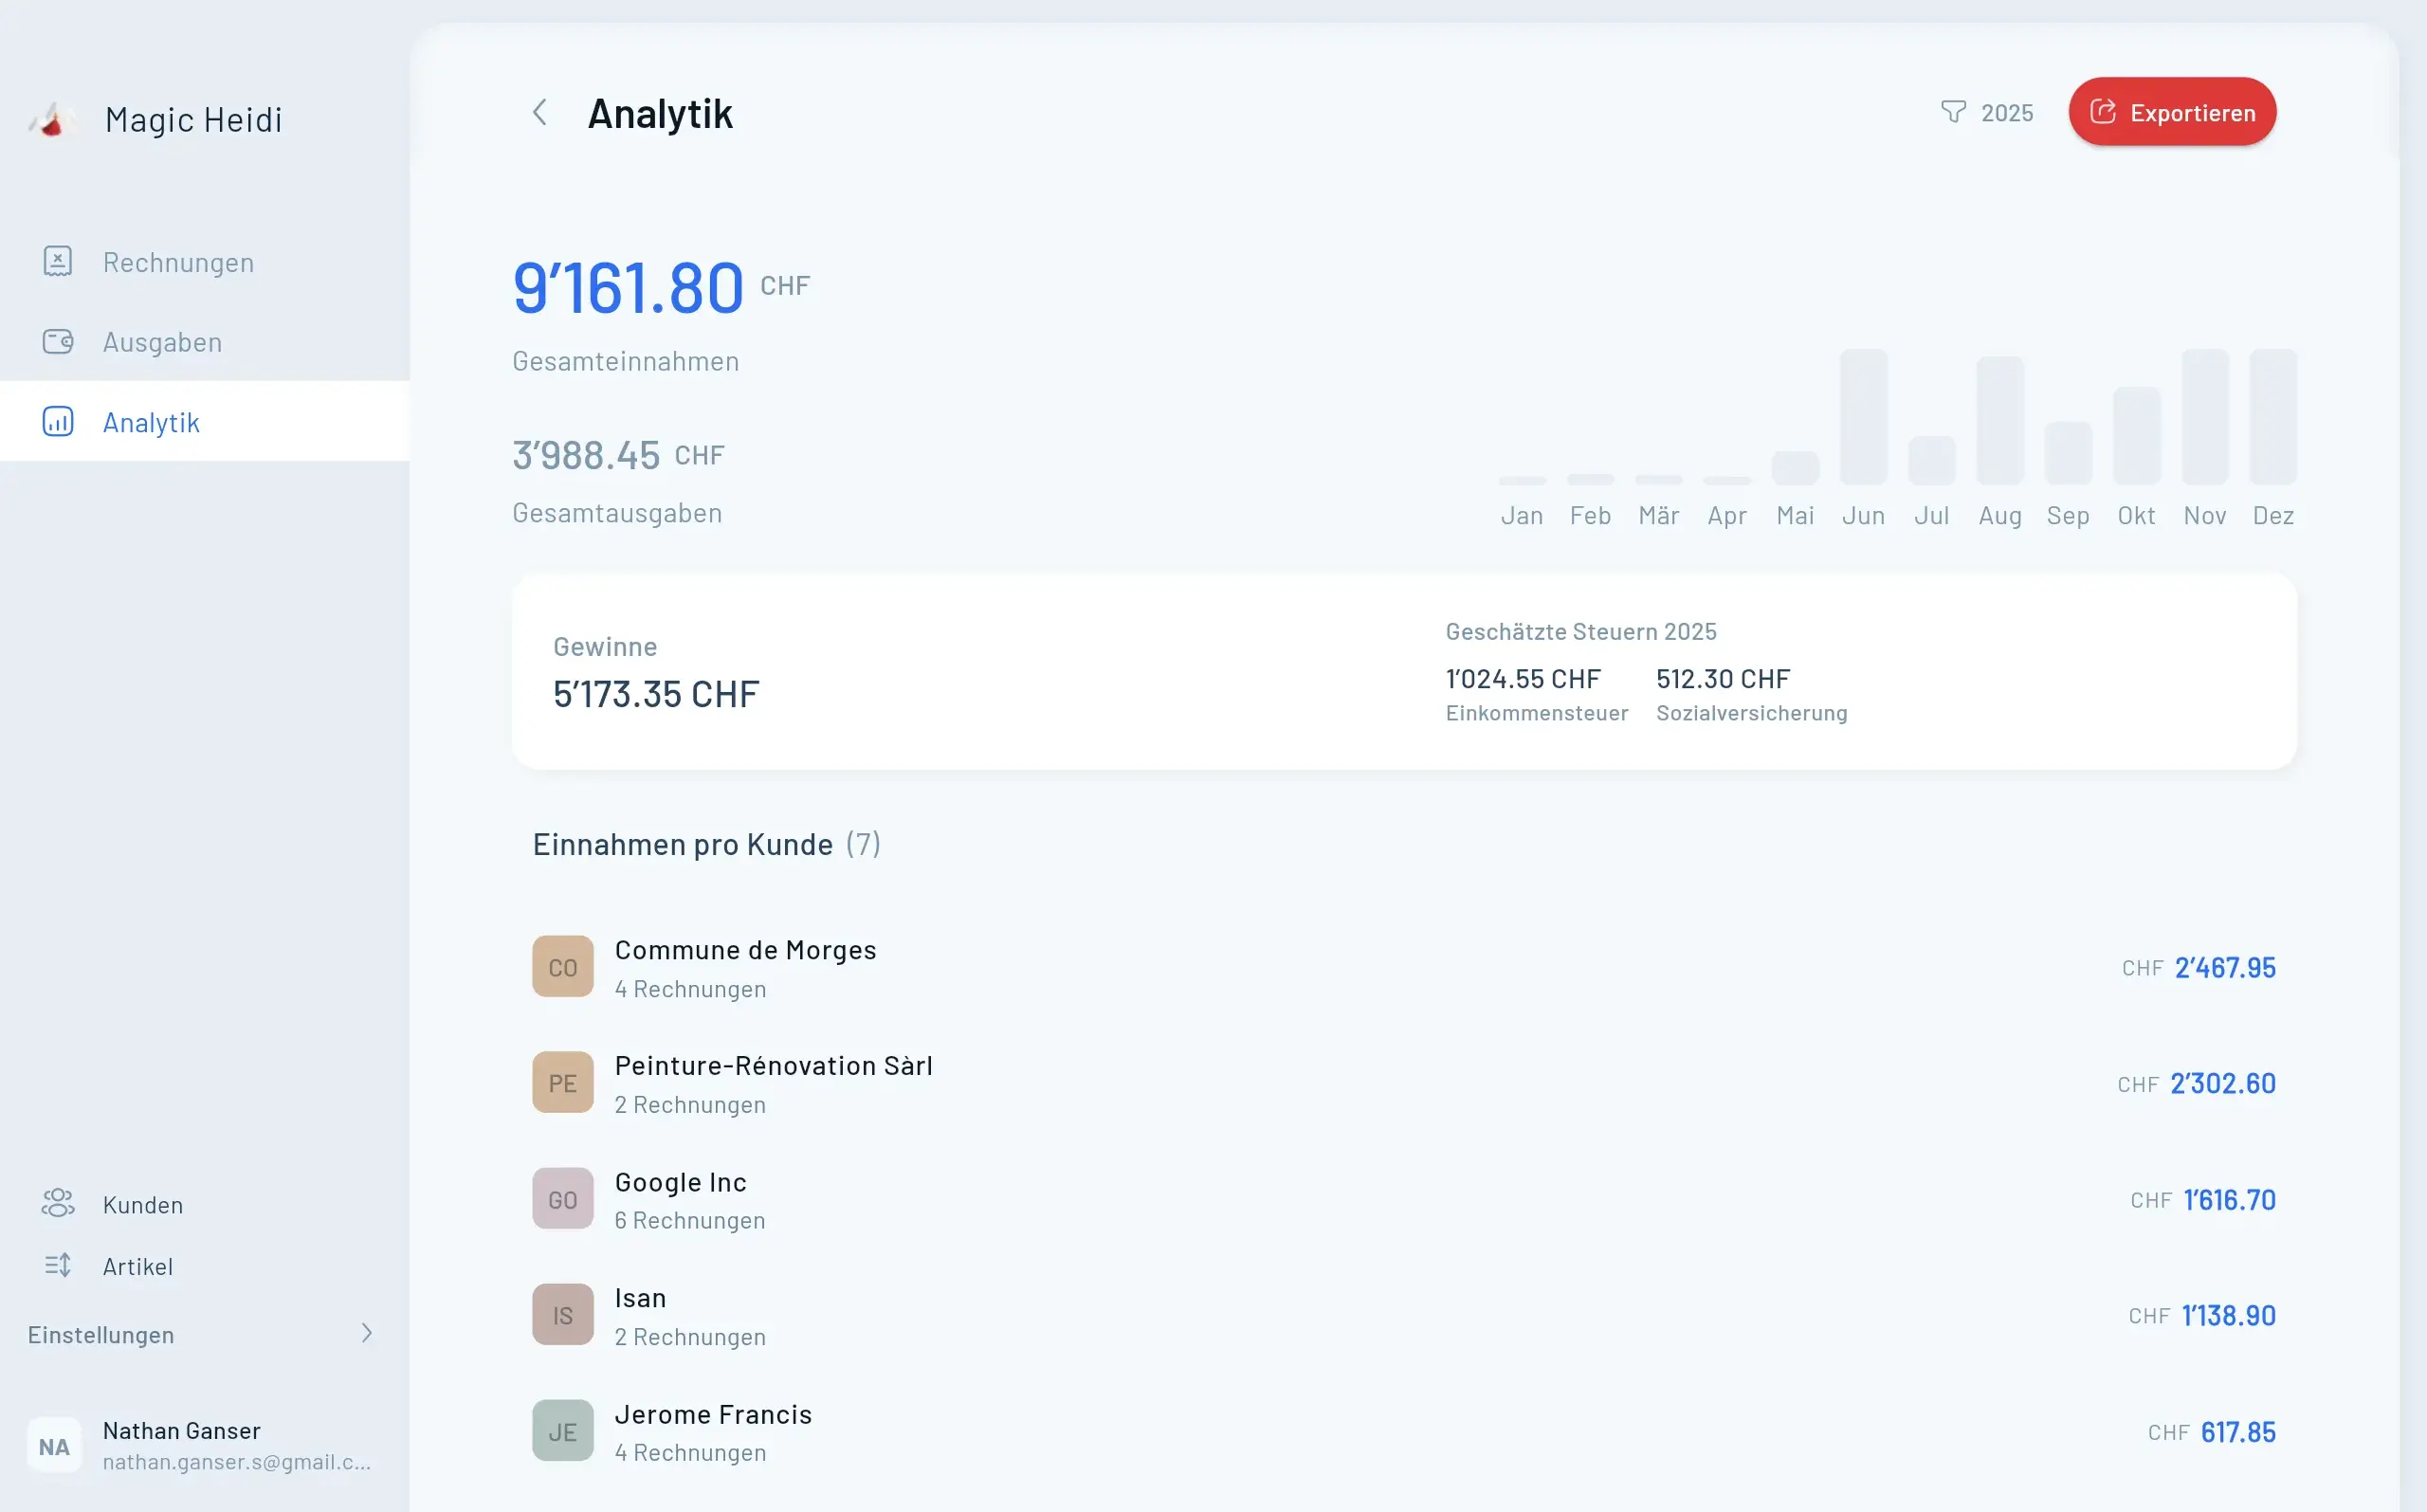
Vorsteuerabzug: Hier zahlt sich die MWST-Registrierung aus
Wenn du Waren oder Dienstleistungen für dein Unternehmen kaufst, bezahlst du MWST an deine Lieferanten. Als registriertes Unternehmen ziehst du diese «Vorsteuer» von der bei deinen Kunden eingezogenen MWST ab (bei der effektiven Methode).
Beispielrechnung:
- Du hast Kunden CHF 50'000 in Rechnung gestellt (plus CHF 4'050 MWST bei 8.1%)
- Du hast CHF 15'000 für Geschäftsausgaben bezahlt (plus CHF 1'215 MWST)
- Du schuldest der ESTV: CHF 4'050 − CHF 1'215 = CHF 2'835
Ohne MWST-Registrierung würdest du die CHF 1'215 auf Ausgaben einfach verlieren. Voraussetzung ist ein Beleg mit ausgewiesener MWST für jede Ausgabe – am einfachsten erfasst du sie laufend digital mit der KI-Belegerfassung.
Was nach der Anmeldung auf dich zukommt
Mit der Registrierung beginnt die Routine: MWST auf jede Rechnung, Belege sammeln, und pro Periode eine Abrechnung im ePortal. Bei der effektiven Methode rechnest du quartalsweise ab, beim Saldosteuersatz halbjährlich – Abrechnung und Zahlung sind jeweils 60 Tage nach Periodenende fällig. Wie du die Abrechnung konkret einreichst (AGOV-Login, Ziffern, Fristen), zeigt Schritt für Schritt der Guide MWST-Abrechnung online einreichen.
Deine Checkliste für die ersten 30 Tage nach der Anmeldung:
- Rechnungen aktualisieren: MWST-Nummer und passende Sätze in der Vorlage hinterlegen.
- Buchhaltung anpassen: MWST-Konten, Belegablage und Abrechnungskalender einrichten.
- ePortal-Zugang einrichten: AGOV-Login und Berechtigung für «Mehrwertsteuer abrechnen» freischalten – nicht erst am Tag der Frist.
- MWST zur Seite legen: Die eingenommene MWST ist nie dein Geld. Ein separates Konto erspart böse Überraschungen bei der ersten Zahlung.
Häufige Fehler bei der MWST-Anmeldung
und wie du sie vermeidest
Lerne aus den Fehlern anderer und starte von Anfang an sauber in die MWST-Pflicht
Zu lange gewartet
Melde dich innert 30 Tagen nach Entstehen der Steuerpflicht an – sonst fordert die ESTV die MWST rückwirkend ein, inklusive VerzugszinsGrenze falsch berechnet
Zähle den gesamten weltweiten steuerbaren Umsatz, nicht nur die Schweizer Kunden oder die bezahlten Rechnungen – Teilzahlungen zählenFalscher Beginn der Steuerpflicht
Das Datum der Anmeldung ist nicht automatisch der Beginn der Pflicht – ab dem tatsächlichen Datum müssen deine Rechnungen MWST enthaltenFalscher MWST-Satz
8.1% auf Lebensmittel anzuwenden, die mit 2.6% besteuert werden, führt zu Korrekturaufwand – hinterlege die Sätze einmal richtigMangelhafte Belegablage
Vorsteuer darfst du nur mit Beleg abziehen. Bewahre alle Rechnungen und Belege zehn Jahre auf – Prüfungen können fünf Jahre zurückgehenAuslandumsatz vergessen
Auch Leistungen an Kunden im Ausland zählen zur Schwelle – und Software-Abos aus dem Ausland lösen ab CHF 10'000 die Bezugsteuer ausMWST-Registrierung nach Kanton: die kantonalen Vorstufen
Die MWST-Anmeldung selbst läuft immer über die ESTV und ist bundesweit identisch. Kantonal unterscheiden sich aber die Vorstufen – die Ausgleichskasse, die dich als selbständig anerkennt, und das Handelsregisteramt – sowie die Branchen, die vor Ort dominieren und eigene MWST-Fragen mitbringen. Für diese acht Kantone haben wir das im Detail aufgeschlüsselt:
| Kanton | Kantonale Stellen | Was vor Ort speziell ist | Guide |
|---|---|---|---|
| Zürich | SVA Zürich, Handelsregisteramt des Kantons Zürich | Mandate für Banken und Versicherungen (ausgenommene Leistungen) verändern die MWST-Rechnung | MWST-Registrierung Zürich |
| Genf | OCAS, Registre du commerce | Rechnungen an UNO-Organisationen und Missionen, Kunden in Frankreich | MWST-Registrierung Genf |
| Bern | Ausgleichskasse des Kantons Bern, Handelsregisteramt Bern | Aufträge der Bundesverwaltung, Zweisprachigkeit, Beherbergung im Oberland (3.8%) | MWST-Anmeldung Bern |
| Tessin | IAS Bellinzona, Registro di commercio | Schweizer MWST vs. italienische IVA, Bezugsteuer bei italienischen Lieferanten, Einfuhrsteuer | MWST-Registrierung Tessin |
| Waadt | CCVD, Registre du commerce | Freiwillige Registrierung für EPFL-Startups, Urproduzenten-Regel im Weinbau | MWST-Registrierung Waadt |
| Aargau | SVA Aargau, Handelsregisteramt Aarau | Bau- und Montageleistungen über die Kantons- und Landesgrenze (Fricktal) | MWST-Registrierung Aargau |
| St. Gallen | SVA St.Gallen, Handelsregisteramt St.Gallen | Liechtenstein gilt als Inland, Exporte ins Rheintal und nach Vorarlberg | MWST-Anmeldung St. Gallen |
| Luzern | WAS Luzern, Handelsregisteramt Luzern | Beherbergung zu 3.8%, Guides und Pauschalarrangements am Vierwaldstättersee | MWST-Anmeldung Luzern |
Dein Kanton fehlt? Der Ablauf bei der ESTV ist derselbe – halte dich an die fünf Schritte oben und kläre nur die Vorstufe (Ausgleichskasse, Handelsregisteramt) bei deiner kantonalen Stelle.
Wie Magic Heidi die MWST nach der Anmeldung vereinfacht
MWST manuell verwalten heisst: jede Rechnung mit dem richtigen Satz, jeden Beleg für die Vorsteuer erfassen, jede Frist im Kopf behalten. Magic Heidi wurde für Schweizer Einzelfirmen und Freelancer gebaut und erledigt das im Hintergrund.
- 🧾MWST-Nummer einmal hinterlegen
Nummer und Sätze einmal speichern – jede QR-Rechnung weist die MWST automatisch korrekt aus
- 📸KI-Belegerfassung
Beleg fotografieren, fertig: Betrag, Datum und MWST-Anteil werden automatisch für den Vorsteuerabzug erfasst
- 🧮Beide Abrechnungsmethoden
Effektiv oder Saldosteuersatz – Magic Heidi führt die passenden Totale pro Quartal oder Semester
- 📊Abrechnungszahlen auf Knopfdruck
Umsatz, Steuer und Vorsteuer pro Periode fixfertig berechnet – du überträgst die Zahlen nur noch ins ePortal
- Rechnung #3
Magic Heidi
CHF 500
Jan 29
- Rechnung #2
Webbiger LTD
CHF 2000
Jan 24
- Rechnung #1
John Doe
CHF 600
Jan 20
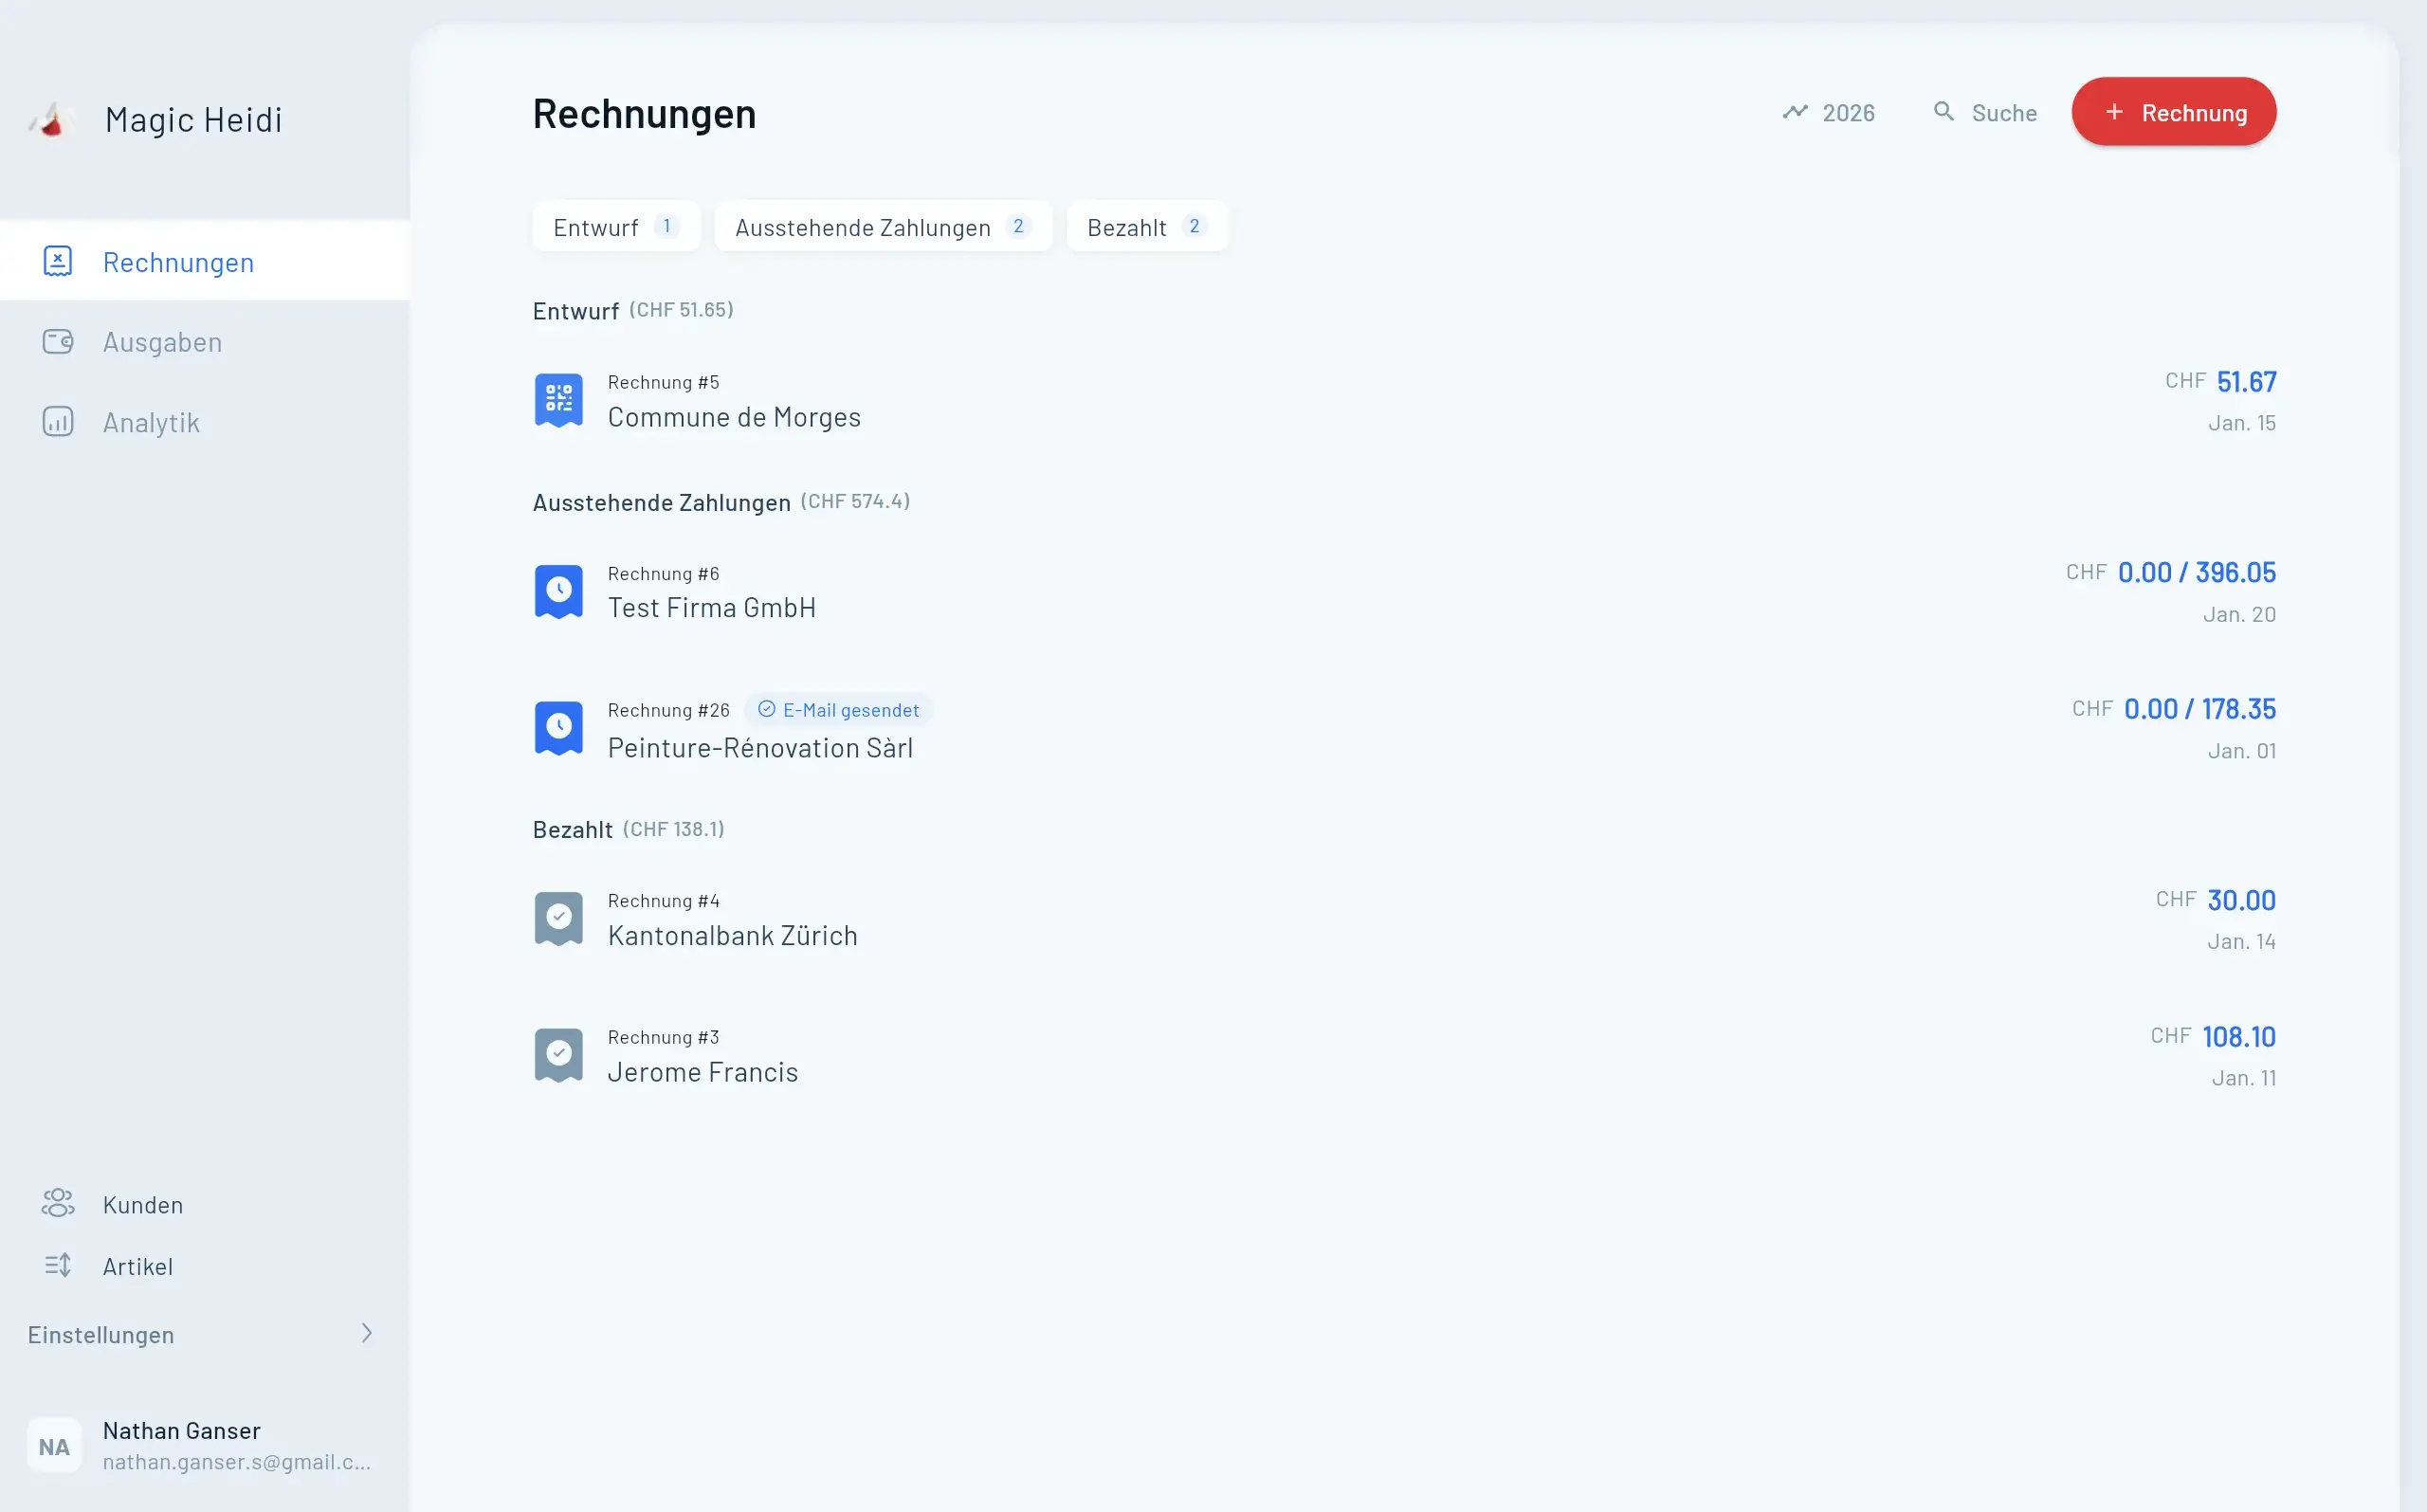
Speziell für Schweizer Freelancer und KMU entwickelt, versteht Magic Heidi die Schweizer MWST, damit du es nicht musst. Konzentriere dich auf dein Geschäft, während die Software Rechnungen, Belege und MWST-Totale im Hintergrund erledigt.
Entdecke die MWST-Funktionen für Selbständige oder erfahre mehr über die KI-gestützte Belegerfassung. Kostenlos testen: 3 Rechnungen und 3 Ausgaben gratis, ohne Kreditkarte.
Häufige Fragen zur MWST-Anmeldung
Ab wann muss ich mich für die MWST anmelden?
Sobald dein Unternehmen weltweit mehr als CHF 100'000 Umsatz pro Jahr aus steuerbaren Leistungen erzielt. Die Steuerpflicht entsteht in dem Moment, in dem absehbar ist, dass du die Grenze innerhalb von zwölf Monaten überschreitest – ab da hast du 30 Tage für die Anmeldung. Für gemeinnützige Vereine liegt die Grenze bei CHF 250'000.
Wie melde ich mich für die MWST an?
Online bei der Eidgenössischen Steuerverwaltung (ESTV) über das ePortal des Bundes: mit AGOV-Login anmelden, die MWST-Anmeldung ausfüllen (Unternehmensdaten, Beginn der Steuerpflicht, Tätigkeit, Umsatzprognose), Abrechnungsmethode wählen und absenden. Ein Papierformular gibt es nicht mehr, die Anmeldung ist kostenlos.
Welche Unterlagen brauche ich für die MWST-Anmeldung?
Deine UID (falls vorhanden), den Handelsregisterauszug bei GmbH, AG oder eingetragener Einzelfirma, deine AHV-Versicherungsnummer, eine Umsatzprognose und die Bankverbindung. Dazu eine präzise Beschreibung deiner Tätigkeit – sie hilft der ESTV bei der Einordnung und bei der Zuteilung eines Saldosteuersatzes.
Wie lange dauert die MWST-Anmeldung?
Das Ausfüllen im ePortal dauert rund 30 Minuten, wenn die Unterlagen bereitliegen. Die Bearbeitung durch die ESTV dauert in der Regel 3–4 Wochen. Wichtig: Die Steuerpflicht beginnt am Datum der Grenzüberschreitung, nicht erst mit der Bestätigung – ab dann müssen deine Rechnungen MWST enthalten.
Wie sieht eine Schweizer MWST-Nummer aus – und wie beantrage ich sie?
Eine Schweizer MWST-Nummer hat das Format CHE-XXX.XXX.XXX MWST (bzw. TVA/IVA in der Romandie und im Tessin). Es ist deine UID mit dem Zusatz MWST. Du beantragst sie nicht separat: Sie wird dir mit der Bestätigung der MWST-Anmeldung automatisch zugeteilt. Ob eine Firma MWST-registriert ist, prüfst du im öffentlichen UID-Register des Bundes – siehe Guide UID-Nummer prüfen.
Ist die MWST-Nummer dasselbe wie die UID-Nummer?
Fast. Die UID (Unternehmens-Identifikationsnummer, Format CHE-XXX.XXX.XXX) bekommt jedes Schweizer Unternehmen, auch ohne MWST-Pflicht. Die MWST-Nummer ist dieselbe Nummer mit dem Zusatz MWST – sie existiert nur, wenn die MWST-Registrierung aktiv ist. Details erklärt der Guide zur UID-Nummer Schweiz.
Zählt der Umsatz mit ausländischen Kunden zur CHF 100'000-Grenze?
Ja. Massgebend ist der weltweite Umsatz aus steuerbaren Leistungen – auch wenn du eine Leistung ans Ausland ohne Schweizer MWST fakturierst, weil sie dort steuerbar ist. Was nicht zählt: Lohn aus einer Anstellung sowie von der Steuer ausgenommene Leistungen wie Gesundheit oder Bildung.
Welche Abrechnungsmethode soll ich bei der Anmeldung wählen?
Effektiv, wenn du hohe Ausgaben oder Investitionen mit viel Vorsteuer hast (quartalsweise Abrechnung, Vorsteuerabzug). Saldosteuersatz, wenn du vor allem deine Arbeitszeit verkaufst und wenig einkaufst (halbjährliche Abrechnung, Pauschalsatz, kein Vorsteuerabzug). Der Saldosteuersatz muss beantragt werden. Ein späterer Wechsel ist möglich, bindet dich aber jeweils für eine Mindestdauer – Details im Leitfaden zur Saldosteuersatzmethode.
Was passiert, wenn ich die 30-Tage-Frist verpasse oder mich gar nicht anmelde?
Die ESTV fordert die MWST rückwirkend ab dem Zeitpunkt ein, ab dem du pflichtig warst – inklusive Verzugszins und möglicher Bussen. Da du die MWST deinen Kunden nachträglich kaum verrechnen kannst, zahlst du sie faktisch aus der eigenen Tasche. Melde dich deshalb lieber zu früh als zu spät.
Was kostet die MWST-Registrierung?
Die Anmeldung bei der ESTV ist kostenlos. Ausländische Unternehmen ohne Schweizer Sitz brauchen jedoch einen Fiskalvertreter (rund CHF 1'500–3'000 pro Jahr). Der laufende Aufwand danach – Belege, Abrechnung – lässt sich mit einer Buchhaltungssoftware klein halten.
Muss ich als Einzelfirma unter CHF 100'000 Umsatz MWST verrechnen?
Nein. Unter der Grenze bist du von der MWST befreit, stellst Rechnungen ohne MWST aus und darfst auch keine MWST-Nummer angeben. Du kannst aber freiwillig auf die Befreiung verzichten – sinnvoll bei hohen Ausgaben oder wenn deine Kunden selbst MWST-pflichtig sind.
Kann ich mich wieder abmelden, wenn mein Umsatz unter CHF 100'000 sinkt?
Ja – wenn dein Umsatz unter der Grenze liegt und auch im Folgejahr kein Erreichen zu erwarten ist, kannst du die Löschung aus dem MWST-Register beantragen. Das passiert nicht automatisch, und allenfalls musst du frühere Vorsteuerabzüge auf bestimmte Vermögenswerte korrigieren. Wie das geht, zeigt der Guide MWST abmelden.
Muss ich ausländischen Kunden MWST verrechnen?
Meistens nicht: Für Dienstleistungen an Geschäftskunden im Ausland gilt in der Regel das Empfängerortsprinzip – die Rechnung geht ohne Schweizer MWST raus. B2C-Leistungen an ausländische Konsumenten sind je nach Leistungsart anders zu beurteilen. Die Details erklärt der Guide zur MWST-Nummer bei EU-Kunden.
Wie lange muss ich MWST-Unterlagen aufbewahren?
Zehn Jahre für alle steuerrelevanten Dokumente – Rechnungen, Belege und MWST-Abrechnungen. Digitale Ablage genügt.
MWST angemeldet? Jetzt die Abrechnung zur Routine machen
Die MWST-Anmeldung ist in einer halben Stunde erledigt. Was danach zählt, ist ein sauberes Setup: MWST-Nummer auf jeder Rechnung, Belege digital erfasst, Abrechnungszahlen auf Knopfdruck. Magic Heidi übernimmt genau das – kostenlos testen, ohne Kreditkarte.