 Magic Heidi
Schweizer MWST-Sätze 2026: Dein vollständiger Compliance-Leitfaden
Wer in der Schweiz ein Unternehmen führt oder an Schweizer Kunden verkauft, muss die MWST kennen: Sätze, Registrierung und korrekte Rechnungen im Überblick.
Die gute Nachricht? Die Schweizer MWST ist unkompliziert, sobald du die Regeln kennst. Dieser Leitfaden deckt alles ab: aktuelle Sätze, kommende Änderungen 2028, Registrierungspflichten, Abgabefristen und praktische Schritte für die Compliance. Zum Rechnen mit den Sätzen nutzt du den MWST-Rechner, den Gesamtüberblick gibt der Leitfaden MWST Schweiz.
Aktuelle Schweizer MWST-Sätze (2026-2027)
Seit 1. Januar 2024 gelten in der Schweiz die überarbeiteten MWST-Sätze nach der AHV-Reform (Alters- und Hinterlassenenversicherung). Diese Sätze bleiben bis 2027 gültig:
| Satzart | Aktueller Satz | Gilt für |
|---|---|---|
| Normalsatz | 8,1% | Die meisten Waren und Dienstleistungen |
| Reduzierter Satz | 2,6% | Lebensmittel, alkoholfreie Getränke, Bücher, Zeitungen, Medikamente, Menstruationsprodukte |
| Beherbergungssatz | 3,8% | Hotelübernachtungen, B&Bs, ähnliche Unterkünfte |
| Nullsatz | 0% | Exporte von Waren |
Wichtige Änderung 2025: Seit 1. Januar 2025 unterliegen Menstruationshygieneprodukte (Tampons, Binden, Menstruationstassen) dem reduzierten Satz von 2,6% statt dem Normalsatz von 8,1%.
Was änderte sich gegenüber den vorherigen Sätzen?
Zum Vergleich die Erhöhungen von 2024:
- Normalsatz: 7,7% → 8,1% (+0,4%)
- Reduzierter Satz: 2,5% → 2,6% (+0,1%)
- Beherbergungssatz: 3,7% → 3,8% (+0,1%)
Diese Erhöhungen finanzieren das Schweizer Rentensystem und gewährleisten die langfristige Stabilität der Sozialversicherung.
Ab 2028: Geplante Satzerhöhung
Notier dir: Zur Finanzierung der 13. AHV-Rente würde die MWST frühestens per 1. Januar 2028 steigen. Entschieden ist das erst mit der Volksabstimmung vom 29. November 2026.
Die geplanten Sätze ab 2028
| Satzart | Aktuell | Geplant ab 2028 | Erhöhung |
|---|---|---|---|
| Normalsatz | 8,1% | 8,5% | +0,4% |
| Reduzierter Satz | 2,6% | 2,6% | unverändert |
| Beherbergungssatz | 3,8% | 4,0% | +0,2% |
Wichtig: Das Parlament hat diese Erhöhung am 19. Juni 2026 verabschiedet. Die Volksabstimmung ist für den 29. November 2026 vorgesehen; wird sie angenommen, tritt die Erhöhung frühestens am 1. Januar 2028 in Kraft. Bis dahin gelten 8,1%, 2,6% und 3,8%.
Was du jetzt tun solltest
- Finanzprognosen um ein Szenario ergänzen mit 8,5% ab 2028, falls die Vorlage angenommen wird
- Preisstrategie überprüfen für langfristige Verträge
- Abstimmungsergebnis verfolgen im November 2026
- System-Updates planen, falls du MWST-Sätze fest codiert hast
Musst du dich für die Schweizer MWST registrieren?
Nicht jedes Unternehmen muss sich für die MWST registrieren. So prüfst du deine Pflicht.
Registrierungsgrenzen
Allgemeine Unternehmen:
- Registrierung erforderlich bei Jahresumsatz aus steuerbaren Leistungen in der Schweiz über CHF 100'000
Gemeinnützige Organisationen, freiwillige Sport-/Kulturvereine:
- Registrierung erforderlich bei Jahresumsatz über CHF 250'000
Kritische Regel für ausländische Unternehmen
Als Unternehmen mit Sitz ausserhalb der Schweiz musst du deinen weltweiten Jahresumsatz berücksichtigen, nicht nur Schweizer Verkäufe. Das bedeutet, dass sich die meisten internationalen Unternehmen mit steuerbaren Transaktionen in der Schweiz registrieren müssen – selbst bei geringen Schweizer Umsätzen.
Registrierungsfristen
- Frist: Innerhalb von 30 Tagen nach Entstehung der Steuerpflicht
- Bearbeitungszeit: Etwa 4 Wochen bis zum Erhalt deiner Schweizer MWST-Nummer
- Busse bei Verspätung: Bussen und Sanktionen bei Nichteinhaltung der 30-Tage-Frist
Pflicht zur Fiskalvertretung
Alle ausländischen Unternehmen mit Geschäftstätigkeit in der Schweiz müssen einen Fiskalvertreter ernennen – eine in der Schweiz ansässige Person oder Firma, die für deine MWST-Compliance verantwortlich ist. Dieser Vertreter wickelt die Kommunikation mit der Eidgenössischen Steuerverwaltung (ESTV) für dich ab.
Wichtige MWST-Gesetzesänderungen 2025
Am 1. Januar 2025 traten bedeutende Neuerungen im Schweizer MWST-Gesetz in Kraft. Das ist neu.
Plattformbesteuerung
Online-Marktplätze handhaben nun die MWST für Verkäufe. Die Plattform – nicht Einzelverkäufer – wird registrierungs- und abgabepflichtig.
Erweiterte Befreiungen
Neue Befreiungen umfassen ambulante Kliniken, Koordinationsleistungen, Reisedienstleistungen, Kulturveranstaltungen und häusliche Pflege.
Menstruationsprodukte
Menstruationshygieneprodukte unterliegen neu dem reduzierten Satz von 2,6% statt 8,1%, was die Kosten erheblich senkt.
1. Plattformbesteuerung (wichtig für E-Commerce-Verkäufer)
Die Schweiz führte das „Deemed Supplier"-Konzept für Online-Marktplatz-Verkäufe ein.
Was das bedeutet: Wenn du Waren über Plattformen wie Amazon, eBay oder andere Marktplätze verkaufst, wird die Plattform selbst – nicht du – für MWST-Registrierung und Abrechnung verantwortlich.
Auswirkung: Einzelverkäufer benötigen möglicherweise keine separate MWST-Registrierung für Plattformverkäufe mehr. Du bleibst jedoch für die MWST bei Direktverkäufen über deine eigene Website oder andere Kanäle verantwortlich.
2. Erweiterte MWST-Befreiungen
Neue Befreiungen (ohne Vorsteuerabzug) umfassen neu:
- Ambulante Kliniken und Tageskliniken für medizinische Behandlungen
- Koordinationsleistungen im Zusammenhang mit medizinischer Behandlung (Managed Care)
- Von in- und ausländischen Reisebüros wiederverkaufte Reisedienstleistungen
- Aktive Teilnahme an Kulturveranstaltungen
- Bereitstellung von Infrastruktur für Belegärzte
- Private Spitexdienste
- Personalverleih durch gemeinnützige Organisationen
Ohne Vorsteuerabzug bedeutet, dass du die auf zugehörige Geschäftsausgaben bezahlte MWST nicht zurückfordern kannst – berücksichtige dies in deiner Preisgestaltung.
Wann MWST verrechnen: Die wichtigsten Regeln
Zu verstehen, wann Schweizer MWST zu verrechnen ist, ist entscheidend für die Compliance.
Verrechne Schweizer MWST, wenn alle drei Bedingungen erfüllt sind:
- ✅ Du bist für Schweizer MWST registriert
- ✅ Die Leistung ist in der Schweiz steuerbar (gemäss Ortsbestimmungsregeln)
- ✅ Die Leistung ist nicht befreit oder nullbesteuert
Ortsbestimmungsregeln
Das Schweizer MWST-Gesetz bestimmt den Ort der Besteuerung nach:
- Waren: Wo sich die Waren befinden oder geliefert werden
- Dienstleistungen: Normalerweise am Sitz des Leistungsempfängers (B2B) oder am Sitz des Leistungserbringers (B2C)
Wichtig: Die Schweiz klassifiziert Vermietungen, Reparaturen, Installationsarbeiten und Bauarbeiten als Lieferungen (nicht Dienstleistungen), was die Ortsbestimmung beeinflusst. Dies unterscheidet sich von EU-Regeln.
Die Ausnahme bei digitalen Dienstleistungen
Für digitale Dienstleistungen, Telekommunikation und E-Commerce:
- B2B-Verkäufe: Generell keine Schweizer MWST erforderlich, wenn du den Geschäftsstatus des Käufers nachweisen kannst
- B2C-Verkäufe: Löst Schweizer MWST-Registrierungspflicht aus, sobald du CHF 100'000 weltweiten Umsatz überschreitest
„Anziehungskraft"-Regel: Schon ein einziger B2C-Verkauf macht alle deine Umsätze (B2B und B2C) in der Schweiz steuerbar und erfordert Registrierung. Dies ist strenger als EU-Regeln.
Schweizer MWST-Compliance:
Abrechnung und Fakturierung
Deine Abrechnungsfrequenz hängt von Unternehmensgrösse und Compliance-Historie ab.
Abrechnungsfrequenzen
Wähle den passenden Abrechnungsrhythmus für deine Unternehmensgrösse und Compliance-Historie.
- Quartalsweise: Standard für die meisten Unternehmen (60-Tage-Frist)
- Monatlich: Für Unternehmen mit Vorsteuerüberschuss
- Halbjährlich: Kleinunternehmen mit Sondersystem
- Jährlich: KMU mit vorbildlicher Compliance (neu 2025)
Rechnungsanforderungen
Jede Schweizer MWST-Rechnung muss diese Pflichtelemente enthalten.
- Schweizer MWST-Nummer (CHE-XXX.XXX.XXX MWST/TVA/IVA)
- Firmenname, Adresse und Kundenangaben
- Rechnungsdatum und Leistungsbeschreibung
- Nettobeträge, MWST-Sätze und Totale klar ausgewiesen
Aufbewahrungspflicht
Führe umfassende Dokumentation für die Compliance.
- Alle MWST-Unterlagen 10 Jahre aufbewahren
- Ausgestellte und erhaltene Rechnungen einschliessen
- Kontoauszüge und Verträge aufbewahren
- Import-/Exportdokumentation archivieren
Vorsteuerabzug: MWST auf Geschäftsausgaben zurückfordern
Als MWST-registriertes Unternehmen kannst du typischerweise die auf Geschäftseinkäufe bezahlte MWST von der bei Kunden erhobenen MWST abziehen.
So funktioniert's
Beispiel: Du stellst einem Kunden CHF 10'810 in Rechnung (CHF 10'000 + 8,1% MWST = CHF 810 MWST). Für Material hast du CHF 2'160 bezahlt (CHF 2'000 + CHF 160 MWST).
- Erhobene MWST: CHF 810
- Bezahlte Vorsteuer: CHF 160
- Geschuldete Netto-MWST an ESTV: CHF 650
Was du abziehen kannst
Die Vorsteuer ist abzugsfähig für Einkäufe zur Erbringung steuerbarer Leistungen:
- ✅ Büromaterial und -ausstattung
- ✅ Professionelle Dienstleistungen (Buchhaltung, Recht)
- ✅ Marketing und Werbung
- ✅ Geschäftsreisen
- ✅ Rohmaterialien und Lagerbestand
Was du nicht abziehen kannst
Die Vorsteuer ist nicht abzugsfähig für:
- ❌ Einkäufe im Zusammenhang mit von der Steuer befreiten Leistungen
- ❌ Privatausgaben
- ❌ Bewirtung und Geschenke (mit Ausnahmen)
Bussen und Konsequenzen bei Nichteinhaltung
Schweizer MWST-Bussen sind ernstzunehmen. Das riskierst du.
Bussenbeträge
| Verstossart | Maximale Busse |
|---|---|
| Schwere MWST-Hinterziehung | CHF 800'000 |
| Fahrlässige Fehler | CHF 200'000 |
| Geringfügige Fehler | CHF 20'000 |
Verzugszins
Aktueller Satz: 4 % pro Jahr auf ausstehende MWST-Beträge (2026; 2025: 4,5 %)
Häufige Verstösse
Die häufigsten Probleme, die Bussen auslösen:
- Unterlassene Registrierung innerhalb von 30 Tagen nach Entstehung der Steuerpflicht
- Verspätete Abgabe der MWST-Abrechnungen (nach 60-Tage-Frist)
- Falsche MWST-Sätze auf Waren/Dienstleistungen angewendet
- Fehlende Rechnungsangaben (unvollständige Dokumentation)
- Ungenaue Abrechnung (zu geringe Umsätze oder zu hohe Vorsteuer geltend gemacht)
So vermeidest du Bussen
- Kalender-Erinnerungen für Abgabefristen setzen
- Buchhaltungssoftware verwenden, die Schweizer MWST korrekt handhabt
- Regelmässige interne Audits durchführen
- Bei komplexen Situationen Steuerberater konsultieren
- Akribische Aufzeichnungen für 10 Jahre führen
Häufige MWST-Befreiungen erklärt
Das Verständnis von Befreiungen verhindert Überverrechnungen bei Kunden und hilft bei korrekter Preisgestaltung.
Von der Steuer befreit ohne Vorsteuerabzug
Gesundheitswesen, Finanzdienstleistungen, Bildung, Kulturleistungen, Immobilien, Reisebüros. Du kannst keine Vorsteuer auf zugehörige Ausgaben abziehen.
Nullbesteuert (mit Vorsteuerabzug)
Warenexporte, internationaler Transport, grenzüberschreitende Dienstleistungen. Du kannst Vorsteuer abziehen, während du keine MWST verrechnest.
Von der Steuer befreit ohne Vorsteuerabzug
Diese Leistungen sind MWST-frei, aber du kannst keine Vorsteuer auf zugehörige Ausgaben abziehen:
- Gesundheits- und Spitalleistungen (2025 erweitert)
- Finanzdienstleistungen (Banken, Versicherungen)
- Bildung und Ausbildung
- Kulturleistungen (bestimmte Arten)
- Immobilientransaktionen
- Reisebürodienstleistungen (neu ab 2025)
Preisgestaltung: Bau die nicht abzugsfähigen MWST-Kosten in deine Honorare ein.
Nullbesteuert (vollständig befreit mit Vorsteuerabzug)
Diese Leistungen sind MWST-frei, und du kannst Vorsteuer auf zugehörige Ausgaben abziehen:
- Warenexporte
- Internationale Transportdienstleistungen
- Bestimmte grenzüberschreitende Dienstleistungen
Wettbewerbsvorteil: Niedrigere Kosten, da du Vorsteuer zurückforderst ohne MWST zu verrechnen.
Praxisszenarien: MWST in der Anwendung
Realistische Beispiele zum Verständnis, wie Schweizer MWST auf verschiedene Geschäftssituationen angewendet wird.
Szenario 1: Freiberufliche Beraterin
Situation: Du bist eine in Zürich ansässige Marketing-Beraterin mit CHF 120'000 Jahresumsatz.
MWST-Pflicht: Ja (überschreitet CHF 100'000 Grenze)
Was zu tun ist:
- Innerhalb von 30 Tagen nach Erreichen von CHF 100'000 für MWST registrieren
- Ab sofort 8,1% auf alle Rechnungen verrechnen
- Quartalsweise abrechnen (60-Tage-Frist)
- Vorsteuer auf Geschäftsausgaben (Software, Coworking Space etc.) zurückfordern
Rechnungsbeispiel: CHF 5'000 Projekthonorar → CHF 5'405 verrechnen (CHF 5'000 + CHF 405 MWST)
Szenario 2: E-Commerce-Shop (international)
Situation: Du bist ein deutscher Online-Händler, der Elektronik an Schweizer Konsumenten verkauft mit CHF 150'000 jährlichen Schweizer Umsätzen.
MWST-Pflicht: Ja (weltweiter Umsatz zählt; überschreitet CHF 100'000)
Was zu tun ist:
- Schweizer Fiskalvertreter ernennen
- Für Schweizer MWST registrieren
- 8,1% auf in die Schweiz gelieferte Waren verrechnen
- Bei Verkauf über Plattformen (Amazon) prüfen, ob Plattform MWST handhabt
- Quartalsweise abrechnen
Zusatzkomplikation: Schweizer Zollgebühren können für physische Waren ebenfalls anfallen – mit Logistikpartner abstimmen.
Szenario 3: Beherbergungsbetrieb
Situation: Du betreibst ein Bed & Breakfast in Luzern mit CHF 80'000 Jahresumsatz.
MWST-Pflicht: Nein (unter CHF 100'000 Grenze)
Option: Freiwillige Registrierung (ermöglicht Vorsteuerrückerstattung für Renovationen, Material)
Falls du dich registrierst: 3,8% Beherbergungssatz auf Übernachtungen verrechnen
Schnellreferenz: MWST-Sätze auf einen Blick
Aktuelle Sätze und die für 2028 geplanten Änderungen.
Normalsatz: 8,1%
Die meisten Waren und Dienstleistungen. Würde 2028 auf 8,5% steigen (vom Parlament beschlossen, abhängig von der Volksabstimmung vom 29. November 2026).
Reduzierter Satz: 2,6%
Lebensmittel, Bücher, Medikamente, Menstruationsprodukte. Bleibt auch 2028 unverändert bei 2,6%.
Beherbergung: 3,8%
Hotels, B&Bs, Unterkünfte. Geplante Erhöhung auf 4,0% im Jahr 2028, falls die Vorlage angenommen wird.
Nullsatz: 0%
Exporte. Keine Änderung geplant.
Deine MWST-Compliance-Checkliste
Nutze diese Checkliste, um bei Schweizer MWST-Anforderungen auf Kurs zu bleiben.
Ersteinrichtung
- Jahresumsatz berechnen zur Bestimmung der Registrierungspflicht
- Innerhalb von 30 Tagen registrieren bei Überschreiten von CHF 100'000
- Fiskalvertreter ernennen (falls Sitz ausserhalb der Schweiz)
- MWST-Erfassung im Buchhaltungssystem einrichten
- Konforme Rechnungsvorlagen erstellen
Laufende Compliance
- Korrekten MWST-Satz auf alle steuerbaren Leistungen verrechnen
- Ordnungsgemässe Rechnungen mit allen Pflichtangaben ausstellen
- Vorsteuer auf Geschäftseinkäufe erfassen
- Abrechnungen fristgerecht einreichen (Quartal Standard: 60-Tage-Frist)
- Geschuldete MWST zahlen oder Rückerstattungen zeitnah geltend machen
- Alle Unterlagen 10 Jahre aufbewahren
- Gesetzesänderungen verfolgen (ESTV-Updates abonnieren)
Zukunftsplanung
- Falls die Erhöhung angenommen wird: Preisstrategie überprüfen
- Falls die Erhöhung angenommen wird: höhere MWST ab 2028 budgetieren
- Kundenverträge aktualisieren, falls Sätze spezifiziert sind
- System-Updates für neue Sätze planen
Wie Magic Heidi Schweizer MWST vereinfacht
Manuelle MWST-Verwaltung ist mühsam und fehleranfällig. Magic Heidi automatisiert die aufwändige Arbeit für Schweizer Unternehmen.
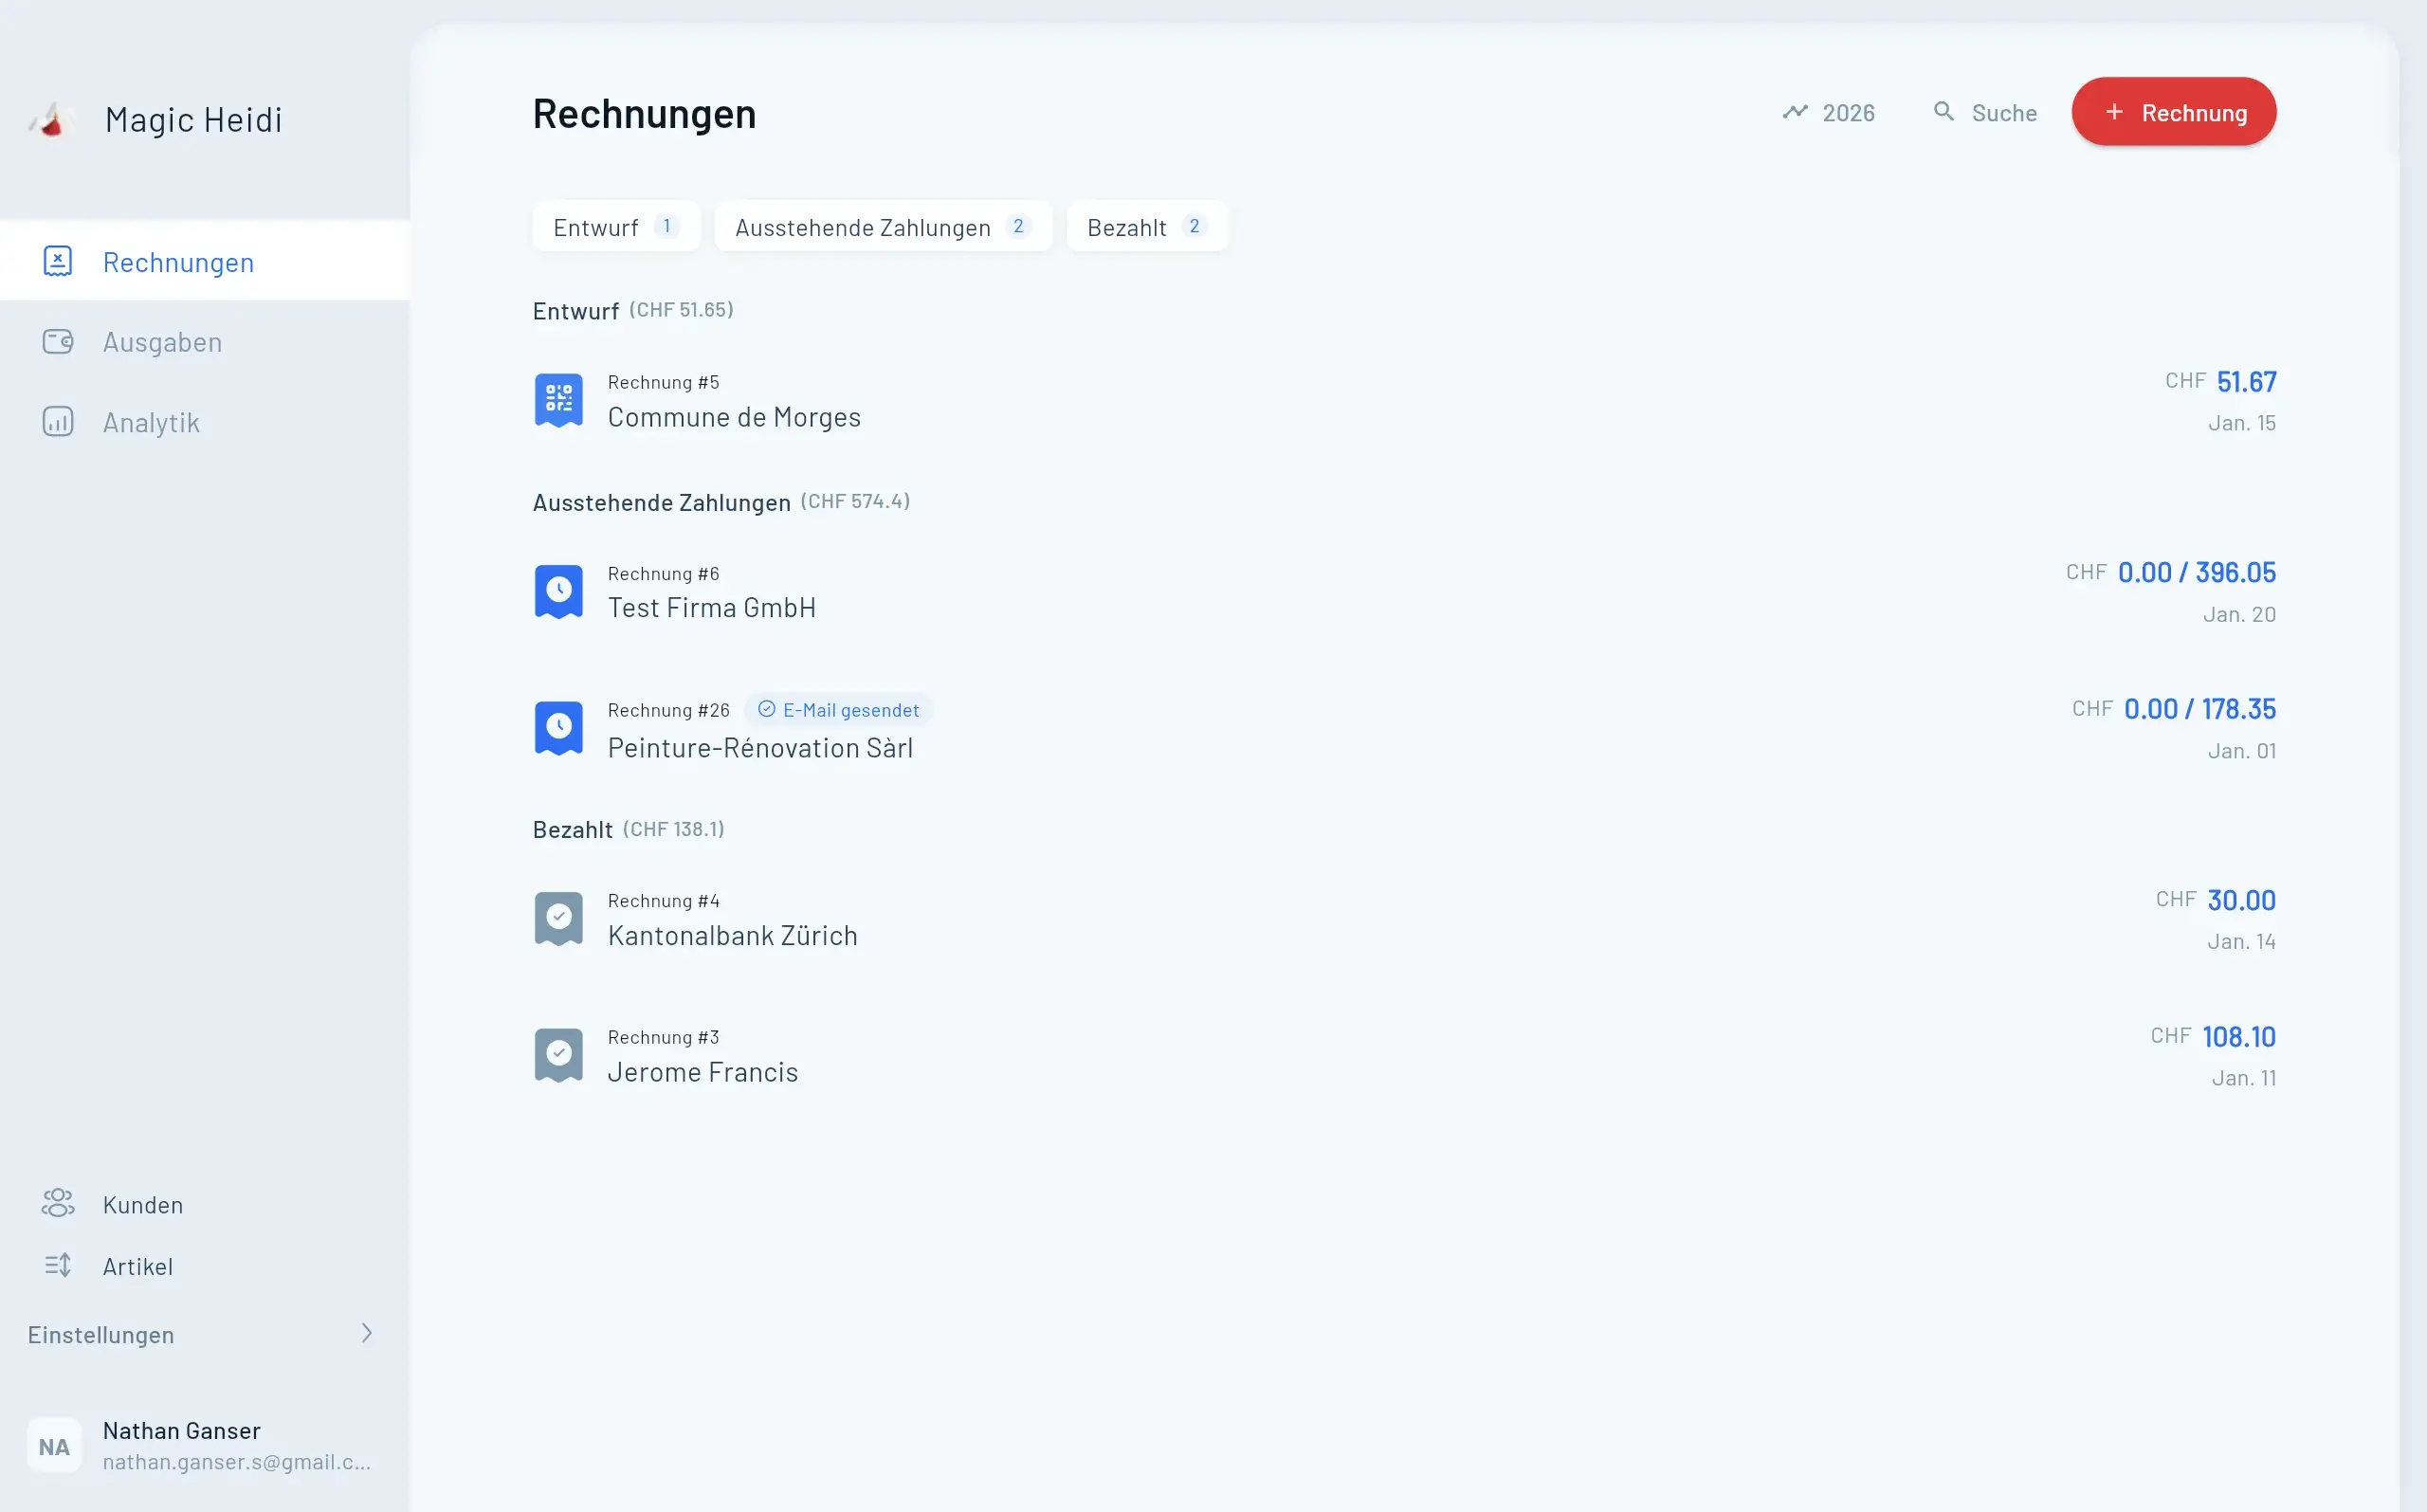
Automatisierte MWST-Verwaltung
Mit integrierter Schweizer MWST-Intelligenz reduziert Magic Heidi Compliance-Risiken und spart jedes Quartal Stunden.
Automatische Satzanwendung
Wendet automatisch den korrekten Satz von 8,1%, 2,6% oder 3,8% basierend auf deinem Service oder Produkt an.
- Intelligente Satzerkennung nach Produktkategorie
- Automatische Updates bei Satzänderungen
- Unterstützung für alle Schweizer MWST-Sätze
- Fakturierung mit mehreren Sätzen
Konforme Rechnungsstellung
Erstellt Rechnungen mit allen erforderlichen Schweizer MWST-Elementen automatisch.
- Alle Pflichtfelder für MWST enthalten
- Korrekte CHE-MWST-Nummernformatierung
- Mehrsprachige Rechnungsvorlagen
- QR-Rechnungs-Integration
Vorsteuer-Tracking
Kategorisiert Ausgaben und erfasst abzugsfähige MWST automatisch mit KI-gestütztem Scannen.
- KI-Spesenbeleg-Scanning
- Automatische MWST-Extraktion
- Klassifizierung abzugsfähig vs. nicht abzugsfähig
- MWST-Saldo in Echtzeit
Offizielle Ressourcen
Für die aktuellsten Informationen konsultiere immer:
- Eidgenössische Steuerverwaltung (ESTV): estv.admin.ch
- MWST-ePortal (Abrechnung): Zugang über dein ESTV-Konto
- MWST-Info: Aktualisierte Wegleitung vom 30. Januar 2025
- MWST-Hotline: Kontaktiere die ESTV für spezifische Fragen zu deiner Situation
Bleib den Schweizer MWST-Änderungen voraus
Die Schweizer MWST ist nicht statisch. Mit bereits in Kraft getretenen Gesetzesänderungen 2025 und geplanten Satzerhöhungen 2028 ist es entscheidend, informiert zu bleiben. Teste Magic Heidi kostenlos und erlebe automatisierte Compliance, die Zeit spart und Fehler reduziert.
