 Magic Heidi
Spesenabrechnung Schweiz: Vorlage und MWST
Spesenabrechnung in der Schweiz: Was hineingehört, MWST bei Weiterberechnung, Kilometeransatz vereinbaren – mit Vorlage zum Kopieren. Jetzt entdecken!

Founder of Magic Heidi
Eine Spesenabrechnung ordnet geschäftliche Auslagen nach Datum, Zweck, Beleg und Betrag. Trennen Sie die Weiterberechnung an Kunden von Arbeitgeber-Erstattungen und eigenen Steuerabzügen. Bei MWST-registrierten Betrieben gehören eigene weiterbelastete Kosten grundsätzlich zum Entgelt; als Nebenleistung folgen sie der Hauptleistung. Es gilt nicht automatisch 8.1% auf jede Spese (Art. 24 MWSTG).
In diesem Guide zeige ich Ihnen, welche Spesen in die Abrechnung gehören, wie Sie die Kilometerpauschale korrekt verrechnen und wie die MWST-Behandlung bei der Weiterberechnung funktioniert. Mit einer Vorlage zum Kopieren, echten CHF-Beträgen, drei Beispielen aus der Praxis – und ohne Bürokratie-Overkill.
Was eine Spesenabrechnung ist – und wer sie braucht
Eine Spesenabrechnung ist die geordnete Liste aller Auslagen, die im Zusammenhang mit einem Auftrag oder Ihrer selbstständigen Tätigkeit entstehen: Fahrten, Übernachtungen, Verpflegung, Kleinmaterial, Porto, Software-Lizenzen. Jede Position hat ein Datum, eine Beschreibung, eine Beleg-Referenz und einen CHF-Betrag. Das Dokument selbst ist formlos – entscheidend ist, dass ein Dritter jede Position nachvollziehen kann: Ihr Kunde, Ihre Buchhaltung, die ESTV.
Formlos heisst aber nicht beliebig. Wer Spesen an Kunden weiterberechnet, hängt die Abrechnung an eine Rechnung an – und die braucht die üblichen Rechnungsangaben, bei MWST-Pflicht die Angaben nach Art. 26 MWSTG. Wer Spesen als Geschäftskosten geltend macht, muss sie gegenüber der Steuerbehörde belegen können. Die Spesenabrechnung ist in beiden Fällen das Bindeglied zwischen Ausgabe und Abrechnung.
Fall 1: Sie berechnen Spesen an Kunden weiter
Sie sind für einen Kunden unterwegs: Bahnfahren, Hotelnächte, ein Geschäftslunch mit dessen Team. Diese Kosten gehören nicht Ihnen – sie gehören auf die Rechnung. Dafür brauchen Sie zwei Dinge: eine Spesenabrechnung als belegte Grundlage und eine klare Vereinbarung, was Sie zu welchen Sätzen weiterberechnen.
Idealerweise regeln Sie das vor dem ersten Auftrag im Angebot oder in einem kurzen Spesenreglement. Drei Fragen reichen:
- Fahrten: Vereinbarter Kundenpreis, beispielsweise CHF 0.70/km, oder effektive Billettkosten? Der Kundenansatz ist kein allgemeiner Steuertarif.
- Übernachtung und Verpflegung: Effektiver Preis mit Beleg – oder eine Tagespauschale?
- Aufschlag: Rechnen Sie Spesen zum Einstandspreis durch oder mit einem Zuschlag?
Ein halbes A4-Blatt mit diesen drei Antworten verhindert fast jede spätere Diskussion. Wie solche Auslagen in eine professionelle Rechnung eingebaut werden, zeigt der Guide Honorarrechnung schreiben – inklusive aller Pflichtangaben nach Art. 26 MWSTG.
Und: Rechnen Sie zeitnah ab. Üblich ist monatlich oder pro Projekt – wer Auslagen über Monate ansammelt, verliert Belege und Überblick. Ausserdem sinkt die Bereitschaft Ihres Kunden, drei Monate alte Taxiquittungen unkritisch zu akzeptieren. Frisch abgerechnete Spesen sind praktisch immer unbestritten.
Mini-Story (fiktives Beispiel): Priska, Grafikerin in Bern. Priska betreut einen Kunden in Zürich und war im September drei Tage vor Ort. Ihre Spesenabrechnung: 3× Zug retour 2. Klasse à CHF 102.00 = CHF 306.00, 2 Hotelnächte à CHF 145.00 = CHF 290.00, Verpflegung mit Belegen CHF 96.50, Taxi und Parking CHF 42.00. Total CHF 734.50 netto. Weil Priska die Spesen als Nebenleistung zu ihrem Grafikhonorar weiterberechnet, weist sie 8.1% MWST aus: CHF 59.49, Endtotal CHF 793.99. Der Kunde zahlt ohne eine einzige Rückfrage – jede Position hat einen Beleg, jede Zahl eine Quelle.
Fall 2: Sie belegen Auslagen gegenüber Steuerbehörde oder Arbeitgeber
Der zweite Fall hat mit Weiterberechnung nichts zu tun: Sie dokumentieren eigene Geschäftskosten. Als selbstständiger Werbende ziehen Sie Spesen als Berufsausgaben ab – und dafür verlangt die Steuerbehörde dieselbe Disziplin wie Ihr Kunde: Datum, geschäftlicher Zweck, Beleg. Die gleiche Spesenabrechnung funktioniert also doppelt: als Grundlage für Ihre Rechnung an den Kunden und als Nachweis gegenüber der Steuerbehörde.
Was Sie alles abziehen können – von Reisekosten über Arbeitszimmer bis zum Geschäftsfahrzeug – lesen Sie im Guide zu Reisekosten abziehen und in der Übersicht über alle Steuerabzüge für Selbstständige. Die MWST-Grundlagen schauen wir uns weiter unten im Detail an.
Diese Spesen gehören hinein – Kategorien und Richtwerte
Nicht jede Auslage ist eine Spese, und nicht jede Spese dürfen Sie unbegrenzt verrechnen. Diese sechs Kategorien decken den Alltag der meisten Freelancer und Kleinbetriebe ab:
| Kategorie | Was gehört hinein | Richtwert (Indikation) |
|---|---|---|
| Fahrten öffentlich | Zug, Bus, Tram, Flug (üblich: 2. Klasse) | Effektiver Betrag mit Ticket als Beleg |
| Fahrten Privatauto | Geschäftliche Kilometer mit Fahrtenjournal | Mit dem Kunden vereinbarter Ansatz; Beispiel CHF 0.70/km, kein amtlicher Einheitstarif |
| Verpflegung | Geschäftslunch, auswärtige Verpflegung | Kundenpreis vereinbaren; Steuerabzug und Arbeitgeber-Reglement getrennt prüfen, kein universeller Pauschalsatz |
| Übernachtung | Hotel inkl. Frühstück | Effektiver Betrag mit Beleg; in Schweizer Städten meist CHF 120.00–200.00/Nacht |
| Parkieren & Taxi | Parkhaus, Parkuhr, Taxifahrten | Effektiver Betrag mit Beleg |
| Arbeitsmittel | Fachliteratur, Software, Kleinmaterial, Porto | Einstandspreis mit Rechnungsbeleg |
| Telecom & Internet | Geschäftlicher Anteil von Abo und Anschluss | Tatsächliche Nutzung belegen; Weiterberechnung nur gemäss Kundenvereinbarung |
Zum Kilometeransatz: CHF 0.70/km ist hier nur ein frei gewähltes Rechenbeispiel. Halten Sie mit dem Kunden Satz, Distanz und geschäftlichen Anlass fest. Für Arbeitgeber-Erstattungen und eigene Steuerabzüge prüfen Sie dagegen das aktuelle Reglement beziehungsweise die Regeln für Steuerjahr und Kanton. Ein Kundenpreis muss nicht mit einem steuerlichen Abzugssatz übereinstimmen.
Die Beleg-Regel: Halten Sie effektive Kosten mit Rechnung oder Quittung und den geschäftlichen Zweck fest. Eine vertraglich vereinbarte Kilometerpauschale dokumentieren Sie mit Datum, Strecke und Kilometern. Eine höhere Kundenpauschale ist nicht allein deshalb unzulässig, weil ein Steuerreglement einen anderen Satz vorsieht. Die steuerliche Anerkennung ist getrennt zu prüfen.
Einstandspreis oder Aufschlag? Die häufigste und am wenigsten diskutierte Variante ist die Weiterberechnung zum Einstandspreis: Was Sie gekostet hat, kostet den Kunden. Ein Zuschlag – etwa 10% für Erfassung und Verwaltung – ist möglich, muss aber im Spesenreglement stehen. Wer Zuschläge stillschweigend einbaut, riskiert bei der nächsten Rechnungsprüfung das Vertrauen in die ganze Abrechnung.
Telecom und Arbeitsmittel: Bestimmen Sie den geschäftlichen Anteil nach der tatsächlichen Nutzung und dokumentieren Sie die Aufteilung. Ein allgemeiner Standardabzug von 30–50% wird hier nicht zugesichert. Ob eine projektbezogene Ausgabe weiterberechnet werden darf, ergibt sich zusätzlich aus Ihrer Kundenvereinbarung.
Spesen weiterberechnen: die MWST richtig behandeln
Die Frage, die bei der Weiterberechnung am häufigsten falsch beantwortet wird: Ist der Spesenaufschlag steuerbar oder nicht? Die Antwort hängt davon ab, in wessen Namen Sie die Auslage tätigen.
Fiktives Beispiel: Fall A: Eigene Kosten weiterbelasten. Nach Art. 24 Abs. 1 MWSTG gehört auch Kostenersatz grundsätzlich zum Entgelt. Ist er Nebenleistung zu einer steuerbaren Schweizer Leistung zum Normalsatz und sind Sie registriert, gilt im Rechenbeispiel 8.1%. Bei anderer Hauptleistung oder anderem Leistungsort ist die Behandlung gesondert zu prüfen. Die Zahlen von Priska oben setzen ausdrücklich eine steuerbare Basis von CHF 734.50 netto voraus; ein Vorsteuerabzug aus enthaltenen Lieferantensteuern ist separat abzustimmen.
Fall B: Echte durchlaufende Posten. Nur gesondert ausgewiesene Auslagen im Namen und für Rechnung des Kunden bleiben nach Art. 24 Abs. 6 Bst. b MWSTG ausserhalb Ihrer Steuerbasis. Dokumentieren Sie die Stellvertretung und den Originalbeleg. Eigene Einkäufe und deren Weiterbelastung sind dagegen separat nach Hauptleistung, Leistungsort und Registrierung zu beurteilen – nicht stets mit demselben Lieferantensatz und nicht immer 8.1%.
Akonto abgrenzen: Bei vereinnahmten Vorauszahlungen für steuerbare Leistungen entsteht die MWST grundsätzlich bei Zahlungseingang (Art. 40 Abs. 1 Bst. c MWSTG). Registrierung, Leistungsart und echte durchlaufende Posten sind vorher zu klären. Stimmen Sie bereits fakturierte und bezahlte Akonti mit der Schlussrechnung ab.
Noch einmal der Hinweis, damit dieser Guide schlank bleibt: Schwellenwert von CHF 100'000.00, freiwillige Registrierung, Abrechnung mit der ESTV – diese Grundlagen stehen ausführlich im Artikel zu MWST für Freelancer. Die Gesetzestexte finden Sie im Volltext auf admin.ch.
Die Vorlage: Ihre Spesenabrechnung zum Kopieren
Fiktive Vorlage mit ausdrücklich vereinbarter Netto-Weiterbelastung eigener Kosten als Nebenleistung zu einer steuerbaren Inlandleistung zum Normalsatz, bei registriertem Anbieter. Keine allgemeinen Steuerabzugssätze; die Vorsteuer aus Lieferantenbelegen ist separat zu prüfen.
Spesenabrechnung Nr. 2026-S-007
Von: [Ihr Name / Ihre Firma], [Adresse]
Für: [Kundenname], [Adresse]
Projekt: [Projekt oder Auftrag]
Periode: 1.–30. September 2026

Pos  Datum       Beschreibung                          Beleg    Betrag CHF
1    02.09.2026  Zug Bern–Zürich retour, 2. Klasse     B-101       102.00
2    02.09.2026  Mittagessen Kundenbesuch, belegt      B-102        48.50
3    02.09.2026  Parkhaus Bahnhof                     B-103        28.00
4    03.09.2026  Hotel, 1 Nacht inkl. Frühstück      B-104       145.00
5    03.09.2026  Taxi zum Kundenstandort              B-105        23.50
6    05.09.2026  Privatauto, 24 km à CHF 0.70         Journal      16.80
7    05.09.2026  Fachliteratur fürs Projekt          B-106        89.90

Subtotal Spesen netto                           CHF    453.70
MWST 8.1% (Art. 19 und 24 MWSTG)               CHF     36.75
Total                                           CHF    490.45

Belege werden auf Wunsch zugestellt.
Position 6: Kilometerpauschale (Richtwert, Fahrtenjournal liegt bei).
Vier Hinweise zur Vorlage:
- MWST-Zeile anpassen: Ohne Steuerpflicht und wirksame Registrierung kein Steuerausweis. Echte durchlaufende Posten separat als solche kennzeichnen. Eigene Kosten werden nicht allein durch fehlende Registrierung zum durchlaufenden Auslagenersatz.
- Beleg-Nummern lückenlos vergeben: B-101, B-102, B-103 – so findet jede Position ihren Beleg, und Sie finden ihn 10 Jahre später wieder.
- Pauschalen vereinbaren: Ansatz, Distanz und Anlass dokumentieren. Das Etikett «Richtwert» ersetzt weder die Kundenvereinbarung noch den steuerlichen Nachweis.
- Als Beilage zur Rechnung: Die Spesenabrechnung ist die Detailliste; die Rechnung selbst braucht die üblichen Rechnungsangaben, bei MWST-Pflicht jene nach Art. 26 MWSTG. Die kostenlose Rechnungsvorlage von Magic Heidi nimmt Ihnen diese Pflichtangaben ab.
Digitale Spesenabrechnung statt Zettelwirtschaft
Kennen Sie das? Belege in der Jackentasche, ein Ordner «chaos» im Handy, ein Zettel im Auto, der zu Recycling geworden ist. Am Monatsende fehlen ein Drittel der Belege, und die Spesenabrechnung wird zur Detektivarbeit. Das kostet nicht nur Zeit – es kostet echtes Geld, weil unverrechnete Spesen schlicht weg sind.
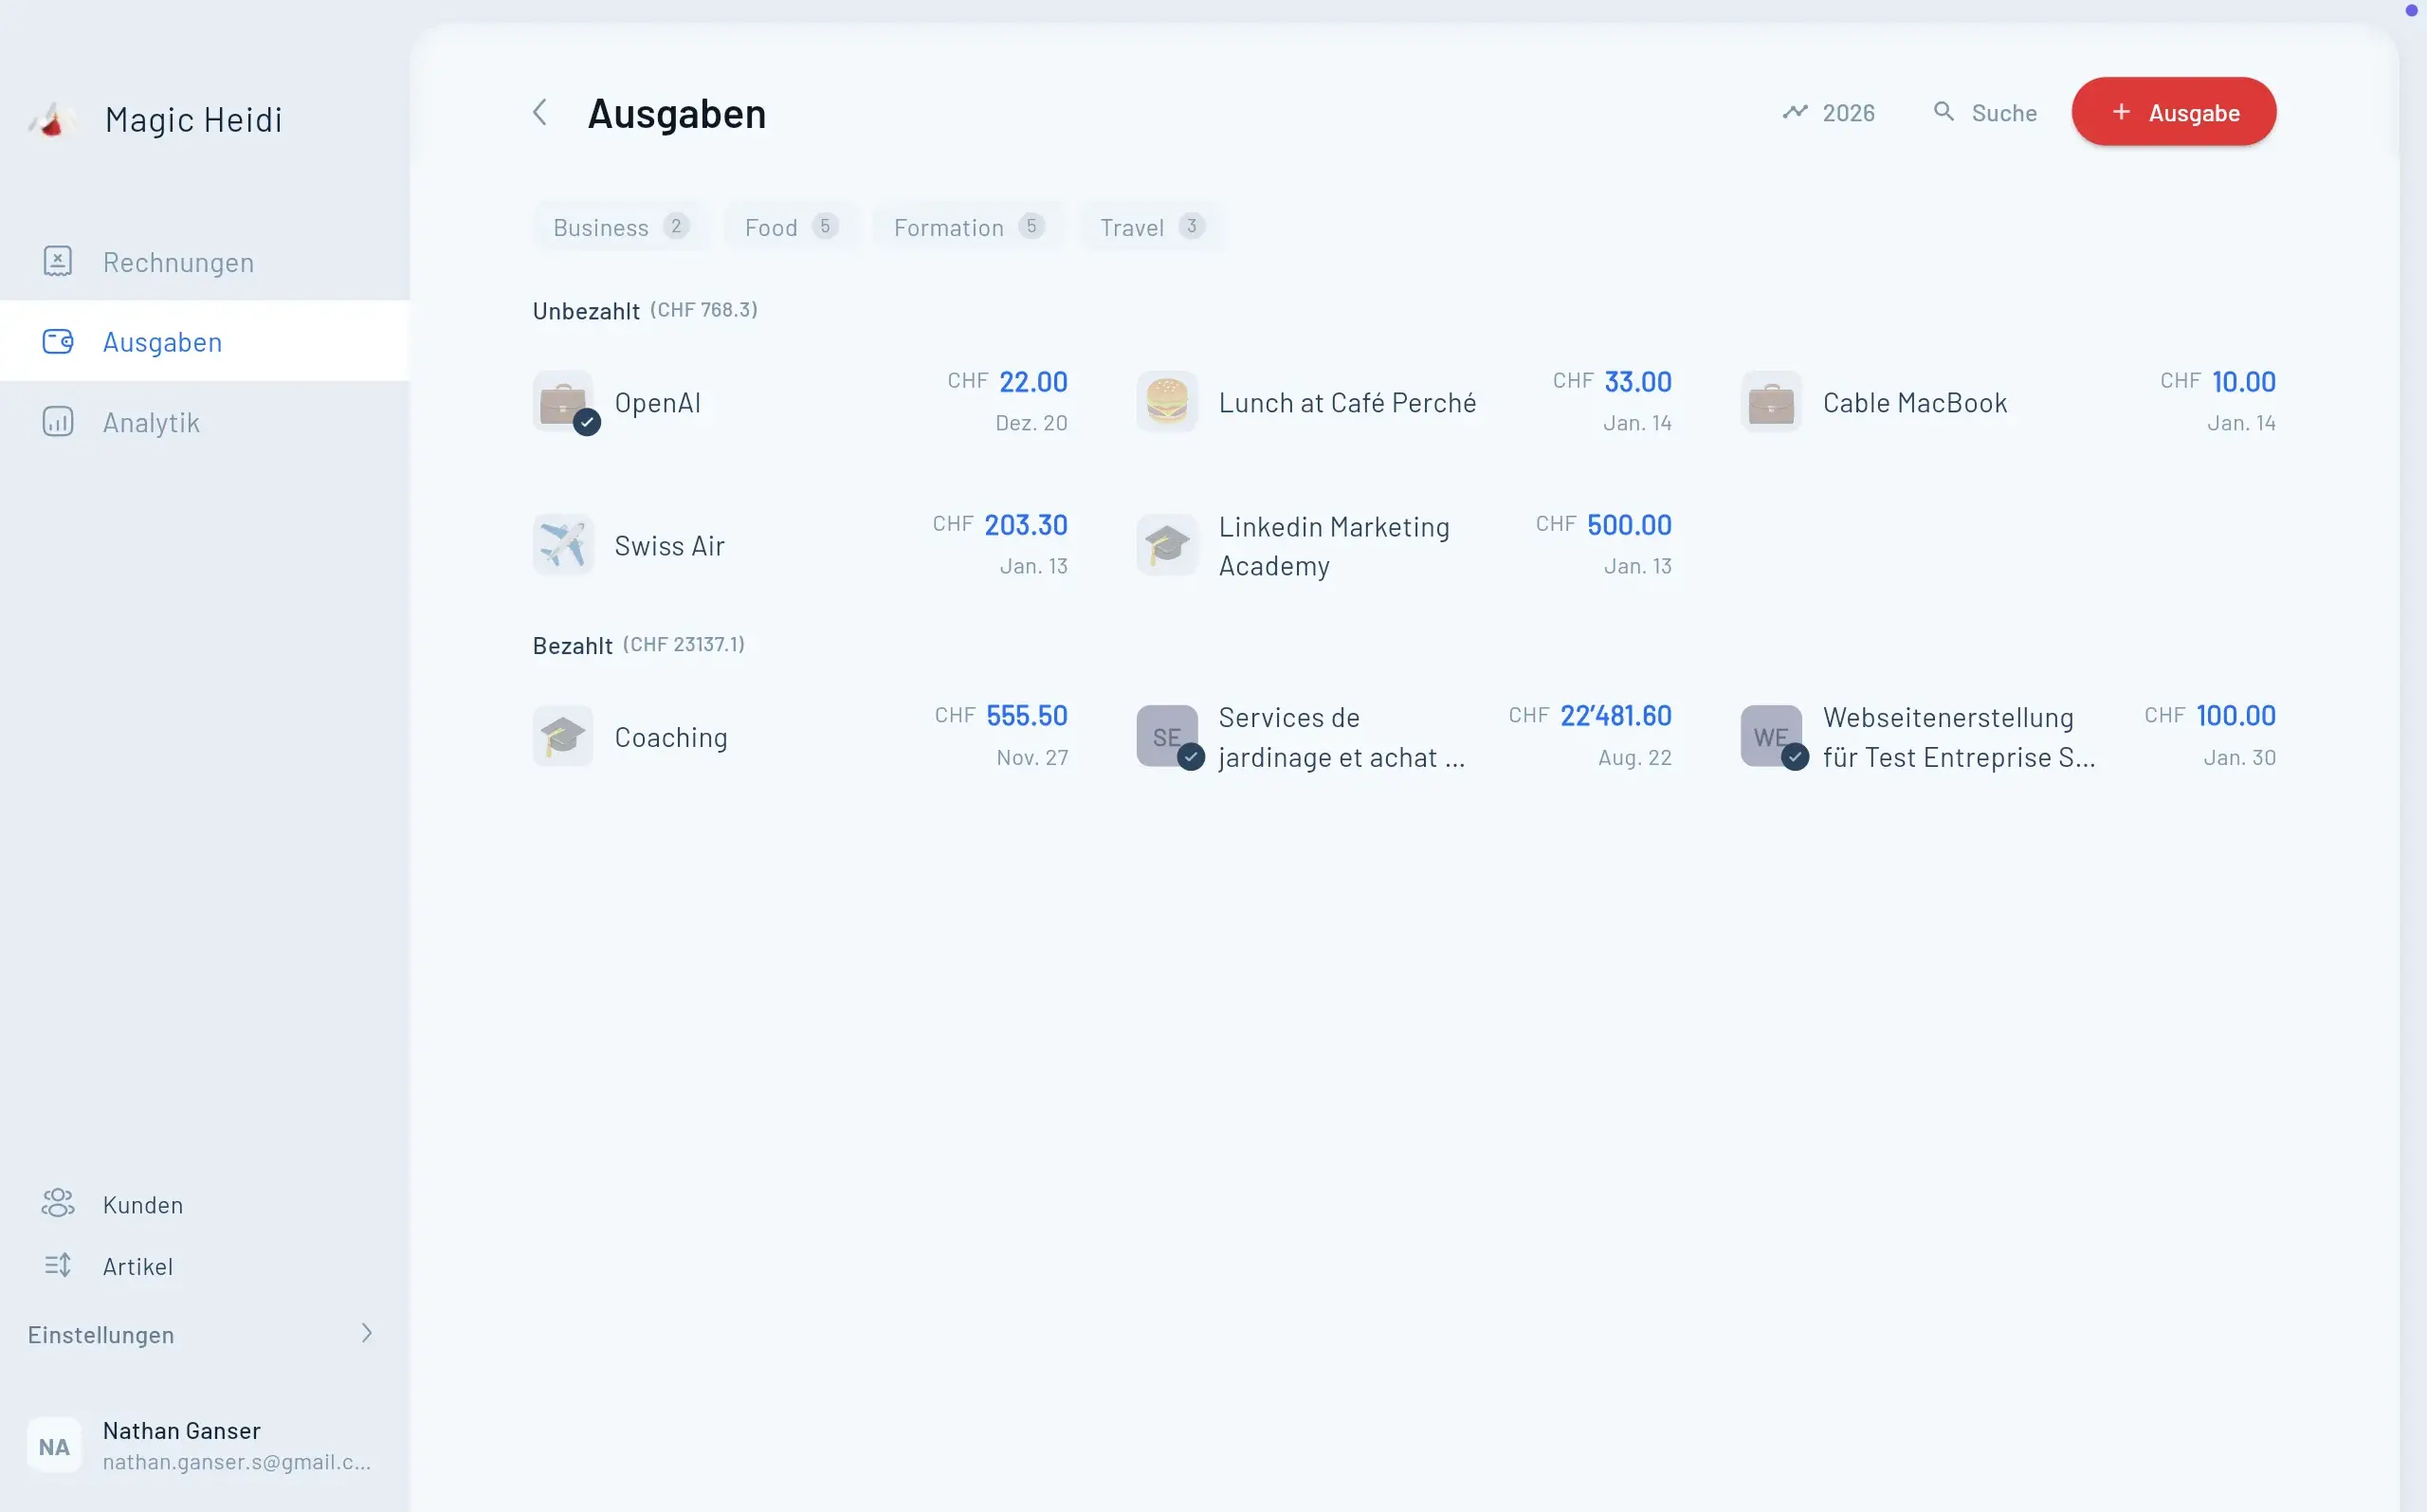
Erfassen Sie Belege zeitnah, etwa per Belegfoto. Prüfen Sie ausgelesene Beträge, Datum und MWST gegen das Original. Geschäftlicher Anteil, Kategorie und Projektbezug müssen nachvollziehbar kontrolliert werden; automatische korrekte Projektzuordnung wird hier nicht zugesichert.
Fiktives Ablaufbeispiel: Marco, IT-Freelancer in Luzern. Er fotografiert jeden Beleg, prüft die erkannten Daten und ergänzt geschäftlichen Zweck sowie Projektbezug selbst. Monatlich stimmt er Belege mit Bank und Kundenabrechnung ab. Das beschreibt einen Arbeitsablauf, keine gemessene Zeit- oder Geldersparnis durch die Software.
Digitale Aufbewahrung muss Lesbarkeit, Integrität, Auffindbarkeit und erforderliche Nachweise über die gesetzliche Dauer sichern. Prüfen Sie Export, Sicherung und Zugriff auch nach Kündigung. Eine automatische zehnjährige Anbieter-Aufbewahrung wird hier nicht garantiert.
Vier Fehler, die Ihre Spesenabrechnung teuer machen
1. Privat und geschäftlich mischen. Der Klassiker – und der teuerste. Sobald private Ausgaben auf der Spesenabrechnung landen, verlieren Sie nicht nur den Abzug für diese Position: Sie verlieren Glaubwürdigkeit für die ganze Abrechnung.
Mini-Story (fiktives Beispiel): Lena, Coiffeuse in Basel. Lena führt ihren Salon als Einzelfirma und hat ihre Kundenkaffees auf derselben Karte bezahlt wie ihre Sonntagsbrunches. Auf der Spesenabrechnung landeten beide – rund CHF 640.00 private Café-Besuche pro Jahr. Bei der Steuerkontrolle flog das auf: gekürzt, nachverzinst, plus ein unangenehmes Gespräch. Seither hat Lena ein einfaches System: geschäftliche Käufe immer mit der Firmenkarte, private mit der Privatkarte. Zwei Karten, null Grauzone.
2. Kundenpreis und Steuerabzug verwechseln. Vereinbaren Sie den Ersatz von Autokosten mit dem Kunden. Ein Beispielansatz von CHF 0.70/km ist weder eine allgemeine gesetzliche Obergrenze noch automatisch der für Ihre Steuererklärung richtige Wert. Belegen Sie geschäftliche Fahrten; prüfen Sie steuerliche Pauschalen nach Jahr, Kanton und Reglement.
3. Belege fehlen oder sind unlesbar. Erfassen Sie lesbare Belege zeitnah und sichern Sie Originaldaten und geschäftlichen Zweck. Ein Foto allein garantiert keine ordnungsgemässe zehnjährige Aufbewahrung; prüfen Sie Archiv, Integrität, Backups und Exportmöglichkeiten nach Art. 958f OR und GeBüV.
4. Alkoholische Getränke bei Geschäftsmahlzeiten. Ein Glas Wein zum Kundenlunch ist geschäftlich veranlasst. Die halbe Weinliste dagegen nicht: Üppige Alkoholika sind bei der Weiterberechnung wie beim Steuerabzug ein klassischer Kürzungspunkt – sie wirken nicht geschäftsnotwendig, sondern als privater Genuss. Massvoll bleiben oder die Differenz selbst tragen.
Häufige Fragen zur Spesenabrechnung
Was gehört in eine Spesenabrechnung?
Datum, Beschreibung, Beleg-Referenz und CHF-Betrag für jede Position. Typische Kategorien: Fahrten (öffentlich oder Privatauto mit Kilometerpauschale), Übernachtung, Verpflegung, Parkieren, Arbeitsmittel und der geschäftliche Telecom-Anteil. Nur geschäftlich veranlasste Auslagen – und jede Position muss ein Dritter ohne Ihre Hilfe nachvollziehen können.
Wie viel Kilometerpauschale darf ich verrechnen?
Den Kundenansatz vereinbaren Sie vertraglich. CHF 0.70/km ist hier nur ein Rechenbeispiel, kein allgemeiner amtlicher Tarif. Für Arbeitgeber-Erstattung und Steuerabzug gelten andere Regeln; prüfen Sie Jahr, Kanton und Reglement und führen Sie ein Fahrtenjournal.
Muss ich auf weiterberechnete Spesen MWST ausweisen?
Bei Registrierung gehören eigene weiterbelastete Kosten grundsätzlich zum Entgelt; als Nebenleistung folgen sie der Hauptleistung hinsichtlich Satz und Leistungsort. Das ist nicht pauschal immer 8.1%. Nur gesondert ausgewiesene Auslagen im Namen und auf Rechnung des Kunden bleiben als echte durchlaufende Posten ausserhalb der Steuerbasis.
Sind Pauschalen ohne Belege erlaubt?
Unterscheiden Sie Kundenvereinbarung, Arbeitgeber-Reglement und steuerliche Anerkennung. Eine vereinbarte Kilometerpauschale braucht ein nachvollziehbares Fahrtenjournal. Für andere Pauschalen und Steuerabzüge prüfen Sie die jeweils anwendbaren Regeln; ein universeller Höchstsatz wird hier nicht angegeben.
Was ist der Unterschied zwischen Spesen- und Reisekostenabrechnung?
Reisekosten sind die Teilmenge: Auslagen, die auf einer Geschäftsreise entstehen – Fahrt, Übernachtung, auswärtige Verpflegung. Die Spesenabrechnung deckt alle geschäftlichen Auslagen ab, also auch Arbeitsmittel, Porto oder Telecom ohne Reisebezug. Wer als Freelancer an Kunden weiterberechnet, nutzt die Spesenabrechnung als übergeordnetes Dokument; die Reisekostenabrechnung im engeren Sinn ist vor allem im Angestelltenverhältnis üblich – dort mit den Formularen des Arbeitgebers.
Fazit: Spesen sind Ihr Geld – rechnen Sie sauber ab
Das fiktive Beispiel zeigt CHF 734.50 vereinbarte Netto-Weiterbelastung. Ob Sie Kosten weiterberechnen dürfen, ergibt sich aus dem Auftrag. Prüfen Sie Steuerbehandlung nach Art. 19 und 24 MWSTG, die Rechnungsangaben nach Art. 26 MWSTG und die Anforderungen an die Aufbewahrung getrennt. Kundenpreise, Arbeitgeber-Erstattung und eigene Steuerabzüge sind nicht dasselbe.
Quellen: Art. 19, 24 und 26 MWSTG; Art. 958f OR und GeBüV zur Aufbewahrung. Alle Beispielbeträge sind fiktive Rechenannahmen; Steuerjahr, Kanton und Reglement sind gesondert zu prüfen.