 Magic Heidi
MWST-Registrierung im Tessin:
IVA, Italien-Geschäft und kantonale Stellen
Was Tessiner Freelancer zusätzlich wissen müssen: der Unterschied zwischen Schweizer MWST und italienischer IVA, die Bezugsteuer bei italienischen Lieferanten, die Einfuhrsteuer auf Waren aus Italien – und die kantonalen Anlaufstellen in Bellinzona.
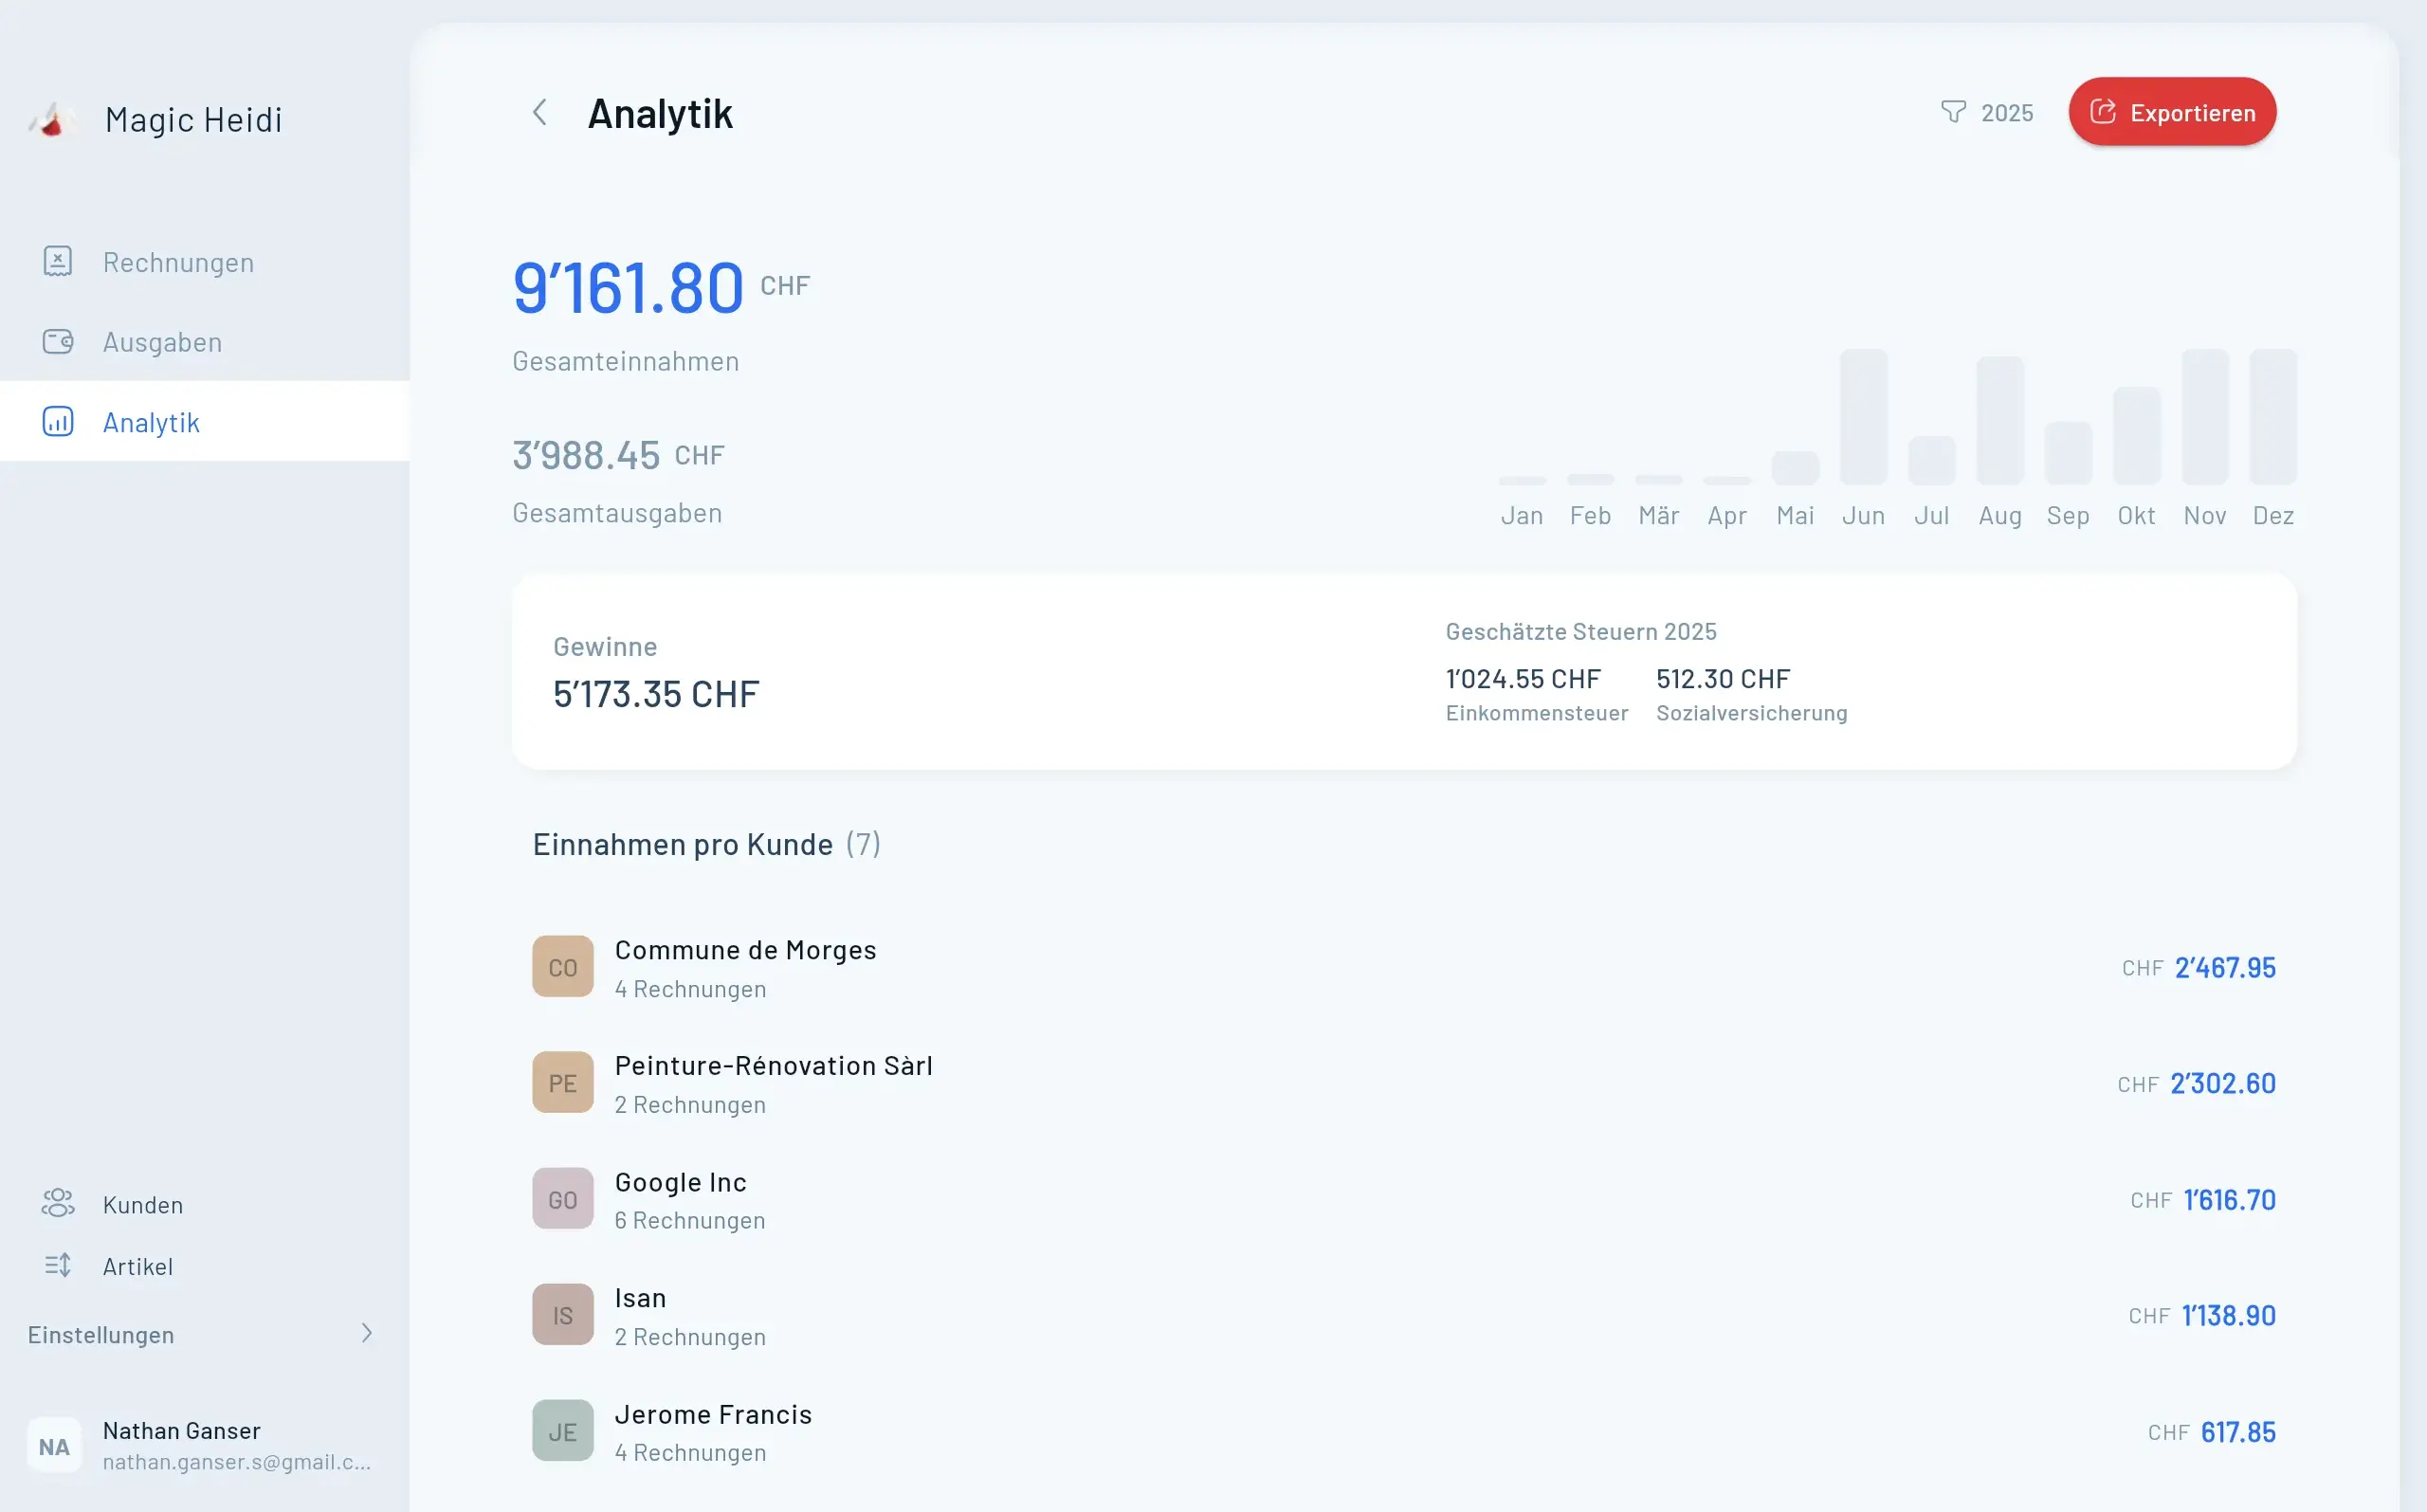
Die MWST ist eine Bundessteuer. Angemeldet wird bei der Eidgenössischen Steuerverwaltung (ESTV), nicht bei der Divisione delle contribuzioni des Kantons Tessin. Schwelle, Formular, Fristen und Abrechnungsmethoden sind bundesweit identisch und im Leitfaden MWST Anmeldung Schweiz: der komplette Ablauf vollständig beschrieben.
Diese Seite behandelt, was im Tessin anders ist – und das betrifft praktisch jeden hiesigen Selbstständigen, weil die italienische Grenze den Geschäftsalltag prägt.
Terminologie: In der Schweiz heisst dieselbe Steuer MWST (DE), IVA (IT) und TVA (FR). Die Tessiner IVA ist die Schweizer Mehrwertsteuer – nicht die italienische IVA. Das klingt trivial, ist aber die häufigste Quelle teurer Fehler bei Geschäften über die Grenze.
Schweizer IVA und italienische IVA: der Tessiner Dauerbrenner
Beide heissen IVA, funktionieren aber getrennt. Deine Schweizer MWST-Nummer (CHE-XXX.XXX.XXX IVA) hat mit einer italienischen Partita IVA nichts zu tun, und eine italienische Partita IVA befreit dich nicht von der Schweizer Registrierungspflicht, wenn du von Chiasso, Lugano oder Bellinzona aus tätig bist.
Vier Konstellationen kommen im Tessin ständig vor:
1. Du stellst einem italienischen Unternehmen eine Rechnung. Dienstleistungen an ein Unternehmen mit Sitz in Italien sind nach dem Empfängerortsprinzip in der Schweiz nicht steuerbar: Rechnung ohne MWST, mit Vermerk, der italienische Kunde wendet das reverse charge an. Der Umsatz zählt trotzdem zur CHF 100'000-Schwelle.
2. Du beziehst Leistungen aus Italien. Beauftragst du einen Grafiker in Como, einen Anwalt in Mailand oder ein italienisches Software-Abo, schuldest du die Bezugsteuer (imposta sull'acquisto) selbst – ab CHF 10'000 Leistungsbezug pro Jahr sogar dann, wenn du noch gar nicht MWST-registriert bist. Das ist der mit Abstand häufigste blinde Fleck bei Tessiner Freelancern.
3. Du importierst Waren. Material, Geräte oder Ware aus Italien lösen beim Zoll die Einfuhrsteuer aus. Als MWST-Registrierter holst du diese als Vorsteuer zurück – aber nur mit der Veranlagungsverfügung des Bundesamts für Zoll und Grenzsicherheit. Bewahre sie auf; die Speditionsrechnung allein genügt nicht.
4. Du verkaufst Waren nach Italien. Der Export ist zum Satz 0% befreit, aber nur mit Ausfuhrveranlagung. Ohne diesen Nachweis rechnet die ESTV nachträglich 8,1% auf.
Kantonale Anlaufstellen in Bellinzona
- Istituto delle assicurazioni sociali (IAS): anerkennt deinen Status als indipendente. Diese Anerkennung solltest du vor dem MWST-Antrag haben.
- Ufficio del registro di commercio: Eintrag der ditta individuale ab CHF 100'000 Umsatz, liefert deine UID.
- Divisione delle contribuzioni: zuständig für Kantons- und Gemeindesteuern, nicht für die MWST.
Die ESTV-Formulare und die MWST-Abrechnung gibt es vollständig auf Italienisch – du musst den Antrag nicht auf Deutsch ausfüllen.
Welcher Satz gilt für Tessiner Leistungen?
Bundesweit identisch: 8,1% Normalsatz, 2,6% reduziert, 3,8% Beherbergung (relevant für Vermietungen am Lago Maggiore und Luganersee). Entscheidend ist, was du verkaufst – nicht, dass du im Tessin sitzt.
Musst du dich im Tessin für die MWST registrieren? (CHF 100'000 Grenze)
Die CHF 100'000-Regel (der häufigste Auslöser für Registrierungen)
In der Schweiz wirst du grundsätzlich mehrwertsteuerpflichtig, wenn dein Jahresumsatz aus steuerbaren Leistungen im In- und Ausland CHF 100'000 erreicht.
Wichtige Punkte, die Freelancer oft übersehen:
- Es basiert auf Umsatz (Einnahmen), nicht auf Gewinn.
- Es geht um steuerbare Tätigkeiten, nicht darum, ob du persönlich MWST «willst».
- Es ist eine Bundesregel – das Tessin hat kein separates MWST-Regime.
Wenn du dich CHF 100k näherst, plane deine MWST-Einrichtung frühzeitig, damit du nicht im Nachhinein hektisch wirst.
Was zur Umsatzgrenze zählt (und was möglicherweise nicht)
Vereinfacht gesagt hängt deine Grenzwertberechnung von der Art deiner Dienstleistungen ab:
- Steuerbare Leistungen zählen grundsätzlich (viele Beratungs-, Design-, Marketing-, IT-Dienstleistungen usw.).
- Einige Tätigkeiten können je nach Leistungsart und Ort der Leistung von der MWST befreit oder nicht im Geltungsbereich sein.
Wenn du in einem Bereich arbeitest, in dem die MWST-Behandlung häufig missverstanden wird (z.B. Bildung/Schulung, gesundheitsbezogene Dienstleistungen, kulturelle Dienstleistungen, Finanzdienstleistungen), lohnt es sich, deine Klassifizierung zu überprüfen.
Tipp: Wenn du gemischte Tätigkeiten hast (teils steuerbar, teils befreit), kann die MWST schnell komplex werden – besonders für den Vorsteuerabzug. Zieh professionelle Hilfe oder eine MWST-fähige Buchhaltungssoftware in Betracht.
Wann beginnt die MWST-Pflicht?
Die MWST ist nicht nur «am Jahresende» relevant. Bei einem bestehenden Geschäft beginnt die Steuerpflicht nach Ablauf des Geschäftsjahres, in dem du die Grenze erreicht hast. Bei Neugründung oder Ausweitung der Tätigkeit beginnt sie sofort, wenn absehbar ist, dass du die Grenze innert zwölf Monaten überschreitest (Art. 14 Abs. 3 MWSTG). Anmelden musst du dich innert 30 Tagen nach Beginn der Steuerpflicht (Art. 66 MWSTG).
Praktische Schlussfolgerung:
- Wenn deine Pipeline klar macht, dass du CHF 100'000 überschreiten wirst, ist es meist sicherer, dich proaktiv zu registrieren als spät zu reagieren.
Für die aktuellsten Regeln und Zeitpunkte verlass dich auf die ESTV-Anleitung (und einen Treuhänder für Grenzfälle).
Freiwillige MWST-Registrierung (auch unter CHF 100'000): Wann sie sich lohnt
Du kannst dich oft freiwillig für die MWST anmelden, auch wenn du unter der Grenze liegst. Dies kann sinnvoll sein, wenn:
- du erhebliche Geschäftsausgaben mit MWST hast (Laptop, Telefon, Software, Coworking, Werkzeuge, Subunternehmer)
- du hauptsächlich B2B arbeitest (deine Kunden können meist MWST zurückfordern, sodass die MWST die tatsächlichen Kosten für sie nicht «erhöht»)
- du professioneller wirken möchtest (manche grösseren Kunden bevorzugen MWST-registrierte Lieferanten)
- du erwartest, bald CHF 100k zu überschreiten, und einen sauberen Übergang wünschst
Wann eine freiwillige Registrierung nachteilig sein kann:
- Du verkaufst hauptsächlich an Privatkunden (B2C) in der Schweiz (MWST erhöht den Endpreis, es sei denn, du übernimmst sie)
- Deine Administrationskapazität ist begrenzt und du hast kein System für konforme Rechnungsstellung und Abrechnungen
- Deine Dienstleistungen sind grösstenteils befreit, was den Nutzen des Vorsteuerabzugs einschränkt
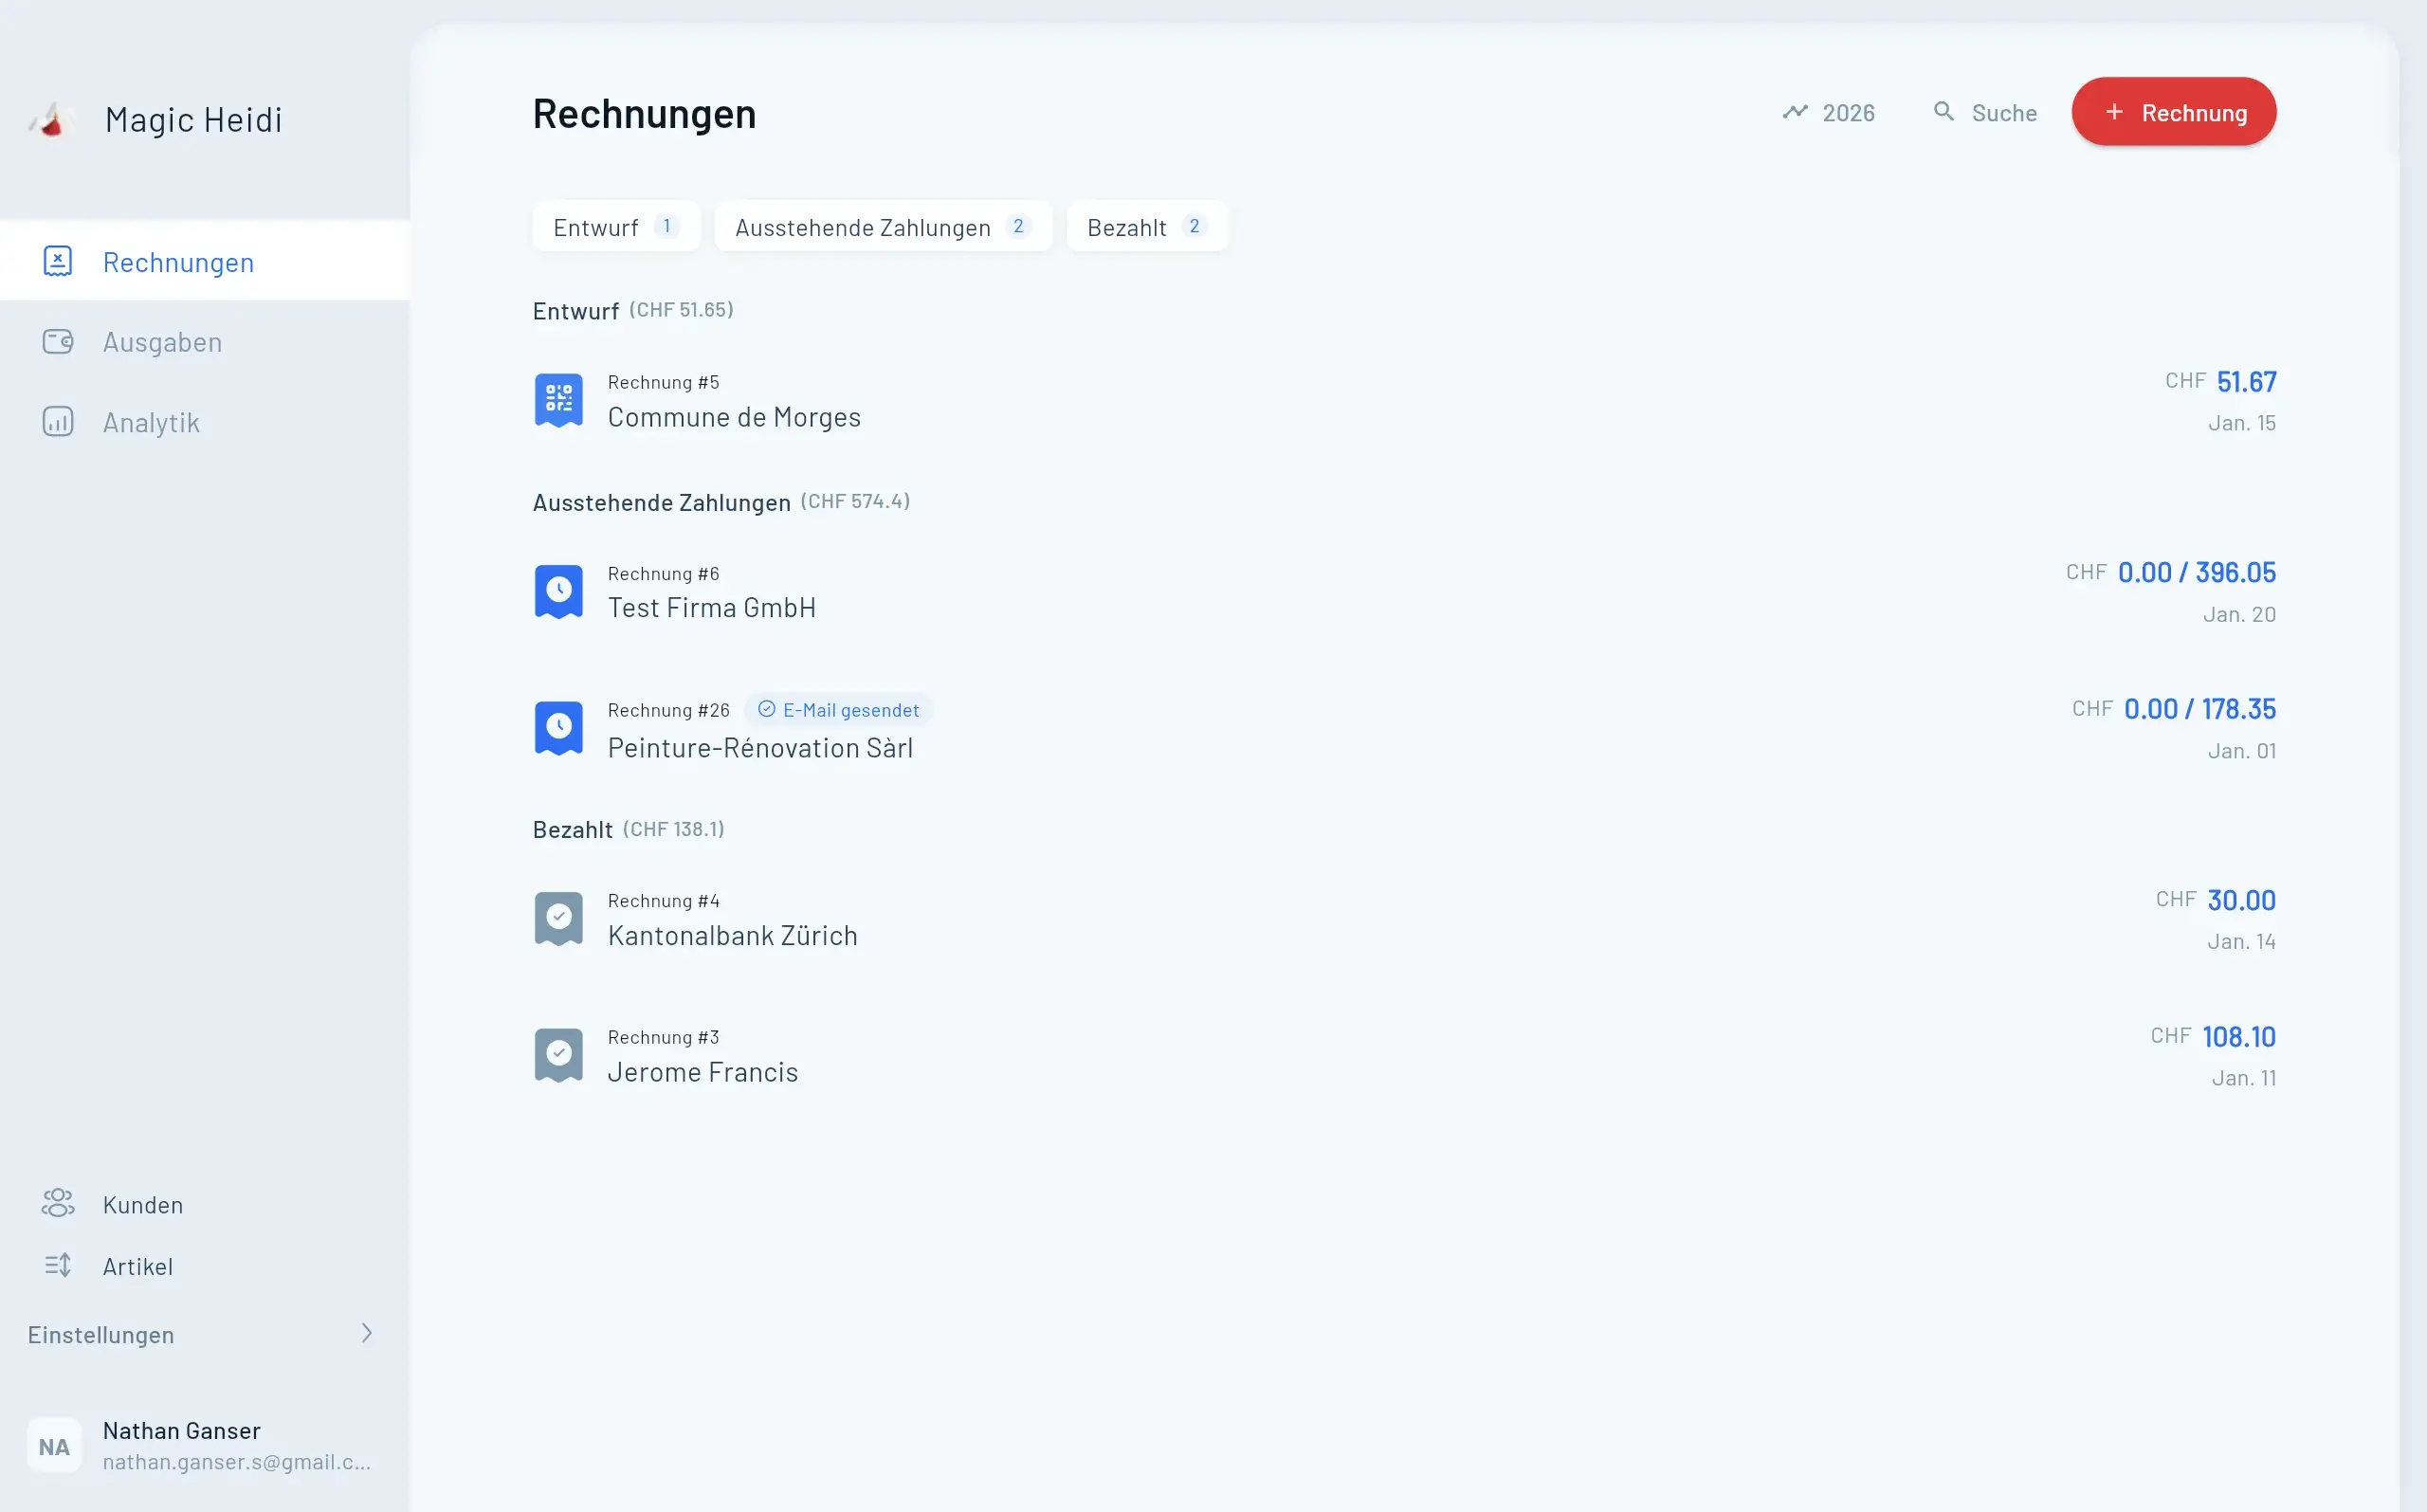
MWST-konforme Rechnungsstellung beginnt mit dem richtigen Workflow
Nach der Registrierung benötigst du konforme Rechnungen, korrekte Schweizer MWST-Sätze und zuverlässige Buchhaltung. Hier spart ein MWST-fähiges Fakturierungssystem Stunden (und verhindert teure Fehler).
Vor der Registrierung: MWST-Checkliste für Freelancer (Tessin-ready)
Die MWST-Registrierung ist unkompliziert, wenn du die richtigen Informationen vorab vorbereitest.
Nutze diese Checkliste, bevor du den Antrag startest.
1) Bestätige deine Unternehmensform (Einzelunternehmen / Freelancer)
Die meisten Freelancer im Tessin arbeiten als Einzelunternehmen (Italienisch: ditta individuale; Deutsch: Einzelunternehmen).
Die MWST-Registrierung ist weiterhin auf Bundesebene, aber deine Rechtsform beeinflusst:
- wie du identifiziert wirst,
- wie dein Firmenname erscheint,
- welche Identifikatoren du angibst.
2) Halte deine Identifikatoren bereit (UID / CHE-Nummer, AHV usw.)
Der ESTV-Registrierungsprozess fragt typischerweise nach Identifikation und Geschäftsdetails, üblicherweise inklusive:
- Persönliche Informationen (Name, Adresse in der Schweiz, Kontaktdaten)
- AHV-Sozialversicherungsnummer (typischerweise relevant für Einzelunternehmer)
- Unternehmensidentifikatoren wie UID (Unternehmensidentifikation) je nach deiner Einrichtung und Registrierung
Wichtige Nuance: Viele Menschen nehmen an, sie müssten «zum Tessiner Handelsregister gehen, um eine UID zu bekommen». In Wirklichkeit gilt: Wer im Handelsregister eingetragen ist, hat die UID bereits; allen anderen teilt die ESTV die Nummer bei der MWST-Anmeldung zu (Art. 66 MWSTG).
Offizielle Referenz: https://www.estv.admin.ch
3) Bereite deine Umsatzschätzung vor (und unterstützende Informationen)
Rechne damit, Folgendes anzugeben:
- Erwarteter Umsatz (erstes Jahr / nächste 12 Monate)
- Falls du bereits tätig bist: aktuelle Umsatzzahlen, Beschreibung der Geschäftstätigkeit
- Eventuell: Informationen zu deiner Branche/Tätigkeit (wichtig für die Wahl einer MWST-Methode wie Saldosteuersatz)
4) Entscheide über deine Rechnungsbereitschaft (du benötigst konforme Rechnungen)
Nach der Registrierung musst du korrekt fakturieren. Das bedeutet, du benötigst:
- Rechnungsnummerierung und Aufbewahrung,
- MWST-Satzbehandlung (Normal/reduziert/Sonder falls relevant),
- die korrekte Darstellung der MWST-Nummer wenn anwendbar.
Hier verlieren viele Freelancer Zeit (und machen teure Fehler) mit nicht MWST-fähigen Vorlagen.
Wähle deine MWST-Abrechnungsmethode (effektiv vs. Saldosteuersatz)
Deine MWST-Methode beeinflusst:
- wie viel MWST du zahlst,
- wie viel du zurückfordern kannst,
- wie oft du abrechnest,
- wie komplex deine Buchhaltung wird.
Die Schweiz bietet üblicherweise:
- Effektive Methode (tatsächliche MWST ein/aus)
- Saldosteuersatzmethode (manchmal online mit «Pauschalsteuersatz» verwechselt)
Warum dieser Abschnitt wichtig ist: Die falsche Methode zu wählen kann dich Geld kosten, nicht nur Zeit.
1) Effektive Methode (tatsächliche MWST)
Mit der effektiven Methode:
- erhebst du MWST auf deinen Rechnungen (Ausgangssteuer),
- forderst du MWST auf berechtigte Geschäftsausgaben zurück (Vorsteuer),
- überweist du die Nettodifferenz an die Steuerbehörde.
Am besten für Freelancer, die:
- bedeutende Vorsteuer haben (Ausrüstung, Subunternehmer, Bürokosten),
- Präzision wollen (du zahlst MWST basierend auf echten Margen),
- variable Kostenstrukturen haben.
Nachteile:
- detailliertere Buchhaltung,
- du musst MWST auf jeden Einkauf und Verkauf korrekt erfassen.
2) Saldosteuersatzmethode («Saldosteuersatz»)
Mit der Saldosteuersatzmethode berechnest du die geschuldete MWST grundsätzlich durch Anwendung eines festen Prozentsatzes auf deinen Umsatz, basierend auf deiner Branchen-/Tätigkeitsklassifizierung.
Sie kann attraktiv sein, weil:
- sie die Buchhaltungskomplexität reduziert,
- sie die MWST-Abrechnungsvorbereitung vereinfachen kann.
Aber es gibt wichtige Einschränkungen:
- Berechtigungsgrenzen: höchstens CHF 5'024'000 Jahresumsatz und höchstens CHF 108'000 Steuerschuld pro Jahr (Art. 37 MWSTG),
- Branchensätze: Die ESTV legt den Saldosteuersatz pro Tätigkeit fest (zwischen 0,1% und 6,8%),
- Wechselregeln: Du musst die Methode mindestens eine Steuerperiode beibehalten; wer sich für die effektive Methode entscheidet, kann frühestens nach drei Jahren zum Saldosteuersatz wechseln.
Die Liste der Sätze steht in der Verordnung der ESTV über die Höhe der Saldosteuersätze.
«Pauschalsteuersatz» vs. «Saldosteuersatz» (häufige Verwechslung vermeiden)
Einige Artikel verwenden «Pauschalsteuersatz» als allgemeinen Begriff. In der Schweiz sind Pauschalsteuersätze aber Gemeinwesen und verwandten Einrichtungen sowie Vereinen und Stiftungen vorbehalten (Art. 37 Abs. 5 MWSTG). Für Freelancer und Kleinunternehmen heisst die vereinfachte Methode Saldosteuersatzmethode.
Wenn ein Leitfaden keine Schweiz-spezifische Terminologie verwendet (oder Methoden vermischt), prüf nach, bevor du entscheidest.
Die Reihenfolge für Tessiner Selbstständige
Der Antrag läuft bei der Eidgenössischen Steuerverwaltung (ESTV) – nicht bei der Divisione delle contribuzioni. Wie du das Formular ausfüllst, welche Bearbeitungszeiten gelten und was du danach erhältst, steht vollständig im Leitfaden zur MWST-Registrierung.
Im Tessin gehst du in dieser Reihenfolge vor:
- IAS Bellinzona: Anerkennung als indipendente beantragen.
- Ufficio del registro di commercio: Eintrag der Einzelfirma ab CHF 100'000, UID erhalten.
- Umsatzprognose vollständig rechnen – inklusive aller Rechnungen an italienische Kunden, auch wenn darauf keine Schweizer MWST anfällt.
- Bezugsteuer prüfen: Hast du in den letzten zwölf Monaten für mehr als CHF 10'000 Leistungen aus Italien bezogen? Dann besteht bereits eine Deklarationspflicht, unabhängig von deinem Umsatz.
- ESTV-Antrag auf Italienisch einreichen und Abrechnungsmethode wählen.
Nach der Registrierung weist du deine Nummer im Format CHE-XXX.XXX.XXX IVA auf allen Rechnungen aus und trennst in der Buchhaltung inländische Umsätze, Exporte nach Italien und Bezugsteuer-Fälle sauber voneinander.
Rechnungsgrundlagen nach der MWST-Registrierung (Kurzcheckliste für Freelancer)
Während die Anforderungen von deinem genauen Szenario abhängen, bedeutet MWST-konforme Rechnungsstellung üblicherweise:
- Klare Lieferantenidentität (dein Name/Firma, Adresse)
- Kundenidentität
- Rechnungsdatum und eindeutige Rechnungsnummer
- Leistungsbeschreibung und Zeitraum
- Nettobetrag, MWST-Satz, MWST-Betrag, Bruttosumme
- Deine MWST-Nummer (nach der Registrierung)
- Korrekte Handhabung von Sonderfällen (z.B. ausländische Kunden, Reverse-Charge-Situationen)
Wenn du nicht willst, dass die MWST zur wöchentlichen Admin-Last wird, nutze ein Tool, das:
- Schweizer MWST-Sätze unterstützt,
- konforme Rechnungslayouts ausgibt,
- MWST automatisch erfasst,
- MWST-Berichte für die Abrechnung vorbereitet.
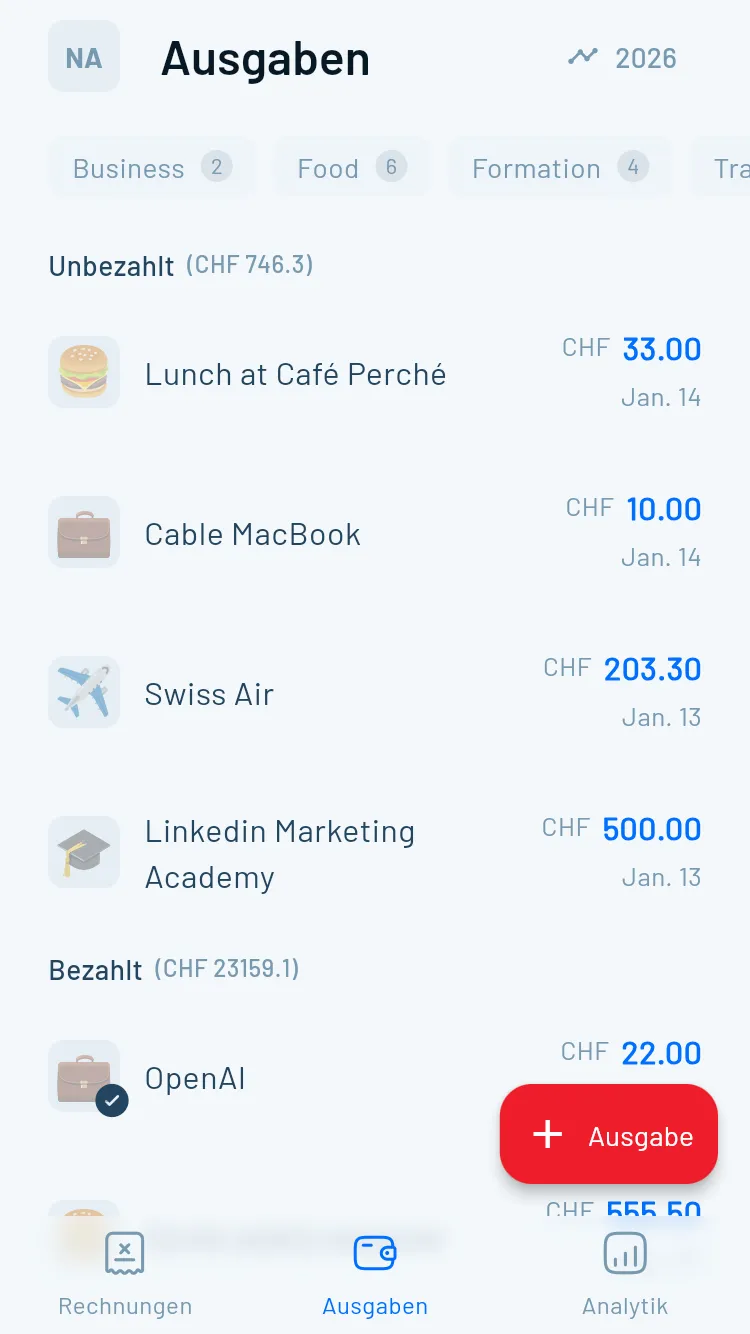
Spesenerfassung mit MWST-Übersicht
Nach der Registrierung geht es nicht nur um Rechnungen – deine Ausgaben und MWST-Codes sind auch wichtig. Ein MWST-fähiger Workflow hilft dir, die Vorsteuer klar zu sehen und revisionssicher zu bleiben.
Praktische Tessin-Beispiele (häufige Freelancer-Szenarien)
Beispiel 1: Berater in Lugano, der Schweizer B2B-Kunden fakturiert
- Du bietest Strategieberatung für Schweizer Unternehmen an.
- Wenn du CHF 100'000 steuerbaren Umsatz überschreitest: MWST-Registrierung ist typischerweise erforderlich.
- Die meisten B2B-Kunden können MWST zurückfordern, sodass die MWST für sie normalerweise kein «echter» Kostenfaktor ist – Preisauswirkungen sind oft überschaubar.
Bester Fokus: Methodenauswahl (effektiv vs. Saldosteuersatz) und saubere Rechnungsstellung.
Beispiel 2: Designer im Tessin mit hauptsächlich ausländischen Kunden
- Du fakturierst Kunden ausserhalb der Schweiz.
- Die MWST-Behandlung hängt von Ort-der-Leistung-Regeln und Kundentyp (B2B vs. B2C) ab.
- Du benötigst möglicherweise trotzdem eine MWST-Registrierung, abhängig von deinem gesamten steuerbaren Umsatz und den Schweizer Regeln.
Bester Fokus: Kläre frühzeitig – grenzüberschreitende MWST kann die Rechnungsformulierung und MWST-Berichterstattung beeinflussen, auch wenn Rechnungen «MWST 0%» oder ausserhalb des Schweizer MWST-Geltungsbereichs sind.
Beispiel 3: Gemischte Tätigkeiten (steuerbar + befreit)
- Ein Teil deiner Arbeit kann befreit sein (je nach Leistungsart), ein Teil steuerbar.
- Du kannst möglicherweise nicht die gesamte Vorsteuer abziehen, oder du benötigst eine anteilige Zuordnung.
Bester Fokus: Buchhaltungsstruktur und professionelle Beratung – hier werden Fehler teuer.
FAQs: MWST-Registrierung im Tessin (IVA/MWST/TVA)
1) Ist die MWST im Tessin anders als im Rest der Schweiz?
Nein. Die MWST ist eine Bundessteuer. Das Tessin legt keine separaten MWST-Sätze fest und hat keine separate Registrierungsbehörde.
2) Wo registriere ich mich – beim Tessiner Steueramt oder beim Bund?
Du registrierst dich bei der Eidgenössischen Steuerverwaltung (ESTV). Starte hier: https://www.estv.admin.ch
3) Gibt es eine Gebühr für die MWST-Registrierung?
Nein. Die Anmeldung bei der ESTV ist kostenlos. Kosten entstehen nur durch deinen Zeitaufwand oder eine Treuhand-Unterstützung.
4) Ich bin unter CHF 100'000 – kann ich mich trotzdem registrieren?
Oft ja, via freiwillige Registrierung, abhängig von deinen Umständen. Es kann vorteilhaft sein, wenn du Vorsteuer zurückfordern oder mit MWST-registrierten B2B-Kunden arbeiten möchtest.
5) Was passiert, wenn ich CHF 100'000 mitten im Jahr überschreite?
Bei einem bestehenden Geschäft beginnt die Steuerpflicht nach Ablauf des Geschäftsjahres, in dem du die Grenze erreicht hast. Bei Neugründung oder Ausweitung der Tätigkeit beginnt sie sofort, wenn absehbar ist, dass du die Grenze innert zwölf Monaten überschreitest (Art. 14 Abs. 3 MWSTG). Anmelden musst du dich innert 30 Tagen nach Beginn der Steuerpflicht.
6) Brauche ich eine UID vor der Registrierung?
Du wirst möglicherweise nach Identifikatoren und Geschäftsdetails gefragt. Die UID-Handhabung kann von deiner Rechtsform und deinem Registrierungsstatus abhängen. Nutze den offiziellen ESTV-Ablauf und gib an, was auf deinen Fall zutrifft, anstatt einen Einheitsweg anzunehmen.
7) Wie lange dauert die Registrierung?
Das hängt davon ab, wie vollständig dein Antrag ist und ob die ESTV Rückfragen hat. Reiche früh ein und reagiere rasch auf Rückfragen.
8) Welche Methode ist besser: effektiv oder Saldosteuersatz?
- Effektiv: am besten, wenn du bedeutende MWST auf Ausgaben hast und Präzision willst.
- Saldosteuersatz: reduziert die Administration, ist aber nur bis CHF 5'024'000 Jahresumsatz und CHF 108'000 Steuerschuld pro Jahr möglich.
Wenn du unsicher bist, wähle basierend auf deiner Ausgabenstruktur, Kundenbasis und Administrationskapazität – und bestätige die Berechtigung, bevor du den Saldosteuersatz wählst.
9) Kann ich die MWST-Methode später wechseln?
Ja, jeweils auf den Beginn einer Steuerperiode. Den Saldosteuersatz musst du mindestens eine Steuerperiode beibehalten; wer sich für die effektive Methode entscheidet, kann frühestens nach drei Jahren zum Saldosteuersatz wechseln (Art. 37 Abs. 4 MWSTG).
10) Welchen MWST-Satz berechne ich?
Viele Freelancer-Dienstleistungen fallen unter den Normalsatz. Einige Waren/Dienstleistungen qualifizieren für reduzierte oder Sondersätze; einige sind befreit. Im Zweifelsfall prüfe die ESTV-Anleitung oder frag einen Treuhänder – falsche Sätze sind ein häufiger (und teurer) Fehler.
11) Füge ich nach der Registrierung immer MWST zu meinen Rechnungen hinzu?
Nicht immer. Es hängt davon ab, ob die Leistung in der Schweiz steuerbar, befreit oder ausserhalb des Geltungsbereichs ist. Grenzüberschreitende Dienstleistungen können eine spezielle Handhabung erfordern.
12) Was passiert, wenn ich mich zu spät registriere?
Späte Registrierung kann rückwirkende MWST-Belastung und korrigierende Administration verursachen (und manchmal Strafen/Zinsen je nach Umständen). Wenn du nahe CHF 100k bist, behandle die MWST als Projekt – lass es nicht bis zur letzten Minute.
Ein einfacher MWST-Registrierungs-Aktionsplan (zum Kopieren)
Wenn du den schnellsten Weg zu «MWST-ready» als Tessin-Freelancer willst:
- Prognostiziere den Umsatz für die nächsten 12 Monate (näherst du dich CHF 100'000?).
- Entscheide, ob du dich obligatorisch vs. freiwillig registrieren solltest.
- Wähle deine MWST-Abrechnungsmethode: effektiv oder Saldosteuersatz.
- Bereite Identifikatoren + Geschäftsdetails vor (inkl. AHV wenn anwendbar).
- Registriere dich online im ePortal der ESTV: https://estvportal.estv.admin.ch
- Aktualisiere dein Fakturierungssystem, damit MWST-Sätze, Beträge und MWST-Nummer korrekt angezeigt werden.
- Richte eine wiederkehrende Routine für MWST-Buchhaltung und Abrechnungen ein (monatlich/quartalsweise/jährlich je nach Berechtigung und Methode).
Bereit zur Registrierung (und compliant bleiben ohne Admin-Kopfschmerzen)?
Die MWST-Registrierung ist nur Schritt eins. Der echte Gewinn ist ein System, das MWST automatisch macht: korrekte Sätze auf Rechnungen, saubere Spesenerfassung und MWST-fertige Berichte, wenn es Zeit zum Einreichen ist.
Wenn du weniger Zeit mit MWST und mehr Zeit mit Kundenarbeit verbringen möchtest, teste Magic Heidi kostenlos – und richte ein:
- MWST-konforme Rechnungsstellung
- Spesenerfassung mit MWST-Übersicht
- Einfache Buchhaltungs-Workflows für Freelancer
Teste Magic Heidi kostenlos und werde diese Woche MWST-ready.
MWST-ready im Tessin — ohne Admin-Kopfschmerzen
Richte MWST-konforme Rechnungsstellung und Spesenerfassung ein, damit du dich auf Kunden konzentrieren kannst, nicht auf Compliance.
