MWST-Anmeldung in Luzern: kantonale Stellen und Tourismus-Praxis

Was Selbstständige im Kanton Luzern zusätzlich erledigen: Anerkennung durch die Ausgleichskasse WAS Luzern, Eintrag beim Handelsregisteramt – und wie Beherbergung, Stadtführungen und Pauschalarrangements rund um den Vierwaldstättersee korrekt abgerechnet werden.

Schweizer Geschäftsbüro in Luzern

Die MWST ist eine Bundessteuer: Angemeldet wird bei der Eidgenössischen Steuerverwaltung (ESTV), nicht bei der Steuerverwaltung des Kantons Luzern. Schwelle, Formular, Fristen und Bearbeitungszeit sind bundesweit identisch und im Leitfaden MWST Anmeldung Schweiz: der komplette Ablauf vollständig beschrieben.

Diese Seite ergänzt ihn um das, was im Kanton Luzern anders läuft: die kantonalen Vorstufen bei WAS Wirtschaft Arbeit Soziales Luzern und beim Handelsregisteramt Luzern – und vor allem die Branchen, die Luzern prägen. Kaum ein Kanton hat einen so hohen Anteil an Selbstständigen im Tourismus, in der Gastronomie und im Kultur- und Eventbereich, und genau dort ist die MWST komplizierter als beim durchschnittlichen Beratungsmandat.

Kantonale Anlaufstellen

Deine Anlaufstellen im Kanton Luzern

Die MWST-Anmeldung läuft über die ESTV. Was du davor im Kanton Luzern erledigst, entscheidet, ob der Antrag beim ersten Versuch durchgeht.

WAS Wirtschaft Arbeit Soziales Luzern

Die kantonale Ausgleichskasse anerkennt deinen Status als selbstständigerwerbend. Ohne diese Anerkennung fehlt der ESTV der Nachweis, dass du auf eigene Rechnung tätig bist.

Handelsregisteramt Luzern

Eintrag der Einzelfirma ab CHF 100'000 Umsatz – dieselbe Schwelle wie bei der MWST. Der Eintrag liefert deine UID im Format CHE-XXX.XXX.XXX.

Steuerverwaltung Kanton Luzern

Zuständig für Einkommens- und Vermögenssteuern, nicht für die MWST. Fragen zur MWST-Abrechnung beantwortet ausschliesslich die ESTV.

Saisonalität einplanen

Im Luzerner Tourismus schwankt der Umsatz stark. Massgebend ist der Umsatz des ganzen Geschäftsjahres, nicht eine einzelne starke Sommersaison – rechne deshalb übers Jahr mit.

Tourismus, Gastronomie und Kultur: die Luzerner Sonderfälle

Für Beratung, IT oder Design gilt in Luzern exakt dasselbe wie überall. Wer aber rund um den Vierwaldstättersee im Tourismus, in der Gastronomie oder im Eventbereich arbeitet, trifft auf drei Konstellationen, die anderswo selten sind:

Beherbergung läuft mit 3,8%, nicht mit 8,1%. Der Sondersatz gilt für Übernachtung inklusive Frühstück – für Ferienwohnungen in Weggis, Vitznau oder Engelberg genauso wie für ein Gästezimmer in der Stadt Luzern. Vermietest du zusätzlich Parkplätze, Seminarräume oder verkaufst du Getränke, unterliegen diese Leistungen dem Normalsatz. Die Trennung muss aus deiner Buchhaltung hervorgehen.

Pauschalarrangements müssen aufgeteilt werden. Ein Paket aus zwei Übernachtungen, Schifffahrt und Abendessen enthält Leistungen zu 3,8% und zu 8,1%. Wer alles zum Normalsatz abrechnet, verschenkt Geld; wer alles zum Sondersatz abrechnet, riskiert eine Nachbelastung.

Ausländische Reiseveranstalter. Vermittelst oder erbringst du Leistungen für einen Reiseveranstalter mit Sitz im Ausland, greift das Empfängerortsprinzip – die Leistung ist in der Schweiz nicht steuerbar. Führungen, die du physisch in Luzern erbringst, bleiben dagegen fast immer steuerbar, auch wenn der Auftraggeber im Ausland sitzt.

Die CHF 100'000-Schwelle im Luzerner Alltag

Du musst dich innert 30 Tagen nach Beginn der Steuerpflicht anmelden (Art. 66 MWSTG). Bei einem bestehenden Geschäft beginnt sie nach Ablauf des Geschäftsjahres, in dem dein weltweiter Umsatz CHF 100'000 erreicht hat; bei Neugründung oder Ausweitung der Tätigkeit sofort, wenn absehbar ist, dass du die Grenze in den nächsten zwölf Monaten überschreitest (Art. 14 Abs. 3 MWSTG).

Wichtiges Detail für Luzern: Es zählt der weltweite Umsatz. Buchungen ausländischer Gäste, Aufträge internationaler Veranstalter und Onlineverkäufe zählen alle mit – auch wenn darauf gar keine Schweizer MWST anfällt.

Wann eine freiwillige Anmeldung sinnvoll ist

Unter der Schwelle ist die Anmeldung optional. Erwäge eine freiwillige Anmeldung, wenn du:

Vorsteuer zurückfordern möchtest: Zieh die auf Geschäftsausgaben bezahlte MWST ab, wie Büromiete, Ausrüstung und Software-Abonnements. Dies kann sich auf Tausende von Franken jährlich summieren.

Mit Firmenkunden arbeitest: Viele Schweizer Unternehmen bevorzugen oder verlangen MWST-registrierte Lieferanten. Es signalisiert Seriosität und vereinfacht deren eigene Buchhaltung.

Erhebliche Geschäftsinvestitionen tätigst: Planst du, teure Ausrüstung zu kaufen oder Büroflächen zu mieten? Melde dich zuerst an, um die MWST zurückzufordern.

Der Nachteil: Der administrative Aufwand steigt. Du reichst regelmässig Abrechnungen ein (effektive Methode quartalsweise, Saldosteuersatz halbjährlich) und berechnest allen Kunden MWST, was dich bei Privatkunden weniger wettbewerbsfähig machen kann.

Spezielle Schwellenwerte

  • Non-Profit-Vereine: CHF 250'000 Schwelle für Sport- und Kulturorganisationen
  • Gemeinnützige Institutionen: CHF 250'000 Schwelle

MWST-Sätze

Schweizer MWST-Sätze verstehen

Aktuelle Sätze und was für deine Freelance-Dienstleistungen gilt.

Normalsatz: 8,1%

Die meisten Waren und Dienstleistungen – gilt für die meisten Freelancer

Reduzierter Satz: 2,6%

Lebensmittel, Bücher, Medikamente, Zeitungen

Beherbergung: 3,8%

Übernachtung inkl. Frühstück, im Hotel wie in der Ferienwohnung

Nullsatz: 0%

Exporte und internationale Flugdienste

Diese Sätze gelten seit dem 1. Januar 2024.

Für die meisten Freelancer: Du berechnest 8,1% auf deine Dienstleistungen. Grafikdesigner, Berater, Entwickler, Texter – der Normalsatz gilt.

Vorbereitungsschritte

Vor dem Start der Anmeldung

Wesentliche Dokumente und Entscheidungen, die du vor Beginn des Anmeldeprozesses treffen musst.

Geschäftsdokumente und Unterlagen

Zuerst deine UID-Nummer besorgen

Deine UID (Unternehmens-Identifikationsnummer) ist die Schweizer Geschäftsidentifikationsnummer. Format: CHE-XXX.XXX.XXX.

So erhältst du sie:

Als Einzelunternehmer ohne Handelsregistereintrag erhältst du deine UID während des MWST-Anmeldeprozesses selbst. Die Steuerbehörden weisen sie zu, wenn sie deinen Antrag bearbeiten.

Wenn du bereits im Luzerner Handelsregister eingetragen bist, hast du eine UID. Du findest sie auf deinem Handelsregisterauszug.

Zuerst den AHV-Status klären

Bevor du die MWST anmeldest, solltest du bei einer Ausgleichskasse als selbstständigerwerbend anerkannt sein. Das ist unabhängig von der MWST und regelt deine Sozialversicherung.

Zuständig im Kanton Luzern ist die Ausgleichskasse Luzern (WAS Wirtschaft Arbeit Soziales), sofern du nicht einer Verbandsausgleichskasse angehörst.

Erforderliche Dokumente zusammenstellen

Halte diese bereit:

  • Persönliche Angaben (Name, Adresse, Geburtsdatum)
  • Geschäftsinformationen (Rechtsform, Geschäftsbeschreibung)
  • Bankverbindung (IBAN für Steuerzahlungen)
  • Jahresumsatzprognose
  • Handelsregisterauszug (falls vorhanden)
  • Aktuelle Rechnungen oder Kundenverträge (hilfreich, aber nicht obligatorisch)
Abrechnungsmethoden

Wähle deine Abrechnungsmethode

Die Schweiz bietet zwei MWST-Abrechnungsmethoden. Wähle die passende für dein Geschäft.

Effektive Methode

Tatsächlich erhobene und bezahlte MWST erfassen. Am genauesten. Erforderlich bei Umsatz über CHF 5'024'000.

Saldosteuersatzmethode

Branchenspezifische Prozentsätze verwenden. Einfachere Buchhaltung. Möglich bis CHF 5'024'000 Umsatz und CHF 108'000 Steuerschuld pro Jahr.

Effektive Methode

Erfasse die tatsächlich erhobene und bezahlte MWST. Berechne die Differenz und überweise sie an die Steuerbehörden.

  • Am genauesten
  • Erforderlich bei Jahresumsatz über CHF 5'024'000
  • Mehr Verwaltungsaufwand
  • Optimal bei erheblicher abzugsfähiger Vorsteuer

Saldosteuersatzmethode

Verwende von der ESTV festgelegte branchenspezifische Prozentsätze zur Berechnung deiner MWST-Schuld. Keine detaillierte Vorsteuer-Erfassung nötig.

  • Einfachere Buchhaltung
  • Möglich bis CHF 5'024'000 Jahresumsatz und höchstens CHF 108'000 Steuerschuld pro Jahr (Art. 37 MWSTG)
  • Satz variiert je nach Branche (0,1% bis 6,8% des Gesamtumsatzes inkl. MWST)
  • Keine Rückforderung der tatsächlichen Vorsteuer möglich

Beispiel: Für Unternehmensberatung gilt ein Saldosteuersatz von 6,2%. Bei CHF 150'000 Gesamtumsatz (inkl. MWST) zahlst du CHF 9'300 an die ESTV, unabhängig von der tatsächlich bezahlten Vorsteuer.

Wer wenig Ausgaben hat, fährt mit der Saldosteuersatzmethode oft einfacher. Du musst sie bei der ESTV beantragen und mindestens eine Steuerperiode (ein Jahr) beibehalten. Wichtig: Wer sich für die effektive Methode entscheidet, kann frühestens nach drei Jahren zum Saldosteuersatz wechseln (Art. 37 Abs. 4 MWSTG).

Online-Anmeldung

Schritt-für-Schritt Anmeldeprozess

Vollständige Anleitung durch den Online-MWST-Anmeldeprozess mit dem ESTV-Portal.

  • 🖥️
    Online-Portal aufrufen

    Anmeldung online im ePortal der ESTV, Login mit AGOV

  • 📝
    Formular ausfüllen

    Geschäftsdetails, Abrechnungsmethode und Umsatzprognosen eingeben

  • ✅
    Antrag einreichen

    Angaben prüfen und online übermitteln

  • ⏰
    MWST-Nummer erhalten

    Die ESTV prüft den Antrag und bestätigt die Eintragung im MWST-Register

Rechnungen
  • Rechnung #3

    Magic Heidi

    CHF 500

    Jan 29

  • Rechnung #2

    Webbiger LTD

    CHF 2000

    Jan 24

  • Rechnung #1

    John Doe

    CHF 600

    Jan 20

Den Antrag selbst beschreibt der nationale Leitfaden zur MWST-Registrierung im Detail. Die folgende Kurzfassung zeigt, worauf Luzerner Antragsteller besonders achten sollten.

Schritt 1: Online-Portal aufrufen

Die MWST-Anmeldung erfolgt online, ein Papierformular brauchst du nicht.

Anmeldung unter: ePortal der ESTV

So startest du:

  1. ePortal der ESTV aufrufen
  2. Mit AGOV anmelden (dem Behörden-Login des Bundes) oder ein AGOV-Konto erstellen
  3. Den Dienst für die MWST-Anmeldung öffnen

Schritt 2: Anmeldeformular ausfüllen

Das Online-Formular erfordert:

Unternehmensform:

  • Einzelfirma
  • Kollektivgesellschaft
  • GmbH
  • AG

Die meisten Luzerner Freelancer wählen Einzelfirma.

Beginn der MWST-Pflicht: Gib das Datum ein, ab dem du steuerpflichtig bist – nicht einfach das Datum der Anmeldung, wenn die Pflicht früher entstanden ist.

Geschätzter steuerbarer Jahresumsatz: Deine beste Prognose für die nächsten 12 Monate. Sei realistisch – erhebliche Abweichungen erfordern eine Meldung.

Beschreibung der Geschäftstätigkeit: Beschreibe klar, was du tust. "Grafikdesign-Dienstleistungen", "IT-Beratung", "Übersetzungsdienste".

Abrechnungsfrequenz: Effektive Methode: quartalsweise. Saldosteuersatz: halbjährlich. Auf Antrag ist seit dem 1. Januar 2025 auch die jährliche Abrechnung möglich (bis CHF 5'005'000 Umsatz).

Abrechnungsmethode: Wähle effektive oder Saldosteuersatzmethode basierend auf deiner obigen Entscheidung.

Schritt 3: Überprüfen und einreichen

Überprüfe alle Informationen. Fehler verzögern die Bearbeitung.

Das System generiert eine PDF-Zusammenfassung. Speichere diese für deine Unterlagen.

Zum Schluss übermittelst du die Anmeldung online.

Schritt 4: Auf deine MWST-Nummer warten

Die ESTV prüft deinen Antrag und bestätigt die Eintragung im MWST-Register. Reagiere schnell auf Rückfragen.

Format deiner MWST-Nummer: CHE-XXX.XXX.XXX MWST (basierend auf deiner UID mit "MWST"-Suffix)

Mit der Bestätigung hast du deine MWST-Nummer. Die Abrechnungen reichst du danach ebenfalls im ePortal ein.

Die ersten 90 Tage

Deine ersten 90 Tage als MWST-Pflichtiger

Wesentliche Schritte, die du sofort nach Erhalt deiner MWST-Nummer unternehmen solltest.

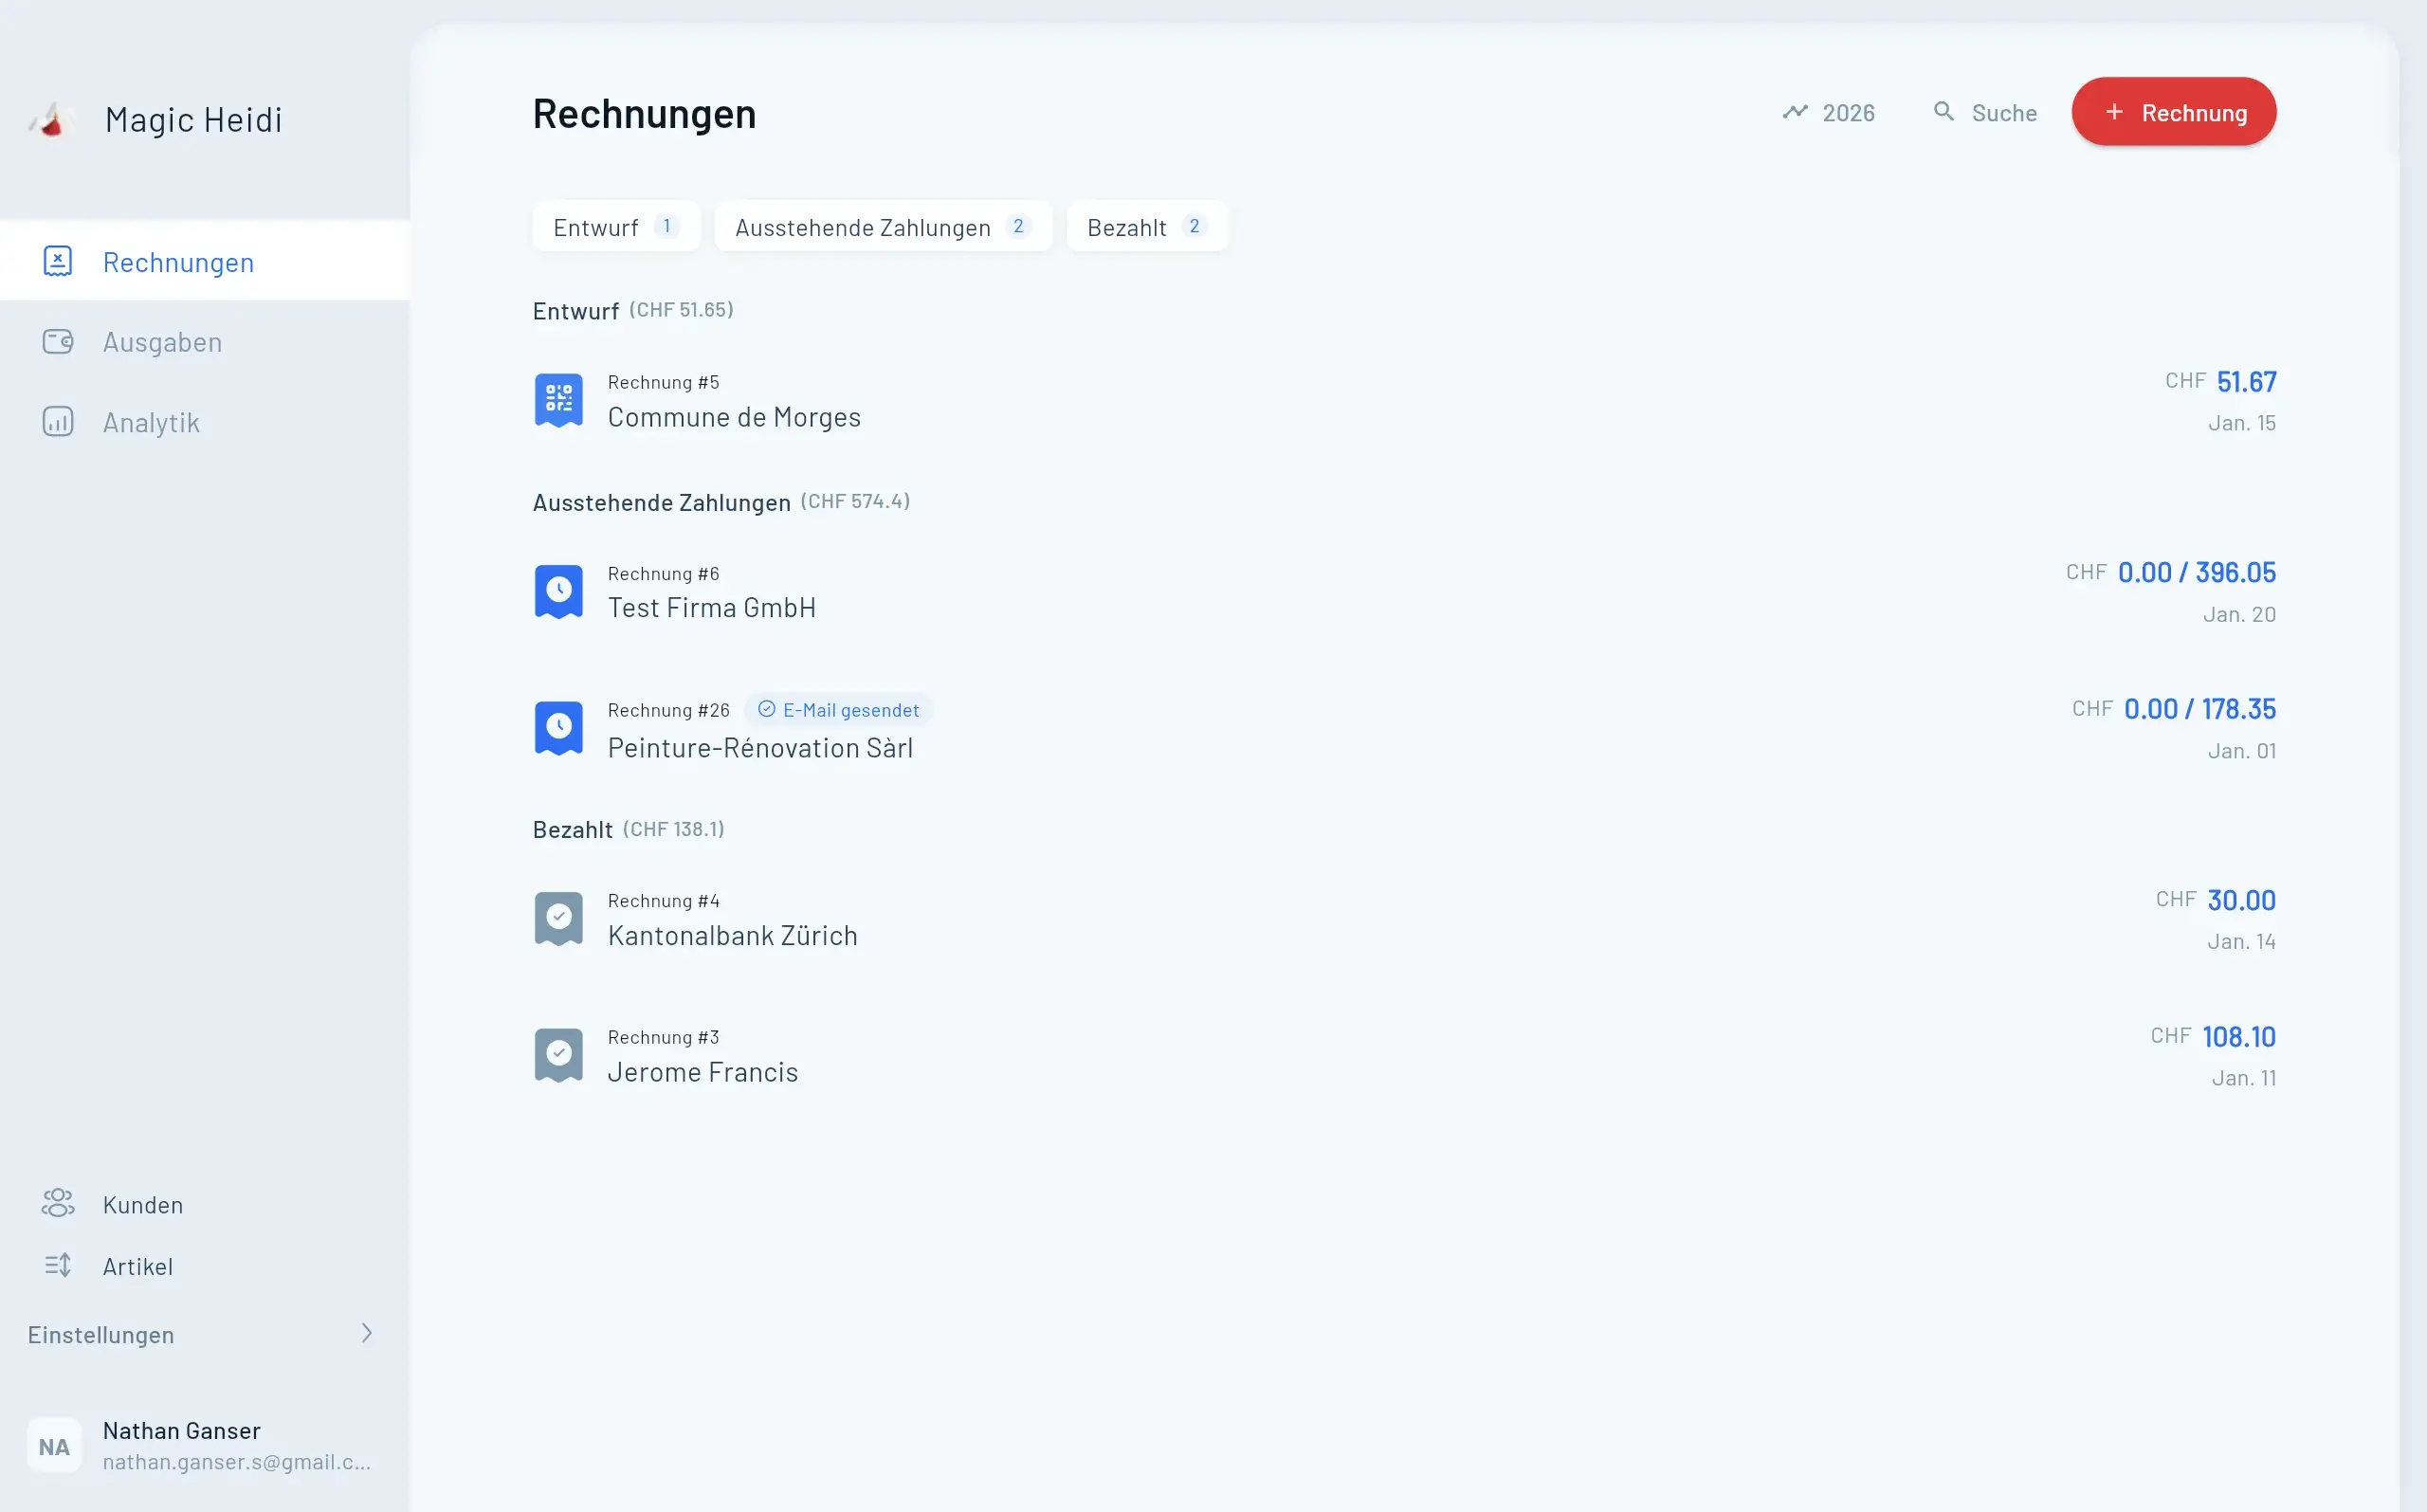
Magic Heidi Rechnungsverwaltung
Nach der Anmeldung

Wichtige Massnahmen

Was du sofort nach Erhalt deiner MWST-Nummer tun solltest.

Kommunikation aktualisieren

Informiere alle Kunden über deinen neuen MWST-Status und das aktualisierte Rechnungsformat

Rechnungen anpassen

MWST-Nummer, Sätze und Beträge hinzufügen, um Schweizer gesetzliche Anforderungen zu erfüllen

Tracking einrichten

System für Umsatzsteuer (erhoben) und Vorsteuer (bezahlt) erstellen

MWST-Gelder separieren

Separates Konto eröffnen und MWST sofort bei Zahlungseingang überweisen

Kalender markieren

Abgabefristen (60 Tage nach Periodenende) mit zweiwöchiger Vorwarnung setzen

Software konfigurieren

Buchhaltungstools mit Schweizer MWST-Sätzen und Compliance-Funktionen einrichten

Alle Kundenkommunikation aktualisieren

E-Mail-Vorlage:

"Ich möchte Sie darüber informieren, dass mein Unternehmen jetzt in der Schweiz MWST-pflichtig ist (MWST-Nr: CHE-XXX.XXX.XXX MWST). Ab Datum werden meine Rechnungen wie gesetzlich vorgeschrieben 8,1% MWST enthalten. Bitte aktualisieren Sie Ihre Unterlagen entsprechend. Bei Fragen stehe ich Ihnen gerne zur Verfügung."

Für bestehende Verträge: Prüfe, ob Preise inklusive oder exklusive MWST angegeben sind. Möglicherweise musst du neu verhandeln.

Deine Rechnungen anpassen

Eine MWST-konforme Rechnung enthält in der Regel (Art. 26 MWSTG):

  • Deinen Namen und Ort
  • Deine MWST-Nummer (CHE-XXX.XXX.XXX MWST)
  • Name und Ort des Kunden
  • Datum oder Zeitraum der Leistung
  • Beschreibung der Leistung
  • Den Betrag (Entgelt)
  • Den MWST-Satz (z. B. 8,1%) und den MWST-Betrag; ist die MWST im Preis enthalten, genügt der Satz

Rechnungsnummer und Rechnungsdatum gehören zu einer ordentlichen Buchführung ebenfalls dazu.

Dein MWST-Tracking-System einrichten

Erstelle ein System zur Erfassung von:

Umsatzsteuer (von Kunden erhoben):

  • Rechnungsdatum
  • Kundenname
  • Nettobetrag
  • MWST-Betrag
  • Zahlungsstatus

Vorsteuer (auf Ausgaben bezahlt):

  • Ausgabendatum
  • Lieferantenname
  • Nettobetrag
  • MWST-Betrag
  • Beleg-/Rechnungsreferenz

Kalender markieren

Quartalsabrechner (effektive Methode): fällig jeweils 60 Tage nach Quartalsende

  • Q1: 30. Mai
  • Q2: 29. August
  • Q3: 29. November
  • Q4: 1. März des Folgejahres (in Schaltjahren 29. Februar)

Halbjahresabrechner (Saldosteuersatz): 29. August und 1. März.

Jahresabrechner: Seit 1. Januar 2025 auf Antrag möglich (bis CHF 5'005'000 Umsatz), mit Ratenzahlungen unter dem Jahr.

Setze Erinnerungen zwei Wochen vor den Fristen. Bei verspäteter Zahlung läuft ohne Mahnung ein Verzugszins (2026: 4,0% pro Jahr).

Vorsteuer

Auf welche Ausgaben kannst du MWST geltend machen?

Verstehen, welche Geschäftsausgaben für den MWST-Abzug qualifizieren.

Büro & Ausrüstung

Miete, Coworking-Mitgliedschaften, Computer, Software, Möbel, Büromaterial

Professionelle Dienste

Buchhalter, Anwalt, Designer, Berater

Geschäftsbetrieb

Reisen, Unterkunft, Marketing, Werbung, Telekommunikation

Weiterbildung

Schulungen, berufliche Entwicklung, Zertifizierungen

Häufig abzugsfähige Ausgaben

Du kannst Vorsteuer auf Waren und Dienstleistungen zurückfordern, die vollständig für dein Geschäft verwendet werden:

  • Büromiete oder Coworking-Space-Mitgliedschaft
  • Computerausrüstung und Software
  • Professionelle Dienstleistungen (Buchhalter, Anwalt, Designer)
  • Geschäftsreisen und Unterkunft
  • Marketing und Werbung
  • Büromaterial und Möbel
  • Schulungen und berufliche Weiterbildung
  • Geschäftlich begründete Bewirtung und Geschäftsessen
  • Telekommunikation

Nicht abzugsfähig

  • Private Fahrzeugkosten (es sei denn 100% geschäftliche Nutzung)
  • Home-Office-Ausgaben (teilweiser Abzug möglich)
  • Versicherungsprämien (von der MWST ausgenommen, es fällt also keine Vorsteuer an)
  • Alles mit privater Nutzungskomponente

Gemischte Nutzung: Wenn du deine Wohnung teilweise geschäftlich nutzt, kannst du anteilige MWST geltend machen. Das Gleiche gilt für Fahrzeuge. Dokumentiere deinen geschäftlichen Nutzungsanteil sorgfältig.

Häufige Fehler, die du vermeiden solltest

Lerne aus den Fehlern anderer – vermeide diese häufigen MWST-Anmeldefallen, die viele Luzerner Freelancer überraschen.

⏰

Zu lange warten

Melde dich innert 30 Tagen nach Beginn der Steuerpflicht an – bei Neugründung schon, sobald die Schwelle absehbar wird
🌍

Globales Einkommen ignorieren

Alle weltweiten Einnahmen zählen zur CHF 100K-Schwelle seit der Gesetzesänderung 2018
📊

Falsche MWST-Sätze

Verwendung des alten 7,7%-Satzes statt des aktuellen 8,1%-Normalsatzes
📁

Schlechte Buchführung

Fehlende Belege und vermischte private/geschäftliche Ausgaben bedeuten verlorene Abzüge
🔄

Quartalsüberprüfung auslassen

Umsatz nicht quartalsweise überprüfen, um Schwellenüberschreitung frühzeitig zu erkennen
📢

Änderungen nicht melden

ESTV nicht über Adressänderungen, Geschäftsaufgabe oder Umsatzrückgang informieren

Detaillierte Fehleranalyse

Zu lange mit der Anmeldung warten

Fehler: Annehmen, dass man sich erst nach Überschreiten von CHF 100'000 anmelden muss.

Realität: Bei Neugründung oder Ausweitung der Tätigkeit musst du dich innerhalb von 30 Tagen anmelden, sobald absehbar wird, dass du die Schwelle in den nächsten 12 Monaten erreichst (Art. 14 Abs. 3 MWSTG). Das kann Monate sein, bevor du tatsächlich CHF 100'000 erreichst. Bei einem bestehenden Geschäft beginnt die Steuerpflicht nach Ablauf des Geschäftsjahres, in dem du die Grenze erreicht hast – die 30 Tage laufen ab dann.

Lösung: Überprüfe deinen Umsatz quartalsweise und bereite die Anmeldung vor, sobald sich abzeichnet, dass du die Grenze erreichst.

"Weltweiter Umsatz" missverstehen

Fehler: Nur Schweizer Kundeneinnahmen zur Schwelle zählen.

Realität: Alle Einnahmen von überall zählen. Deine US-Kundenrechnungen, EU-Beratungsprojekte, globale SaaS-Abonnements – alles.

Lösung: Erfasse alle Einnahmequellen, unabhängig vom Kundenstandort.

Keine ordentlichen Unterlagen führen

Fehler: Private und geschäftliche Belege vermischen, Rechnungen verlieren, Barausgaben nicht erfassen.

Realität: Steuerbehörden können 5 Jahre zurück prüfen. Fehlende Dokumentation bedeutet verlorene Abzüge und mögliche Strafen.

Lösung:

  • Digitales Beleg-Scanning (die meisten Buchhaltungs-Apps bieten dies)
  • Separates Geschäftskonto
  • Monatliche Abstimmungsroutine
  • Cloud-Backup aller Finanzdokumente
Luzerner Ressourcen

Zuständige Stellen

Wer im Kanton Luzern wofür zuständig ist – und wo du Fachleute findest.

Behörden

Wer wofür zuständig ist

Die MWST läuft über den Bund, alles andere über den Kanton

  • MWST: Eidgenössische Steuerverwaltung (ESTV) in Bern – Anmeldung online im ePortal (estvportal.estv.admin.ch)
  • Einkommens- und Vermögenssteuern: Steuerverwaltung des Kantons Luzern
  • AHV-Status: Ausgleichskasse Luzern (WAS Wirtschaft Arbeit Soziales)
  • Handelsregistereintrag: Handelsregisteramt des Kantons Luzern
Luzerner Behörde
Professionelle Dienste

Treuhänder finden

Wo du qualifizierte Unterstützung findest

  • Mitgliederverzeichnis von TREUHAND|SUISSE (Schweizerischer Treuhänderverband)
  • Frag vor dem Auftrag nach dem Stundenansatz oder einer Pauschale für die MWST-Abrechnung
Professionelles Meeting in Luzern
Technische Lösung

Wie Technologie die MWST-Compliance vereinfacht

Moderne Buchhaltungssoftware rechnet die MWST auf Rechnungen und Belegen mit und bereitet die Zahlen für die Abrechnung auf.

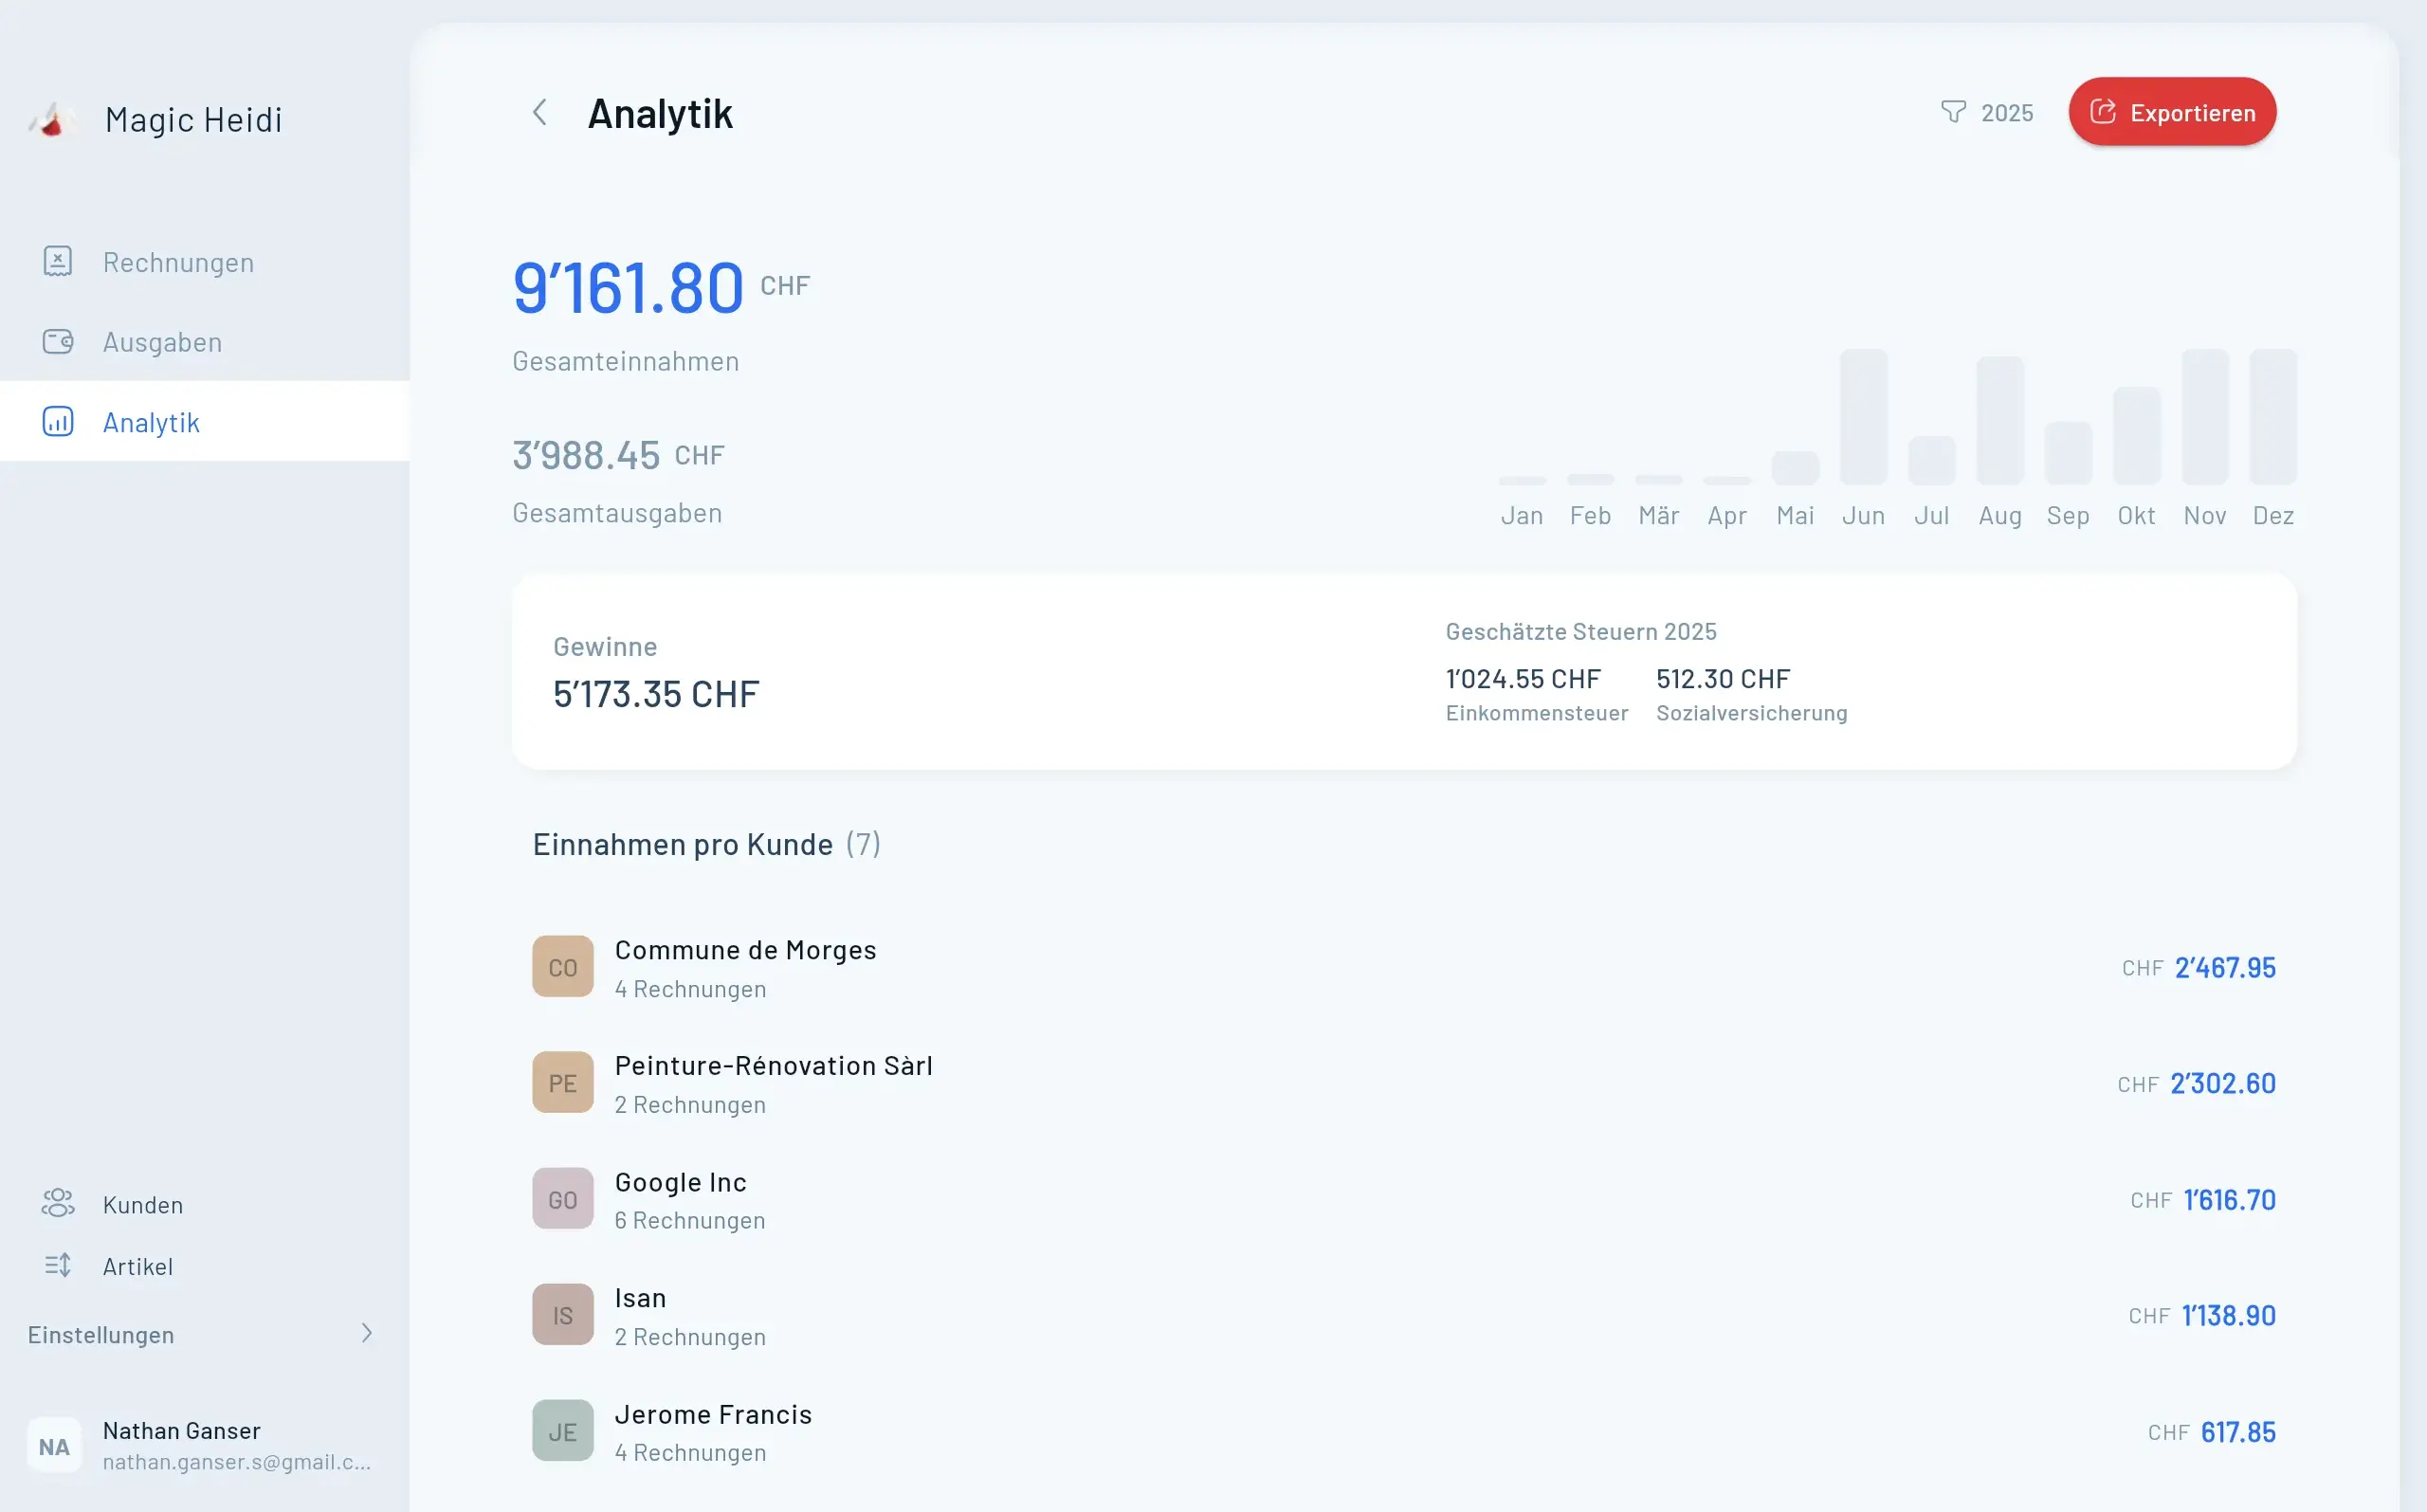
Magic Heidi Analytics Dashboard
Automatisierungsvorteile

Was gute MWST-Software automatisch erledigt

Verschwende keine Stunden mehr mit manuellen MWST-Berechnungen und Tabellenkalkulationen. Moderne Tools übernehmen die Komplexität für dich.

Automatische Berechnungen

Software wendet automatisch korrekte 8,1% MWST-Sätze auf alle Rechnungen an und erfasst Vor- und Umsatzsteuer separat. Keine manuellen Formeln oder Tabellenfehler.

  • Korrekte Satzanwendung (8,1% Normal, 2,6% reduziert, 3,8% Beherbergung)
  • Separate Vor-/Umsatzsteuer-Erfassung
  • Echtzeit-MWST-Schuldenberechnung
  • Mehrwährungshandling für internationale Kunden

Schweizer Compliance

Generiere rechtskonforme Rechnungen mit QR-Codes nach Schweizer Bankstandards. Enthält automatisch alle erforderlichen MWST-Rechnungselemente.

  • QR-Rechnung-Generierung (Schweizer Standard)
  • Automatische Einbindung von MWST-Nummer und Sätzen
  • Netto, MWST-Satz und MWST-Betrag separat ausgewiesen
  • Vorlagen werden bei Regeländerungen aktualisiert

Reports & Abrechnung

Sieh pro Periode, wie viel MWST du eingenommen und bezahlt hast, und übertrag die Beträge ins ePortal der ESTV. Trag dir die Fristen in den Kalender ein, damit du keinen Abgabetermin verpasst.

  • Zahlen für die MWST-Abrechnung pro Periode
  • Quartals- oder Halbjahresabrechnung, je nach Methode
  • Fristen: 60 Tage nach Periodenende
  • Kontoauszugsimport und Abgleich mit offenen Rechnungen

Was Magic Heidi dabei übernimmt

Magic Heidi ist eine Rechnungs- und Buchhaltungs-App für Schweizer Selbstständige. Sie rechnet die MWST auf deinen Rechnungen und Belegen mit:

  • Alle Schweizer MWST-Sätze — 8,1%, 2,6% und 3,8%, auch gemischt auf einer Rechnung
  • MWST-Abrechnung vorbereitet — pro Quartal oder Halbjahr siehst du die Beträge, die du im ESTV-ePortal einträgst, dazu ein Excel-Export
  • Bankanbindung — Konto direkt verbinden oder Kontoauszug als CSV/Excel importieren
  • Mobile Spesenerfassung — Belege mit dem KI-Belegscan erfassen
  • Saldosteuersatz-Unterstützung — effektive Methode oder Saldosteuersatz
  • Plattformübergreifend — iPhone, Android, Mac, Windows und Web

Einreichen musst du die Abrechnung selbst im ePortal der ESTV. Magic Heidi ist keine Treuhand und ersetzt keine Steuerberatung: Für Spezialfragen ziehst du eine Treuhänderin oder einen Treuhänder bei.

Nutzererfahrungen

Was Schweizer Freelancer sagen

Echte Bewertungen von Selbständigen, die ihre MWST mit Magic Heidi erledigen.

★★★★★
“Top, wenn Sie in der Schweiz sind. Ich empfehle diese Plattform, alles ist einfach und Sie haben Zugriff auf Ihre kompletten Statistiken und sogar auf die Zahlen, die Sie bei der MWST abziehen müssen.”
Ludo BétriseyGoogle-Bewertung, aus dem Französischen übersetzt
★★★★★
“Magic Heidi nimmt mir extrem viel Arbeit bei der Vorbereitung meiner Steuererklärung ab und spart dadurch enorm Zeit. Besonders hilfreich finde ich die einfache Bedienung und die automatische Erkennung von Belegen, wodurch ich kaum noch manuell etwas sortieren muss.”
AndreasSelbstständiger, Schmitt Media · OMR Reviews

Abmeldung bei geänderten Umständen

Du meldest dich ab, wenn:

  • du dein Geschäft aufgibst: innert 30 Tagen nach Ende der unternehmerischen Tätigkeit (Art. 66 Abs. 2 MWSTG)
  • dein Umsatz unter CHF 100'000 fällt und voraussichtlich auch in der folgenden Steuerperiode darunter bleibt (Art. 14 Abs. 5 MWSTG)

Im zweiten Fall ist die Abmeldung frühestens auf das Ende der Steuerperiode möglich, in der du die Grenze nicht mehr erreicht hast. Meldest du dich nicht ab, gilt das als Verzicht auf die Befreiung: Du bleibst registriert.

Wichtig: Du kannst dich nicht sofort nach der Anmeldung abmelden, um eine grosse Vorsteuer-Erstattung zu beanspruchen. Wer sich freiwillig registriert hat, muss mindestens eine Steuerperiode (ein Kalenderjahr) registriert bleiben (Art. 11 MWSTG). Bei der Abmeldung wird zudem die Vorsteuer auf noch vorhandene Geschäftsgüter anteilig zurückgefordert (Eigenverbrauch, Art. 31 MWSTG).

Leben in Luzern

Leben und Arbeiten als Freelancer in Luzern

Über die MWST-Compliance hinaus bietet Luzern eine aussergewöhnliche Lebensqualität für Selbstständige.

Wunderschöne Luzerner Landschaft
Lebensqualität

Warum Freelancer Luzern lieben

Was Luzern zu einem idealen Standort für dein Freelance-Geschäft macht.

Zentrale Lage

Direkte Zugverbindungen nach Zürich, Bern und Basel

Tiefere Kosten

Günstiger als Zürich oder Genf bei gleichbleibend hoher Lebensqualität

Natürliche Schönheit

See- und Bergblicke inspirieren Kreativität mit Outdoor-Aktivitäten in allen vier Jahreszeiten

Wachsende Community

Blühende Startup-Szene und aktive Freelancer-Networking-Möglichkeiten

Kulturelles Zentrum

KKL-Konzertsaal, Museen, Festivals – erstklassiges Kulturangebot

Bereit, deine MWST-Compliance zu vereinfachen?

Magic Heidi rechnet die MWST auf deinen Rechnungen und Belegen mit und zeigt dir die Zahlen für die Abrechnung. Teste es kostenlos und sieh, wie viel Zeit du sparst.