 Magic Heidi
MWST-Registrierung in Genf: internationale Kunden, Missionen und TVA
Was Genfer Freelancer und Kleinunternehmen zusätzlich wissen müssen: die kantonalen Anlaufstellen (Registre du commerce, OCAS), Rechnungen an internationale Organisationen und diplomatische Missionen sowie die MWST-Behandlung von Kunden im benachbarten Frankreich.
Als Freelancer oder Kleinunternehmer in Genf ist die MWST (französisch TVA) eine Bundessteuer der Eidgenössischen Steuerverwaltung (ESTV) – der Kanton Genf hat damit nichts zu tun. Schwelle, Formular, Fristen und Abrechnungsmethoden sind deshalb identisch mit dem Rest der Schweiz und im Leitfaden MWST Anmeldung Schweiz: der komplette Ablauf vollständig beschrieben.
Diese Seite behandelt das, was in Genf tatsächlich anders ist – und das ist mehr als in jedem anderen Kanton, weil der Genfer Kundenmix aussergewöhnlich ist:
- Rechnungen an internationale Organisationen (UNO, WHO, WTO, IKRK, ILO) und diplomatische Missionen
- Kunden im benachbarten Frankreich und im Grand Genève
- Der Genfer Rohstoffhandel mit weitgehend ausländischer Kundschaft
- Die kantonalen Vorstufen: Registre du commerce de Genève und OCAS/Caisse cantonale genevoise de compensation
Auf einen Blick (Genf)
- Zuständig: ESTV in Bern – nicht das Genfer Administration fiscale cantonale
- Kantonale Vorstufe: Anerkennung als indépendant durch die Genfer Ausgleichskasse, danach Eintrag im Registre du commerce
- Genfer Spezialität: Leistungen an internationale Organisationen und Missionen können von der MWST befreit sein
- Terminologie: Die MWST-Nummer trägt offiziell den Zusatz TVA, MWST oder IVA (z. B. CHE-123.456.789 TVA)
Genfer Spezialfall: internationale Organisationen und Missionen
Kein anderer Kanton hat eine vergleichbare Dichte an institutionellen Kunden. Wenn du für die UNO, die WHO, die WTO, das IKRK oder eine ständige Mission arbeitest, gilt eine Sonderregel: Leistungen an institutionelle Begünstigte und begünstigte Personen im Sinne des Gaststaatgesetzes sind von der Schweizer MWST befreit – mit Recht auf Vorsteuerabzug.
Praktisch heisst das:
- Die Organisation legt dir ein amtliches Bestätigungsdokument der zuständigen Bundesstelle vor. Ohne dieses Dokument stellst du die Rechnung normal mit 8,1% aus.
- Du fakturierst ohne MWST, vermerkst die Befreiung auf der Rechnung und legst die Bestätigung zu deinen Belegen. Bei einer ESTV-Kontrolle ist sie der einzige Nachweis.
- Deine Vorsteuer bleibt trotzdem abzugsfähig – anders als bei ausgenommenen Umsätzen. Das ist der Grund, warum sich eine freiwillige Registrierung für Genfer Dienstleister mit Kundschaft im internationalen Sektor überdurchschnittlich oft lohnt.
- Diese Umsätze zählen zur CHF 100'000-Schwelle. Wer überwiegend für internationale Organisationen arbeitet und deshalb kaum MWST fakturiert, wird trotzdem MWST-pflichtig.
Kunden in Frankreich und im Grand Genève
Die zweite Genfer Besonderheit ist die Grenze. Für Dienstleistungen an ein Unternehmen mit Sitz in Frankreich gilt das Empfängerortsprinzip: Die Leistung ist in der Schweiz nicht steuerbar, du fakturierst ohne MWST mit entsprechendem Vermerk, und der französische Kunde deklariert die Steuer selbst (autoliquidation). Der Umsatz zählt aber zur Schweizer Schwelle.
Umgekehrt gilt: Beziehst du selbst Leistungen von französischen Anbietern – Agentur, Anwalt, Software – schuldest du ab CHF 10'000 pro Jahr die Bezugsteuer und musst sie der ESTV melden, auch wenn du noch gar nicht MWST-registriert bist. Das übersehen Genfer Freelancer regelmässig.
Für Privatkunden in Frankreich (B2C) gelten andere Regeln als für Unternehmen – hier bleibt die Leistung je nach Art am Ort deines Sitzes steuerbar, also mit Schweizer MWST.
Welcher Satz gilt für Genfer Leistungen?
Die Sätze sind bundesweit gleich: 8,1% Normalsatz (Beratung, IT, Design, Übersetzung – der Genfer Standardfall), 2,6% reduziert, 3,8% Beherbergung. Entscheidend ist, was du verkaufst, nicht wo in der Schweiz du sitzt.
Brauchst du eine MWST-Registrierung in Genf? (Entscheidungsbaum)
Bei der MWST-Registrierung geht es um die Schweizer MWST-Pflicht, nicht darum, ob du ein Büro in Genf hast oder Kunden in Genf bedienst. Nutze diese Entscheidungslogik als Ausgangspunkt.
Schritt 1: Schätze deinen Umsatz gegen den CHF 100'000 Schwellenwert
Du musst dich registrieren, wenn dein Umsatz aus steuerbaren Leistungen im In- und Ausland CHF 100'000 pro Jahr erreicht (Art. 10 MWSTG).
Wichtige Nuance: Massgebend ist nicht der «Genfer Umsatz» oder der «Schweizer Umsatz», sondern der weltweite Umsatz aus Leistungen, die nicht von der Steuer ausgenommen sind. Das überrascht Expats und grenzüberschreitende Dienstleister oft.
Beispiel:
- Du lebst in Genf und arbeitest als Freelancer für Kunden in der Schweiz und im Ausland. Wenn dein weltweiter Umsatz aus steuerbaren Leistungen CHF 100'000 erreicht, wirst du MWST-pflichtig.
Da die Frage «Was zählt dazu?» schnell technisch werden kann (steuerbar vs befreit, Leistungsort, Reverse Charge), solltest du Grenzfälle mit offiziellen Quellen oder einem Treuhänder abklären – besonders bei grenzüberschreitenden Kunden oder digitalen Dienstleistungen.
Schritt 2: Prüfe, ob deine Leistungen steuerbar oder befreit sind
Nicht alle Aktivitäten werden unter der Schweizer MWST gleich behandelt.
- Wenn du typische steuerbare Dienstleistungen erbringst (z.B. Beratung, Design, Marketing, Softwareentwicklung), ist die MWST-Registrierung nach Erreichen des Schwellenwerts meist unkompliziert.
- Wenn du MWST-befreite Leistungen erbringst (bestimmte Bildung, Gesundheit, Finanzdienstleistungen usw.), ändert sich die Situation:
- Du darfst keine MWST berechnen
- Du kannst die Vorsteuer auf damit verbundenen Kosten generell nicht zurückfordern
- Eine Registrierung kann unnötig sein oder nicht den erwarteten Nutzen bringen
Schritt 3: Überlege, ob eine freiwillige MWST-Registrierung sinnvoll ist
Wenn du unter dem Schwellenwert liegst, ist die Registrierung oft freiwillig. Eine freiwillige Registrierung kann klug sein – aber nur beim richtigen Geschäftsmodell.
Freiwillige Registrierung ist meist vorteilhaft, wenn:
- Die meisten deiner Kunden Schweizer MWST-registrierte Unternehmen (B2B) sind, die MWST zurückfordern können
- Du nennenswerte Geschäftsausgaben mit MWST hast (Equipment, Software, Coworking, professionelle Dienstleistungen)
- Du die Glaubwürdigkeit und Auftragsfähigkeit einer MWST-Nummer wünschst
Freiwillige Registrierung kann nachteilig sein, wenn:
- Du hauptsächlich an Konsumenten (B2C) oder nicht-vorsteuerabzugsberechtigte Kunden verkaufst
- Deine Preisgestaltung MWST-sensitiv ist (8,1% aufschlagen kann Conversions reduzieren, wenn du deinen Nettopreis nicht senkst)
- Deine Admin-Kapazität begrenzt ist (Rechnungsvorschriften + Abrechnungen + Buchführung)
Faustregel: Wenn deine Kunden MWST zurückfordern können, macht dich eine MWST-Registrierung oft nicht «teurer» – sie ändert hauptsächlich die Rechnungsmechanik. Bei B2C kann sie deinen Endpreis direkt beeinflussen.
Wann musst du dich registrieren? Warte nicht bis Jahresende
Sobald du MWST-pflichtig wirst, musst du dich innert 30 Tagen nach Beginn der Steuerpflicht bei der ESTV anmelden (Art. 66 MWSTG). Praktisch gilt: Registriere dich, sobald du erkennst, dass du den Schwellenwert erreicht hast (oder erreichen wirst).
Praktische Timing-Beispiele (Freelancer in Genf)
- Du unterzeichnest im März einen langen Vertrag, der klar macht, dass du bis September CHF 100'000 überschreiten wirst
→ Registriere dich früh, damit deine Rechnungsstellung konsistent und konform bleibt. - Du überschreitest den Schwellenwert unerwartet im November
→ Warte nicht bis 31. Dezember. Die MWST kann ab dem Datum der Pflicht gelten, und du möchtest keine mühsamen rückwirkenden Rechnungskorrekturen.
Wenn dein Umsatz nahe am Schwellenwert liegt und du unsicher bist, bereite deine Checkliste frühzeitig vor (nächster Abschnitt). Der administrative Teil ist viel einfacher, wenn du nicht unter Zeitdruck stehst.
Wähle deine MWST-Abrechnungsmethode (effektiv vs Saldosteuersatz)
Die Schweiz unterscheidet üblicherweise zwischen:
1) Effektive Methode (tatsächliche Methode)
Du berechnest MWST zum anwendbaren Satz auf deinen Rechnungen und forderst die Vorsteuer auf qualifizierte Ausgaben zurück. Deine MWST-Schuld ist im Wesentlichen:
Von Kunden erhobene MWST − auf Kosten gezahlte MWST
Am besten für Unternehmen, die:
- Nennenswerte MWST-belastete Ausgaben haben
- Präzise MWST-Berichterstattung wünschen
- Gemischte MWST-Sätze oder komplexere Transaktionen haben
2) Saldosteuersatz-Methode (SSS)
Statt die Vorsteuer pro Ausgabe zu berechnen, wendest du einen Saldosteuersatz auf deinen Umsatz an (der Prozentsatz hängt von deiner Tätigkeitskategorie ab). Dies vereinfacht die Administration.
Am besten für Unternehmen, die:
- Einfachere Buchhaltung wünschen
- Relativ niedrige Vorsteuer und vorhersehbare Tätigkeit haben
- Weniger detaillierte MWST-Berechnungen bevorzugen
Zu beachten:
- Die Berechtigung und der anwendbare Saldosteuersatz hängen von deiner Geschäftstätigkeits-Klassifizierung ab.
- Den Saldosteuersatz musst du mindestens eine Steuerperiode beibehalten. Wer sich für die effektive Methode entscheidet, kann frühestens nach drei Jahren zum Saldosteuersatz wechseln (Art. 37 Abs. 4 MWSTG).
Bei Unsicherheit kann ein Treuhänder meist schnell eine Methode empfehlen, basierend auf:
- Deinem Dienstleistungstyp
- Deiner Kostenstruktur (wie viel MWST du auf Ausgaben zahlst)
- Ob du hauptsächlich Schweizer Inlandsarbeit oder grenzüberschreitende Arbeit machst
Was du vor dem Start benötigst (MWST-Registrierungs-Checkliste)
Bevor du dich registrierst, sammle die wesentlichen Unterlagen. Das verhindert Verzögerungen und Rückfragen.
Geschäftsidentität & Details
- Dein Firmenname und Rechtsform (z.B. Einzelunternehmen / «raison individuelle»)
- Adresse in der Schweiz (Genf) und Kontaktdaten
- Startdatum der Tätigkeit (oder geplantes Startdatum)
Umsatz- und Tätigkeitsinformationen
- Bisheriger Umsatz und eine Schätzung/Prognose für das laufende Jahr
- Beschreibung deiner Tätigkeit (was du verkaufst, an wen und wo deine Kunden sind)
- Ob du hauptsächlich B2B oder B2C fakturierst
- Grenzüberschreitende Elemente (Kunden im Ausland, Plattformen, digitale Dienstleistungen)
UID vs MWST-Nummer: Verwechsle diese nicht
In der Schweiz siehst du oft:
- UID / IDE (Unternehmens-Identifikationsnummer; Format oft als CHE-123.456.789)
- UID‑MWST (dein MWST-Registrierungsstatus verknüpft mit der UID; wird als MWST-Nummer auf Rechnungen verwendet)
Sie sind verwandt, aber nicht identische Konzepte. Viele Leute bezeichnen die MWST-Nummer als «CHE-… MWST» (oder «TVA/MWST»), und das ist oft, was Kunden auf Rechnungen sehen möchten.
Falls du ein ausländischer Anbieter bist, der in die Schweiz verkauft
Nicht-Schweizer Unternehmen können abhängig von ihrer Situation und Umsatztests eine Schweizer MWST-Registrierung auslösen (üblicherweise an weltweiten Umsatz und Schweizer Leistungen geknüpft). Ausländische Unternehmen benötigen möglicherweise auch:
- Einen Schweizer Fiskalvertreter
- Zusätzliche Dokumentation und Koordination
Falls das auf dich zutrifft (z.B. nicht-Schweizer SaaS- oder Digital-Service-Anbieter, der Schweizer Kunden fakturiert), hol dir frühzeitig professionelle Beratung – grenzüberschreitende MWST-Fehler sind teuer zu korrigieren.
Die Reihenfolge für Genfer Selbstständige
Der Antrag läuft ausschliesslich über die Eidgenössische Steuerverwaltung (ESTV) – Genf hat keine eigene MWST-Behörde, und das Administration fiscale cantonale ist nur für deine Einkommens- und Vermögenssteuern zuständig. Wie du das Formular Feld für Feld ausfüllst, welche Bearbeitungszeiten gelten und was du am Ende erhältst, steht vollständig im Leitfaden zur MWST-Registrierung.
Genfer Reihenfolge:
- OCAS / Caisse cantonale genevoise de compensation: Anerkennung als indépendant. Ohne sie fehlt der Nachweis der selbstständigen Tätigkeit.
- Registre du commerce de Genève: Eintrag ab CHF 100'000 Umsatz obligatorisch, liefert die UID.
- Umsatzprognose vollständig rechnen: Umsätze mit internationalen Organisationen, französischen Kunden und Auslandsmandaten zählen mit, auch wenn darauf keine MWST anfällt.
- ESTV-Antrag einreichen und Abrechnungsmethode wählen.
Kosten: Die ESTV erhebt keine Gebühr. Kosten entstehen nur durch deinen Zeitaufwand oder Treuhandunterstützung.
Nach Erhalt deiner MWST-Nummer: Was sich sofort ändert
Sobald du MWST-registriert bist, solltest du deine Rechnungsstellung und Buchhaltung umgehend aktualisieren.
1) Aktualisiere deine Rechnungen (Pflichtfelder)
Während Rechnungsanforderungen je nach Transaktionstyp variieren können, sollten deine Rechnungen in der Praxis klar ausweisen:
- Deinen Firmennamen und deine Adresse
- Deine MWST-Nummer (UID‑MWST)
- Rechnungsdatum und eindeutige Rechnungsnummer
- Beschreibung der Dienstleistungen/Produkte
- Nettobetrag, MWST-Satz (z.B. 8,1%), MWST-Betrag und Bruttototal
- Kundendaten (besonders bei B2B)
Wenn du sowohl mit Schweizer als auch internationalen Kunden arbeitest, benötigst du möglicherweise unterschiedliche Rechnungsbehandlungen je nach Leistungsort und ob MWST berechnet wird.
2) Erfasse die MWST auf Ausgaben (Vorsteuer)
MWST-registrierte Unternehmen fordern oft die MWST auf qualifizierte Geschäftsausgaben zurück. Um das zuverlässig zu tun, benötigst du:
- Saubere Quittungen und Lieferantenrechnungen
- Korrekte Kategorisierung (geschäftlich vs privat)
- Konsistente Buchführung
3) Bereite dich auf MWST-Abrechnungen und Zahlungen vor
MWST-Abrechnungen erfolgen periodisch. Die genaue Frequenz und Berichtsdetails können von deiner Methode und Einrichtung abhängen. Am wichtigsten ist, eine Routine aufzubauen:
- Einnahmen- und Ausgabenaufzeichnungen abgleichen
- Netto- und MWST-Komponenten trennen
- Belege revisionssicher aufbewahren
Häufige Fehler von Genfer Freelancern (und wie du sie vermeidest)
Fehler 1: Denken, «Genfer Umsatz» sei der Schwellenwert
Die Schweizer MWST ist bundesweit. Massgebend ist dein weltweiter Umsatz aus steuerbaren Leistungen, nicht nur der Umsatz mit Genfer oder Schweizer Kunden.
Fehler 2: Zu lange mit der Registrierung warten
Wenn du den Schwellenwert überschreitest, kann eine verzögerte Registrierung bedeuten:
- Rechnungen müssen korrigiert werden
- Du musst möglicherweise rückwirkend MWST abrechnen
- Mehr Administrationszeit und höhere Beratungskosten
Fehler 3: MWST-Methode nur nach Bequemlichkeit wählen
Die Saldosteuersatz-Methode kann einfacher sein, aber sie ist nicht automatisch günstiger. Deine beste Wahl hängt von deinen Ausgaben, Tätigkeitstyp und Kundenmix ab.
Fehler 4: UID mit UID‑MWST verwechseln
Kunden möchten meist das MWST-Nummerformat, das die MWST-Registrierung bestätigt (UID‑MWST). Stell sicher, dass das, was du auf Rechnungen anzeigst, korrekt und konsistent ist.
FAQ: MWST-Registrierung in Genf (TVA / MWST)
Muss ich mich registrieren, wenn ich genau CHF 100'000 mache?
Ja. Von der Steuerpflicht befreit ist nur, wer weniger als CHF 100'000 Umsatz pro Jahr aus steuerbaren Leistungen im In- und Ausland erzielt (Art. 10 Abs. 2 MWSTG). Von der Steuer ausgenommene Leistungen zählen nicht mit.
Wird die Schweizer MWST-Registrierung vom Genfer Steueramt abgewickelt?
Nein. Die Schweizer MWST wird von der Eidgenössischen Steuerverwaltung (ESTV) auf Bundesebene verwaltet.
Wie registriere ich mich online für die MWST in der Schweiz?
Du registrierst dich online im ePortal der ESTV. Bereite deine Geschäftsdaten, Umsatzprognose und Tätigkeitsbeschreibung vor, bevor du beginnst.
Wie lange dauert es, eine Schweizer MWST-Nummer zu erhalten?
Das hängt davon ab, wie vollständig dein Antrag ist und ob die ESTV Rückfragen hat. Reiche früh ein und reagiere rasch auf Rückfragen.
Sollte ich mich freiwillig registrieren, wenn ich unter CHF 100'000 bin?
Oft ja für B2B-Freelancer mit nennenswerten Ausgaben und Kunden, die MWST zurückfordern können. Oft nein für B2C-Geschäfte, wo MWST den Kundenpreis erhöhen würde. Berücksichtige deinen Kundenmix und deine Marge.
Was ist der Unterschied zwischen UID und MWST-Nummer in der Schweiz?
Die UID (IDE) identifiziert das Unternehmen. Der MWST-Registrierungsstatus wird üblicherweise als UID‑MWST angezeigt, was du typischerweise auf Rechnungen als deine MWST-Nummer angibst.
Welche MWST-Methode ist für Freelancer am besten: effektiv oder Saldosteuersatz (SSS)?
- Effektiv: am besten, wenn du nennenswerte Vorsteuer hast oder exakte Berechnungen wünschst.
- Saldosteuersatz (SSS): am besten, wenn du Einfachheit wünschst und deine Situation die Berechtigungsregeln erfüllt.
Ein kurzer Vergleich mit einem Treuhänder (oder einem robusten Buchhaltungstool) klärt oft die richtige Wahl.
Welchen MWST-Satz sollte ich meinen Genfer Kunden berechnen?
Das hängt davon ab, was du verkaufst. Die meisten Dienstleistungen fallen unter den Normalsatz von 8,1% (seit 2024). Einige Waren und Dienstleistungen unterliegen dem reduzierten Satz oder dem Sondersatz.
Können ausländische Freelancer oder SaaS-Anbieter eine Schweizer MWST-Registrierung auslösen?
Ja, abhängig von ihrem weltweiten Umsatz und Schweizer Leistungen. Ausländische Unternehmen benötigen möglicherweise einen Schweizer Fiskalvertreter und sollten sich frühzeitig beraten lassen.
Muss ich MWST auf Rechnungen für nicht-Schweizer Kunden hinzufügen?
Oft nicht, aber die korrekte Behandlung hängt von den Leistungsort-Regeln ab und ob der Kunde ein Unternehmen ist. Rate nicht – leg Regeln in deinem Rechnungsprozess fest.
Mach die MWST-Registrierung schmerzlos: Ein einfaches System schlägt Willenskraft
MWST ist nicht schwer, weil die Regeln unmöglich sind – sie ist schwer, weil sie Prozesse hinzufügt:
- Du brauchst saubere Rechnungen
- Du brauchst konsistente Ausgabenerfassung
- Du brauchst MWST-fähige Berichte zur Abrechnungszeit
Genau hier hilft leichtgewichtige Buchhaltungssoftware: Sie hält deine Rechnungsstellung, Ausgaben und MWST-Logik an einem Ort, damit du deine Zahlen nicht zur Abrechnungszeit neu aufbauen musst.
Bereit, compliant zu bleiben (und jeden Monat Zeit zu sparen)?
Wenn du dich dem CHF 100'000 Schwellenwert näherst – oder ihn bereits erreicht hast – richte jetzt deinen MWST-Workflow ein:
- Erstelle MWST-konforme Rechnungen mit deiner MWST-Nummer
- Erfasse Ausgaben und Vorsteuer automatisch
- Halte alles für deine nächste MWST-Abrechnung organisiert
Teste Magic Heidi kostenlos und richte deine MWST-konforme Rechnungsstellung und Buchhaltung in Minuten ein – damit die Schweizer MWST nicht zum wiederkehrenden Admin-Albtraum wird.
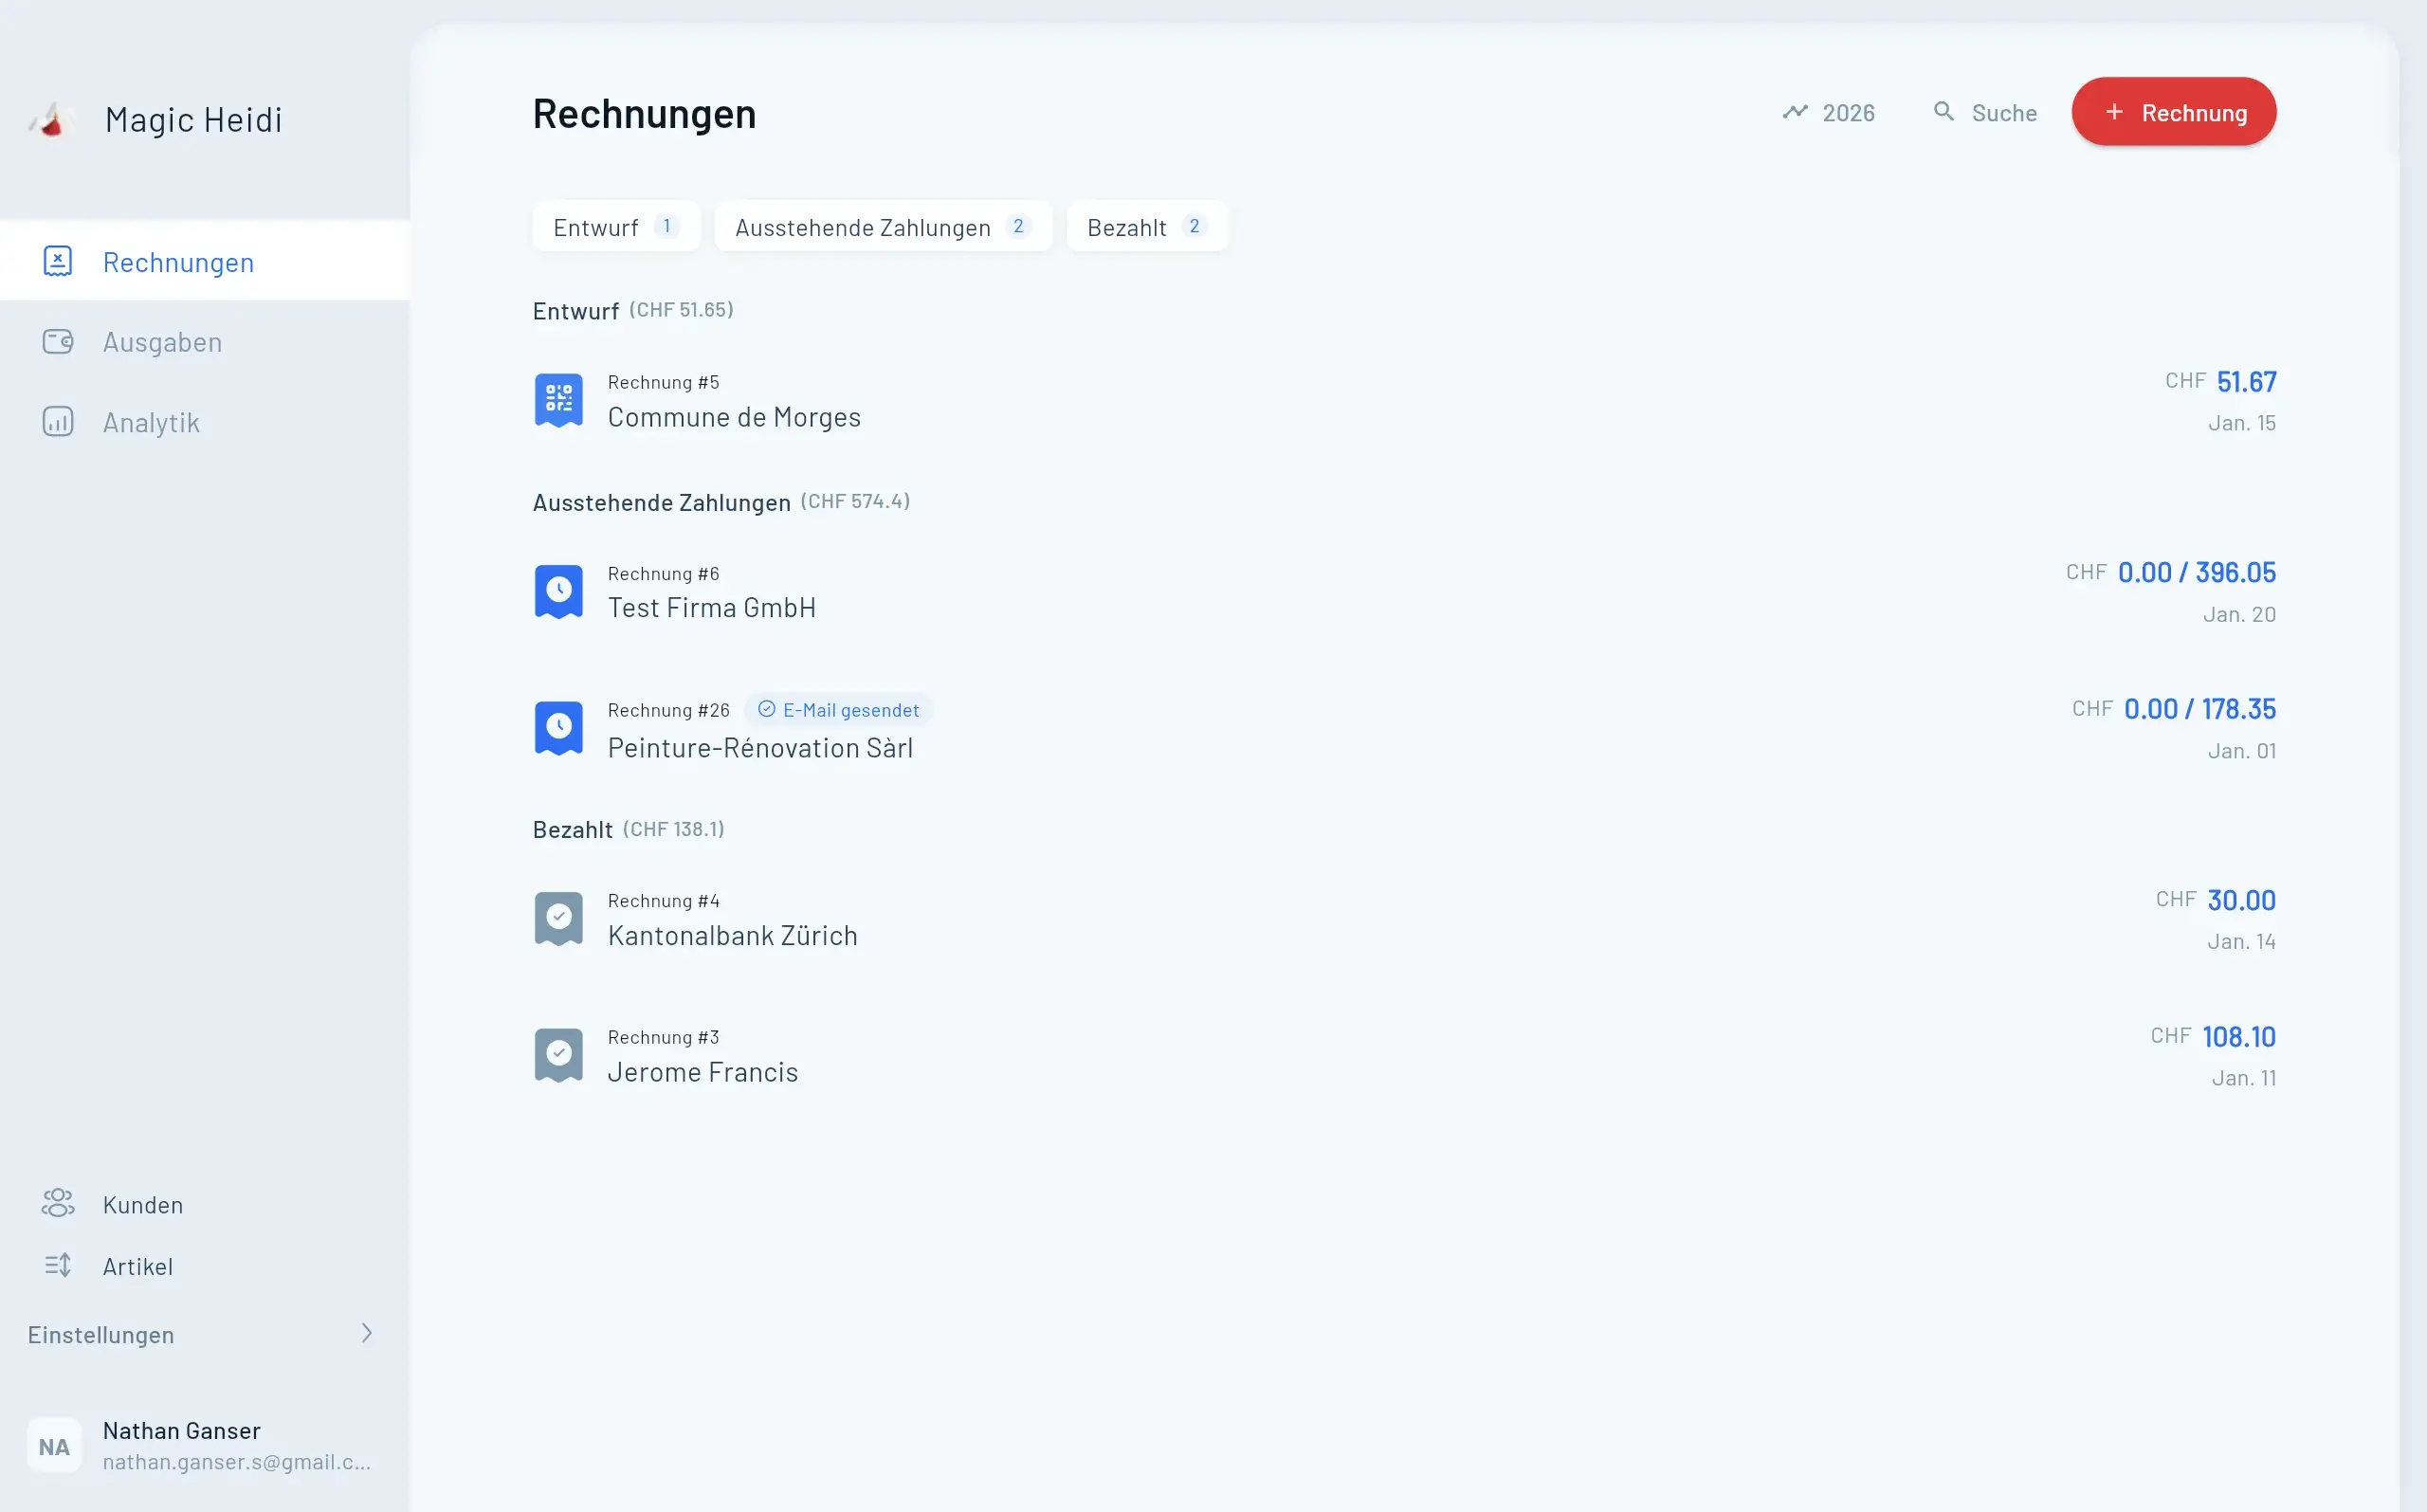
MWST-konforme Rechnungen mit deiner UID‑MWST
Nach der Registrierung benötigen deine Rechnungen die richtigen Felder (MWST-Nummer, Sätze, Netto/MWST/Brutto-Beträge). Halte es konsistent, damit deine nächste MWST-Abrechnung unkompliziert ist.
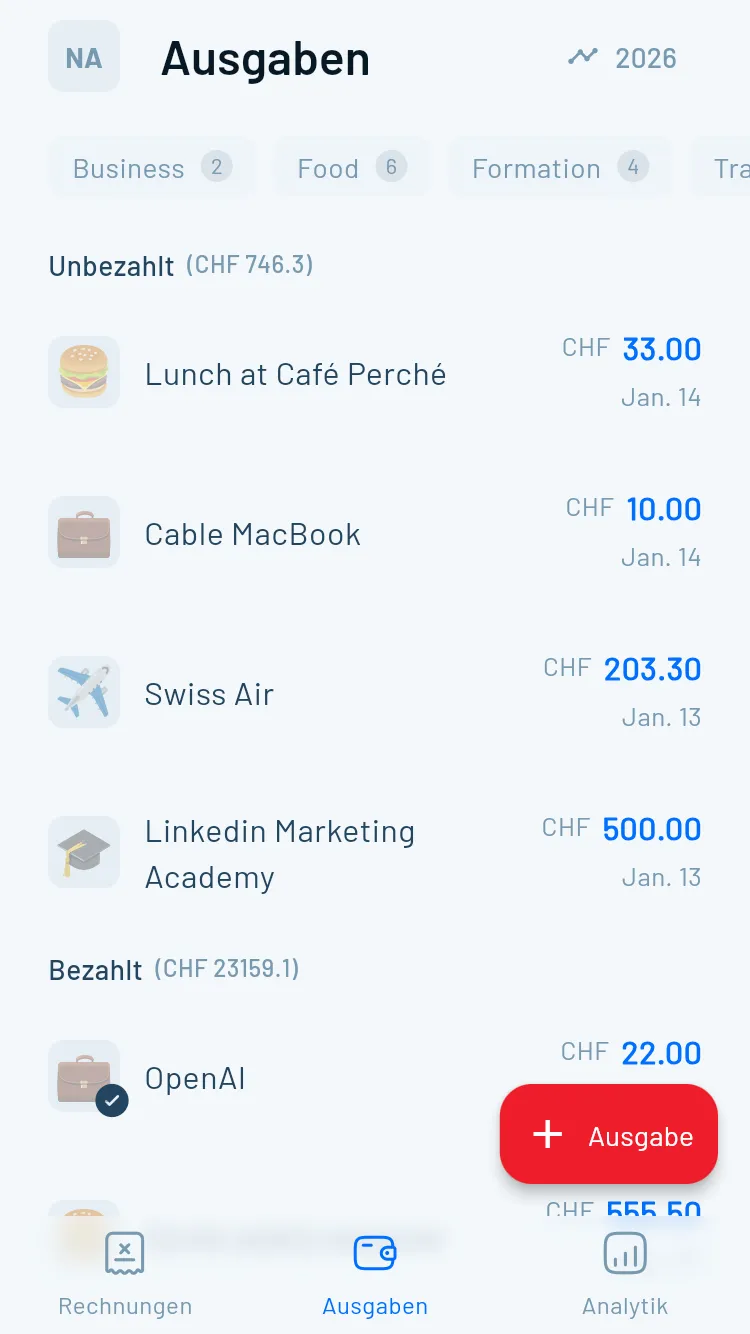
Erfasse Ausgaben und Vorsteuer ohne Chaos
Wenn du MWST-registriert bist, sind saubere Quittungen und konsistente Kategorisierung wichtig. Ein einfaches System macht Vorsteuer-Erfassung und Revisionssicherheit viel einfacher.
Bereit für die Schweizer MWST ohne Admin-Kopfschmerzen?
Richte jetzt MWST-konforme Rechnungsstellung und Ausgabenerfassung ein – bevor der Schwellenwert (oder der Papierkram) dich einholt.
