MWST-Registrierung im Aargau: kantonale Stellen und Aargauer Auftragslage

Was Selbstständige im Kanton Aargau zusätzlich erledigen: Anerkennung durch die SVA Aargau, Eintrag beim Handelsregisteramt in Aarau – und wie Bau-, Montage- und Industrieaufträge in Baden, Brugg oder im Fricktal MWST-technisch behandelt werden.

Swiss Business Office

Drei Fragen, die im Aargau immer kommen

Der Aargau ist ein Kanton der Handwerks-, Montage- und Industriedienstleister – und ein Kanton, in dem sehr viele Selbstständige ihre Kunden ausserhalb des Kantons haben. Genau daraus entstehen die häufigsten MWST-Irrtümer.

🏗️

Bau- und Montageleistungen

Wo die Leistung erbracht wird, entscheidet – nicht wo dein Büro steht
🚗

Kunden in Zürich und Basel

Der Kantonswechsel ändert an der MWST nichts – ein hartnäckiger Irrtum
🇩🇪

Aufträge über die Grenze

Fricktal und Zurzibiet: wann eine Rechnung nach Deutschland ohne MWST geht

Was im Kanton Aargau anders läuft

Vorweg das Wichtigste: Die MWST ist eine Bundessteuer. Du meldest dich bei der Eidgenössischen Steuerverwaltung (ESTV) an, nicht beim Kantonalen Steueramt Aargau, und die Schwelle von CHF 100'000 gilt in Aarau wie in Genf. Den vollständigen nationalen Ablauf – Formular, Fristen, Bearbeitungszeit, Erhalt der Nummer – beschreibt der Leitfaden MWST Anmeldung Schweiz: der komplette Ablauf.

Kantonal relevant sind vor allem diese Punkte:

  • SVA Aargau: anerkennt deinen Status als selbstständigerwerbend. Diese Anerkennung solltest du vor dem MWST-Antrag haben.
  • Handelsregisteramt des Kantons Aargau in Aarau: Eintrag der Einzelfirma ab CHF 100'000 Umsatz – dieselbe Zahl, ab der auch die MWST-Pflicht greift. Der Eintrag liefert die UID.
  • Aargauer Branchenstruktur: Handwerk, Bau, Montage und technische Dienstleistungen dominieren. Für diese Branchen sind die Saldosteuersätze deutlich höher als für reine Beratung – die Methodenwahl fällt im Aargau darum oft anders aus als in einem Dienstleistungskanton.
  • Grenzlage im Fricktal und Zurzibiet: viele Aargauer Selbstständige haben Kunden im süddeutschen Raum. Warenexporte sind nur mit Ausfuhrveranlagung von der MWST befreit.
Registrierungspflicht

Musst du dich für die MWST im Aargau registrieren?

Der CHF 100'000-Schwellenwert ist dein wichtigstes Entscheidungskriterium. So funktioniert es:

Obligatorische Registrierung

Du musst dich innert 30 Tagen nach Beginn der Steuerpflicht anmelden, wenn dein Jahresumsatz CHF 100'000 erreicht

Freiwillige Registrierung

Unter dem Schwellenwert registrieren, um Vorsteuer zurückzufordern oder professioneller zu wirken

Keine Registrierung nötig

Unter CHF 100'000 Umsatz aus steuerbaren Leistungen bleiben oder nur von der Steuer ausgenommene Leistungen erbringen

Obligatorische Registrierung

Du musst dich für die MWST registrieren, wenn dein Jahresumsatz aus steuerbaren Leistungen im In- und Ausland CHF 100'000 erreicht. Dies umfasst alle steuerbaren Einnahmen deines gesamten Geschäfts, nicht nur Einkommen von Aargauer Kunden.

Das entscheidende Detail: Bei einem bestehenden Geschäft beginnt die Steuerpflicht nach Ablauf des Geschäftsjahres, in dem du die Grenze erreicht hast. Bei Neugründung oder Ausweitung der Tätigkeit beginnt sie sofort, wenn absehbar ist, dass du die Grenze in den nächsten 12 Monaten erreichst (Art. 14 Abs. 3 MWSTG). Registrieren musst du dich innerhalb von 30 Tagen nach Beginn der Steuerpflicht. Hast du dich eben selbstständig gemacht und fakturierst konstant CHF 9'000 pro Monat, warte also nicht bis Dezember – registriere dich, sobald du vernünftigerweise prognostizieren kannst, dass du den Schwellenwert erreichen wirst.

Beispiel: Sarah, eine Webentwicklerin in Aarau, die sich im Januar selbstständig gemacht hatte, unterschrieb im März einen Vertrag über CHF 40'000. Zusammen mit ihren bestehenden CHF 65'000 an bestätigten Projekten konnte sie absehen, dass sie CHF 100'000 innerhalb von 12 Monaten überschreiten würde. Sie registrierte sich im April für die MWST, lange bevor sie alle Zahlungen erhalten hatte.

Freiwillige Registrierung

Auch unter CHF 100'000 kannst du dich freiwillig registrieren. Das macht Sinn, wenn:

  • du erhebliche Geschäftsausgaben mit MWST hast, die du zurückfordern möchtest
  • du mit Firmenkunden arbeitest, die MWST-registrierte Lieferanten bevorzugen
  • du dich dem Schwellenwert näherst und eine Registrierung mitten im Jahr vermeiden willst
  • du ein professionelleres Geschäftsimage projizieren möchtest

Wichtig: Die freiwillige Registrierung verpflichtet dich für mindestens eine Steuerperiode (ein Kalenderjahr). Du kannst dich nicht einfach nach ein paar Monaten abmelden, wenn der administrative Aufwand lästig wird.

MWST-Sätze

Die Schweizer MWST-Sätze verstehen

Die Schweiz wendet drei MWST-Sätze an, je nachdem, was du verkaufst. Die meisten Aargauer Freelancer berechnen den Normalsatz von 8.1% auf ihre Dienstleistungen.

Normalsatz: 8.1%

Gilt für die meisten Waren und Dienstleistungen, einschliesslich professioneller Dienstleistungen wie Beratung, Design, Programmierung, Standardwaren und digitale Dienstleistungen.

  • Professionelle Dienstleistungen (Beratung, Design, Programmierung)
  • Standardwaren und Produkte
  • Digitale Dienstleistungen
  • Die meisten Freelancer-Angebote

Reduzierter Satz: 2.6%

Gilt für Grundbedarfsgüter wie Lebensmittel, Medikamente und Medien.

  • Lebensmittel und Getränke (nicht-alkoholisch)
  • Medikamente
  • Bücher, Zeitungen, Zeitschriften
  • Landwirtschaftliche Produkte

Beherbergungssatz: 3.8%

Ausschliesslich für Hotel- und Beherbergungsleistungen.

  • Hotelleistungen
  • B&B-Unterkünfte
  • Ferienwohnungen
  • Beherbergungsbetriebe
Vorbereitung

Was du vor der Registrierung brauchst

Sammle diese wichtigen Unterlagen, bevor du deine MWST-Registrierung startest:

Wichtige Dokumente

UID-Nummer & Geschäftsinformationen

Deine UID (Unternehmens-Identifikationsnummer) ist die einzigartige Schweizer Geschäftskennung. Bist du im Handelsregister eingetragen, hast du sie bereits – sonst teilt dir die ESTV die Nummer bei der MWST-Anmeldung zu.

  • UID-Nummer, falls schon vorhanden (nachschlagen unter uid.admin.ch)
  • Vollständiger Firmenname und Handelsname
  • Geschäftsadresse im Aargau
  • Persönliche Angaben und Bankdaten
Swiss Business Documentation
Finanzdaten

Umsatzprognosen & Spesenbelege

Bereite realistische Schätzungen deines Jahresumsatzes vor, die erwartete Umsatzaufschlüsselung, und stelle Informationen über Geschäftsausgaben mit MWST zusammen.

  • Jahresumsatzprognosen
  • Aufteilung Schweizer vs. ausländische Kunden
  • Aufschlüsselung der angebotenen Dienstleistungen
  • Dokumentation vorsteuerabzugsfähiger Ausgaben
Financial Analytics
Registrierungsprozess

Schritt für Schritt: MWST-Registrierung im Aargau

Folge diesem einfachen Prozess für deine MWST-Registrierung:

1. Methode wählen

Wähle EasyGov.swiss oder das ePortal der ESTV

2. Formular ausfüllen

Geschäftsdaten, Finanzinformationen eingeben und Abrechnungsmethode wählen

3. Einreichen & Verfolgen

Bestätigung speichern und auf Rückfragen der ESTV rasch reagieren

4. MWST-Nummer erhalten

MWST-Nummer erhalten und alle Rechnungen aktualisieren

Wo Aargauer Selbstständige stolpern

Der Antrag selbst läuft über EasyGov.swiss oder direkt über das ePortal der ESTV – beide sind kostenlos. Wie du das Formular Feld für Feld ausfüllst, steht im nationalen Leitfaden zur MWST-Registrierung.

Drei Punkte betreffen Aargauer Antragsteller besonders häufig:

Die Tätigkeitsbeschreibung entscheidet über deinen Saldosteuersatz. «Sanitärinstallationen» und «technische Beratung» führen zu völlig unterschiedlichen Branchensätzen. Im industriell und handwerklich geprägten Aargau ist das der teuerste Fehler im Formular – beschreibe präzise, was du tatsächlich abrechnest.

Geschäftssitz vs. Einsatzort. Du gibst deine Aargauer Geschäftsadresse an, auch wenn du den Grossteil deiner Aufträge in Zürich, Basel oder Zug ausführst. Der Kanton spielt für die MWST keine Rolle – nur bei Arbeiten an Liegenschaften zählt der Ort des Grundstücks für die Frage, ob überhaupt Schweizer MWST anfällt.

Umsatzprognose inklusive Auslandsaufträge. Rechnungen an deutsche Kunden aus dem Fricktal oder Zurzibiet zählen zur CHF 100'000-Schwelle, auch wenn darauf keine Schweizer MWST anfällt. Wer nur die Schweizer Umsätze schätzt, meldet sich zu spät an.

Abrechnungsmethoden

Die richtige MWST-Abrechnungsmethode wählen

Das Gesetz kennt drei Abrechnungsmethoden. Für Selbstständige und KMU kommen die effektive Methode und der Saldosteuersatz in Frage – Pauschalsteuersätze sind Gemeinwesen, Vereinen und Stiftungen vorbehalten.

MethodeEffektive MethodeSaldosteuersatzPauschalsteuersatz
Ideal für✓ Hohe AusgabenEinfache Geschäfte bis CHF 5'024'000 UmsatzGemeinwesen, Vereine, Stiftungen
BuchhaltungDetaillierte Erfassung✓ MinimalVereinfacht
Vorsteuerabzug✓ MaximumPauschal im Satz eingerechnetPauschal im Satz eingerechnet
BerechnungAlle MWST erfassen✓ Fixer %Pauschalsatz je Tätigkeit
KomplexitätHöher✓ NiedrigerMittel

Effektive Methode

So funktioniert es: Erfasse jeden Franken MWST, den du Kunden berechnest, und jeden Franken MWST, den du auf Geschäftsausgaben bezahlst. Melde die Differenz quartalsweise.

Beispiel: Marcus, ein Fotograf in Baden, berechnet CHF 10'810 (inkl. 8.1% MWST = CHF 810). Er zahlte CHF 2'430 für Ausrüstung (inkl. CHF 182 MWST). Er schuldet CHF 628 (CHF 810 - CHF 182) für dieses Quartal.

Vorteile: Am genauesten; maximaler Vorsteuerabzug
Nachteile: Erfordert detaillierte Buchführung

Saldosteuersatzmethode

So funktioniert es: Wende einen festen Prozentsatz auf deinen Gesamtumsatz an, basierend auf deiner Branche. Keine Notwendigkeit, einzelne MWST-Beträge zu erfassen.

Voraussetzungen: höchstens CHF 5'024'000 Jahresumsatz und höchstens CHF 108'000 Steuerschuld pro Jahr (Art. 37 MWSTG). Abgerechnet wird halbjährlich.
Vorteile: Einfache Berechnungen; weniger Papierkram
Nachteile: Möglicherweise mehr MWST als bei der effektiven Methode, wenn du viele Ausgaben hast

Pauschalsteuersatzmethode

Pauschalsteuersätze sind Gemeinwesen und verwandten Einrichtungen (etwa privaten Spitälern und Schulen oder konzessionierten Transportunternehmen) sowie Vereinen und Stiftungen vorbehalten (Art. 37 Abs. 5 MWSTG). Für Selbstständige und KMU kommt diese Methode nicht in Frage.

Jährliche Abrechnung: Seit 2025 kannst du bei einem Jahresumsatz bis CHF 5'005'000 auf Antrag jährlich statt quartalsweise oder halbjährlich abrechnen.

Compliance

Nach der Registrierung: deine laufenden Pflichten

Die MWST-Nummer zu erhalten ist erst der Anfang. Hier erfährst du, was als Nächstes kommt und wie du compliant bleibst.

VAT Invoice Management
Erste Schritte

Sofortmassnahmen nach der Registrierung

Erledige diese wichtigen Aufgaben, sobald du deine MWST-Nummer erhältst:

Rechnungen anpassen

MWST-Nummer hinzufügen, MWST-Beträge ausweisen, Rechnungsdatum und -nummer angeben

Kunden informieren

Bestehende Kunden über die MWST-Ergänzung deiner Preise benachrichtigen

Ablage einrichten

Rechnungssysteme und Spesenerfassung für MWST-Compliance organisieren

Fristen notieren

Quartalsweise Abgabefristen 60 Tage nach Quartalsende im Kalender markieren

Abrechnungspflichten

Deine MWST-Abrechnung ist 60 Tage nach Ende jeder Abrechnungsperiode fällig. Bei der effektiven Methode rechnest du quartalsweise ab:

  • Q1 (Jan-März): Fällig 30. Mai
  • Q2 (April-Juni): Fällig 29. August
  • Q3 (Juli-Sept): Fällig 29. November
  • Q4 (Okt-Dez): Fällig 1. März des Folgejahres (in Schaltjahren 29. Februar)

Mit Saldosteuersatz rechnest du halbjährlich ab (fällig 29. August und 1. März).

Aufbewahrungspflicht

Du musst alle MWST-relevanten Unterlagen 10 Jahre aufbewahren:

  • Alle ausgestellten Rechnungen
  • Alle erhaltenen Rechnungen und Belege
  • Bankauszüge
  • MWST-Abrechnungsberechnungen
  • Korrespondenz mit Steuerbehörden

Zahlungspflichten

Nach Einreichung jeder Abrechnung:

  • Wenn du MWST schuldest, ist die Zahlung innert derselben 60 Tage fällig
  • Wenn die Vorsteuer die Umsatzsteuer übersteigt, zahlt dir die ESTV das Guthaben aus
  • Bei verspäteter Zahlung läuft ohne Mahnung ein Verzugszins (2026: 4,0% pro Jahr)

Häufige Fehler vermeiden

Lerne aus den Fehlern anderer und spare Zeit, Geld und Stress, indem du diese häufigen MWST-Registrierungsfallen vermeidest.

⏰

Zu lange warten

Innert 30 Tagen nach Beginn der Steuerpflicht registrieren – bei Neugründung, sobald CHF 100'000 absehbar sind
💰

Falsche MWST-Sätze

Dienstleistungsklassifizierung vor der ersten Rechnung überprüfen
📊

Abzüge verpassen

Alle Ausgaben quartalsweise auf Vorsteuerabzugsmöglichkeiten prüfen
📝

Schlechte Buchhaltung

Von Tag eins ein digitales System implementieren
🏦

Ausgaben vermischen

Immer separate Geschäfts- und Privatkonten führen
🌍

Internationale Regeln

Leistungsort-Regeln für Arbeit mit ausländischen Kunden verstehen
Konsequenzen

Strafen und Konsequenzen

Das Verständnis der Strafen hilft dir, MWST-Compliance ernst zu nehmen. Wer einen Fehler selbst meldet, bevor die Behörde ihn entdeckt, und bei der Korrektur mithilft, wird nicht strafrechtlich verfolgt (Selbstanzeige, Art. 102 MWSTG).

Verfahrenspflichten

Wer die Anmeldung unterlässt oder trotz Mahnung keine Abrechnung einreicht, wird mit Busse bestraft (Art. 98 MWSTG)

Verzugszinsen

2026: 4,0% pro Jahr auf überfällige Beträge, ohne Mahnung ab Fälligkeit

Steuerhinterziehung

Wer die Steuerforderung vorsätzlich oder fahrlässig verkürzt, riskiert eine Busse bis CHF 400'000 (Art. 96 MWSTG)

FAQ

Häufig gestellte Fragen

Was passiert, wenn ich mich nach Überschreiten von CHF 100'000 nicht registriere?

Du haftest für alle MWST, die du hättest einziehen sollen, plus Strafen und Zinsen. Die ESTV kann dies durch Audits, Abgleich mit Kundenunterlagen oder Datenaustausch zwischen Steuerbehörden entdecken. Registriere dich immer rechtzeitig.

Kann ich MWST auf Ausgaben vor der Registrierung geltend machen?

Teilweise. Mit der Einlageentsteuerung (Art. 32 MWSTG) kannst du die Vorsteuer auf Gegenständen und Dienstleistungen nachholen, die du vor der Registrierung gekauft hast und jetzt für steuerbare Leistungen verwendest – bei bereits gebrauchten Gegenständen nur auf dem Zeitwert. Bewahre die Belege auf.

Berechne ich ausländischen Kunden MWST?

Für die meisten Dienstleistungen nein – wenn dein Kunde ausserhalb der Schweiz ansässig ist und die Leistung dort nutzt. Die Leistungsort-Regeln sind jedoch komplex, besonders für digitale Dienstleistungen. Kläre deine spezifische Situation ab.

Was, wenn mein Umsatz nach der Registrierung unter CHF 100'000 fällt?

Bei freiwilliger Registrierung musst du mindestens eine Steuerperiode (ein Kalenderjahr) registriert bleiben. Bei Pflichtregistrierung kannst du bei nachhaltigem Umsatzrückgang unter CHF 100'000 eine Abmeldung beantragen, aber der Prozess erfolgt nicht automatisch.

Kann ich meine Abrechnungsmethode wechseln?

Ja, jeweils auf den Beginn einer Steuerperiode. Den Saldosteuersatz musst du mindestens eine Steuerperiode (ein Jahr) beibehalten. Wer sich für die effektive Methode entscheidet, kann frühestens nach drei Jahren zum Saldosteuersatz wechseln (Art. 37 Abs. 4 MWSTG).

Wie funktioniert die MWST bei Teilzahlungen oder Ratenzahlung?

Das hängt von deiner Abrechnungsart ab. Standard ist die Abrechnung nach vereinbarten Entgelten: Die MWST ist mit der Rechnungsstellung geschuldet, auch wenn der Kunde in Raten zahlt. Auf Antrag kannst du nach vereinnahmten Entgelten abrechnen – dann schuldest du die MWST erst, wenn das Geld eingeht (Art. 39 MWSTG).

Was, wenn ich einen Fehler in meiner MWST-Abrechnung mache?

Reiche eine Korrektur ein, sobald du den Fehler entdeckst. Die ESTV ist nachsichtiger bei selbst gemeldeten Korrekturen als bei Fehlern, die sie während Audits entdeckt.

Wie beeinflusst die MWST-Registrierung meine Preise?

Du kannst die MWST entweder absorbieren (Marge reduzieren) oder an Kunden weitergeben. Die meisten B2B-Kunden erwarten, dass die MWST zu den Tarifen hinzukommt, da sie diese zurückfordern können. B2C-Kunden sehen deine Preise um 8.1% steigen, es sei denn, du passt deine Basispreise an.

Hilfe holen

Wann du professionelle Hilfe brauchst

Während die MWST-Registrierung selbstständig machbar ist, solltest du in diesen Situationen professionelle Unterstützung in Betracht ziehen:

Komplexe Transaktionen

Internationale Geschäfte oder mehrere Einnahmequellen

Methodenwahl

Unsicher, welche Abrechnungsmethode zu deiner Situation passt

Aufholen

Mit Abrechnungen im Rückstand und müssen aktuell werden

Audit-Unterstützung

Ein ESTV-Audit steht an oder schnelles Geschäftswachstum

MWST vereinfachen

MWST-Management vereinfachen mit Magic Heidi

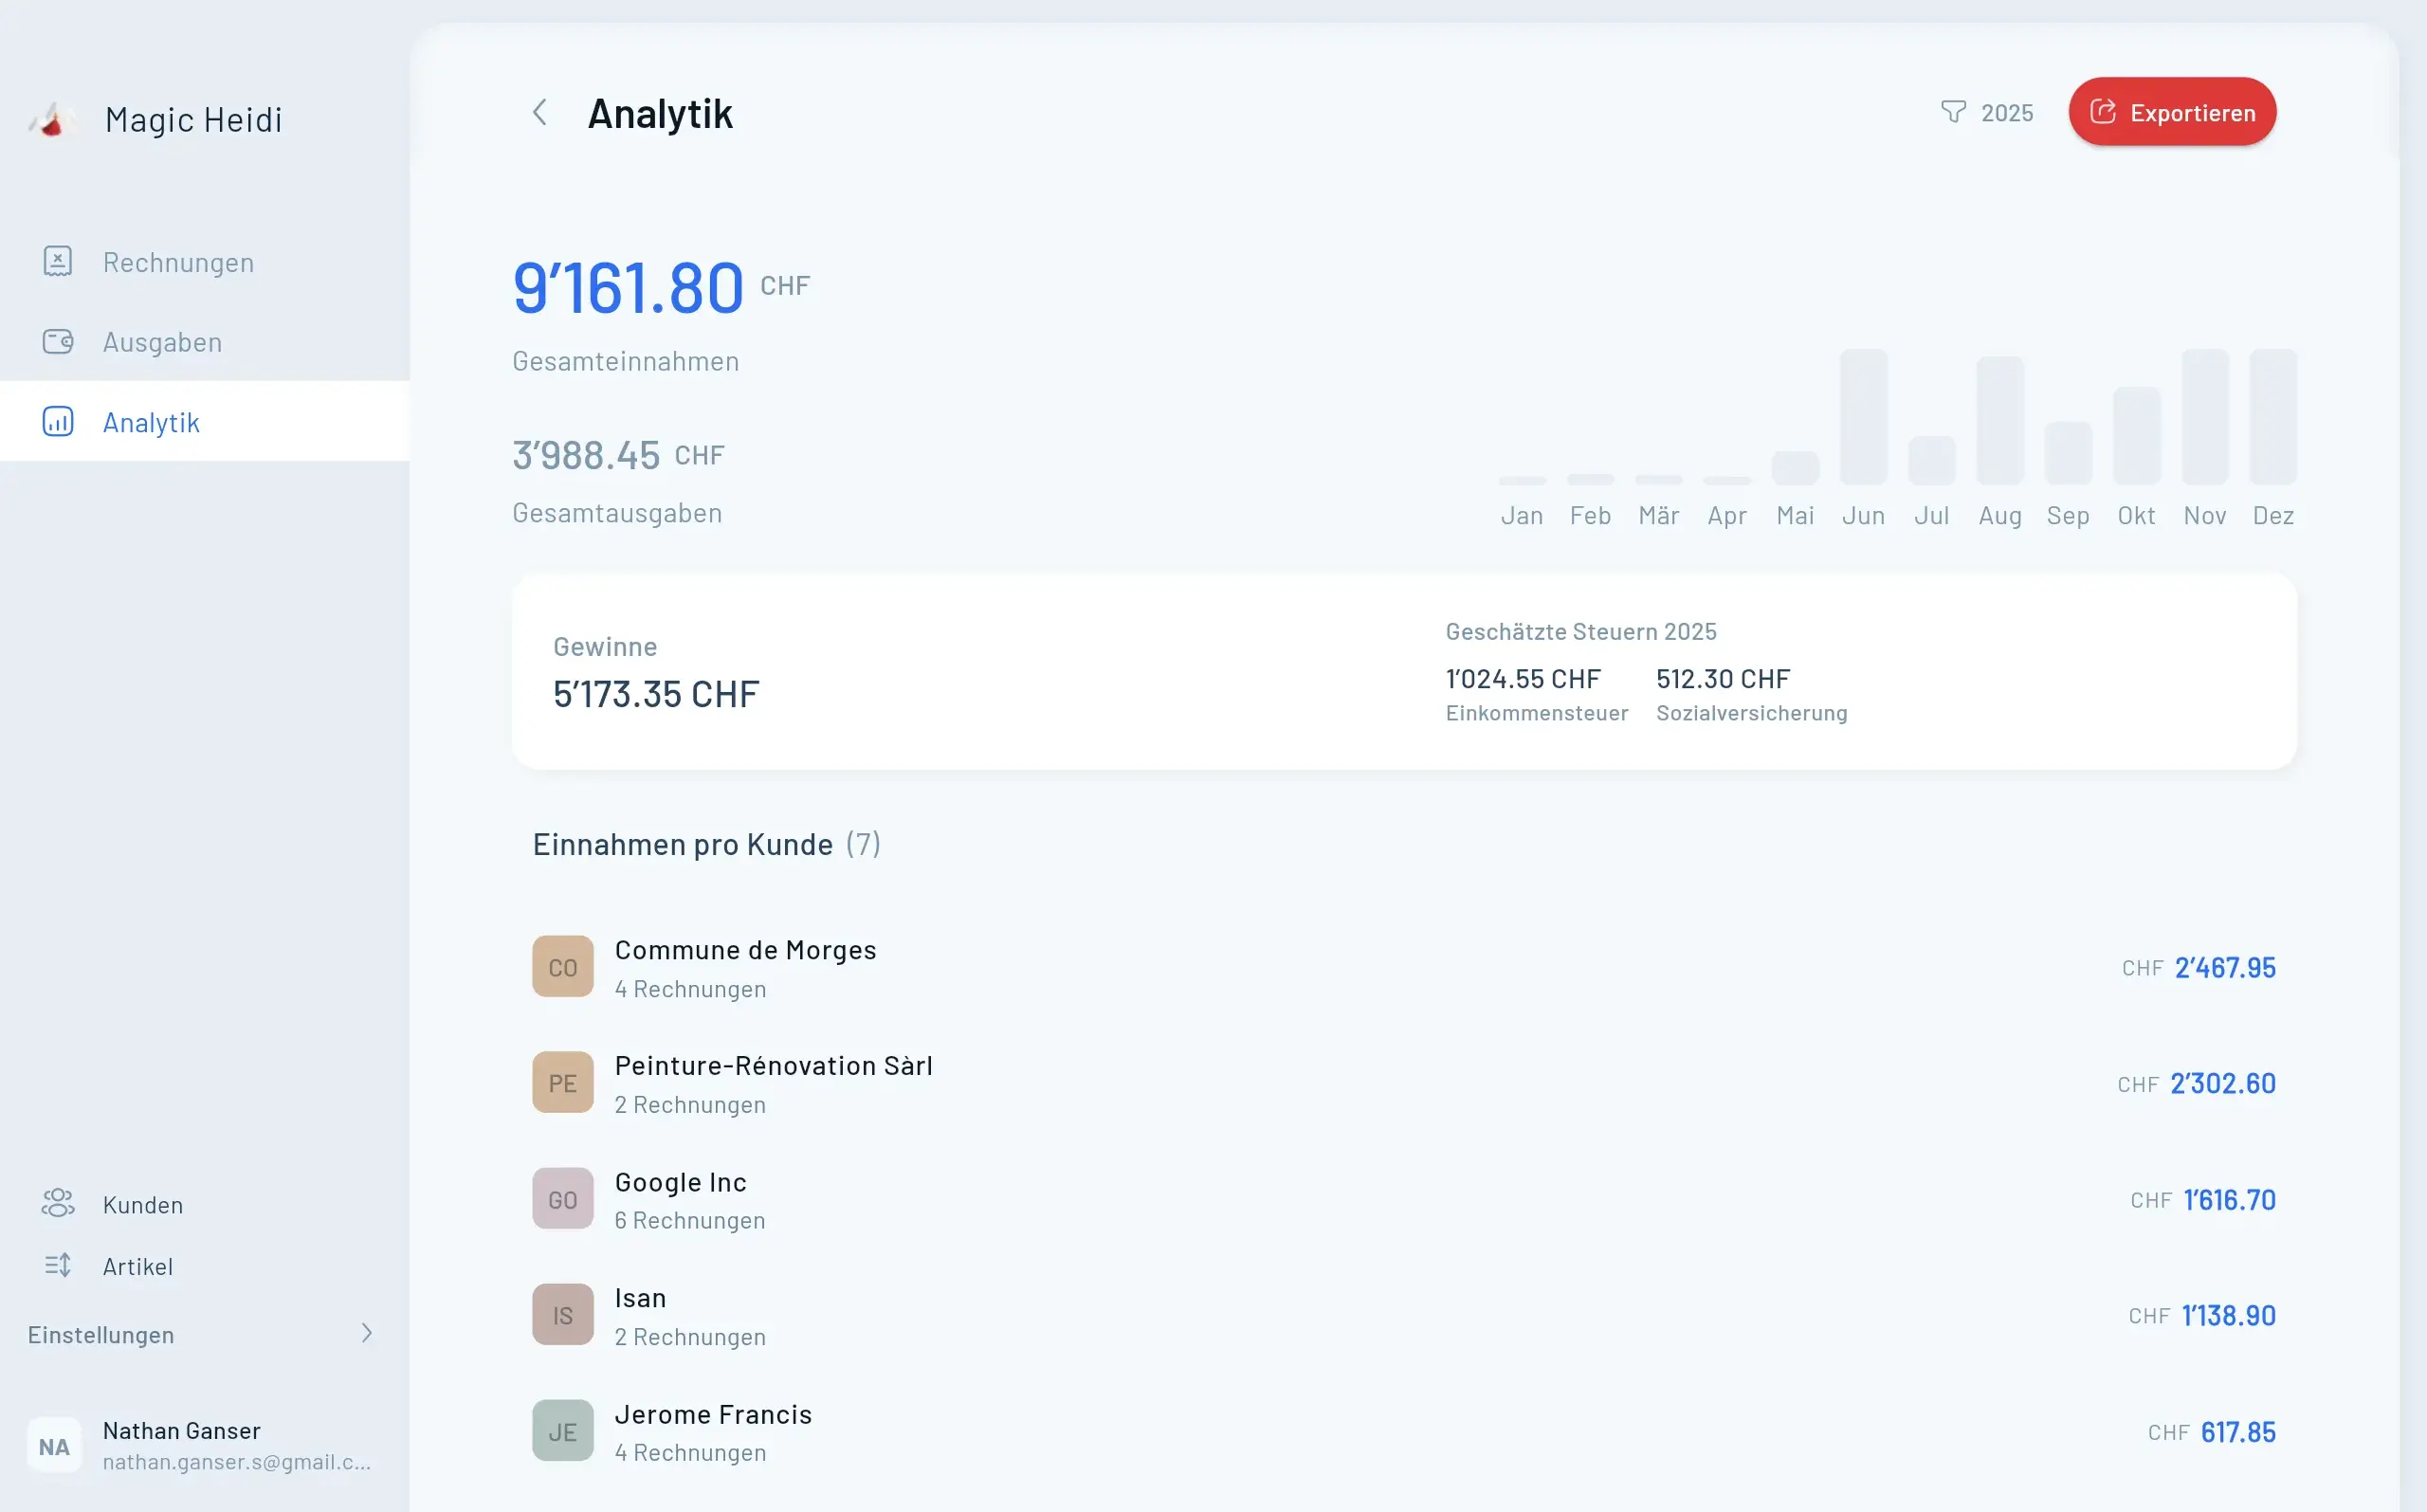
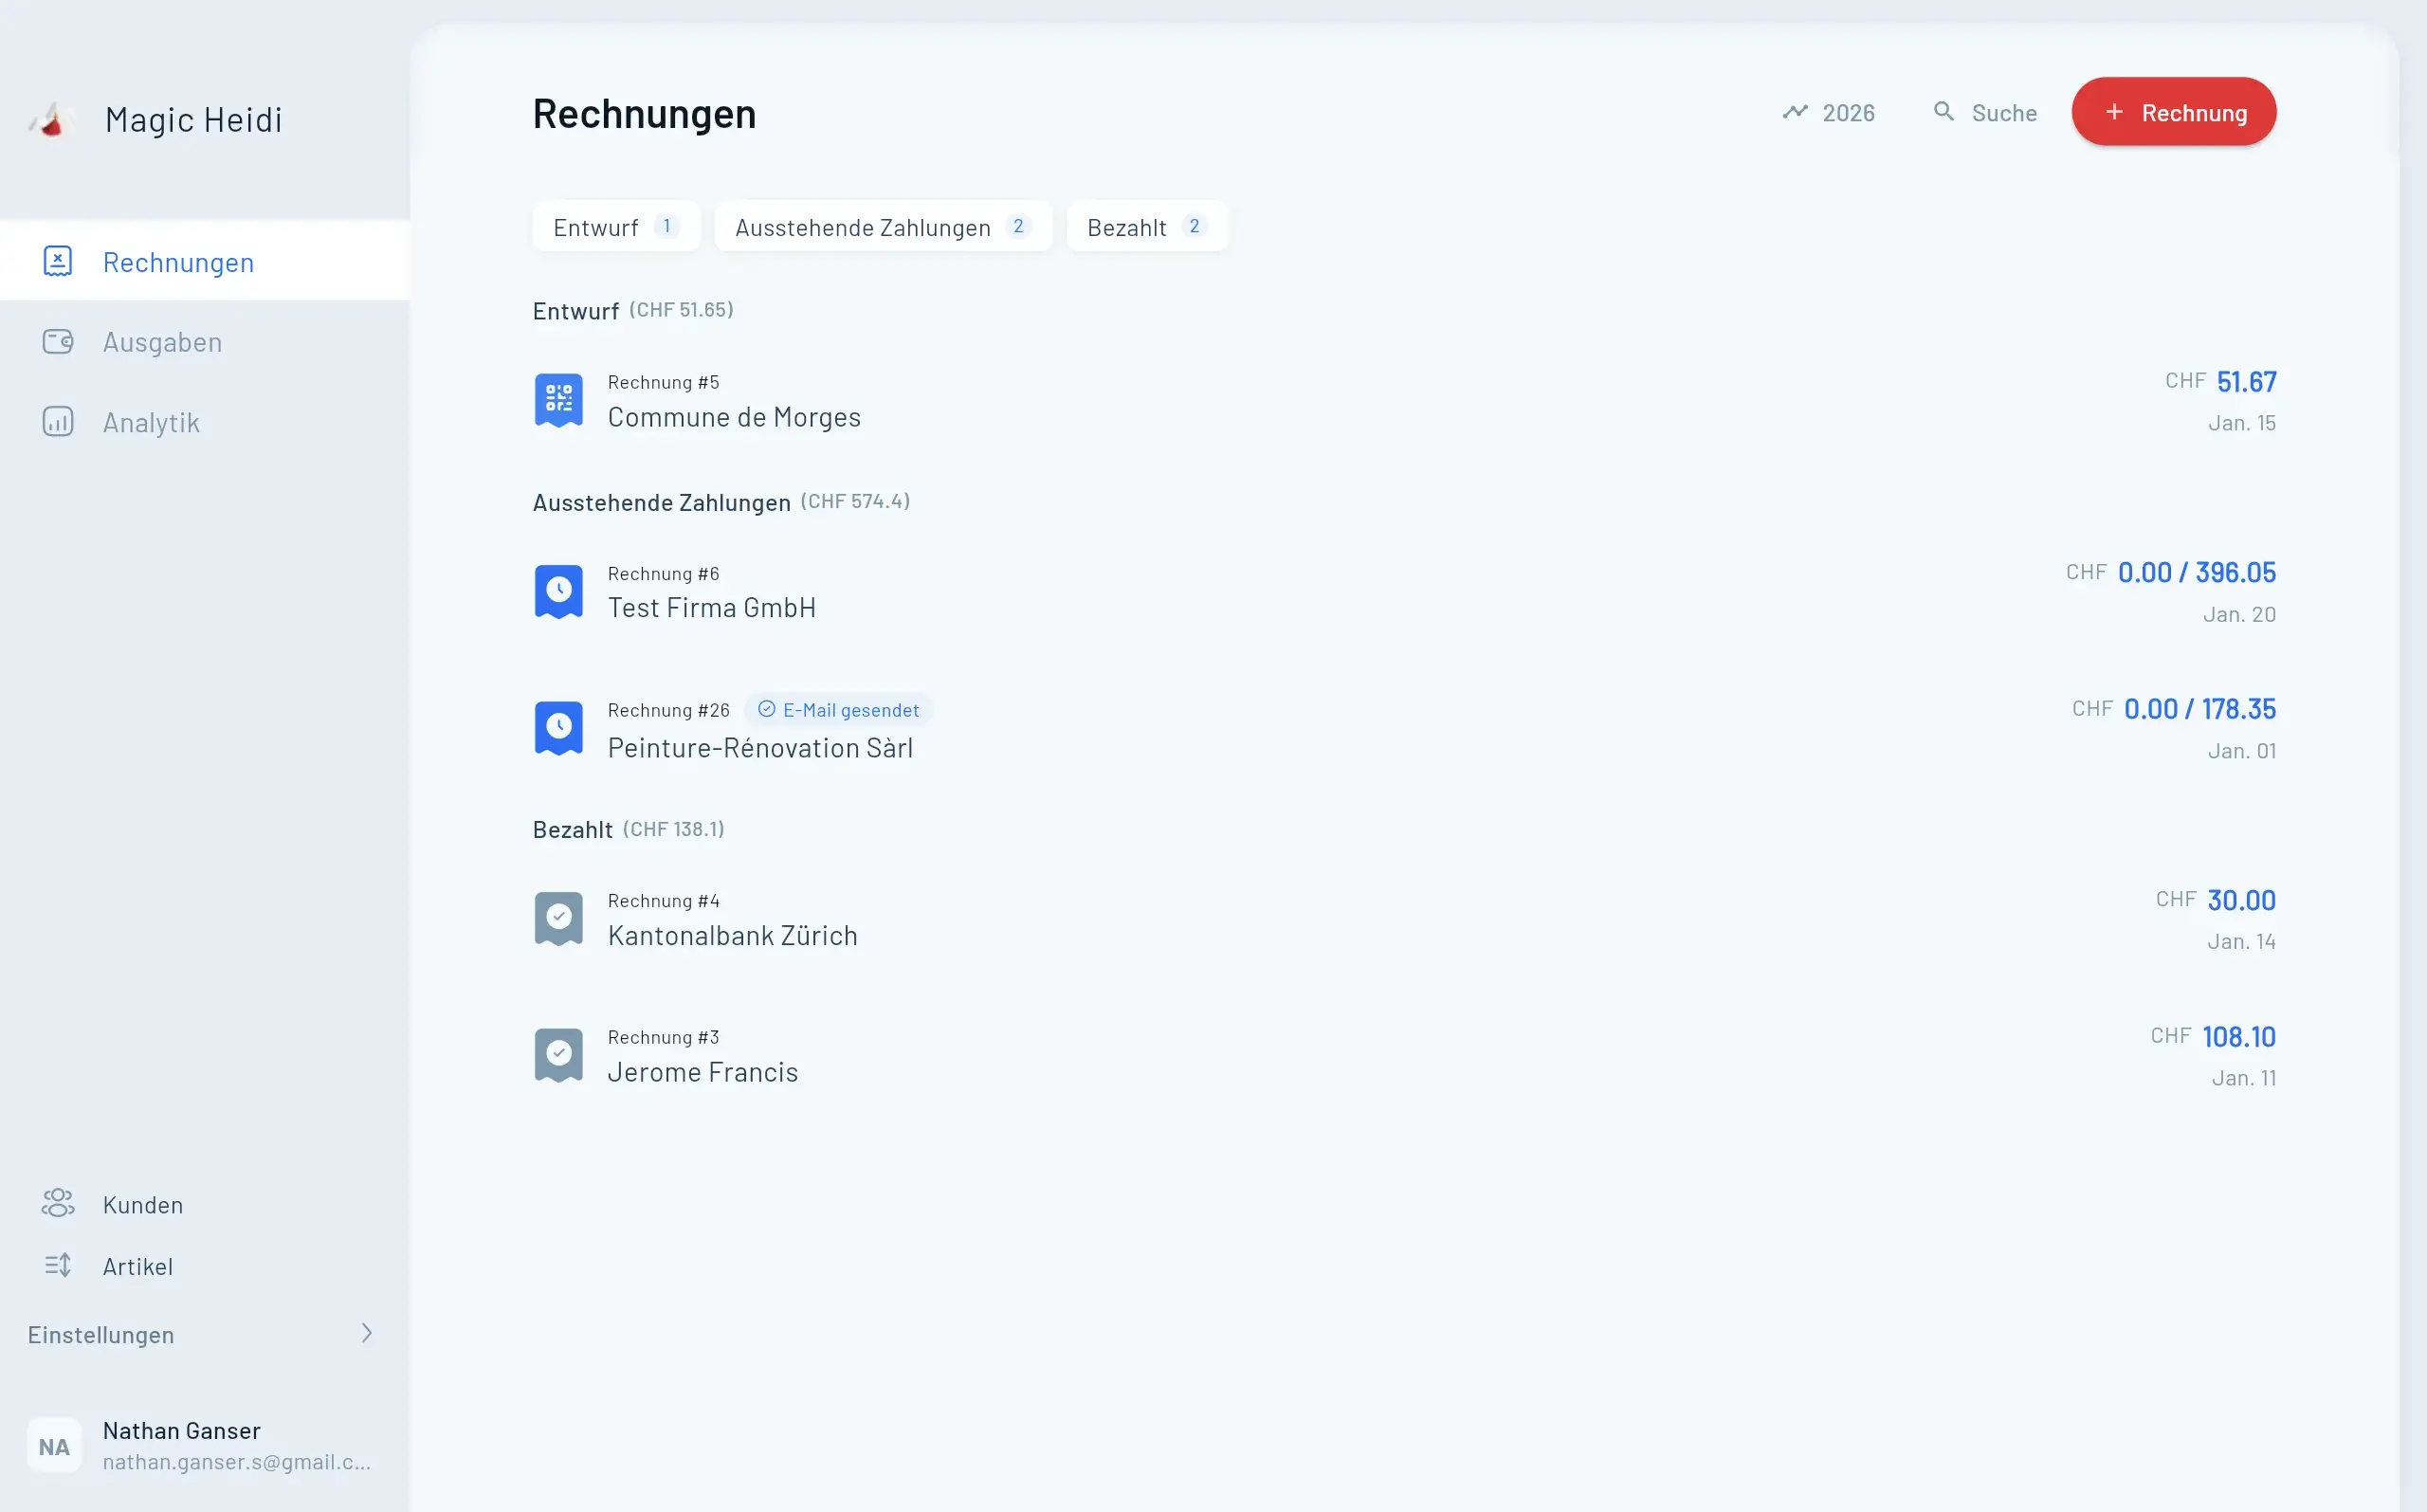
MWST-Compliance muss nicht kompliziert sein. Magic Heidi erfasst automatisch deine Einnahmen und Ausgaben, berechnet die MWST und bereitet deine Quartalsabrechnungen vor – alles in einer Plattform, speziell für Schweizer Freelancer entwickelt.

Magic Heidi VAT Management

Entwickelt für Schweizer Freelancer

Konzentriere dich auf deine Kundenarbeit, während Magic Heidi deine MWST-Compliance übernimmt. Jede Funktion ist speziell für den Schweizer Markt und die regulatorischen Anforderungen entwickelt.

🇨🇭 Swiss Made
🔒 Sicher
💬 Support in 4 Sprachen
⭐ 4.8★ Bewertung
🧾
Automatische MWST-Berechnung

Auf allen Rechnungen und Ausgaben

📊
Vorsteuer-Tracking

Keinen Abzug mehr verpassen

📅
Quartalsabrechnungen

Automatisch vorbereitet

🎯
Umsatz im Blick

Einnahmen pro Jahr auf einen Blick

🏦
Bank-Import

Automatische Kategorisierung

📁
Magic Heidi Archiv inklusive

Unterlagen 10 Jahre unveränderbar aufbewahren

Haftungsausschluss: Dieser Leitfaden bietet allgemeine Informationen zur MWST-Registrierung in der Schweiz. Steuervorschriften können sich ändern, und individuelle Umstände variieren. Für spezifische Beratung zu deiner Situation wende dich an die Eidgenössische Steuerverwaltung oder einen qualifizierten Schweizer Steuerberater.

Starte heute mit deiner MWST-Verwaltung

Teste Magic Heidi kostenlos. Keine Kreditkarte erforderlich. Bring deine MWST-Compliance in Minuten unter Kontrolle, nicht in Stunden.