Magic Heidi
AVS-Beiträge und Krankenkasse: Was Freelancer steuerlich absetzen können
Ihre AVS-Beiträge sind vollständig als Betriebsausgaben absetzbar und reduzieren Ihr zu versteuerndes Einkommen direkt. LaMal-Krankenkassenprämien hingegen gelten als private Ausgaben. Erfahren Sie, wie Sie mehrere Tausend Franken Steuern sparen können.
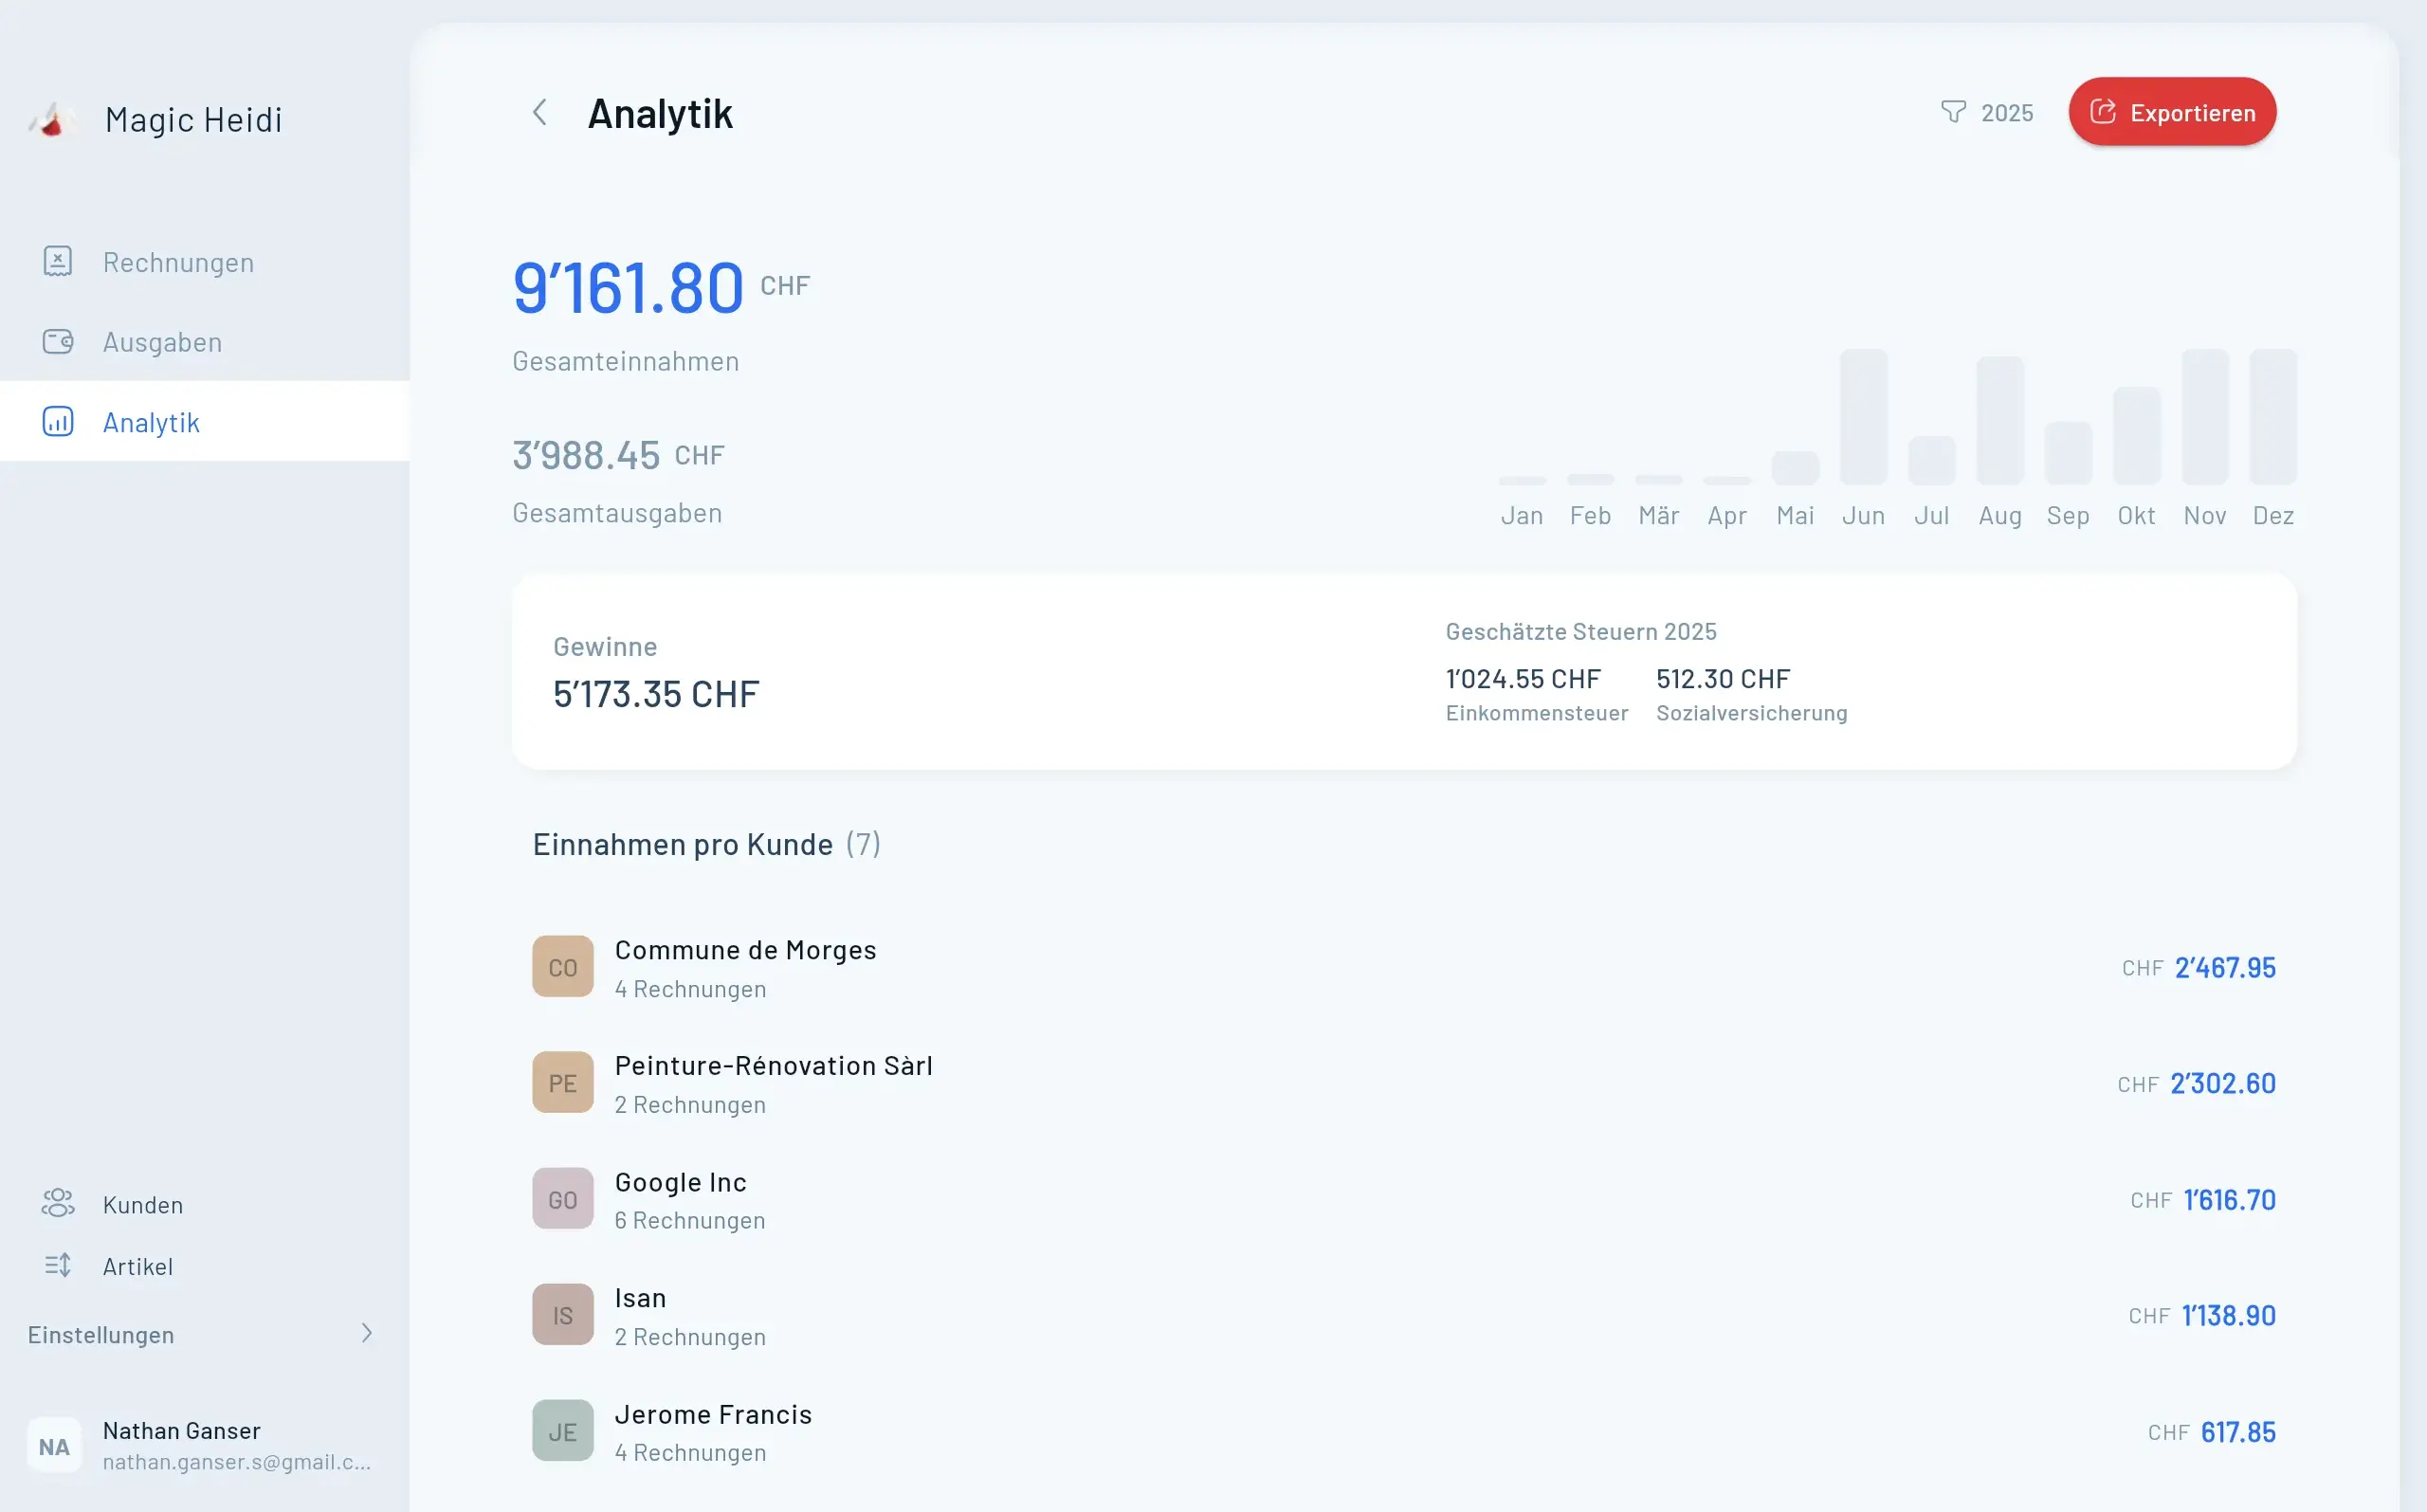
Als Selbständiger in der Schweiz zahlen Sie jährlich zwischen CHF 5'000 und CHF 15'000 an obligatorischen Sozialversicherungsbeiträgen. Diese richtig zu deklarieren, kann Ihnen mehrere Tausend Franken Steuern sparen. Dieser Guide zeigt Ihnen präzise, was Sie als Betriebsausgabe absetzen können – mit aktuellen Zahlen für 2025.
Warum diese Unterscheidung entscheidend ist
Der Unterschied zwischen Betriebs- und Privatausgaben hat massive steuerliche Auswirkungen:
Betriebsausgaben reduzieren Ihr Geschäftseinkommen vor der Steuerberechnung. Bei einem Einkommen von CHF 100'000 und AVS-Beiträgen von CHF 10'600 sinkt Ihr zu versteuerndes Einkommen auf CHF 89'400.
Private Abzüge werden erst nach der Einkommensermittlung berücksichtigt und sind meist plafoniert. Zudem wirken sie sich weniger stark auf Ihre Steuerlast aus.
Die Steuerwirkung im Detail
Ein Freelancer in Zürich mit CHF 100'000 Jahreseinkommen spart durch korrekte AVS-Deklaration ca. CHF 3'500 an Steuern.
Bruttoeinkommen
CHF 100'000
AVS-Beiträge (Betriebsausgabe)
./. CHF 10'600
Weitere Geschäftskosten
./. CHF 15'000
Steuerbares Einkommen
CHF 74'400
Steuerersparnis
ca. CHF 3'500
AVS-Beiträge: Vollständig als Betriebsausgaben absetzbar
Was ist die AVS und wie viel zahlen Sie?
Die Alters- und Hinterlassenenversicherung (AVS, franz. AHV) bildet die erste Säule des Schweizer Sozialversicherungssystems. Seit 1948 garantiert sie eine Grundrente im Alter und bei Invalidität.
Beitragssätze 2025 für Selbständige:
- 10% des Nettoeinkommens ab CHF 60'500 jährlich
- 5,371% bis 10% (progressiv) bei Einkommen unter CHF 60'500
- Minimalbeitrag: CHF 530 pro Jahr (bei Einkommen unter CHF 10'100)
- Zusätzlich: IV (Invalidenversicherung) 1,4% und EO (Erwerbsersatz) 0,45%
- Gesamtsatz: 9,95% bis 10% je nach Einkommenshöhe
Wichtig: Als Selbständiger zahlen Sie den vollen Beitrag selbst – bei Angestellten übernimmt der Arbeitgeber die Hälfte.
Berechnung Ihrer AVS-Beiträge
Die Ausgleichskasse berechnet Ihre Beiträge basierend auf Ihrem Nettoeinkommen aus selbständiger Erwerbstätigkeit nach Abzug aller Geschäftskosten.
Rechenbeispiel:
Bruttoumsatz Freelancer Web-Design:        CHF 120'000
./. Geschäftskosten (Büro, Software, etc.): CHF 20'000
= Nettoeinkommen:                          CHF 100'000

AVS-Beitrag (10%):                         CHF 10'000
IV-Beitrag (1,4%):                         CHF 1'400
EO-Beitrag (0,45%):                        CHF 450
─────────────────────────────────────────────────────
Gesamte Sozialversicherungsbeiträge:       CHF 11'850
Warum AVS als Betriebsausgabe gilt
Gemäss Artikel 27 des Bundesgesetzes über die direkte Bundessteuer (DBG) sind Betriebsausgaben alle "geschäftsmässig begründeten Aufwendungen".
Die AVS-Beiträge erfüllen diese Kriterien, weil:
- Sie obligatorisch für die Ausübung Ihrer selbständigen Erwerbstätigkeit sind
- Sie direkt mit Ihrem Geschäftseinkommen zusammenhängen
- Sie sich an Ihrem Geschäftsergebnis orientieren
- Die Schweizer Kontenrahmen (KMU und Einzel-KMU) sie als Geschäftsaufwand führen
Praktische Umsetzung: Sie buchen Ihre AVS-Zahlungen auf das Konto "Sozialversicherungsaufwand" und tragen sie in Ihrer Steuererklärung als Betriebsausgaben ein.
LaMal-Krankenkassenprämien: Nur privater Steuerabzug
Die obligatorische Krankenpflegeversicherung unterliegt einer anderen Logik als die AVS. Sie ist personenbezogen, nicht einkommensabhängig und schützt Ihre Gesundheit, nicht Ihr Geschäft.
Warum die Krankenkasse keine Betriebsausgabe ist
Die obligatorische Krankenpflegeversicherung (LaMal/KVG) unterliegt einer anderen Logik als die AVS:
- Sie ist personenbezogen, nicht einkommensabhängig
- Die Prämie bleibt gleich, egal ob Sie CHF 50'000 oder CHF 150'000 verdienen
- Sie besteht unabhängig von Ihrer Erwerbstätigkeit
- Sie schützt Ihre Gesundheit, nicht Ihr Geschäft
Deshalb qualifiziert sich LaMal nicht als Betriebsausgabe, sondern als private Vorsorgeausgabe.
So setzen Sie Krankenkassenprämien ab
LaMal-Prämien können Sie im Rahmen der allgemeinen Versicherungsabzüge in Ihrer Steuererklärung geltend machen:
Bundessteuer (Stand 2025):
- Maximal CHF 3'700 pro erwachsene Person
- Maximal CHF 1'100 pro Kind
Kantonale Steuern: Die Abzüge variieren erheblich. Beispiele:
| Kanton | Max. Abzug pro Person |
|---|---|
| Zürich | CHF 5'200 |
| Bern | CHF 5'000 |
| Luzern | CHF 4'200 |
| Genf | Effektiv bezahlte Prämien |
| Zug | CHF 6'000 |
| Waadt | CHF 4'600 |
Die 5%-Regel für Gesundheitskosten
Selbstbehalt und Franchise können Sie nur absetzen, wenn Ihre gesamten Krankheitskosten 5% des Nettoeinkommens übersteigen.
Beispiel: Bei CHF 80'000 Nettoeinkommen sind nur Gesundheitskosten über CHF 4'000 abzugsfähig. Zahlen Sie CHF 5'000 Selbstbehalt, können Sie CHF 1'000 abziehen.
Weitere absetzbare Versicherungen für Freelancer
Als Selbständiger können Sie zusätzliche Versicherungen optimal nutzen.
Berufshaftpflicht
100% absetzbar als Betriebsausgabe. Schützt bei Schäden aus Ihrer Geschäftstätigkeit.
Berufsrechtsschutz
100% absetzbar. Rechtliche Absicherung für geschäftliche Streitigkeiten.
Betriebsunterbruch
100% absetzbar. Deckt Einkommensausfälle bei Krankheit.
Säule 3a
Bis CHF 36'288 für Selbständige ohne Pensionskasse (2025).
Pensionskasse
Freiwillige Beiträge bis zu den gesetzlichen Grenzen absetzbar.
Tagegeldversicherung
Meist im privaten Versicherungsabzug geltend machbar.
Steuerbelastung nach Kanton
Die Schweizer Steuerhoheit liegt zu grossen Teilen bei den Kantonen. Das beeinflusst Ihre Gesamtsteuerbelastung massiv.
| Kanton | Gesamtsteuerbelastung* |
|---|---|
| Zug | 18-22% |
| Schwyz | 19-23% |
| Luzern | 23-27% |
| Zürich | 25-30% |
| Bern | 27-32% |
| Genf | 32-38% |
*Inkl. Bundessteuer, kantonale und Gemeindesteuern bei CHF 100'000 Einkommen (ledig, ohne Kinder)
Strategische Wohnortswahl
Für Freelancer mit hohem Einkommen kann ein Kantonswechsel bis zu CHF 15'000+ pro Jahr einsparen. Bedenken Sie aber:
- Lebenshaltungskosten variieren stark
- Infrastruktur und Kundennähe sind wichtig
- Ein Umzug hat Kosten und Aufwand
Schritt-für-Schritt: So optimieren Sie Ihre Steuererklärung
1. Bei der Ausgleichskasse anmelden
Innerhalb von 30 Tagen nach Start Ihrer Selbständigkeit müssen Sie sich bei der zuständigen kantonalen Ausgleichskasse anmelden.
📋 Benötigte Unterlagen:
- Gewerbeanmeldung oder Handelsregisterauszug (bei GmbH/AG)
- Geschäftsplan mit Einschätzung Ihres Einkommens
- Kopie Ihrer Identitätskarte
- Bankinformationen für Lastschriftverfahren
Die Ausgleichskasse stellt Ihnen Akontozahlungen in Rechnung, die sie später basierend auf Ihrem tatsächlichen Einkommen anpasst.
2. Lückenlose Buchhaltung führen
Dokumentieren Sie alle Geschäftsausgaben:
- Büromiete oder anteilige Wohnkosten bei Homeoffice
- Arbeitsmaterial, Software-Abos, Hardware
- Weiterbildungen und Fachliteratur
- Reisekosten, Verpflegung bei Geschäftsreisen
- Marketing und Website-Kosten
- Versicherungen (Haftpflicht, Rechtsschutz)
- AVS-Beiträge
Tipp: Nutzen Sie eine Buchhaltungssoftware, die Belege automatisch erfasst und kategorisiert. Das spart bei der Steuererklärung enorm Zeit.
3. Steuererklärung korrekt ausfüllen
Für Einzelunternehmen:
- Formular Gewinnungskosten/Geschäftsaufwand: AVS, IV, EO als Betriebsausgaben eintragen
- Jahresrechnung/Erfolgsrechnung: Alle Einnahmen und Ausgaben detailliert aufführen
- Formular Abzüge: LaMal-Prämien, Säule 3a, weitere private Versicherungen
Für GmbH/AG:
Sie zahlen sich ein Geschäftsführergehalt und haben weniger direkte AVS-Abzüge auf Geschäftsebene. Die Struktur ist komplexer – hier empfiehlt sich Unterstützung.
4. Fristen einhalten
Steuererklärung: In den meisten Kantonen bis 31. März des Folgejahres. Fristverlängerungen sind meist bis September/Oktober möglich.
AVS-Abrechnung: Die Ausgleichskasse fordert jährlich Ihre Einkommensdeklaration. Verspätungen führen zu Verzugszinsen von 5%.
5. Rückstellungen bilden
Planen Sie monatlich mindestens 30-35% Ihres Einkommens für Steuern und Sozialversicherungen zurückzulegen:
- AVS/IV/EO: 10-12%
- Steuern: 20-30% (je nach Kanton und Einkommen)
So vermeiden Sie Liquiditätsengpässe bei der Jahresrechnung.
Häufige Fehler vermeiden
Diese fünf Fehler kosten Freelancer jährlich tausende Franken – so vermeiden Sie sie.
AVS als Privatausgabe deklariert
Sie verschenken einen massiven Steuerabzug. Lösung: AVS immer als Betriebsausgabe führen.
Zu späte Anmeldung bei Ausgleichskasse
Nachforderungen mit Verzugszinsen. Lösung: Anmeldung in den ersten 30 Tagen.
Homeoffice-Anteil übertrieben
Maximal ein Drittel der Wohnfläche, bei hauptsächlich geschäftlicher Nutzung.
Scheinselbständigkeit riskiert
Mehrere Kunden, eigene Infrastruktur und unternehmerisches Risiko nachweisen.
Säule 3a-Limit überschritten
Überschuss wird nicht anerkannt. Limit 2025: CHF 36'288.
Tools und Ressourcen für Freelancer
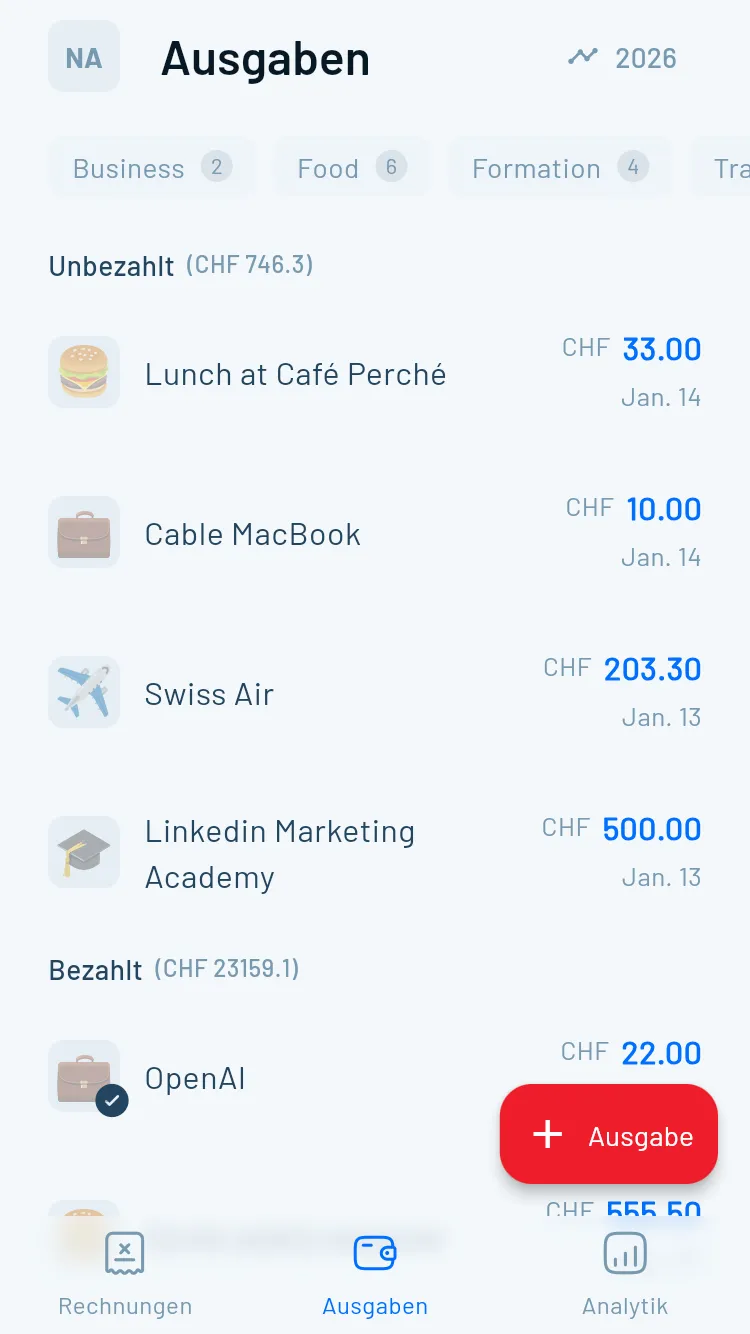
Eine moderne Buchhaltungssoftware spart Ihnen 10-15 Stunden pro Monat. Magic Heidi wurde speziell für Schweizer Freelancer entwickelt und berücksichtigt alle lokalen Anforderungen.
Digitale Helfer für Ihre Buchhaltung
Eine moderne Buchhaltungssoftware bietet:
- Automatische Belegerfassung per Foto
- Bankanbindung für Zahlungsabgleich
- Rechnungsstellung mit Zahlungstracking
- Vorbereitete Steuerkategorien
- Mwst-Abrechnung auf Knopfdruck
Magic Heidi berücksichtigt alle Schweizer Anforderungen – von AVS-Tracking bis zur korrekten Mwst-Abrechnung nach Schweizer Saldosteuersatzverfahren.
Wichtige Anlaufstellen
📍 Ihre kantonale Ausgleichskasse: Für AVS-Fragen und Anmeldung
📍 Kantonales Steueramt: Bei komplexen Steuerfragen
📍 Treuhandbüro: Für Jahresabschluss und Optimierung (Kosten: CHF 1'000-3'000/Jahr)
📍 KMU-Portal des Bundes: Umfassende Infos zu Sozialversicherungen
Weiterbildung lohnt sich
Steuern und Sozialversicherungen ändern sich regelmässig. Investieren Sie jährlich einen halben Tag in ein Update-Webinar – die Ersparnis übersteigt die Kosten um ein Vielfaches.
Die wichtigsten Takeaways
Die korrekte Handhabung von AVS und LaMal kann Ihre Steuerlast um 20-30% reduzieren.
AVS vollständig absetzbar
AVS-Beiträge sind vollständig als Betriebsausgaben absetzbar – ignorieren Sie diesen Abzug nicht.
LaMal bleibt Privatausgabe
Innerhalb der Versicherungsabzüge nutzbar, aber nicht als Betriebsausgabe.
Saubere Buchhaltung führen
Von Anfang an – das zahlt sich bei der Steuererklärung aus.
Rechtzeitig anmelden
Bei der Ausgleichskasse innerhalb von 30 Tagen nach Start.
Säule 3a maximieren
Bis zum Maximum von CHF 36'288 einzahlen (2025).
Rückstellungen planen
30-35% des Einkommens für Steuern und Sozialversicherungen.
Bereit, Ihre Freelancer-Finanzen zu optimieren?
Mit Magic Heidi behalten Sie Ausgaben, Steuern und AVS-Beiträge mühelos im Griff. Erfassen Sie Belege per Foto, erstellen Sie rechtskonforme Rechnungen und bereiten Sie Ihre Steuererklärung in einem Bruchteil der Zeit vor.