Déductions fiscales 2026

AVS et LaMal pour indépendants : Que déduire ?

Quels paiements obligatoires réduisent vos impôts professionnels, et lesquels diminuent uniquement votre revenu imposable personnel ? La réponse impacte directement votre revenu net.

Planification fiscale suisse pour indépendants

En tant qu'indépendant en Suisse, vous faites face à une question que les salariés ne se posent jamais : quels paiements obligatoires réduisent mes impôts professionnels, et lesquels diminuent uniquement mon revenu imposable personnel ?

La réponse impacte directement votre revenu net. Mal classifier les cotisations AVS ou les primes LaMal peut vous coûter plusieurs milliers de francs par an—ou pire, entraîner des pénalités en cas de contrôle fiscal.

Ce guide clarifie la situation avec les taux 2026 actualisés, les classifications légales et des stratégies concrètes. Que vous lanciez votre activité indépendante à Zurich ou optimisiez votre dixième année comme consultant à Bâle, vous saurez exactement comment gérer ces deux postes de « charges » les plus importants.

La réponse courte : Les cotisations AVS sont des charges d'exploitation qui réduisent votre bénéfice net. Les primes LaMal sont des déductions personnelles qui diminuent votre revenu imposable. Cette distinction a des conséquences considérables sur votre résultat financier.

Actualités 2026

Pourquoi cette question compte plus en 2026

Deux changements majeurs rendent ce sujet particulièrement d'actualité.

Lancement de la 13e rente AVS

Suite au référendum de mars 2024, chaque retraité suisse reçoit désormais un mois de rente supplémentaire en décembre. Vos cotisations ont un sens concret—vous investissez dans des prestations de retraite tangibles.

Hausse de l'âge de la retraite des femmes

L'âge passe à 64,5 ans en 2026 (nées en 1962), pour atteindre 65 ans d'ici 2028. Si vous êtes indépendante, ces changements affectent votre période de cotisation et vos calculs de prestations.

Hausse LaMal de 4,4%

Les primes moyennes ont augmenté de 4,4% en 2026, Genève dépassant les 500 CHF mensuels. Pour les indépendants aux revenus variables, ces coûts fixes croissants exigent une meilleure planification fiscale.

La réponse claire

AVS vs LaMal : Les différences essentielles

Comprendre cette distinction peut vous faire économiser des milliers de francs par an.

AspectAVS (Assurance sociale)LaMal (Assurance maladie)
Classification fiscaleCharge d'exploitationDéduction personnelle
Moment de déductionDu revenu brut (avant bénéfice net)Du revenu net (déclaration personnelle)
Base légaleLIFD Article 27Déductions du revenu
Montant5,371%–10% du revenu net400–500+ CHF par mois
Basé sur le revenu✓ Oui—taux progressif✗ Non—prime fixe
InscriptionCaisse de compensation cantonaleAssureur privé
Lien avec l'activité✓ Lié au travail indépendant✗ Obligation universelle

Pourquoi cette distinction compte

Lorsque l'AVS est déduite comme charge d'exploitation, elle réduit votre revenu net d'activité avant le calcul des impôts. Cela diminue à la fois votre impôt sur le revenu et toute charge calculée en pourcentage du bénéfice.

Lorsque LaMal est une déduction personnelle, elle réduit votre revenu imposable dans votre déclaration personnelle, avec les autres déductions générales (déplacements, repas, pilier 3a). Les économies d'impôt sont réelles mais calculées différemment.

Exemple : Vous êtes graphiste indépendant avec un revenu brut de 100 000 CHF en 2026.

  • Après charges d'exploitation (logiciels, matériel, bureau) : 85 000 CHF
  • Cotisation AVS (10%) : 8 500 CHF → déduite ici
  • Revenu net d'activité : 76 500 CHF ← c'est ce montant qui est imposé
  • Ensuite, dans votre déclaration personnelle, vous déduisez les primes LaMal (5 400 CHF par an) avec les autres déductions personnelles

Si l'AVS n'était pas déductible comme charge d'exploitation, vous paieriez l'impôt sur 85 000 CHF au lieu de 76 500 CHF—une différence de milliers de francs selon votre canton.

AVS en détail

L'AVS comme charge d'exploitation

Taux de cotisation 2026, démarches d'inscription et erreurs courantes à éviter.

Taux de cotisation 2026

Structure progressive des taux

En tant qu'indépendant, vous payez vous-même l'intégralité de la cotisation AVS.

  • Revenu jusqu'à 60 500 CHF : Échelle mobile de 5,371% à 8%
  • Revenu dès 60 500 CHF : 10%
  • Comprend AVS (8,7%), AI (1,4%), APG (0,5%)
  • Cotisation minimale : 530 CHF par an (même avec faible revenu)
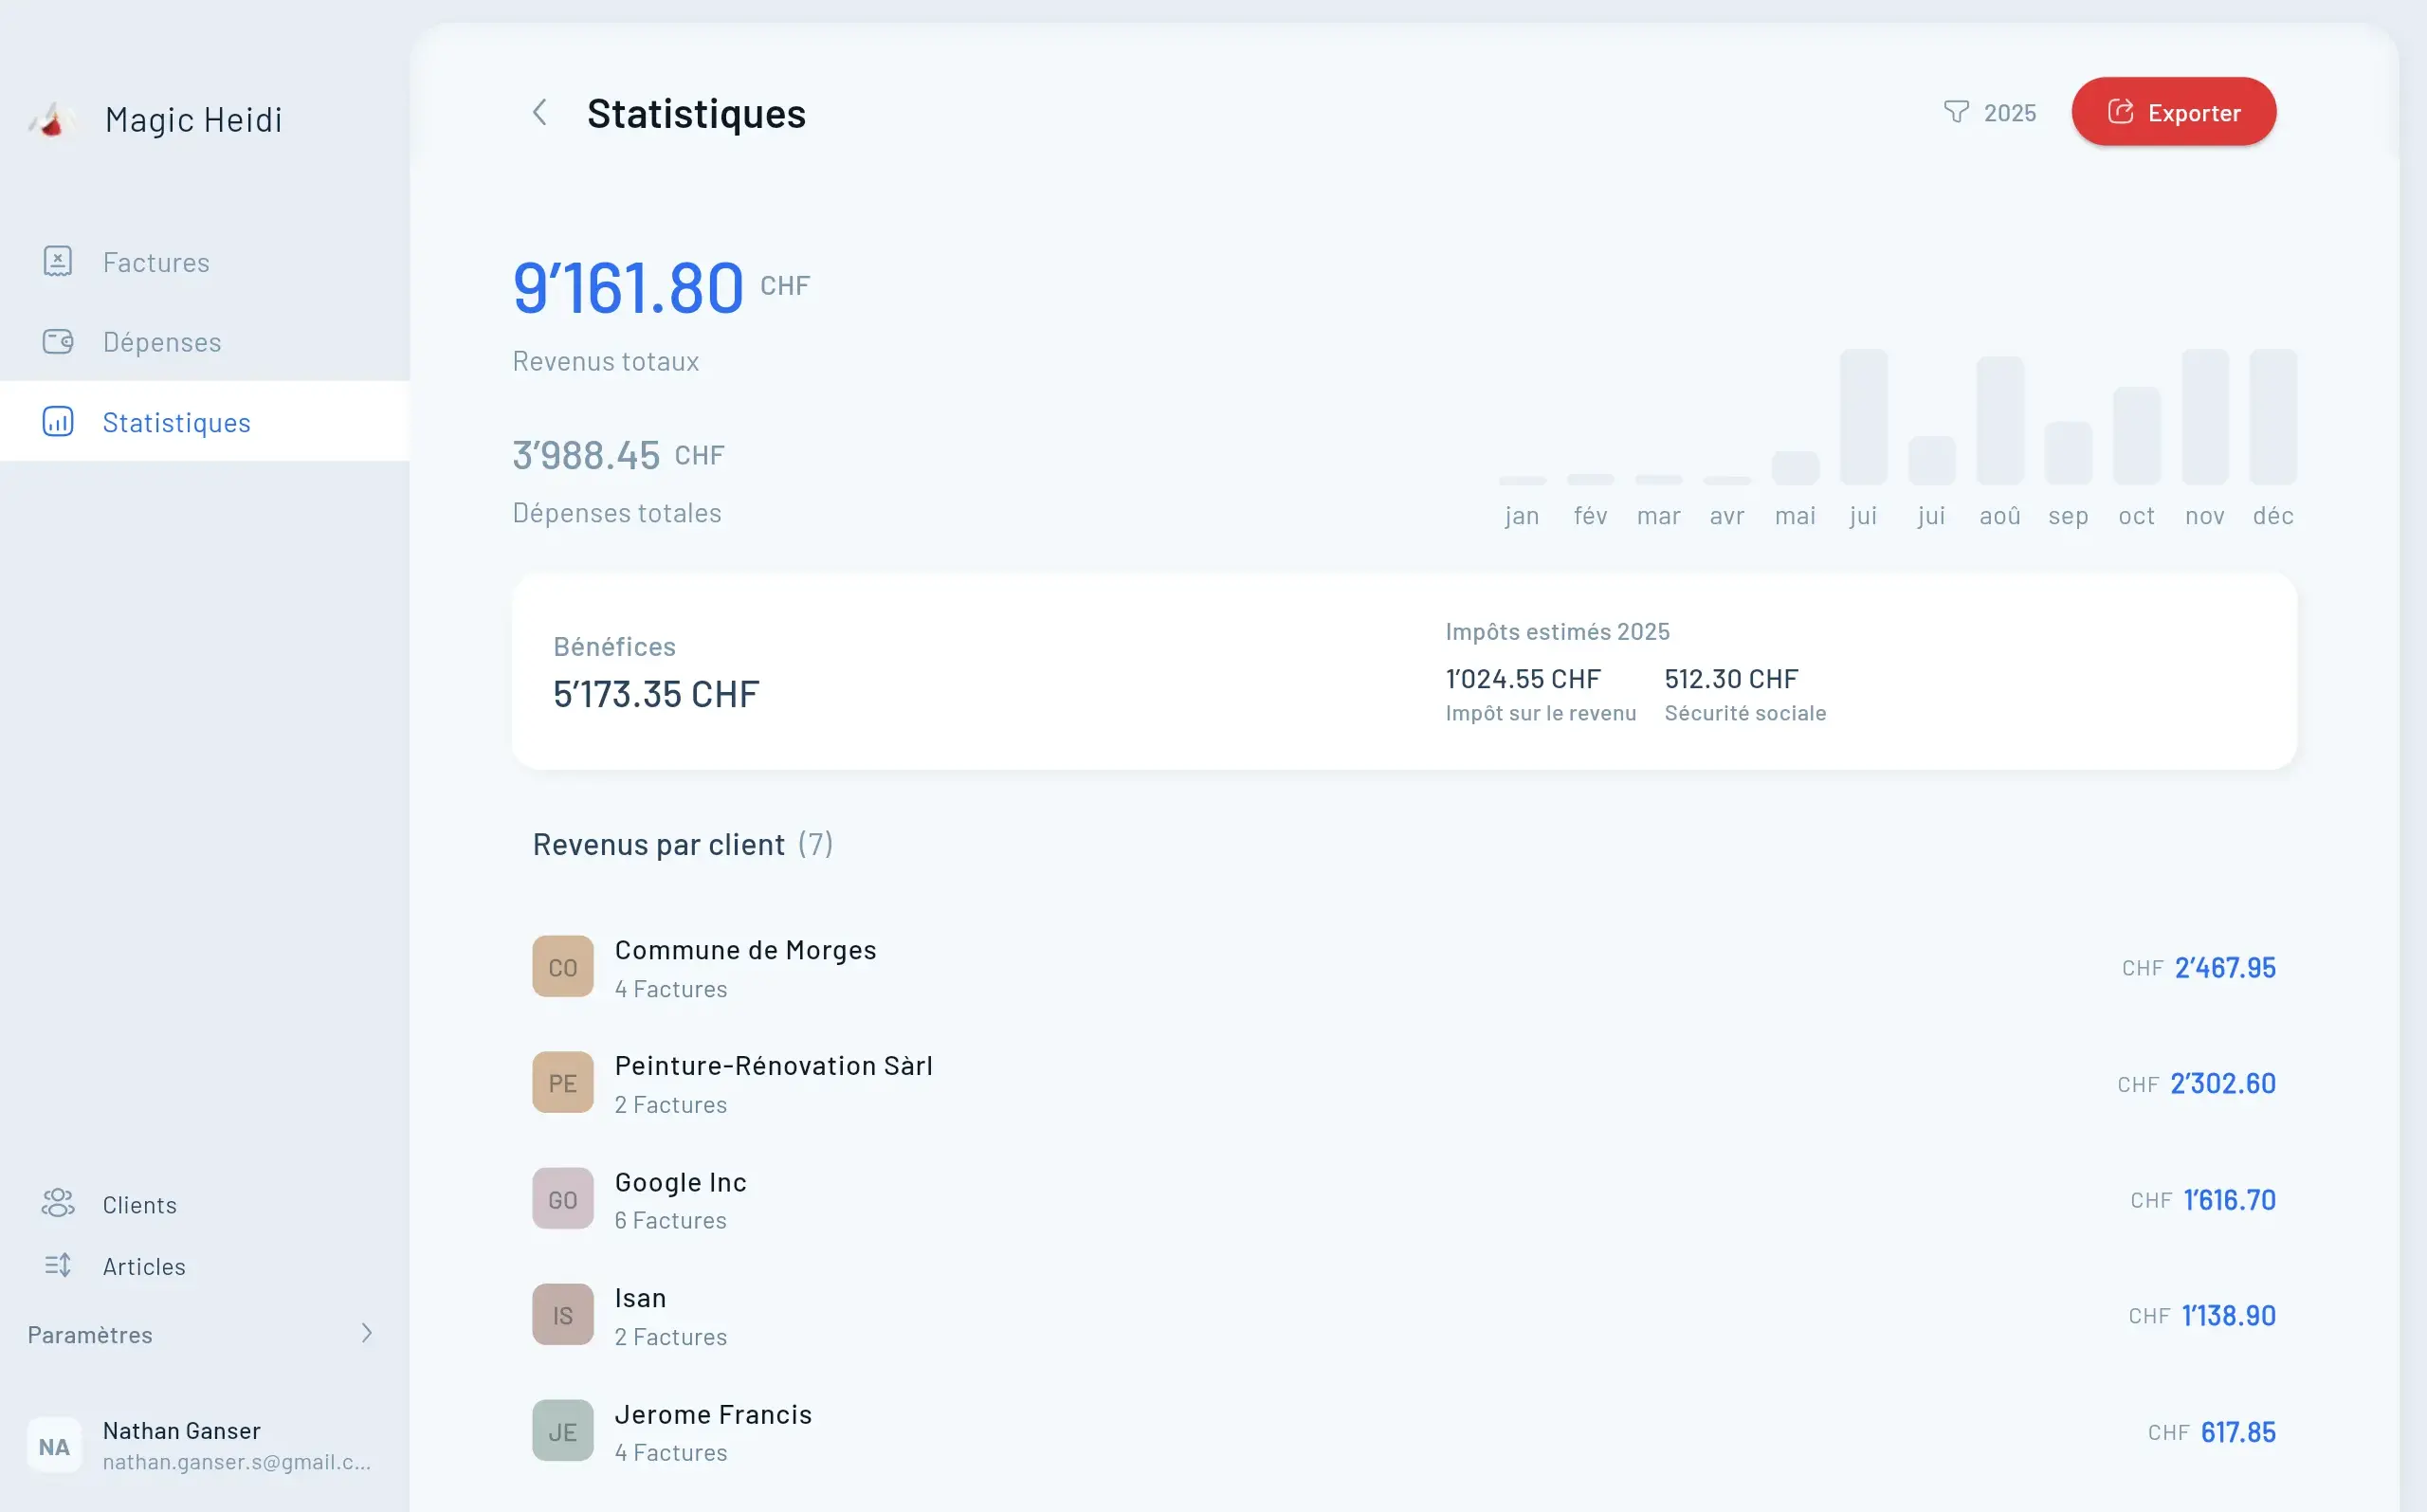
Calculateur de cotisations AVS
Processus d'inscription

Comment s'inscrire à l'AVS

Dans les 30 jours suivant le début de votre activité indépendante, inscrivez-vous auprès de votre caisse cantonale de compensation.

  • Déterminez votre statut d'indépendant
  • Contactez votre caisse cantonale sur ahv-iv.ch
  • Fournissez les preuves d'activité et estimations de revenus
  • Recevez une facturation provisoire (trimestrielle ou annuelle)
  • Ajustement annuel basé sur la taxation effective
Inscription administrative suisse
Cas particuliers

Exceptions d'inscription

Parcours d'inscription différents pour certains secteurs et situations.

  • Secteur de la construction : Inscription via la SUVA
  • Associations professionnelles : Caisses spécialisées pour artistes, médecins
  • Activités multiples : Coordination entre cotisations salarié et indépendant
  • Temps partiel + indépendant : Inscriptions AVS séparées requises
Démarches administratives suisses
Exemples concrets

Calculer votre cotisation réelle

Trois scénarios réels pour 2026, montrant exactement ce que vous paierez.

Exemples de calcul AVS

Trois scénarios 2026

Scénario 1 : Indépendant à revenu modeste

  • Revenu net d'activité : 45 000 CHF
  • Taux AVS : ~7,5% (échelle mobile)
  • Cotisation annuelle : 3 375 CHF
  • Équivalent mensuel : 281 CHF

Scénario 2 : Consultant niveau intermédiaire

  • Revenu net d'activité : 90 000 CHF
  • Taux AVS : 10%
  • Cotisation annuelle : 9 000 CHF
  • Équivalent mensuel : 750 CHF

Scénario 3 : Consultant IT à haut revenu

  • Revenu net d'activité : 150 000 CHF
  • Taux AVS : 10%
  • Cotisation annuelle : 15 000 CHF
  • Équivalent mensuel : 1 250 CHF

Conseil pratique : Mettez de côté 10-12% de votre revenu mensuel brut pour l'AVS plus les impôts potentiels. Vous ne serez jamais pris au dépourvu quand les factures trimestrielles arrivent.

Erreurs courantes

Erreurs AVS à éviter

Ces erreurs coûtent aux indépendants des milliers de francs en pénalités et intérêts.

Inscription tardive

Oublier de s'inscrire dans les 30 jours entraîne des factures rétroactives couvrant des mois ou années, plus 5% d'intérêts de retard annuels.

Sous-estimation du revenu

Déclarer 60 000 CHF mais gagner 100 000 CHF ? L'ajustement deux ans plus tard sera douloureux. Soyez conservateur mais réaliste.

Mélange de revenus

Temps partiel salarié + indépendant nécessite une coordination pour éviter le surpaiement ou les lacunes de couverture.

Tenue de comptes approximative

Les contrôles AVS arrivent. Tenez une comptabilité détaillée avec un logiciel suisse comme Magic Heidi, bexio ou CashCtrl.

Ignorer les cotisations minimales

Même avec un faible revenu, le minimum de 530 CHF s'applique. Les lacunes dans les années de cotisation réduisent votre future rente.

LaMal expliquée

Comprendre LaMal : La déduction personnelle

Pourquoi l'assurance maladie n'est pas une charge d'exploitation—et comment maximiser votre déduction quand même.

Assurance maladie indépendant suisse

Pourquoi LaMal n'est pas une charge d'exploitation

Contrairement à l'AVS, qui existe parce que vous êtes indépendant, LaMal est obligatoire pour tous les résidents suisses quel que soit leur statut professionnel. Étudiants, retraités, salariés et indépendants paient tous des primes LaMal.

Raisonnement juridique : La loi fédérale sur l'impôt fédéral direct (LIFD) Article 27 définit les charges d'exploitation comme « les frais nécessaires pour générer un revenu d'activité lucrative ». Comme LaMal est une obligation universelle des résidents—non spécifique à votre travail indépendant—elle ne remplit pas les critères.

Toutefois, les primes LaMal sont déductibles dans votre déclaration fiscale personnelle dans le cadre des déductions générales d'assurance.

Panorama des primes 2026

Primes mensuelles moyennes pour adultes avec franchise de 300 CHF :

  • Genève : 500+ CHF (le plus élevé de Suisse)
  • Bâle-Ville : 470–500 CHF
  • Zurich : 430–460 CHF
  • Berne : 390–420 CHF
  • Appenzell Rhodes-Intérieures : 320–350 CHF (le plus bas)

Les primes ont augmenté en moyenne de 4,4% en 2026, mais les variations cantonales sont spectaculaires. Déménager de Genève à Appenzell pourrait vous faire économiser plus de 2 000 CHF par an sur l'assurance maladie seule.

Optimisation des déductions

Stratégies de déduction LaMal

Comment réclamer le maximum dans votre déclaration fiscale cantonale.

Déductions de base

Déduisez les primes LaMal de base, assurances complémentaires (conformes LCA), et assurances-vie mixtes dans votre déclaration cantonale.

Limites de déduction

Personnes seules : 1 800 CHF. Couples mariés : 3 700 CHF. Ces limites s'appliquent aux primes combinées d'assurance maladie, accidents et vie.

Frais médicaux

Si les frais de santé dépassent 5% du revenu net, déduisez-les aussi. Inclut franchises, participations, traitements non couverts.

Réduction de primes

Nombreux indépendants éligibles à la réduction de primes. Vérifiez votre canton—seuils de revenu typiquement 40 000–60 000 CHF pour personnes seules.

Franchises stratégiques

Indépendants en bonne santé avec épargne : franchise 2 500 CHF économise 1 200–1 800 CHF par an. À peser face au risque de trésorerie variable.

Demande de subsides

Certains cantons accordent les subsides automatiquement ; d'autres nécessitent une demande. Consultez le site des services sociaux—même 100–200 CHF mensuels aident.

Au-delà de l'AVS & LaMal

Maximiser les avantages fiscaux :
Pilier 3a et plus

Vos plus grandes économies d'impôts en tant qu'indépendant suisse en 2026.

Pilier 3a Prévoyance privée

La plus grande déduction unique pour les indépendants suisses. Limites 2026 : Indépendant sans LPP : 20% du revenu net, maximum 36 288 CHF. Avec LPP : 7 258 CHF.

  • Revenu net 100 000 CHF → versement de 20 000 CHF possible
  • À taux d'imposition 30% : 6 000 CHF d'économie immédiate
  • Fonds bloqués jusqu'à la retraite ou événements de vie spécifiques
  • Ouvrir un compte auprès d'une banque ou assurance suisse

Repas et déplacements professionnels

15 CHF par jour de travail en déplacement professionnel (max 3 200 CHF annuel). Plus déductions pour trajets vers lieux clients fixes.

  • 70 centimes/km pour trajets en voiture (max 3 200 CHF/an)
  • 40 centimes pour motos
  • 700 CHF forfaitaires pour déplacements à vélo
  • S'applique uniquement aux déplacements réguliers vers lieu client

Formation continue

Maximum 13 000 CHF par an pour cours, conférences, certifications directement liés à votre activité indépendante.

  • Formations et certifications en ligne
  • Conférences et événements professionnels
  • Diplômes avancés dans votre domaine
  • Cotisations associations professionnelles

Bureau à domicile & frais d'exploitation

Déduisez loyer, charges, assurances au prorata si vous utilisez un espace exclusivement professionnel. Plus tous les logiciels, équipements et services professionnels.

  • Calcul par mètres carrés (ex: bureau 20m² / 100m² = 20%)
  • Abonnements logiciels (Adobe, Microsoft 365, outils projet)
  • Assurance responsabilité civile professionnelle
  • Logiciels de comptabilité (Magic Heidi, bexio, CashCtrl)
Cas particuliers

Scénarios spéciaux et pièges

Situations critiques que tout indépendant suisse doit comprendre.

Temps partiel salarié + indépendant

Gérer deux sources de revenus

Situation de plus en plus courante : emploi 60-80% plus activité indépendante parallèle.

  • L'employeur déduit 5,3% AVS du salaire (il cotise 5,3%)
  • Le revenu indépendant nécessite une inscription AVS séparée
  • Coordination avec la caisse de compensation pour créditation correcte
  • Les charges d'exploitation compensent uniquement le revenu indépendant, pas le salaire
Indépendant travaillant à temps partiel
Risque de requalification

Le danger de l'emploi déguisé

Avertissement critique : Les autorités requalifient parfois les relations indépendantes.

  • Travailler quasi exclusivement pour un client (80%+ du revenu)
  • Le client dicte horaires, lieu et méthodes de travail
  • Intégration dans l'organisation du client (email, réunions)
  • Manque d'autonomie dans l'exécution des tâches
Protection de l'emploi en Suisse
International et TVA

Clients internationaux et inscription TVA

Les indépendants gagnant plus de 100 000 CHF par an doivent s'inscrire à la TVA (taux normal 8,1%).

  • Clients UE/AELE : Mécanisme d'autoliquidation peut s'appliquer
  • Clients internationaux : Généralement pas de TVA suisse sur services exportés
  • Conventions contre double imposition avec 100+ pays
  • Inscription via le portail EasyGov à 80 000–90 000 CHF
Commerce international suisse
Mise en œuvre

Votre plan d'action 2026

Étapes pratiques pour optimiser vos impôts d'indépendant suisse cette année.

Planification financière indépendant suisse

Formule budgétaire mensuelle

Pour chaque 100 CHF gagnés comme indépendant, allouez :

  • 10–12% : Cotisations AVS
  • 5–8% : Primes LaMal (varie par canton)
  • 15–25% : Impôts sur le revenu (Genève 40%+, Zoug 20%)
  • 5–10% : Charges d'exploitation (logiciels, assurance, équipement)
  • 10–20% : Épargne pilier 3a (optionnel mais fortement recommandé)

Cela laisse environ 35–50% de revenu net. Ajustez selon votre canton et situation personnelle.

Logiciels de comptabilité pour indépendants suisses

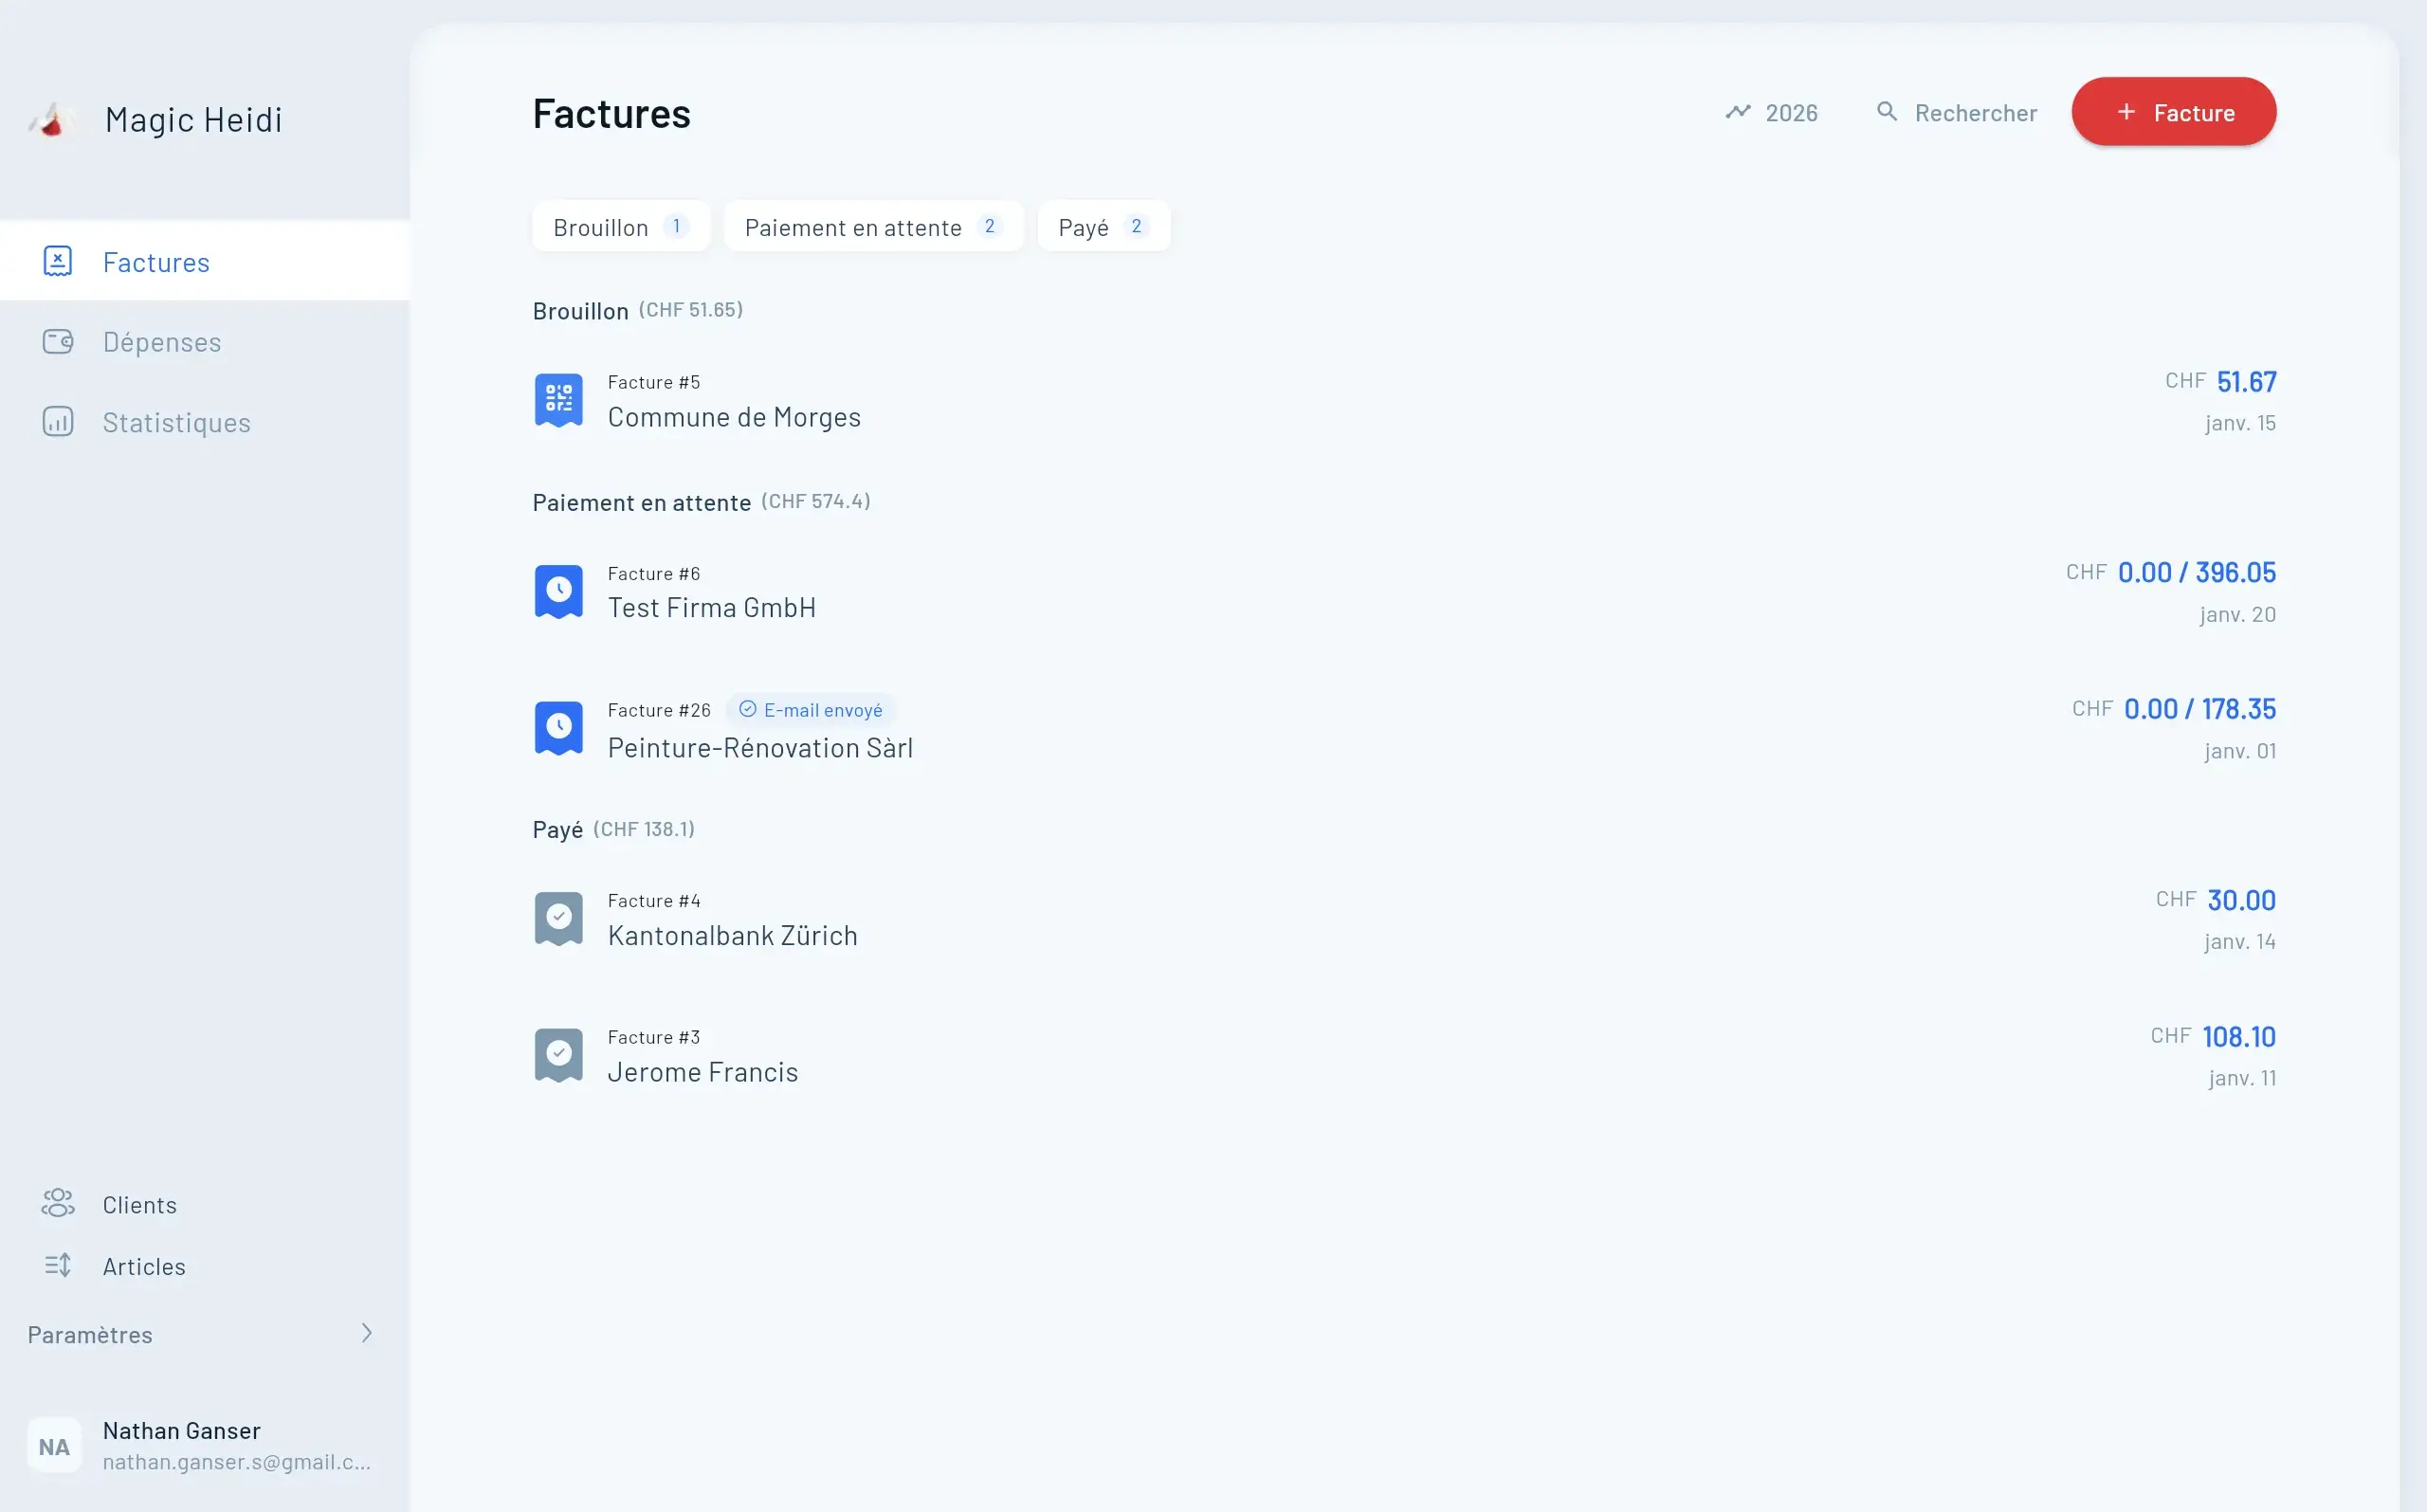
Le suivi manuel est source d'erreurs et chronophage. Les outils spécifiques suisses gèrent le calcul AVS, l'enregistrement LaMal, la conformité TVA, la génération de factures QR, la catégorisation des dépenses et les rapports fiscaux.

Meilleures options :

  • Magic Heidi : Scan de reçus par IA, interface mobile, sans jargon comptable—conçu pour non-comptables
  • bexio : Utilisé par ~90 000 PME suisses, fonctionnalités complètes
  • CashCtrl : Budget-friendly, interface épurée
  • Banana Comptabilité : Classique suisse, version de base gratuite

Tarifs : 20–40 CHF/mois pour plans d'entrée, 50–100+ CHF pour formules complètes. Le temps économisé et la précision gagnée dépassent largement le coût.

Collaborer avec une fiduciaire (optionnel)

Pour les indépendants gagnant 150 000 CHF+ ou avec situations complexes (multiples sources de revenus, clients internationaux, investissements), engager une fiduciaire suisse a du sens.

Services fournis :

  • Inscription AVS et communication
  • Préparation déclarations fiscales trimestrielles/annuelles
  • Déclarations TVA (si applicable)
  • Conseils structuration d'entreprise (quand former Sàrl/SA)
  • Représentation en cas de contrôle

Coût : 1 500–3 000+ CHF par an selon complexité. Souvent déductible comme charge d'exploitation.

Calendrier 2026

Calendrier de conformité

Restez à jour avec vos obligations d'indépendant suisse tout au long de l'année.

Janvier (1–30)

Révisez l'AVS provisoire vs. revenu réel de l'année précédente. Ouvrez ou maximisez vos versements pilier 3a si ce n'est pas encore fait.

Février–Mars

Recevez les ajustements de primes LaMal pour l'année. Organisez les reçus de charges d'exploitation pour la déclaration fiscale.

Avril–Juin

Déposez les déclarations fiscales cantonales (délais variables ; souvent 31 mars avec prolongation fin juin). Soumettez la déclaration de revenu AVS si demandée.

Trimestriel

Payez les cotisations AVS provisoires (si facturation trimestrielle). Révisez le revenu cumulé et ajustez les estimations.

Octobre–Novembre

Révisez les options d'assurance maladie pour l'année suivante pendant la période de changement. Comparez les primes entre cantons.

Décembre

Finalisez les versements pilier 3a avant le 31 décembre. Prépayez les dépenses déductibles pour maximiser les déductions de l'année en cours.

Vos prochaines étapes en tant qu'indépendant suisse

Que vous débutiez ou optimisiez votre dixième année, ces actions vous feront économiser des milliers de francs en 2026.

Si vous débutez comme indépendant en 2026 :

  1. Inscrivez-vous auprès de votre caisse AVS cantonale dans les 30 jours
  2. Souscrivez une assurance maladie de base LaMal dans les 3 mois après le début de votre activité
  3. Ouvrez un compte pilier 3a et programmez des versements mensuels automatiques
  4. Choisissez un logiciel de comptabilité suisse pour automatiser le suivi
  5. Ouvrez un compte bancaire professionnel séparé (pas légalement obligatoire mais fortement recommandé)

Si vous êtes un indépendant établi :

  1. Révisez votre historique de paiements AVS—assurez-vous qu'il n'y a pas de lacunes ou sous-déclarations
  2. Maximisez votre versement pilier 3a (jusqu'à 36 288 CHF si éligible)
  3. Auditez vos charges d'exploitation—déduisez-vous tout ce qui est légitime ?
  4. Vérifiez votre éligibilité aux subsides LaMal (surtout si revenu en baisse récemment)
  5. Envisagez de changer d'assurance maladie pendant la prochaine période de changement pour réduire les primes

Si vous approchez les 100 000 CHF de revenu :

  1. Préparez-vous à l'inscription TVA (ou structurez pour rester juste en dessous si possible)
  2. Envisagez de former une Sàrl ou SA pour la protection de responsabilité et les avantages fiscaux potentiels
  3. Consultez une fiduciaire sur les stratégies d'optimisation

L'essentiel

Les cotisations AVS sont des charges d'exploitation qui réduisent directement votre bénéfice imposable. Les primes LaMal sont des déductions personnelles qui diminuent votre impôt sur le revenu. Comprendre cette distinction vaut des milliers de francs par an.

Avec le système fiscal cantonal complexe de la Suisse, les coûts croissants de l'assurance maladie et les nouveaux changements de retraite en 2026, rester informé n'est pas optionnel—c'est essentiel pour votre santé financière.

Les indépendants les plus avisés ne se contentent pas de suivre leurs revenus. Ils optimisent chaque déduction, automatisent la conformité avec des outils modernes et planifient proactivement pour les impôts et la retraite. En appliquant les stratégies de ce guide, vous rejoindrez leurs rangs.

Besoin d'aide pour automatiser votre suivi AVS, catégoriser vos dépenses et générer des factures conformes ? La plateforme suisse de Magic Heidi gère la complexité pendant que vous vous concentrez sur votre travail. Essayez gratuitement et découvrez à quel point la comptabilité d'indépendant peut être simple.