 Magic Heidi
Sconto di cassa in Svizzera: calcolo e condizioni chiare
Che cosa significa, come si calcola e come lo si indica su una fattura svizzera? Una guida per indipendenti e piccole imprese, con esempi e conseguenze IVA.
In breve: lo sconto di cassa è una riduzione del prezzo concessa a condizione che il cliente paghi in anticipo rispetto al termine ordinario. Percentuale e termine vanno definiti contrattualmente. «2 % entro 10 giorni» è qui un esempio di calcolo, non un'aliquota legale o una tariffa di settore verificata. Il cliente non può dedurlo di propria iniziativa: occorre una base concordata o un'offerta chiara sulla fattura.
Non indicare soltanto la percentuale. Precisa anche base di calcolo, decorrenza e fine del termine, importo ridotto e importo ordinario. Coordina sempre la proposta con il contratto già concluso.
Che cosa chiarisce questa guida
Non è solo una percentuale: contano condizioni di pagamento, liquidità e registrazione contabile.
Significato
Una riduzione legata al pagamento anticipatoCalcolo
Esempi con e senza IVAFormulazione
Percentuale, termini e importo da pagareErrori da evitare
Deduzioni non pattuite e correzioni fiscali errateSconto di cassa e altre riduzioni: non sono la stessa cosa
- Sconto di cassa: dipende dal pagamento anticipato, ad esempio il 2 % se il cliente paga entro 10 giorni.
- Sconto commerciale: riduce il prezzo indipendentemente dalla data di pagamento, ad esempio per quantità o promozione.
- Spese di sollecito: sono una pretesa aggiuntiva che richiede una base valida, non un tariffario legale automatico.
Lo sconto di cassa può migliorare la liquidità e ridurre l'importo pagato dal cliente. Devi però misurare se anticipa davvero gli incassi. Non è obbligatorio e non garantisce il pagamento. Può essere utile per fatture B2B importanti o termini lunghi; con margini stretti o clienti già puntuali, può soltanto ridurre i ricavi.
Nelle altre lingue puoi incontrare Skonto in tedesco, escompte in francese e cash discount o early payment discount in inglese. In una fattura multilingue spiega comunque la condizione: il termine da solo non elimina le ambiguità.
Come indicarlo sulla fattura
Una clausola chiara precisa:
- Percentuale: un valore concreto, non «sconto per pagamento rapido».
- Base: totale lordo, solo determinate posizioni oppure un'altra base espressamente concordata.
- Termine: data o numero di giorni con decorrenza chiara; specifica se conta l'accredito o un altro evento.
- Importi: totale ordinario e importo ridotto, senza due totali finali contraddittori.
Una formulazione semplice
Pagabile entro 30 giorni.
Sconto di cassa del 2 % per pagamento entro 10 giorni dalla data della fattura.
Ancora più esplicito:
Importo della fattura: CHF 1'000.00.
Per pagamento entro il 10.05.2026 è concesso uno sconto di cassa del 2 %.
Importo da pagare con sconto: CHF 980.00.
Successivamente è dovuto l'intero importo di CHF 1'000.00.
Gli esempi vanno adattati agli accordi effettivi. Una data di scadenza fissata unilateralmente sulla fattura non fa scattare automaticamente la mora ai sensi dell'art. 102 cpv. 2 CO: occorre un'apposita pattuizione. Vedi i termini di pagamento.
Formula e primi esempi
Sconto = base concordata × percentuale / 100. L'importo da pagare è la base meno lo sconto.
Questi sono esempi liberamente scelti, non casi di clienti. Lo sconto si applica all'intero totale, inclusa l'eventuale IVA:
| Situazione | Prima dello sconto | Dopo lo sconto |
|---|---|---|
| Senza IVA, sconto del 2 % | CHF 1'000.00 | CHF 980.00 |
| IVA dell'8.1 % inclusa, sconto del 2 % | CHF 1'081.00 | CHF 1'059.38 |
| CHF 2'500.00 netti più IVA dell'8.1 %, sconto del 3 % | CHF 2'702.50 | CHF 2'621.43 |
Altri esempi sul totale lordo:
| Fattura lorda | Percentuale | Deduzione | Pagamento |
|---|---|---|---|
| CHF 3'000.00 | 2 % | CHF 60.00 | CHF 2'940.00 |
| CHF 5'405.00 | 2 % | CHF 108.10 | CHF 5'296.90 |
| CHF 4'800.00 | 1.5 % | CHF 72.00 | CHF 4'728.00 |
| CHF 20'000.00 | 3 % | CHF 600.00 | CHF 19'400.00 |
IVA: correggere controprestazione e imposta
Se la condizione comprende l'intero totale lordo, diminuiscono proporzionalmente sia la controprestazione netta sia l'IVA. Se alcune posizioni sono escluse o si applicano più aliquote, ripartisci correttamente la deduzione.
Esempio con metodo effettivo, IVA dell'8.1 % e controprestazioni convenute: CHF 1'000.00 netti più CHF 81.00 di IVA danno CHF 1'081.00 lordi. Con uno sconto del 2 % si deducono CHF 21.62 e si pagano CHF 1'059.38. Restano CHF 980.00 netti e CHF 79.38 di IVA. La riduzione è quindi composta da CHF 20.00 netti e CHF 1.62 di IVA.
La base di calcolo segue l'art. 24 LIVA; l'adeguamento successivo segue l'art. 41 LIVA, non l'art. 28, che riguarda la deduzione dell'imposta precedente. Con le controprestazioni convenute, adegua il debito fiscale quando la correzione viene contabilizzata o la controprestazione corretta è ricevuta. Con le controprestazioni ricevute, dichiara quanto effettivamente incassato: non dedurre lo sconto una seconda volta. Il cliente deve adeguare un'eventuale deduzione dell'imposta precedente già fatta valere.
Nel modello AFC di rendiconto con metodo effettivo, in tedesco, la cifra 235 riguarda la diminuzione della controprestazione, non il solo importo dell'imposta. Secondo la dichiarazione lorda o netta scelta, nell'esempio si tratta di CHF 21.62 lordi oppure CHF 20.00 netti, non CHF 1.62. Anche il calcolo dell'imposta deve essere aggiornato. Per le aliquote saldo e i casi particolari, usa le istruzioni pertinenti.
Conserva in modo comprensibile fattura, condizione concordata, pagamento e registrazione di rettifica. Se lo sconto era già previsto, la sola deduzione non richiede una nuova fattura di prestazione. Sarebbe però eccessivo affermare che non servono mai una nota di credito o una correzione documentale: gli errori effettivi di fatturazione vanno rettificati separatamente. Gli art. 39–40 LIVA disciplinano il sistema di rendiconto e il momento in cui nasce il debito fiscale.
Clausola precisa sul totale lordo
Per una fattura di CHF 3'000.00 puoi offrire espressamente, ad esempio:
Per pagamento accreditato entro il data dello sconto, concediamo uno sconto di cassa del 2 % sull'intero importo della fattura, IVA inclusa: deduzione CHF 60.00, importo da pagare CHF 2'940.00. Successivamente è dovuto l'intero importo di CHF 3'000.00 entro il data di pagamento concordata.
Una deduzione tardiva o non pattuita non diventa automaticamente una riduzione del prezzo. Chiedi chiarimenti, riconcilia il saldo e decidi se accordare una concessione commerciale. Non confondere questa scelta con un diritto automatico del cliente.
Quanto costa incassare prima?
Con «2 % entro 10 giorni, altrimenti pagamento a 30 giorni», il vantaggio temporale è di 20 giorni. Una prima approssimazione lineare sul totale della fattura è 2 % × 360 / 20 = 36 % annuo. Rapportando il risparmio all'importo effettivamente anticipato, il costo semplice annualizzato è 2 / 98 × 360 / 20 = circa 36.73 %.
Non è un tasso effettivo con interessi composti, ma un confronto basato sull'ipotesi dichiarata di un anno di 360 giorni. Su CHF 3'000.00 rinunci a CHF 60.00 per ricevere, nell'esempio, CHF 2'940.00 venti giorni prima. Confronta il costo con il vantaggio concreto: interessi di finanziamento risparmiati o minore lavoro amministrativo. Lo sconto non elimina il rischio di mancato pagamento né eventuali reclami successivi.
Checklist prima di introdurlo
- Verifica lo storico: il cliente pagherebbe comunque presto? In tal caso lo sconto può soltanto costarti ricavi.
- Calcola il margine: il 2 % del fatturato non equivale al 2 % dell'utile. Verifica il margine di contribuzione dopo la deduzione.
- Misura l'anticipo reale: confronta la scadenza dello sconto con gli incassi precedenti effettivi, non solo con il termine nominale.
- Scrivi la clausola: percentuale, base, inizio e fine del termine, importo ed eventuali esclusioni.
- Allinea la contabilità: pagamenti parziali, aliquote diverse e deduzioni successive devono restare attribuibili.
- Controlla l'effetto: dopo un periodo scelto da te, confronta tempi d'incasso e costi. Non presumere un successo garantito.
Un sollecito o un piano rateale risolve un problema diverso. Gli interessi moratori presuppongono la mora; lo sconto è una riduzione volontaria e condizionata per un pagamento anticipato.
Sconto di cassa in Svizzera: risposte pratiche
Qual è la percentuale abituale in Svizzera?
Non esiste una percentuale legale generale. Il 2 % entro 10 giorni è un possibile esempio, non una tariffa universale di settore verificata. Concorda percentuale, base e termine e verifica il margine.
Il cliente può dedurre uno sconto di propria iniziativa?
No. Occorre una base concordata o un'offerta chiara sulla fattura. Senza questa base, il cliente non dovrebbe ridurre unilateralmente il pagamento.
È uguale a uno sconto commerciale?
No. Lo sconto commerciale riduce il prezzo come parte dell'offerta; quello di cassa è condizionato al pagamento anticipato.
Come lo indico sulla fattura?
Specifica percentuale, base di calcolo, decorrenza e fine del termine e totale ordinario. Indica anche l'importo ridotto, così il cliente non deve calcolarlo.
Si calcola prima o dopo l'IVA?
Se la condizione riguarda il totale lordo, controprestazione netta e IVA diminuiscono proporzionalmente. Su CHF 1'081.00 inclusa IVA dell'8.1 %, con il 2 % si pagano CHF 1'059.38: CHF 980.00 netti e CHF 79.38 di IVA. Ripartisci correttamente le diverse aliquote.
Conviene a ogni indipendente?
Solo se incassare prima produce un vantaggio concreto rispetto al costo. Con clienti già puntuali o margini molto stretti, lo sconto può non essere opportuno.
Fatture con condizioni di pagamento chiare
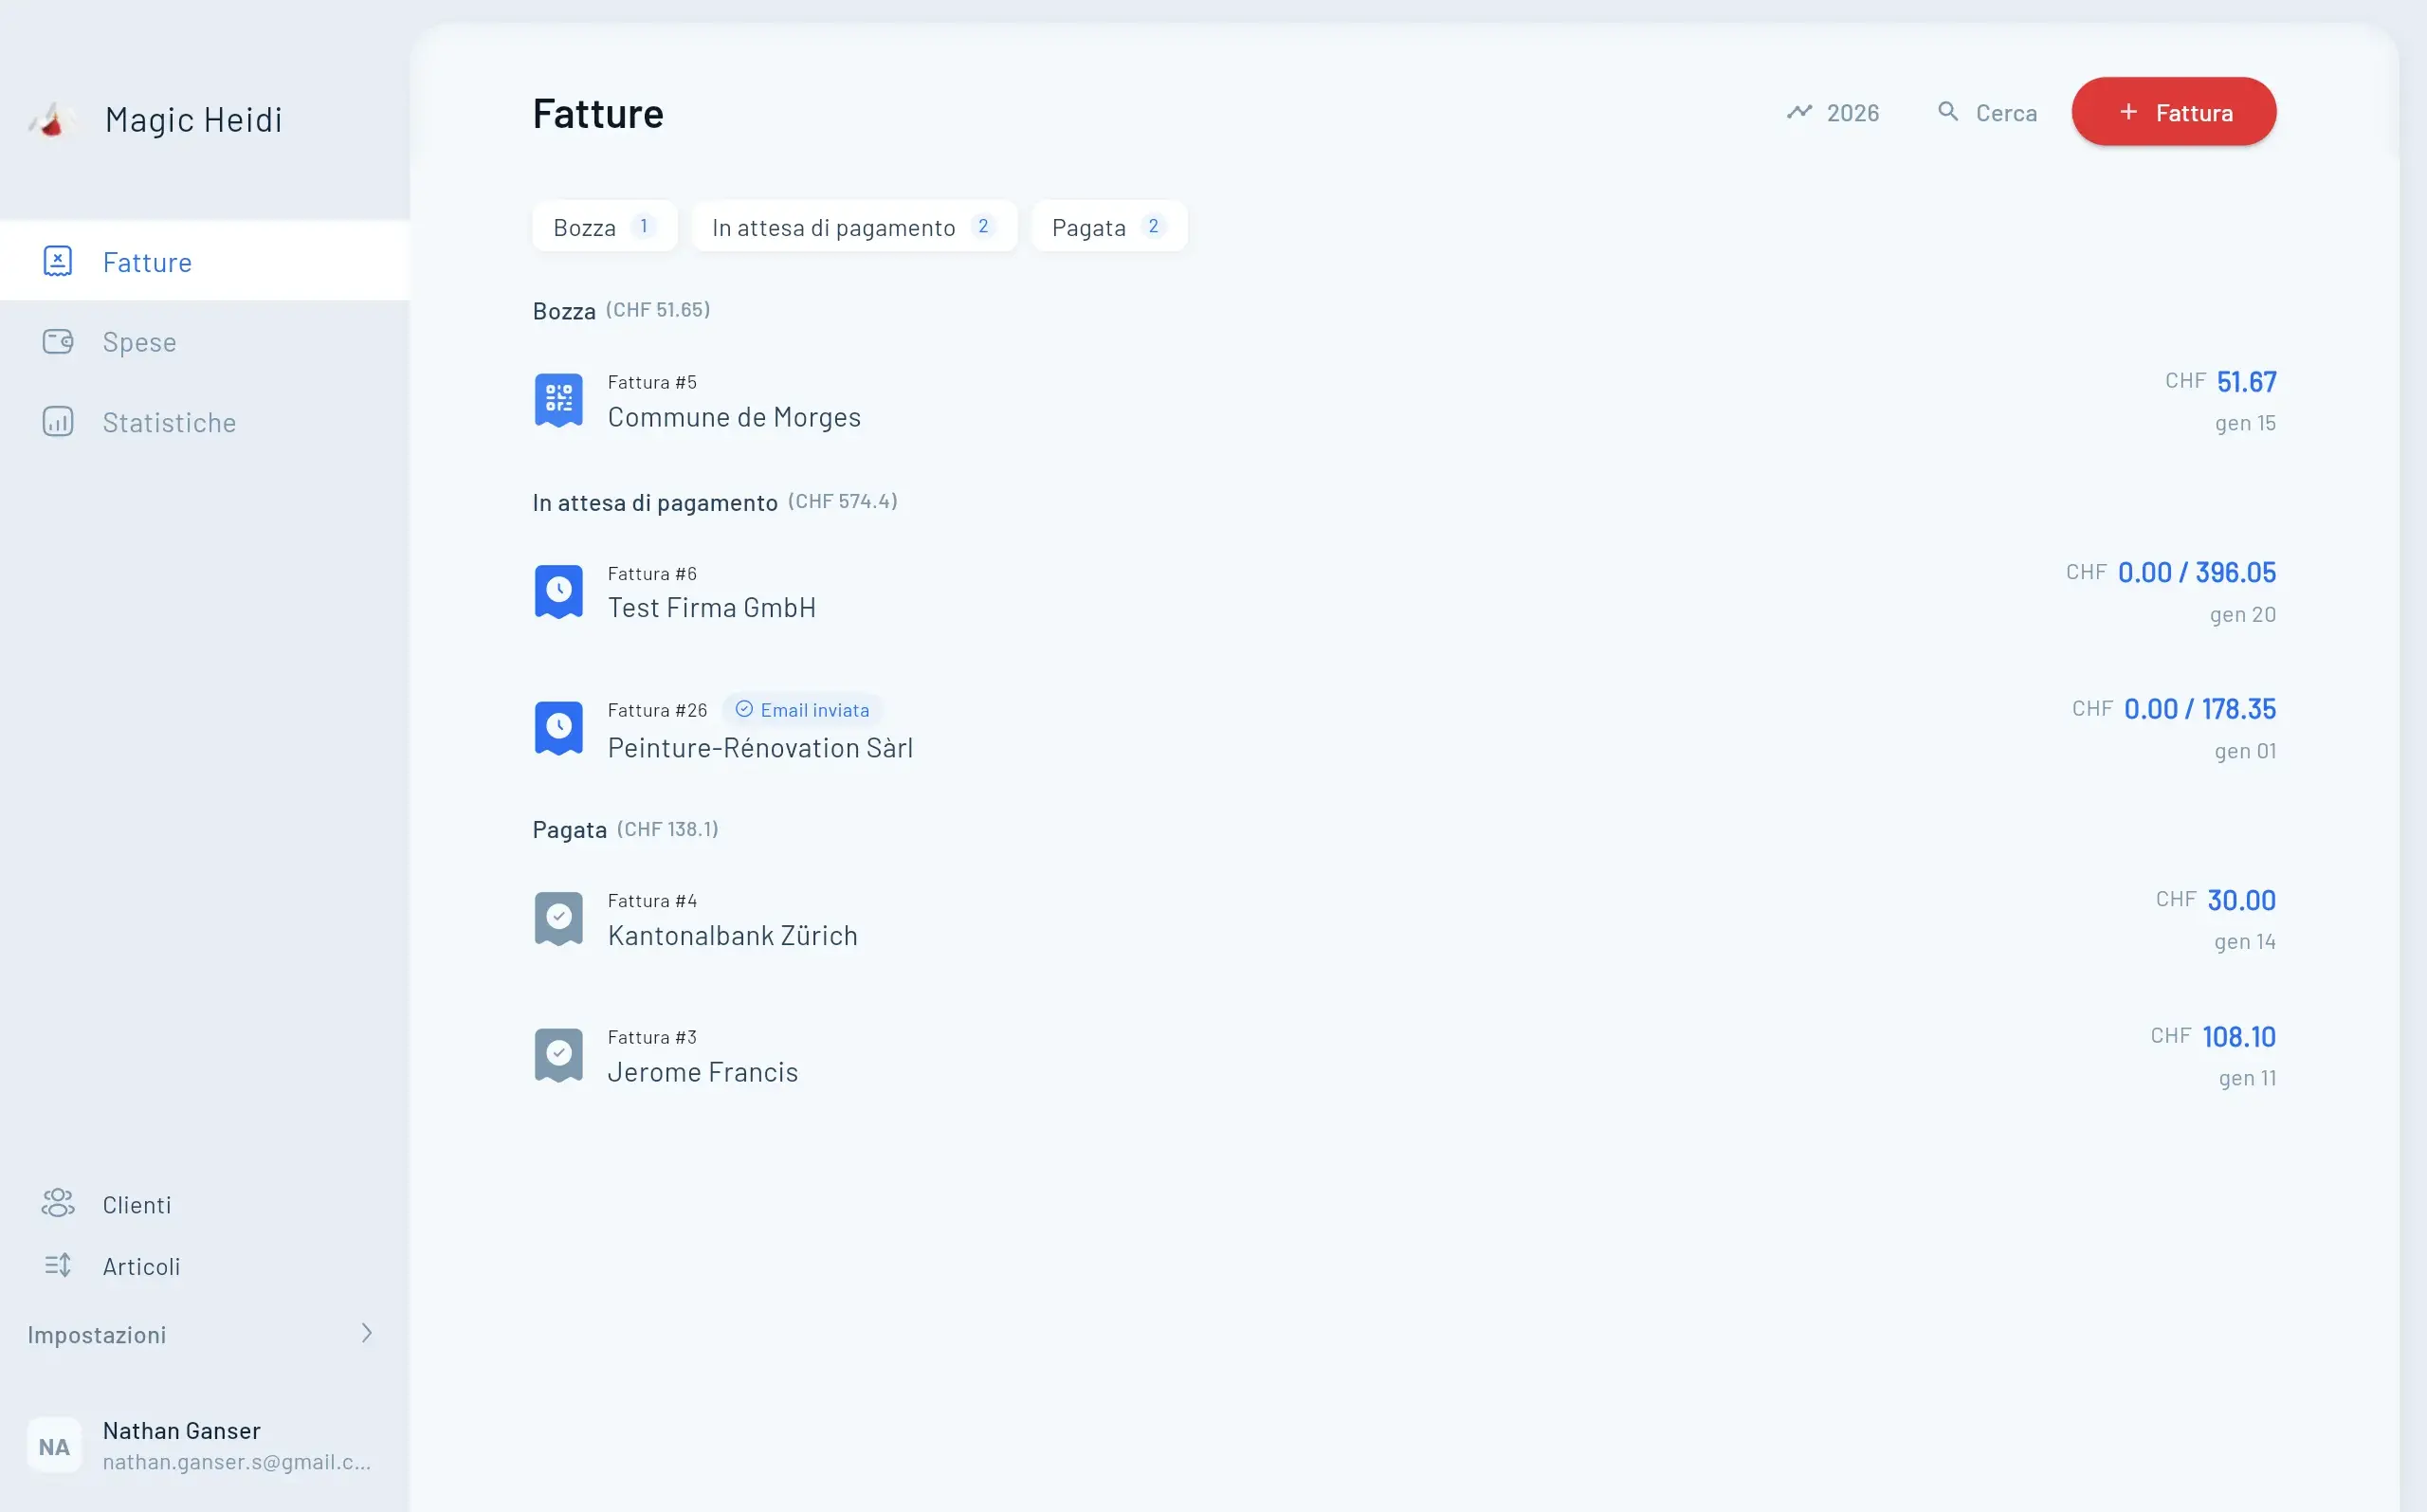
Con Magic Heidi puoi creare fatture svizzere con pagamento QR. Verifica la clausola dello sconto e la sua registrazione contabile in base al tuo processo: non presumere un automatismo.

Approfondimenti
Fonti
- LIVA su Fedlex: art. 24, 26 e 39–41, base di calcolo, fattura e correzione.
- Art. 102 CO su Fedlex: mora e scadenza concordata.
- Modello AFC di rendiconto con metodo effettivo, in tedesco: cifra 235 come diminuzione della controprestazione.
Contenuto verificato rispetto alla fonte tedesca il 1° novembre 2026. Esempi numerici liberamente scelti. Informazioni generali, non una consulenza legale o fiscale individuale.