 Magic Heidi
- Login al portale AFC: Accedi all'ePortal con AGOV. La prima volta tieni pronto il numero IDI della tua impresa (CHE-xxx.xxx.xxx).
- Scegliere il periodo di rendiconto: Trimestre (metodo effettivo) o semestre (aliquota saldo). Il periodo in scadenza è in cima.
- Inserire le cifre d'affari: Totali del periodo per aliquota IVA: 8,1%, 2,6%, 3,8%. Le prestazioni all'estero vanno nelle cifre di deduzione separate.
- Dedurre l'imposta precedente: Solo con il metodo effettivo: cifra 400 (costi del materiale e delle prestazioni di servizi) e cifra 405 (investimenti e altri costi d'esercizio).
- Controllo di plausibilità: Leggi gli avvisi gialli e rossi invece di cliccare oltre. Ti risparmi domande dell'AFC.
- Inviare e pagare: Salva la conferma PDF. Versa l'importo della cifra 500 entro gli stessi 60 giorni: PostFinance, IBAN CH60 0900 0000 3000 0037 5, comunicazione: numero IVA e motivo del pagamento.
- Correggere se serve: Un errore in un rendiconto già inviato lo correggi con un rendiconto di correzione nel portale.
Rendiconto IVA 2026
Rendiconto IVA online: rendicontare l'IVA passo dopo passo (2026)
Dal 1° gennaio 2025 presenti il rendiconto IVA solo online, nell'ePortal dell'AFC. Qui trovi login, cifre, scadenze e pagamento. Circa 30 minuti la prima volta, poi 15-20.
Come presenti il rendiconto IVA online? Tramite l'ePortal dell'AFC: accedi con AGOV, inserisci nel servizio «Rendiconto IVA pro» la cifra d'affari del periodo (e con il metodo effettivo l'imposta precedente) e trasmetti il rendiconto per via elettronica. Metodo effettivo: ogni trimestre; aliquota saldo: ogni semestre, sempre entro 60 giorni dalla fine del periodo. Entro lo stesso termine va fatto anche il pagamento.
In breve
- Portale: ePortal dell'AFC, login con AGOV (obbligatorio dal 31 ottobre 2026), servizio «Rendiconto IVA pro».
- Scadenze: 60 giorni dopo la fine del periodo, ogni anno alle stesse date: T1 il 30 maggio, T2 e 1° semestre il 29 agosto, T3 il 29 novembre, T4 e 2° semestre il 1° marzo dell'anno successivo (29 febbraio negli anni bisestili). Se il giorno cade nel fine settimana, meglio inviare il venerdì prima.
- Pagamento: PostFinance, IBAN CH60 0900 0000 3000 0037 5, BIC POFICHBEXXX, comunicazione: il tuo numero IVA e il motivo del pagamento.
- Più tempo: chiedi la proroga gratis e solo online, prima della scadenza.
- Aiuto: questioni tecniche (ePortal, AGOV): service desk dell'AFC +41 58 461 61 11. Domande sul rendiconto: modulo di contatto IVA o telefono del tuo team regionale.
Questa pagina tratta solo il rendiconto. Aliquote, soglia di registrazione (CHF 100'000) e iscrizione sono spiegate in IVA Svizzera 2026, Aliquote IVA e Registrazione IVA. Il 29 novembre 2026 la Svizzera vota sull'aumento dell'aliquota normale dall'8,1% all'8,5%; in caso di sì varrebbe al più presto dal 2028. Per i tuoi rendiconti 2026 e 2027 non cambia nulla.
Servizi ePortal
Da maggio 2026 resta un solo servizio
Fino alla primavera 2026 l'AFC offriva due modi per presentare il rendiconto IVA. Oggi ne resta uno solo.
Rendiconto IVA pro
Il servizio completo dell'ePortal: bozze salvabili, accesso per più persone e per la tua fiduciaria, promemoria via e-mail o SMS. Dall'11 maggio 2026 è l'unico modo per presentare il rendiconto.
Rendiconto IVA easy
Invio semplificato con un codice di rendiconto, senza account. Soppresso per motivi di sicurezza: i codici erano validi fino all'8 maggio 2026.
Configurare l'accesso: AGOV e «Rendiconto IVA pro»
Registrazione una tantum: nell'ePortal scegli il servizio «myESTV», accedi con AGOV, cerca la tua impresa, conferma l'indirizzo della sede e scegli i servizi dell'AFC che ti servono. Il codice di attivazione viene sempre spedito all'indirizzo della sede dell'impresa: calcola quindi qualche giorno. Senza questa registrazione non puoi presentare il rendiconto, e l'AFC può tassarti d'ufficio e infliggerti una multa.
Finora usavi «easy»? L'AFC spiega il passaggio in una guida passo dopo passo (PDF, in tedesco) e nella pagina Rendiconto IVA online.
AGOV al posto di CH-LOGIN:
- Dal 31 ottobre 2026 registrazione e accesso all'ePortal funzionano solo con AGOV.
- CH-LOGIN sarà disattivato presumibilmente a fine 2027.
- Un account CH-LOGIN esistente si può collegare ad AGOV. Aiuto: AGOV Help.
Configura l'accesso appena hai il numero IVA, non il giorno prima della scadenza.
Attenzione al phishing: le e-mail dell'AFC arrivano solo da indirizzi @admin.ch (o da un suo sottodominio). Nelle altre e-mail non cliccare sui link e non inserire dati di accesso.
Da preparare prima di iniziare
- cifra d'affari del periodo, suddivisa per aliquota IVA (8,1%, 2,6%, 3,8%) e tra Svizzera ed estero
- con il metodo effettivo: tutti i giustificativi con IVA indicata (per l'imposta precedente)
- fatture di fornitori esteri senza IVA svizzera (per l'imposta sull'acquisto, vedi sotto)
- il tuo numero IVA (CHE-xxx.xxx.xxx) e il login AGOV
Guida al portale AFC
Dichiarare l'IVA online in 7 passi
Dal login al pagamento. La prima volta circa 30 minuti, poi 15-20 minuti per periodo.
Pagare: conto e comunicazione
Versa l'importo della cifra 500 entro 60 giorni dalla fine del periodo sul conto dell'AFC:
| Banca | PostFinance, Berna |
| IBAN | CH60 0900 0000 3000 0037 5 |
| BIC | POFICHBEXXX |
| Comunicazione | numero IVA e motivo del pagamento, p. es. «CHE-123.456.789 IVA T3 2026» |
Un credito (cifra 510) te lo rimborsa l'AFC. L'interesse di mora (4% nel 2026) decorre automaticamente dalla scadenza, senza sollecito. Se chiedi una proroga, paga comunque per tempo l'importo stimato.
Fonte: AFC – Proroga dei termini e pagamento.
Note pratiche per l'invio
Non carichi le singole fatture: il portale chiede solo i totali del periodo. Allegati li mandi solo se l'AFC li chiede espressamente. Fatture e giustificativi però li conservi per dieci anni.
Al controllo di plausibilità il portale segna in rosso o giallo i valori insoliti. Gli avvisi più frequenti: imposta precedente superiore al debito IVA, forte scostamento dal periodo precedente, campi obbligatori vuoti.
Se noti un errore dopo l'invio, presenti in «Rendiconto IVA pro» un rendiconto di correzione. Prima è, meglio è: se una differenza resta fino alla riconciliazione annuale, possono essere dovuti interessi di mora.
Dopo l'esercizio segue la riconciliazione annuale: confronti i rendiconti inviati con la chiusura annuale; per legge notifichi le correzioni al più tardi nel rendiconto del periodo in cui cade il 180° giorno dopo la fine dell'esercizio. Dopo 240 giorni l'AFC considera l'anno finalizzato. Se non trovi errori, non devi inviare nulla. Come fare lo spiega la nostra guida alla riconciliazione IVA annuale.
Compilare il rendiconto IVA: le cifre più importanti
Come indipendente ti serve di regola solo una manciata di cifre:
- Cifra 200 – cifra d'affari: totale delle controprestazioni convenute o ricevute del periodo, incluse le prestazioni esenti. Le deduzioni stanno nelle cifre da 220 a 280, per esempio le esportazioni esenti (220) o le prestazioni con luogo all'estero (221).
- Cifre 303 / 313 / 343 – imposta: cifra d'affari imponibile all'8,1% (303), al 2,6% (313) e al 3,8% (343). Come prestatore di servizi la tua cifra d'affari finisce quasi sempre nella cifra 303; l'imposta la calcola il portale. Le cifre 302, 312 e 342 valgono ormai solo per le prestazioni fino al 31 dicembre 2023, alle vecchie aliquote.
- Cifra 383 – imposta sull'acquisto: servizi che acquisti da fornitori esteri non registrati all'IVA svizzera (p. es. abbonamenti software, pubblicità, freelance all'estero). Li dichiari all'aliquota svizzera. Con il metodo effettivo deduci lo stesso importo nella cifra 400 come imposta precedente, nella misura in cui usi la prestazione per l'attività. Approfondimento: Imposta sull'acquisto in Svizzera.
- Cifre 400 / 405 – imposta precedente (solo metodo effettivo): 400 per materiale e prestazioni di servizi, 405 per investimenti e altri costi d'esercizio (laptop, mobili d'ufficio).
- Cifra 500 / 510 – risultato: l'importo da pagare (500) o il tuo credito (510).
Con l'aliquota saldo inserisci nella cifra 200 la cifra d'affari totale IVA inclusa e la stessa cifra d'affari nella cifra 323 o 333, con l'aliquota saldo autorizzata. L'imposta precedente non si inserisce: l'aliquota saldo ne tiene già conto. L'imposta sull'acquisto però la devi comunque, senza deduzione. La tua aliquota è indicata nell'autorizzazione dell'AFC; l'elenco per settore è sul sito dell'AFC alla pagina Aliquote saldo e aliquote forfetarie. Approfondimento: metodo dell'aliquota saldo. Sulle fatture esponi comunque le aliquote normali.
Esempio di calcolo (metodo effettivo): Marco, consulente IT fittizio di Zugo, realizza nel trimestre CHF 30'000 di cifra d'affari senza IVA, tutta all'aliquota normale – IVA dovuta: CHF 2'430. Nello stesso trimestre ha comprato un laptop e abbonamenti software, in totale CHF 180 di imposta precedente. Inserisce 30'000 nelle cifre 200 e 303, 180 nelle cifre dell'imposta precedente, e versa CHF 2'250.
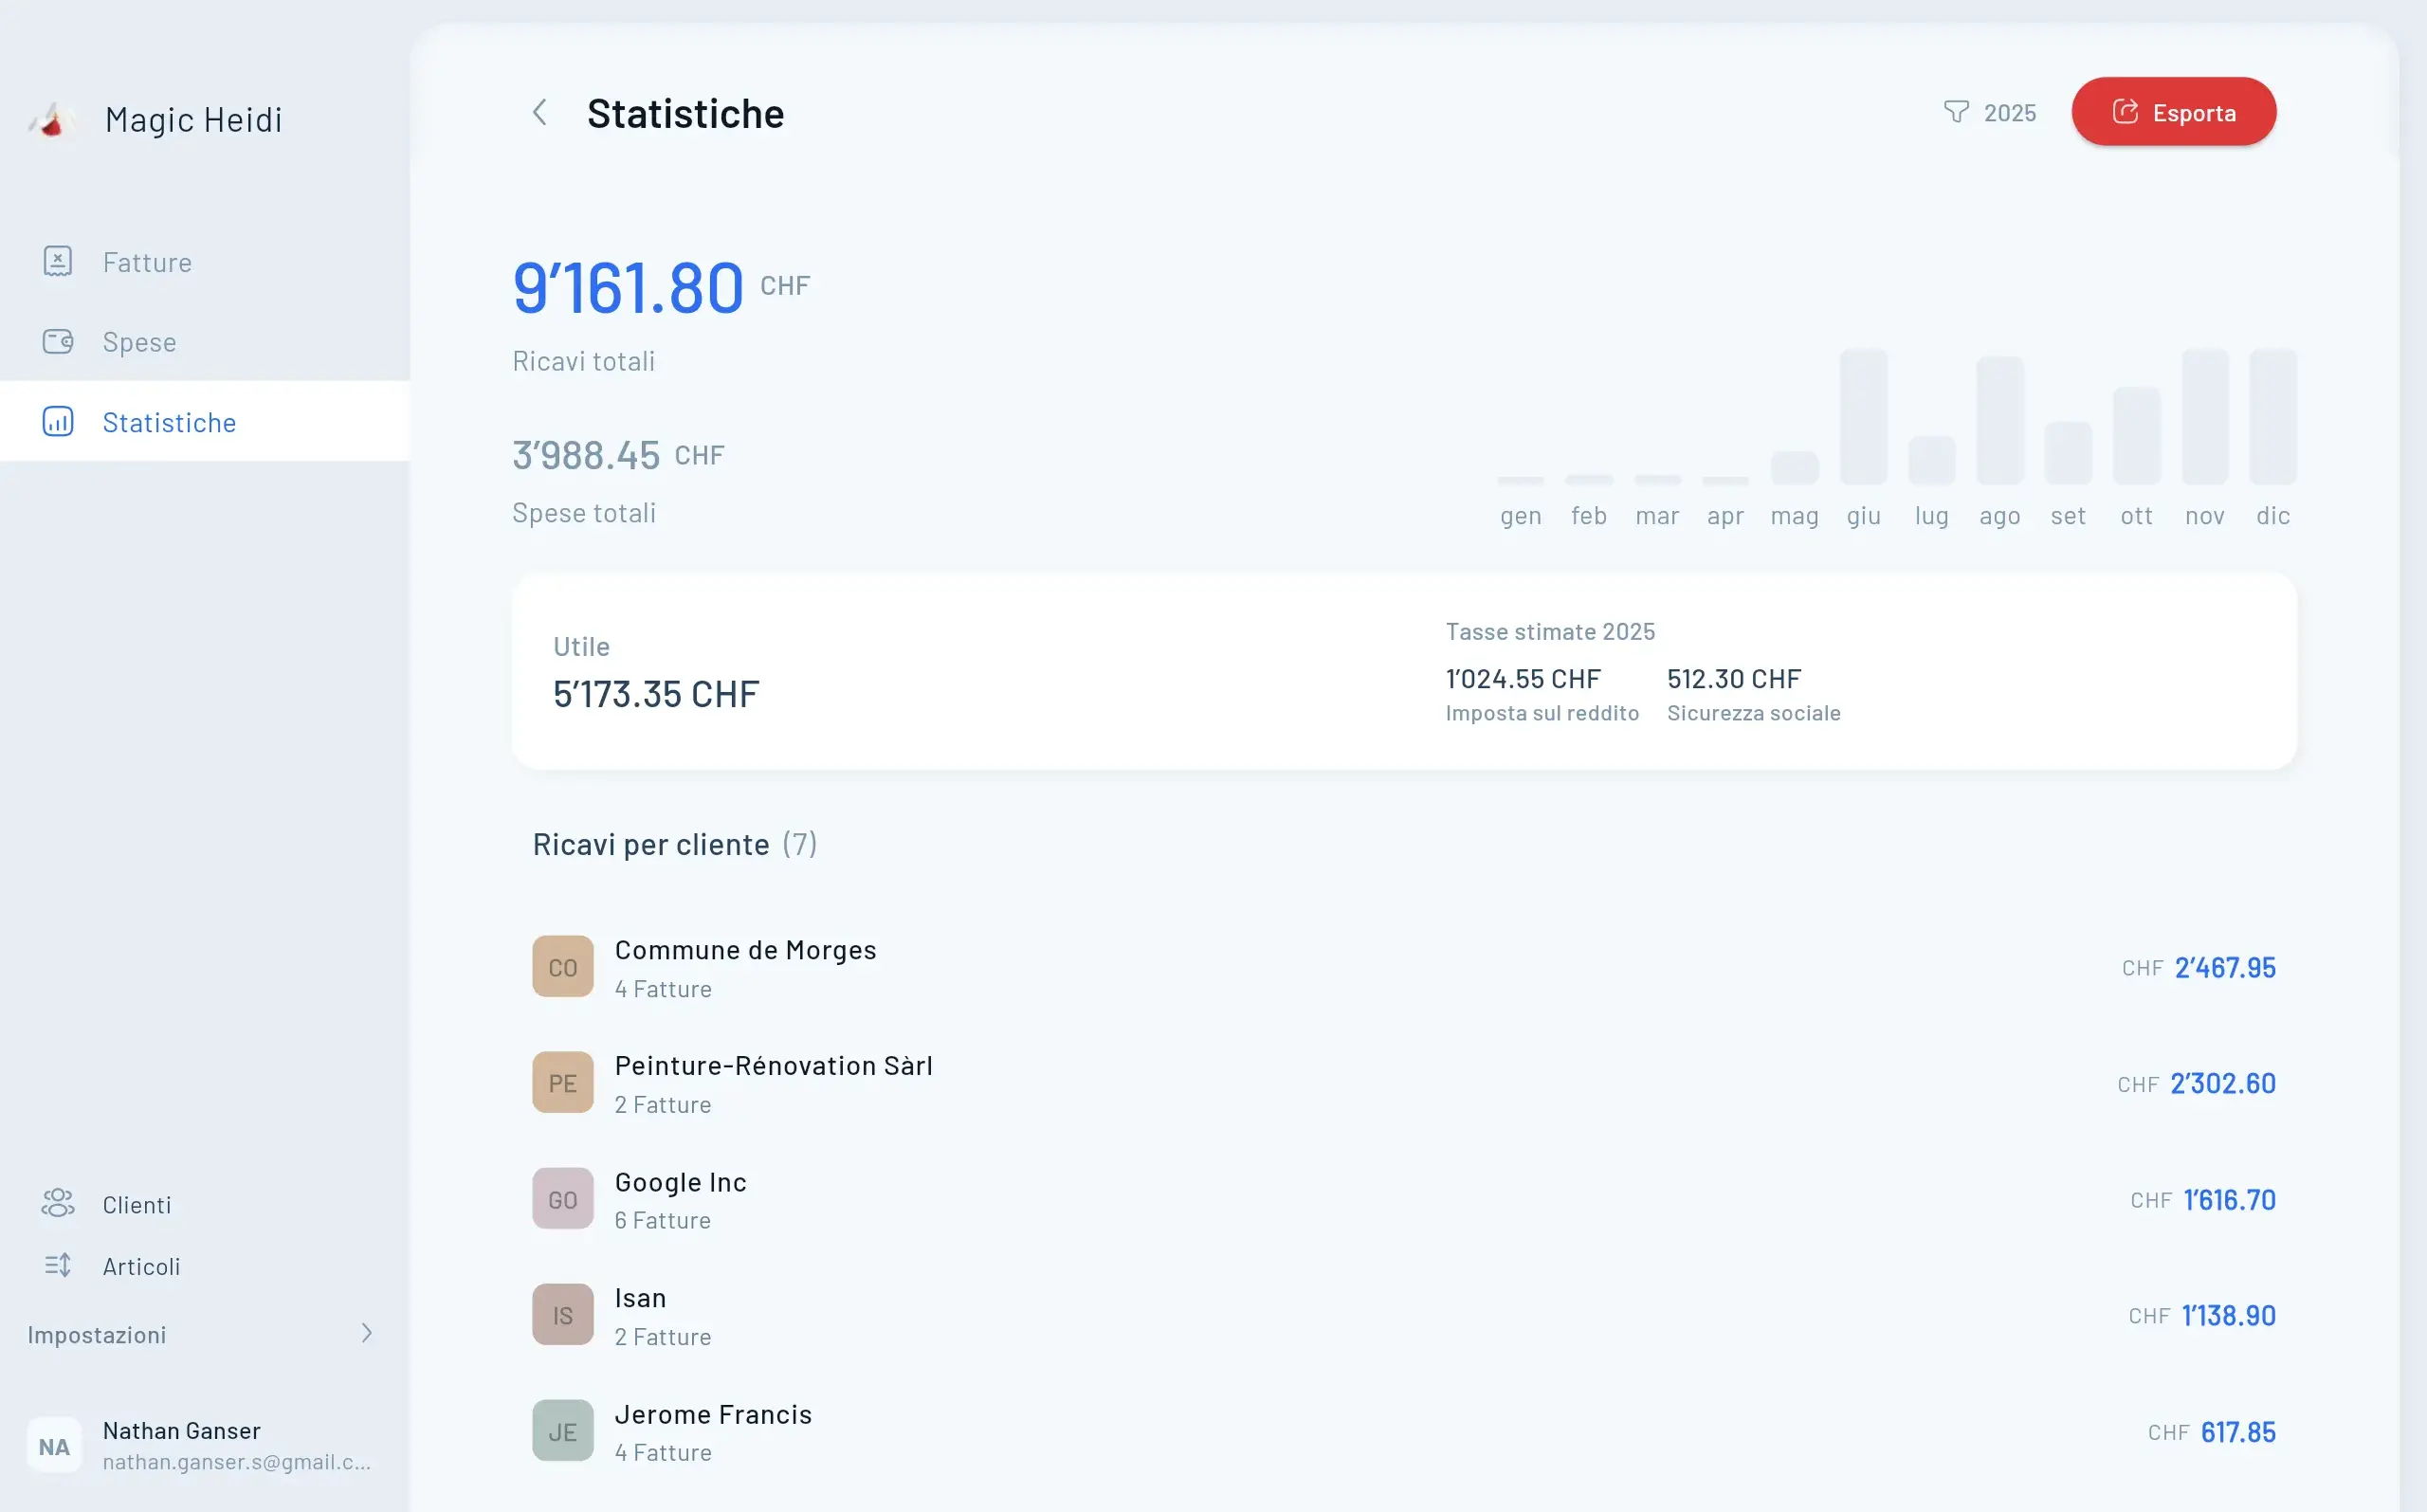
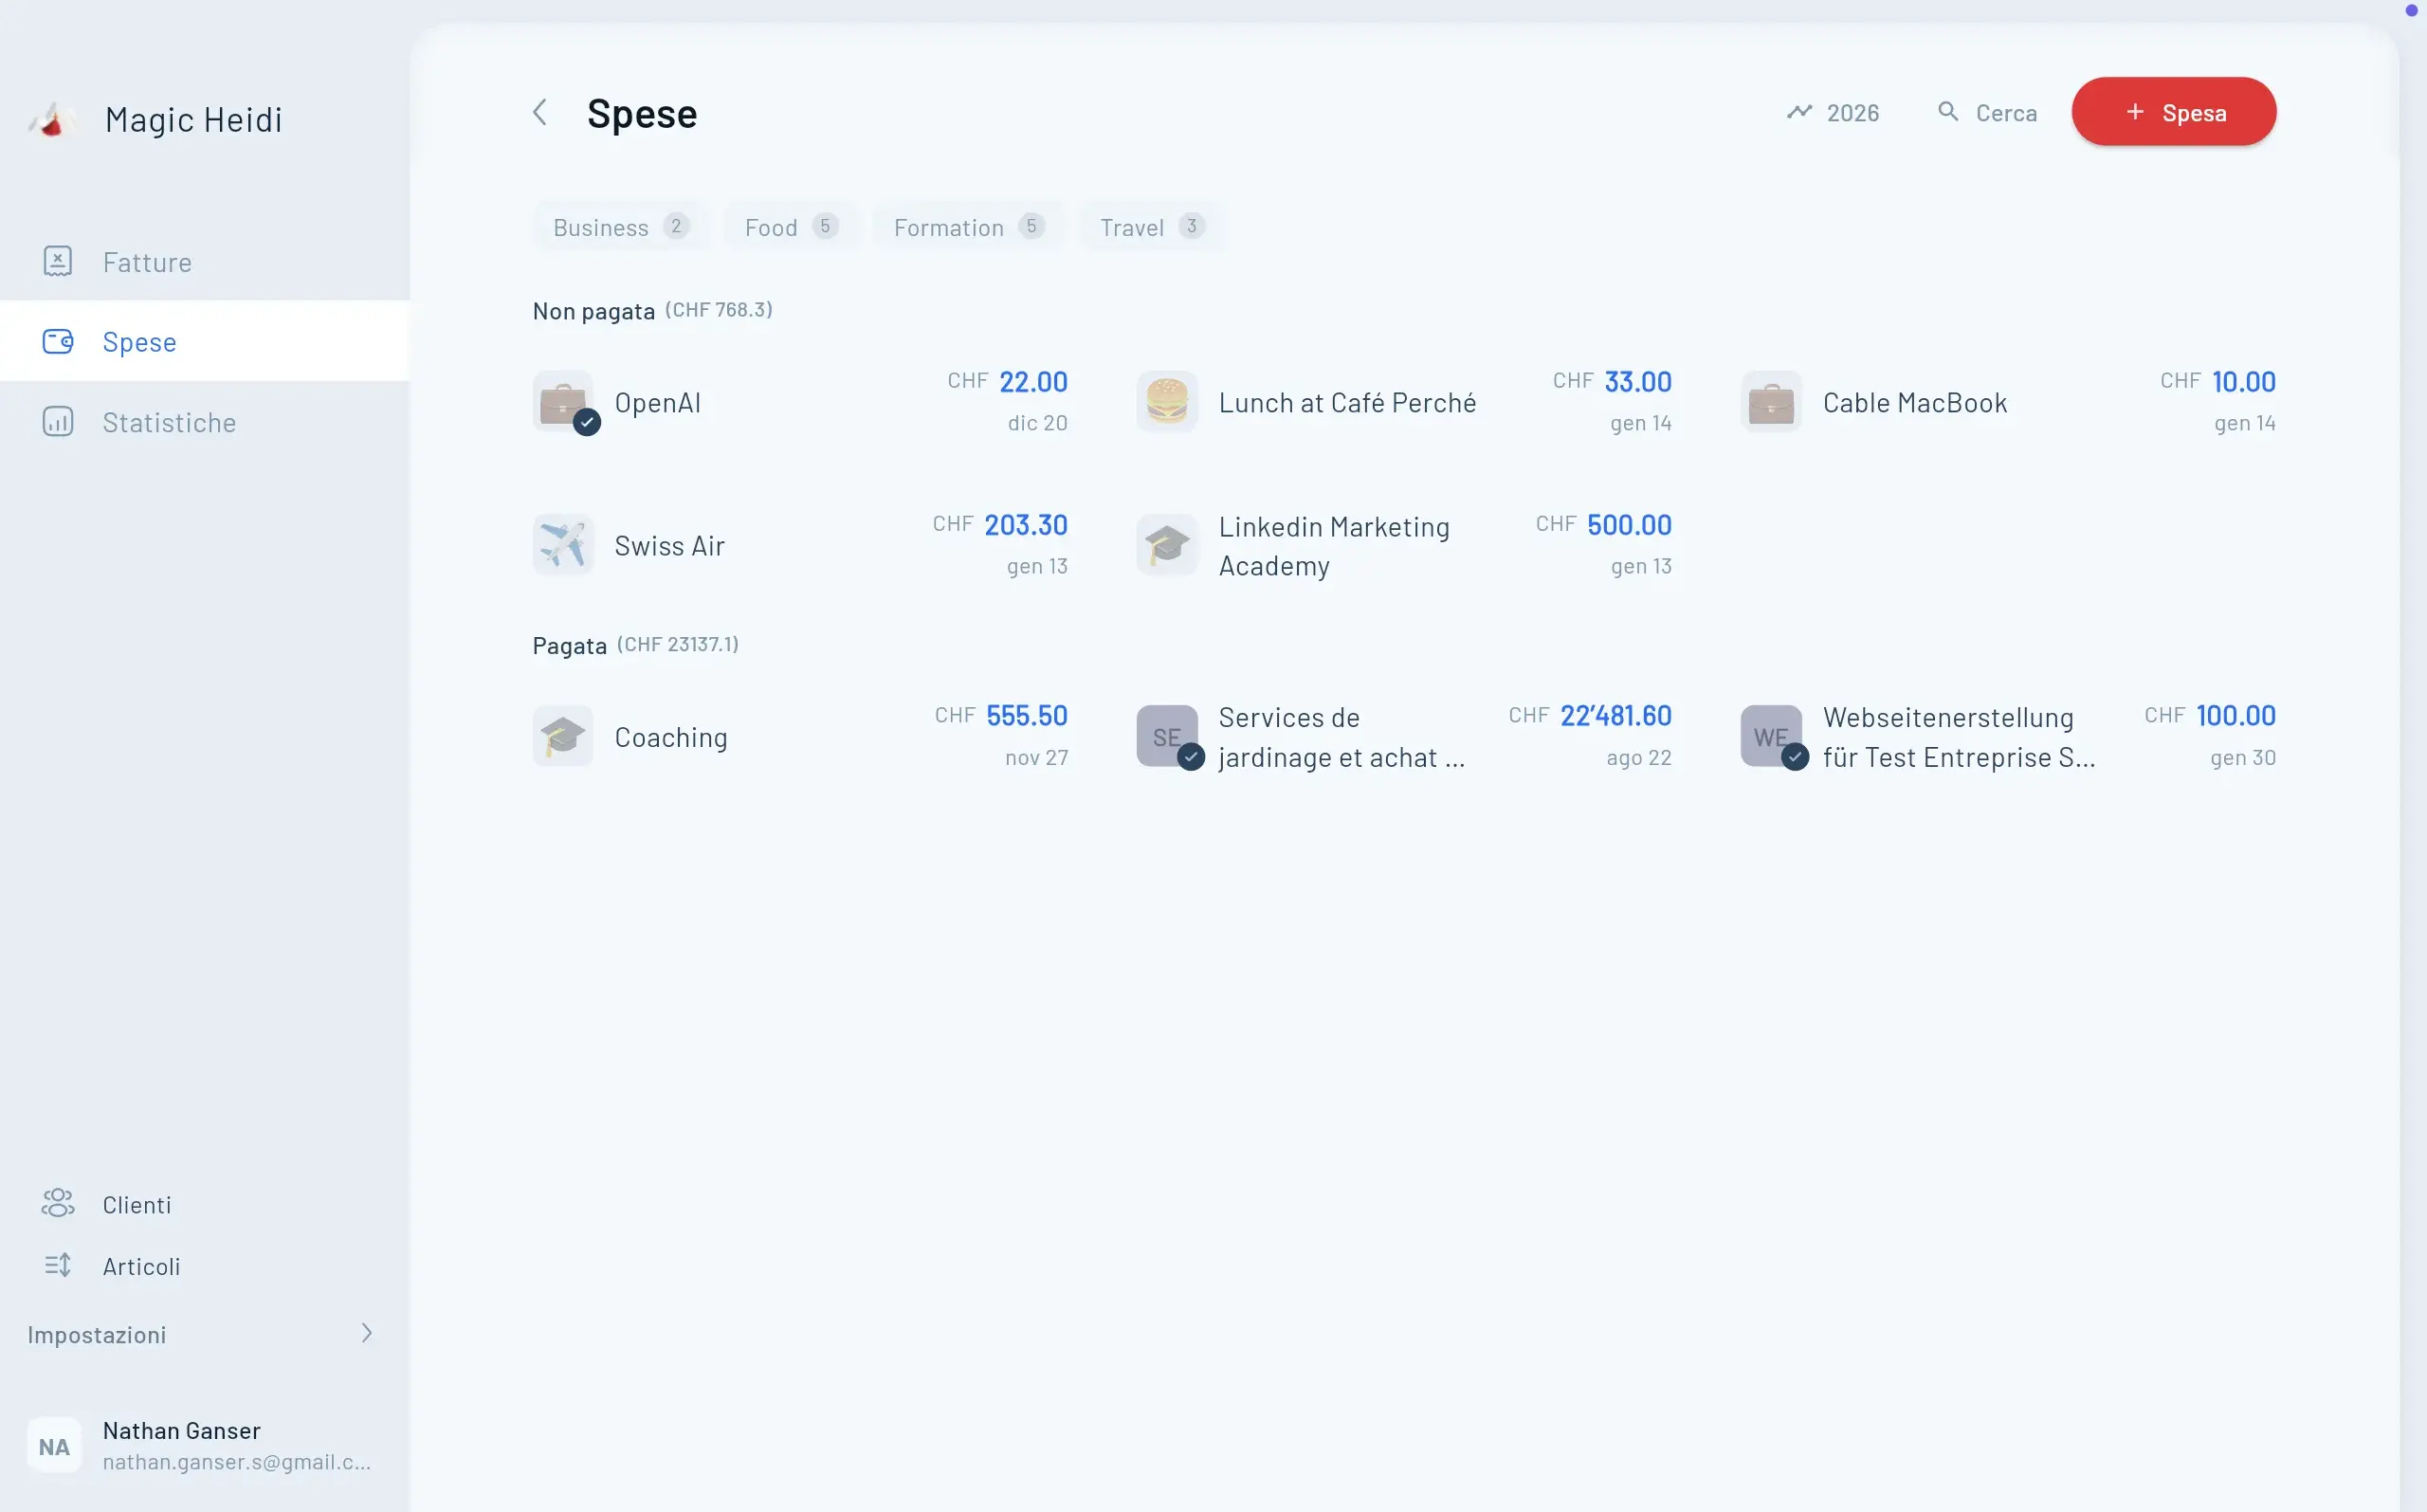
La maggior parte del tempo non va nell'ePortal, ma nel raccogliere le cifre. In Magic Heidi vedi per ogni periodo cifra d'affari, IVA, imposta precedente e l'importo per l'ePortal, con export Excel; le cifre poi le inserisci tu nell'ePortal.
Calcolatore IVA
Da lordo a netto in un attimo
Aggiungere o scorporare l'IVA da un importo – 8,1%, 3,8%, 2,6%.
CHF
Aliquota IVA
Importo netto
CHF 0.00
IVA (8.1%)
CHF 0.00
Importo lordo
CHF 0.00
Metodo effettivo o aliquota saldo: ogni quanto rendiconti
La frequenza dipende dal metodo scelto alla registrazione IVA:
| Metodo effettivo | Metodo dell'aliquota saldo | |
|---|---|---|
| Principio | IVA sulla cifra d'affari meno imposta precedente sulle spese | Aliquota saldo di settore sulla cifra d'affari lorda |
| Rendiconto | Trimestrale (4× all'anno) | Semestrale (2× all'anno) |
| Termine | 60 giorni dalla fine del trimestre | 60 giorni dalla fine del semestre |
| Deduzione dell'imposta precedente | Sì, in base ai giustificativi | No – compresa nell'aliquota saldo |
Più acquisti e investi, più conviene il metodo effettivo. Per redattori o consulenti con pochissime spese l'aliquota saldo risulta spesso più vantaggiosa. Calcola gli ultimi dodici mesi con entrambi i metodi. Un cambio è possibile, ma solo dopo tre anni con il metodo effettivo e dopo un anno con l'aliquota saldo.
Rendiconto mensile
Ha senso se paghi regolarmente più imposta precedente di quanta IVA incassi (p. es. costi elevati di materiale o attrezzature): così ricevi prima il tuo credito. Lo chiedi nel portale dell'AFC alla voce «Nuovi affari» (modificare le modalità del rendiconto).
Rendiconto annuale (dal 2025)
Dal 1° gennaio 2025 puoi chiedere di rendicontare una volta all'anno se:
- la tua cifra d'affari annua non supera CHF 5'005'000,
- i rendiconti degli ultimi tre anni sono stati presentati nei termini e pagati per intero,
- presenti la domanda nell'ePortal entro 60 giorni dall'inizio del periodo fiscale, cioè entro fine febbraio (nuovi iscritti: entro 60 giorni dal ricevimento del numero IVA).
Durante l'anno paghi rate fissate dall'AFC: metodo effettivo tre rate (30 maggio, 30 agosto, 30 novembre), aliquota saldo una rata (30 agosto). Gli importi delle rate li vedi da aprile nell'ePortal e puoi adattarli fino a dieci giorni prima della scadenza. Il rendiconto annuale lo presenti e lo paghi entro fine febbraio dell'anno successivo. Dettagli: AFC – Rendiconto annuale.
Calendario delle scadenze
Le scadenze IVA nel corso dell'anno
Invio e pagamento entro 60 giorni dalla fine del periodo. Le date sono le stesse ogni anno. Se l'ultimo giorno cade nel fine settimana, meglio inviare il venerdì prima.
T1 (effettivo)
Da gennaio a marzo: scadenza il 30 maggio
T2 e 1° semestre
Effettivo (apr–giu) e aliquota saldo (gen–giu): scadenza il 29 agosto
T3 (effettivo)
Da luglio a settembre: scadenza il 29 novembre
T4 e 2° semestre
Effettivo (ott–dic) e aliquota saldo (lug–dic): scadenza il 1° marzo dell'anno successivo (29 febbraio negli anni bisestili)
Rendiconto IVA in ritardo? Proroga, interesse di mora e stima coscienziosa
In breve: il termine IVA è di 60 giorni dalla fine del periodo di rendiconto, sia per il rendiconto sia per il pagamento. Più tempo lo ottieni gratis con una proroga nel portale dell'AFC, dove puoi anche prorogare di tre mesi il termine di pagamento. L'interesse di mora del 4% annuo (aliquota dal 2026) decorre però dalla scadenza fino al pagamento, anche se puoi presentare il rendiconto più tardi. Se nonostante un sollecito non presenti nulla, l'AFC stima la tua IVA in modo coscienzioso, avvia un'esecuzione nei tuoi confronti e può infliggerti una multa.
Termine IVA per il T4 e il 2° semestre
Rendiconto e pagamento devono arrivare all'AFC entro 60 giorni dalla fine del periodo di rendiconto (art. 71 e art. 86 LIVA). Per la fine dell'anno significa, ogni anno:
| Come rendiconti | Periodo | 60° giorno |
|---|---|---|
| Metodo effettivo, trimestrale | T4 (ott.–dic.) | 1° marzo dell'anno successivo (29 febbraio negli anni bisestili) |
| Aliquota saldo, semestrale | 2° semestre (lug.–dic.) | 1° marzo dell'anno successivo (29 febbraio negli anni bisestili) |
| Rendiconto annuale (metodo effettivo o aliquota saldo) | Periodo fiscale (anno civile) | Rendiconto annuale e pagamento del saldo a fine febbraio dell'anno successivo |
Per il rendiconto annuale l'AFC indica la fine di febbraio dell'anno successivo per l'invio e il pagamento. In tutti e tre i casi, quindi, invia entro l'ultimo giorno lavorativo di febbraio e non devi preoccuparti della data esatta. Con l'aliquota saldo rendiconti due volte all'anno (art. 35 LIVA): il 1° semestre scade sempre il 29 agosto.
Chiedere la proroga IVA nell'ePortal: come si fa
- Accedi al portale dell'AFC (AGOV) e apri «Rendiconto IVA pro».
- Chiedi la proroga direttamente dalla panoramica. Per più rendiconti e più imprese contemporaneamente (per esempio come fiduciaria) esistono richieste di proroga cumulative.
- Chiedila prima che scadano i 60 giorni. Non aspettare l'ultimo giorno.
- Versa comunque per tempo l'importo stimato. Senza il PDF del rendiconto usi l'indirizzo di pagamento dell'AFC: PostFinance, IBAN CH60 0900 0000 3000 0037 5, comunicazione: numero IVA e motivo del pagamento. Dopo l'invio, i dati di pagamento sono sul PDF del rendiconto.
Quanto tempo ottieni:
- Termine di presentazione (rendiconto): gratis e solo tramite il portale. Una richiesta per lettera o e-mail non vale: l'AFC prescrive la procedura elettronica (art. 123 OIVA) e non può approvare altre richieste. Quanto dura la proroga, l'AFC non lo pubblica.
- Termine di pagamento: online nello stesso servizio, di tre mesi dopo la scadenza. Per più di tre mesi serve una richiesta motivata alla Divisione Incasso & Dati dei partner dell'AFC (modulo di contatto o posta). Se il pagamento comporta notevoli difficoltà finanziarie, puoi chiedere il pagamento rateale con il modulo online; l'AFC valuta caso per caso.
Importante: l'AFC calcola l'interesse di mora dalla data di scadenza (di norma il 60° giorno) fino alla ricezione del pagamento. Una proroga per il rendiconto non sposta il termine di pagamento. Anche la proroga del pagamento vale secondo l'AFC «di tre mesi dopo la scadenza»; conta quindi sul fatto che l'interesse decorra comunque dal 60° giorno. Fonti: AFC – Proroga dei termini, AFC – Pagare l'IVA.
Interesse di mora IVA 2026: 4%
- Aliquota: 4% annuo dal 1° gennaio 2026 (2025: 4,5%). Il DFF fissa l'aliquota per anno civile nell'ordinanza del DFF sui tassi d'interesse.
- Da quando: dalla data di scadenza (di norma 60 giorni dopo la fine del periodo) fino alla ricezione del pagamento, automaticamente e senza sollecito (art. 87 cpv. 1 LIVA).
- Sotto i CHF 100: se l'interesse è inferiore a CHF 100, l'AFC non lo riscuote (art. 3 cpv. 1 dell'ordinanza del DFF sui tassi d'interesse). Questo non vale per gli interessi su crediti già in esecuzione.
- Calcolo: secondo il metodo commerciale (30/360), come lo descrive l'AFC per la riconciliazione annuale.
Esempio di calcolo: se paghi CHF 3'000 di IVA con 30 giorni di ritardo, l'interesse è di CHF 10, quindi sotto la soglia. Con CHF 12'000 e 90 giorni di ritardo sono CHF 120 (12'000 × 4% × 90/360), e quelli li paghi.
Rendiconto in ritardo o mai presentato: cosa succede
- Dopo il 60° giorno: sull'importo non pagato decorre l'interesse di mora dalla data di scadenza.
- Sollecito: l'AFC ti sollecita prima di avviare l'esecuzione (art. 86 cpv. 2 LIVA).
- Stima ed esecuzione: se manca il rendiconto, l'AFC determina provvisoriamente l'importo dovuto mediante stima coscienziosa e lo mette in esecuzione (art. 86 cpv. 2). Se fai opposizione, decide l'AFC stessa con una decisione, con 10 giorni per il reclamo (art. 86 cpv. 3 e 4). Se sei iscritto nel registro di commercio, dal 2025 l'esecuzione prosegue in via di fallimento.
- Multa: chi nonostante un sollecito non presenta il rendiconto entro il termine può essere multato, anche per negligenza (art. 98 lett. b LIVA).
La stima coscienziosa in senso stretto (art. 79 LIVA) riguarda la tua contabilità: se le registrazioni mancano, sono incomplete o le cifre manifestamente non corrispondono alla realtà, l'AFC stima l'imposta, per esempio durante un controllo IVA, e te la comunica con un avviso di tassazione.
Cosa puoi fare: presenta il rendiconto vero il prima possibile e paga. La stima provvisoria non sostituisce la determinazione definitiva (art. 86 cpv. 7). Se resti inattivo, l'importo stimato diventa l'imposta definitivamente dovuta (credito fiscale) alla prescrizione del diritto di tassazione, di norma cinque anni dopo la fine del periodo fiscale (art. 42 LIVA).
Correggere errori in seguito: rendiconto di correzione e riconciliazione annuale
- Durante l'anno: un errore in un singolo rendiconto trimestrale o semestrale lo correggi con il rendiconto di correzione di quel periodo, dal 2025 online nell'ePortal.
- Dopo la chiusura dell'esercizio: gli errori che trovi alla chiusura li notifichi con la riconciliazione annuale (correzione ai sensi dell'art. 72 cpv. 1 LIVA), solo con le differenze. Per legge al più tardi nel rendiconto del periodo in cui cade il 180° giorno dopo la fine dell'esercizio. Dopo 240 giorni senza correzione l'AFC considera l'anno finalizzato; per l'esercizio 2026 (anno civile) è il 28 agosto 2027. Guida: riconciliazione IVA annuale.
- Anni precedenti: gli errori che scopri devi correggerli finché il periodo fiscale non è passato in giudicato o prescritto (art. 72 cpv. 2). Una tale correzione vale come autodenuncia (art. 102 cpv. 4 LIVA).
- Interessi: sull'imposta che dichiari solo con la riconciliazione annuale, l'interesse di mora decorre dalla scadenza del periodo fiscale (di norma fine febbraio dell'anno successivo) fino al pagamento, anche qui solo da CHF 100.
Invece della proroga: le cifre già pronte
Di solito non manca il tempo per l'ePortal, ma i totali del periodo. Magic Heidi somma continuamente l'IVA del tuo periodo dalle tue fatture e dai tuoi giustificativi, per il metodo effettivo o l'aliquota saldo. Le cifre per il modulo sono così pronte: le riporti nell'ePortal e invii senza chiedere una proroga.
Checklist prima della scadenza di fine anno
- Login AGOV e accesso a «Rendiconto IVA pro» funzionano (il codice di attivazione viene sempre spedito all'indirizzo della sede dell'impresa)
- Tutte le fatture fino al 31 dicembre registrate, tutti i giustificativi con IVA disponibili
- Totali del periodo pronti: cifra d'affari, imposta per aliquota, imposta precedente o aliquota saldo
- Rendiconto inviato entro l'ultimo giorno lavorativo di febbraio, conferma PDF salvata
- Importo versato con i dati di pagamento del PDF del rendiconto (oppure IBAN CH60 0900 0000 3000 0037 5, comunicazione: numero IVA e motivo del pagamento)
- Se il tempo stringe: proroga chiesta nel portale prima della scadenza e importo stimato pagato comunque (l'interesse decorre dal 60° giorno)
- Errori dei periodi precedenti annotati per il rendiconto di correzione o la riconciliazione annuale
Imposta precedente
Quale imposta precedente puoi dedurre
Con il metodo effettivo deduci solo l'IVA effettivamente indicata su una fattura.
Totalmente deducibili
Cosa dà diritto alla deduzione totale
Se la spesa è esclusivamente aziendale e la fattura indica l'IVA:
- Attrezzature e mobili per ufficio
- Software e strumenti digitali
- Servizi professionali (contabilità, consulenza legale, web design)
- Marketing e pubblicità
- Pranzi d'affari, se giustificati da motivi aziendali
- Spazio di coworking con IVA indicata in fattura
- Formazione continua e corsi, se la fattura indica l'IVA
Parzialmente deducibili
Beni a uso misto e documentazione
Qui deduci solo la quota aziendale e ti serve una documentazione adeguata:
- Cellulare e abbonamento (solo quota aziendale)
- Laptop e apparecchi che usi anche privatamente
- Costi del veicolo (se usato anche privatamente)
- Ufficio in casa (in proporzione all'uso aziendale)
Cosa deve contenere una fattura per la deduzione dell'imposta precedente
- nome, luogo e numero IVA del fornitore
- il tuo nome o quello della tua ditta e il luogo
- data o periodo della prestazione (un numero di fattura non è obbligatorio, ma è consigliato)
- descrizione dei beni o dei servizi
- importo, aliquota IVA e importo dell'IVA
Inoltre: scontrini per gli acquisti minori, estratti conto come prova di pagamento e, per i beni a uso misto, una nota sulla quota aziendale.
Esempio di uso misto: Léa, fotografa fittizia di Losanna, compra un iPhone per CHF 1'200 IVA inclusa. Nel prezzo ci sono CHF 89.92 di IVA. Lo usa al 60% per lavoro e quindi può dedurre come imposta precedente solo il 60%, cioè CHF 53.95. Chi deduce il 100% restituisce la differenza in caso di controllo, più l'interesse di mora.
Errori IVA comuni che costano agli indipendenti migliaia di franchi
Questi errori emergono in quasi ogni controllo IVA.
⏰
Registrazione tardiva
Chi si registra in ritardo deve l'IVA retroattivamente su tutte le fatture, anche se non l'ha mai addebitata ai clienti.💳
Aliquote IVA sbagliate
Aliquote sbagliate portano a fatture errate e a correzioni in ogni rendiconto.📄
Fatture non conformi
Se mancano indicazioni obbligatorie, i tuoi clienti non possono dedurre l'imposta precedente.🛒
Dedurre spese private
I controlli scoprono queste deduzioni. Restituisci l'IVA dedotta a torto, più gli interessi.📅
Mancare le scadenze
L'interesse di mora (4% nel 2026) decorre dalla scadenza. Ritardi ripetuti possono comportare una multa.🌍
Dimenticare l'imposta sull'acquisto
Abbonamenti software e pubblicità di fornitori esteri senza IVA svizzera vanno nella cifra 383.Clienti e fornitori all'estero
Servizi a clienti aziendali all'estero (B2B): niente IVA svizzera; il cliente regola l'imposta nel suo paese (reverse charge). Per i clienti UE verifica il numero IVA nel sistema UE VIES. La cifra d'affari la dichiari comunque nella cifra 200 e la deduci nella cifra 221.
Servizi a privati: in Svizzera addebiti l'IVA svizzera (di solito 8,1%), salvo per le prestazioni escluse dall'IVA come sanità o formazione. Per privati all'estero valgono, secondo il tipo di prestazione, regole particolari sul luogo della prestazione; con volumi importanti conviene una consulenza fiscale.
Servizi da fornitori esteri: se in fattura non c'è IVA svizzera, dichiari l'imposta sull'acquisto nella cifra 383 (vedi sopra).
Fatture in valuta estera: la cifra d'affari la dichiari in franchi. I tassi di conversione li pubblica l'AFC alla pagina Corsi delle valute estere.
Per le operazioni con l'estero conserva il numero IVA del cliente, il contratto con la descrizione della prestazione, la corrispondenza sulla sede del cliente e le prove di pagamento.
FAQ
Domande frequenti sul rendiconto IVA
Quando scade il prossimo rendiconto IVA?
60 giorni dopo la fine del periodo, ogni anno alle stesse date: 30 maggio (T1), 29 agosto (T2 e 1° semestre), 29 novembre (T3) e 1° marzo dell'anno successivo (T4 e 2° semestre, 29 febbraio negli anni bisestili). Entro quella data rendiconto e pagamento devono essere all'AFC.
Su quale conto pago l'IVA?
PostFinance, IBAN CH60 0900 0000 3000 0037 5, BIC POFICHBEXXX. Nel campo comunicazione indichi il tuo numero IVA e il motivo del pagamento, p. es. «CHE-123.456.789 IVA T3 2026».
Posso ancora presentare il rendiconto IVA su carta?
No. Dal 1° gennaio 2025 il rendiconto elettronico tramite l'ePortal dell'AFC è obbligatorio. I moduli cartacei non esistono più, e l'AFC non accetta moduli fatti in proprio o copie.
Cosa mi serve per rendicontare l'IVA online?
Un login AGOV (obbligatorio dal 31 ottobre 2026; CH-LOGIN sarà disattivato presumibilmente a fine 2027), la registrazione a «Rendiconto IVA pro» nel servizio myESTV e le cifre del periodo: cifra d'affari, imposta per aliquota e, con il metodo effettivo, l'imposta precedente. Il codice di attivazione viene spedito alla sede dell'impresa, quindi non aspettare fino a poco prima della scadenza.
A chi mi rivolgo in caso di problemi?
Questioni tecniche sull'ePortal e su AGOV: service desk dell'AFC, +41 58 461 61 11. Domande sul rendiconto: modulo di contatto IVA o il team regionale dell'AFC per il tuo cantone di sede (numeri su estv.admin.ch alla pagina «Contatto Riscossione IVA»).
Dove trovo i moduli IVA?
I moduli cartacei non esistono più. Compili il modulo direttamente nell'ePortal, con le stesse cifre di prima (200, 303, 383, 400 ecc.).
Posso rendicontare mensilmente invece che trimestralmente?
Sì, se paghi regolarmente più imposta precedente di quanta IVA incassi. La domanda la presenti nel portale dell'AFC alla voce «Nuovi affari» (modificare le modalità del rendiconto). Così ricevi prima il tuo credito.
Per quanto tempo devo conservare i documenti IVA?
Dieci anni: libri contabili, fatture, giustificativi, contratti e corrispondenza. Per i documenti relativi agli immobili valgono 20 anni. La conservazione digitale è ammessa.
Cosa faccio se commetto un errore in un rendiconto già inviato?
Presenta un rendiconto di correzione nell'ePortal. Dopo l'esercizio confronti i rendiconti con la chiusura annuale (riconciliazione annuale, per legge al più tardi nel rendiconto del periodo in cui cade il 180° giorno dopo la fine dell'esercizio; dopo 240 giorni l'AFC considera l'anno finalizzato). Se una correzione porta a un pagamento supplementare, possono essere dovuti interessi di mora; importi d'interesse inferiori a CHF 100 di regola l'AFC non li riscuote. Gli errori corretti da te hanno conseguenze minori di quelli scoperti durante un controllo.
Devo addebitare l'IVA ai clienti esteri?
I servizi a imprese all'estero sono di regola senza IVA svizzera (reverse charge). Per i privati all'estero dipende dal tipo di prestazione. Documenta lo statuto e la sede del cliente.
Posso passare dal rendiconto trimestrale a quello annuale?
Sì, se la tua cifra d'affari non supera CHF 5'005'000 e hai presentato e pagato nei termini i rendiconti degli ultimi tre anni. La domanda la presenti nell'ePortal entro fine febbraio dell'anno in questione. Durante l'anno paghi delle rate, il rendiconto annuale lo presenti entro fine febbraio dell'anno successivo.
Cosa succede se non mi registro pur essendo obbligato?
L'AFC esige l'IVA retroattivamente su tutte le prestazioni imponibili dal momento in cui avresti dovuto essere registrato, più l'interesse di mora ed eventualmente una multa. Questa IVA la paghi di tasca tua, perché non l'hai mai addebitata ai clienti.
Le tue cifre IVA pronte per l'ePortal
Magic Heidi tiene aggiornati cifra d'affari, IVA e imposta precedente per tutto il trimestre: nell'ePortal inserisci solo le cifre. Prova gratis con 3 fatture e 3 ricevute, senza limiti di tempo.
