 Magic Heidi
Nota spese in Svizzera: modello e IVA
Nota spese in Svizzera: cosa va inserito, IVA sul riaddebito e indennità chilometrica da concordare – con modello da copiare.

Fondatore di Magic Heidi
Una nota spese ordina le uscite professionali per data, scopo, giustificativo e importo. Distingua tra riaddebito al cliente, rimborso datore di lavoro e deduzione fiscale propria. Se è registrato IVA, i costi propri riaddebitati rientrano in linea di principio nel corrispettivo e, come prestazione accessoria, seguono la prestazione principale: non vale automaticamente l'8.1% su ogni voce.
In questa guida Le mostro quali spese appartengono alla nota spese, come contabilizzare correttamente l'indennità chilometrica (forfait) e come funziona il trattamento IVA nel riaddebito. Con un modello da copiare, importi reali in CHF, tre esempi dalla pratica – e senza eccessi burocratici.
L'essenziale in breve
- Riaddebito: i costi propri riaddebitati rientrano di regola nel corrispettivo. Come prestazione accessoria seguono aliquota e luogo della prestazione principale; solo le vere spese anticipate in nome e per conto del cliente restano fuori base.
- Indennità chilometrica: per le fatture cliente l'aliquota va concordata contrattualmente. Un valore di esempio (p.es. CHF 0.70/km) non è una tariffa ufficiale unica.
- Forfait e giustificativi: rimborso cliente, regolamento spese del datore di lavoro e deduzione fiscale hanno regole diverse.
- Conservazione: assicuri leggibilità, integrità e reperibilità per la durata legale, anche con archivio digitale. Una foto non garantisce da sola la conservazione decennale.
- Consiglio sullo strumento: Confronta funzioni documentate e prezzi aggiornati in base al tuo processo.
Che cos'è una nota spese – e chi ne ha bisogno
Una nota spese è l'elenco ordinato di tutte le uscite che nascono in collegamento con un incarico o con la Sua attività indipendente: trasferte, pernottamenti, vitto, piccolo materiale, porto, licenze software. Ogni posizione ha una data, una descrizione, un riferimento al giustificativo e un importo in CHF. Il documento in sé non ha una forma prescritta – decisivo è che un terzo possa ricostruire ogni posizione: il Suo cliente, la Sua contabilità, l'AFC.
Senza forma prescritta non significa però nel modo che sia. Chi riaddebita spese ai clienti allega la nota spese a una fattura – e questa deve contenere tutte le indicazioni necessarie (se Lei è soggetto all'IVA, quelle dell'art. 26 LIVA). Chi fa valere le spese come costi d'impresa deve poterle documentare nei confronti dell'autorità fiscale. In entrambi i casi la nota spese è l'anello di congiunzione tra uscita e fatturazione.
Caso 1: Lei riaddebita le spese ai clienti
Lei è in trasferta per un cliente: treni, notti in hotel, un pranzo di lavoro con il suo team. Questi costi non appartengono a Lei – appartengono in fattura. Per questo servono due cose: una nota spese come base documentata e un accordo chiaro su che cosa Lei riaddebita e a quali aliquote.
Idealmente lo regola prima del primo incarico, nell'offerta o in un breve regolamento spese. Bastano tre domande:
- Trasferte: prezzo concordato con il cliente, ad esempio CHF 0.70/km, oppure costo effettivo dei biglietti? Il prezzo cliente non è una tariffa fiscale generale.
- Pernottamento e vitto: prezzo effettivo con giustificativo – oppure un forfait giornaliero?
- Maggiorazione: passa le spese al prezzo di costo oppure con una maggiorazione?
Un mezzo foglio A4 con queste tre risposte evita quasi ogni discussione successiva. Come tali uscite vengono inserite in una fattura professionale lo mostra la guida sulla fattura di onorario – comprese tutte le indicazioni obbligatorie secondo l'art. 26 LIVA.
E inoltre: fatturi senza ritardi. Uso consueto è mensile o per progetto – chi accumula uscite per mesi perde giustificativi e visione d'insieme. Inoltre cala la disponibilità del Suo cliente ad accettare senza criticità ricevute di taxi di tre mesi prima. Le spese fatturate da poco sono praticamente sempre indiscusse.
Mini-storia (esempio fittizio): Priska, grafica a Berna. Priska segue un cliente a Zurigo ed è stata tre giorni sul posto a settembre. La sua nota spese: 3× treno andata e ritorno in 2ª classe a CHF 102.00 = CHF 306.00, 2 notti in hotel a CHF 145.00 = CHF 290.00, vitto con giustificativi CHF 96.50, taxi e parcheggio CHF 42.00. Totale CHF 734.50 netto. Poiché Priska riaddebita le spese come prestazione accessoria al suo onorario di grafica, espone l'8.1% di IVA: CHF 59.49, totale finale CHF 793.99.
Caso 2: Lei documenta le uscite nei confronti dell'autorità fiscale o del datore di lavoro
Il secondo caso non ha nulla a che fare con il riaddebito: Lei documenta i propri costi d'impresa. Come lavoratore indipendente deduce le spese come spese professionali – e per questo l'autorità fiscale esige la stessa disciplina del Suo cliente: data, scopo professionale, giustificativo. La stessa nota spese funziona dunque in modo duplice: come base per la Sua fattura al cliente e come prova nei confronti dell'autorità fiscale.
Che cosa può dedurre tutto – dai costi di viaggio allo studio in casa fino al veicolo aziendale – lo legge nella guida sulla deducibilità dei costi di viaggio e nella panoramica su tutte le deduzioni fiscali per indipendenti. Le basi dell'IVA le esaminiamo più sotto nel dettaglio.
Queste spese appartengono alla nota – categorie e valori indicativi
Non ogni uscita è una spesa, e non ogni spesa può essere contabilizzata senza limiti. Queste sei categorie coprono il quotidiano della maggior parte dei freelance e delle piccole imprese:
| Categoria | Che cosa appartiene | Valore indicativo (indicazione) |
|---|---|---|
| Trasferte con mezzi pubblici | Treno, bus, tram, aereo (consueto: 2ª classe) | Importo effettivo con biglietto come giustificativo |
| Trasferte con auto privata | Chilometri professionali con registro corse | Aliquota concordata con il cliente; esempio CHF 0.70/km, non tariffa ufficiale unica |
| Vitto | Pranzo di lavoro, pasti fuori sede | Concordare il prezzo cliente; verificare separatamente deduzione fiscale e regolamento del datore, senza un forfait universale |
| Pernottamento | Hotel inclusa colazione | Importo effettivo con giustificativo; nelle città svizzere di regola CHF 120.00–200.00/notte |
| Parcheggio e taxi | Parcheggio coperto, parcometro, corse in taxi | Importo effettivo con giustificativo |
| Mezzi di lavoro | Letteratura specialistica, software, piccolo materiale, porto | Prezzo di costo con giustificativo di fattura |
| Telecom e internet | Quota professionale di abbonamento e allacciamento | Uso effettivo documentato; riaddebito solo secondo l'accordo con il cliente |
Sull'indennità chilometrica: CHF 0.70/km è qui solo un esempio di calcolo. Per fatture cliente concordi tariffa, distanza e scopo professionale. Per rimborsi datore di lavoro e deduzioni fiscali proprie valgono invece regole specifiche per anno, Cantone e regolamento.
La regola del giustificativo: i costi effettivi si provano con giustificativo e scopo professionale. Una tariffa chilometrica concordata va documentata con data, tratta e chilometri. Una tariffa cliente superiore o inferiore a un valore fiscale non è automaticamente errata: la deducibilità fiscale è una verifica separata.
Prezzo di costo o maggiorazione? La variante più frequente e meno discussa è il riaddebito al prezzo di costo: ciò che è costato a Lei costa al cliente. Una maggiorazione – ad esempio il 10% per rilevazione e amministrazione – è possibile, ma deve figurare nel regolamento spese. Chi inserisce maggiorazioni in silenzio rischia, al prossimo controllo fatture, la fiducia nell'intera nota spese.
Telecom e mezzi di lavoro in quota. L'abbonamento cellulare e internet vanno ripartiti secondo uso effettivo documentato. Non adotti percentuali fisse "universali". Se una spesa di progetto è riaddebitabile integralmente dipende anche dall'accordo con il cliente.
Riaddebitare le spese: trattare correttamente l'IVA
La domanda che nel riaddebito viene più spesso risposta in modo sbagliato: la maggiorazione delle spese è imponibile o no? La risposta dipende da nel nome di chi Lei sostiene l'uscita.
Caso A: costi propri riaddebitati. Secondo art. 24 cpv. 1 LIVA anche il rimborso costi rientra di principio nel corrispettivo. Se è prestazione accessoria a una prestazione imponibile svizzera al tasso ordinario e Lei è registrato IVA, nel nostro esempio si applica l'8.1%. Con altra prestazione principale o altro luogo della prestazione, il trattamento va verificato separatamente. Le cifre di Priska presuppongono espressamente una base imponibile netta concordata di CHF 734.50; l'imposta precedente contenuta nelle fatture dei fornitori va riconciliata separatamente.
Caso B: vere partite di giro. Solo le spese esposte separatamente, sostenute in nome e per conto del cliente, restano fuori dalla Sua base imponibile secondo art. 24 cpv. 6 lett. b LIVA. Documenti rappresentanza e giustificativo originale. Ad esempio, una tassa per un estratto del registro commerciale anticipata in nome e per conto del cliente può essere una partita di giro. Gli acquisti a proprio nome e il loro riaddebito vanno invece valutati secondo prestazione principale, luogo e registrazione: non seguono sempre l'aliquota del fornitore e non sono sempre all'8.1%.
Distinguere gli acconti: per anticipi incassati su prestazioni imponibili, il debito IVA nasce di regola all'incasso (art. 40 cpv. 1 lett. c LIVA). Prima chiarisca registrazione, tipo di prestazione e vere partite di giro. Riconcili gli acconti già fatturati e pagati con la fattura finale.
Ancora un riferimento, perché questa guida resti snella: la soglia di CHF 100'000.00, la registrazione volontaria, il conteggio con l'AFC – queste basi si trovano in modo dettagliato nell'articolo su IVA per freelance. I testi di legge si trovano nel testo integrale su admin.ch.
Il modello: la Sua nota spese da copiare
Modello fittizio con riaddebito netto espressamente concordato di costi propri, accessori a una prestazione interna imponibile all'aliquota ordinaria, fornita da un soggetto registrato. Non sono aliquote generali di deduzione fiscale; l'imposta precedente sui giustificativi dei fornitori va verificata separatamente.
Nota spese n. 2026-S-007
Da: [il Suo nome / la Sua ditta], [indirizzo]
Per: [nome del cliente], [indirizzo]
Progetto: [progetto o incarico]
Periodo: 1.–30. settembre 2026

Pos  Data        Descrizione                          Giust.   Importo CHF
1    02.09.2026  Treno Berna–Zurigo andata e ritorno, 2ª classe   B-101       102.00
2    02.09.2026  Pranzo visita al cliente, con ricevuta           B-102        48.50
3    02.09.2026  Parcheggio della stazione                         B-103        28.00
4    03.09.2026  Hotel, 1 notte incl. colazione                    B-104       145.00
5    03.09.2026  Taxi verso la sede del cliente                    B-105        23.50
6    05.09.2026  Auto privata, 24 km a CHF 0.70                    Registro     16.80
7    05.09.2026  Letteratura specialistica per il progetto        B-106        89.90

Subtotale spese netto                             CHF    453.70
IVA 8.1% (art. 19 e 24 LIVA)                     CHF     36.75
Totale                                            CHF    490.45

I giustificativi vengono inviati su richiesta.
Posizione 6: indennità chilometrica (valore indicativo, registro corse allegato).
Quattro indicazioni sul modello:
- Adattare la riga IVA: senza obbligo fiscale e registrazione efficace non esponga IVA. Identifichi separatamente le vere partite di giro. La sola assenza di registrazione non trasforma i costi propri in spese anticipate in nome e per conto del cliente.
- Numerare i giustificativi senza lacune: B-101, B-102, B-103 – così ogni posizione trova il suo giustificativo, e Lei lo ritrova ancora dopo 10 anni.
- Concordare i forfait: documenti tariffa, distanza e motivo. L'etichetta «valore indicativo» non sostituisce né l'accordo con il cliente né la prova fiscale.
- Come allegato alla fattura: la nota spese è la lista dettagliata; la fattura stessa necessita delle indicazioni richieste (per chi è soggetto IVA, art. 26 LIVA).
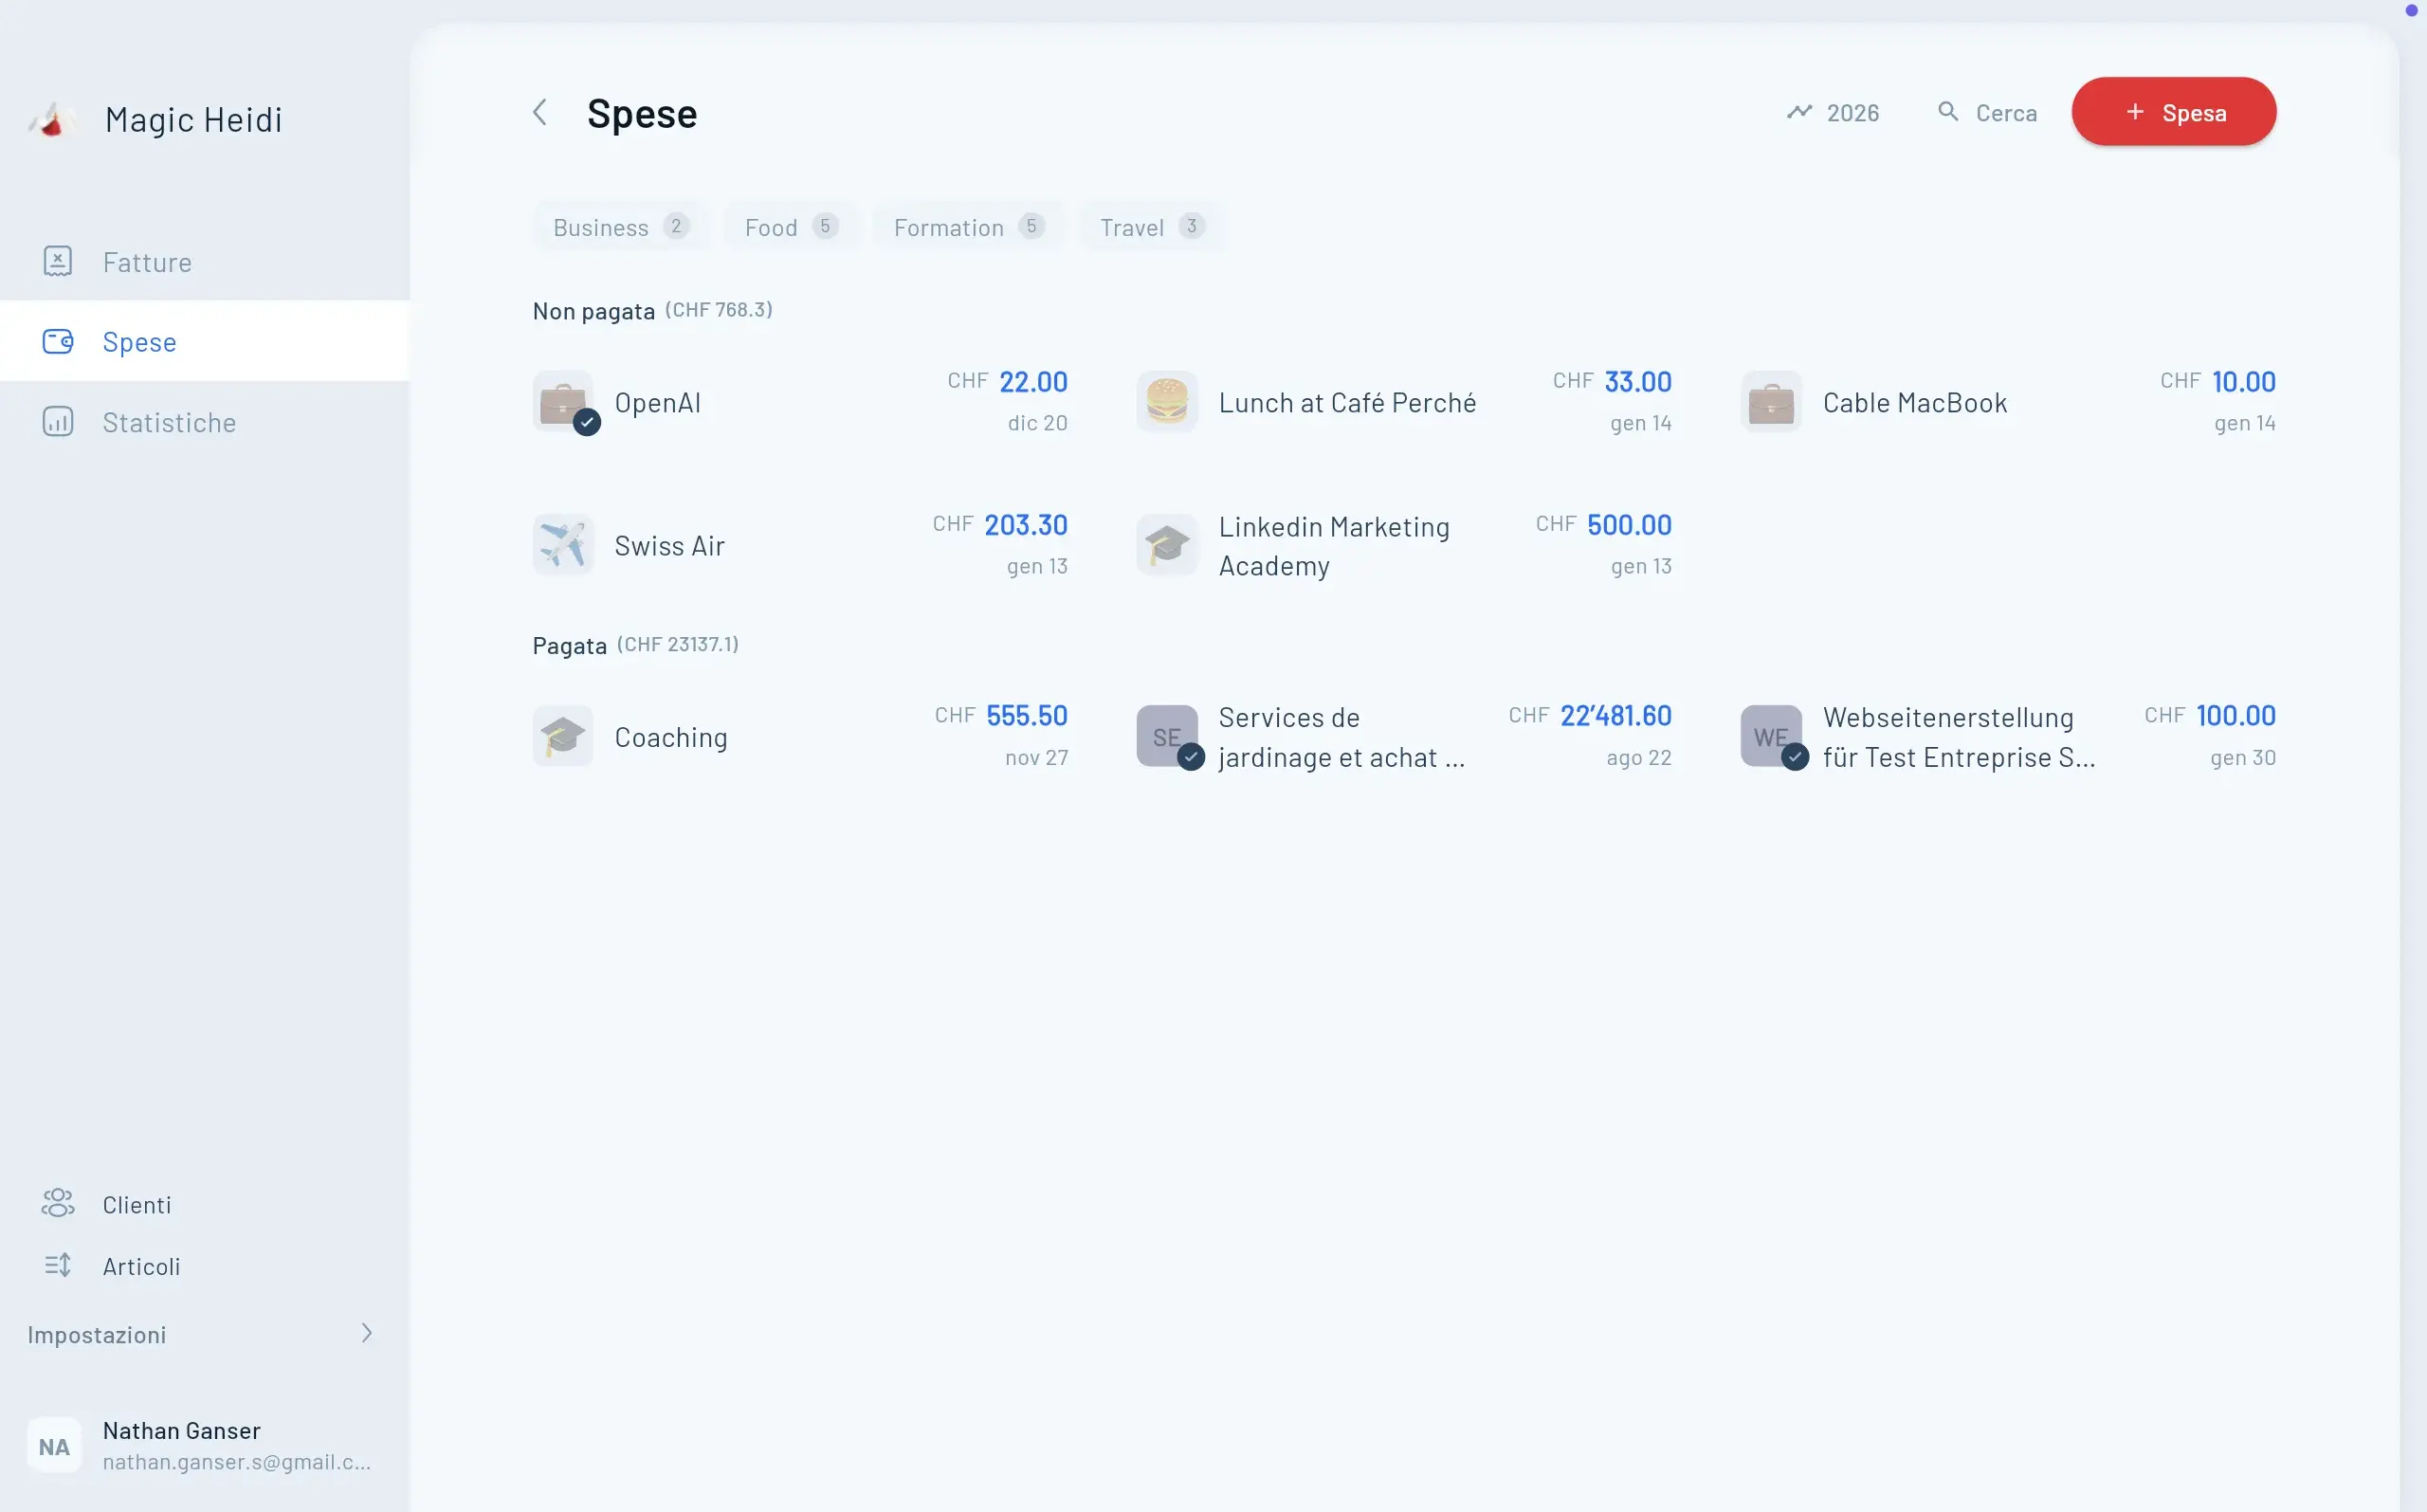
La nota spese digitale invece del caos di carte
Conosce la situazione? Giustificativi nella tasca della giacca, una cartella «chaos» nel telefono, un foglietto in auto che nel frattempo è diventato carta da riciclo. A fine mese manca un terzo dei giustificativi, e la nota spese diventa lavoro da detective. Questo costa non solo tempo – costa denaro vero, perché le spese non contabilizzate sono semplicemente perse.
Rilevi tempestivamente i giustificativi, ad esempio tramite foto. Controlli importi, data e IVA estratti rispetto all'originale. Quota professionale, categoria e collegamento al progetto devono essere verificabili; non è garantita un'attribuzione automatica corretta al progetto.
Esempio fittizio di processo: Marco, freelance IT a Lucerna. Fotografa ogni giustificativo, controlla i dati riconosciuti e aggiunge personalmente scopo professionale e progetto. Ogni mese riconcilia documenti, banca e fatturazione cliente. È un processo illustrativo, non un risparmio di tempo o denaro misurato grazie al software.
La conservazione digitale deve assicurare leggibilità, integrità, reperibilità e prove richieste per la durata legale. Verifichi esportazione, backup e accesso anche dopo la disdetta. Non è garantita una conservazione automatica decennale da parte del fornitore.
Dalla rilevazione alla fattura il passaggio è semplice solo se dati, giustificativi e regole IVA sono coerenti. Confronti sempre le funzioni documentate del software con il Suo processo effettivo.
Quattro errori che rendono cara la Sua nota spese
1. Mescolare privato e professionale. Il classico – e il più costoso. Appena spese private finiscono nella nota spese, Lei non perde solo la deduzione per quella posizione: perde credibilità per l'intera nota.
Mini-storia (esempio fittizio): Lena, parrucchiera a Basilea. Lena gestisce il suo salone come ditta individuale e ha pagato i caffè per i clienti sulla stessa carta dei suoi brunch domenicali. Nella nota spese finivano entrambi – circa CHF 640.00 di visite private al caffè all'anno.
2. Confondere prezzo cliente e deduzione fiscale. L'aliquota chilometrica del cliente si concorda contrattualmente. Un valore di esempio (p.es. CHF 0.70/km) non è né un tetto legale generale né automaticamente l'aliquota valida per la Sua dichiarazione fiscale.
3. Giustificativi mancanti o illeggibili. Rilevi tempestivamente documenti leggibili e conservi dati originali e scopo professionale. Una foto da sola non garantisce una conservazione decennale conforme: verifichi archivio, integrità, backup ed esportazione secondo art. 958f CO e Olc.
4. Bevande alcoliche nei pasti di lavoro. Un bicchiere di vino al pranzo con il cliente è motivato professionalmente. Mezza lista dei vini invece no: gli alcolici abbondanti sono, nel riaddebito come nella deduzione fiscale, un classico punto di riduzione – non agiscono come necessari all'attività, ma come godimento privato. Restare moderati o portare la differenza a proprio carico.
Domande frequenti sulla nota spese
FAQ: nota spese
Che cosa va inserito nella nota spese?
Per ogni voce: data, descrizione, riferimento al giustificativo e importo in CHF. Le categorie tipiche sono trasferte, pernottamento, vitto, parcheggio, mezzi di lavoro e quota professionale telecom. Ogni spesa deve avere uno scopo professionale e poter essere ricostruita da un terzo.
Quale indennità chilometrica posso fatturare?
Concordi la tariffa con il cliente. CHF 0.70/km è solo un esempio di calcolo, non una tariffa ufficiale generale. Per rimborso del datore e deduzione fiscale valgono regole diverse: verifichi anno, Cantone e regolamento e tenga un registro delle corse.
Devo applicare IVA alle spese riaddebitate?
Se registrato, i costi propri riaddebitati rientrano di regola nel corrispettivo e, come accessori, seguono aliquota e luogo della prestazione principale. Non è sempre l'8.1%. Solo le spese esposte separatamente e sostenute in nome e per conto del cliente restano fuori base come vere partite di giro.
Sono ammessi forfait senza giustificativi?
Distingua accordo cliente, regolamento del datore e riconoscimento fiscale. Un forfait chilometrico concordato richiede un registro corse tracciabile. Per altri forfait e deduzioni verifichi le regole applicabili: non esiste qui un massimale universale. L'etichetta valore indicativo non sostituisce accordo o prova.
Qual è la differenza tra nota spese e conteggio delle spese di viaggio?
Le spese di viaggio sono una parte delle spese professionali: trasporto, pernottamento e vitto fuori sede. La nota spese comprende anche mezzi di lavoro, porto o telecom senza viaggio. Nel rapporto di lavoro dipendente si usano i moduli e il regolamento del datore.
Conclusione: le spese sono il Suo denaro – contabilizzi in modo pulito
L'esempio fittizio mostra CHF 734.50 di riaddebito netto concordato. Il diritto di riaddebitare nasce dall'incarico. Verifichi separatamente trattamento fiscale secondo art. 19 e 24 LIVA, indicazioni di fattura secondo art. 26 LIVA e conservazione. Prezzo cliente, rimborso del datore e deduzione fiscale propria non sono la stessa cosa.
Usi il software che preferisce, ma con un controllo finale su dati, giustificativi e base fiscale prima dell'invio.
Fonti: art. 19, 24 e 26 LIVA; art. 958f CO e Olc per la conservazione. Tutti gli importi sono ipotesi fittizie di calcolo; anno fiscale, Cantone e regolamento vanno verificati separatamente.