 Magic Heidi
Salari
Salari e benefit
Tutti i costi legati ai tuoi dipendenti sono deducibili
- Salari lordi
- Indennità e premi
- Bonus e gratifiche
- Prestazioni in natura e regali
I costi commercialmente giustificati possono ridurre l'utile. Per ogni spesa verifica scopo, quota privata, giustificativo e trattamento fiscale.
Prima di entrare nei dettagli, ecco gli importi essenziali da ricordare per ottimizzare le tue deduzioni fiscali quest'anno.
Dal 2026 è possibile, alle condizioni previste, colmare lacune dal 2025, al massimo dieci anni indietro. Le lacune precedenti non sono comprese. Nell'anno del riscatto devi prima versare l'intero contributo ordinario ammesso. Un reddito da attività lucrativa soggetto all'AVS deve dare diritto al versamento sia nell'anno della lacuna sia in quello del riscatto. Il riscatto aggiuntivo annuo è limitato al piccolo contributo 3a e non può superare la lacuna ammessa. Fonte: UFAS, terzo pilastro.
Tutto ciò che acquisti per produrre o rivendere è deducibile
Materie prime, merci per rivendita, servizi esterni, spese di spedizione
Inventario al 1° gennaio e 31 dicembre. La differenza corregge il tuo risultato.
Perdite di merci, sconti, abbuoni, ribassi
Se impieghi personale, anche part-time
Tutti i costi legati ai tuoi dipendenti sono deducibili
Quote a carico del datore di lavoro
Queste voci riducono significativamente il tuo carico fiscale. Ecco i tassi ufficiali dell'AFC.
Le aliquote seguenti si applicano al valore contabile. Sul costo d'acquisto sono in linea di principio dimezzate. Verifica categoria, uso professionale e procedure cantonali particolari. Fonte: promemoria AFC.
| Bene | Tasso annuale |
|---|---|
| Materiale informatico | 40% |
| Veicoli a motore | 40% |
| Mobili professionali | 25% |
| Macchinari di produzione | 30% |
| Attrezzature | 45% |
| Brevetti e licenze | 40% |
Esempio: Un computer da CHF 2'000 si ammortizza così:
Con la contabilità per competenza, prestazioni ricevute ma non ancora fatturate e costi pagati anticipatamente vanno attribuiti al periodo corretto. Sono delimitazioni contabili, non accantonamenti fiscalmente liberi. Per un conto entrate-uscite va considerato separatamente il metodo applicabile.
Un credito dubbio non può essere svalutato automaticamente al 100% solo perché è trascorso un anno. Documenta rischio di perdita e rettifica di valore. Gli accantonamenti riconosciuti secondo l'art. 29 LIFD richiedono i motivi legali e vanno sciolti quando non più giustificati. Gli interessi sui debiti commerciali sono distinti dal rimborso del capitale, non deducibile.
Tutte le spese correnti legate alla tua attività professionale
Affitto, coworking, spese accessorie e manutenzione. Per l'ufficio in casa documenta necessità professionale, uso e ripartizione ragionevole; verifica la prassi cantonale. La sola superficie non garantisce una deduzione.
Tieni un registro di bordo per giustificare la ripartizione privato/professionale.
Tutte le spese per promuovere la tua attività.
L'infrastruttura della tua attività quotidiana.
È il tuo strumento più potente per ridurre le imposte. Non perdere questa opportunità ogni anno.
| Situazione | Importo massimo |
|---|---|
| Affiliato a una cassa pensione (LPP) | CHF 7'258 all'anno |
| Non affiliato a una cassa pensione | Al massimo il 20% del reddito da attività lucrativa determinante, fino a CHF 36'288 |
Dal 2026, alle condizioni descritte sopra, sono possibili riscatti per lacune dal 2025. Il totale aggiuntivo per anno di riscatto è limitato al piccolo contributo 3a; non ogni versamento omesso può essere recuperato.
Esempio: Hai versato solo CHF 3'000 nel 2025 invece del massimo? Nel 2026 potrai versare:
L'esempio presuppone affiliazione a una cassa pensione, diritto al versamento in entrambi gli anni e rispetto degli altri requisiti. L'istituto verifica la domanda. Non sono recuperabili liberamente anni anteriori al 2025.
Alcune spese servono sia alla tua attività che alla vita personale. Puoi dedurre solo la quota professionale.
Registro delle corse e chilometri professionali secondo il metodo applicabile; nessun forfait universale
Documenta l'uso professionale effettivo; nessuna percentuale generalmente sicura
Solo con clienti/partner, con giustificativo e partecipanti
Questi errori innescano controlli e sanzioni. Fai attenzione a questi punti.
Svolgi la tua attività indipendente accanto a un impiego? Queste deduzioni valgono anche per te: leggi la nostra guida indipendente e dipendente allo stesso tempo.
Leggi la richiesta ricevuta per il tuo periodo fiscale e le indicazioni cantonali. Termini e proroghe possono differire secondo persona, forma giuridica e periodo. Chiedi un'eventuale proroga per tempo. Non viene indicata un'ammenda universale di CHF 100–150: interessi, richiami e sanzioni hanno presupposti differenti.
Prima di inviare la dichiarazione, verifica questi punti essenziali per massimizzare le tue deduzioni.
Tutti gli acquisti professionali
Con i tassi AFC
Al 31 dicembre
Entro il 31 dicembre
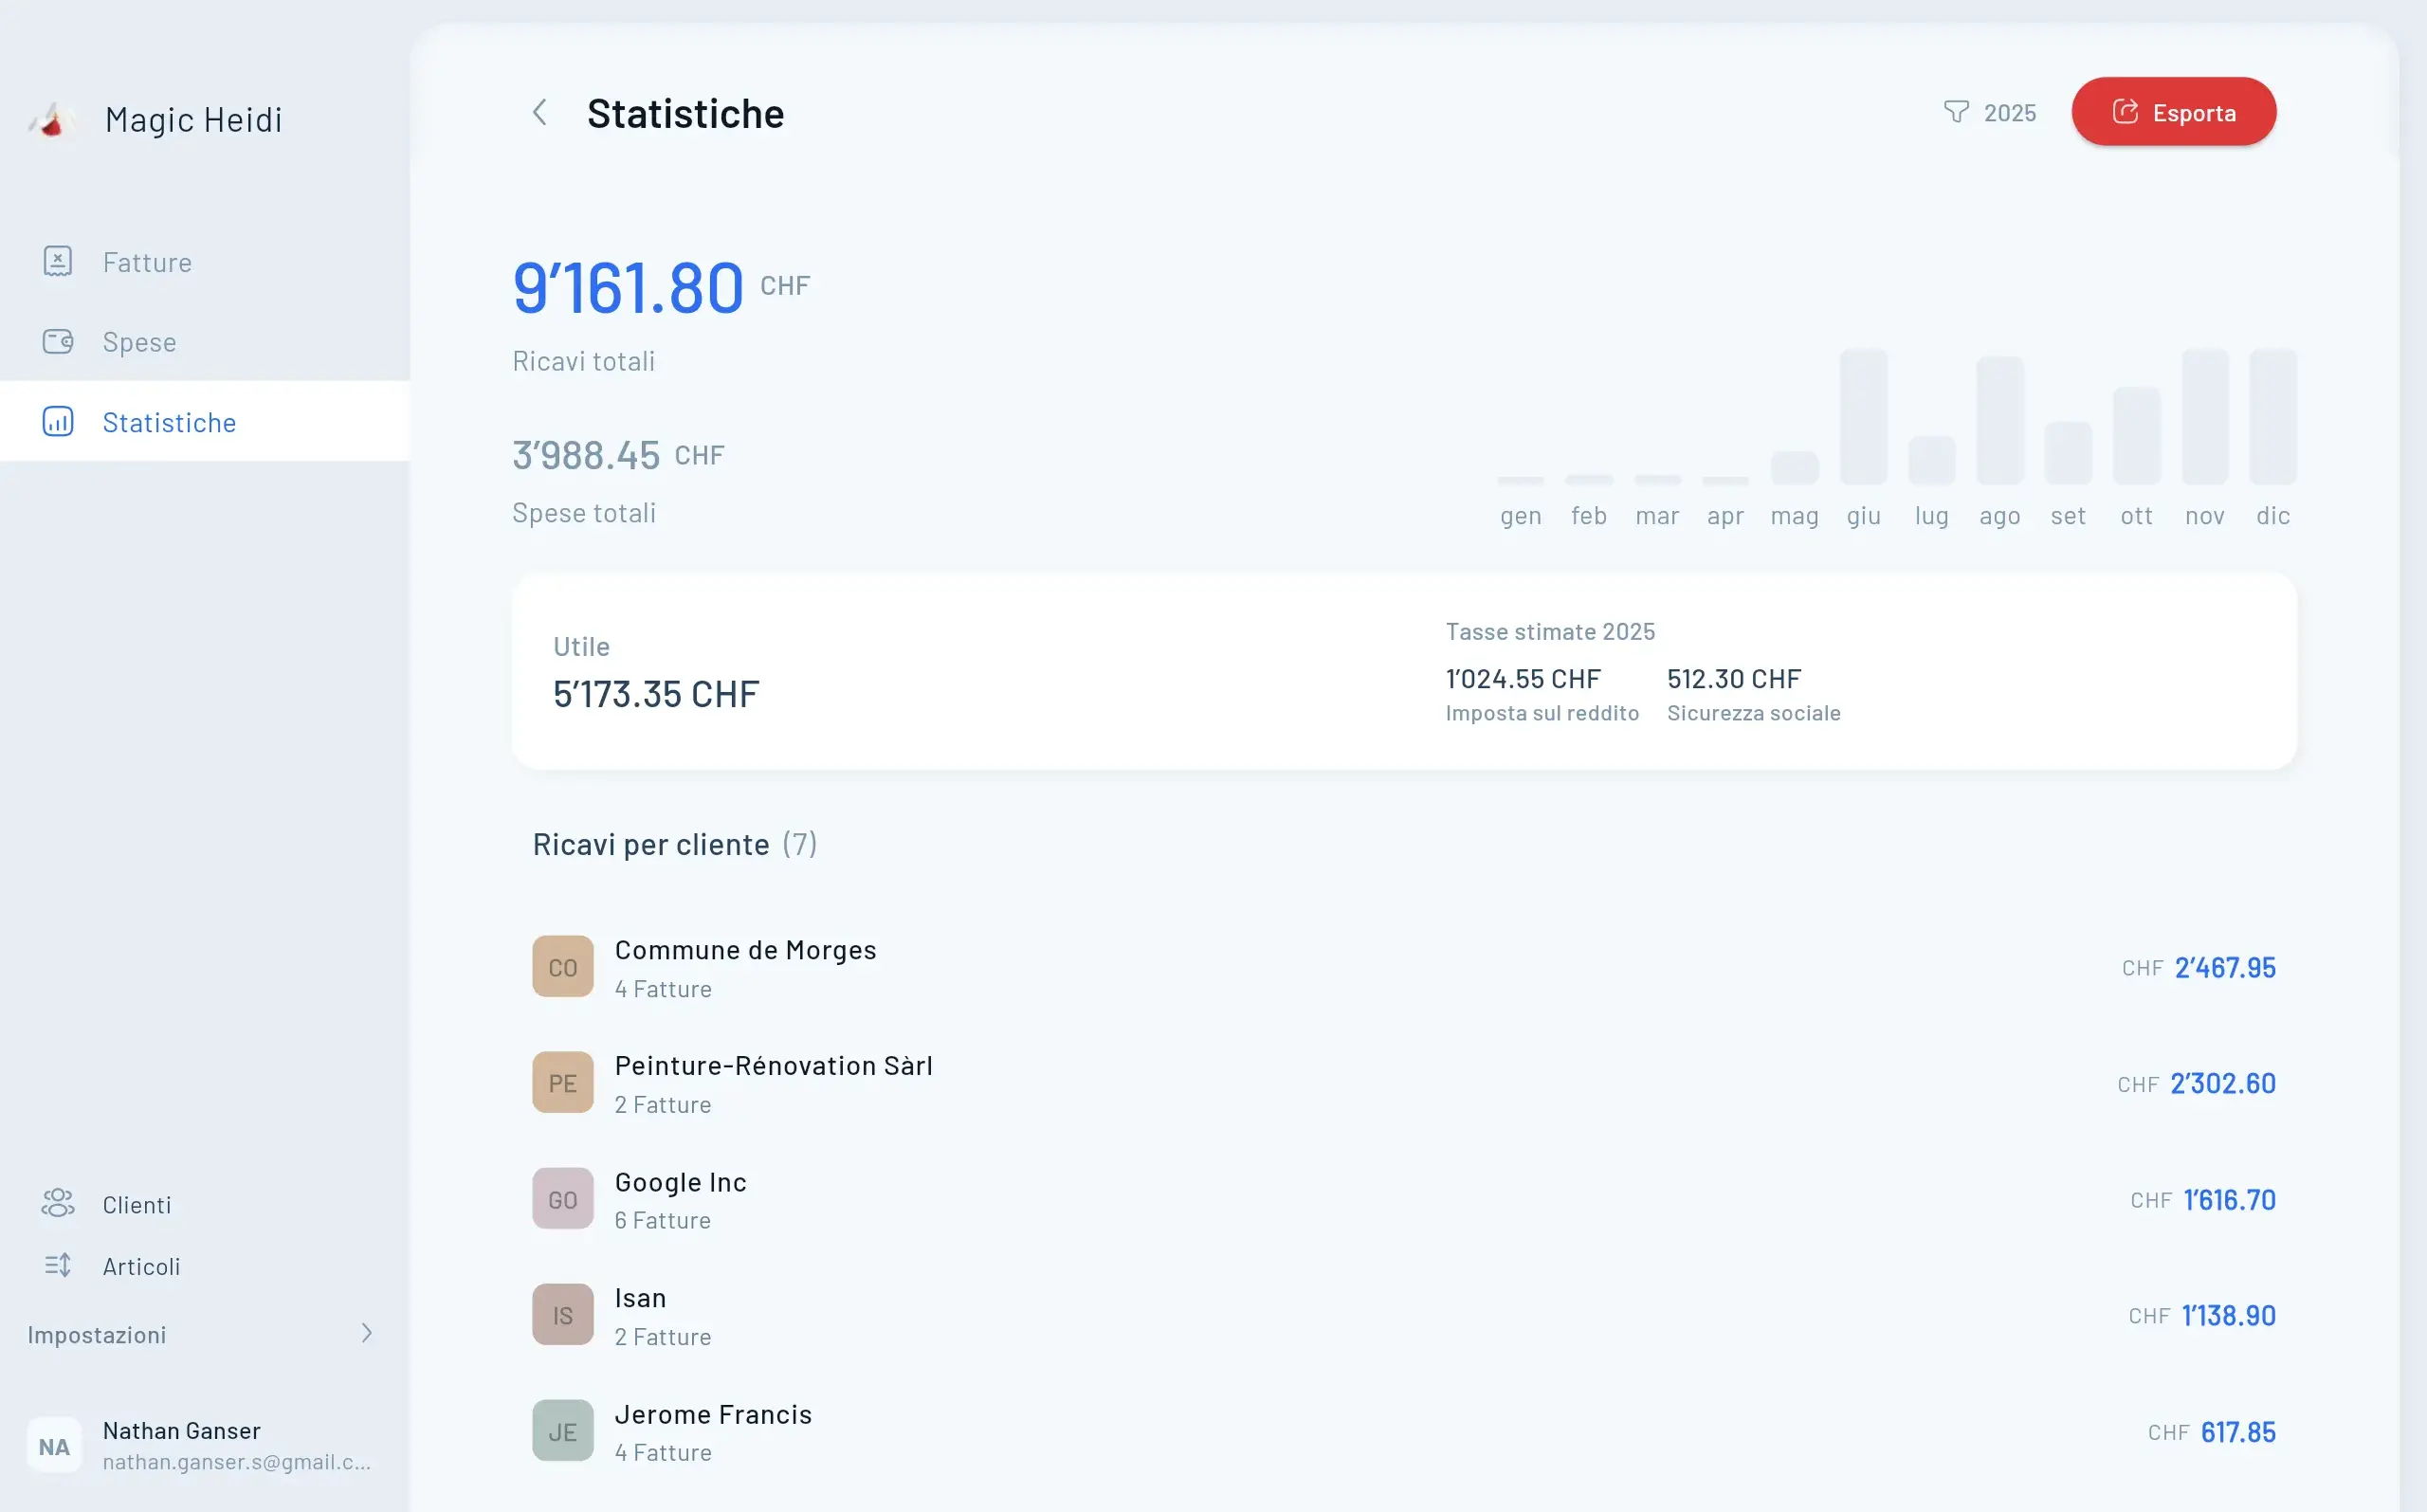
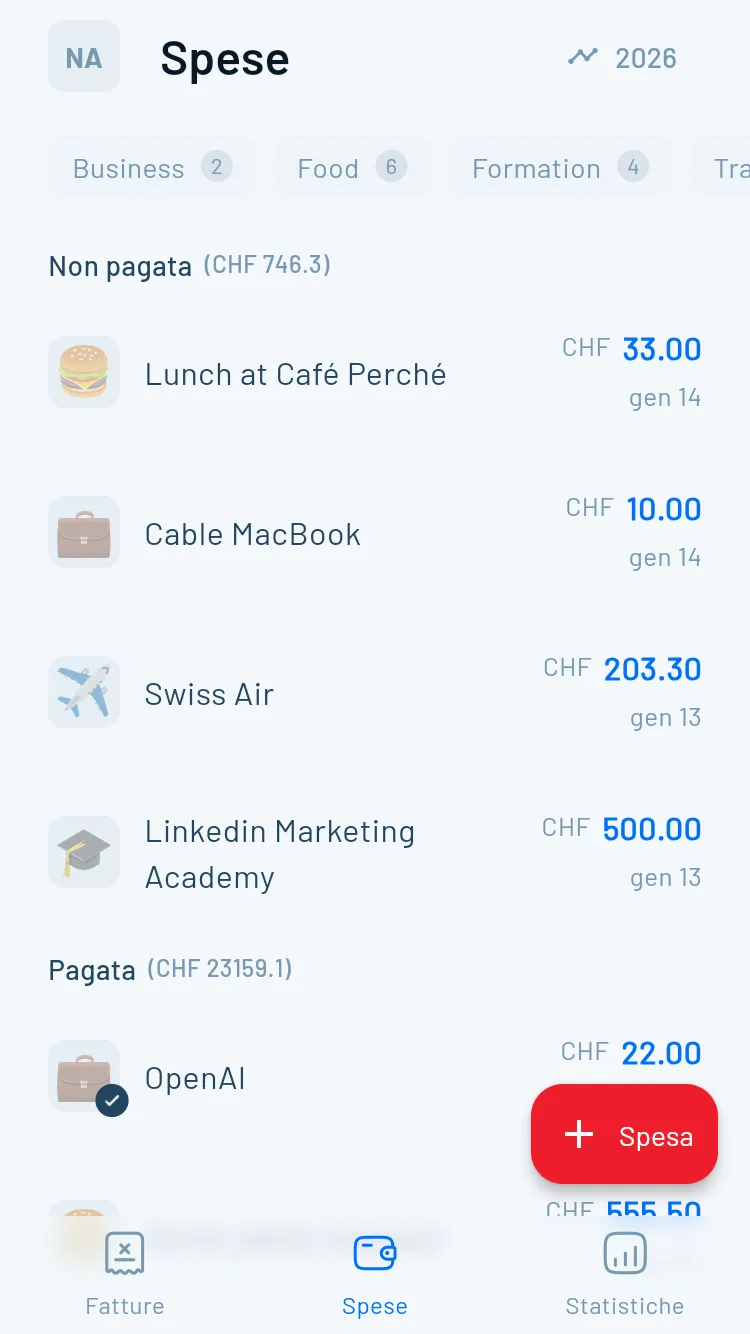
Tenere traccia di tutte queste deduzioni richiede organizzazione. Magic Heidi ti permette di scannerizzare le fatture, categorizzare le spese ed esportare la contabilità in pochi clic.
La palestra riguarda in linea di principio il sostentamento privato. Essere coach non la rende automaticamente deducibile per intero. Verifica il legame commerciale concreto ed eventuali quote private.
Libri e giustificativi contabili vanno conservati in linea di principio per dieci anni dalla fine dell'esercizio. Conservazione e prescrizione fiscale sono regole distinte; considera termini speciali e procedimenti aperti.
Puoi retribuire lavoro effettivo e commercialmente giustificato. Documenta compiti, prestazioni e compenso adeguato; un accordo scritto è consigliato come prova. Un contratto può in linea di principio nascere anche oralmente o per atti concludenti (art. 320 CO), fatti salvi particolari requisiti di forma e informazione scritta. Chiarisci se si tratta di lavoro dipendente o prestazione indipendente e conteggia salario od onorario e contributi secondo lo status effettivo e le eccezioni applicabili. Vedi SECO sulla conclusione del contratto.
I normali pasti privati non diventano costi aziendali lavorando al portatile. Maggiori costi commercialmente giustificati o una consumazione documentata con un cliente vanno valutati separatamente.
Verifica la soglia generale di CHF 100'000 considerando prestazioni determinanti ed eccezioni. Sotto la soglia può essere possibile l'iscrizione volontaria. Senza iscrizione non indicare IVA svizzera.
Un criterio di superficie può aiutare il calcolo, ma non prova il diritto alla deduzione. Verifica prima uso professionale, necessità, quote private e prassi cantonale.
Prova Magic Heidi gratuitamente e semplifica la contabilità da lavoratore autonomo
Fonti verificate il 1° novembre 2026: art. 27–29 e 34 LIFD, UFAS sul terzo pilastro e conservazione elettronica. Approfondimenti: costi telefonici e spese di viaggio.
