 Magic Heidi
Scrivere una fattura riepilogativa in Svizzera
Riunisci prestazioni non ancora fatturate allo stesso cliente: indica data o periodo, importi e trattamento IVA secondo prestazione e registrazione. Numero di fattura e sezione QR facoltativa facilitano il controllo.
Perché una fattura riepilogativa corretta procura meno grattacapi
Raccogli per cliente le prestazioni non ancora fatturate e documenta dati, corrispettivo e imposta. Non fatturare di nuovo documenti già inviati. La numerazione è buona prassi; l'esposizione IVA dipende da registrazione e prestazione.
Troppe singole fatture
5 fatture da CHF 30 ti costano più lavoro di quanto ti rendono — una fattura riepilogativa risparmia tempo e portoData o periodo della prestazione
Le date per posizione facilitano il controllo; per prestazioni continuative può bastare un periodoIndicare correttamente l'IVA dell'8.1%
Verifica registrazione effettiva e prestazione; la registrazione può esistere anche sotto CHF 100'000Numero di fattura progressivo
Come buona prassi assegna un numero univoco nella tua sequenza e documenta eventuali lacuneL'essenziale in breve
- Una fattura riepilogativa riunisce in una nuova fattura più prestazioni non ancora fatturate verso lo stesso cliente. Le singole fatture già emesse restano documenti propri; per un pagamento unico spesso basta una panoramica pagamenti, non una nota di credito.
- Le date di prestazione rendono le posizioni tracciabili. L'art. 26 LIVA richiede data o periodo della prestazione, non per forza un nuovo campo data per ogni riga.
- IVA secondo registrazione e prestazione, non solo fatturato: anche sotto CHF 100'000 la registrazione può essere volontaria o ancora in vigore; senza obbligo e registrazione non si espone IVA.
- Anche una fattura riepilogativa richiede tutte le indicazioni obbligatorie, idealmente un numero di fattura progressivo e una sezione di pagamento QR (con IBAN o QR-IBAN; il QR-IBAN richiede un riferimento QR). Altrimenti il pagamento rallenta.
- Concorda le condizioni di pagamento: esigibilità secondo contratto o art. 75 CO, mora secondo art. 102 CO; una dicitura sulla fattura da sola non sostituisce l'accordo.
Hai un cliente abituale per cui svolgi qualcosa ogni settimana — e a fine mese sul tuo tavolo si accumulano cinque minifatture da CHF 30 o CHF 80? Ti costano porto, tempo e lavoro di sollecito. La soluzione: scrivere una fattura riepilogativa e mettere in conto tutte le prestazioni aperte del cliente in un'unica fattura.
La guida spiega art. 26 LIVA, date delle prestazioni e differenze rispetto ad acconti, fatture parziali e finali. Raccogli le posizioni non ancora fatturate in un giornale e trasferiscile in una bozza controllandole.
Che cos'è una fattura riepilogativa?
Una fattura riepilogativa è una fattura che riunisce più prestazioni non ancora fatturate verso lo stesso cliente in un'unica, nuova fattura. Invece di redigere un documento per ogni singola prestazione, metti in conto tutto in una volta alla fine di una settimana, di un mese o di un progetto.
Esempio fittizio: quattro interventi di supporto IT non ancora fatturati a CHF 80 danno CHF 320 prima dell'eventuale IVA. Le singole date facilitano il controllo; classificazione fiscale e registrazione vanno verificate separatamente.
Decisiva è la distinzione, perché qui molti commettono l'errore cruciale:
- Fattura riepilogativa = più prestazioni mai fatturate in precedenza finiscono in una nuova fattura. Questo è permesso e consueto.
- Prestazioni già fatturate: non creare una seconda pretesa sullo stesso fatturato. Per un pagamento unico puoi usare una panoramica pagamenti con i numeri delle fatture esistenti. Nota di credito e rifatturazione servono solo quando c'è una correzione reale da documentare.
La differenza rispetto alla fattura singola sta nel momento e nella struttura: la fattura singola documenta subito una prestazione, quella riepilogativa ne raccoglie più di una. Le indicazioni obbligatorie sono le stesse; le date per posizione sono utili, ma per prestazioni continuative può bastare il periodo.
E un'ulteriore distinzione: una fattura riepilogativa non è un raggruppamento di documenti per più clienti. Tutto appartiene allo stesso destinatario della prestazione, altrimenti l'attribuzione per IVA e contabilità diventa incomprensibile.
Quando conviene una fattura riepilogativa
Calcoliamo la cosa a freddo. Dai ripetizioni a CHF 80 all'ora, quattro volte al mese, allo stesso allievo:
| Variante | Numero di fatture | Importo per fattura | Lavoro |
|---|---|---|---|
| Fattura singola dopo ogni lezione | 4 | CHF 80.00 | 4x creare, 4x inviare, 4x verificare il pagamento |
| Fattura riepilogativa a fine mese | 1 | CHF 320.00 | 1x creare, 1x inviare, 1x verificare il pagamento |
Quattro documenti da CHF 80 sono un rapporto tra lavoro e rendita che non torna. Ogni fattura ti costa redazione, invio, controllo del pagamento e — nel caso peggiore — solleciti. Con una fattura riepilogativa questo lavoro scende a un quarto. In più: il lavoro per pagamento resta identico, che vengano trasferiti CHF 80 o CHF 320. Il cliente paga una volta invece di quattro — e questo migliora anche la sua puntualità nei pagamenti.
Léa, insegnante di ripetizioni a Losanna, ha risolto così. Insegna a cinque allievi, due lezioni a settimana ciascuno. Prima scriveva una piccola fattura dopo ogni lezione — CHF 80 qui, CHF 80 là. I pagamenti gocciolavano per tutto il mese, e i genitori che avevano trascurato una fattura li sollecitava uno per uno. Oggi, l'ultimo venerdì del mese emette per famiglia una fattura riepilogativa di CHF 640.00 (otto lezioni, con le date di prestazione per ogni posizione). I genitori conoscono il ritmo, i pagamenti arrivano in modo prevedibile a fine mese — e Léa non passa più le domeniche sera con le fatture, ma con il suo studio.
Una fattura riepilogativa conviene quindi sempre quando:
- fornisci regolarmente piccole prestazioni ricorrenti allo stesso cliente (ripezioni, grafica, programmazione, pulizie, cura del giardino, consulenza),
- gestisci progetti con molti piccoli incarichi singoli e il cliente si aspetta una fatturazione complessiva,
- vuoi ridurre i costi di porto e di amministrazione e
- i tuoi clienti preferiscono una panoramica complessiva chiara, invece di contabilizzare ogni settimana un nuovo documento.
Non conviene per grandi incarichi una tantum (per quelli la fattura singola è più chiara), per clienti con rigidi processi interni di approvazione per ogni singola prestazione o quando il contratto prevede un altro ritmo di fatturazione. Un buon modello di fattura ti aiuta a creare entrambe le varianti con lo stesso stile.
Fattura riepilogativa e IVA: 8.1%, 2.6% e il limite di CHF 100'000
L'imposta sul valore aggiunto è il punto in cui le fatture riepilogative falliscono più spesso. Regola di base:
- Aliquota ordinaria: 8.1% — vale per quasi tutte le prestazioni e le forniture (dal 1° gennaio 2024).
- Aliquota ridotta: 2.6% — solo per le prestazioni elencate dalla legge, ad esempio libri, giornali, generi alimentari e medicinali (non esenti dal divieto).
- Senza obbligo fiscale né registrazione IVA efficace, non esponi IVA.
Data o periodo della prestazione
L'art. 26 LIVA esige sulla fattura la data o il periodo di erogazione della prestazione, se non coincide con la data della fattura. In una fattura riepilogativa quasi mai coincide — in fondo metti insieme su un documento prestazioni di giorni o settimane diverse.
Una soluzione pratica è indicare la data di ogni posizione, senza che sia l'unica forma ammessa. Esempio:
- 05.09.2026 — Supporto IT, 90 min. — CHF 120.00
- 12.09.2026 — Supporto IT, 90 min. — CHF 120.00
- 19.09.2026 — Supporto IT, 90 min. — CHF 120.00
Per prestazioni in un arco di tempo (p.es. un'assistenza retainer a settembre) basta l'indicazione del periodo «Periodo di prestazione: 01.09.–30.09.2026». Per l'IVA è determinante: l'aliquota si orienta sul momento della prestazione, non sulla data della fattura. L'aliquota ordinaria è salita al 1° gennaio 2024 dal 7.7% all'8.1% — se quindi avessi raccolto solo a gennaio 2024 prestazioni rese a fine 2023, queste posizioni le fatturi ancora al 7.7%, quelle di gennaio all'8.1%. Da allora l'aliquota è stabile — ma se l'AFC adeguerà l'aliquota in futuro, nella tua fattura riepilogativa decide la data di prestazione, non il giorno dell'invio. La panoramica attuale delle aliquote dell'AFC la trovi su estv.admin.ch.
Sotto CHF 100'000: la dicitura di non soggettività a imposta
Verifica l'inizio effettivo o la cessazione efficace della registrazione IVA e la prestazione concreta. La soglia ordinaria è CHF 100'000 di cifra d'affari annua mondiale determinante, al netto dell'imposta; le prestazioni escluse non vi rientrano di regola. Anche sotto soglia la registrazione può essere volontaria o ancora in vigore. Solo senza obbligo fiscale e senza registrazione efficace non esponi IVA. Un calo del fatturato non termina da solo la registrazione (art. 10, 11 e 14 LIVA). Una dicitura esplicativa è possibile se descrive lo stato reale:
«IVA non applicata in quanto non soggetto a IVA.»
Vale per le fatture riepilogative esattamente come per le fatture singole. La dicitura ti protegge: un cliente che si aspetta erroneamente l'IVA vede subito che il tuo importo netto è l'importo finale.
Effetto sul tuo conteggio IVA
Per la nascita del debito IVA è determinante l'art. 40 LIVA: con controprestazioni convenute, in linea di principio conta l'emissione della fattura; con controprestazioni incassate conta l'incasso. Per acconti e fatture parziali esistono regole specifiche. Da distinguere da questo è l'aliquota applicabile, per cui il periodo della prestazione resta importante. Il raggruppamento mensile non garantisce che tutte le operazioni appartengano allo stesso periodo fiscale.
In breve:
| Situazione | Così compare l'IVA sulla fattura riepilogativa |
|---|---|
| Registrato IVA e prestazione imponibile | Aliquota e importo d'imposta corretti; se il corrispettivo è espressamente IVA inclusa basta l'aliquota. La ripartizione netto/imposta è una variante utile. |
| Né soggetto a imposta né registrato con effetto | Nessuna esposizione IVA; possibile dicitura esplicativa dello stato |
| Aliquote miste in una fattura riepilogativa | Ogni posizione con la propria aliquota — totali indicati separatamente per 8.1% e 2.6% |
Indicazioni obbligatorie secondo l'art. 26 LIVA — i 6 elementi
Se sei registrato a fini IVA, anche la tua fattura riepilogativa deve soddisfare i sei elementi obbligatori secondo l'art. 26 della legge sull'IVA (LIVA). Fuori dall'obbligo IVA vale: niente di tutto ciò nuoce — e quasi tutto appartiene comunque a una fattura professionale, perché il CO e la contabilità del cliente lo aspettano.
- Il tuo nome e il tuo luogo, come ti presenti nel traffico commerciale — più l'indicazione che sei iscritto nel registro delle persone soggette a imposta, e il tuo numero IVA (UID).
- Nome e luogo del destinatario della prestazione — il cliente a cui emetti la fattura riepilogativa.
- Data o periodo della prestazione, se diverso dalla data della fattura. Le date per posizione sono utili, ma non l'unica forma legale ammessa.
- Tipo, oggetto ed entità della prestazione — ogni posizione della fattura riepilogativa richiede una descrizione chiara (Cosa? Quanto? A quale prezzo?).
- Il corrispettivo — netto oppure espressamente IVA inclusa; i prezzi unitari facilitano il controllo.
- Esposizione dell'imposta — aliquota e importo corretti; con corrispettivo IVA inclusa basta l'aliquota applicabile.
Un numero di fattura progressivo non è obbligatorio per legge, ma è buona prassi: ogni fattura riepilogativa riceve il prossimo numero libero della tua sequenza (p.es. 2026-0147). Nessun numero doppio, nessuna lacuna.
Accanto alla LIVA il Codice delle obbligazioni regola il lato civile di una fattura: ciò che esigi è un credito derivante dal contratto alla base, e per scadenza, mora e prescrizione valgono le regole generali del CO. In pratica, per la tua fattura riepologativa questo significa:
- Esigibilità: verifica prima contratto e art. 75 CO. Senza diversa pattuizione o natura diversa del rapporto, l'adempimento può in linea di principio essere chiesto subito. Un termine stampato unilateralmente non modifica automaticamente il contratto.
- Mora: di regola serve una diffida dopo l'esigibilità; con un giorno di scadenza determinato e concordato o un'altra eccezione applicabile non serve un'ulteriore diffida (art. 102 CO). Un termine stampato unilateralmente sulla fattura non equivale automaticamente a tale accordo. In mora vale di regola il 5% annuo (art. 104 CO).
- I crediti si prescrivono di regola in 10 anni (art. 127 CO), per prestazioni periodiche e lavori artigianali in 5 anni (art. 128 CO). Il termine decorre in linea di principio dall'esigibilità (art. 130 CO); la forma "fattura riepilogativa" non sposta liberamente il dies a quo.
Una sezione di pagamento QR è un aiuto facoltativo al pagamento, non un'indicazione obbligatoria aggiuntiva su ogni fattura riepilogativa.
Fattura riepologativa vs fattura parziale, acconto e fattura finale
Questi quattro concetti vengono spesso mescolati — eppure regolano quattro situazioni di fatturazione diverse:
| Concetto | Cosa succede | Impiego tipico |
|---|---|---|
| Fattura riepologativa | Più singole prestazioni ancora aperte verso lo stesso cliente vengono riunite in una nuova fattura | Piccole prestazioni ricorrenti: ripetizioni, grafica, supporto, pulizie |
| Fattura parziale | Per una singola prestazione (p.es. un grande progetto) vengono fatturate accettazioni parziali | Artigianato: lavori parziali del tetto per sezioni di cantiere |
| Acconto | Il cliente paga in anticipo un importo parziale; la prestazione non è (ancora completamente) resa | Inizio dell'incarico: costi dei materiali, acconto del 30–50% |
| Fattura finale | Ultima fattura di un progetto, storna acconti e fatture parziali già pagati e mostra l'importo residuo | Conclusione del progetto dopo pagamenti di acconto |
La differenza in una frase: la fattura riepilogativa raggruppa più prestazioni indipendenti. La fattura finale conclude un singolo progetto e storna i pagamenti anticipati. La fattura parziale è una fattura intermedia di un progetto, l'acconto un pagamento anticipato.
Esempio fittizio: Marco, pittore a Winterthur, usa entrambi gli schemi in combinazione. Per la ristrutturazione di una scala chiede un acconto di CHF 1'000 ed emette dopo due sezioni di cantiere una fattura parziale ciascuna — questa è logica di progetto. In parallelo si occupa di quattro clienti abituali con piccole riparazioni ricorrenti: una porta da verniciare qui, un telaio di finestra là. Prima scriveva per ogni piccolo incarico una fattura singola di CHF 200 o CHF 400. Da quando raccoglie i piccoli incarichi in una fattura riepilogativa per cliente e per trimestre, a fine trimestre emette per lo stesso cliente un documento di CHF 3'450.00 — quattro incarichi parziali, quattro date di prestazione, un numero, un pagamento.
Se invece di raccogliere concordi pagamenti rateali, ti aiuta il nostro articolo su come concordare pagamenti rateali in Svizzera.
QR-fattura e prassi di pagamento
Anche la fattura riepilogativa in Svizzera viene di solito inviata come QR-fattura — da ottobre 2022 la QR-fattura ha sostituito i vecchi bollettini ESR. Non è obbligatoria su ogni fattura, ma se alleghi un bollettino di pagamento, è una QR-fattura.
Per questo ti serve:
- Un IBAN o un QR-IBAN della tua banca — il QR-IBAN è un IBAN riservato alle QR-fatture (riconoscibile dall'IID QR, il blocco d'identificazione bancario nel formato QR) e richiede sempre un riferimento QR. Con l'IBAN normale usi un riferimento SCOR (Creditor Reference) oppure nessun riferimento.
- Variante di riferimento corretta: QR-IBAN solo con QRR valido; IBAN ordinario con SCOR o senza riferimento. La riconciliazione automatica dipende da banca e strumento.
- La sezione di pagamento con codice QR svizzero — il cliente la scansiona con l'app bancaria oppure paga in filiale.
In pratica significa: il codice QR codifica il tuo IBAN o QR-IBAN, l'importo totale della fattura riepilogativa e l'eventuale numero di riferimento. Il cliente scansiona, conferma, fatto — nessun modulo di bonifico, nessun errore di battitura su importo o numero.
Concorda espressamente il ritmo di pagamento. Fatturazione mensile e termini di dieci o trenta giorni possono essere previsti nel contratto. Senza accordo diverso o diversa natura del rapporto, l'adempimento può di regola essere chiesto subito (art. 75 CO). La mora richiede di regola diffida, salvo ad esempio un giorno di scadenza determinato concordato (art. 102 CO); una dicitura unilaterale sulla fattura non basta automaticamente. Dettagli nei termini di pagamento in Svizzera.
Esempio fittizio: Priska, grafica con clienti a Zurigo e Basilea, ha convertito la sua prassi di pagamento con fatture riepilogative mensili. Segue tre clienti in retainer — sempre piccoli incarichi di grafica, un ritocco di logo qui, un template per social media là. Prima fatturava ogni piccolezza singolarmente: importi da CHF 90 a CHF 250, in parte venti documenti al mese. Oggi raccoglie tutti gli incarichi di un cliente al mese e invia a fine mese una fattura riepilogativa di circa CHF 1'800.00 — con ogni posizione, la sua data di prestazione e la sua tariffa oraria.
Un consiglio pratico per l'invio: anche la fattura riepilogativa la invii come PDF — per e-mail oppure con la sezione di pagamento fisica della QR-fattura per posta. Il codice QR funziona in entrambi i casi. Come crei correttamente la sezione di pagamento lo mostriamo nella nostra istruzione per creare la QR-fattura.
Creare una fattura riepilogativa: passo per passo
Ecco come si fa concretamente — dalla raccolta all'invio:
- Registrare le prestazioni in continuo. Tieni data, descrizione, quantità e importo in un giornale di lavoro o in una bozza fattura. Fatture già inviate ma non pagate non sono la stessa cosa di prestazioni ancora non fatturate.
- Determinare il momento della raccolta. Mensile è il ritmo più consueto, trimestrale o per progetto funziona pure. Fissa la data e comunicala al cliente: «Ogni fine mese riceverà una fattura riepilogativa.»
- Controllare cliente e dati della fattura. Nome e indirizzo del destinatario della prestazione, il tuo numero IVA (se registrato), condizioni di pagamento — tutto ciò che appartiene all'intestazione della fattura.
- Elencare posizioni con data o periodo di prestazione. Le date aiutano l'attribuzione; per prestazioni continuative può bastare il periodo.
- Verificare corrispettivo e imposta corretta. Il modello mostra la variante dettagliata netto/imposta; con corrispettivo IVA inclusa basta l'aliquota. Senza obbligo e registrazione efficace non esporre IVA.
- Assegnare un numero univoco e, se utile, allegare il QR. Sono buone prassi: usa QR-IBAN con QRR oppure IBAN ordinario con SCOR o senza riferimento e riporta le condizioni concordate.
E qui il modello pronto per il copia-incolla:
Fattura riepilogativa

Léa Dupont — Supporto IT
Rue de la Bourdonnette 12
1007 Lausanne
N. IVA: CHE-XXX.XXX.XXX (se registrata)

Fattura a:
Famiglia Meier
Seestrasse 8
6004 Luzern

N. fattura: 2026-0147
Data fattura: 30.09.2026
Periodo di prestazione: 01.09.–30.09.2026

Posizioni:
05.09.2026  Supporto IT, 90 min.   CHF 120.00
12.09.2026  Supporto IT, 90 min.   CHF 120.00
19.09.2026  Supporto IT, 90 min.   CHF 120.00
26.09.2026  Supporto IT, 90 min.   CHF 120.00

Subtotale netto:                      CHF 480.00
IVA (8.1%):                            CHF 38.88
Totale:                                CHF 518.88
— in alternativa, se non soggetto a IVA: —
Subtotale:                             CHF 480.00
IVA non applicata in quanto non soggetto a IVA.
Totale:                                CHF 480.00

Pagabile entro 30 giorni tramite QR-fattura.
[Sezione di pagamento QR-fattura con QR-IBAN e numero di riferimento]
Il modello presenta casi fiscali alternativi: usa solo quello realmente applicabile. Con corrispettivo IVA inclusa basta l'aliquota secondo art. 26 cpv. 2 lett. f LIVA. Numerazione e condizioni di pagamento sono buona prassi; una dicitura corretta può spiegare perché non è esposta l'imposta.
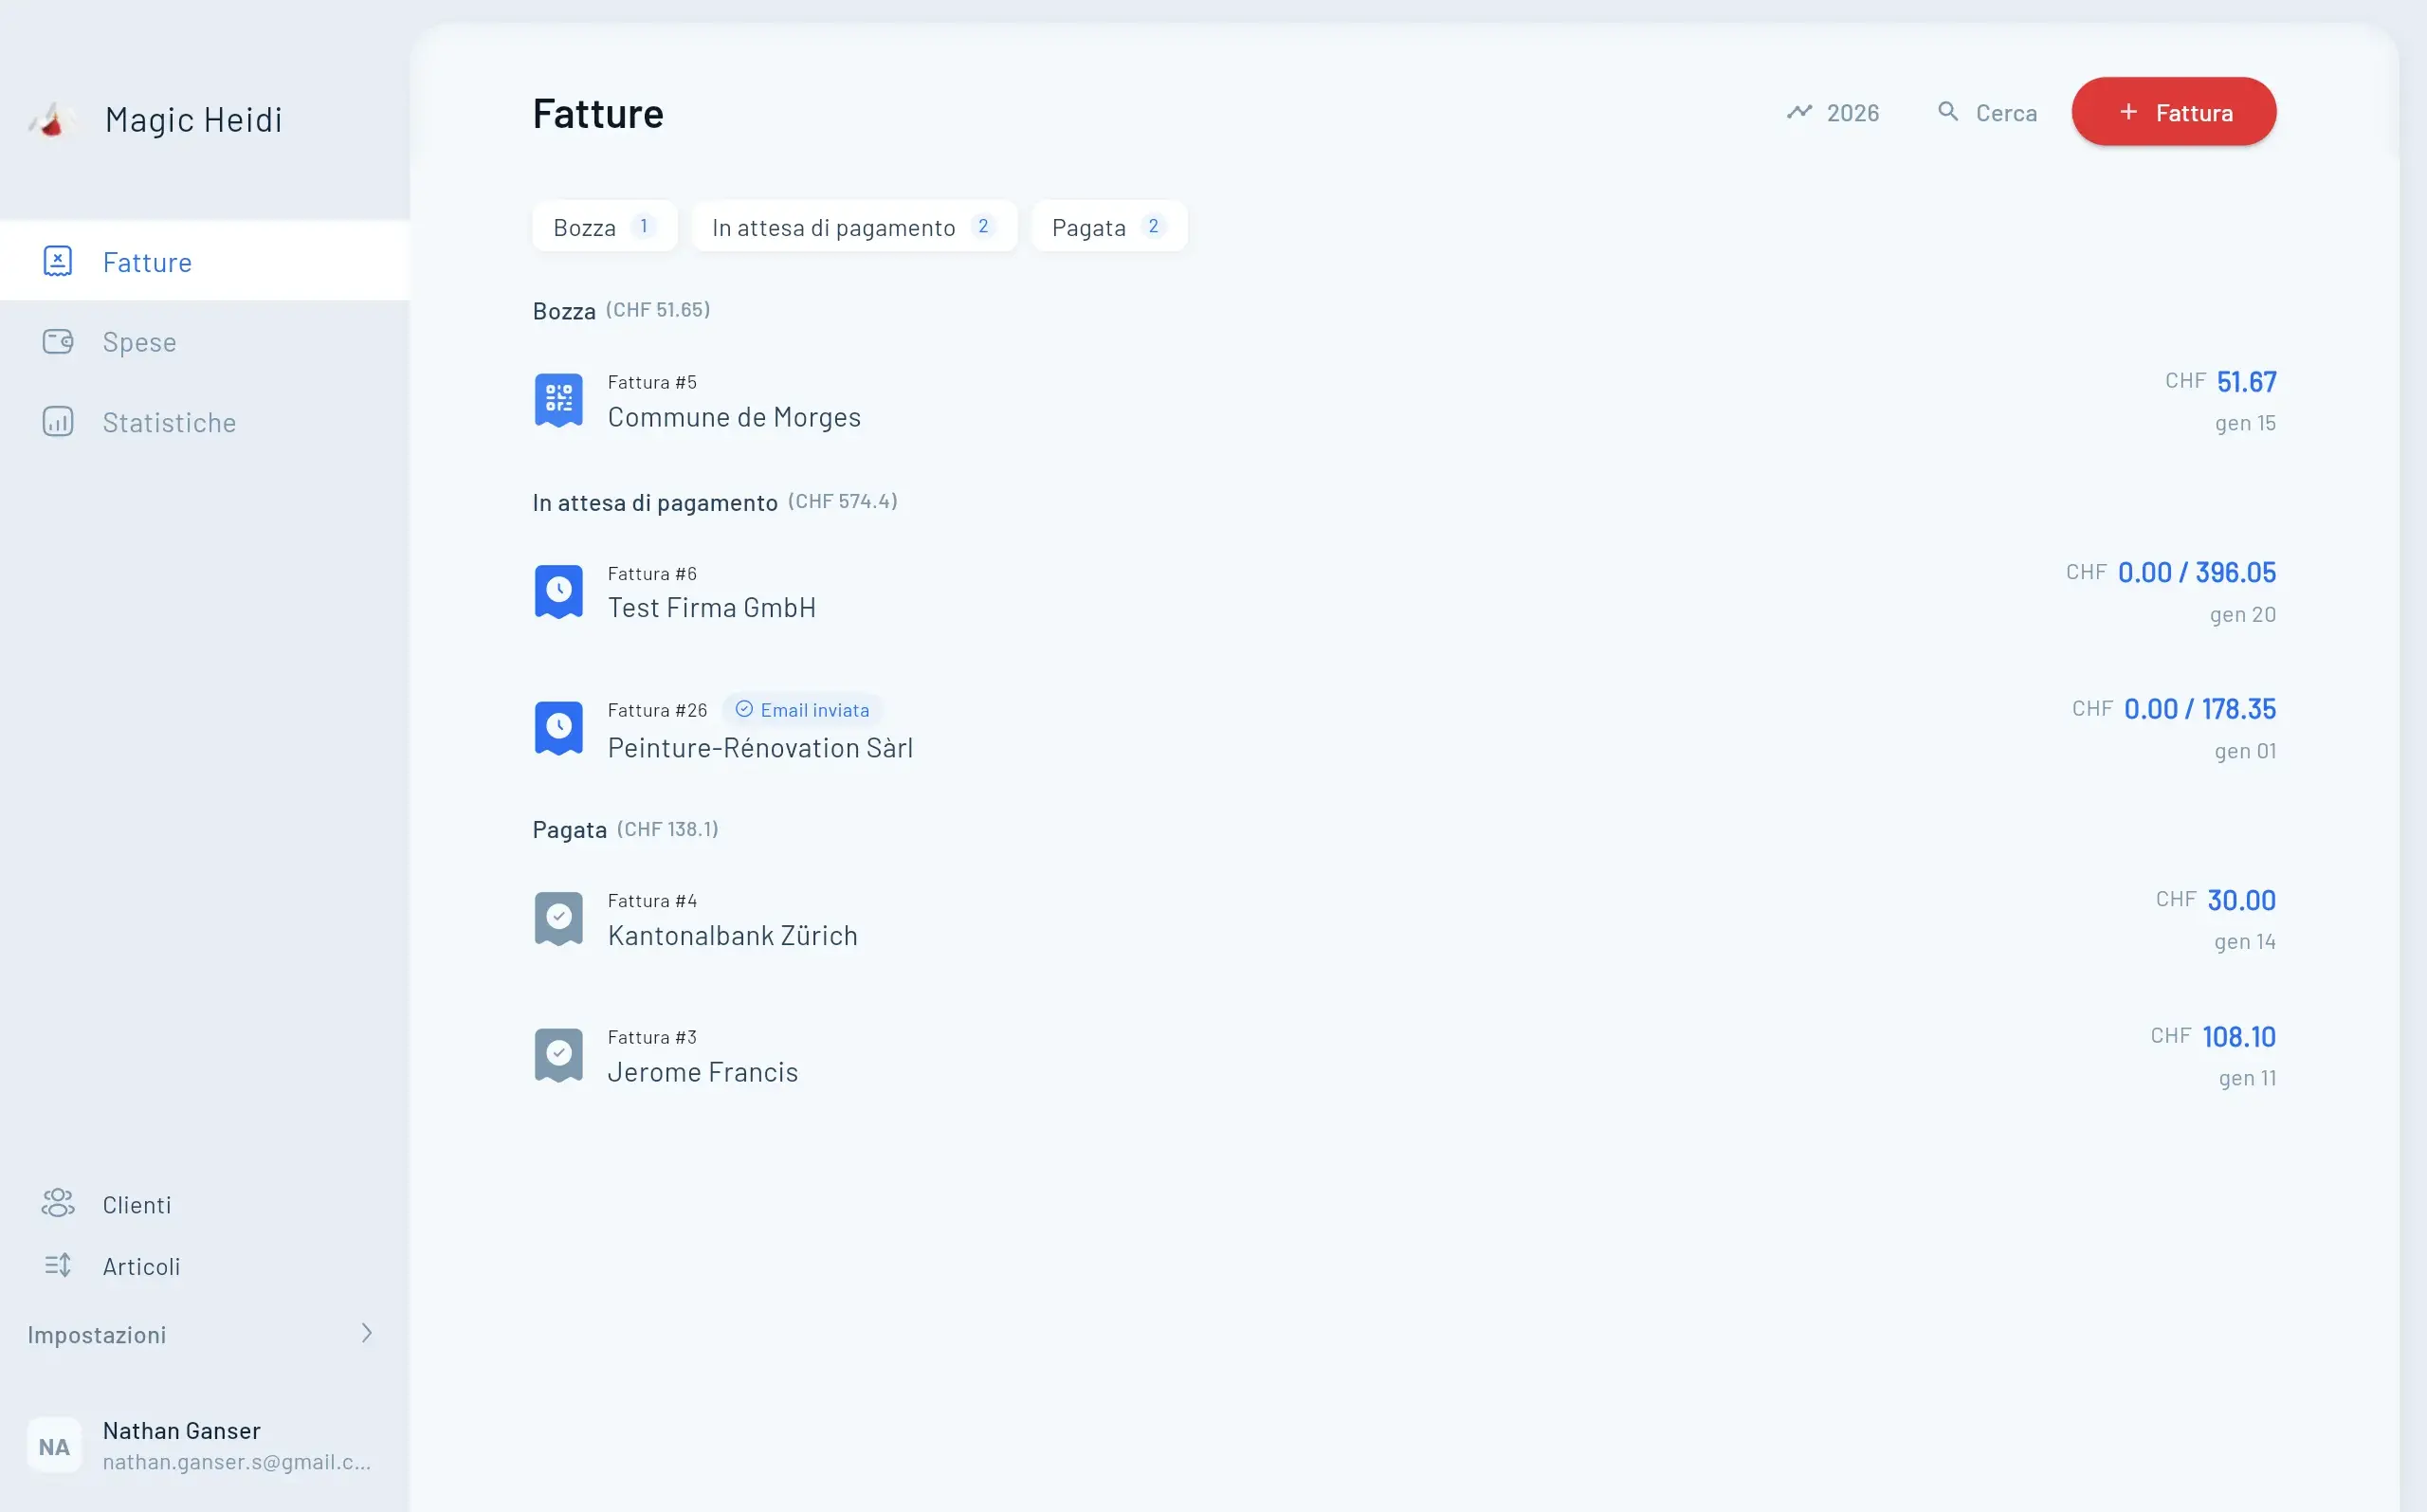
Trasferisci le posizioni non ancora fatturate in una bozza e riconcilia una per una date, quantità, prezzi e imposta. Un pulsante di aggregazione automatica non è garantito da questa guida.
FAQ: fatture riepologive in Svizzera
Ogni data di prestazione deve essere indicata singolarmente sulla fattura riepilogativa?
L'art. 26 LIVA richiede data o periodo se diverso dalla data della fattura. Le date per posizione facilitano il controllo di interventi diversi. Per prestazioni continuative può bastare un periodo. Una colonna data distinta per ogni posizione non è l'unica forma legale ammessa.
Posso riunire in una fattura riepilogativa singole fatture già emesse?
Evita una seconda fattura sullo stesso fatturato. Per un pagamento unico può bastare una panoramica con i numeri delle fatture esistenti. Nota di credito o storno con rifatturazione servono solo se c'è un reale bisogno di correzione e una registrazione contabile tracciabile.
Come incide una fattura riepilogativa sul conteggio dell'IVA?
Aliquota e nascita del debito IVA vanno tenute separate. Secondo art. 40 LIVA il debito nasce, di regola, con l'emissione fattura (corrispettivo convenuto) oppure con l'incasso (corrispettivo incassato); per acconti e fatture parziali ci sono regole specifiche. Il periodo della prestazione resta rilevante per scegliere l'aliquota.
Qual è la differenza tra fattura riepilogativa e fattura finale?
La fattura riepilogativa riunisce più prestazioni indipendenti verso lo stesso cliente in una nuova fattura — ad esempio tutte le lezioni di ripetizioni di un mese. La fattura finale conclude un singolo progetto e storna acconti e fatture parziali già pagati, prima di mostrare l'importo residuo. Una fattura riepilogativa non storna pagamenti anticipati, raccoglie solo singole prestazioni aperte.
Per quali settori conviene una fattura riepilogativa?
Ovunque affiorano piccole prestazioni ricorrenti per lo stesso cliente: ripetizioni e insegnamento, grafica e webdesign, supporto informatico, servizi di pulizia, cura del giardino, piccoli incarichi artigianali, consulenza legale e fiscale in retainer. Il denominatore comune: molti piccoli importi, un cliente, un ritmo di fatturazione fisso. Per incarichi una tantum o grandi progetti con acconti la fattura singola risp. finale è più chiara.
Una fattura riepilogativa si prescrive diversamente da una fattura singola?
No. Conta il credito sostanziale, non il formato. In Svizzera la prescrizione è in genere 10 anni (art. 127 CO), con eccezioni a 5 anni per categorie specifiche (art. 128 CO). Il termine decorre in linea di principio dall'esigibilità (art. 130 CO); la fattura riepilogativa non sposta liberamente questo momento.
Conclusione
Una fattura riepilogativa riunisce prestazioni non ancora fatturate allo stesso cliente. Verifica art. 26 LIVA se registrato IVA, data o periodo, corrispettivo e corretta esposizione fiscale. Con prezzi lordi basta l'aliquota applicabile. Numero e sezione QR facoltativa facilitano la riconciliazione.
Il vantaggio sta nel ritmo concordato: registrare prestazioni, fatturarle insieme e controllare gli incassi. Un giornale o uno strumento verificato aiuta; l'aggregazione automatica non è garantita.
Per una fattura riepilogativa robusta ti servono un giornale pulito e un controllo finale delle posizioni non ancora fatturate. Le informazioni prodotto e i prezzi aiutano a confrontare gli strumenti.
Fonti: KMU Admin per fatturazione e lavoro autonomo · Paymentstandards.ch per lo standard QR-fattura · AFC per regole IVA e indicazioni obbligatorie (vedi testo).
Crea la prossima fattura con controllo completo
Verifica prestazioni, importi e pagamento prima dell'invio, e scegli lo strumento adatto al tuo flusso.
