S'inscrire à la TVA en Suisse 2026 : l'assujettissement étape par étape
À partir de quand vous devez vous inscrire à la TVA (CHF 100'000), comment l'inscription en ligne auprès de l'AFC se déroule, quels documents préparer et comment obtenir votre numéro TVA – le guide national pour raisons individuelles, indépendants et PME.
Vous devez vous inscrire à la TVA dès que votre entreprise réalise plus de CHF 100'000 de chiffre d'affaires annuel mondial provenant de prestations imposables. L'inscription se fait en ligne auprès de l'Administration fédérale des contributions (AFC) – dans les 30 jours suivant la naissance de l'assujettissement. Vous avez besoin de votre numéro IDE (ou l'obtenez dans la foulée), vous choisissez la méthode de décompte lors de l'inscription et vous recevez avec la confirmation votre numéro TVA au format CHE-XXX.XXX.XXX TVA. En dessous du seuil, vous êtes libéré de l'assujettissement, mais pouvez vous inscrire volontairement.
Cette page est le guide national de l'inscription à la TVA. La TVA est un impôt fédéral : vous vous inscrivez toujours auprès de l'AFC – que votre entreprise soit à Genève, Lausanne, Zurich ou Lugano. Les règles, le seuil, le formulaire et le numéro TVA sont identiques dans toute la Suisse ; seules les étapes préalables cantonales (caisse de compensation, registre du commerce) diffèrent – vous trouverez plus bas l'aperçu par canton.
Ce qui vous attend ensuite au quotidien – appliquer les bons taux, déduire l'impôt préalable, décompter chaque période – est décrit dans le guide TVA pour indépendants. Ce qui se cache derrière le numéro est expliqué dans le guide du numéro IDE.
Obligatoire dès CHF 100'000
Le chiffre d'affaires annuel mondial provenant de prestations imposables est déterminant. La forme juridique n'a aucune importance : raison individuelle, Sàrl et SA ont le même seuil. Associations d'utilité publique : CHF 250'000.
Délai : 30 jours
L'inscription doit intervenir dans les 30 jours suivant la naissance de l'assujettissement – c'est-à-dire dès qu'il est prévisible que vous dépasserez le seuil, pas seulement à la lecture du relevé bancaire.
En ligne auprès de l'AFC
L'inscription à la TVA se fait numériquement via l'ePortal de la Confédération avec un login AGOV. Pas de formulaire papier, pas d'émolument – l'inscription elle-même est gratuite.
IDE + TVA = numéro TVA
Vous ne demandez pas de numéro séparé. Après l'inscription au registre TVA, votre numéro IDE avec le suffixe TVA devient automatiquement votre numéro TVA.
Volontaire sous le seuil
En dessous de CHF 100'000, vous pouvez renoncer à la libération. C'est intéressant en cas de dépenses élevées ou de clients B2B – et cela vous engage pour au moins une période fiscale.
Choisir la méthode tout de suite
Lors de l'inscription, vous définissez comment vous décomptez : méthode effective (trimestrielle, avec déduction de l'impôt préalable) ou taux de la dette fiscale nette (semestriel, forfaitaire).
Quand devez-vous vous inscrire à la TVA ?
Le seuil de CHF 100'000 et les cas dans lesquels l'inscription à la TVA devient obligatoire
CA de CHF 100'000+
Chiffre d'affaires annuel mondial provenant de prestations imposables supérieur à CHF 100'000
Ventes B2C étrangères
Les entreprises étrangères fournissant des prestations B2C en Suisse doivent s'inscrire
Activités d'importation
Importation de petits envois totalisant plus de CHF 100'000 par an
Organisations d'utilité publique
Associations sans but lucratif et institutions d'utilité publique dès CHF 250'000 de chiffre d'affaires
La règle des CHF 100'000 expliquée
Le seuil est simple : si votre chiffre d'affaires annuel provenant de prestations imposables dépasse CHF 100'000, vous devez vous inscrire à la TVA dans les 30 jours suivant la naissance de l'assujettissement.
Un détail que beaucoup ignorent : depuis 2018, le seuil s'applique au chiffre d'affaires mondial. C'est l'ensemble de votre chiffre d'affaires qui compte, pas seulement la part réalisée avec des clients suisses. Les prestations fournies à des clients à l'étranger comptent aussi pour le seuil – même si vous les facturez sans TVA suisse parce qu'elles sont imposables à l'étranger. Les entreprises étrangères calculent également avec leur chiffre d'affaires mondial.
Un exemple : une designer démarre en raison individuelle et réalise CHF 85'000 de chiffre d'affaires la première année. La deuxième année, elle gagne deux clients plus importants et atteint CHF 120'000. L'assujettissement ne naît pas au moment où l'AFC lui écrit – mais dès qu'il est prévisible qu'elle dépassera le seuil dans les douze mois. Les 30 jours courent à partir de là.
Conseil pratique : contrôlez votre chiffre d'affaires chaque mois, pas seulement à la clôture annuelle. Qui documente la date du dépassement et prépare l'inscription n'aura pas à corriger ses factures rétroactivement.
Raison individuelle et TVA : assujettie ou libérée ?
La forme juridique n'a aucune importance. Une raison individuelle est soumise exactement aux mêmes règles qu'une Sàrl ou une SA : seul le chiffre d'affaires provenant de prestations imposables est déterminant.
Quand une raison individuelle est libérée de la TVA :
- Tant que votre chiffre d'affaires provenant de prestations imposables reste inférieur à CHF 100'000 par an, vous êtes libéré de l'assujettissement. Vous n'avez pas à vous inscrire, ne pouvez pas mentionner de TVA sur vos factures et ne pouvez pas récupérer l'impôt préalable.
- La libération s'applique automatiquement – rien à demander, rien à annoncer.
- Les associations sportives et culturelles sans but lucratif ainsi que les institutions d'utilité publique ne deviennent assujetties qu'à partir de CHF 250'000.
- Certaines prestations sont exclues du champ de l'impôt quel que soit le chiffre d'affaires – santé, formation, culture ou assurance par exemple. Qui ne fournit que de telles prestations n'est pas assujetti, même avec CHF 300'000 de chiffre d'affaires.
Une erreur fréquente : le salaire d'un emploi ne compte pas pour le seuil. Qui est indépendant à côté d'un emploi ne compte que le chiffre d'affaires de son activité indépendante.
N'oubliez pas l'impôt sur les acquisitions : même sans inscription, vous devez l'impôt sur les acquisitions si vous achetez pour plus de CHF 10'000 par an de prestations de services auprès de fournisseurs étrangers (typiquement : abonnements logiciels, freelances à l'étranger). Détails dans le guide sur l'impôt sur les acquisitions.
Quand l'inscription volontaire est judicieuse
Même en dessous du seuil, vous pouvez renoncer à la libération et vous inscrire volontairement. La raison :
Déduction de l'impôt préalable : une fois inscrit, vous récupérez la TVA payée sur vos dépenses professionnelles – fournitures de bureau, équipement, abonnements logiciels, services. En cas de dépenses importantes, cela compense souvent la charge administrative.
Exemple : un consultant avec CHF 80'000 de chiffre d'affaires annuel mais CHF 20'000 de dépenses professionnelles pourrait récupérer environ CHF 1'620 de TVA (au taux de 8.1%). Sur plusieurs années, cela s'additionne.
Le revers : renoncer à la libération vous engage en principe pour au moins une période fiscale. Et vous devez dès lors facturer la TVA à tous vos clients – avec une clientèle majoritairement privée, votre offre renchérit de 8.1%. Pour les clients professionnels assujettis, la TVA est en revanche un poste transitoire.
Quel taux de TVA s'applique à vous ? La plupart des prestataires de services et des indépendants travaillent avec le taux normal de 8.1% ; il existe aussi 2.6% (denrées alimentaires, livres, médicaments) et 3.8% (hébergement). Tous les taux et cas particuliers sont dans l'aperçu des taux de TVA suisses ; pour des montants concrets, utilisez le calculateur TVA.
L'inscription à la TVA en 5 étapes
Du contrôle du chiffre d'affaires au numéro TVA – comment se déroule l'inscription auprès de l'AFC
Étape 1 : vérifier l'assujettissement
Évaluer le chiffre d'affaires mondial des douze derniers mois et les prévisions. Noter la date à laquelle le seuil de CHF 100'000 est atteint ou sera vraisemblablement dépassé – les 30 jours courent à partir de là.
Étape 2 : préparer les documents
Numéro IDE (si disponible), extrait du registre du commerce (Sàrl/SA ou raison individuelle inscrite), numéro AVS, prévision de chiffre d'affaires, coordonnées bancaires et une description précise de votre activité.
Étape 3 : s'inscrire en ligne auprès de l'AFC
Dans l'ePortal de la Confédération, avec le login AGOV, remplir le service « Inscription TVA » : données de l'entreprise, début de l'assujettissement, activité, chiffre d'affaires attendu.
Étape 4 : choisir la méthode de décompte
Méthode effective (trimestrielle, avec déduction de l'impôt préalable) ou taux de la dette fiscale nette (semestriel, forfaitaire). Le taux de la dette fiscale nette doit être demandé activement.
Étape 5 : recevoir le numéro TVA
L'AFC confirme l'inscription – généralement sous 3 à 4 semaines. Dès lors, le numéro TVA figure sur chaque facture, et la TVA est facturée depuis le début de l'assujettissement.
S'inscrire à la TVA : les 5 étapes en détail
Étape 1 : vérifier l'assujettissement et le moment
Rassemblez au minimum ces chiffres de votre comptabilité : le chiffre d'affaires mondial (que le client soit en Suisse ou à l'étranger), la part de prestations imposables en Suisse et les éventuels cas particuliers comme l'impôt sur les importations ou sur les acquisitions. Dès que l'évolution laisse présager un dépassement, documentez la date – elle sera demandée plus tard comme début de l'assujettissement dans le formulaire et détermine à partir de quand vos factures doivent contenir la TVA.
Étape 2 : préparer les documents
Pour l'inscription, vous avez besoin de : votre numéro IDE (numéro d'identification des entreprises, si vous l'avez déjà), l'extrait du registre du commerce (Sàrl, SA ou raison individuelle inscrite), votre numéro AVS, une prévision de chiffre d'affaires et vos coordonnées bancaires. En raison individuelle, vous êtes généralement déjà reconnu comme indépendant par la caisse de compensation – cette reconnaissance est l'étape préalable qui varie selon le canton (voir l'aperçu cantonal).
Étape 3 : s'inscrire en ligne auprès de l'AFC
L'inscription se fait entièrement en ligne via l'ePortal de la Confédération ; le formulaire papier n'existe plus. Vous vous connectez avec votre login AGOV et remplissez l'inscription à la TVA. Trois points à contrôler particulièrement avant l'envoi :
- Données de l'entreprise : nom, adresse et forme juridique doivent correspondre aux données officielles (registre du commerce, caisse de compensation).
- Début de l'assujettissement : ne pas indiquer simplement la date d'inscription si l'obligation est née plus tôt.
- Description de l'activité : « conseil » est trop général. « Développement web et conseil technique de projet pour clients professionnels » facilite la classification par l'AFC – et l'attribution d'un taux de la dette fiscale nette.
L'inscription est possible en français, allemand ou italien et ne coûte rien.
Étape 4 : choisir la méthode de décompte
Lors de l'inscription, vous définissez comment vous décompterez à l'avenir. Avec la méthode effective, vous déclarez chaque trimestre la TVA encaissée et déduisez l'impôt préalable payé. Avec le taux de la dette fiscale nette, vous appliquez chaque semestre un taux par branche fixé par l'AFC à votre chiffre d'affaires – sans déduction de l'impôt préalable, mais avec nettement moins de travail. Règle générale : peu de dépenses → taux de la dette fiscale nette, investissements élevés → méthode effective. Calculez les deux variantes sur vos douze derniers mois ; conditions, taux par branche et exemples chiffrés se trouvent dans le guide de la méthode des taux de la dette fiscale nette.
Étape 5 : recevoir le numéro TVA et adapter les factures
L'AFC examine la demande et confirme l'inscription au registre TVA – en général sous 3 à 4 semaines ; répondez rapidement aux questions complémentaires. Avec la confirmation, vous avez votre numéro TVA. Depuis le début de l'assujettissement, il figure sur chaque facture, avec le taux appliqué et le montant de TVA. Enregistrez une fois le numéro et les taux dans votre modèle de facture ou votre logiciel de facturation – et configurez tout de suite l'accès au décompte TVA dans l'ePortal pour que la première échéance ne tourne pas à la panique.
Obtenir le numéro TVA : comment vous recevez votre numéro
La question la plus fréquente sur ce sujet a une réponse étonnamment simple : vous ne demandez pas le numéro TVA séparément – vous l'obtenez par l'inscription. Il n'existe pas de formulaire « demande de numéro TVA » ni d'émolument supplémentaire.
Le numéro est votre IDE existant avec le suffixe TVA (MWST/IVA selon la région, VAT number en anglais) : CHE-XXX.XXX.XXX TVA. Si vous êtes déjà inscrit au registre du commerce ou affilié à une caisse de compensation, vous avez déjà l'IDE – l'inscription ne fait qu'y ajouter le statut TVA. Qui n'a pas encore d'IDE le reçoit dans la foulée.
Tout sur le format, le numéro CHE et l'obligation de le mentionner sur les factures – ainsi que la recherche d'un numéro dans le registre IDE de la Confédération – est expliqué dans le guide du numéro IDE en Suisse.
Entreprises étrangères : inscription avec représentant fiscal
Les entreprises étrangères sans siège en Suisse doivent désigner un représentant fiscal domicilié en Suisse pour l'inscription à la TVA. Le représentant assume les obligations TVA – décomptes, paiements, remboursements et contrôles. Coût : environ CHF 1'500 à 3'000 par an, selon le volume de transactions et la complexité. Une inscription directe sans représentant est prévue pour les prochaines années. Ici aussi : c'est le chiffre d'affaires mondial qui est déterminant pour l'obligation, pas seulement celui réalisé en Suisse.
Après l'inscription : utiliser la déduction de l'impôt préalable
Pourquoi l'inscription à la TVA est financièrement payante
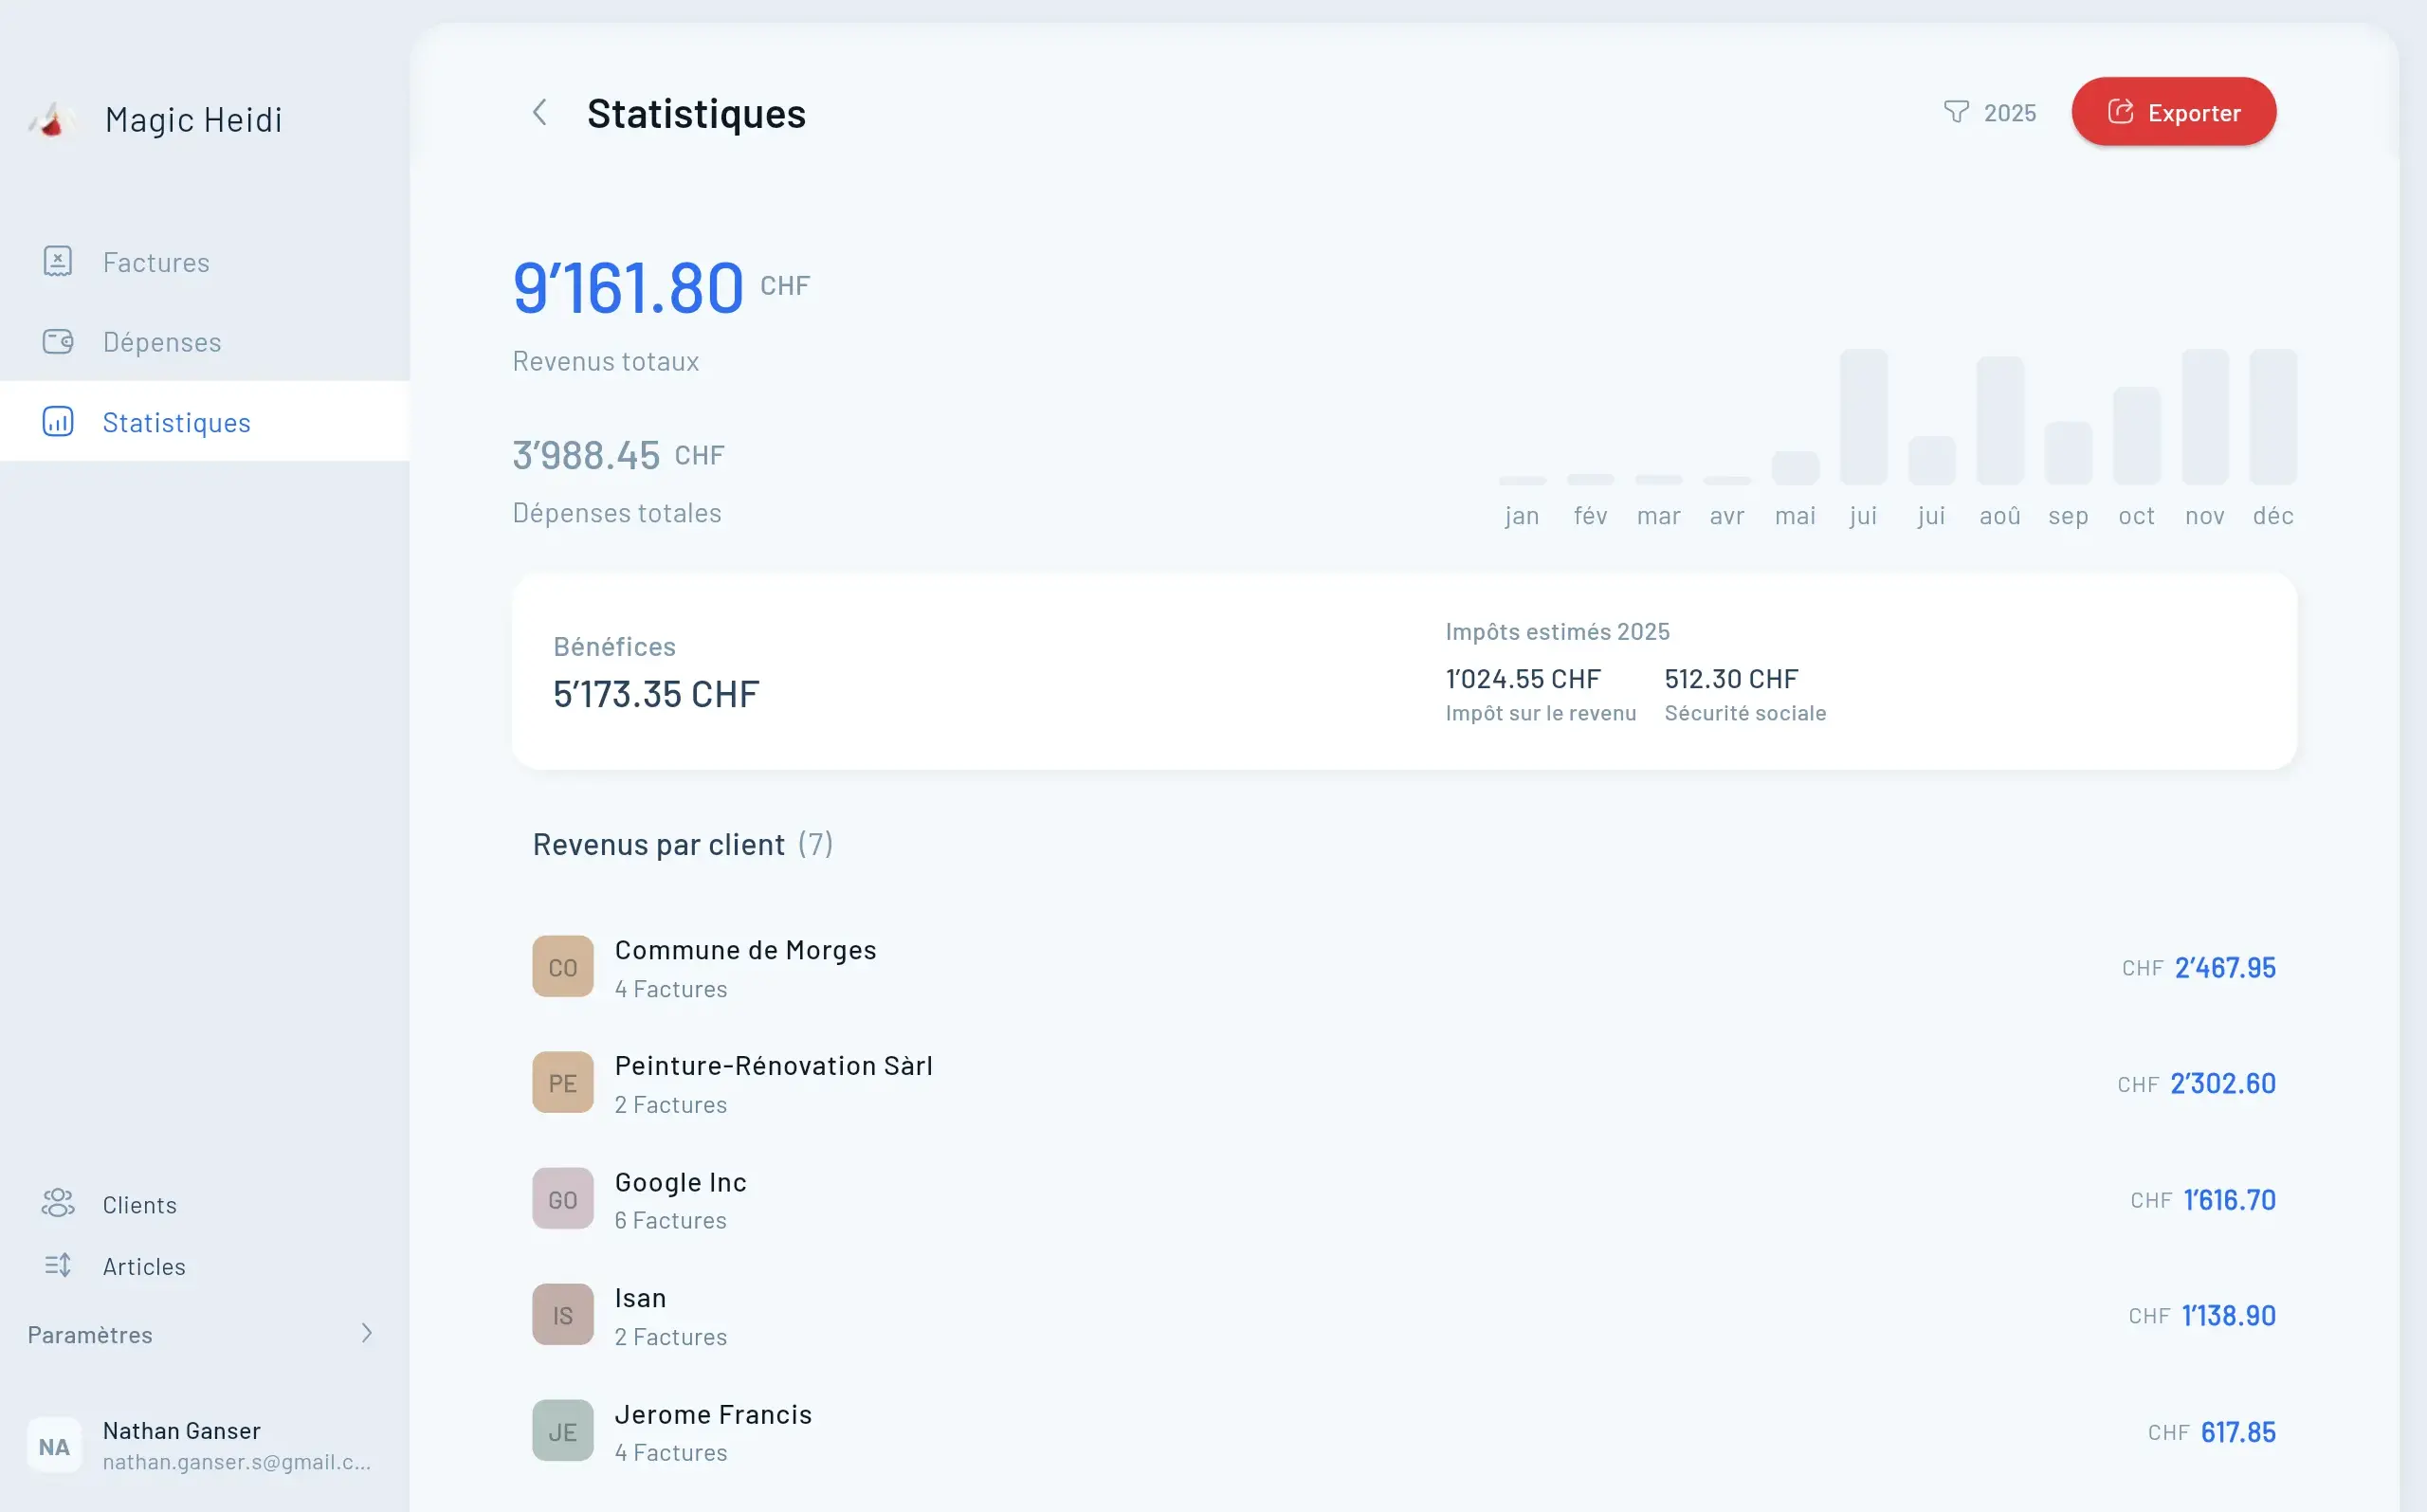
Déduction de l'impôt préalable : là où l'inscription à la TVA devient rentable
Lorsque vous achetez des biens ou services pour votre entreprise, vous payez la TVA à vos fournisseurs. En tant qu'entreprise inscrite, vous déduisez cet « impôt préalable » de la TVA encaissée auprès de vos clients (avec la méthode effective).
Exemple de calcul :
- Vous avez facturé CHF 50'000 à vos clients (plus CHF 4'050 de TVA à 8.1%)
- Vous avez payé CHF 15'000 de dépenses professionnelles (plus CHF 1'215 de TVA)
- Vous devez à l'AFC : CHF 4'050 − CHF 1'215 = CHF 2'835
Sans inscription à la TVA, vous perdriez simplement ces CHF 1'215 payés sur vos dépenses. Condition : un justificatif avec TVA mentionnée pour chaque dépense – le plus simple est de les saisir au fur et à mesure avec la saisie de justificatifs par IA.
Ce qui vous attend après l'inscription
Avec l'inscription commence la routine : TVA sur chaque facture, collecte des justificatifs et un décompte par période dans l'ePortal. Avec la méthode effective, vous décomptez chaque trimestre, avec le taux de la dette fiscale nette chaque semestre – décompte et paiement sont dus 60 jours après la fin de la période. Comment soumettre concrètement le décompte (login AGOV, chiffres, délais) est expliqué étape par étape dans le guide Déclaration TVA en ligne.
Votre check-list pour les 30 premiers jours après l'inscription :
- Mettre à jour les factures : enregistrer le numéro TVA et les taux applicables dans le modèle.
- Adapter la comptabilité : configurer les comptes TVA, le classement des justificatifs et le calendrier des décomptes.
- Configurer l'accès à l'ePortal : activer le login AGOV et l'autorisation pour « Décompte TVA » – pas seulement le jour de l'échéance.
- Mettre la TVA de côté : la TVA encaissée n'est jamais votre argent. Un compte séparé évite les mauvaises surprises au premier paiement.
Erreurs fréquentes lors de l'inscription à la TVA
et comment les éviter
Apprenez des erreurs des autres et démarrez proprement dans l'assujettissement à la TVA
Attendre trop longtemps
Inscrivez-vous dans les 30 jours suivant la naissance de l'assujettissement – sinon l'AFC réclame la TVA rétroactivement, intérêts moratoires comprisMal calculer le seuil
Comptez l'ensemble du chiffre d'affaires imposable mondial, pas seulement les clients suisses ou les factures payées – les acomptes comptentMauvais début d'assujettissement
La date d'inscription n'est pas automatiquement le début de l'obligation – dès la date effective, vos factures doivent contenir la TVAMauvais taux de TVA
Appliquer 8.1% sur des denrées alimentaires imposées à 2.6% génère des corrections – enregistrez les taux correctement une fois pour toutesJustificatifs mal classés
L'impôt préalable ne se déduit qu'avec justificatif. Conservez toutes les factures et pièces pendant dix ans – les contrôles peuvent remonter à cinq ansOublier le chiffre d'affaires étranger
Les prestations à des clients étrangers comptent aussi pour le seuil – et les abonnements logiciels étrangers déclenchent l'impôt sur les acquisitions dès CHF 10'000Inscription à la TVA par canton : les étapes préalables cantonales
L'inscription à la TVA elle-même se fait toujours auprès de l'AFC et est identique dans toute la Suisse. Ce qui diffère d'un canton à l'autre, ce sont les étapes préalables – la caisse de compensation qui vous reconnaît comme indépendant, et le registre du commerce – ainsi que les branches dominantes sur place, qui amènent leurs propres questions de TVA. Pour ces huit cantons, nous avons détaillé le tout :
| Canton | Organes cantonaux | Particularités locales | Guide |
|---|---|---|---|
| Zurich | SVA Zürich, registre du commerce du canton de Zurich | Les mandats pour banques et assurances (prestations exclues) modifient le calcul de la TVA | Inscription TVA Zurich |
| Genève | OCAS, Registre du commerce | Factures aux organisations de l'ONU et aux missions, clients en France | Inscription TVA Genève |
| Berne | Caisse de compensation du canton de Berne, registre du commerce de Berne | Mandats de l'administration fédérale, bilinguisme, hébergement dans l'Oberland (3.8%) | Inscription TVA Berne |
| Tessin | IAS Bellinzona, Registro di commercio | TVA suisse vs IVA italienne, impôt sur les acquisitions auprès de fournisseurs italiens, impôt sur les importations | Inscription TVA Tessin |
| Vaud | CCVD, Registre du commerce | Inscription volontaire pour les start-up de l'EPFL, règle des producteurs primaires en viticulture | Inscription TVA Vaud |
| Argovie | SVA Aargau, registre du commerce d'Aarau | Prestations de construction et de montage au-delà des frontières cantonale et nationale (Fricktal) | Inscription TVA Argovie |
| Saint-Gall | SVA St.Gallen, registre du commerce de Saint-Gall | Le Liechtenstein compte comme territoire suisse, exportations vers la vallée du Rhin et le Vorarlberg | Inscription TVA Saint-Gall |
| Lucerne | WAS Luzern, registre du commerce de Lucerne | Hébergement à 3.8%, guides et forfaits touristiques au bord du lac des Quatre-Cantons | Inscription TVA Lucerne |
Votre canton manque ? La procédure auprès de l'AFC est la même – suivez les cinq étapes ci-dessus et clarifiez seulement l'étape préalable (caisse de compensation, registre du commerce) auprès de votre organe cantonal.
Comment Magic Heidi simplifie la TVA après l'inscription
Gérer la TVA manuellement, c'est : chaque facture au bon taux, chaque justificatif saisi pour l'impôt préalable, chaque échéance en tête. Magic Heidi a été conçu pour les raisons individuelles et indépendants suisses et s'en charge en arrière-plan.
- 🧾Numéro TVA enregistré une fois
Enregistrez le numéro et les taux une seule fois – chaque facture QR affiche automatiquement la TVA correcte
- 📸Saisie de justificatifs par IA
Photographiez le justificatif : montant, date et part de TVA sont saisis automatiquement pour la déduction de l'impôt préalable
- 🧮Les deux méthodes de décompte
Méthode effective ou taux de la dette fiscale nette – Magic Heidi tient les totaux adaptés par trimestre ou semestre
- 📊Chiffres du décompte en un clic
Chiffre d'affaires, impôt et impôt préalable par période calculés prêts à l'emploi – vous ne faites que reporter les chiffres dans l'ePortal
- Facture #3
Magic Heidi
CHF 500
Jan 29
- Facture #2
Webbiger LTD
CHF 2000
Jan 24
- Facture #1
John Doe
CHF 600
Jan 20
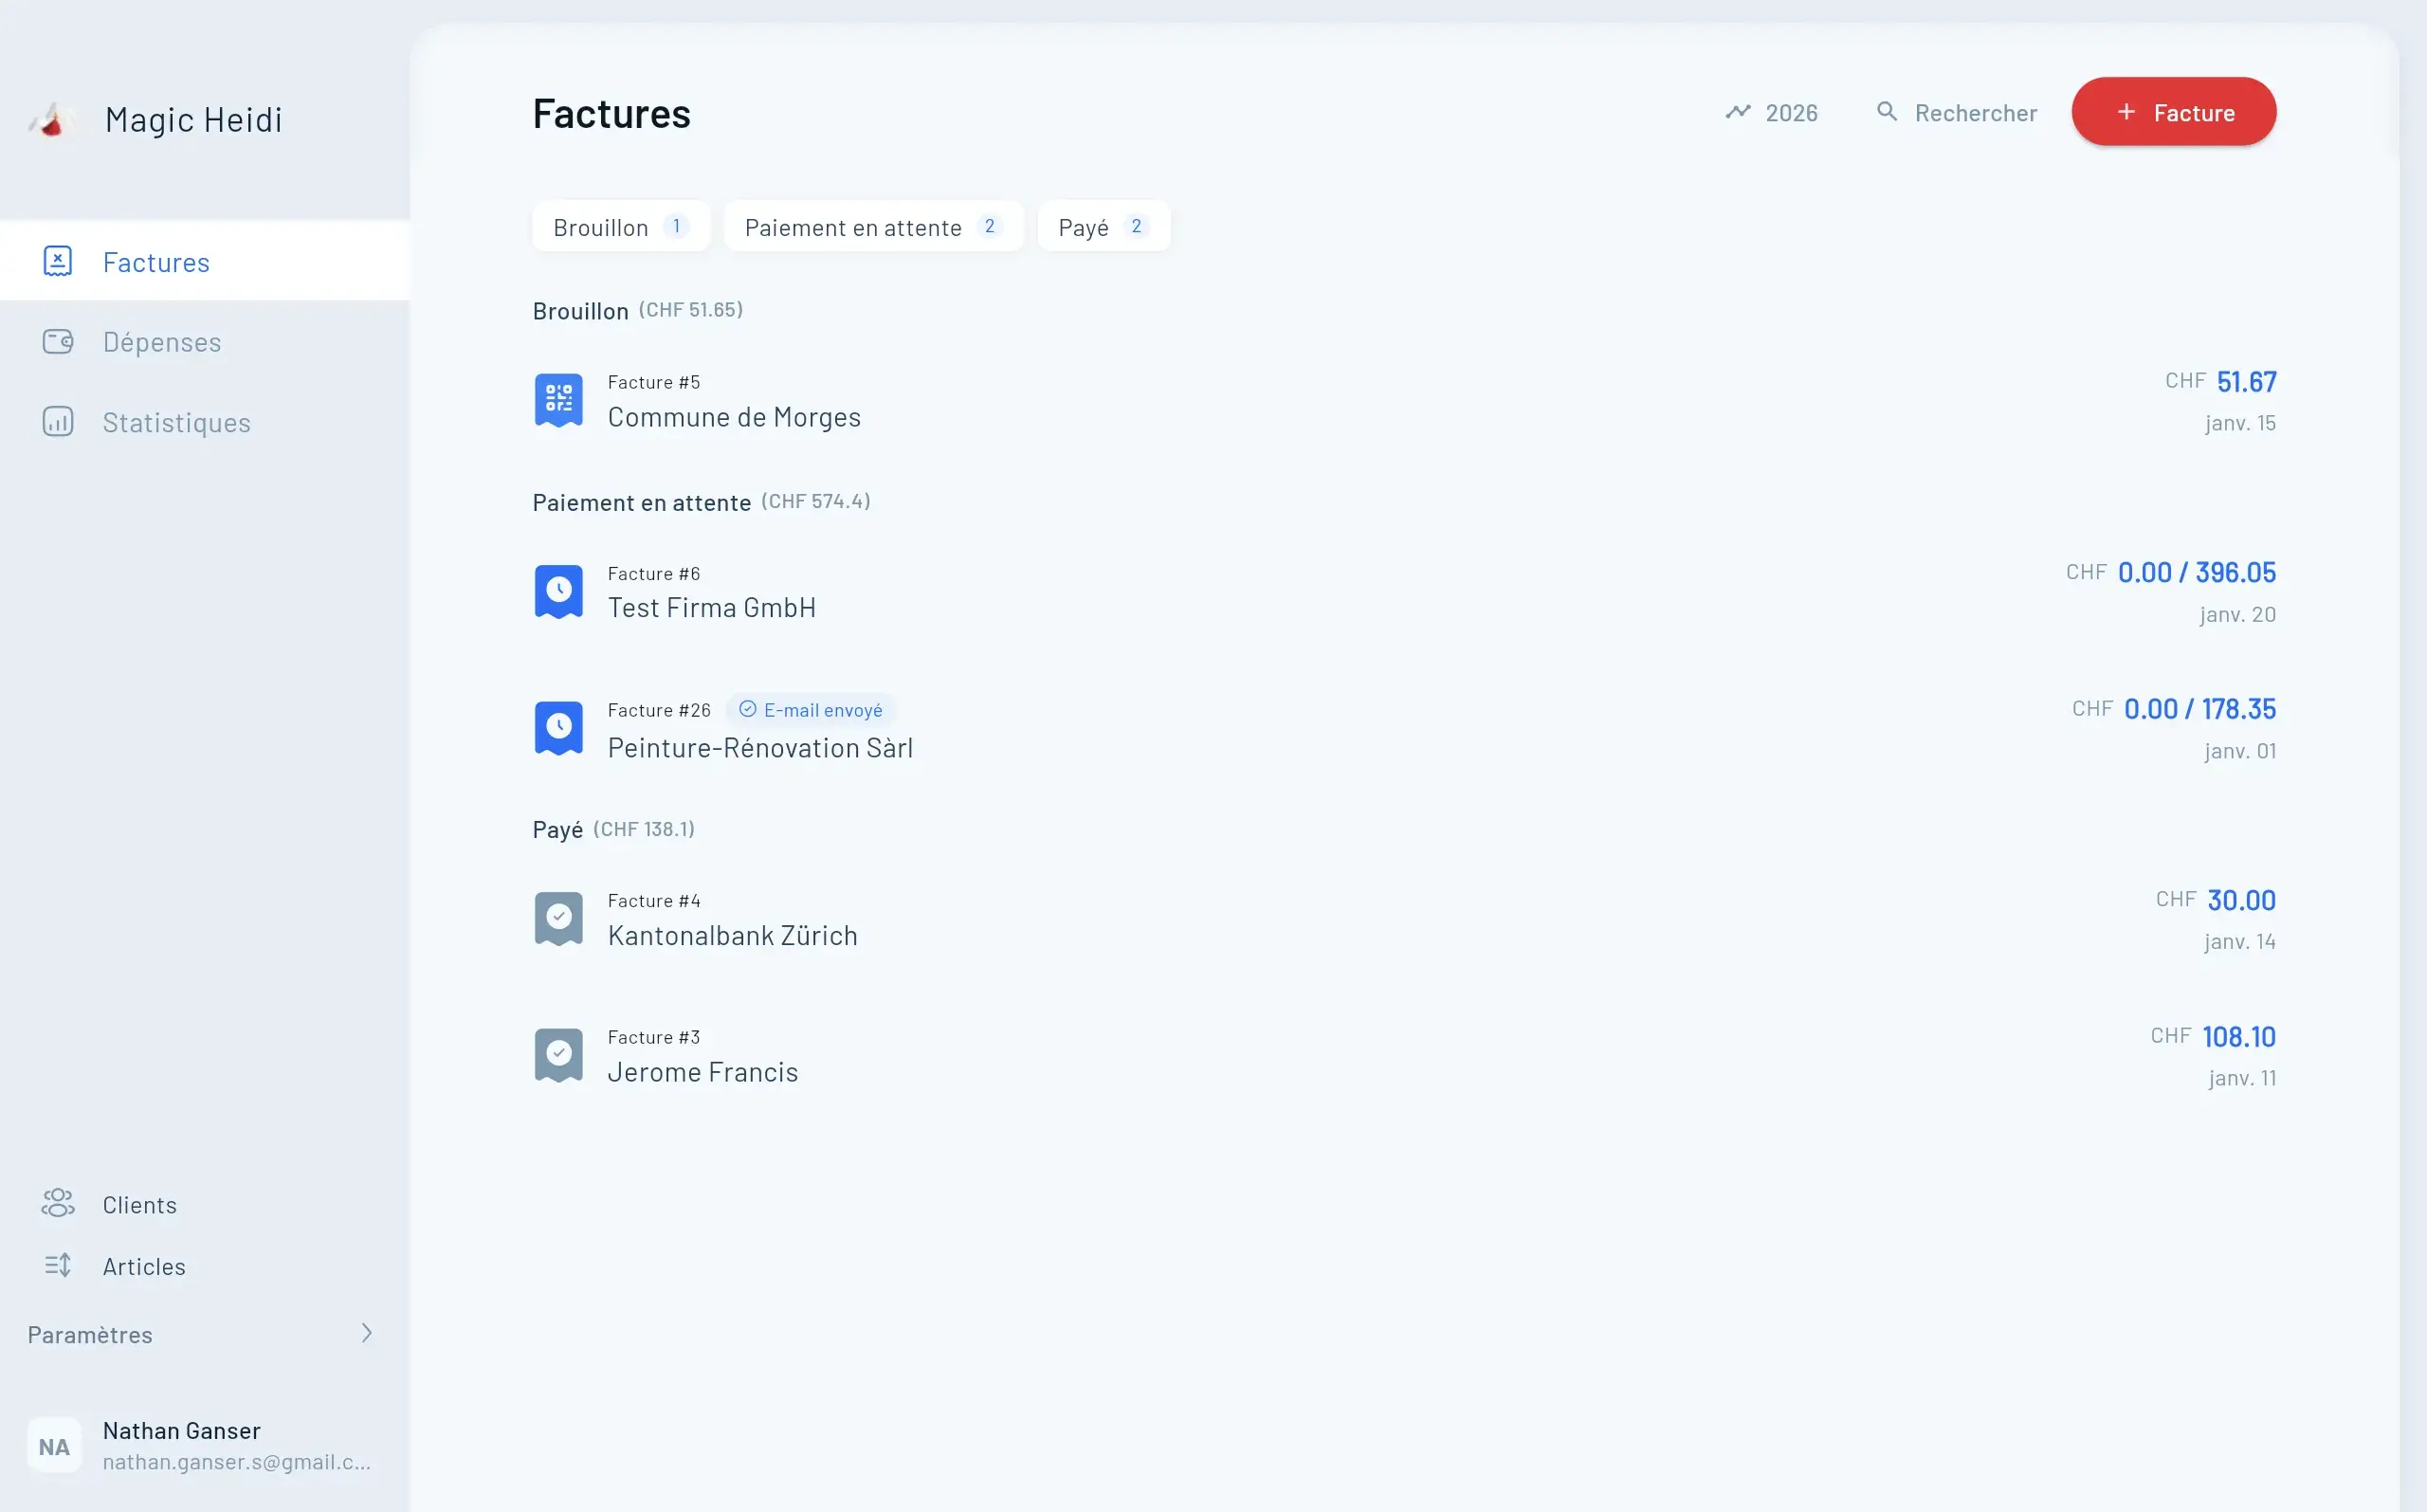
Conçu spécifiquement pour les indépendants et PME suisses, Magic Heidi comprend la TVA suisse pour que vous n'ayez pas à le faire. Concentrez-vous sur votre activité pendant que le logiciel gère factures, justificatifs et totaux TVA en arrière-plan.
Découvrez les fonctionnalités TVA pour indépendants ou apprenez-en plus sur la saisie de justificatifs par IA. Essai gratuit : 3 factures et 3 dépenses offertes, sans carte de crédit.
Questions fréquentes sur l'inscription à la TVA
À partir de quand dois-je m'inscrire à la TVA ?
Dès que votre entreprise réalise plus de CHF 100'000 de chiffre d'affaires annuel mondial provenant de prestations imposables. L'assujettissement naît au moment où il est prévisible que vous dépasserez le seuil dans les douze mois – vous avez alors 30 jours pour vous inscrire. Pour les associations d'utilité publique, le seuil est de CHF 250'000.
Comment m'inscrire à la TVA ?
En ligne auprès de l'Administration fédérale des contributions (AFC) via l'ePortal de la Confédération : se connecter avec le login AGOV, remplir l'inscription à la TVA (données de l'entreprise, début de l'assujettissement, activité, prévision de chiffre d'affaires), choisir la méthode de décompte et envoyer. Il n'y a plus de formulaire papier, l'inscription est gratuite.
Quels documents faut-il pour l'inscription à la TVA ?
Votre numéro IDE (si disponible), l'extrait du registre du commerce pour une Sàrl, une SA ou une raison individuelle inscrite, votre numéro AVS, une prévision de chiffre d'affaires et vos coordonnées bancaires. Ainsi qu'une description précise de votre activité – elle aide l'AFC à classer votre entreprise et à attribuer un taux de la dette fiscale nette.
Combien de temps prend l'inscription à la TVA ?
Remplir le formulaire dans l'ePortal prend environ 30 minutes si les documents sont prêts. Le traitement par l'AFC prend en général 3 à 4 semaines. Important : l'assujettissement commence à la date du dépassement du seuil, pas à la confirmation – dès lors, vos factures doivent contenir la TVA.
À quoi ressemble un numéro TVA suisse – et comment l'obtenir ?
Un numéro TVA suisse a le format CHE-XXX.XXX.XXX TVA (MWST en Suisse alémanique, IVA au Tessin). C'est votre IDE avec le suffixe TVA. Vous ne le demandez pas séparément : il vous est attribué automatiquement avec la confirmation de l'inscription à la TVA. Pour vérifier si une entreprise est inscrite à la TVA, consultez le registre IDE public de la Confédération – voir le guide du numéro IDE.
Le numéro TVA est-il identique au numéro IDE ?
Presque. L'IDE (numéro d'identification des entreprises, format CHE-XXX.XXX.XXX) est attribué à chaque entreprise suisse, même sans assujettissement à la TVA. Le numéro TVA est le même numéro avec le suffixe TVA – il n'existe que si l'inscription à la TVA est active. Les détails sont expliqués dans le guide du numéro IDE en Suisse.
Le chiffre d'affaires réalisé avec des clients étrangers compte-t-il pour le seuil de CHF 100'000 ?
Oui. C'est le chiffre d'affaires mondial provenant de prestations imposables qui est déterminant – même si vous facturez une prestation à l'étranger sans TVA suisse parce qu'elle y est imposable. Ce qui ne compte pas : le salaire d'un emploi et les prestations exclues du champ de l'impôt comme la santé ou la formation.
Quelle méthode de décompte choisir lors de l'inscription ?
La méthode effective si vous avez des dépenses ou investissements élevés avec beaucoup d'impôt préalable (décompte trimestriel, déduction de l'impôt préalable). Le taux de la dette fiscale nette si vous vendez surtout votre temps de travail et achetez peu (décompte semestriel, taux forfaitaire, pas de déduction de l'impôt préalable). Le taux de la dette fiscale nette doit être demandé. Un changement ultérieur est possible mais vous engage pour une durée minimale – détails dans le guide de la méthode des taux de la dette fiscale nette.
Que se passe-t-il si je manque le délai de 30 jours ou ne m'inscris pas du tout ?
L'AFC réclame la TVA rétroactivement depuis la date à laquelle vous étiez assujetti – intérêts moratoires et amendes éventuelles compris. Comme vous ne pouvez guère refacturer la TVA à vos clients après coup, vous la payez de fait de votre poche. Inscrivez-vous donc plutôt trop tôt que trop tard.
Combien coûte l'inscription à la TVA ?
L'inscription auprès de l'AFC est gratuite. Les entreprises étrangères sans siège en Suisse ont toutefois besoin d'un représentant fiscal (environ CHF 1'500 à 3'000 par an). La charge courante qui suit – justificatifs, décomptes – reste limitée avec un logiciel de comptabilité.
Dois-je facturer la TVA en raison individuelle sous CHF 100'000 de chiffre d'affaires ?
Non. En dessous du seuil, vous êtes libéré de la TVA, établissez vos factures sans TVA et ne pouvez pas non plus indiquer de numéro TVA. Vous pouvez toutefois renoncer volontairement à la libération – judicieux en cas de dépenses élevées ou si vos clients sont eux-mêmes assujettis.
Puis-je me désinscrire si mon chiffre d'affaires passe sous CHF 100'000 ?
Oui – si votre chiffre d'affaires est inférieur au seuil et qu'aucun dépassement n'est attendu l'année suivante, vous pouvez demander la radiation du registre TVA. Cela ne se fait pas automatiquement, et vous devrez éventuellement corriger des déductions d'impôt préalable antérieures sur certains actifs.
Dois-je facturer la TVA à mes clients étrangers ?
Le plus souvent non : pour les prestations de services à des clients professionnels à l'étranger, c'est en principe le lieu du destinataire qui s'applique – la facture part sans TVA suisse. Les prestations B2C à des consommateurs étrangers s'apprécient différemment selon le type de prestation.
Combien de temps dois-je conserver les documents TVA ?
Dix ans pour tous les documents fiscalement pertinents – factures, justificatifs et décomptes TVA. Un archivage numérique suffit.
Inscrit à la TVA ? Faites du décompte une routine
L'inscription à la TVA se règle en une demi-heure. Ce qui compte ensuite, c'est une configuration propre : numéro TVA sur chaque facture, justificatifs saisis numériquement, chiffres du décompte en un clic. Magic Heidi s'en charge – essai gratuit, sans carte de crédit.