 Magic Heidi
TVA Suisse pour Indépendants : Guide Complet 2026
Tout ce qu'il faut savoir sur l'assujettissement MWST/TVA/IVA, les taux, les délais de déclaration et la conformité. Simplifie la complexité et reste en règle.
Tu viens de décrocher ton premier gros client. Ton activité décolle. Tu es en passe de dépasser les six chiffres cette année.
Puis la réalité te rattrape : l'assujettissement à la TVA.
Si tu es indépendant en Suisse et que tu approches ou dépasses CHF 100'000 de chiffre d'affaires annuel, tu dois comprendre la Mehrwertsteuer (MWST), Taxe sur la valeur ajoutée (TVA), ou Imposta sul valore aggiunto (IVA) – le système de taxe sur la valeur ajoutée suisse.
Ce guide simplifie la complexité. Tu apprendras exactement quand t'assujettir, comment facturer les bons taux, ce que tu peux déduire, et comment rester conforme sans te noyer dans la paperasse.
Dois-tu t'assujettir ?
Comprendre le seuil de CHF 100'000 et ce qui compte dans ce calcul.
Le seuil de CHF 100'000
Le seuil est de CHF 100'000 de chiffre d'affaires annuel provenant de prestations imposables. Une fois ton assujettissement né (voir ci-dessous), tu as 30 jours pour t'inscrire auprès de l'Administration fédérale des contributions (AFC/ESTV/AFD).
Voici ce qui compte dans ces CHF 100'000 :
- Tous les revenus provenant des biens et services que tu fournis
- Les revenus de clients suisses et internationaux
- Le chiffre d'affaires de l'exercice (pour la plupart des indépendants, l'année civile) – il n'existe pas de règle des 12 mois glissants
Quand commence l'assujettissement ?
- Activité existante : l'assujettissement commence à l'issue de l'exercice au cours duquel tu as atteint CHF 100'000 – pas le jour où tu franchis le seuil.
- Activité nouvelle ou étendue : l'assujettissement commence immédiatement s'il est prévisible, au début ou lors de l'extension de l'activité, que tu dépasseras CHF 100'000 dans les 12 mois suivants (art. 14 al. 3 LTVA).
Tu n'attends pas le 31 décembre pour vérifier tes chiffres. Suis ton chiffre d'affaires en continu.
Exemple : Sophie est graphiste indépendante. Son chiffre d'affaires mensuel en 2025 :
- Janvier à août : CHF 7'000/mois = CHF 56'000
- Septembre : CHF 15'000 (gros contrat décroché)
- Octobre à décembre : CHF 10'000/mois = CHF 30'000
Sur l'exercice 2025, elle réalise CHF 101'000 et atteint donc le seuil. Son assujettissement commence le 1er janvier 2026, et elle doit s'inscrire au plus tard le 30 janvier 2026. Exception : si, en décrochant le gros contrat de septembre, il était déjà prévisible qu'elle dépasserait CHF 100'000 dans les 12 mois suivant cette extension de son activité, elle serait assujettie immédiatement.
Le délai de 30 jours est strict. Ne le manque pas, sous peine de pénalités.
L'exception des CHF 250'000
Les associations sportives et culturelles à but non lucratif bénéficient d'un seuil plus élevé de CHF 250'000. Les entreprises standard restent à CHF 100'000.
Faut-il s'assujettir volontairement ?
Éléments à considérer.
Si tu es sous CHF 100'000, l'assujettissement volontaire peut être avantageux dans certaines situations.
Quand c'est avantageux
Gros achats professionnels, clients B2B, déductions d'impôt préalable importantesQuand éviter
Clients particuliers, dépenses minimes, marché sensible aux prixImpact sur la trésorerie
Récupère la TVA sur tes dépenses mais ajoute 8.1% à tes prixComprendre les taux TVA suisses en 2026
La Suisse applique trois taux différents selon ce que tu vends ou fournis.
Taux normal : 8.1%
La plupart des services : conseil, informatique, marketing et biens de consommation courante
Taux réduit : 2.6%
Biens essentiels : alimentation, livres, journaux, médicaments, produits agricoles
Taux spécial : 3.8%
Services d'hébergement : hôtels, chambres d'hôtes et petit-déjeuner
Exonéré : 0%
Santé, éducation, assurances, services financiers, certaines activités culturelles
Quel taux pour tes services ?
La plupart des indépendants facturent 8.1%. Sauf si tu es dans l'édition, l'agroalimentaire ou l'hôtellerie, tu utiliseras le taux normal.
Les services mixtes demandent attention. Si tu es rédacteur freelance et crées du contenu pour un livre (2.6%) versus du contenu marketing (8.1%), suis-les séparément.
Erreur courante : Appliquer 2.6% aux e-books parce que les livres imprimés y ont droit. Les publications numériques relèvent en fait du 8.1% sauf exemption spécifique.
Tu trouveras le détail complet des taux actuels, des cas particuliers et des changements prévus dans notre aperçu des taux de TVA suisses.
Services exonérés de TVA
Certains services sont totalement exonérés de TVA :
- Services de santé et médicaux
- Éducation et formation (sous conditions spécifiques)
- Assurances et services financiers
- Activités culturelles (certaines)
Si tes services sont exonérés, tu ne factures pas de TVA. L'inconvénient ? Tu ne peux pas non plus déduire l'impôt préalable sur tes dépenses professionnelles.
Comment s'inscrire à la TVA suisse
L'inscription se fait via l'ePortal de l'AFC. La déclaration électronique est obligatoire depuis janvier 2025.
Étapes d'inscription
1. Rassemble tes informations :
- Numéro IDE (Numéro d'identification des entreprises/Unternehmens-Identifikationsnummer)
- Coordonnées et structure de l'entreprise
- Chiffre d'affaires annuel estimé
- Date de début de l'assujettissement
- Compte bancaire pour les paiements TVA
2. Soumets la demande en ligne : Rends-toi sur l'ePortal de l'AFC – depuis le 31 octobre 2026, la connexion et l'inscription se font obligatoirement avec un login AGOV (le CH-LOGIN sera désactivé fin 2027) – et remplis le formulaire d'inscription. Le système te guide à chaque étape.
3. Attends l'approbation : Le traitement prend généralement 3-4 semaines. Tu recevras ton numéro TVA (commence par CHE, suivi de neuf chiffres et se terminant par MWST/TVA/IVA).
4. Mets à jour tes factures : Une fois inscrit, toutes tes factures doivent inclure ton numéro TVA et afficher la TVA séparément.
La règle des 30 jours
Tu dois t'inscrire dans les 30 jours suivant le début de ton assujettissement. Ce n'est pas une suggestion – c'est une obligation légale.
Ton assujettissement commence à l'issue de l'exercice au cours duquel tu as atteint CHF 100'000 (ou immédiatement pour une activité nouvelle ou étendue dont le dépassement dans les 12 mois est prévisible), pas quand tu termines l'inscription. Si tu t'inscris en retard, tu dois la TVA rétroactivement à partir de cette date.
Créer des factures conformes à la TVA
Tes factures doivent inclure des éléments spécifiques pour satisfaire les exigences de l'AFC et éviter les pénalités.
- 📋Informations obligatoires
Coordonnées entreprise, numéro TVA, infos client, numéro et date de facture
- 💰Détails financiers
Montant net, taux TVA, montant TVA, total TTC, conditions de paiement
- 🌍Règles internationales
Règles différentes B2B vs B2C, 0% pour clients entreprises étrangers
- ✓Terminologie suisse
Utilise MWST/TVA/IVA sur les factures, pas « VAT »
- Facture #3
Magic Heidi
CHF 500
Jan 29
- Facture #2
Webbiger LTD
CHF 2000
Jan 24
- Facture #1
John Doe
CHF 600
Jan 20
Exemple de mise en page de facture
Facture N°2026-001
Date : 15 janvier 2026

De :
Marc Dupont Consulting
Hauptstrasse 123
8000 Zürich
CHE-123.456.789 TVA

À :
ABC Company SA
Bahnhofstrasse 45
8001 Zürich

Services fournis :
Conseil en stratégie marketing         CHF 5'000.00

Montant net :                          CHF 5'000.00
TVA 8.1% :                             CHF   405.00
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
Total dû :                             CHF 5'405.00

Échéance : 14 février 2026
Facturer des clients internationaux
Pour les clients entreprises étrangers (B2B) :
- Pas de TVA suisse facturée (taux 0%)
- Mention sur la facture : « Prestation fournie hors de Suisse, TVA 0% »
- Conserve la preuve du statut professionnel et de la localisation du client
Pour les clients particuliers étrangers (B2C) :
- Généralement 0% si le service est utilisé hors de Suisse
- La présence physique compte – où le service est-il consommé ?
La Suisse n'est pas dans l'UE. C'est crucial. Tu ne suis pas les règles TVA européennes, malgré la proximité géographique. Pas d'inscription MOSS. Pas de mécanisme d'autoliquidation avec les clients UE.
Déposer tes déclarations TVA
Une fois inscrit, tu déposeras des déclarations TVA périodiques et paieras ce que tu dois (ou demanderas un remboursement si tu es créditeur).
Déclaration trimestrielle
Option par défaut. Déclare tous les trois mois : jan-mars, avr-juin, juil-sept, oct-déc.
Déclaration mensuelle
Disponible si tu reçois régulièrement des remboursements TVA. Améliore la trésorerie pour les entreprises à fortes dépenses.
Déclaration annuelle
Pour les PME sous CHF 5'005'000 avec un bon historique de conformité. Nécessite des acomptes trimestriels.
Délai de 60 jours
Tu as 60 jours après chaque période pour déclarer et payer. Les retards entraînent 4.75% d'intérêts annuels.
Comment calculer ce que tu dois
La méthode effective (approche standard) :
- Calcule l'impôt à la charge : Total de la TVA collectée auprès des clients
- Calcule l'impôt préalable : Total de la TVA payée sur les dépenses professionnelles
- Soustrais le préalable du collecté : La différence est ce que tu dois (ou ce qu'on te doit)
Exemple : Laura dirige un cabinet de conseil.
T1 2026 :
- Facturé aux clients : CHF 32'400 (dont CHF 2'430 de TVA à 8.1%)
- Dépenses professionnelles : CHF 5'405 (dont CHF 405 de TVA à 8.1%)
Impôt à la charge : CHF 2'430
Impôt préalable : CHF 405
Montant dû : CHF 2'025
Laura dépose sa déclaration et paie CHF 2'025 à l'AFC avant le 31 mai.
L'alternative de la méthode des taux forfaitaires
Les entreprises éligibles (chiffre d'affaires sous CHF 5'005'000) peuvent utiliser des pourcentages forfaitaires simplifiés au lieu de suivre chaque transaction.
Tu appliques un pourcentage fixe à ton chiffre d'affaires total, selon ton secteur. Pour la plupart des entreprises de services, le taux se situe entre 0.1% et 6.5%.
Avantage : Beaucoup moins de comptabilité.
Inconvénient : Résulte souvent en un paiement de TVA supérieur à la méthode effective.
Les conditions d'éligibilité, les taux par branche et des exemples chiffrés sont détaillés dans notre guide de la méthode des taux de la dette fiscale nette.
Ce que tu peux déduire :
L'impôt préalable expliqué
Un avantage majeur de l'assujettissement à la TVA est la récupération de la TVA sur les dépenses professionnelles.
Dépenses déductibles
Réclame l'impôt préalable sur les dépenses professionnelles légitimes utilisées pour des activités soumises à la TVA.
- Fournitures et équipement de bureau
- Abonnements logiciels et outils
- Services professionnels (juridiques, comptables)
- Frais de marketing et publicité
- Voyages d'affaires et hébergement
- Télécommunications et internet
- Location d'espace de travail et charges
- Frais de véhicule (usage professionnel)
Dépenses non déductibles
Ces dépenses ne peuvent pas être réclamées pour la déduction d'impôt préalable.
- Dépenses personnelles
- Frais de représentation (50% limité sur les repas)
- Amendes et pénalités
- Dépenses sans justificatifs TVA
- Part privée des biens à usage mixte
- Dépenses liées aux services exonérés
Conservation des documents
Garde une documentation appropriée pour justifier tes déductions et rester conforme.
- Conserve tous les documents 10 ans minimum
- Documents numériques acceptés si organisés
- Sauvegardes appropriées essentielles
- L'AFC peut contrôler pendant cette période
Impact sur la trésorerie : Ce que la TVA signifie vraiment
L'assujettissement à la TVA change ta réalité financière. Comprendre l'impact t'aide à planifier efficacement.
Le changement de mentalité
Avant l'assujettissement TVA :
Tu factures CHF 5'000. Tu gardes CHF 5'000.
Après l'assujettissement TVA :
Tu factures CHF 5'405 (CHF 5'000 + 8.1% TVA). Tu gardes CHF 5'000. Les CHF 405 appartiennent à l'AFC.
Ton revenu effectif ne change pas, mais tes factures augmentent de 8.1%. Tes clients paient plus, mais tu ne gardes pas cette somme.
Gérer les paiements trimestriels
Beaucoup d'indépendants peinent avec les paiements TVA parce que l'argent leur semble « acquis » jusqu'à l'échéance de la déclaration.
Solution : Mets de côté la TVA immédiatement à chaque facturation. Ouvre un compte bancaire séparé ou utilise un logiciel comptable qui suit la dette TVA en temps réel.
Exemple de scénario :
Tu factures CHF 10'810 en janvier (CHF 10'000 + CHF 810 TVA). Transfère immédiatement CHF 810 sur ton compte TVA. Quand tu déclares en mai, l'argent est prêt.
La déclaration elle-même se fait par voie électronique via le portail de l'AFC — le guide pour remplir ton décompte TVA en ligne détaille la procédure étape par étape.
L'impôt préalable améliore ta trésorerie
La déduction d'impôt préalable réduit significativement ta charge TVA.
Si tu factures CHF 10'000 (CHF 810 TVA) mais dépenses CHF 2'000 en frais professionnels (CHF 162 TVA), tu ne dois que CHF 648 à l'AFC.
Des dépenses professionnelles élevées améliorent en fait ta position TVA. C'est pourquoi l'assujettissement volontaire a du sens pour les indépendants avec des coûts importants.
Erreurs courantes qui déclenchent des contrôles
Apprends des erreurs des autres. Ces erreurs attirent l'attention de l'AFC et peuvent entraîner pénalités, intérêts et problèmes de conformité.
Délais manqués
Inscription tardive, déclaration tardive, assujettissement rétroactif et pénalitésMauvais taux TVA
Facturer des taux incorrects crée des problèmes avec l'AFC et les clientsDocumentation insuffisante
Factures incomplètes, justificatifs manquants, archives inadéquatesMélange pro/perso
Utiliser les comptes professionnels pour des dépenses personnelles alerteSeuil non surveillé
Ne pas suivre le chiffre d'affaires de l'exercice et les prévisions mène à la non-conformitéOubli de déclaration
Manquer les échéances trimestrielles entraîne intérêts et pénalitésQuand faire appel à un professionnel
La conformité TVA n'est pas impossible, mais savoir quand engager de l'aide économise argent et stress.
Consulte un conseiller fiscal quand :
Tu approches du seuil d'assujettissement. Une consultation d'une heure avant d'atteindre CHF 100'000 évite des erreurs coûteuses.
Tu as des clients suisses et internationaux. Les règles de lieu de prestation se compliquent avec les services transfrontaliers.
Tu es contrôlé. N'affronte pas l'AFC seul. La représentation professionnelle se rentabilise.
La structure de ton entreprise change. Passer de raison individuelle à Sàrl affecte les obligations TVA.
Tu es régulièrement en crédit TVA. Un conseiller peut optimiser la fréquence de déclaration et améliorer ta trésorerie.
Le DIY a du sens quand :
Ton activité est simple : clients suisses, un seul taux TVA, services standard. Les logiciels comptables modernes gèrent automatiquement les calculs et la préparation des déclarations.
Simplifier la gestion TVA avec un logiciel
Le suivi manuel de la TVA fonctionne mais consomme des heures chaque trimestre. Un logiciel élimine le travail répétitif et réduit les erreurs.
- 🧾Calculs automatiques
Montants TVA corrects sur les factures, sans calcul manuel
- 📊Suivi des dépenses
Suis les déductions d'impôt préalable automatiquement
- 🔔Surveillance du seuil
Suivi en temps réel de ton seuil de CHF 100'000
- 📁Archives numériques
Stocke justificatifs et documents pendant 10 ans en sécurité
- ⏰Rappels d'échéances
Ne manque plus jamais une date limite de déclaration
- 📄Préparation des déclarations
Génère des rapports compatibles ePortal instantanément
- Facture #3
Magic Heidi
CHF 500
Jan 29
- Facture #2
Webbiger LTD
CHF 2000
Jan 24
- Facture #1
John Doe
CHF 600
Jan 20
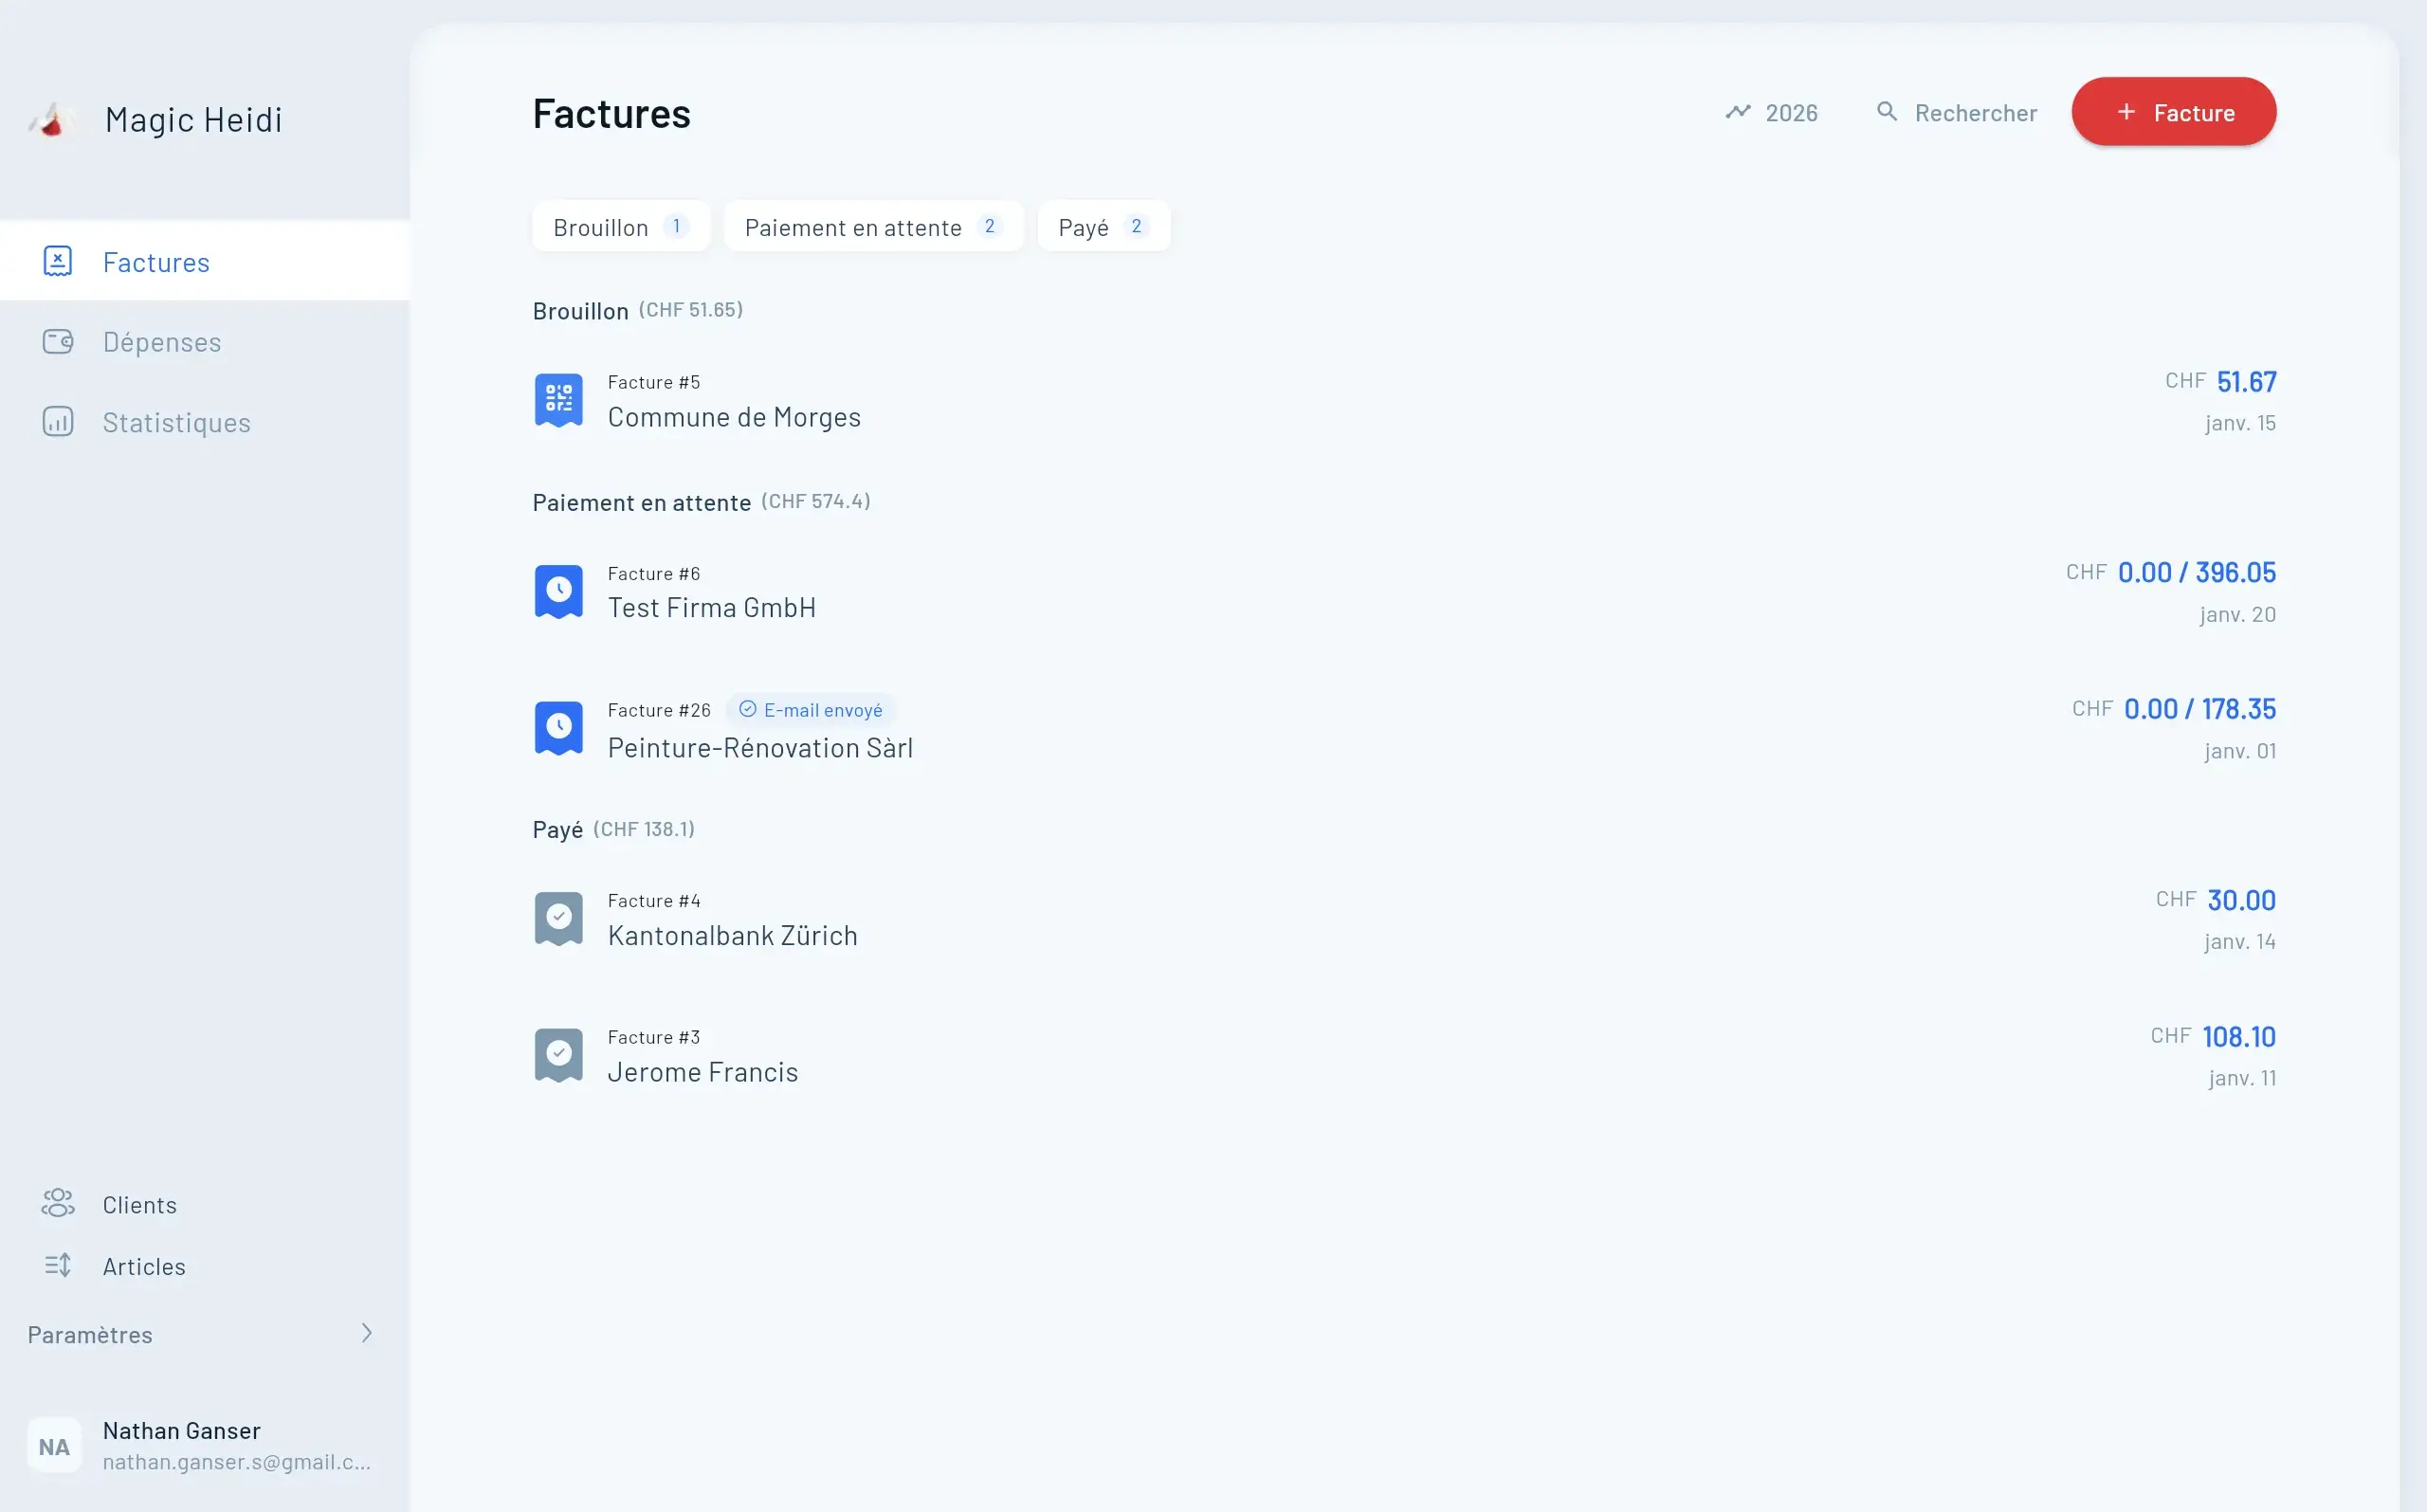
Magic Heidi gère toutes les exigences TVA pour les indépendants suisses
Crée des factures conformes en quelques secondes, suis tes dépenses avec extraction automatique de la TVA, et génère les données de déclaration trimestrielle sans tableurs. Plus de temps à créer de la valeur pour tes clients. Moins de temps à lutter avec les formulaires fiscaux.
Tes prochaines étapes
Passe à l'action selon où tu en es dans ton parcours TVA.
Sous CHF 100'000
Suis le CA mensuel, surveille le total de l'exercice et tes prévisions, décide de l'assujettissement volontaire, crée un planning d'inscription
Proche de CHF 100'000
Inscris-toi dans les 30 jours suivant le début de l'assujettissement, mets à jour ton système de facturation, ouvre un compte TVA, envisage une consultation fiscale
Déjà assujetti
Vérifie l'application des taux TVA, audite tes archives, programme des rappels automatiques, optimise la fréquence de déclaration, maximise les déductions
L'essentiel à retenir
L'assujettissement à la TVA suisse change ta façon de facturer et de gérer ta trésorerie. Mais ce n'est pas un fardeau une fois les règles comprises :
- Inscris-toi dans les 30 jours suivant le début de ton assujettissement (CHF 100'000 atteints)
- Facture 8.1% sur la plupart des services
- Dépose tes déclarations trimestrielles dans les 60 jours
- Déduis la TVA sur tes dépenses professionnelles
- Conserve tes documents pendant 10 ans
- Utilise un logiciel pour automatiser le processus
Des milliers d'indépendants suisses gèrent la TVA avec succès. Avec le bon système, tu passeras 30 minutes par trimestre sur la conformité au lieu de plusieurs jours.
Un point que beaucoup d'indépendants oublient : en fin d'exercice, tes décomptes déposés doivent être rapprochés de tes comptes annuels. Le guide de la concordance TVA explique exactement comment procéder.
Simplifie ta gestion TVA suisse
Essaie Magic Heidi gratuitement, sans carte bancaire. Crée des factures conformes MWST/TVA, suis tes dépenses automatiquement et prépare tes déclarations TVA sans prise de tête.

Questions fréquentes
Dois-je m'inscrire à la TVA dès que je démarre mon activité d'indépendant ?
Non. Tu dois t'inscrire uniquement quand ton chiffre d'affaires annuel atteint CHF 100'000 – l'assujettissement commence alors à l'issue de l'exercice concerné, ou immédiatement si, au démarrage, il est prévisible que tu dépasseras ce montant dans les 12 mois. En dessous de ce seuil, l'inscription est facultative.
Que se passe-t-il si je ne m'inscris pas après avoir dépassé CHF 100'000 ?
Tu fais face à un assujettissement rétroactif à la TVA depuis le début légal de ton assujettissement, plus des pénalités et 4.75% d'intérêts annuels. L'AFC finira par découvrir la non-conformité via les contrôles de tes clients ou d'autres déclarations.
Puis-je facturer la TVA à mes clients avant d'être officiellement inscrit ?
Non. Ne facture la TVA qu'après avoir reçu ton numéro officiel MWST/TVA/IVA de l'AFC. Facturer la TVA sans inscription est illégal.
Combien de temps prend l'inscription à la TVA en Suisse ?
Généralement 3-4 semaines après avoir soumis ta demande complète via l'ePortal. Inscris-toi dès le début de ton assujettissement pour éviter les écarts de conformité.
Dois-je facturer la TVA aux clients dans d'autres pays ?
Généralement non pour les clients B2B – utilise le taux 0% et indique que le service est fourni à l'international. Pour les clients particuliers à l'étranger, cela dépend de l'endroit où le service est consommé. La Suisse n'est pas dans l'UE, donc les règles TVA européennes ne s'appliquent pas.
Et si je dépasse CHF 100'000 une seule année, puis redescends ?
Une fois inscrit, tu dois rester inscrit jusqu'à ce que ton chiffre d'affaires passe sous CHF 100'000 pendant une année civile entière. Tu peux alors demander la radiation pour l'année suivante.
Puis-je passer de la déclaration trimestrielle à annuelle ?
Oui, si tu remplis les conditions pour l'option annuelle (CA sous CHF 5'005'000 et bon historique de conformité). Fais la demande via l'ePortal avant le début de l'année où tu souhaites changer.
Qu'est-ce qui compte comme dépenses professionnelles pour la déduction d'impôt préalable ?
Toute dépense directement liée à tes activités professionnelles soumises à la TVA : équipement, logiciels, services professionnels, marketing, fournitures de bureau, voyages d'affaires et frais d'espace de travail. Conserve tous les justificatifs avec les montants TVA visibles — un scanner de reçus suisse les numérise dès réception.