 Magic Heidi
Creare un giustificativo interno: giustificativo perso? Modello per la Svizzera
Prima la copia, poi il giustificativo interno: i 9 dati, un modello da compilare e la risposta onesta sull'IVA.
Hai perso un giustificativo? Prima chiedi una copia al fornitore. Se non funziona, crei un giustificativo interno (Eigenbeleg): un documento sostitutivo scritto da te, con data, beneficiario, importo, scopo aziendale, motivo e firma, accompagnato dall'estratto conto come prova del pagamento. Se è plausibile, in Svizzera hai buone possibilità di mantenere la deduzione ai fini dell'imposta sul reddito.
Per l'imposta precedente IVA, di regola un giustificativo interno da solo non basta.
Prendiamo Sandra, una grafica fittizia di Lucerna. È febbraio, sta compilando la dichiarazione d'imposta e mette in ordine le sue spese. Sull'estratto conto c'è «Restaurant Rebstock, CHF 86.50», la cena con un cliente di ottobre.
Lo scontrino non c'è più. Sandra si chiede se ora deve semplicemente rinunciare a quei CHF 86.50.
Non per forza. Quasi ogni freelancer prima o poi perde un giustificativo, e in Svizzera valgono regole diverse da quelle che descrivono molte guide tedesche che trovi online. In questo articolo impari l'ordine giusto: prima la copia, poi il giustificativo interno. Ricevi i 9 dati da indicare, un modello da compilare, la risposta onesta sull'IVA e una routine per non ritrovarti più in questa situazione.
Che cos'è un giustificativo interno? Un giustificativo interno (o giustificativo sostitutivo) è un documento che rilasci tu stesso quando il giustificativo originale di una vera spesa aziendale è andato perso, è illeggibile o non è mai stato emesso. Descrive la spesa con una precisione tale che un terzo possa ricostruirla e porta la tua firma.
L'essenziale in breve
- Prima chiedi una copia: un fornitore assoggettato all'IVA deve rilasciarti una fattura su tua richiesta (art. 26 cpv. 1 LIVA). Una copia della fattura è quasi sempre meglio di un giustificativo scritto da te.
- In Svizzera un giustificativo interno può valere come documento contabile, perché il CO si accontenta di qualsiasi documento scritto che permetta di ricostruire l'operazione (art. 957a cpv. 3 CO).
- IVA: di regola un giustificativo interno da solo non dà diritto alla deduzione dell'imposta precedente. Se non sei assoggettato all'IVA o applichi l'aliquota saldo, la questione non ti riguarda: conta solo la deduzione ai fini dell'imposta sul reddito.
- Nessun importo massimo in CHF fissato dalla legge: per i giustificativi interni nella tua contabilità non esiste un limite legale. È l'amministrazione fiscale a decidere caso per caso se accettare il giustificativo.
- Giustificativo interno ed estratto conto vanno salvati insieme alla spesa. Un estratto della carta da solo, ai fini dell'IVA, non è una fattura.
Giustificativo perso? Prima chiedi una copia
Ricevuta persa o scontrino sbiadito? Prima di scrivere un giustificativo interno vale la pena cercare per un quarto d'ora. Un documento del fornitore è sempre più forte di uno redatto da te. Segui questa lista in quest'ordine:
- Chiedi al fornitore un duplicato o una copia della fattura. Basta una breve e-mail: data, importo, modalità di pagamento. Chi è assoggettato all'IVA deve rilasciarti una fattura su tua richiesta (art. 26 cpv. 1 LIVA). Secondo l'AFC, però, farlo valere non è di sua competenza: di norma è una questione di diritto civile.
- Controlla l'account online, l'app o l'e-mail di prenotazione. Biglietti FFS, negozi online, compagnie aeree e hotel mettono quasi sempre le ricevute nell'account cliente o nella casella di posta. Cerca il nome del commerciante e l'importo.
- Metti al sicuro l'estratto conto o il conteggio della carta. Dimostra che hai pagato, ma non sostituisce una fattura. L'AFC dice esplicitamente che gli avvisi di addebito per pagamenti con carte di credito non sono considerati fatture ai fini dell'IVA (info IVA 16, cifra 2.1).
- Solo se nulla di tutto questo funziona: crea un giustificativo interno. L'estratto conto del punto 3 lo alleghi comunque.
Sandra scrive un'e-mail al ristorante. Due giorni dopo arriva la risposta: il locale non riesce più a trovare il giustificativo. Ora il giustificativo sostitutivo è la strada giusta, e l'estratto conto con i CHF 86.50 resta la sua prova di accompagnamento più importante.
Che cos'è un giustificativo interno (giustificativo sostitutivo)?
Un giustificativo interno è una soluzione d'emergenza per una spesa che è stata davvero sostenuta e che era aziendale. Che cosa conta come giustificativo e quali tipi esistono lo spiega la guida su che cosa conta come documento contabile. Qui parliamo solo del caso in cui manca il giustificativo originale.
La base legale in Svizzera
Il Codice delle obbligazioni chiede che ogni registrazione sia documentata da un giustificativo (art. 957a cpv. 2 n. 2 CO). Ma definisce il giustificativo in modo molto aperto: sono considerati documenti contabili «i documenti scritti, redatti su supporto cartaceo, su supporto elettronico o in forma analoga, necessari per ricostruire un'operazione o un evento oggetto di una registrazione contabile» (art. 957a cpv. 3 CO).
La legge quindi non esige un documento di terzi. Anche l'AFC, nell'info IVA 16, include esplicitamente i «giustificativi interni» tra i documenti che, a seconda della fattispecie, possono valere come documento contabile. È per questo che in Svizzera un giustificativo sostitutivo scritto con cura può funzionare.
Per la maggior parte dei freelancer c'è un altro punto: una ditta individuale con una cifra d'affari inferiore a CHF 500'000 nell'ultimo esercizio deve tenere soltanto la contabilità delle entrate e delle uscite e del patrimonio (art. 957 cpv. 2 n. 1 CO). I principi della tenuta regolare dei conti, e quindi la prova documentata, si applicano però per analogia anche a lei (art. 957 cpv. 3 CO).
Quando un giustificativo interno va bene e quando no
| Va bene | Non va bene |
|---|---|
| Giustificativo originale perso (scontrino, ricevuta del taxi) | Spese private che vorresti registrare come aziendali |
| Carta termica sbiadita e illeggibile | Importi stimati o arrotondati senza prova |
| Nessun giustificativo mai emesso (parchimetro a monete, distributore senza stampante, bancarella di un mercato all'estero) | Spese mai sostenute |
| Importi piccoli con uno scopo aziendale chiaro | Importi elevati per cui potresti chiedere senza problemi una copia della fattura |
Un giustificativo interno non trasforma costi privati in costi aziendali. Se una spesa è deducibile non dipende dal giustificativo, ma dal fatto che sia giustificata dall'uso commerciale. La panoramica la trovi nell'articolo quali spese sono deducibili.
I 9 dati da indicare su un giustificativo interno
Un giustificativo sostitutivo vale quanto i suoi dettagli. Questi dati lo rendono comprensibile per una tassatrice:
- Numero progressivo del giustificativo, contrassegnato con «EB» (da Eigenbeleg, ad esempio EB-03/2026), così i giustificativi interni saltano subito all'occhio nella contabilità.
- Data della spesa e data di redazione. Entrambe, separate. La data di redazione è il giorno in cui scrivi davvero il giustificativo.
- Beneficiario del pagamento: ditta o nome e luogo, il più precisi possibile.
- Prestazione o articolo: che cosa hai comprato, e in che quantità?
- Importo in CHF. In valuta estera: importo originale, valuta e tasso di cambio utilizzato.
- Modalità di pagamento e riferimento alla prova, ad esempio «pagamento con carta, estratto conto del 14.03.2026».
- Scopo aziendale. Per una cena d'affari, in più: partecipanti e occasione.
- Motivo del giustificativo interno (perso, sbiadito, mai emesso) e che cosa hai fatto per ottenere una copia.
- Luogo, data e la tua firma.
L'importo deve essere quello reale. Se hai pagato con carta, lo riprendi dall'estratto al centesimo. Se hai pagato in contanti, scrivi l'importo che hai pagato davvero, e non una cifra tonda stimata che sembra precisa.
Modello di giustificativo interno per la Svizzera da compilare
Copia questo modello di giustificativo interno in un documento, stampalo o ricopialo a mano. È pensato per la realtà svizzera: CHF, nota sull'IVA e i campi della lista qui sopra.
GIUSTIFICATIVO INTERNO (giustificativo sostitutivo)   N. EB-____ / 20__

Redatto il: ____________         Data della spesa: ____________

Beneficiario:       ________________________________________
                    (ditta / nome, luogo)

Prestazione / articolo: ____________________________________
Quantità:           ______

Importo:            CHF ____________
  (valuta estera:   ____ ________  tasso ______)

Pagato con:         [ ] contanti   [ ] carta   [ ] TWINT   [ ] bonifico
Prova di pagamento: ________________________________________
                    (ad es. estratto conto del __.__.____, riga ...)

Scopo aziendale:    ________________________________________
  (per spese di rappresentanza: partecipanti + occasione) ______

Motivo del giustificativo interno:
  [ ] giustificativo originale perso
  [ ] giustificativo illeggibile / sbiadito (allegare l'originale)
  [ ] nessun giustificativo emesso (ad es. parchimetro, distributore)
Tentativi per ottenere una copia: ___________________________

IVA: per questo giustificativo interno non viene fatta valere
     alcuna deduzione dell'imposta precedente.

Luogo, data: ______________      Firma: _______________
Sulla riga IVA: ti protegge da una deduzione che non puoi documentare. Se più tardi ricevi comunque una copia della fattura dal fornitore, registri la copia al posto del giustificativo scritto da te. A quel punto la riga non ti serve più.
Poi fotografa il giustificativo interno firmato e salvalo insieme all'estratto conto nella spesa. Se invece sei tu a dover rilasciare una ricevuta a un cliente, è un altro caso: per quello c'è il modello di ricevuta per la Svizzera.
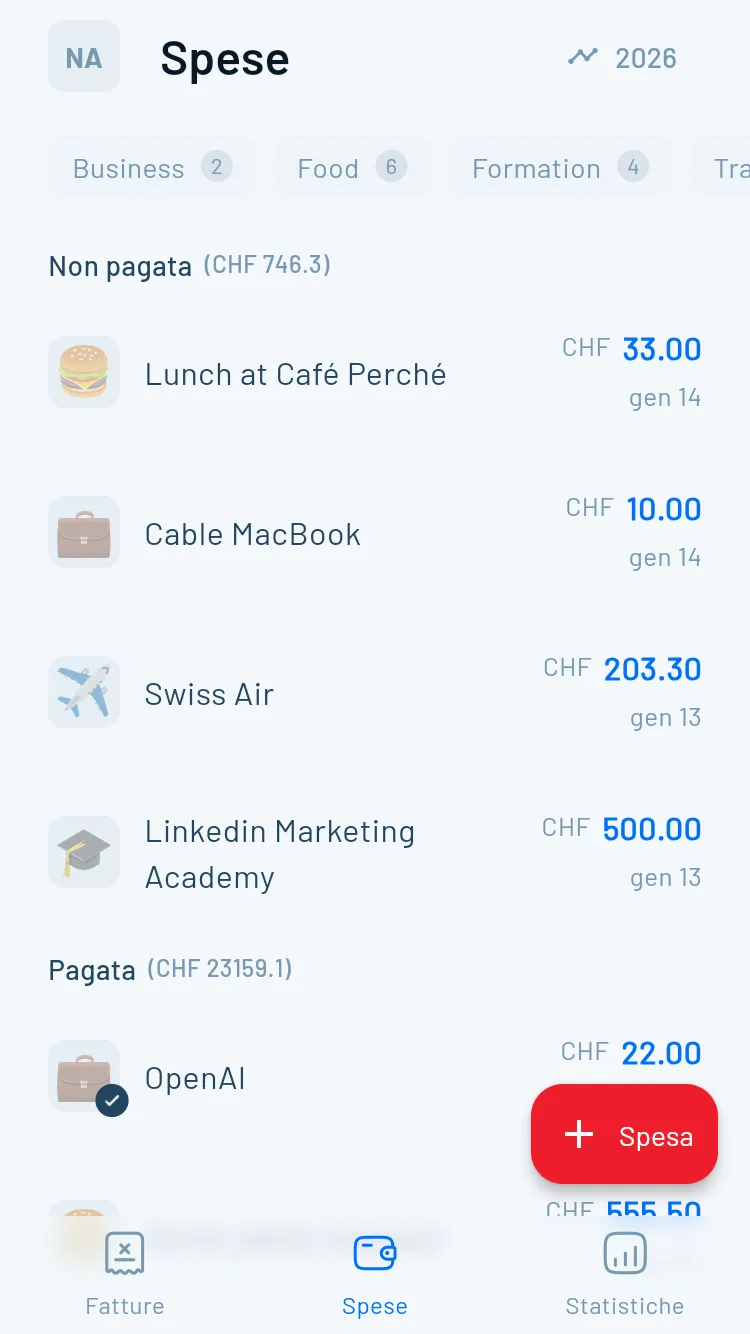
Consiglio pratico: registra subito la spesa in Magic Heidi e allega entrambe le foto alla stessa spesa, il giustificativo interno e l'estratto conto. Così hai tutto in un unico posto se l'amministrazione fiscale fa domande.
Il giustificativo interno viene accettato?
La risposta onesta: spesso sì, se è plausibile, ma non è garantito. Se accettare un giustificativo interno lo decide l'amministrazione fiscale caso per caso. A fare la differenza sono la plausibilità e le prove di accompagnamento.
Nella dichiarazione d'imposta (imposta sul reddito)
Come indipendente con contabilità semplificata alleghi alla dichiarazione d'imposta le distinte relative alle entrate, alle uscite e alla situazione patrimoniale (art. 125 cpv. 2 lett. b LIFD). I singoli giustificativi devi presentarli a domanda e conservarli per 10 anni (art. 126 LIFD).
Un singolo giustificativo sostitutivo plausibile, con estratto conto e scopo chiaro, ha buone possibilità. Diventa delicato quando mancano molti giustificativi.
Se gli elementi imponibili non possono essere accertati esattamente «per mancanza di documenti attendibili», l'autorità fiscale può tassarti d'ufficio in base a una valutazione coscienziosa (art. 130 cpv. 2 LIFD). In quel caso stima lei le tue cifre.
Per l'IVA: di regola nessuna imposta precedente
Qui la Svizzera si distingue dalla Germania nei dettagli, e le guide tedesche non ti aiutano. Puoi dedurre solo l'IVA che ti è stata fatturata (art. 28 cpv. 1 lett. a LIVA), e devi comprovare l'ammontare dell'imposta. Secondo l'AFC, la fattura deve contenere almeno l'importo dell'imposta o l'aliquota applicata (info IVA 09, cifra 1.1). Un giustificativo interno però non proviene dal fornitore e non prova quale aliquota IVA ti ha fatturato.
Per questo un giustificativo interno da solo di regola non dà diritto alla deduzione dell'imposta precedente. Non è del tutto escluso: nella procedura IVA vale il principio del libero apprezzamento delle prove (art. 81 cpv. 3 LIVA). Se manca un mezzo di prova inequivocabile, secondo l'AFC in certi casi l'insieme di più mezzi di prova «può comunque dar luogo a una prova inequivocabile», ad esempio contratti, ricevute e conferme di pagamento (info IVA 09, cifra 1.6).
La forza probatoria va verificata caso per caso. Io non ci farei affidamento. La strada sicura per l'imposta precedente è una fattura o una copia della fattura del fornitore. Secondo l'AFC, il modo più sicuro per comprovarla è una fattura formalmente corretta, e in presenza di mezzi di prova non univoci raccomanda lei stessa di chiedere una fattura corretta al fornitore.
Non sei assoggettato all'IVA o applichi l'aliquota saldo? Allora la questione non ti riguarda. Diventi assoggettato a partire da CHF 100'000 di cifra d'affari annua, in Svizzera e all'estero, da prestazioni non escluse dall'imposta (maggiori dettagli in IVA per freelancer). Al di sotto non sei assoggettato all'IVA, a meno che tu non ti iscriva volontariamente, e non hai diritto alla deduzione dell'imposta precedente. Se applichi l'aliquota saldo, l'imposta precedente è già considerata nell'aliquota (art. 37 cpv. 3 LIVA). In entrambi i casi il tuo giustificativo interno deve reggere solo la deduzione ai fini dell'imposta sul reddito, ed è proprio a questo che serve.
Che cosa rende credibile un giustificativo interno
- Prova di pagamento allegata: estratto conto, conteggio della carta o e-mail di prenotazione.
- Scritto subito: appena ti accorgi della perdita, non tre anni dopo.
- Importo reale: al centesimo, non CHF 50 «circa».
- Scopo aziendale chiaro: cliente, progetto, appuntamento.
- Raro: qualche giustificativo interno all'anno sembra normale, decine no.
Un limite vale sempre: un giustificativo interno deve essere vero. Non retrodatarlo mai, non inventare importi e non scriverne uno per una spesa mai sostenuta. Chi sottrae imposte facendo uso di documenti contenutisticamente inesatti commette frode fiscale (art. 186 LIFD).
Tre esempi di giustificativo interno dalla vita di un freelancer
Gli importi sono esempi. Mostrano come si presentano i campi in situazioni tipiche.
Parchimetro a monete per un appuntamento con un cliente
Immagina Marco, un consulente IT fittizio di Winterthur. Prima di un appuntamento con un cliente a Sciaffusa parcheggia e inserisce CHF 6.00 in monete nel parchimetro. Il parchimetro non stampa nulla.
Marco non ha una prova di pagamento, perché ha pagato in contanti. Tanto più importante è lo scopo.
Sul suo giustificativo sostitutivo scrive: «Parchimetro davanti all'ufficio della ditta X, Sciaffusa, CHF 6.00, appuntamento con il cliente ditta X, dalle 09:00 alle 11:00, nessun giustificativo emesso». Come prova di accompagnamento salva la voce del calendario con l'appuntamento. Per importi così piccoli la plausibilità è tutto.
Scontrino sbiadito del materiale d'ufficio
Lea, una copywriter fittizia di Berna, a marzo compra carta per stampante e toner per CHF 148.90 e paga con carta. A dicembre lo scontrino termico è solo una striscia bianca vuota.
Lea scrive un giustificativo sostitutivo, segna «sbiadito» e allega comunque l'originale. Ma siccome è assoggettata all'IVA e applica il metodo effettivo, vuole anche l'imposta precedente.
Così chiede in più al negozio un duplicato. Se lo ottiene, registra il duplicato con l'IVA. Se non lo ottiene, registra il giustificativo sostitutivo senza imposta precedente.
Taxi all'estero pagato in contanti
Dopo una fiera a Milano, Sandra prende un taxi per la stazione e paga EUR 25 in contanti. Il tassista non ha voluto rilasciare una ricevuta.
Sul suo giustificativo sostitutivo annota l'importo originale in euro, il tasso con cui lo converte e l'importo in CHF. Come prove di accompagnamento servono il biglietto della fiera e la prenotazione del treno dello stesso giorno. Un giustificativo sostitutivo più due documenti che confermano la giornata: è un quadro d'insieme che una tassatrice può ricostruire.
Come evitare che ti succeda di nuovo
Il miglior giustificativo sostitutivo è quello che non devi mai scrivere. I giustificativi si perdono quasi sempre tra la cassa e la scatola delle scarpe. La soluzione è una routine che scatta già al momento del pagamento.
- Fotografa il giustificativo alla cassa. Scansiona i giustificativi con Magic Heidi quando fai l'acquisto. L'IA legge commerciante, data, importo e aliquota IVA. Come funziona esattamente lo mostra la pagina scansionare i giustificativi con l'app.
- Archivia subito le fatture in PDF. Acquisti online e abbonamenti arrivano per e-mail. Carica subito il PDF invece di lasciarlo nella casella di posta.
- Registra correttamente i giustificativi interni. Se un giustificativo manca davvero, alleghi più file alla stessa spesa: prima la foto del giustificativo interno firmato, poi lo screenshot dell'estratto conto. L'IA legge il primo file, quindi dopo controlla importo e data. Se applichi il metodo effettivo per l'IVA, imposta l'aliquota IVA a 0 % finché non hai una copia della fattura con l'aliquota indicata.
- Prima della chiusura, cerca i giustificativi mancanti. Nell'app Magic Heidi sullo smartphone puoi visualizzare solo le spese senza allegato. Così a dicembre vedi dove manca ancora qualcosa e puoi chiedere i duplicati finché il fornitore se ne ricorda. Ad aprile è molto più difficile.
Il video mostra come registri le spese in Magic Heidi:
Sandra ha imparato la lezione di febbraio. Da questa primavera fotografa ogni giustificativo ancora al tavolo, prima di lasciare il ristorante. A dicembre la lista delle spese senza allegato le mostra esattamente due voci, entrambe tasse di parcheggio.
Registra la tua prossima spesa in Magic Heidi e allega subito giustificativo interno ed estratto conto. Il piano gratuito non richiede la carta di credito.
Domande frequenti sul giustificativo interno
In Svizzera un giustificativo interno è valido?
Sì, può valere come documento contabile. Il CO si accontenta di qualsiasi documento scritto che permetta di ricostruire l'operazione (art. 957a cpv. 3 CO). Se l'amministrazione fiscale lo accetta in sede di tassazione lo decide caso per caso, in base alla plausibilità e alle prove di accompagnamento.
Posso dedurre l'imposta precedente con un giustificativo interno?
Di regola no. Un giustificativo interno non è una fattura del fornitore e non prova quale aliquota IVA è stata fatturata. Nella procedura IVA vale sì il libero apprezzamento delle prove (art. 81 cpv. 3 LIVA), e più prove insieme possono bastare caso per caso. La strada sicura è una copia della fattura, che il fornitore deve rilasciarti su tua richiesta (art. 26 cpv. 1 LIVA).
L'estratto conto basta come giustificativo?
Da solo, nella maggior parte dei casi no. L'estratto prova il pagamento, ma non che cosa hai comprato e per quale scopo. Ai fini dell'IVA, gli avvisi di addebito delle carte di credito non sono esplicitamente considerati fatture. Combina l'estratto con un giustificativo sostitutivo che descriva prestazione e scopo aziendale.
Esiste un importo massimo per i giustificativi interni?
No, in Svizzera non esiste un limite legale in CHF per i giustificativi interni. I limiti in euro che leggi sui siti tedeschi vengono dalla prassi tedesca. È l'amministrazione fiscale a decidere caso per caso. Da non confondere: i regolamenti spese modello per i dipendenti fissano a volte limiti propri, nel Canton San Gallo ad esempio giustificativi interni fino a CHF 20 per piccole spese. Questo riguarda il rimborso spese dei lavoratori dipendenti, non la tua contabilità da indipendente. Regola pratica: più l'importo è alto, più conviene chiedere una copia della fattura.
Che cosa succede se non ho i giustificativi per la dichiarazione d'imposta?
L'autorità fiscale può chiedere i giustificativi (art. 126 cpv. 2 LIFD). Se ne mancano alcuni, può stralciare la deduzione. Se ne mancano così tanti che le tue cifre non sono attendibili, può stimarle in base a una valutazione coscienziosa (art. 130 cpv. 2 LIFD). Per questo: chiedi le copie e scrivi i giustificativi interni prima di inoltrare la dichiarazione.
Posso creare un giustificativo interno a posteriori?
Sì, anzi è il caso normale. Lo scrivi appena ti accorgi della perdita e indichi la vera data di redazione. Retrodatarlo non è mai permesso. Un giustificativo con un contenuto falso non è più un giustificativo sostitutivo, ma un rischio di frode fiscale (art. 186 LIFD).
Per quanto tempo devi conservare i giustificativi interni?
I giustificativi interni li conservi come tutti gli altri documenti contabili per 10 anni, a partire dalla fine dell'esercizio (art. 958f cpv. 1 CO). Il formato digitale è ammesso se è garantita la concordanza con le operazioni a cui si riferiscono e il file può essere reso leggibile in ogni momento (art. 958f cpv. 3 CO). Come archiviare bene i giustificativi e che cosa ne fa parte lo leggi nella guida conservare correttamente i giustificativi.
Conclusione: prima la copia, poi il giustificativo interno
Un giustificativo perso non ti costa automaticamente la deduzione. Tieni a mente tre cose:
- Prima la copia: fornitore, account cliente, e-mail di prenotazione. Un giustificativo di terzi è sempre più forte.
- Poi un giustificativo interno fatto bene, con i 9 dati del modello, l'importo reale e la tua firma. Per l'imposta precedente di regola non basta, per l'imposta sul reddito spesso sì.
- Tutto in un unico posto: giustificativo interno ed estratto conto insieme nella spesa, per 10 anni.
Prenditi oggi dieci minuti per il giustificativo mancante e scrivi il tuo giustificativo interno finché ti ricordi ancora data e scopo. Poi una piccola routine farà in modo che alla prossima chiusura si tratti solo di eccezioni.
Il prossimo giustificativo scansionalo subito alla cassa
Registra le tue spese in Magic Heidi e allega giustificativo interno ed estratto conto alla stessa spesa. Il piano gratuito non richiede la carta di credito.
Questo articolo non è una consulenza fiscale. Per importi più elevati o se ti servono molti giustificativi interni, chiarisci la situazione con la tua fiduciaria o direttamente con l'amministrazione cantonale delle contribuzioni.
Di Nathan Ganser, fondatore di Magic Heidi. Aggiornato a novembre 2026.