 Magic Heidi
Buoni regalo in Svizzera: capire validità, IVA e prescrizione
Validità dei buoni regalo in Svizzera: nessuna scadenza per legge, prescrizione dopo 10 anni, IVA all'utilizzo – in breve. Ora con Magic Heidi.

Fondatore di Magic Heidi
Quanto vale a lungo un buono regalo? E un parrucchiere può semplicemente dire «è scaduto»? La validità dei buoni regalo è in Svizzera un tema che lascia regolarmente perplessi clienti e titolari d'azienda — perché tutto è regolamentato molto meno rigorosamente di quanto si pensi. La cosa più importante innanzitutto: non esiste alcuna legge federale che impone una data di scadenza ai Suoi buoni. Un buono è un credito semplice, e questo si prescrive secondo l'art. 127 CO solo dopo dieci anni. Una validità più breve può comunque fissarla — ma solo se il cliente ne viene a conoscenza al momento dell'acquisto.
In questo articolo scopre cosa dice la legge, quali termini sono consueti nella pratica, quando scatta l'IVA e come emettere, utilizzare e gestire in azienda i buoni in modo pulito — con esempi in CHF per parrucchieri, istituti di cosmetica, fisioterapiste e personal trainer.
L'essenziale in breve
- Nessuna legge svizzera impone una data di scadenza ai buoni regalo. Senza termine, il buono vale finché il diritto non si prescrive dopo 10 anni (art. 127 CO).
- Nella pratica sono consueti da 2 a 5 anni di validità — l'Associazione del commercio svizzero raccomanda 3 anni. Il termine deve essere comunicato chiaramente al cliente al momento dell'acquisto.
- Buono a valore pieno (CHF 100.00 venduto per CHF 100.00): nessuna IVA alla vendita. L'8.1% scatta solo al momento dell'utilizzo.
- Buono scontato (CHF 100.00 per CHF 80.00): immediatamente imponibile. IVA su CHF 80.00 alla vendita; al momento dell'utilizzo i CHF 20.00 mancanti vengono tassati a posteriori.
- Il saldo residuo resta nota di credito o valore residuo sul buono. Il pagamento in contanti deve avvenire solo se lo ha promesso.
Cosa dice davvero la legge: nessuna data di scadenza, ma prescrizione
Un buono regalo è la forma contabile di un fatto semplice: il cliente paga oggi, Lei presta in seguito. Giuridicamente nasce così un credito incondizionato del possessore del buono nei confronti della Sua azienda — egli può esigere la prestazione in ogni momento, e Lei ha già incassato il denaro.
Ora arriva ciò che sorprende molti: in Svizzera non esiste alcuna legge federale che doti i buoni regalo di una data di scadenza. A differenza ad esempio dell'UE, dove molti Paesi prescrivono validità minime, qui il legislatore tace. Un buono senza termine vale finché il diritto non si prescrive — e ciò dura secondo l'art. 127 CO dieci anni.
Importante è la differenza tra scadenza e prescrizione:
- Data di scadenza: un termine concordato contrattualmente. Può fissarlo — ma regge solo se il cliente ne viene chiaramente a conoscenza al momento dell'acquisto, ad esempio tramite la stampa sul buono o attraverso le Sue CGC.
- Prescrizione: il termine massimo legale. Dopo dieci anni la Sua azienda può rifiutare la prestazione, anche senza data di scadenza. Il possessore non può più far valere il suo diritto.
Se sulla bolla e nelle Sue CGC non compare alcuna validità, decorre la prescrizione decennale. Ciò non significa che Lei debba accettare buoni per dieci anni senza potersi opporre — ma senza un termine comunicato ha poche carte in mano per rifiutare un'utilizzazione.
Un caso particolare a margine: se regala buoni gratuitamente, ad esempio come omaggio pubblicitario a clienti affezionati, si tratta di una donazione. Affinché la promessa sia vincolante, occorre la forma scritta (art. 469 CO). Annoti dunque cosa regala a chi — prima di annunciarlo.
Il testo del Codice delle obbligazioni lo trova su fedlex.admin.ch. Stato: ottobre 2026.
La validità dei buoni nella pratica: da 2 a 5 anni sono consueti
Poiché la legge tace, si è affermata una convenzione: commercianti e fornitori di servizi fissano validità di 2 fino a 5 anni. L'Associazione del commercio svizzero raccomanda ai suoi membri tre anni — abbastanza a lungo perché il beneficiario non si senta sotto pressione, abbastanza breve perché la gestione resti gestibile.
I grandi rivenditori accettano nella pratica buoni scaduti spesso per cortesia. Alcuni chiedono un piccolo supplemento, perché l'antico prezzo di acquisto sarebbe nel frattempo inferiore al valore nominale — la maggior parte li accetta tacitamente. Per le piccole imprese è un argomento forte a favore della generosità: i costi marginali di un trattamento dal parrucchiere sono bassi, il danno reputazionale di un cliente respinto no.
Affinché un termine regga, lo comunichi in tre luoghi:
- Stampa sul buono. Il segnale più evidente: «Valido fino al 31.12.2028» oppure «Valido 3 anni dalla data di acquisto». La variante con il termine è più onesta, perché una data fissa non può essere «trascurata».
- Nelle Sue CGC. Negli affari con le imprese basta l'indicazione usuale. Nei confronti di clienti privati le CGC dovrebbero essere effettivamente incluse al momento dell'acquisto — una clausola che il cliente non ha mai visto regge difficilmente.
- Al punto di vendita. Un'indicazione orale raramente basta giuridicamente come unica prova. Crea però fiducia ed evita la discussione quando il buono finisce alla cassa due anni dopo.
Informazioni per i consumatori sui buoni regalo e la loro validità le trova su konsum.admin.ch. Se le Sue clausole sui buoni sono formulate in modo pulito, lo verifica nel dubbio il Suo fiduciario — costa meno di una disputa alla cassa.
IVA sui buoni: quando il buono diventa imponibile
Qui diventa davvero rilevante per molte aziende, perché la pratica IVA distingue due tipi di buoni — e il loro trattamento è fondamentalmente diverso. Determinante è la prassi dell'AFC; i dettagli li trova su estv.admin.ch.
Buono a valore pieno: nessuna IVA alla vendita
Se vende un buono al valore nominale — CHF 100.00 venduto per CHF 100.00 — fiscalmente non vi è né una consegna né una prestazione. La vendita è un semplice pagamento anticipato: il cliente Le dà denaro, Lei gli deve ancora tutto. Nel conteggio IVA di quel mese non accade: nulla.
L'imposta nasce solo al momento dell'utilizzo. Se il cliente utilizza il buono per una prestazione di CHF 100.00, tassa questi CHF 100.00 con l'8.1% — dunque IVA di CHF 8.10 — nel periodo di conteggio dell'utilizzo. Per le prestazioni imponibili all'aliquota ridotta vale invece il 2.6%.
Buono scontato: IVA in due tappe
Se vende un buono con impressi CHF 100.00 per CHF 80.00 — ad esempio come azione di Pasqua — nasce alla vendita una prestazione imponibile: tassa il prezzo pagato di CHF 80.00 con l'8.1%, dunque CHF 6.48, già nel mese di vendita.
All'utilizzo viene tassata a posteriori solo la parte eccedente: la differenza tra valore nominale e prezzo di acquisto, dunque CHF 20.00 — nuovamente l'8.1%, dunque CHF 1.62. In totale ha così tassato CHF 8.10, esattamente come per il buono a valore pieno. Solo il momento si distribuisce su due tappe.
| A valore pieno (CHF 100.00 per CHF 100.00) | Scontato (CHF 100.00 per CHF 80.00) | |
|---|---|---|
| IVA alla vendita | nessuna | 8.1% su CHF 80.00 = CHF 6.48 |
| IVA all'utilizzo | 8.1% su CHF 100.00 = CHF 8.10 | 8.1% su CHF 20.00 = CHF 1.62 |
| Totale | CHF 8.10 | CHF 8.10 |
Se non è assoggettato all'IVA — fatturato annuo sotto i CHF 100'000, nessuna assoggettazione volontaria —, tutto ciò non La riguarda: non indica alcuna IVA e addebita semplicemente i Suoi prezzi. Le basi le legge nella guida all'IVA per freelance.
Mini-storia: Sonia, istituto di cosmetica a Zugo
Sonia vende a Pasqua 120 buoni con impressi CHF 100.00 per CHF 80.00. L'attività fiorisce — finché il suo fiduciario ad aprile chiede perché nel conteggio IVA non sia stata contabilizzata alcuna imposta sulle vendite dei buoni. L'azione era infatti scontata: CHF 9'600.00 di fatturato (120 × CHF 80.00), su cui CHF 777.60 di IVA — dovuta già nel secondo trimestre. Sonia contabilizza a posteriori, e per gli utilizzi nel corso dell'anno tassa a posteriori per ciascun documento i CHF 20.00 eccedenti. L'AFC non ha mai contestato nulla — ma Sonia ha imparato: i buoni promozionali non sono un pagamento anticipato, bensì immediatamente imponibili. Come indicare correttamente tali casi particolari nelle fatture dello studio lo legge nella guida alla fattura per il Suo istituto di cosmetica.
Emettere correttamente un buono: indicazioni obbligatorie e QR-fattura
Un buono è insieme strumento pubblicitario e documento giuridico. Sul documento vanno queste indicazioni:
- Numero del buono — progressivo, così che possa attribuire univocamente ogni buono nella Sua gestione.
- Data di emissione — per i buoni basati su un termine, la validità decorre da qui.
- Valore nominale in CHF — ad esempio CHF 100.00. Scriva gli importi con apostrofo e centesimi: CHF 1'000.00, mai «1000».
- Validità — se ne fissa una: come data («valido fino al 31.12.2028») o come termine («valido 3 anni dalla data di emissione»). Un buono senza indicazione di validità vale dieci anni — si tuteli se non lo vuole.
- Condizioni di utilizzo — utilizzo frazionabile? Il saldo residuo resta sul buono? Nessun pagamento in contanti? Più chiare sono, meno discussioni.
- Il Suo nome e indirizzo — per una ditta individuale esattamente come compare anche sulle Sue fatture.
Per la vendita vera e propria emette un semplice documento di vendita — per un buono a valore pieno non una fattura IVA, bensì una ricevuta con queste righe:
- Vendita buono n. 2026-031, data: 12.11.2026
- Buono regalo n. G-1042, valore nominale CHF 100.00
- «L'imposta sul valore aggiunto viene indicata al momento dell'utilizzo del buono»
- Pagabile tramite QR-fattura, numero di riferimento nella sezione pagamento
La sezione pagamento della QR-fattura vale la pena soprattutto quando acquistano le imprese — ad esempio un datore di lavoro che ordina dieci buoni da CHF 100.00 per il team. In quel caso vuole un documento pulito con QR-IBAN e numero di riferimento, così che il pagamento venga attribuito automaticamente alla Sua contabilità.
Se emette accanto a ciò regolari fatture con IVA, valgono le indicazioni obbligatorie secondo l'art. 26 LTIVA: nome e indirizzo, data della fattura, numero progressivo, tipo e entità della prestazione, compenso, aliquota IVA e importo IVA. Un modello di fattura pulito — Rechnungsvorlage — Le toglie la struttura di base — vendita e utilizzo del buono Li deriva da lì.
I buoni gratuiti come omaggio pubblicitario li annoti per iscritto, così che la promessa sia vincolante (art. 469 CO). Basta una voce nel Suo registro dei buoni.
Utilizzo: saldo residuo, nota di credito e importi troppo alti
Il cliente posa il buono sul bancone. Possono verificarsi tre casi:
Caso 1: l'acquisto supera il valore del buono. La visita costa CHF 130.00, il buono copre CHF 100.00. Il cliente paga la differenza di CHF 30.00 — e sull'importo totale scatta l'IVA. Con un buono a valore pieno e l'8.1% tassa CHF 130.00, dunque IVA di CHF 10.53. Il buono è interamente esaurito e esce dal Suo registro.
Caso 2: l'acquisto è inferiore al valore del buono. Il trattamento costa CHF 60.00, il buono vale CHF 100.00. Due varianti pulite:
- Il saldo residuo resta sul buono. Annota il nuovo valore residuo di CHF 40.00 — a mano con data e iniziali oppure come nuovo buono residuo riemesso. È la variante più gradita ai clienti e consueta per i buoni regalo.
- Emette una nota di credito. La nota di credito di CHF 40.00 è un documento pulito con cui il cliente compensa la prossima prestazione o un articolo. Quadra bene se lavora con buoni fisici che vuole descrivere in modo differenziato.
Caso 3: parte pagata, parte aperta. Combinazione dei due — lo stesso meccanismo.
Sul documento di utilizzo va l'annotazione «Pagato con buono n. G-1042», oltre a data e valore residuo. Così ogni occhio — il Suo, quello del Suo fiduciario, quello dell'AFC — può ricostruire quale buono ha portato a quale fatturato.
Il pagamento in contanti del saldo residuo non deve offrirlo — a meno che non lo abbia promesso. Consueta e lecita è la clausola «il saldo residuo resta come nota di credito, nessun pagamento in contanti». La fischi prima che il cliente entri per la prima volta, non solo alla cassa.
Buoni scaduti: cortesia invece di obbligo
La scena classica: il cliente si presenta alla porta con un buono scaduto la settimana scorsa. L'azienda deve ancora accettarlo? La breve risposta dipende da come è nato il termine:
- Termine validamente concordato e comunicato? Allora può rifiutare. Il termine faceva parte dell'accordo, il cliente lo ha acquistato insieme al buono.
- Termine mai comunicato? Allora la clausola non regge — il buono vale finché il diritto non si prescrive dopo dieci anni.
- Dieci anni passati? Il diritto è prescritto: può rifiutare la prestazione, e il possessore non può più farci nulla.
Nella pratica la cortesia vale quasi sempre la pena.
Mini-storia: Bruno, parrucchiere a Berna
Bruno conduce la sua attività di parrucchiere come ditta individuale e vende prima di Natale circa 60 buoni da CHF 100.00 — stampati con una validità di due anni. A gennaio si presenta alla porta una cliente il cui buono è scaduto da tre settimane.
Bruno potrebbe rifiutare; il termine sta sul buono. Lo accetta comunque. Il taglio di capelli gli costa circa un'ora di lavoro — il denaro per esso è da tempo sul suo conto. La cliente è così entusiasta che aggiunge subito una colorazione per CHF 85.00, pagata in contanti IVA inclusa. Da allora torna ogni sei settimane. Un buono respinto non l'avrebbe mai più fatta passare da quella porta.
Lezione: il buono è pagato prima di essere utilizzato. La cortesia Le costa solo i costi marginali della Sua prestazione — e Le acquista una fedeltà che altrimenti dovrebbe conquistarsi a caro prezzo. Come contabilizzare correttamente tali documenti nel quotidiano del parrucchiere lo mostra la guida alla fattura per parrucchiere.
Gestire i buoni in azienda
Per le aziende di servizi — parrucchiere, cosmetica, fisioterapia, personal training — i buoni sono uno strumento di cashflow: denaro a dicembre, prestazioni distribuite sull'anno. Ciò livella i mesi silenziosi. Ma ora deve qualcosa, e questo va gestito:
- Tenere traccia degli impegni aperti sui buoni. Ogni buono venduto è un impegno: denaro ricevuto, prestazione ancora aperta. Senza lista, in autunno non sa più per quanti franchi deve ancora prestare.
- Tenere d'occhio le date di scadenza. Annoti la data di scadenza nel registro e ricordi attivamente i clienti prima che scada. Un breve cenno via e-mail salva la benevolenza invece di consumarla.
- Fatturato è fatturato. Le vendite di buoni alimentano il Suo fatturato annuo — rilevante per i contributi AVS, per le imposte e per l'assoggettamento all'IVA a partire da CHF 100'000. Il denaro non è guadagnato liberamente solo perché la prestazione è ancora in sospeso.
- Prevedere il rischio di mancata presentazione. Per gli appuntamenti con buoni vale lo stesso che per i pagamenti anticipati: chi non si presenta ha perso la prestazione. Comunichi la Sua regola di disdetta prima del primo appuntamento.
Mini-storia: Fabian, personal trainer a Basilea
Fabian vende a dicembre dodici pacchetti da dieci come buoni, a CHF 120.00 ciascuno — in totale CHF 1'440.00. Il cashflow di gennaio è magnifico. Il problema: entro fine marzo sono stati utilizzati solo buoni per un valore di CHF 480.00; il resto aleggia come impegno aperto sul suo calendario. Un cliente si trasferisce a Zurigo — con CHF 180.00 di saldo residuo. Le CGC di Fabian fissano che il saldo residuo resta come nota di credito sul buono e non viene pagato in contanti. Il cliente accetta — proprio per questo questa clausola va nelle CGC prima di vendere, non nella disputa successiva.
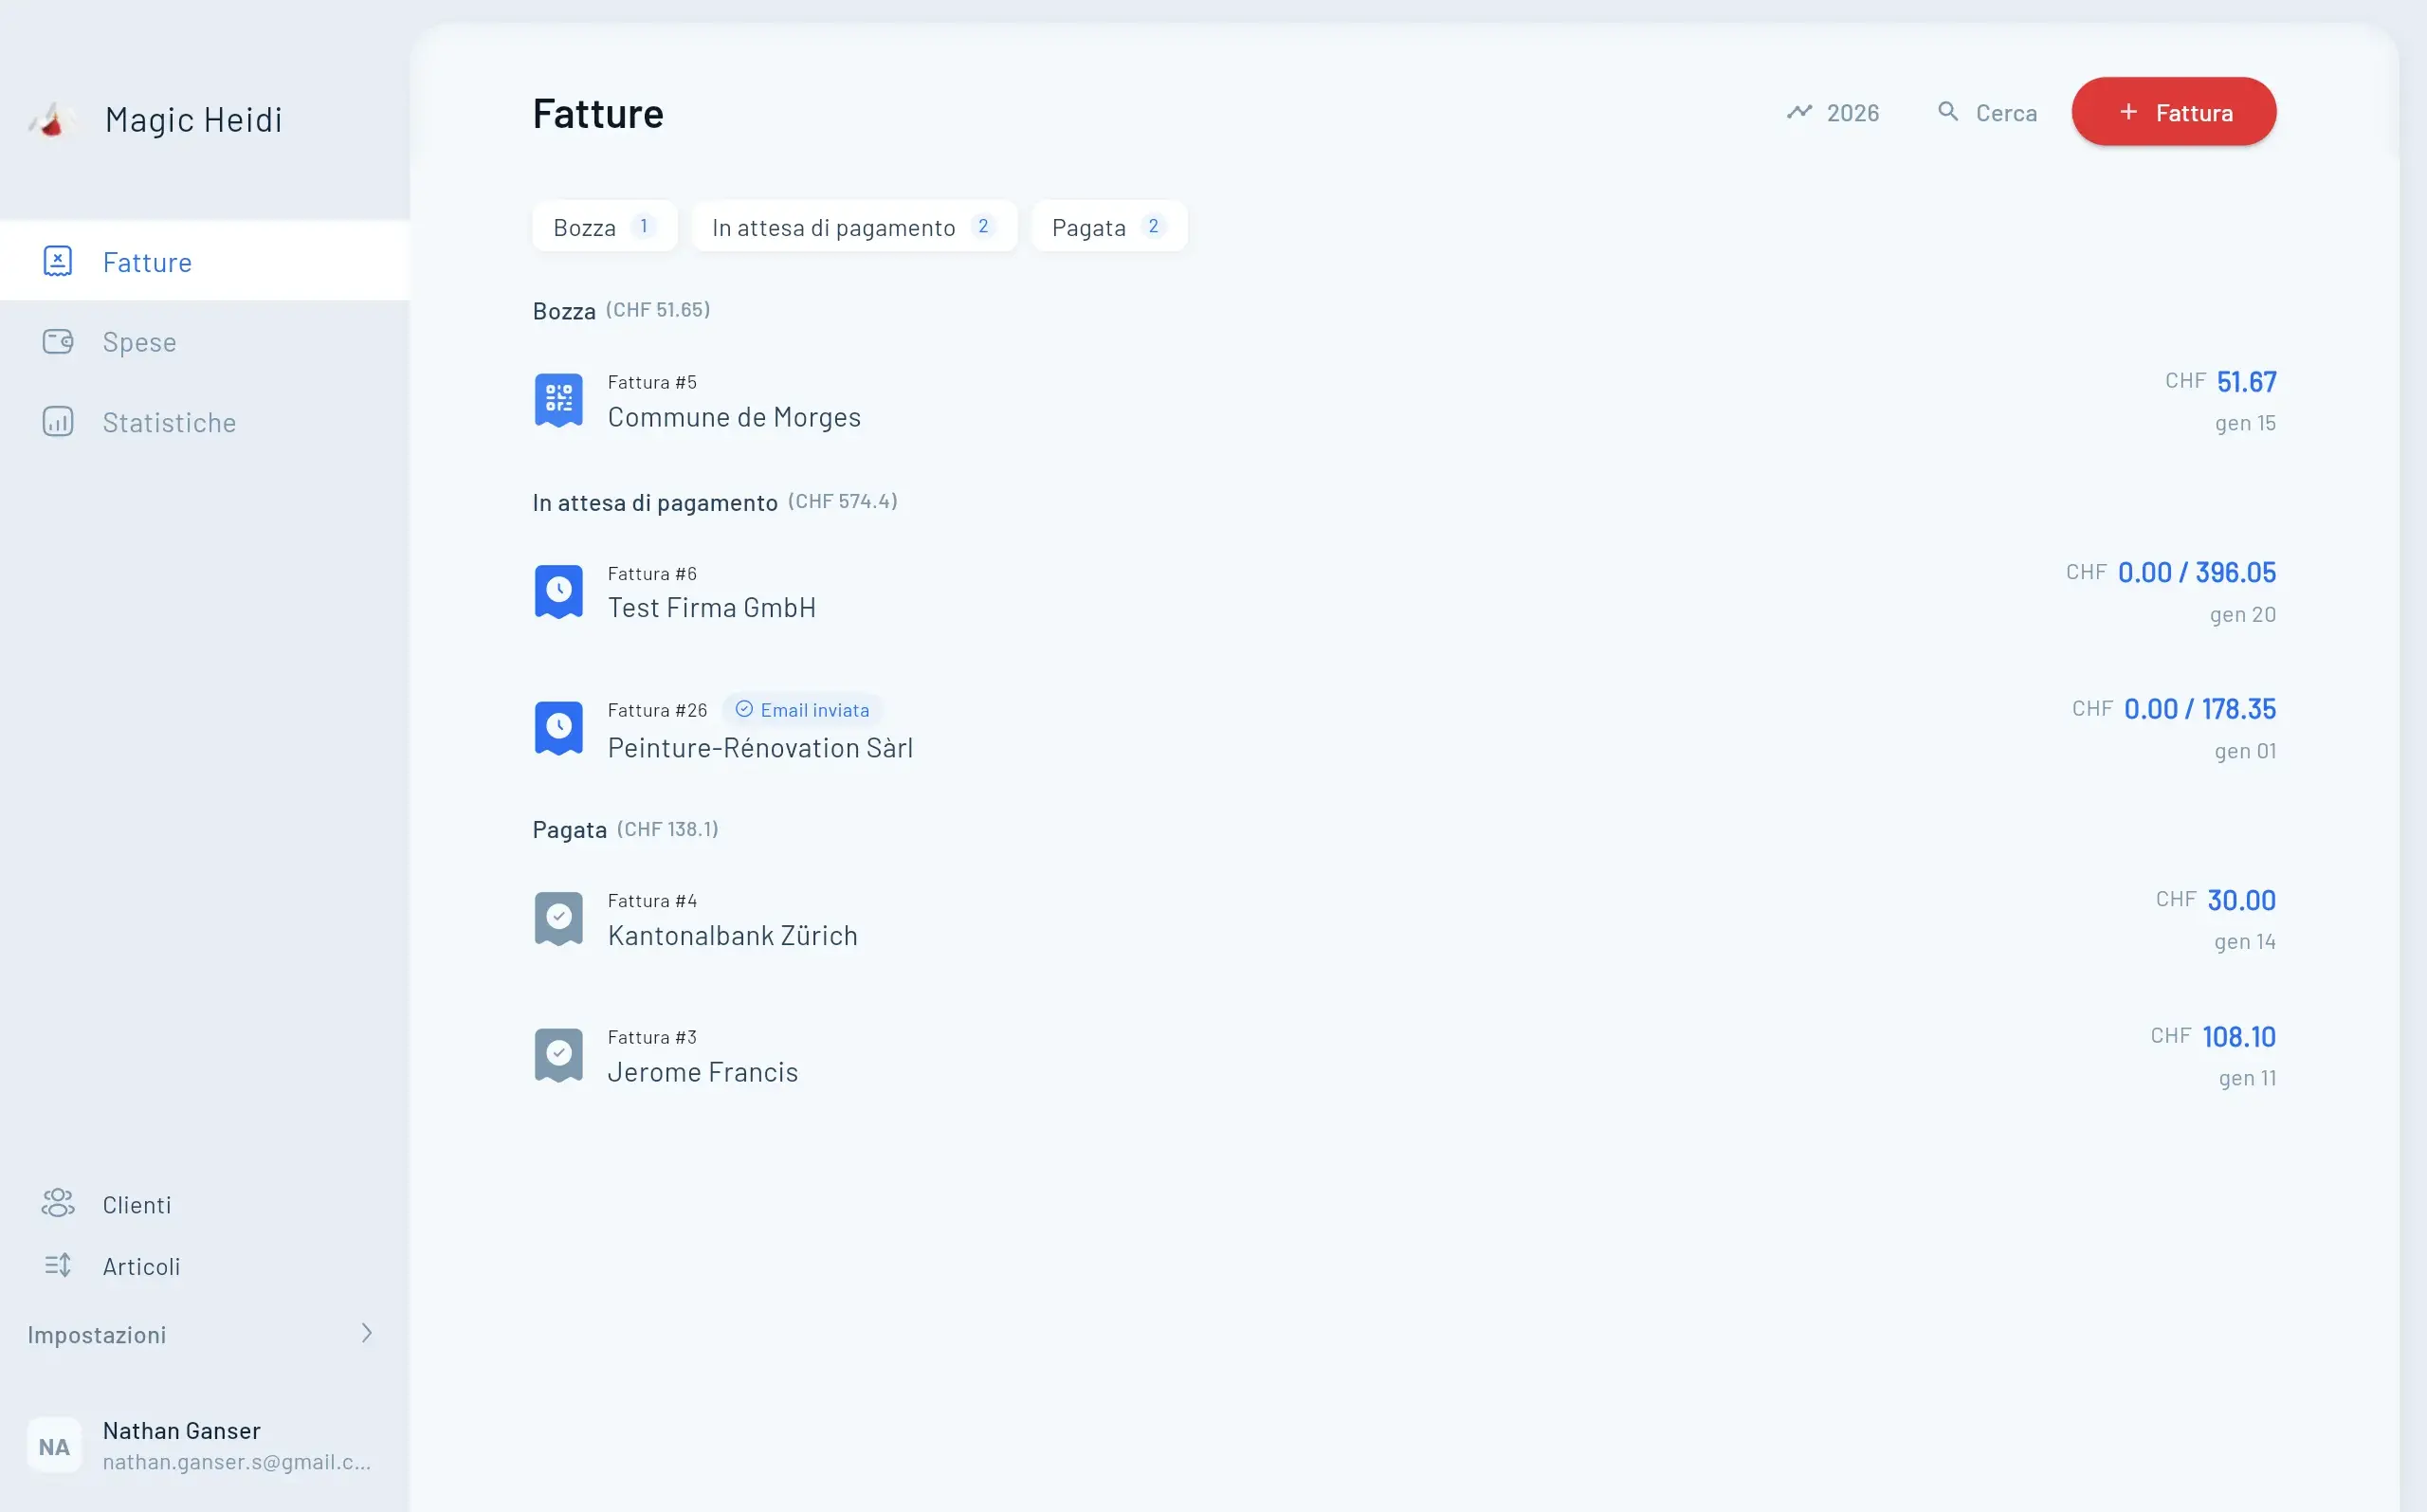
Il sistema di Fabian è una semplice lista: numero, acquirente, valore, data di acquisto, data di scadenza, stato. Excel basta. Chi usa già un software di fatturazione registra le vendite di buoni come partite aperte e compensa all'utilizzo con un clic — con il modulo di fatturazione di Magic Heidi ciò avviene nello stesso workflow di qualsiasi altra fattura.
Conclusione: i buoni sono semplici, se Li tiene semplici
La validità dei buoni in Svizzera non è un campo minato giuridico — è una questione di gestione. Ricordi tre cose:
- Senza termine comunicato il buono vale dieci anni (art. 127 CO). Se vuole meno, la validità sta sul buono e nelle Sue CGC.
- I buoni a valore pieno sono neutrali ai fini IVA alla vendita, quelli scontati immediatamente imponibili. Vendere CHF 100.00 per CHF 80.00 distribuisce l'imposta su due tappe — lo preveda nel Suo conteggio.
- Il saldo residuo resta nota di credito o valore residuo. Pagamento in contanti solo se lo ha promesso.
E se un buono scaduto finisce alla Sua cassa: il cliente lo ha già pagato. La cortesia non Le costa quasi nulla — e riporta i clienti da Lei.
Magic Heidi Le toglie le scartoffie: registrare la vendita del buono come partita aperta, compensare l'utilizzo con un clic, QR-fattura inclusa — da CHF 25 al mese, nettamente meno di quanto costano bexio e simili. I prezzi sono trasparenti, l'inizio funziona senza carta di credito. Ora creare fatture con Magic Heidi →