 Magic Heidi
Fattura privata di logopedia in Svizzera
Crea fatture private di logopedia tracciabili: documenta prestazione, periodo, importo e modalità di pagamento. L'eccezione IVA richiede un trattamento terapeutico qualificante e la necessaria autorizzazione o ammissione professionale; prescrizione e copertura assicurativa si verificano separatamente.
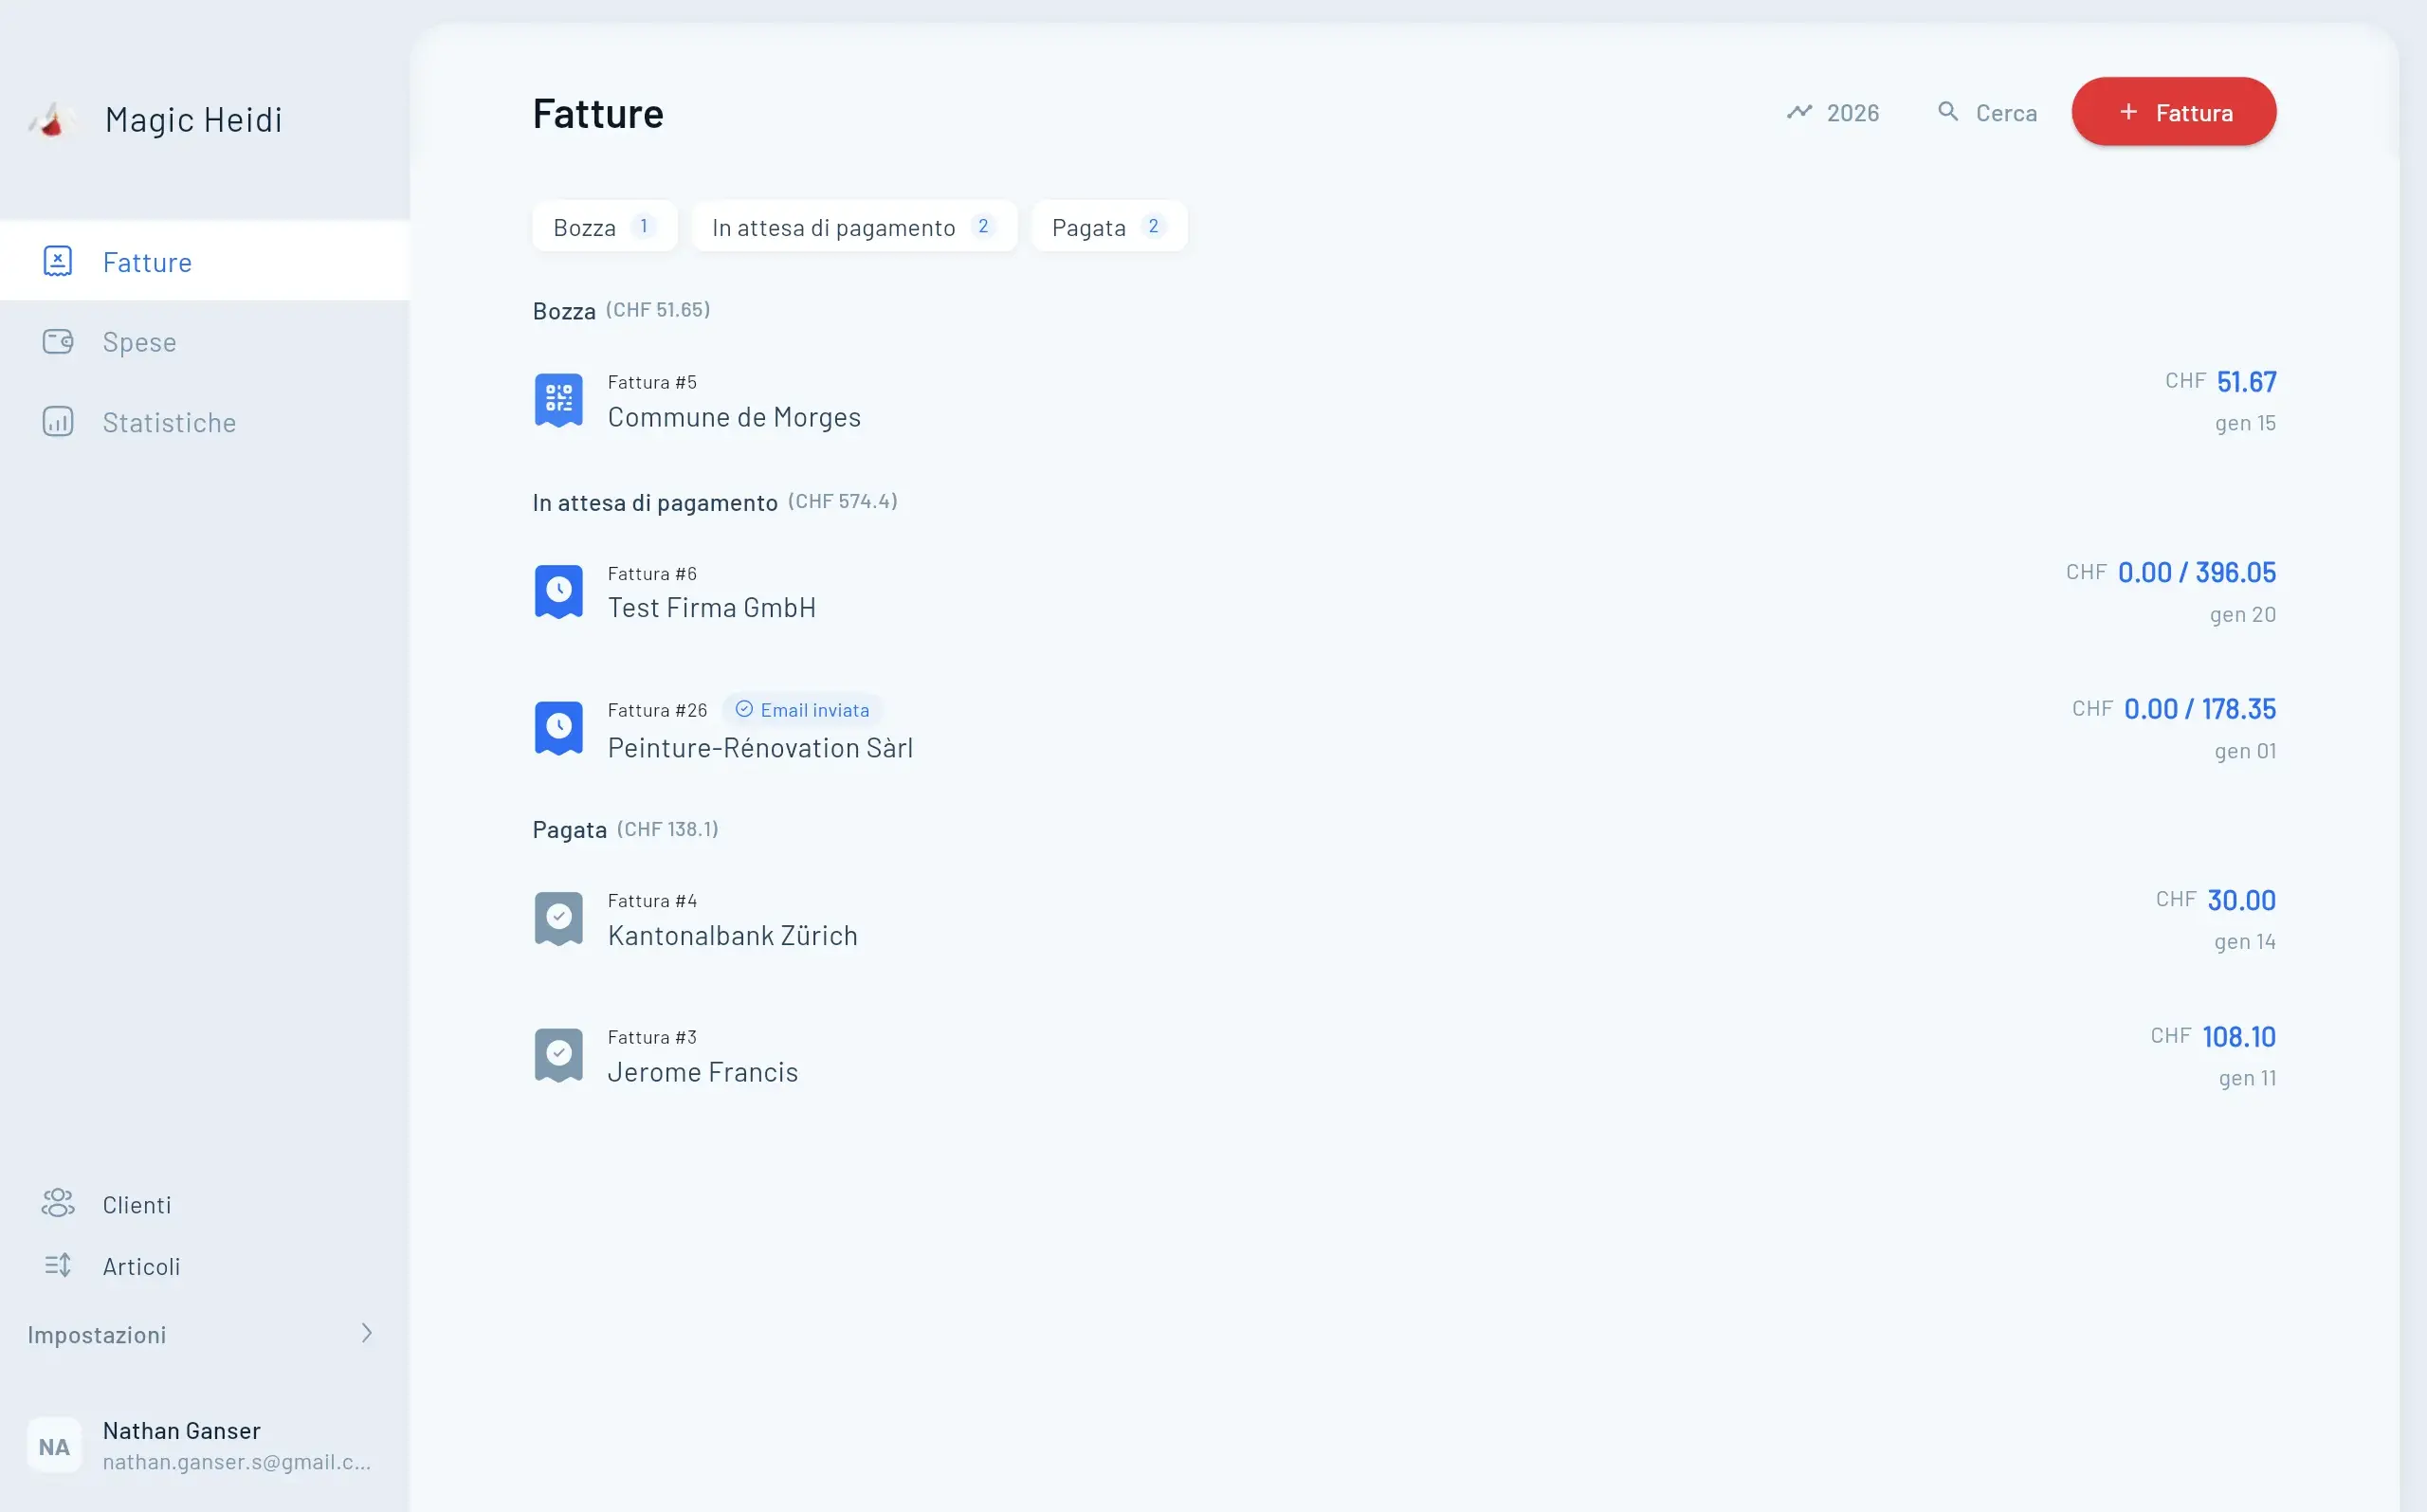
Perché una fatturazione corretta conta
per i logopedisti in Svizzera
Separa fattura privata, copertura assicurativa e verifica IVA. La sola prescrizione non decide l'imposta; il codice QR non garantisce da solo il rimborso della cassa malati.
QR-fattura come standard
Dal 1 ottobre 2022 sostituisce le vecchie polizze rosse e arancioniEccezione IVA per cure terapeutiche
Verifica trattamento terapeutico e autorizzazione professionale; la sola prescrizione non basta, le offerte formative si valutano separatamenteFatturazione assicurativa (LAMal)
Chiarisci con l'ente competente ammissione, prescrizione, tariffa, garanzia di assunzione dei costi e modalità d'invioElementi obbligatori art. 26 LIVA
I dati di fattura sono una cosa, i documenti assicurativi richiesti un'altraIn breve
- Le cure logopediche possono essere escluse dall'imposta se sono soddisfatti i requisiti di prestazione e autorizzazione professionale.
- La QR-fattura è lo standard dal 1 ottobre 2022: non sempre obbligatoria, ma consigliata per fatture private e paganti diretti.
- I sette elementi obbligatori dell'art. 26 LIVA si applicano quando sei registrato IVA.
- La soglia IVA è CHF 100'000 di cifra d'affari annua determinante. Se non sei registrato, non esponi IVA in fattura.
- Quattro percorsi di fatturazione: LAMal, LAINF, privato e pagante diretto, con regole e destinatari diversi.
In una fattura privata di logopedia devono essere chiari prestazione, periodo, destinatario e importo. Da questo va separata la verifica se il costo è assunto da un assicuratore o da un altro ente. Per l'IVA contano la natura della prestazione e l'autorizzazione professionale: né "pagante diretto" né "senza prescrizione" significano automaticamente 8.1%.
Questa guida mostra la struttura di fatture private semplici. Non sostituisce la verifica di convenzioni tariffarie, garanzie di assunzione costi o idoneità di un sistema per prescrizioni e dati sanitari.
Requisiti svizzeri di fatturazione: 7 elementi obbligatori (art. 26 LIVA)
Ogni fattura emessa come logopedista deve rispettare requisiti formali. Se sei registrato IVA, l'art. 26 LIVA richiede sette elementi:
- Nome e indirizzo del tuo studio.
- Nome e indirizzo del destinatario.
- Data o periodo della prestazione (oltre alla data fattura).
- Quantità e descrizione delle prestazioni.
- Corrispettivo: l'importo concordato; l'importo netto non è l'unica forma ammessa.
- Indicazione IVA: aliquota e importo dell'imposta applicabili; se il corrispettivo include l'imposta, secondo l'art. 26 cpv. 2 lett. f LIVA basta l'aliquota applicabile (per esempio CHF 108.10 incl. 8.1% IVA).
- Numero IVA (N. IVA) basato su UID.
Per i casi assicurativi possono servire ulteriori documenti contrattuali o tecnici. Questi vanno verificati con l'ente competente; non sono automaticamente un "ottavo campo IVA" valido in ogni situazione.
Se trattamento e autorizzazione o ammissione professionale soddisfano i requisiti, puoi indicare «Esclusa dall'imposta secondo l'art. 21 cpv. 2 n. 3 LIVA — trattamento terapeutico», senza esporre IVA. La prescrizione medica non è né sufficiente da sola né un requisito IVA aggiuntivo generale. Per prestazioni altrimenti imponibili, senza registrazione effettiva, è appropriata la dicitura «IVA non esposta: soggetto non assoggettato»; sotto CHF 100'000 può essere effettiva una registrazione volontaria o mantenuta.
La QR-fattura: standard dal 2022
Dal 1 ottobre 2022 la QR-fattura è il formato standard in Svizzera. Le vecchie polizze ESR non sono più valide. Su fatture private e a pagante diretto il sezione di pagamento QR è altamente raccomandata, anche se non è obbligatoria in ogni caso.
Il codice QR contiene IBAN o QR-IBAN, importo, dati del creditore e riferimento (con QR-IBAN: riferimento QR obbligatorio). Questo riduce errori di digitazione e ritardi nei pagamenti. Se vuoi creare una QR-fattura, oggi puoi farlo in digitale.
Esempio fittizio: Thomas, logopedista a Berna, invia una fattura di CHF 480.00 senza sezione QR. Il paziente sbaglia l'IBAN, il pagamento torna indietro e l'incasso si sposta di settimane. Da quando usa la sezione QR, gli errori di pagamento sono drasticamente diminuiti.
IVA: distinguere trattamento terapeutico e copertura assicurativa
Per l'eccezione IVA conta la prestazione e l'autorizzazione del prestatore, non solo chi paga o la sola presenza di una prescrizione. Art. 21 cpv. 2 n. 3 LIVA e art. 34 e 35 OIVA distinguono i trattamenti terapeutici da offerte di benessere o sola performance.
- Trattamento terapeutico: accertamento, cura o prevenzione sanitaria nel senso legale, svolti da professionisti idonei. Se i requisiti sono soddisfatti, la prestazione può essere esclusa dall'imposta.
- Altre offerte: il wellness non è automaticamente terapia. Per corsi o formazione serve una verifica separata; per vendita di prodotti vale la logica fiscale della merce.
- Registrazione: le prestazioni escluse dall'imposta non rientrano in automatico nel calcolo ordinario della soglia IVA; per le altre prestazioni va verificato il fatturato mondiale determinante e l'eventuale registrazione volontaria.
- Imposta precedente: la sola registrazione non garantisce il diritto pieno alla deduzione dell'imposta precedente su attività escluse.
Documenta la classificazione in modo professionale, ma non inserire in una fattura generale diagnosi o dettagli clinici non necessari.
Percorsi di fatturazione: chiarire prima committente e pagatore
La logopedia può essere pagata privatamente, tramite assicurazione o tramite altri enti. Questi canali hanno requisiti diversi di autorizzazione, prova e formato. Un semplice modello di fattura non equivale a un formato assicurativo riconosciuto.
Verifica prima della prima fattura:
- Chi ordina la prestazione, chi la deve contrattualmente e chi eventualmente rimborsa?
- Quale contratto, tariffa e autorizzazione valgono per il caso?
- Quali riferimenti (prescrizione, numero pratica, giustificativi seduta) sono richiesti?
- Chi riceve la fattura e su quale canale sicuro?
- Quali dati sono necessari e quali dati sanitari sarebbero superflui in una fattura standard?
Descrivere in modo tracciabile le prestazioni private
In una prestazione privata indica data, tipo, durata, tariffa e importo. Esempio fittizio: "Consulenza privata, data, 50 minuti, prezzo concordato CHF 150.00". Il fatto che paghi il paziente non determina da solo il trattamento IVA.
Acconti e fattura finale
Se concordi acconti, documenta importo, data e riferimento fattura. Nella fattura finale separa importi già fatturati e già pagati. Evita che lo stesso acconto venga contato una seconda volta come nuovo fatturato.
AVS, ditta individuale e forma giuridica
Se l'attività è considerata indipendente ai fini sociali lo decide la cassa di compensazione in base alla situazione concreta. Per aliquote, minimi e regole pratiche fai riferimento al promemoria AVS 2.02.
Molti logopedisti indipendenti operano come ditta individuale. Chi vuole maggiore separazione patrimoniale può valutare una Sagl. Guida dedicata: aprire una ditta individuale.
Esempio fittizio: Daniel passa dal lavoro dipendente all'indipendenza e dimentica l'iscrizione AVS per 18 mesi. Arriva il conguaglio retroattivo con interessi. La lezione: registrarsi presso la cassa di compensazione all'avvio dell'attività.
Modello di fattura per logopedisti in Svizzera
Ecco un modello operativo da adattare al tuo studio:
FATTURA

[Nome studio]
[Via e numero]
[CAP, Città]
Telefono: [Telefono] | E-mail: [E-mail]
N. IVA: [CHE-XXX.XXX.XXX IVA] (se registrato)

Fattura a:
[Nome paziente o assicuratore]
[Indirizzo]

N. fattura: 2026-0142
Data: 03.07.2026
Riferimento prescrizione: [solo se necessario allo scopo]
Medico prescrittore: [solo se richiesto; dati necessari]

Prestazioni:
- Trattamento logopedico, 50 min, su prescrizione medica
  Data: 28.06.2026 | Posizione: [Codice tariffa]
                                        CHF 120.00
- Trattamento logopedico, 50 min, su prescrizione medica
  Data: 01.07.2026 | Posizione: [Codice tariffa]
                                        CHF 120.00

Subtotale:                               CHF 240.00
IVA: non esposta (eccezione solo se requisiti soddisfatti)
(Esclusa dall'imposta secondo art. 21 cpv. 2 n. 3 LIVA)

Totale dovuto:                           CHF 240.00

Condizioni di pagamento: 30 giorni
[Sezione di pagamento QR con codice svizzero]
Esempio fittizio di prestazione imponibile al tasso ordinario presso un soggetto registrato:
Subtotale:                               CHF 150.00
IVA (8.1%):                              CHF 12.15
Totale dovuto:                           CHF 162.15
Gli importi d'esempio non sostituiscono la classificazione fiscale concreta.
Fattura privata semplice o software di studio?
Un software di fatturazione generale può aiutare per fatture private semplici. Non equivale automaticamente a cartella clinica, gestione prescrizioni o interfaccia LAMal/LAINF. Una fattura formalmente valida non garantisce, da sola, la prestazione assicurativa.
Mantieni la documentazione clinica e i giustificativi assicurativi nel sistema idoneo, con gestione accessi e minimizzazione dei dati. Nella fattura privata inserisci solo i dati necessari allo scopo.
Confronta le funzioni documentate del programma di fatturazione e i prezzi con il tuo fabbisogno reale.
FAQ: fatture di logopedia in Svizzera
Le prestazioni logopediche sono soggette a IVA?
I trattamenti terapeutici svolti da professionisti idonei possono essere esclusi dall'imposta secondo LIVA/OIVA. Pagatore e prescrizione non sono gli unici criteri: la classificazione va verificata sul caso concreto.
Devo emettere sempre una QR-fattura?
Non in ogni situazione. Dal 1 ottobre 2022 la sezione QR ha sostituito le vecchie polizze; se alleghi una sezione di pagamento, deve essere QR. Per fatture private è fortemente consigliata.
Come funziona la fatturazione con la cassa malati?
Chiarisci prima se il caso rientra nella LAMal, nell'assicurazione infortuni, in un ente pedagogico o nel pagamento privato. Conferma con l'ente competente ammissione, eventuale prescrizione necessaria, garanzia di assunzione dei costi, tariffa applicabile e destinatario della fattura. Invia solo i giustificativi necessari, nel formato richiesto e tramite un canale sicuro adeguato. Una fattura privata generica o la sola prescrizione non garantisce il rimborso; franchigia e partecipazione ai costi dipendono dal caso assicurativo.
Da quando divento obbligato IVA?
In linea di principio dal superamento di CHF 100'000 di fatturato mondiale determinante per prestazioni imponibili; registrazione volontaria e inizio dell'assoggettamento vanno valutati separatamente.
Cosa deve comparire in fattura?
Indica studio e destinatario con indirizzo, data o periodo della prestazione, genere, entità e corrispettivo. Con registrazione IVA aggiungi numero IVA e indicazione dell'imposta pertinente: aliquota e importo IVA; se il corrispettivo include l'imposta, basta l'aliquota applicabile secondo l'art. 26 LIVA. Per trattamenti terapeutici qualificanti esclusi dall'imposta non esporre IVA e indica il motivo pertinente. Data fattura e numero univoco facilitano l'attribuzione. Gestisci separatamente i giustificativi assicurativi, limitando i dati a quelli richiesti per il caso.
Serve un'autorizzazione professionale?
Verifica con l'autorità cantonale competente i requisiti professionali e, se necessario, quelli per la fatturazione a carico assicurativo.
Conclusione: fatture logopediche conformi, senza attriti
La fattura privata documenta prestazione e pagamento. Formato assicurativo, tariffa e copertura si verificano separatamente. Né il codice QR né il solo completamento dei campi garantiscono il rimborso.
Verifica la classificazione IVA in base alla prestazione concreta e alla tua situazione di autorizzazione/registrazione. Mantieni i dati clinici nel sistema corretto e usa la fattura generale per i soli elementi necessari.
Confronta i piani e prezzi aggiornati e prova a creare una fattura privata con i soli dati necessari. La documentazione professionale e la fatturazione assicurativa restano nel sistema adatto a questi scopi.
Riferimenti: logopädie suisse, AFC, AVS/AI.
Crea la tua prossima fattura in modo tracciabile
Controlla prestazione, importo e modalità di pagamento e scegli lo strumento adatto al tuo studio.
