 Magic Heidi
S'installer en Suisse comme indépendant : Le guide complet 2026 pour citoyens UE
Peut-on vraiment s'installer en Suisse, garder ses clients UE et payer moins d'impôts ? Si vous êtes indépendant UE gagnant 60 000 € ou plus, la réponse est souvent oui—mais le diable est dans les détails.
Réponse rapide : Les indépendants UE/AELE peuvent s'installer en Suisse et continuer à travailler à distance pour des clients étrangers. Vous aurez besoin d'un permis de séjour (relativement simple pour les citoyens UE), devrez payer les impôts et assurances sociales suisses, et devriez gagner au moins CHF 30 000-40 000 annuels pour démontrer votre viabilité financière.
Pourquoi la Suisse attire les indépendants UE (et pourquoi ça ne marche pas pour tous)
L'avantage fiscal est réel—mais les coûts aussi. Voici ce que montrent vraiment les chiffres.
15 000-20 000 €
Économie fiscale annuelle potentielle pour revenus de 100k € vs Allemagne/France
62,7 % supérieur
Coût de la vie en Suisse comparé à l'Allemagne
80 000 €+
Revenu minimum recommandé pour que l'installation soit viable financièrement
22-25 %
Taux d'imposition effectif dans les cantons à faible fiscalité comme Zoug (vs 35-45 % UE)
L'attrait fiscal : chiffres réels
L'avantage fiscal suisse est significatif pour les hauts revenus :
Taux d'imposition effectifs typiques pour 100 000 € de revenus :
- Allemagne : 35-40 % (impôt sur le revenu + contribution de solidarité)
- France : 40-45 % (impôt progressif sur le revenu)
- Autriche : 38-42 % (impôt progressif sur le revenu)
- Italie (régime standard) : 38-43 % (IRPEF + impôts régionaux)
- Suisse (canton de Zoug) : 22-25 % (fédéral + cantonal combinés)
Cela représente potentiellement 15 000-20 000 € de plus dans votre poche chaque année. L'impôt fédéral suisse plafonne à 11,5 %, avec des impôts cantonaux variant de 11 % minimum (Schwyz, Zoug) à 30 %+ (Genève, Bâle).
Mais attention : le coût de la vie en Suisse est 62,7 % plus élevé qu'en Allemagne. Le loyer seul est 113,3 % plus cher.
Quand la Suisse a un sens financier
Vous en bénéficierez probablement si :
- Vous gagnez 80 000 €+ annuellement
- Vous payez actuellement 40 %+ d'impôts sur le revenu
- Vous valorisez la qualité de vie (sécurité, infrastructures, nature)
- Vous pouvez travailler 100 % à distance
- Les coûts initiaux élevés ne vous effraient pas (cautions, assurance maladie)
Vous ne bénéficierez peut-être PAS si :
- Vous gagnez moins de 60 000 € et utilisez des régimes avantageux de votre pays (forfait 15 % italien, auto-entrepreneur français)
- Vous devez rester proche de votre famille (frais de déplacement fréquents)
- Vous avez besoin de services spécialisés dans votre langue maternelle
- Vous subvenez aux besoins de personnes à charge avec un revenu modeste
Peut-on légalement travailler comme indépendant en Suisse ? (Oui, voici comment)
Les citoyens UE/AELE bénéficient de droits spéciaux qui rendent le travail indépendant en Suisse étonnamment simple—même avec un seul client.
Droits UE/AELE : votre sésame
Contrairement aux citoyens non-UE qui ont besoin d'un employeur suisse sponsor, vous avez le droit de vous installer et de travailler en tant qu'indépendant en vertu des accords bilatéraux UE-Suisse.
Ce que vous obtiendrez :
- Permis B (UE/AELE) : Valable 5 ans, renouvelable
- Pas de restrictions de quota : Contrairement aux permis de travail non-UE
- Famille incluse : Conjoint et enfants peuvent vous rejoindre
- Voie vers la résidence permanente : Après 5-10 ans de résidence légale continue
La question du « client unique » : ce qu'il faut savoir
Peut-on être indépendant avec un seul client ? Oui, mais avec des conditions.
La Suisse examine attentivement la « Scheinselbständigkeit » (fausse indépendance)—des arrangements qui ressemblent à un emploi mais sont structurés comme du travail indépendant. Leurs préoccupations :
- Employeurs évitant les charges sociales
- Travailleurs privés de protections liées à l'emploi
Pour prouver une véritable indépendance :
✅ Utilisez votre propre équipement et outils
✅ Fixez vos propres horaires de travail
✅ Travaillez depuis votre propre lieu
✅ Facturez pour des livrables, pas du travail horaire
✅ Ayez de l'autonomie sur la façon de réaliser les projets
✅ Assumez votre propre risque commercial
✅ Pouvez théoriquement sous-traiter le travail
Examen moins strict si :
- Votre client est étranger (hors Suisse)
- Vous avez au moins 2-3 clients, même si l'un représente 80 % des revenus
- Vous pouvez montrer un plan de diversification
Examen plus strict si :
- Votre unique client est une entreprise suisse
- Vous travaillez régulièrement sur site dans leurs bureaux
- Ils contrôlent votre emploi du temps et vos méthodes
Conseil pratique : De nombreux indépendants solo avec un client principal obtiennent quand même l'approbation, surtout quand ce client est dans leur pays d'origine. Documentez votre autonomie et ayez un plan de diversification dans le temps.
Comment s'installer en Suisse
comme indépendant
De la préparation à la première déclaration fiscale—voici votre calendrier complet.
Avant de partir (2-3 mois)
La préparation financière est cruciale. Économisez CHF 15 000-25 000 pour cautions, assurances et frais d'installation.
- Trouvez clients et contrats (preuve de revenus pour le permis)
- Recherchez votre canton cible (taux fiscaux, langue, présence sectorielle)
- Trouvez un logement temporaire pour les 3 premiers mois
- Rassemblez les documents (passeport, acte de naissance, preuve de revenus, plan d'affaires)
Semaine 1-2 (Arrivée et inscription)
Inscrivez-vous au contrôle des habitants dans les 14 jours et lancez votre demande de permis.
- Visitez l'Einwohnerkontrolle (bureau d'enregistrement) de votre commune
- Demandez le permis B (traitement 4-12 semaines)
- Ouvrez un compte bancaire avec confirmation de résidence
- Commencez la recherche d'appartement avec documents appropriés
Mois 1-3 (Installation professionnelle)
Enregistrez-vous comme indépendant et configurez tous les systèmes suisses obligatoires.
- Inscrivez-vous à l'AVS/AI/APG (sécurité sociale) - 10,6 % sur revenu net
- Souscrivez une assurance maladie obligatoire (dans les 3 mois)
- Inscrivez-vous à la TVA si chiffre d'affaires > CHF 100 000
- Mettez en place un système de comptabilité conforme (exigence suisse)
Première année (Obligations continues)
Restez conforme et optimisez votre situation fiscale tout au long de votre première année.
- Déposez les déclarations TVA trimestrielles (si inscrit)
- Payez les cotisations sociales provisoires
- Soumettez la déclaration fiscale annuelle (mars-avril année suivante)
- Envisagez les cotisations pilier 3a (jusqu'à CHF 36 288 déductibles)
Chiffres réels : Ferez-vous vraiment des économies ?
Comparons le revenu net à différents niveaux de revenus, en tenant compte des coûts élevés en Suisse.
Scénario 1 : 60 000 € de revenus annuels
Allemagne (Berlin) :
- Brut : 60 000 €
- Impôts + cotisations : ~18 500 € (30,8 %)
- Assurance maladie : ~5 400 €
- Net disponible : 36 100 €
- Coûts mensuels de vie : ~1 500 €
- Excédent annuel : 18 100 €
Suisse (Zoug - fiscalité faible) :
- Brut : CHF 64 500 (60 000 €)
- Impôts : ~CHF 7 200 (11,2 %)
- AVS/AI/APG : ~CHF 4 900 (7,6 % sur revenus faibles)
- Assurance maladie : CHF 3 810
- Net disponible : CHF 48 590 (45 200 €)
- Coûts mensuels de vie : ~CHF 5 000 (4 650 €)
- Excédent annuel : CHF -11 410 (déficit de 10 600 €)
Verdict : À 60 000 €, vous auriez moins d'argent en Suisse malgré des impôts plus bas. Le coût de la vie 62,7 % plus élevé efface vos économies fiscales.
Scénario 2 : 100 000 € de revenus annuels
Allemagne (Munich) :
- Brut : 100 000 €
- Impôts + cotisations : ~36 000 € (36 %)
- Assurance maladie : ~5 400 €
- Net disponible : 58 600 €
- Coûts mensuels de vie : ~2 000 €
- Excédent annuel : 34 600 €
Suisse (Zoug) :
- Brut : CHF 107 500 (100 000 €)
- Impôts : ~CHF 18 800 (17,5 %)
- AVS/AI/APG : ~CHF 11 400 (10,6 %)
- Assurance maladie : CHF 3 810
- Net disponible : CHF 73 490 (68 300 €)
- Coûts mensuels de vie : ~CHF 6 000 (5 580 €)
- Excédent annuel : CHF 1 490 (6 720 €)
Verdict : Vous économiseriez environ 5 000-8 000 € par an (selon le style de vie), plus la qualité de vie suisse.
Scénario 3 : 150 000 € de revenus annuels
France (Paris) :
- Brut : 150 000 €
- Impôts + charges sociales : ~62 000 € (41,3 %)
- Assurance maladie : incluse
- Net disponible : 88 000 €
- Coûts mensuels de vie : ~2 500 €
- Excédent annuel : 58 000 €
Suisse (Zurich - fiscalité moyenne) :
- Brut : CHF 161 250 (150 000 €)
- Impôts : ~CHF 38 700 (24 %)
- AVS/AI/APG : ~CHF 17 100 (10,6 %)
- Assurance maladie : CHF 5 400
- Net disponible : CHF 100 050 (93 000 €)
- Coûts mensuels de vie : ~CHF 7 000 (6 510 €)
- Excédent annuel : CHF 16 050 (14 900 €)
Verdict : Vous seriez nettement mieux loti—environ 15 000 €+ de plus par an, même à Zurich qui est cher.
Point clé : le seuil des 80 000 €
En dessous de 80 000 € : Bénéfice marginal voire perte en tenant compte des coûts de vie
80 000-120 000 € : Économies modérées (5 000-12 000 € annuels)
Au-dessus de 120 000 € : Économies substantielles (15 000-30 000 €+ annuels)
À quoi s'attendre concrètement :
Dépenses mensuelles
Voici un budget réaliste pour un indépendant célibataire à Zurich (avec comparaisons avec l'Allemagne).
Répartition du budget mensuel (Zurich)
Total des dépenses mensuelles : CHF 3 913 (3 638 €) hors impôts et épargne.
- Loyer (1 pièce, centre-ville) : CHF 2 000 (1 860 €) — 113 % de plus qu'en Allemagne
- Assurance maladie : CHF 393 (365 €) — obligatoire, pas de contribution employeur
- Courses : CHF 600 (560 €) — 60 % de plus qu'en Allemagne
- Transports/charges/divers : CHF 920 (855 €)
Ce qui coûte plus cher vs Allemagne
Les prix premium en Suisse affectent significativement le quotidien.
- Courses : +62 % (fromage et viande particulièrement chers)
- Restaurants : +75 % (comptez CHF 25-35 pour un déjeuner basique)
- Loyer : +113 % (villes ; zones rurales plus abordables)
- Garde d'enfants : +50-80 % (si applicable)
Ce qui justifie le prix
L'amélioration de qualité de vie qui justifie le premium.
- Sécurité : Taux de criminalité extrêmement faibles
- Infrastructures : Trains à l'heure, tout fonctionne
- Nature : Alpes, lacs, randonnées le week-end
- Santé : Qualité de classe mondiale (même si chère)
Choisir votre canton : Fiscalité vs style de vie
Votre lieu de résidence affecte considérablement votre facture fiscale—mais le style de vie compte aussi.
Schwyz
22,59 % d'impôts totaux — taux les plus bas, rural germanophone, beau lac
Zoug
22,67 % d'impôts totaux — hub crypto/finance, logement cher, international
Zurich
32-35 % d'impôts totaux — plus grande ville, meilleures opportunités, excellent réseau
Genève
43,33 % d'impôts totaux — taux les plus élevés, cosmopolite francophone, international
Tessin
28-32 % d'impôts totaux — italophone, climat méditerranéen, parfait pour Italiens
Nidwald
24,30 % d'impôts totaux — petit, calme germanophone, cadre montagneux
Correspondance avec votre pays d'origine
Depuis l'Italie → Tessin (italophone, culture familière)
Depuis la France → Genève, Vaud (francophone)
Depuis l'Allemagne → Zurich, Zoug, Bâle (germanophone)
Depuis l'Autriche → Cantons de l'Est (germanophone, culture montagnarde)
Conseil pratique : Beaucoup d'expatriés choisissent des cantons à fiscalité faible (Zoug, Schwyz) et acceptent l'adaptation culturelle/linguistique. L'anglais suffira dans la plupart des contextes professionnels.
Fiscalité détaillée : Ce que vous paierez réellement
La Suisse a trois niveaux fiscaux—fédéral, cantonal et communal. Comprendre les trois est essentiel pour une planification précise.
Comment fonctionne la fiscalité suisse
La Suisse a trois niveaux fiscaux :
1. Impôt fédéral : 0-11,5 % (progressif, identique pour tous)
2. Impôt cantonal : 5-25 % (varie considérablement selon le canton)
3. Impôt communal : 2-8 % (au sein du canton, varie selon la commune)
Taux effectif total : 15-45 % selon la localisation et les revenus.
Déductions pour indépendants
Vous pouvez déduire :
- Frais professionnels (équipement, logiciels, formation)
- Bureau à domicile (portion du loyer/charges si espace dédié)
- Assurances professionnelles
- Primes d'assurance maladie (même l'assurance de base obligatoire !)
- Cotisations pilier 3a retraite
- Développement professionnel
- Marketing et publicité
Vous ne pouvez PAS déduire :
- Dépenses de vie privée
- Trajets domicile-travail (sauf vers sites clients)
- Vêtements ordinaires (sauf tenue professionnelle spécifique)
Éviter la double imposition
La Suisse a des conventions fiscales avec tous les pays UE. Une fois résident fiscal suisse (y vivant >183 jours/an) :
✅ Vous payez l'impôt uniquement en Suisse sur vos revenus d'indépendant
✅ Votre pays d'origine ne vous imposera pas (avec rares exceptions)
✅ Soumettez une preuve de résidence fiscale suisse à votre pays d'origine si demandé
Exception : Si vous maintenez un « établissement stable » dans votre pays d'origine (bureau, présence régulière), ce pays peut revendiquer des droits d'imposition. Pour les indépendants à distance travaillant depuis leur domicile suisse, cela s'applique rarement.
Pièges courants
à éviter
Apprenez des erreurs des autres—voici les cinq pièges qui attrapent les nouveaux arrivants.
Sous-estimer les coûts d'installation
Budgétez au moins CHF 20 000 (18 600 €) pour les 3 premiers mois.
- Caution appartement : CHF 4 000-7 000
- Premier mois de loyer : CHF 2 000-3 000
- Caution assurance maladie : CHF 800
- Ameublement et réserve : CHF 8 000+
Choisir le canton uniquement sur la fiscalité
Zoug a les impôts les plus bas mais les loyers les plus élevés—calculez le coût total (impôts + loyer + style de vie).
- Les loyers les plus élevés peuvent annuler les économies fiscales
- Disponibilité limitée de logements
- Opportunités de réseau plus restreintes
- Considérez la langue et l'adéquation au style de vie
Oublier le risque de change
Revenus en EUR/USD mais dépenses en CHF ? Les fluctuations de taux de change peuvent anéantir vos économies fiscales.
- Facturez en CHF quand c'est possible
- Utilisez des comptes multidevises
- Budgétez avec taux de change conservateurs
- Constituez une réserve de change
Négliger l'intégration
Certains cantons exigent cours de langue et intégration pour la résidence permanente.
- Commencez à apprendre l'allemand/français/italien immédiatement
- L'anglais vous lance, mais ne vous installe pas
- La langue ouvre les portes du réseau
- La participation communautaire compte
Ne pas planifier la retraite
Les indépendants n'ont pas de caisse de pension employeur obligatoire (pilier 2).
- Cotisez au pilier 3a (déductible fiscalement, jusqu'à CHF 36 288)
- Envisagez un rachat volontaire pilier 2
- Constituez une épargne privée
- Nouveauté 2026 : Premier 13e versement AVS en décembre
Vos questions les plus fréquentes
Puis-je déménager avec ma famille ?
Oui. Les citoyens UE/AELE peuvent amener conjoint et enfants de moins de 21 ans (ou enfants plus âgés à charge). Chaque membre de la famille reçoit son propre permis de séjour. Impact budgétaire : Famille de 4 personnes nécessite minimum CHF 10 000-15 000/mois.
Et si je veux embaucher des employés plus tard ?
Vous pouvez embaucher en tant qu'indépendant ou créer une société (Sàrl). Le droit du travail suisse est protecteur—budgétez pour cotisations sociales (~14 % part employeur), assurance-accidents obligatoire, éventuelle affiliation caisse de pension, et contrats de travail en bonne et due forme.
Dois-je fermer mon entreprise dans mon pays d'origine ?
Pas nécessairement, mais en pratique oui. Si vous êtes résident fiscal suisse et gérez l'entreprise depuis la Suisse, les autorités suisses peuvent la considérer comme basée en Suisse. Consultez un conseiller fiscal pour les structures transfrontalières.
Puis-je garder mon assurance maladie de mon pays d'origine ?
Non. L'assurance maladie suisse est obligatoire dans les 3 mois. Les cartes santé UE (CEAM) couvrent uniquement les visites temporaires, pas la résidence.
Qu'en est-il de la scolarité pour les enfants ?
Les écoles publiques sont gratuites et excellentes. La langue d'enseignement correspond au canton (allemand/français/italien). Écoles internationales disponibles mais chères (CHF 20 000-40 000/an).
La barrière de la langue est-elle difficile ?
Affaires : L'anglais largement parlé dans les contextes professionnels. Vie quotidienne : Langue locale essentielle pour l'intégration. Administration : Nécessite souvent la langue locale, surtout hors des villes. Conseil : Apprenez suffisamment pour gérer les tâches quotidiennes (niveau A2-B1) durant la première année.
Aurai-je droit à une pension suisse éventuellement ?
Oui. Après avoir cotisé à l'AVS/AI pendant des années, vous gagnez des droits à pension. Une pension suisse complète nécessite 44 ans de cotisations. Les cotisations partielles sont créditées proportionnellement. Coordination avec la pension de votre pays d'origine via les accords UE.
S'installer en Suisse : Est-ce fait pour vous ?
Utilisez ce cadre pour prendre une décision éclairée selon votre situation spécifique.
✅ Bon choix si vous
Gagnez 80 000 €+, payez actuellement 35 %+ d'impôts, travaillez 100 % à distance, valorisez sécurité et nature, à l'aise avec coûts élevés, prêt à apprendre la langue locale
⚠️ Réfléchissez-y si vous
Gagnez moins de 60 000 €, bénéficiez de régimes spéciaux dans votre pays, avez besoin de visites familiales fréquentes, nécessitez soins spécialisés dans votre langue maternelle
💡 Meilleur scénario
Indépendant à distance à hauts revenus (120 000 €+) avec clients internationaux, à l'aise en allemand/français, valorise qualité de vie plus que proximité familiale
Prochaines étapes : votre plan d'action
Si vous envisagez sérieusement :
1. Faites les calculs (ce mois-ci) :
- Calculez votre vrai revenu net en Suisse vs actuel
- Tenez compte du coût de vie 62,7 % plus élevé
- Ajoutez les coûts d'installation (CHF 20 000+)
- Simulez des scénarios pour 3 cantons
2. Visitez la Suisse (3 prochains mois) :
- Passez 1-2 semaines dans le canton cible
- Visitez appartements et vérifiez les prix
- Rencontrez d'autres indépendants expatriés
- Testez les coûts quotidiens réels
- Évaluez l'adéquation au style de vie
3. Préparez-vous financièrement (6 mois avant) :
- Économisez CHF 20 000-25 000 minimum
- Sécurisez des contrats clients pour la première année
- Recherchez les options d'assurance maladie
- Préparez un plan d'affaires pour le permis
4. Effectuez le déménagement (quand prêt) :
- Trouvez un logement temporaire (Airbnb, sous-location)
- Inscrivez-vous dans les 14 jours suivant l'arrivée
- Lancez le processus de permis B immédiatement
- Ouvrez un compte bancaire et inscrivez-vous aux assurances
- Commencez à configurer l'administration professionnelle
Comment Magic Heidi aide les indépendants suisses
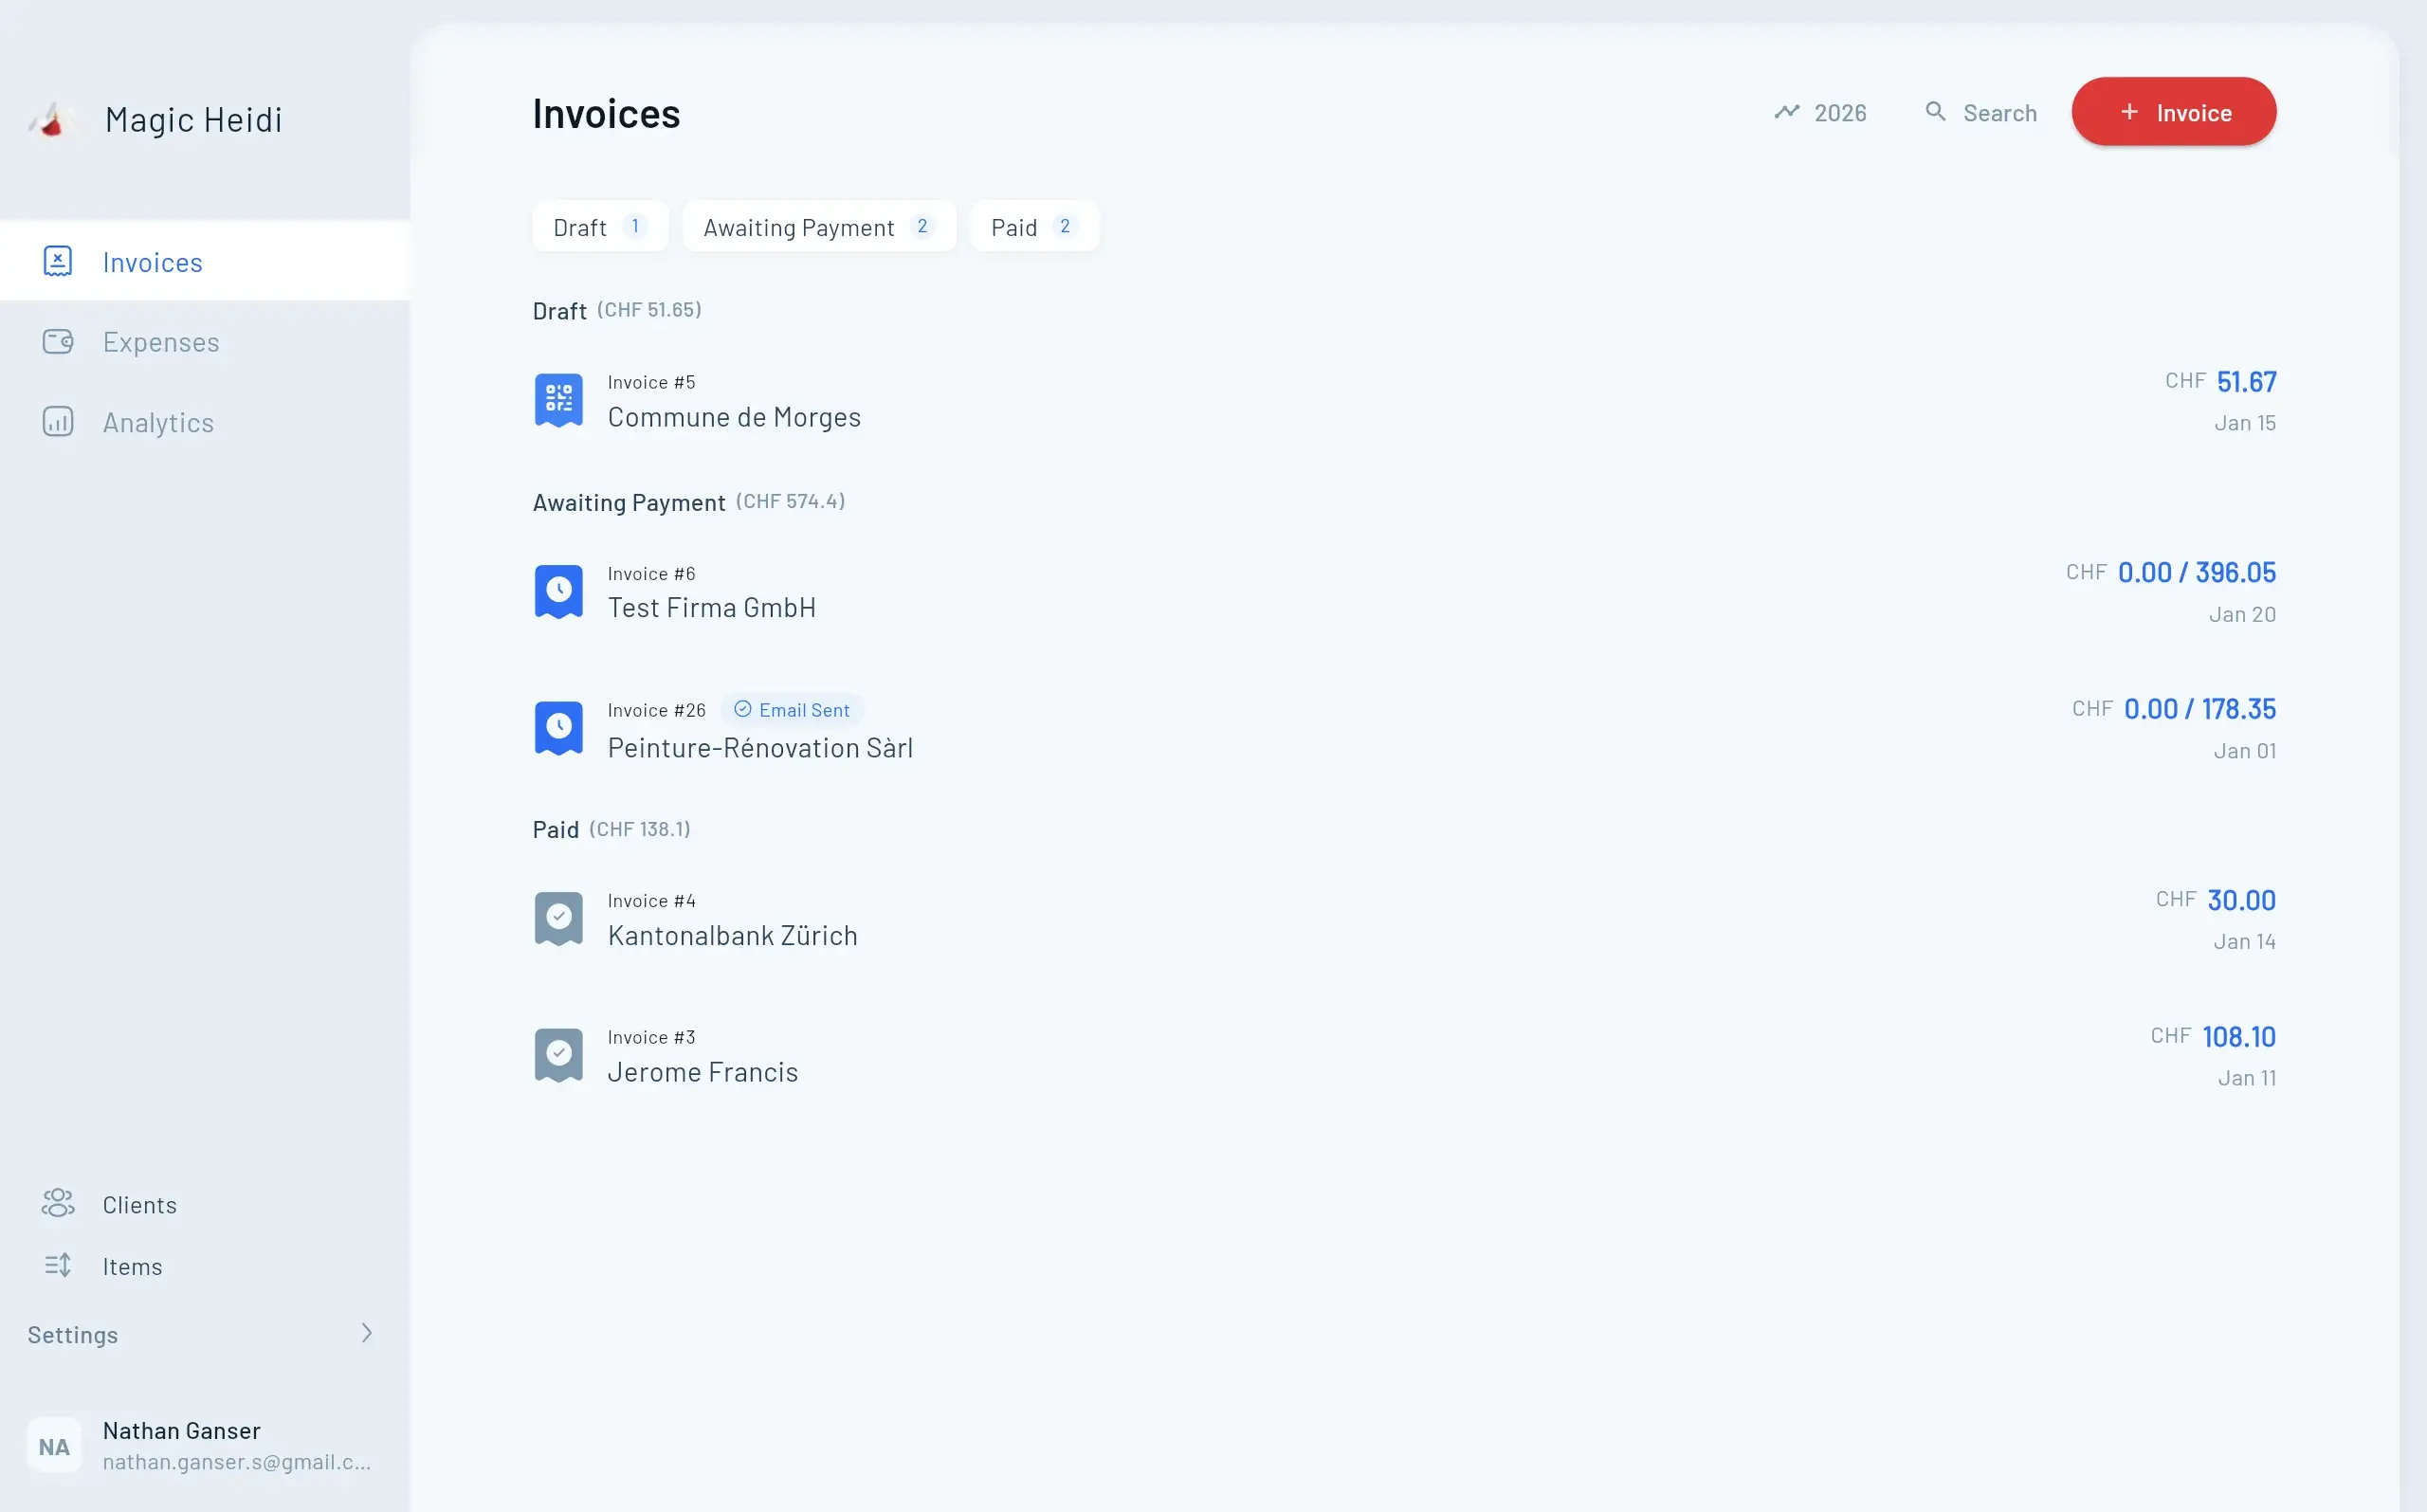
Une fois installé, gérer facturation, dépenses et conformité TVA devient crucial. Magic Heidi est un logiciel de comptabilité suisse conçu spécifiquement pour les indépendants.
Conçu pour
les indépendants suisses
Tout ce dont vous avez besoin pour rester conforme et gagner du temps sur l'administratif.
Facturation conforme suisse
Créez des factures professionnelles avec intégration QR-facture conformes aux normes suisses.
- Génération de QR-factures suisses
- Support multilingue (DE/FR/IT/EN)
- Modèles professionnels
- Numérotation automatique
Support multidevises
Travaillez avec des clients internationaux tout en suivant tout en CHF, EUR et USD.
- Taux de change automatiques
- Facturation multidevises
- Suivi conversion de devises
- Gestion des dépenses dans toute devise
Gestion TVA
Gérez la conformité TVA suisse quand vous franchissez le seuil de CHF 100 000.
- Calculs TVA automatiques (taux standard 8,1 %)
- Préparation déclarations TVA trimestrielles
- Mécanisme d'autoliquidation
- Suivi récupération TVA
Intégration bancaire
Importez relevés depuis banques suisses et automatisez le rapprochement.
- Intégration PostFinance
- Support UBS et Credit Suisse
- Catégorisation automatique des transactions
- Tableau de bord financier en temps réel
Prêt à simplifier votre comptabilité suisse ?
Essayez Magic Heidi gratuitement et voyez combien de temps vous gagnez sur l'administratif—du temps mieux employé pour vos clients ou pour explorer votre nouvelle maison alpine.
Réflexions finales : la question suisse
S'installer en Suisse comme indépendant UE est parfaitement légal et potentiellement lucratif—si vos chiffres fonctionnent.
Pour les hauts revenus frustrés par des taux d'imposition de 40 %+, la Suisse offre une véritable opportunité de conserver significativement plus de ce que vous gagnez tout en vivant dans l'un des pays les plus sûrs et les plus beaux au monde.
Pour les revenus moyens ou ceux bénéficiant de régimes avantageux dans leur pays d'origine, l'argument financier est plus faible. L'amélioration de la qualité de vie peut quand même le justifier—c'est un choix personnel.
La clé : Faites vos calculs spécifiques avant de décider. Les conseils génériques ne s'appliquent pas à tout le monde. Calculez votre revenu net, soustrayez des coûts de vie réalistes, et voyez si l'excédent justifie le bouleversement.
Des milliers d'indépendants UE ont effectué ce déménagement avec succès. Avec une planification appropriée, des attentes réalistes et une bonne tenue de dossiers (bonjour, Magic Heidi), vous pouvez les rejoindre.
Prêt à explorer votre avenir suisse ? Commencez par les chiffres, visitez votre canton cible, et prenez une décision éclairée. Votre bureau alpin vous attend—si cela a un sens financier.