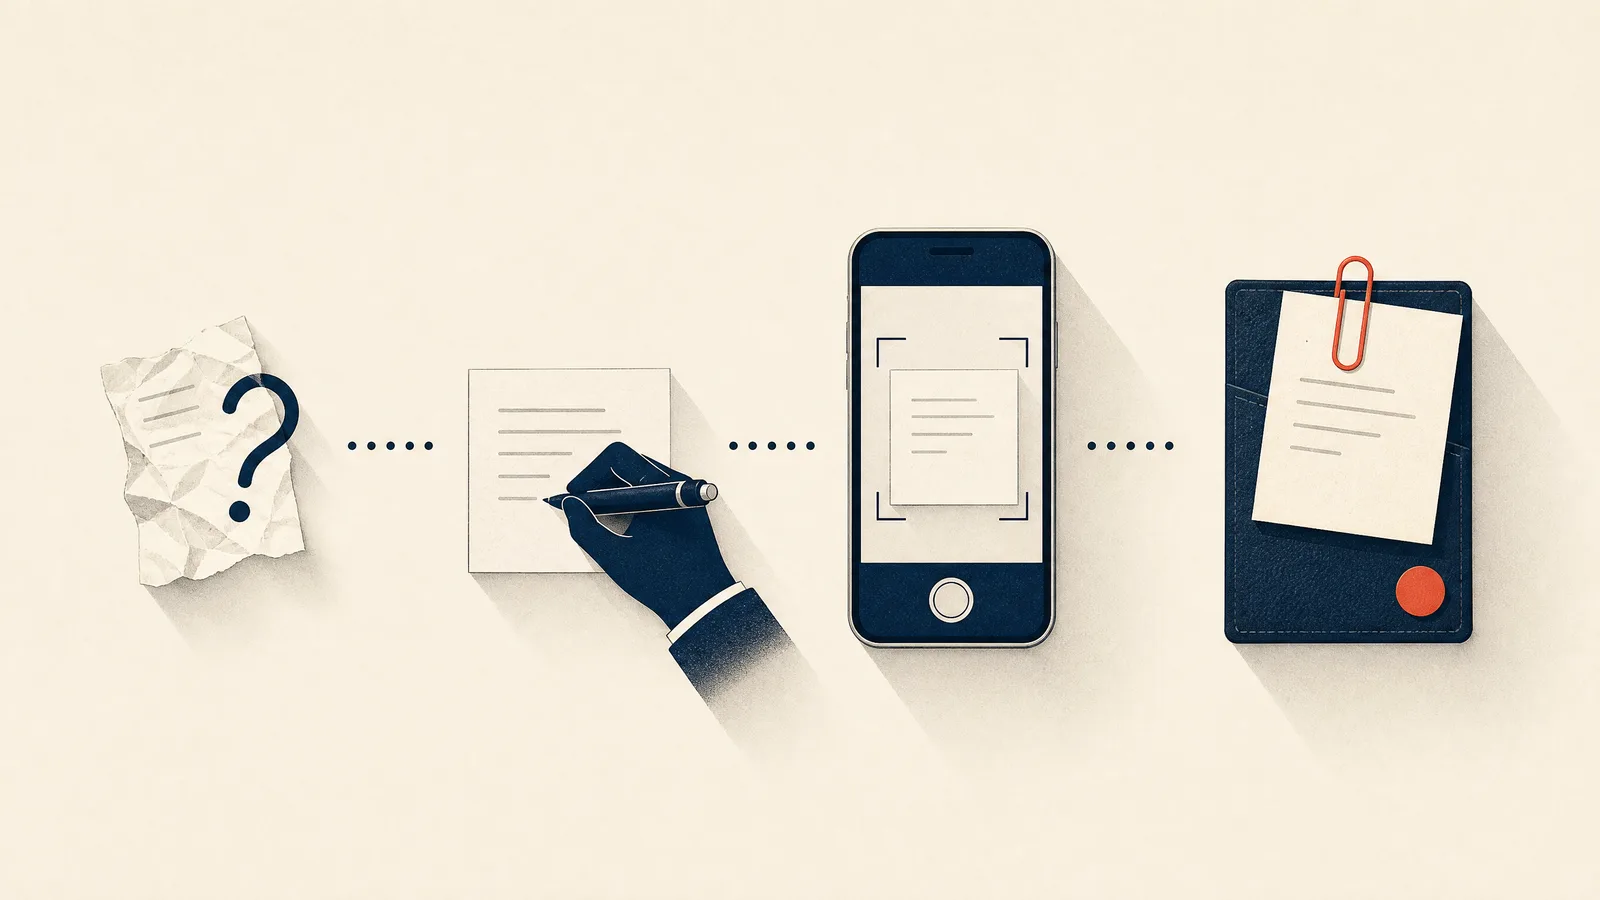
La réponse honnête : souvent oui, s'il est plausible, mais ce n'est pas garanti. C'est l'administration fiscale qui décide au cas par cas si elle accepte un justificatif interne. La plausibilité et les preuves complémentaires font pencher la balance.
En tant qu'indépendant·e avec une comptabilité simplifiée, tu joins à ta déclaration d'impôt un relevé des recettes et des dépenses et de l'état de la fortune (art. 125, al. 2, let. b, LIFD). Tu dois présenter les justificatifs sur demande et les conserver 10 ans (art. 126 LIFD).
Un justificatif de remplacement isolé et plausible, avec relevé bancaire et but clair, a de bonnes chances. Ça devient délicat quand beaucoup de justificatifs manquent.
Si les éléments imposables ne peuvent pas être déterminés avec toute la précision voulue « en l'absence de données suffisantes », l'autorité fiscale peut procéder à une taxation d'office sur la base d'une appréciation consciencieuse (art. 130, al. 2, LIFD). Elle estime alors tes chiffres.
C'est là que la Suisse se distingue dans le détail de l'Allemagne, et les guides allemands ne t'aideront pas. Tu ne peux déduire que la TVA qui t'a été « facturée » (art. 28, al. 1, let. a, LTVA), et tu dois prouver le montant de l'impôt. Selon l'AFC, la facture doit pour cela au moins comporter des informations sur le montant de la TVA ou le taux appliqué (Info TVA 09, ch. 1.1). Or un justificatif interne ne provient pas du fournisseur, et il ne prouve pas quel taux de TVA celui-ci a appliqué.
C'est pourquoi un justificatif interne seul ne donne en règle générale pas droit à la déduction de l'impôt préalable. Ce n'est pas totalement exclu : la procédure de TVA applique le principe de la libre appréciation des preuves (art. 81, al. 3, LTVA). S'il n'existe pas d'élément de preuve formel, selon l'AFC, « la preuve incontestable peut le cas échéant résulter de l'ensemble des moyens de preuve disponibles », par exemple des contrats, des quittances et des attestations de paiement (Info TVA 09, ch. 1.6).
La force probante est vérifiée au cas par cas. Je ne compterais pas là-dessus. La voie sûre vers l'impôt préalable, c'est une facture ou une copie de facture du fournisseur. Selon l'AFC, une facture formellement correcte est le moyen le plus sûr de fournir la preuve, et en l'absence de preuve formelle, elle recommande elle-même d'exiger du fournisseur une facture correcte.
Pas assujetti·e à la TVA ou méthode TDFN ? Alors ça ne te concerne pas.
Tu deviens assujetti·e dès CHF 100 000 de chiffre d'affaires annuel réalisé en Suisse et à l'étranger avec des prestations qui ne sont pas exclues du champ de l'impôt (plus de détails sous TVA pour les freelances). En dessous, tu n'es pas assujetti·e tant que tu ne t'inscris pas volontairement, et tu n'as pas de déduction de l'impôt préalable. Si tu décomptes selon la méthode des taux de la dette fiscale nette, l'impôt préalable est déjà pris en compte dans le taux (art. 37, al. 3, LTVA). Dans les deux cas, ton justificatif interne ne doit justifier que la déduction pour l'impôt sur le revenu, et c'est exactement pour ça qu'il est fait.
- Preuve de paiement jointe : relevé bancaire, relevé de carte ou e-mail de réservation.
- Rédigé rapidement : dès que tu remarques la perte, pas trois ans plus tard.
- Montant réel : au centime près, pas CHF 50 « environ ».
- But commercial clair : client, projet, rendez-vous.
- Rare : quelques justificatifs internes par année, ça paraît normal ; des dizaines, non.
Une limite s'applique toujours : un justificatif interne doit être vrai. Ne l'antidate jamais, n'invente pas de montants et n'en rédige jamais pour une dépense qui n'a pas eu lieu. Celui qui soustrait des impôts en faisant usage de titres inexacts quant à leur contenu commet une fraude fiscale (usage de faux, art. 186 LIFD).
 Magic Heidi