 Magic Heidi
Bons cadeaux en Suisse : comprendre validité, TVA et prescription
Validité des bons cadeaux en Suisse : pas d'expiration légale, prescription après 10 ans, TVA à l'utilisation — l'essentiel. Avec Magic Heidi.

Founder of Magic Heidi
Combien de temps un bon cadeau reste-t-il valable ? Et un coiffeur peut-il simplement le déclarer « expiré » ? La validité des bons cadeaux est en Suisse un sujet qui laisse régulièrement perplexes clients et propriétaires d'entreprise — parce que tout est bien moins strictement réglementé qu'on ne le pense. L'essentiel d'abord : il n'existe aucune loi fédérale qui impose une date d'expiration à vos bons cadeaux. Un bon cadeau est une créance simple, et celle-ci ne se prescrit qu'après dix ans selon l'art. 127 CO. Vous pouvez toutefois fixer une validité plus courte — mais seulement si le client en est informé au moment de l'achat.
Dans cet article, vous découvrirez ce que dit la loi, quels délais sont usuels dans la pratique, quand la TVA entre en jeu et comment émettre, utiliser et gérer des bons cadeaux proprement dans votre entreprise — avec des exemples en CHF pour les coiffeurs, les instituts de beauté, les physiothérapeutes et les personal trainers.
L'essentiel en bref
- Aucune loi suisse n'impose une date d'expiration aux bons cadeaux. Sans délai, le bon cadeau reste valable jusqu'à la prescription de la créance après 10 ans (art. 127 CO).
- Dans la pratique, une validité de 2 à 5 ans est courante — l'Union suisse du commerce recommande 3 ans. Le client doit être clairement informé du délai au moment de l'achat.
- Bon cadeau à valeur nominale (CHF 100.00 vendu CHF 100.00) : pas de TVA à la vente. Les 8,1 % ne tombent qu'au moment de l'utilisation.
- Bon cadeau à prix réduit (CHF 100.00 pour CHF 80.00) : imposable immédiatement. TVA sur CHF 80.00 à la vente ; à l'utilisation, les CHF 20.00 manquants sont imposés en complément.
- Le solde restant demeure une note de crédit ou la valeur résiduelle du bon. Vous ne devez verser d'argent liquide que si vous vous y êtes engagé.
Ce que dit réellement la loi : pas de date d'expiration, mais une prescription
Un bon cadeau est la traduction comptable d'un fait simple : le client paie aujourd'hui, vous prestez plus tard. Juridiquement, il naît ainsi une créance inconditionnelle du détenteur du bon envers votre entreprise — il peut exiger la prestation à tout moment, et vous avez déjà encaissé l'argent.
Vient maintenant ce qui surprend beaucoup : en Suisse, il n'existe aucune loi fédérale qui assortit les bons cadeaux d'une date d'expiration. Contrairement à l'UE, où de nombreux pays prescrivent des durées de validité minimales, le législateur suisse garde ici le silence. Un bon sans délai mentionné reste valable jusqu'à la prescription de la créance — et celle-ci dure, selon l'art. 127 CO, dix ans.
La distinction entre expiration et prescription est essentielle :
- Date d'expiration : un délai convenu contractuellement. Vous pouvez en fixer une — mais elle n'est valable que si le client en est clairement informé au moment de l'achat, par exemple par la mention imprimée sur le bon ou via vos CG.
- Prescription : le délai légal maximal. Après dix ans, votre entreprise peut refuser la prestation, même sans date d'expiration. Le détenteur ne peut alors plus faire valoir sa créance.
Si aucune validité ne figure sur le bon ni dans vos CG, la prescription de dix ans court. Cela ne signifie pas que vous devez accepter les bons pendant dix ans sans opposer de résistance — mais sans délai communiqué, vous avez peu de chances de pouvoir refuser une utilisation.
Un cas particulier en marge : si vous offrez des bons gratuitement, par exemple en cadeau publicitaire à vos clients fidèles, il s'agit d'une donation. Pour que la promesse soit juridiquement contraignante, la forme écrite est requise (art. 469 CO). Notez donc ce que vous offrez et à qui — avant de l'annoncer.
Vous trouverez le texte du Code des obligations sur fedlex.admin.ch. État : octobre 2026.
Validité des bons cadeaux dans la pratique : 2 à 5 ans sont usuels
Parce que la loi se tait, une convention s'est imposée : commerçants et prestataires fixent des validités de 2 à 5 ans. L'Union suisse du commerce recommande à ses membres trois ans — assez long pour que le bénéficiaire ne se sente pas pressé, assez court pour que l'administration reste gérable.
Les grands détaillants acceptent souvent, par courtoisie commerciale, des bons expirés. Certains demandent un petit supplément, car le prix d'achat d'alors serait inférieur à la valeur nominale — la plupart les acceptent sans discuter. Pour les petites entreprises, c'est un argument de poids en faveur de la générosité : le coût marginal d'une prestation de coiffure est faible, pas celui du préjudice de réputation causé par un client éconduit.
Pour qu'un délai soit valable, communiquez-le à trois endroits :
- Mention imprimée sur le bon. Le signal le plus clair : « Valable jusqu'au 31.12.2028 » ou « Valable 3 ans à compter de la date d'achat ». La variante avec délai est plus honnête, car une date fixe ne peut pas être « oubliée ».
- Dans vos CG. En affaires avec des sociétés, la mention habituelle suffit. Vis-à-vis des clients privés, les CG doivent réellement être intégrées au moment de l'achat — une clause que le client n'a jamais vue a peu de chances de tenir.
- Au point de vente. Une mention orale suffit rarement comme seul élément de preuve sur le plan juridique. Elle crée toutefois de la confiance et évite la discussion quand le bon se présente à la caisse deux ans plus tard.
Vous trouverez des informations consommateurs sur les bons cadeaux et leur validité sur konsum.admin.ch. Pour vérifier que vos clauses relatives aux bons sont correctement formulées, votre fiduciaire est en cas de doute l'interlocuteur indiqué — cela coûte moins cher qu'une dispute à la caisse.
TVA sur les bons cadeaux : quand le bon devient imposable
C'est ici que les choses deviennent vraiment concrètes pour beaucoup d'entreprises, car la pratique en matière de TVA distingue deux types de bons — et leur traitement est fondamentalement différent. Fait déterminant : la pratique de l'AFC ; les détails se trouvent sur estv.admin.ch.
Bon cadeau à valeur nominale : pas de TVA à la vente
Si vous vendez un bon à sa valeur nominale — CHF 100.00 vendu CHF 100.00 —, il n'y a fiscalement ni livraison ni prestation. La vente est un simple paiement d'avance : le client vous donne de l'argent, vous lui devez encore tout. Dans le décompte TVA de ce mois, il se passe ceci : rien.
L'impôt naît seulement au moment de l'utilisation. Si le client utilise le bon contre une prestation de CHF 100.00, vous imposer ces CHF 100.00 à 8,1 % — soit CHF 8.10 de TVA — dans la période de décompte de l'utilisation. Pour les prestations soumises au taux réduit, c'est le taux de 2,6 % qui s'applique.
Bon cadeau à prix réduit : TVA en deux étapes
Si vous vendez un bon d'une valeur nominale de CHF 100.00 pour CHF 80.00 — par exemple dans le cadre d'une action de Pâques —, une prestation imposable naît dès la vente : vous imposez le prix payé de CHF 80.00 à 8,1 %, soit CHF 6.48, dès le mois de la vente.
À l'utilisation, seule la part excédentaire est imposée en complément : la différence entre valeur nominale et prix d'achat, soit CHF 20.00 — à nouveau 8,1 %, soit CHF 1.62. Au total, vous avez donc imposé CHF 8.10, exactement comme pour le bon à valeur nominale. Seule l'échéance se répartit sur deux étapes.
| Valeur nominale (CHF 100.00 pour CHF 100.00) | Prix réduit (CHF 100.00 pour CHF 80.00) | |
|---|---|---|
| TVA à la vente | aucune | 8,1 % sur CHF 80.00 = CHF 6.48 |
| TVA à l'utilisation | 8,1 % sur CHF 100.00 = CHF 8.10 | 8,1 % sur CHF 20.00 = CHF 1.62 |
| Total | CHF 8.10 | CHF 8.10 |
Si vous n'êtes pas assujetti à la TVA — chiffre d'affaires annuel inférieur à CHF 100'000, pas d'assujettissement volontaire —, tout cela ne vous concerne pas : vous ne facturez pas de TVA et appliquez simplement vos prix. Les bases se trouvent dans le guide sur la TVA pour indépendants.
Mini-histoire : Sonia, institut de beauté à Zoug
Sonia vend à Pâques 120 bons d'une valeur nominale de CHF 100.00 pour CHF 80.00. L'affaire tourne à plein — jusqu'à ce que sa fiduciaire lui demande en avril pourquoi aucune taxe n'a été comptabilisée sur les ventes de bons dans le décompte TVA. L'action était après tout à prix réduit : CHF 9'600.00 de chiffre d'affaires (120 × CHF 80.00), dont CHF 777.60 de TVA — exigible dès le deuxième trimestre. Sonia régularise, et pour les utilisations au fil de l'année, elle impose en complément, pour chaque justificatif, les CHF 20.00 excédentaires. L'AFC n'a jamais rien reproché — mais Sonia a compris : les bons d'action ne sont pas un paiement d'avance, ils sont imposables immédiatement. Pour savoir comment mentionner proprement ces cas particuliers dans les factures de votre institut, lisez le guide sur la facture pour votre institut de beauté.
Émettre un bon cadeau correctement : mentions obligatoires et QR-facture
Un bon cadeau est à la fois un support publicitaire et un document juridique. Le justificatif doit comporter les mentions suivantes :
- Numéro du bon — chronologique, afin de pouvoir attribuer chaque bon de manière univoque dans votre administration.
- Date d'émission — pour les bons à délai, la validité commence ici.
- Valeur nominale en CHF — par exemple CHF 100.00. Écrivez les montants avec apostrophe et centimes : CHF 1'000.00, jamais « 1000 ».
- Validité — si vous en fixez une : comme date (« valable jusqu'au 31.12.2028 ») ou comme délai (« valable 3 ans à compter de la date d'émission »). Un bon sans indication de validité reste valable dix ans — protégez-vous si ce n'est pas ce que vous voulez.
- Conditions d'utilisation — utilisation partielle autorisée ? Le solde reste-t-il sur le bon ? Pas de versement en espèces ? Plus c'est clair, moins il y a de discussion.
- Votre nom et votre adresse — pour une raison individuelle, exactement comme ils figurent sur vos factures.
Pour la vente elle-même, vous établissez un simple justificatif de vente — pour un bon à valeur nominale, pas une facture avec TVA, mais un récépissé comportant ces lignes :
- Vente de bon n° 2026-031, date : 12.11.2026
- Bon cadeau n° G-1042, valeur nominale CHF 100.00
- « La TVA sera mentionnée lors de l'utilisation du bon »
- Payable par QR-facture, numéro de référence dans la partie paiement
La partie paiement de la QR-facture vaut surtout le coup quand des sociétés achètent — par exemple un employeur qui commande dix bons de CHF 100.00 pour son équipe. Vous voulez alors un justificatif propre avec QR-IBAN et numéro de référence, pour que le paiement soit attribué automatiquement à votre comptabilité.
Si vous émettez par ailleurs des factures régulières avec TVA, les mentions obligatoires selon l'art. 26 OTVA s'appliquent : nom et adresse, date de facture, numéro chronologique, nature et étendue de la prestation, rémunération, taux de TVA et montant de la TVA. Un modèle de facture propre vous fournit la structure de base — la vente et l'utilisation de bons s'en déduisent.
Les bons gratuits offerts en cadeau publicitaire, vous les consignez par écrit pour que la promesse soit contraignante (art. 469 CO). Une entrée dans votre registre des bons suffit.
Utilisation : solde restant, note de crédit et montants trop élevés
Le client pose le bon sur le comptoir. Trois cas peuvent se présenter :
Cas 1 : l'achat dépasse la valeur du bon. La prestation coûte CHF 130.00, le bon couvre CHF 100.00. Le client paie la différence de CHF 30.00 — et la TVA porte sur le montant total. Pour un bon à valeur nominale et un taux de 8,1 %, vous imposez CHF 130.00, soit CHF 10.53 de TVA. Le bon est entièrement épuisé et sort de votre registre.
Cas 2 : l'achat est inférieur à la valeur du bon. La prestation coûte CHF 60.00, le bon vaut CHF 100.00. Deux variantes propres :
- Le solde reste sur le bon. Vous notez la nouvelle valeur résiduelle de CHF 40.00 — à la main avec date et initiales, ou sous forme d'un nouveau bon résiduel. C'est la variante la plus aimable pour le client et elle est courante pour les bons cadeaux.
- Vous émettez une note de crédit. La note de crédit de CHF 40.00 est un justificatif propre avec lequel le client impute la prestation suivante ou un article. Cela convient bien quand vous travaillez avec des bons physiques que vous ne voulez pas réécrire à chaque fois.
Cas 3 : une partie payée, une partie ouverte. Combinaison des deux — même mécanisme.
Sur le justificatif d'utilisation figure la mention « Payé avec le bon n° G-1042 », avec la date et la valeur résiduelle. Ainsi, chaque regard — le vôtre, celui de votre fiduciaire, celui de l'AFC — peut retracer quel bon a généré quel chiffre d'affaires.
Vous n'êtes pas obligé de proposer le versement en espèces du solde restant — sauf si vous vous y êtes engagé. Usuelle et licite est la clause « Le solde reste en note de crédit, pas de versement en espèces ». Consignez cela avant que le client ne franchisse la porte pour la première fois, pas seulement à la caisse.
Bons expirés : courtoisie commerciale plutôt qu'obligation
La scène classique : le client se présente avec un bon qui a expiré la semaine dernière. L'entreprise doit-elle encore l'accepter ? La brève réponse dépend de la façon dont le délai a été établi :
- Délai valablement convenu et communiqué ? Alors vous pouvez refuser. Le délai faisait partie du contrat, le client l'a accepté à l'achat.
- Délai jamais communiqué ? Alors la clause ne tient pas — le bon reste valable jusqu'à la prescription de la créance après dix ans.
- Dix ans passés ? La créance est prescrite : vous pouvez refuser la prestation, et le détenteur ne peut plus rien y faire.
Dans la pratique, la courtoisie commerciale vaut presque toujours le coup.
Mini-histoire : Bruno, coiffeur à Berne
Bruno dirige son salon de coiffure en raison individuelle et vend avant Noël une soixantaine de bons de CHF 100.00 — imprimés avec une validité de deux ans. En janvier suivant, une cliente se présente avec un bon expiré depuis trois semaines.
Bruno pourrait refuser ; le délai figure sur le bon. Il accepte pourtant. La coupe lui coûte environ une heure de travail — l'argent correspondant est depuis longtemps sur son compte. La cliente est tellement touchée qu'elle réserve immédiatement une coloration à CHF 85.00 en supplément, payée en espèces TVA comprise. Depuis, elle revient toutes les six semaines. Un bon refusé ne l'aurait jamais fait repasser la porte.
Leçon : le bon est payé avant d'être utilisé. La courtoisie ne vous coûte que le coût marginal de votre prestation — et vous achète une fidélité qui, sinon, devrait se payer très cher en publicité. Pour savoir comment comptabiliser proprement ces justificatifs dans le quotidien d'un coiffeur, consultez le guide sur la facture de coiffeur.
Gérer les bons cadeaux dans l'entreprise
Pour les entreprises de services — coiffure, instituts de beauté, physiothérapie, personal training —, les bons sont un instrument de trésorerie : de l'argent en décembre, des prestations réparties sur l'année. Cela lisse les mois calmes. Mais vous devez désormais quelque chose, et cela doit être administré :
- Suivre les obligations de bons en suspens. Chaque bon vendu est une obligation : argent reçu, prestation encore ouverte. Sans liste, vous ne saurez plus à l'automne pour combien de francs vous devez encore prester.
- Garder les dates d'expiration en vue. Notez la date d'expiration dans le registre et rappelez activement les clients avant qu'elle ne soit atteinte. Une courte notification par e-mail sauve la bienveillance au lieu de l'user.
- Un chiffre d'affaires est un chiffre d'affaires. Les ventes de bons alimentent votre chiffre d'affaires annuel — déterminant pour les cotisations AVS, pour les impôts et pour l'assujettissement à la TVA dès CHF 100'000. L'argent n'est pas gagné librement, seulement parce que la prestation est encore en suspens.
- Prévoir le risque de no-show. Pour les rendez-vous avec bons, la même règle que pour les paiements d'avance s'applique : qui ne se présente pas a manqué sa prestation. Communiquez votre règle d'annulation avant le premier rendez-vous.
Mini-histoire : Fabian, personal trainer à Bâle
Fabian vend en décembre douze forfaits de dix séances sous forme de bons, à CHF 120.00 chacun — total CHF 1'440.00. La trésorerie de janvier est délicieuse. Le problème : fin mars, seuls des bons pour CHF 480.00 ont été utilisés ; le reste plane comme obligation en suspens au-dessus de son agenda. Un client déménage à Zurich — avec CHF 180.00 de solde. Les CG de Fabian stipulent que le solde reste comme note de crédit sur le bon et n'est pas versé en espèces. Le client l'accepte — c'est précisément pourquoi cette clause doit figurer dans les CG avant la vente, pas dans le litige après.
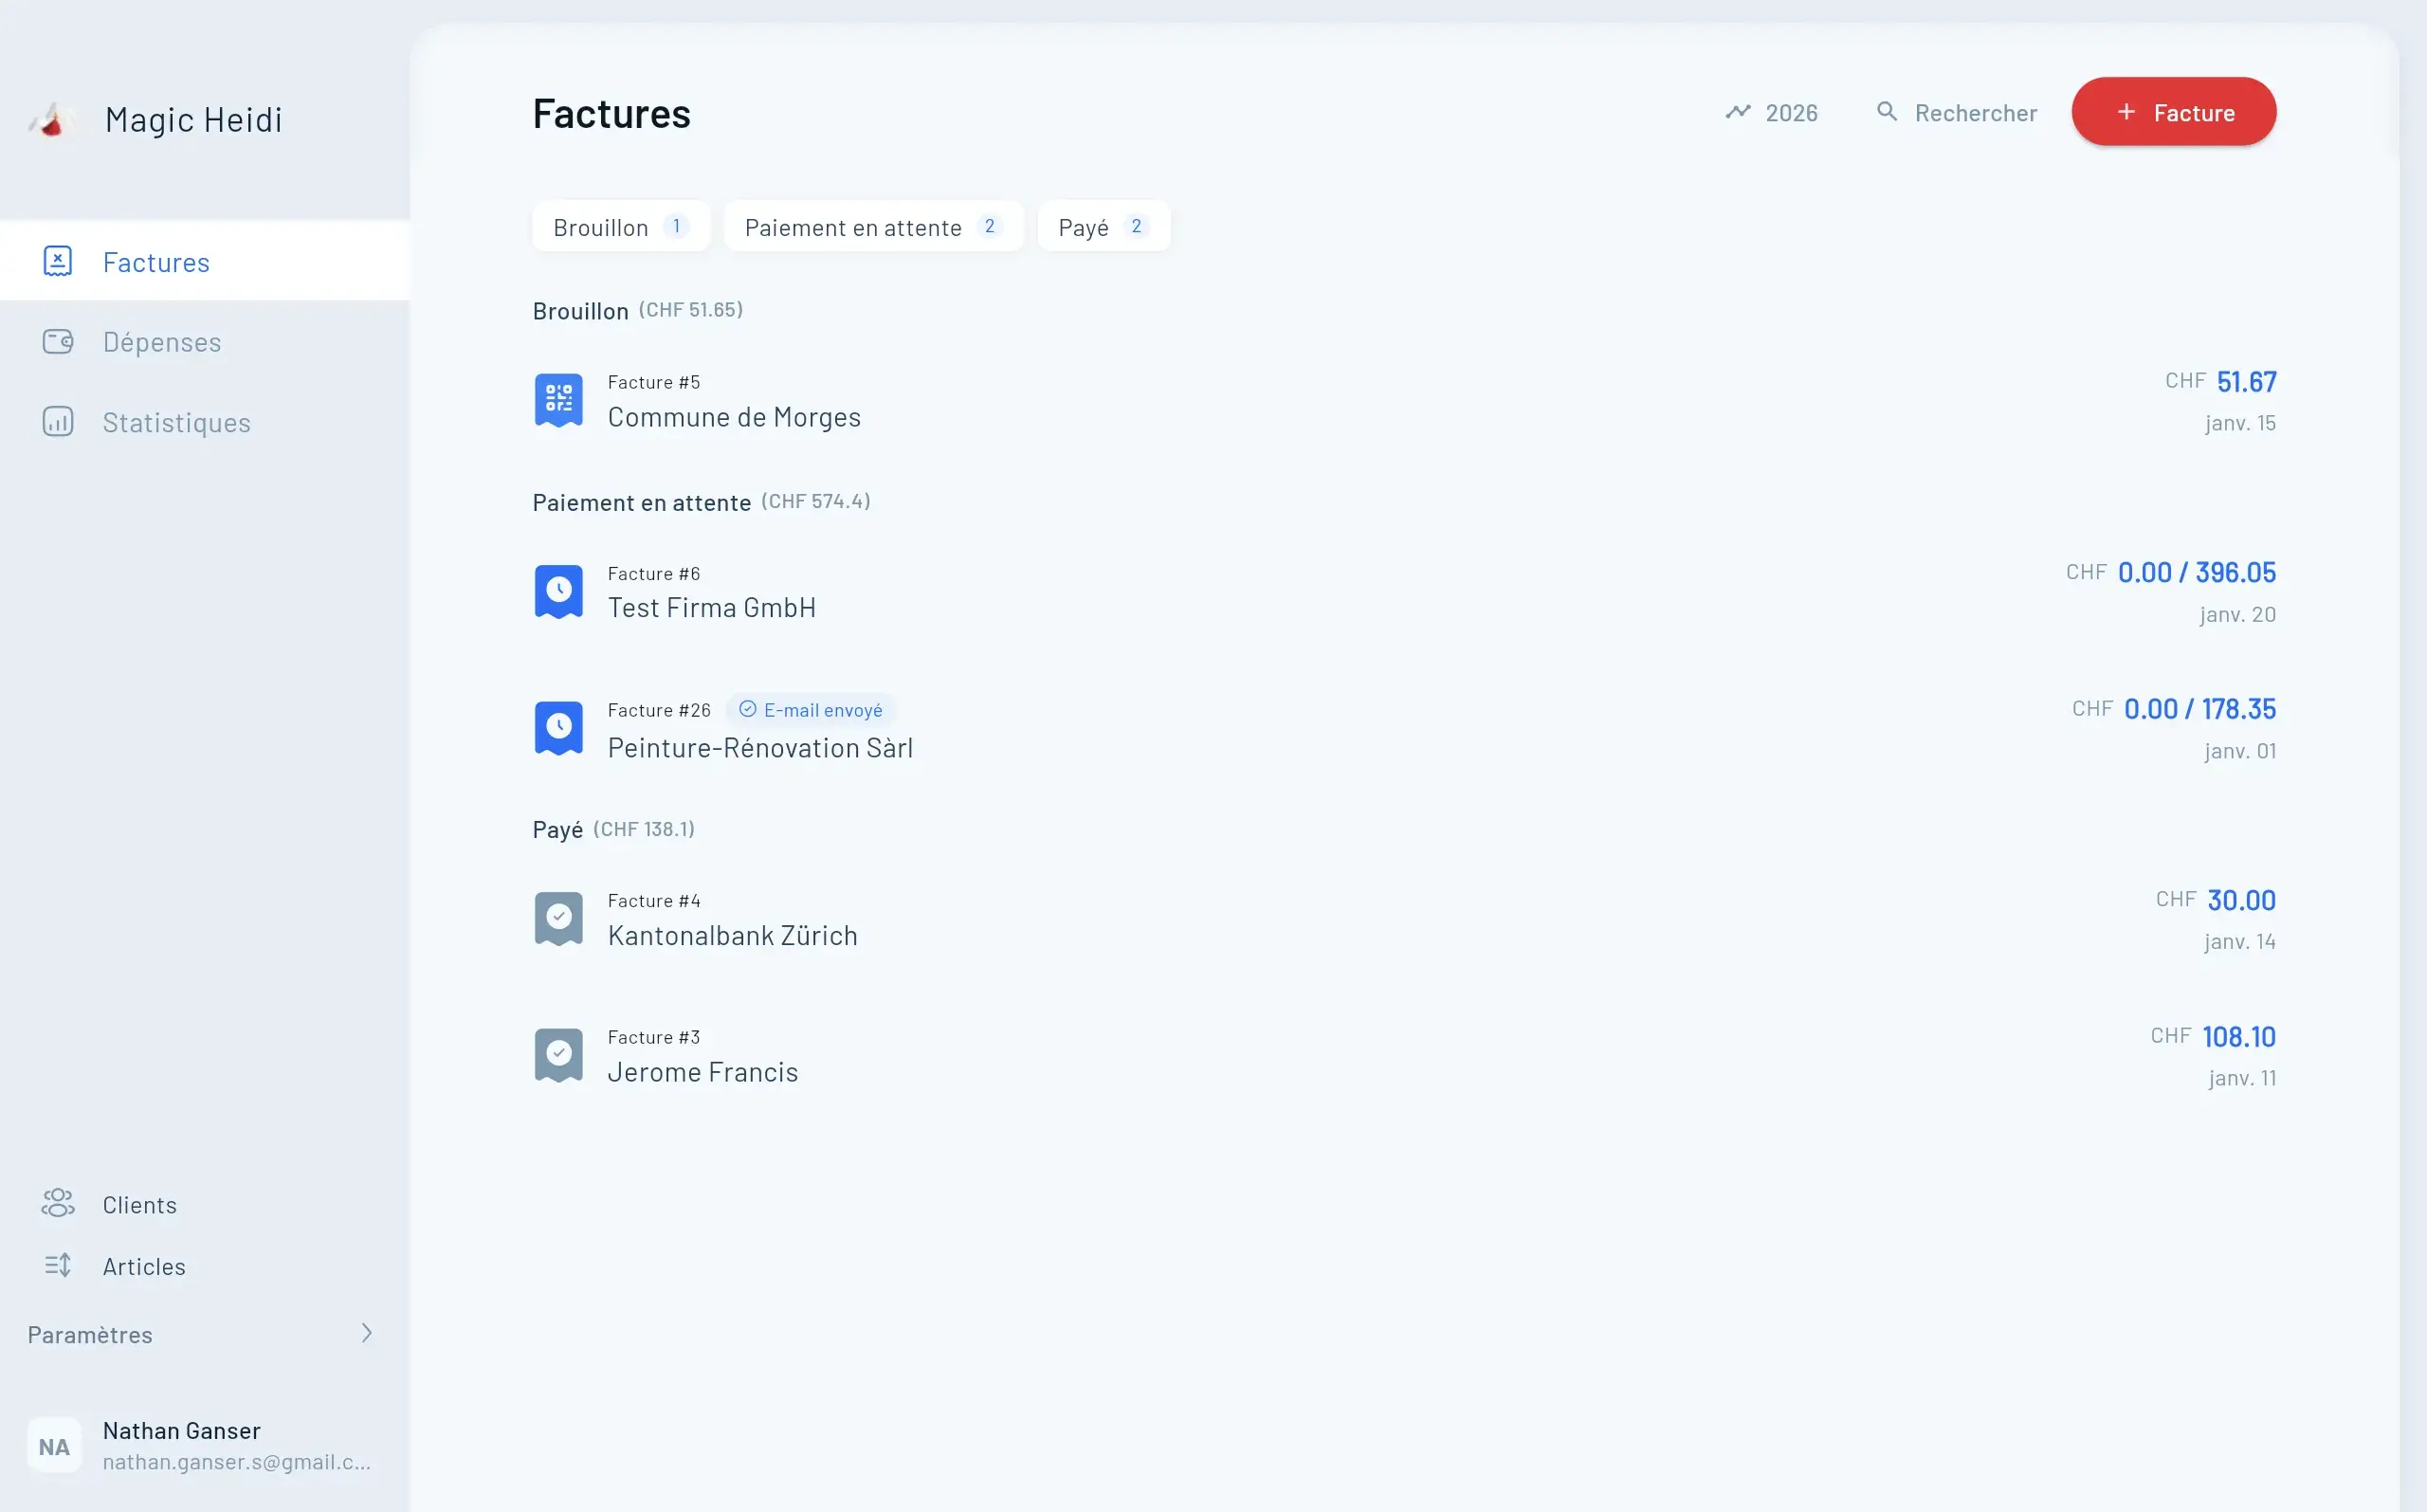
Le système de Fabian est une simple liste : numéro, acheteur, valeur, date d'achat, date d'expiration, statut. Excel suffit largement. Qui utilise déjà un logiciel de facturation saisit les ventes de bons comme postes ouverts et les impute en un clic à l'utilisation — avec le module de facturation de Magic Heidi, cela s'intègre dans le même flux de travail que n'importe quelle autre facture.
Conclusion : les bons cadeaux sont simples si vous les gardez simples
La validité des bons cadeaux en Suisse n'est pas un champ de mines juridique — c'est une question de gestion. Retenez trois choses :
- Sans délai communiqué, le bon est valable dix ans (art. 127 CO). Si vous voulez moins, la validité figure sur le bon et dans vos CG.
- Les bons à valeur nominale sont neutres en TVA à la vente, les bons à prix réduit imposables immédiatement. Vendre CHF 100.00 pour CHF 80.00 répartit l'impôt sur deux étapes — intégrez cela dans votre décompte.
- Le solde reste note de crédit ou valeur résiduelle. Versement en espèces seulement si vous l'avez promis.
Et si un bon expiré arrive à votre caisse : le client l'a déjà payé. La courtoisie ne vous coûte presque rien — et ramène les clients.
Magic Heidi vous débarrasse du papier : saisir la vente de bons comme poste ouvert, imputer l'utilisation en un clic, QR-facture incluse — dès CHF 25 par mois, nettement moins cher que bexio et consorts. Les prix sont transparents et l'inscription fonctionne sans carte de crédit. Créer vos factures avec Magic Heidi →