Salaires et avantages
Tous les coûts liés à vos employés sont déductibles
- Salaires bruts
- Allocations et primes
- Bonus et gratifications
- Prestations en nature et cadeaux

Les frais justifiés par votre activité peuvent réduire votre bénéfice. Vérifiez pour chaque dépense le but professionnel, la part privée, le justificatif et le traitement fiscal.

Avant d'entrer dans les détails, voici les montants essentiels à retenir pour optimiser vos déductions fiscales cette année.
Les premiers rachats sont possibles en 2026 pour des lacunes à partir de 2025, sur dix ans au maximum. Les années antérieures à 2025 sont exclues. Vous devez d'abord verser la totalité de la cotisation ordinaire autorisée pour l'année du rachat. Un revenu d'activité soumis à l'AVS doit vous donner droit au versement tant l'année de la lacune que celle du rachat. Le rachat annuel supplémentaire est plafonné à la petite cotisation 3a et à la lacune admissible. Source : OFAS, troisième pilier.
Tout ce que vous achetez pour produire ou revendre est déductible
Matières premières, marchandises pour revente, services externes, frais de livraison
Inventaire au 1er janvier et 31 décembre. La différence ajuste votre résultat.
Pertes de marchandises, rabais, remises, ristournes, escomptes
Si vous employez du personnel, même à temps partiel
Tous les coûts liés à vos employés sont déductibles

Parts patronales obligatoires

Ces postes réduisent significativement votre charge fiscale. Voici les taux officiels de l'AFC.

Ces taux normaux portent sur la valeur comptable. Pour un amortissement sur la valeur d'acquisition, ils sont en principe divisés par deux. Vérifiez la catégorie du bien, son usage professionnel et les procédures cantonales particulières. Source : notice AFC A/1995.
| Actif | Taux annuel |
|---|---|
| Matériel informatique | 40% |
| Véhicules à moteur | 40% |
| Mobilier professionnel | 25% |
| Machines de production | 30% |
| Outillage | 45% |
| Brevets et licences | 40% |
Exemple : Un ordinateur à CHF 2'000 s'amortit ainsi :
En comptabilité d'exercice, les prestations reçues non encore facturées et les frais payés d'avance sont affectés à la bonne période. Ce sont des régularisations comptables, pas des provisions automatiquement déductibles. Pour une comptabilité de recettes et dépenses, vérifiez le traitement propre à cette méthode.
Une créance ne peut pas être corrigée automatiquement à 100% après un an d'impayé. Le risque de perte et la correction de valeur doivent être documentés. Les provisions fiscales doivent remplir les conditions de l'art. 29 LIFD ; celles qui ne sont plus justifiées doivent être dissoutes. Les intérêts d'une dette professionnelle se distinguent du remboursement du capital, non déductible.
Toutes les dépenses courantes liées à votre activité professionnelle
Loyer, coworking, charges, entretien. Pour le bureau à domicile, documentez la nécessité professionnelle, l'usage et la répartition des coûts. Vérifiez la pratique cantonale : un ratio de surface ne garantit pas une déduction.
Tenez un carnet de bord pour justifier la répartition privé/professionnel.
Toutes vos dépenses pour promouvoir votre activité.
L'infrastructure de votre activité quotidienne.
C'est votre outil le plus puissant pour réduire vos impôts. Ne manquez pas cette opportunité chaque année.

| Situation | Montant maximum |
|---|---|
| Affilié à une caisse de pension (LPP) | CHF 7'258 par an |
| Non affilié à une caisse de pension | Au plus 20% du revenu d'activité déterminant, maximum CHF 36'288 |
Dès 2026, les rachats peuvent couvrir des lacunes à partir de 2025, sous les conditions précisées plus haut. Le supplément annuel total est plafonné à la petite cotisation ; toute ancienne absence de versement n'est pas rattrapable.
Exemple : Vous avez versé seulement CHF 3'000 en 2025 au lieu du maximum ? En 2026, vous pourrez verser :
Cet exemple suppose une affiliation à une caisse de pension, le droit de cotiser durant les deux années et le respect des autres conditions de rachat. L'institution examine la demande. Aucun rattrapage d'années antérieures à 2025 n'est possible.
Certaines dépenses servent à la fois votre activité et votre vie personnelle. Vous ne pouvez déduire que la part professionnelle.
Carnet de bord ou kilomètres professionnels selon la méthode applicable à votre situation
Documentez la part professionnelle réelle ; aucun pourcentage général n'est garanti
Uniquement avec clients/partenaires, avec justificatif et participants
Ces erreurs déclenchent des contrôles et des pénalités. Soyez vigilant sur ces points.
Vous exercez votre activité indépendante à côté d'un emploi ? Ces déductions valent aussi pour vous : voir notre guide indépendant et salarié en même temps.
Consultez l'invitation à déposer la déclaration et les instructions de votre canton pour la période fiscale concernée. Les délais et prolongations varient selon la personne, la forme juridique et l'année. Demandez une prolongation à temps. Il n'existe pas ici de promesse d'amende uniforme de CHF 100 à 150 : rappels, intérêts et sanctions ont des conditions distinctes.
Avant de soumettre votre déclaration, vérifiez ces points essentiels pour maximiser vos déductions.
Tous les achats professionnels
Avec les taux AFC
Au 31 décembre
Avant le 31 décembre
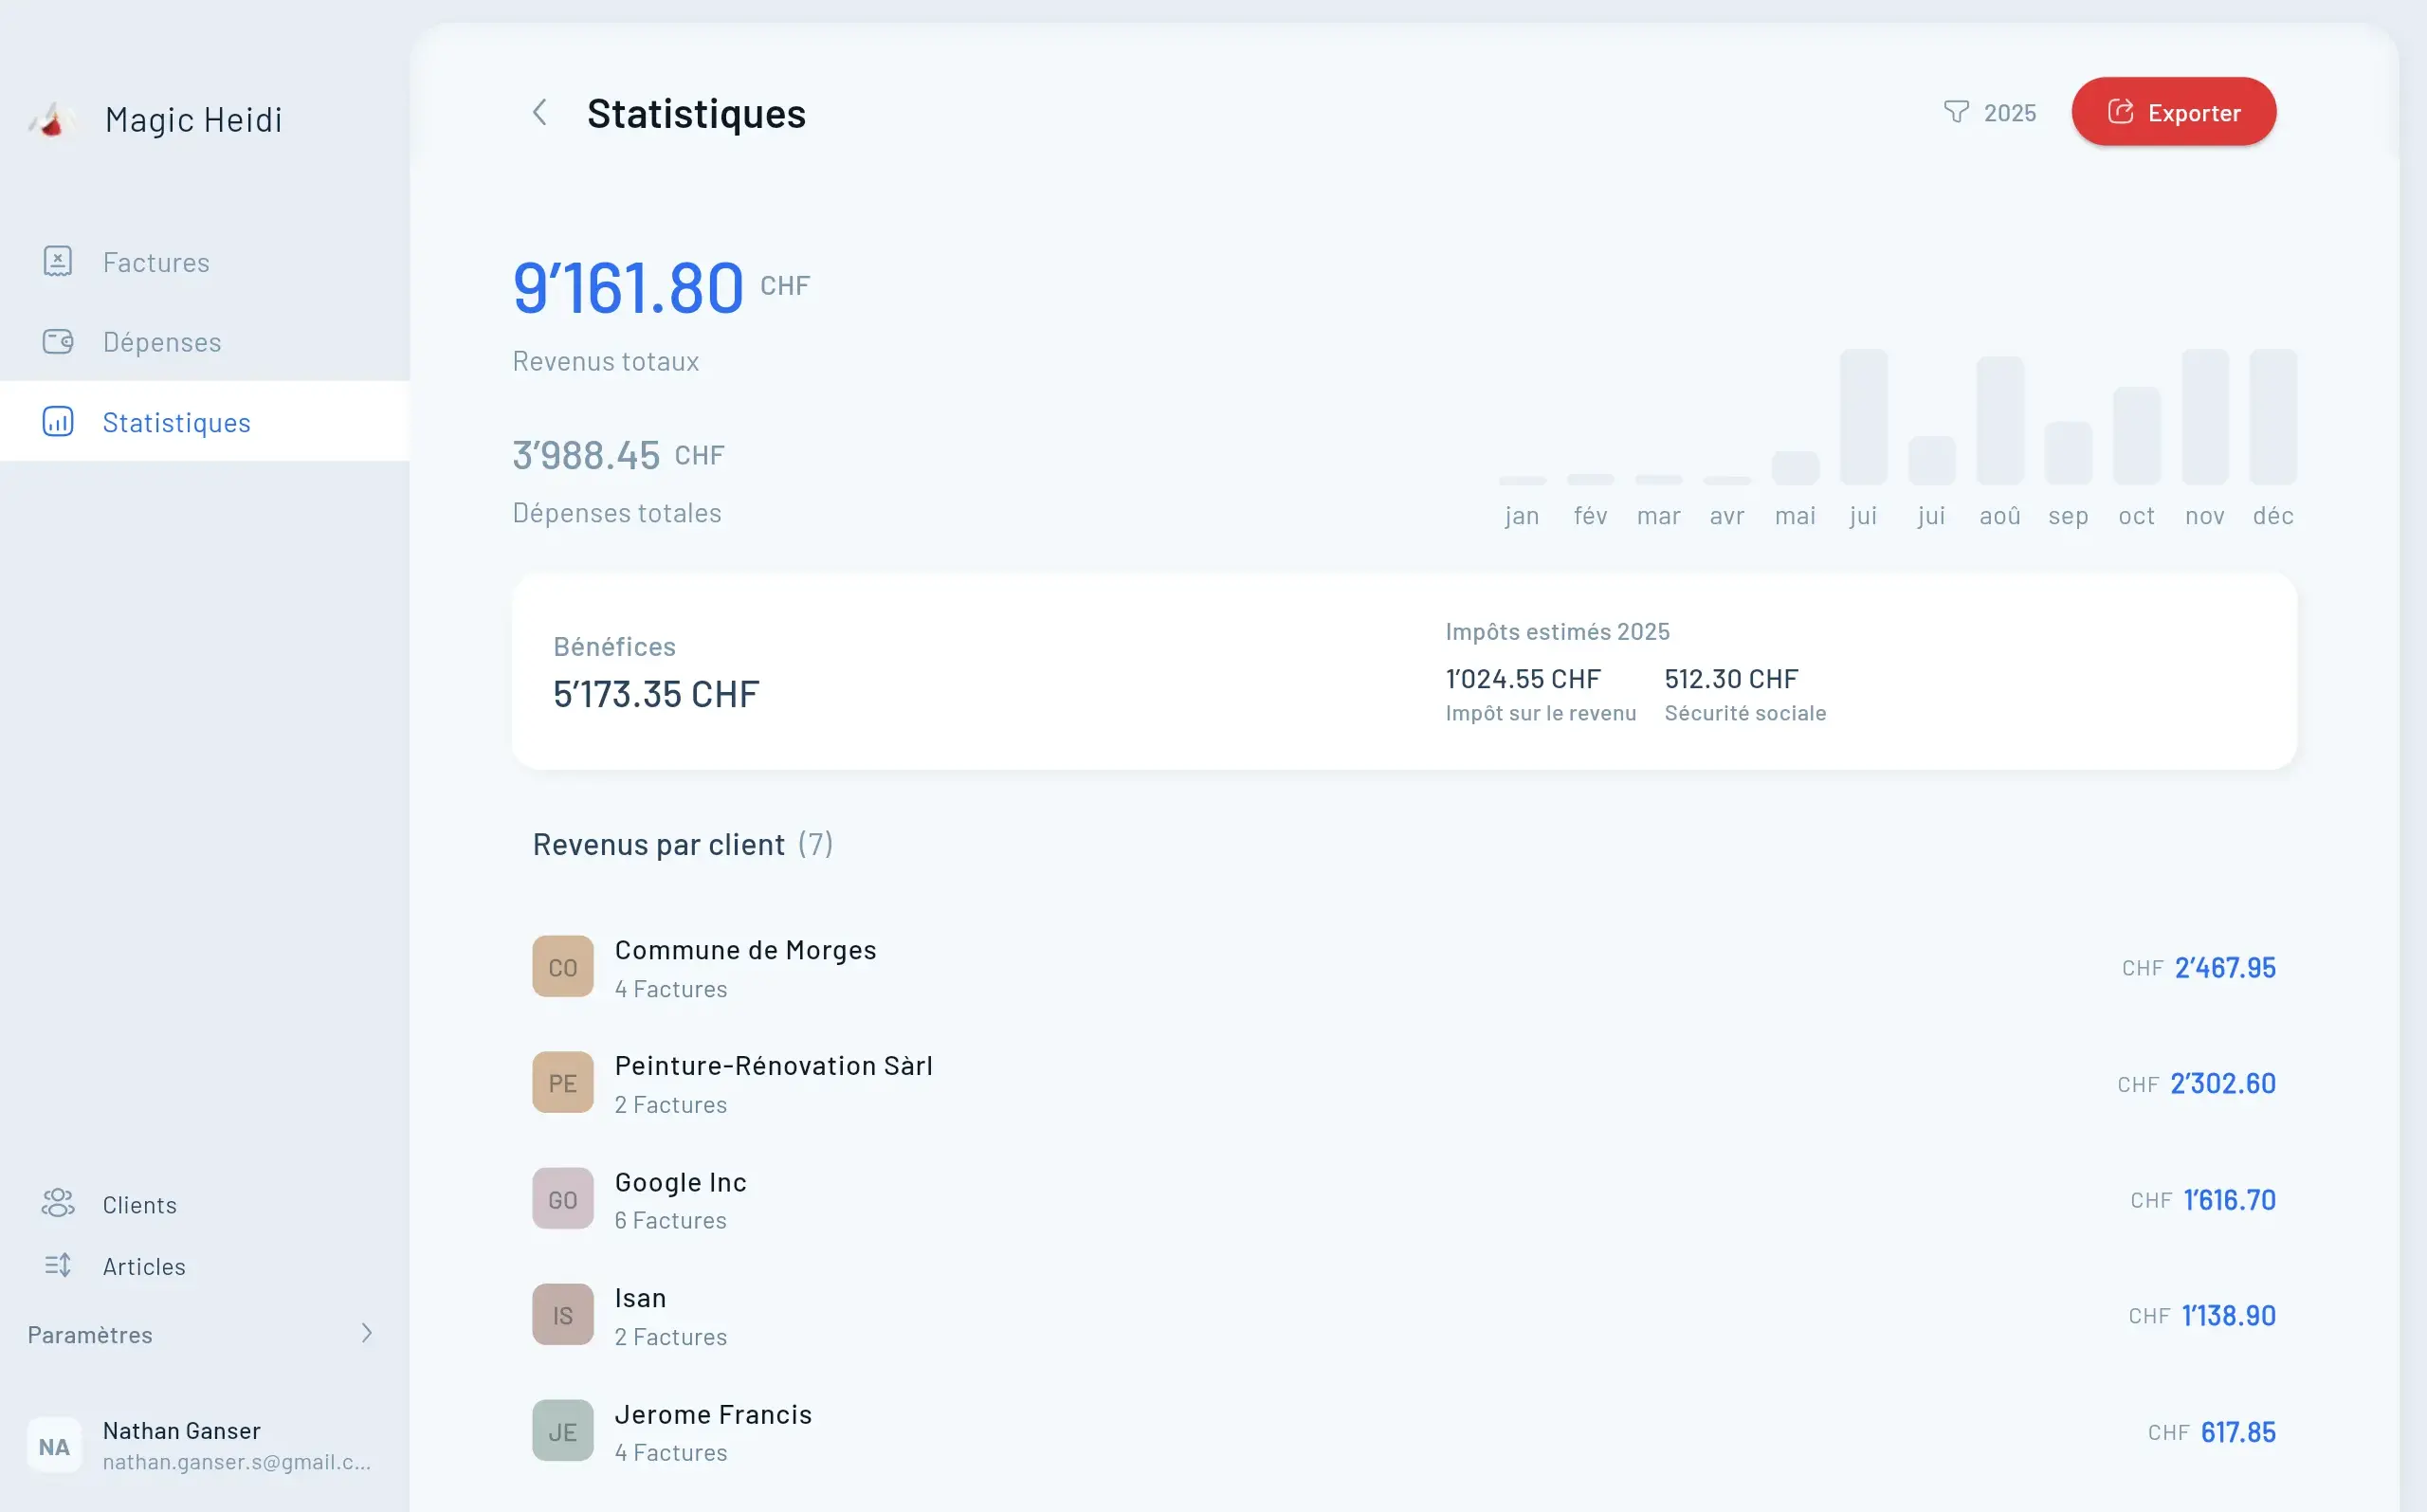
Suivre toutes ces déductions demande de l'organisation. Magic Heidi vous permet de scanner vos factures, catégoriser vos dépenses et exporter votre comptabilité en quelques clics.

Un abonnement fitness relève en principe des dépenses privées. Être coach ne le rend pas automatiquement entièrement déductible. Le lien professionnel et la part privée doivent être examinés.
Les livres et pièces comptables se conservent en principe dix ans dès la fin de l'exercice. Conservation et prescription fiscale sont deux questions distinctes. Vérifiez les délais spéciaux et procédures ouvertes.
Une rémunération est possible pour un travail réellement effectué et justifié commercialement. Documentez tâches, prestations et rémunération appropriée ; un accord écrit est recommandé à titre de preuve. Un contrat de travail peut en principe naître oralement ou tacitement (art. 320 CO), sous réserve des exigences particulières de forme et d’information écrite. Clarifiez s’il s’agit d’un emploi ou d’une prestation indépendante, puis décomptez salaire ou honoraires et cotisations sociales selon le statut réel et les exceptions applicables. Voir le SECO sur la conclusion du contrat.
Travailler sur votre ordinateur ne transforme pas un repas privé ordinaire en charge professionnelle. Les frais supplémentaires justifiés et les repas clients documentés se vérifient séparément.
Le seuil général de CHF 100'000 s'examine selon les prestations déterminantes et les exceptions. Une inscription volontaire est possible en dessous. Sans inscription, ne mentionnez pas de TVA suisse.
Un ratio de surface peut servir au calcul, mais ne prouve pas le droit à la déduction. Vérifiez d'abord nécessité et usage professionnels, part privée et pratique cantonale.
Essayez Magic Heidi gratuitement et simplifiez votre comptabilité d'indépendant

Sources du dossier allemand vérifiées le 1er novembre 2026 : art. 27–29 et 34 LIFD, OFAS, troisième pilier et conservation des pièces. Pour les détails : frais de téléphone et frais de voyage. Information générale, sans conseil fiscal individuel.