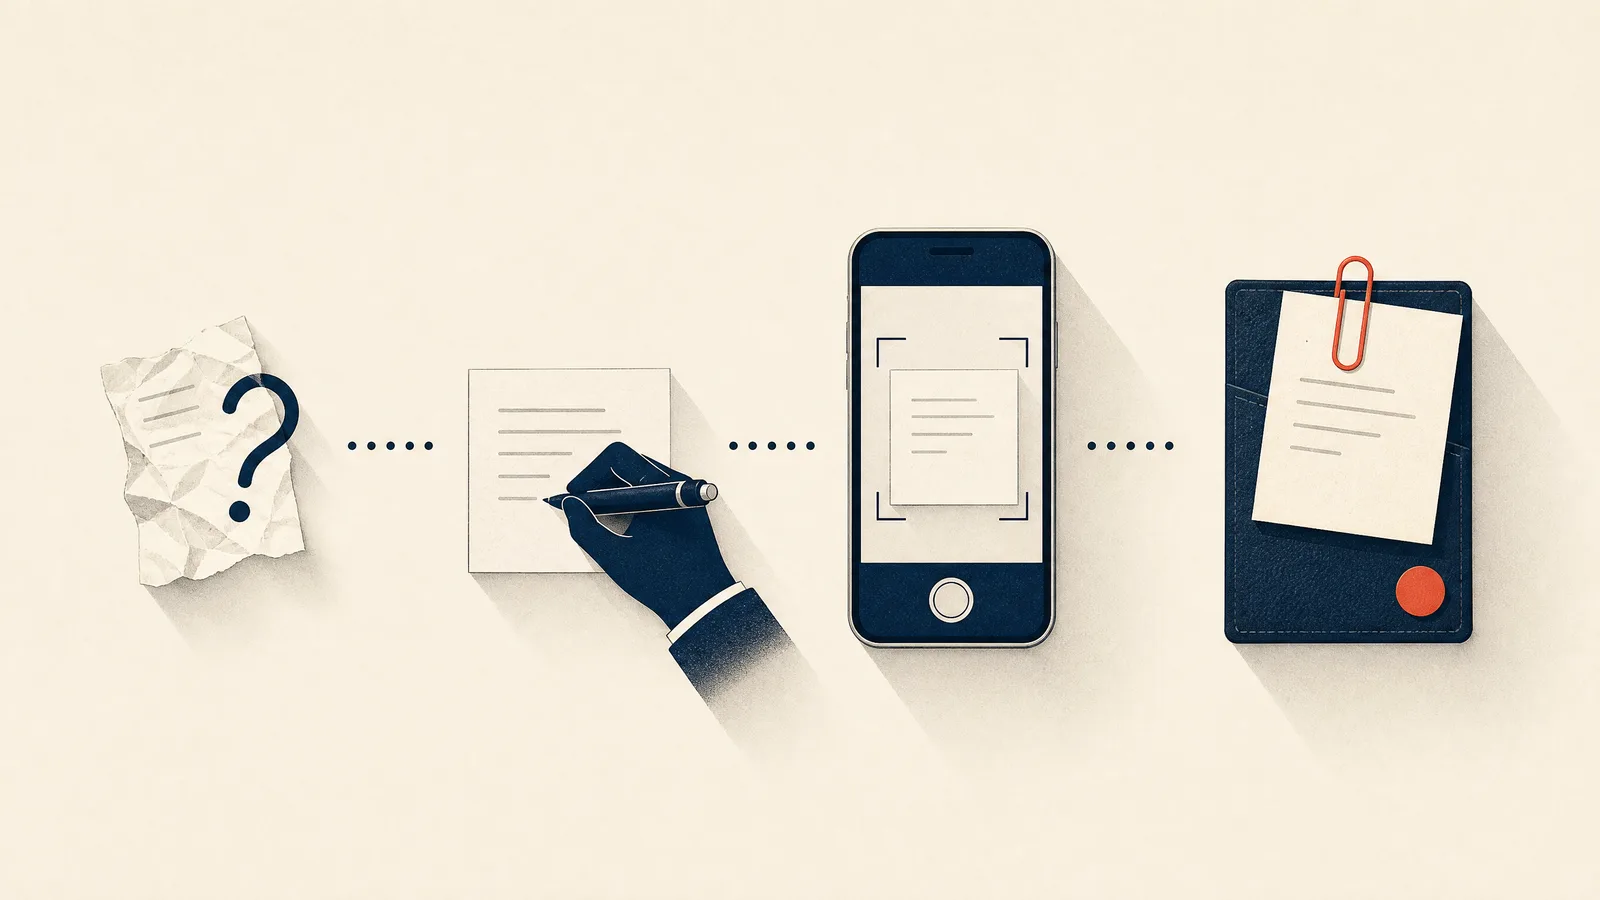
A resposta honesta: muitas vezes sim, se for plausível, mas não está garantido. A administração fiscal decide caso a caso se aceita um comprovativo próprio. A plausibilidade e as provas complementares é que fazem a diferença.
Como independente com contabilidade simplificada, juntas à declaração de impostos as listagens das receitas, das despesas e da situação patrimonial (art. 125, n.º 2, alínea b da Lei do Imposto Federal Direto, DBG / LIFD). Os comprovativos individuais tens de os apresentar se te forem pedidos e guardá-los durante 10 anos (art. 126 DBG).
Um único comprovativo de substituição plausível, com extrato bancário e finalidade clara, tem boas hipóteses. Fica delicado quando faltam muitos comprovativos.
Se os valores não puderem ser apurados com exatidão «por falta de documentação fiável», a autoridade fiscal pode tributar-te segundo o seu prudente critério (art. 130, n.º 2 DBG). Nesse caso é ela que estima os teus valores.
Aqui a Suíça distingue-se da Alemanha nos pormenores, e os guias alemães não te ajudam. Só podes deduzir o IVA que te foi «faturado» (art. 28, n.º 1, alínea a MWSTG), e tens de comprovar o montante do imposto. Segundo a ESTV, a fatura tem de mostrar, pelo menos, o montante do imposto ou a taxa aplicada (MWST-Info 09, ponto 1.1). Mas um comprovativo próprio não vem do fornecedor, e não prova que taxa de IVA ele te cobrou.
Por isso, um comprovativo próprio sozinho em regra não dá direito à dedução do IVA suportado. Não está totalmente excluído: no procedimento de IVA vigora o princípio da livre apreciação da prova (art. 81, n.º 3 MWSTG). Se não houver um meio de prova inequívoco, segundo a ESTV, do conjunto de vários meios de prova «pode eventualmente resultar, ainda assim, uma prova inequívoca», por exemplo de contratos, recibos e confirmações de pagamento (MWST-Info 09, ponto 1.6).
A força probatória é analisada caso a caso. Eu não contaria com isso. O caminho seguro para o IVA suportado é uma fatura ou uma cópia da fatura do fornecedor. Segundo a ESTV, a prova mais segura é uma fatura formalmente correta, e quando a situação probatória não é clara, ela própria recomenda pedir ao fornecedor uma fatura correta.
Não estás sujeito a IVA ou declaras pela taxa de saldo? Então isto não te afeta.
Ficas sujeito a IVA a partir de CHF 100'000 de volume de negócios anual, na Suíça e no estrangeiro, com prestações que não estão isentas do imposto (mais pormenores em IVA para freelancers). Abaixo disso não estás sujeito a IVA, a menos que te registes voluntariamente, e não tens dedução do IVA suportado. Se declaras pela taxa de saldo, o IVA suportado já está considerado na taxa (art. 37, n.º 3 MWSTG). Em ambos os casos, o teu comprovativo próprio só tem de sustentar a dedução no imposto sobre o rendimento, e é exatamente para isso que serve.
- Com prova de pagamento: extrato bancário, extrato do cartão ou e-mail da reserva.
- Escrito a tempo: assim que dás pela perda, não três anos depois.
- Valor real: ao cêntimo, não CHF 50 «mais ou menos».
- Finalidade profissional clara: cliente, projeto, reunião.
- Raro: alguns comprovativos próprios por ano parecem normais, dezenas não.
Há um limite que se aplica sempre: um comprovativo próprio tem de ser verdadeiro. Nunca o antedates, não inventes valores e não escrevas um para uma despesa que não aconteceu. Quem foge aos impostos usando documentos com conteúdo falso comete fraude fiscal (art. 186 DBG).
 Magic Heidi