Em resumo: o prazo do IVA é de 60 dias após o fim do período de declaração, tanto para a declaração como para o pagamento. Consegues mais tempo gratuitamente com uma prorrogação no portal da AFC, onde também podes prorrogar o prazo de pagamento por três meses. Mas os juros de mora de 4% ao ano (taxa em vigor desde 2026) correm a partir da data de vencimento até ao pagamento, mesmo que possas entregar a declaração mais tarde. Se, apesar de uma interpelação, não entregares nada, a AFC estima o teu IVA oficiosamente, instaura contra ti um processo de execução (Betreibung / poursuite) e pode aplicar-te uma coima.
A declaração e o pagamento têm de chegar à AFC nos 60 dias seguintes ao fim do período de declaração (art. 71 e art. 86 da Lei do IVA, MWSTG). Para o fim de 2026, isso significa:
| Como declaras | Período | 60.º dia |
|---|
| Método efetivo, trimestral | T4 2026 (out–dez) | Segunda-feira, 1 de março de 2027 |
| Taxa de saldo, semestral | 2.º semestre 2026 (jul–dez) | Segunda-feira, 1 de março de 2027 |
| Declaração anual (método efetivo ou taxa de saldo) | Período fiscal 2026 | Declaração anual e pagamento do saldo no fim de fevereiro de 2027 |
Para a declaração anual, a AFC fixa o fim de fevereiro do ano seguinte para a entrega e o pagamento (28 de fevereiro de 2027 é um domingo). Por isso, nos três casos, entrega até sexta-feira, 26 de fevereiro de 2027 e não tens de te preocupar com a data exata. Na taxa de saldo declaras duas vezes por ano (art. 35 MWSTG): o 1.º semestre de 2027 vence a 29 de agosto de 2027.
- Inicia sessão no portal da AFC (AGOV) e abre o «MWST-Abrechnung pro».
- Pede a prorrogação diretamente na visão geral. Para várias declarações e várias empresas ao mesmo tempo (por exemplo, como fiduciária), existem pedidos de prorrogação em massa (Massenfristgesuche).
- Pede-a antes de terminarem os 60 dias. Não esperes pelo último dia.
- Transfere na mesma o valor estimado a tempo. Sem o PDF da declaração, usa o endereço de pagamento da AFC: PostFinance, IBAN CH60 0900 0000 3000 0037 5; na mensagem, número de IVA e motivo do pagamento. Depois de entregares a declaração, os dados de pagamento constam do respetivo PDF.
Quanto tempo consegues:
- Prazo de entrega (declaração): gratuito e só através do portal. Um pedido por carta ou por e-mail não conta: a AFC exige o procedimento eletrónico (art. 123 do Decreto do IVA, MWSTV) e não pode aprovar outros pedidos. A AFC não publica quanto tempo dura a prorrogação.
- Prazo de pagamento: prorroga-se online no mesmo serviço, três meses a contar do vencimento. Para mais de três meses precisas de um pedido fundamentado à divisão de cobrança da AFC (Inkasso & Partnerdaten), por formulário de contacto ou por correio. Se o pagamento te causar dificuldades graves, podes pedir o pagamento em prestações através do formulário online; a AFC decide caso a caso.
Importante: a AFC calcula os juros de mora a partir da data de vencimento (normalmente o 60.º dia) até à receção do pagamento. Uma prorrogação para entregar a declaração não adia o prazo de pagamento. Segundo a AFC, também a prorrogação do pagamento conta a partir do vencimento; conta, por isso, que os juros corram na mesma a partir do 60.º dia. Fontes (páginas da AFC em inglês): AFC – Extension of deadline, AFC – Paying VAT.
- Taxa: 4% ao ano desde 1 de janeiro de 2026 (2025: 4.5%). O Departamento Federal das Finanças fixa a taxa por ano civil no seu decreto sobre taxas de juro (Zinssatzverordnung EFD, em alemão).
- A partir de quando: desde a data de vencimento (normalmente 60 dias após o fim do período) até à receção do pagamento, automaticamente e sem interpelação (art. 87, n.º 1, MWSTG).
- Abaixo de CHF 100: se os juros forem inferiores a CHF 100, a AFC não os cobra (art. 3, n.º 1, do decreto sobre taxas de juro). Isto não se aplica a juros sobre dívidas que já estão em execução.
- Cálculo: segundo o método comercial (30/360), tal como a AFC o descreve para a reconciliação anual.
Exemplo: se pagares CHF 3'000 de IVA com 30 dias de atraso, os juros são CHF 10, abaixo do limiar. Com CHF 12'000 e 90 dias de atraso são CHF 120 (12'000 × 4% × 90/360), e esses pagas.
- Depois do 60.º dia: sobre o valor em dívida correm juros de mora a partir da data de vencimento.
- Interpelação: a AFC envia-te uma interpelação (Mahnung) antes de instaurar a execução (art. 86, n.º 2, MWSTG).
- Estimativa e execução: se não houver declaração, a AFC determina provisoriamente, segundo o seu critério, o valor em dívida e cobra-o por via executiva (art. 86, n.º 2). Se deduzires oposição (Rechtsvorschlag), é a própria AFC que decide por decisão formal (Verfügung), com 10 dias para reclamar (Einsprache) (art. 86, n.ºs 3 e 4). Se estiveres inscrito no registo comercial, desde 2025 a execução prossegue pela via da falência (Betreibung auf Konkurs).
- Coima: quem, apesar de uma interpelação, não entrega a declaração dentro do prazo pode levar uma coima, também por negligência (art. 98, alínea b, MWSTG).
A estimativa oficiosa em sentido estrito (Ermessenseinschätzung, art. 79 MWSTG) diz respeito à tua contabilidade: se os registos faltarem, estiverem incompletos ou os números claramente não corresponderem à realidade, a AFC estima o imposto, por exemplo numa inspeção do IVA, e comunica-to com uma notificação de estimativa (Einschätzungsmitteilung).
O que podes fazer: entrega a declaração verdadeira o mais depressa possível e paga. A estimativa provisória não substitui a liquidação definitiva (art. 86, n.º 7). Se não fizeres nada, o valor estimado passa a ser a tua dívida fiscal quando prescreve o direito à liquidação (Festsetzungsverjährung), em regra cinco anos após o fim do período fiscal (art. 42 MWSTG).
- Durante o ano: um erro numa única declaração trimestral ou semestral corrige-se com a declaração de correção (Korrekturabrechnung) desse período, online no ePortal desde 2025.
- Depois do fecho do exercício: os erros que encontrares no fecho declaras com a reconciliação anual (correção nos termos do art. 72, n.º 1, MWSTG), só com as diferenças. Por lei, o mais tardar na declaração do período em que cai o 180.º dia após o fim do exercício. Passados 240 dias sem correção, a AFC considera o ano finalizado; para o exercício de 2026 (ano civil), é a 28 de agosto de 2027. Guia: reconciliação anual do IVA.
- Anos anteriores: os erros que detetares tens de os corrigir enquanto o período fiscal não for definitivo nem estiver prescrito (art. 72, n.º 2). Uma correção destas conta como autodenúncia (Selbstanzeige, art. 102, n.º 4, MWSTG).
- Juros: sobre o imposto que só declaras com a reconciliação anual correm juros de mora a partir do vencimento do período fiscal (normalmente no fim de fevereiro do ano seguinte) até ao pagamento, também aqui só a partir de CHF 100.
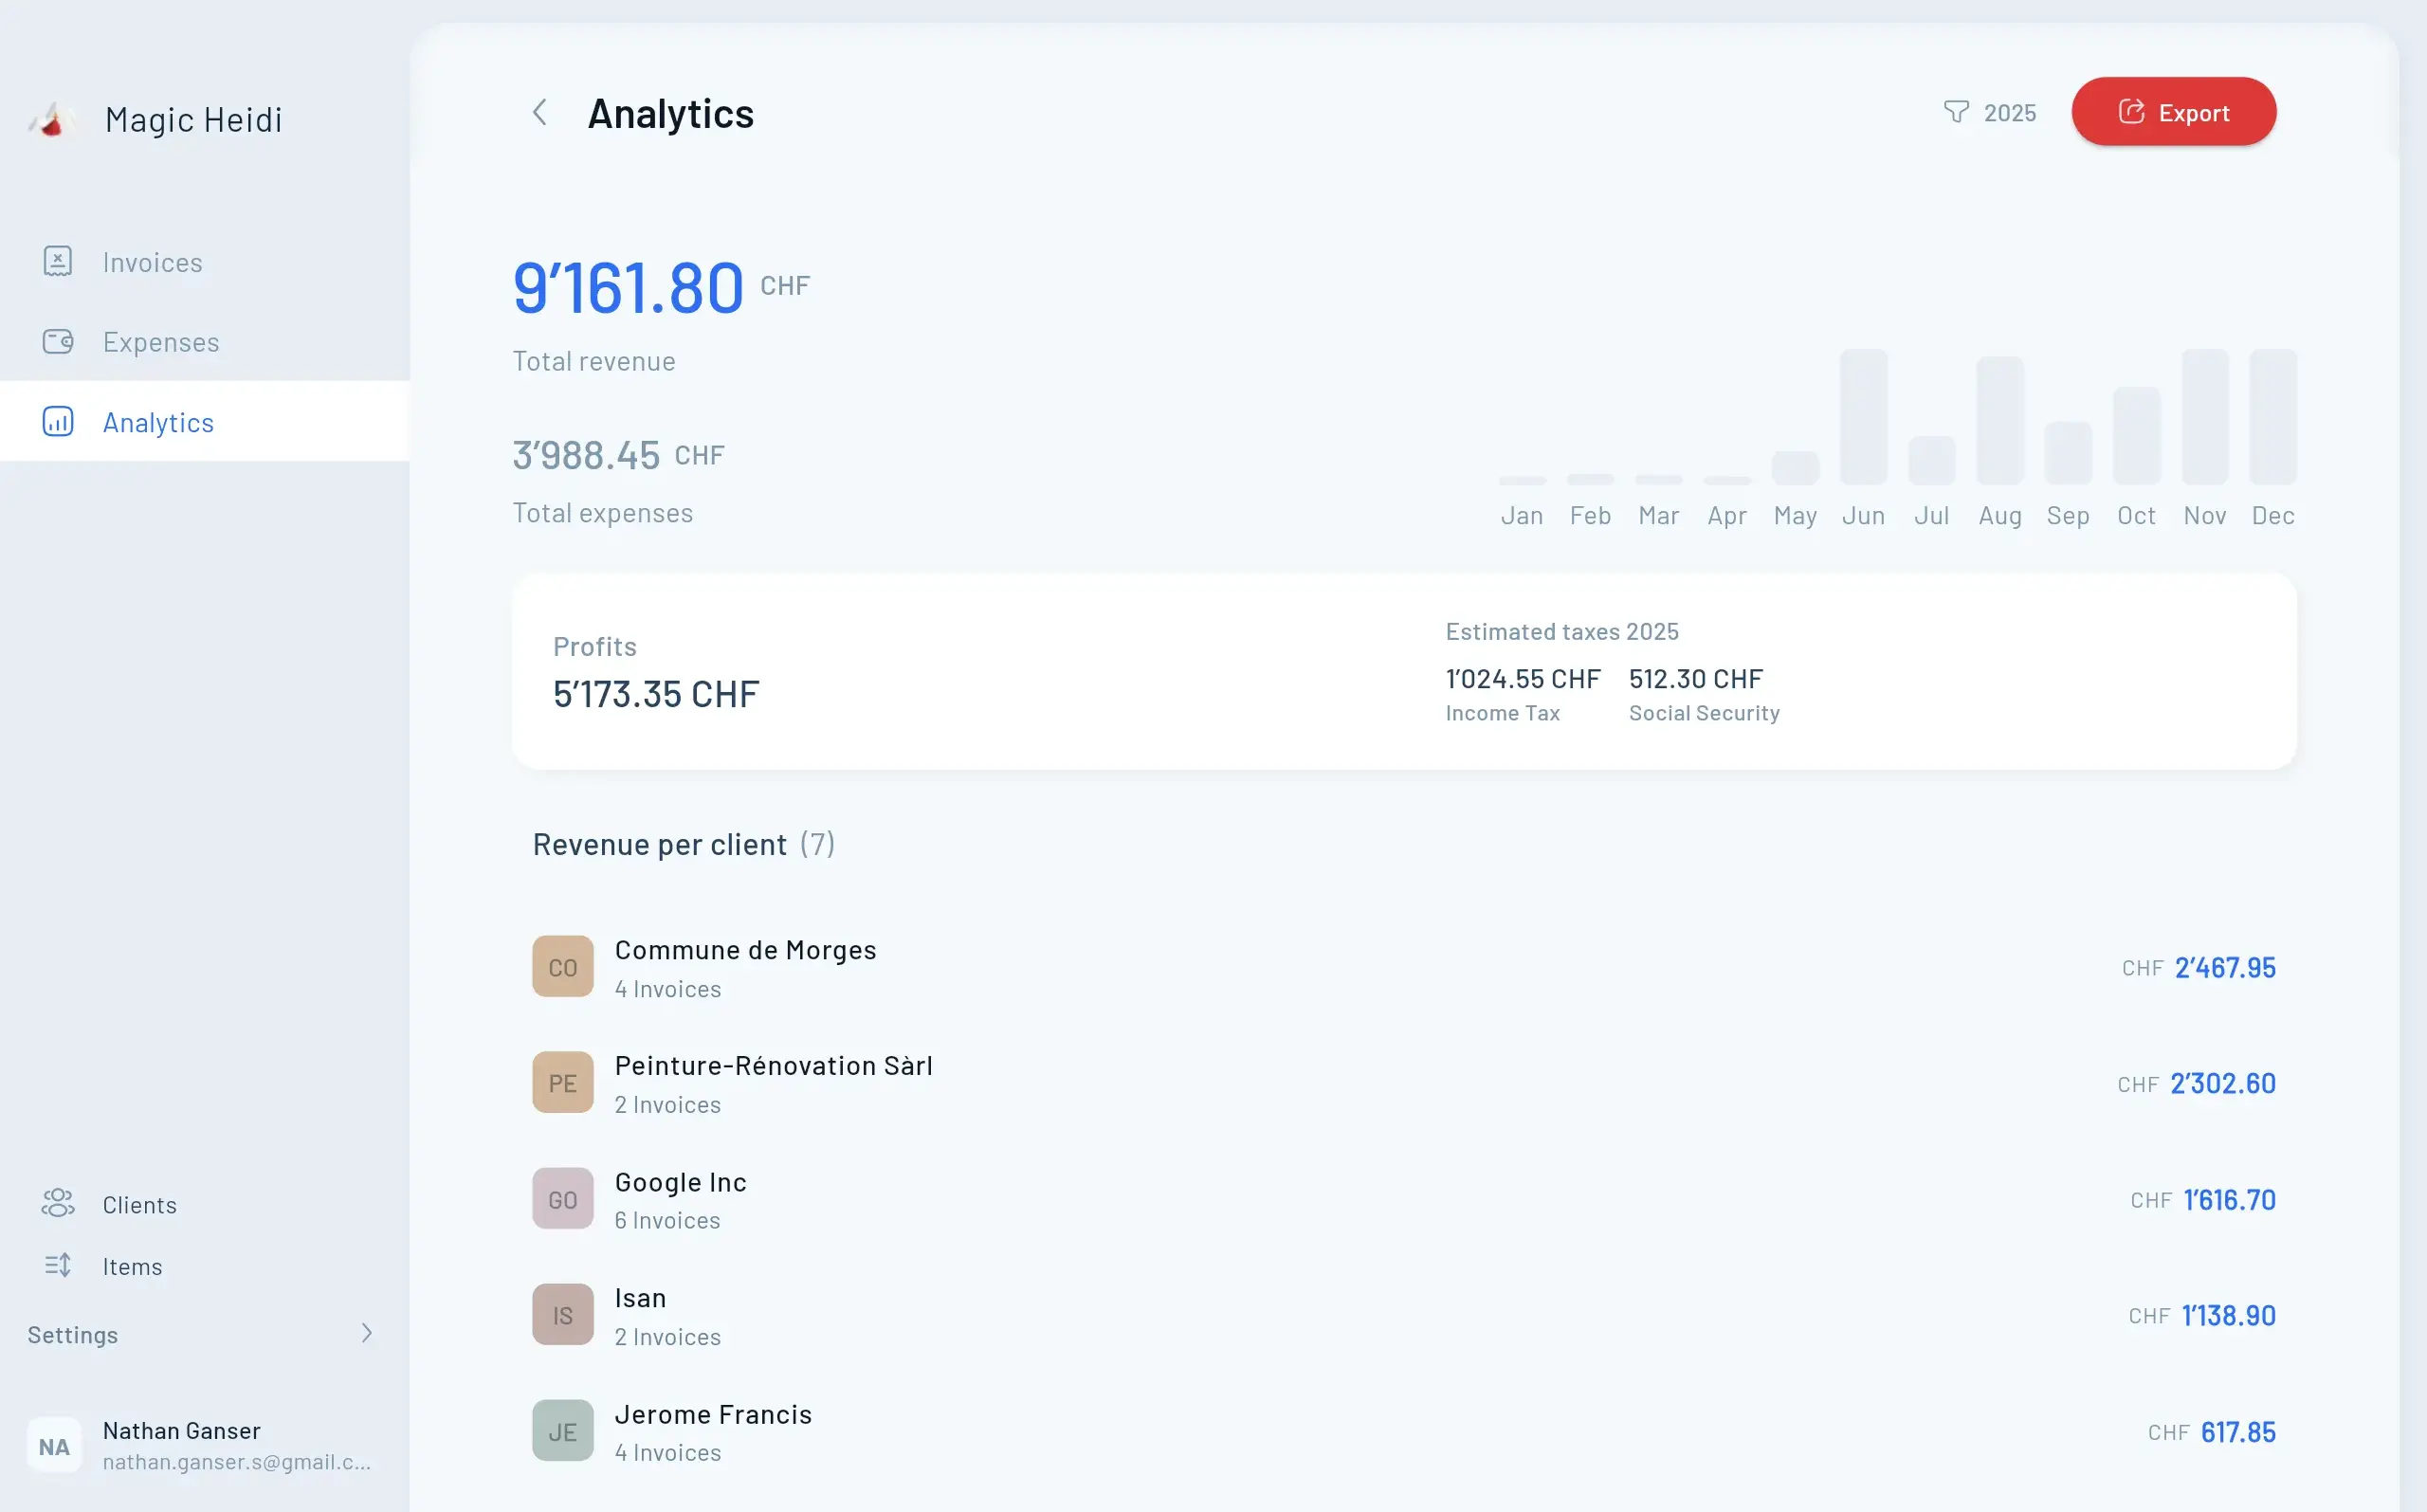
Quase nunca falta tempo para o ePortal; o que falta são os totais do período. O Magic Heidi vai somando o IVA do teu período a partir das tuas faturas e comprovativos, para o método efetivo ou a taxa de saldo. Assim, os números para o formulário ficam prontos: passas para o ePortal e entregas sem pedir prorrogação.
 Magic Heidi