Établir une facture récapitulative en Suisse
Une facture récapitulative regroupe plusieurs prestations destinées au même client dans une nouvelle facture — un gain de port, de travail et de relances. Voici comment tu l'établis correctement en Suisse : avec la date de prestation pour chaque position, la TVA à 8.1% et la QR-facture.
Pourquoi une facture récapitulative correcte cause moins d'ennuis
Qui fournit beaucoup de petites prestations au même client — soutien scolaire, graphisme, nettoyage, artisanat — se noie sans facture récapitulative dans une masse de documents individuels. Mais en Suisse, des règles fixes s'appliquent : chaque position doit porter sa date de prestation, chaque numéro de facture doit être séquentiel, et dès CHF 100'000 de chiffre d'affaires annuel tu factures la TVA à 8.1%. Les erreurs ici entraînent des questions de l'AFC et des retards de paiement.
Trop de factures individuelles
5 factures de CHF 30 te coûtent plus d'efforts qu'elles ne rapportent — une facture récapitulative économise du temps et du portDate de prestation par position
En cas de plusieurs dates de prestation, la date appartient à chaque position — sinon la comptabilité TVA devient bancaleFacturer correctement la TVA à 8.1%
{ "Au-delà de CHF 100'000 de chiffre d'affaires": { "taux normal": { " En dessous": "mention « TVA non comprise, non assujetti à la TVA »" } } }Numéro de facture séquentiel
Chaque facture récapitulative a besoin de son propre numéro dans ta séquence de factures — pas de lacunes, pas de doublonsL'essentiel en bref
- Une facture récapitulative regroupe plusieurs prestations pas encore facturées destinées au même client dans une nouvelle facture. Les factures individuelles déjà émises ne peuvent pas simplement être « recollées » — pour cela, il faut une note de crédit et une nouvelle facturation.
- Chaque position doit porter sa propre date de prestation, lorsque les prestations ont été fournies à des jours différents. C'est ce qu'exige l'art. 26 OTVA — et ton client en a besoin pour sa comptabilité.
- Au-delà de CHF 100'000 de chiffre d'affaires annuel, tu factures la TVA à 8.1% (2.6% sur les prestations à taux réduit comme les livres). En dessous, tu écris sur la facture : « TVA non comprise, non assujetti à la TVA. »
- Même une facture récapitulative a besoin d'un numéro de facture séquentiel, de toutes les mentions obligatoires et d'une section de paiement QR-facture avec QR-IBAN et numéro de référence. Sinon, le paiement traîne.
- Un délai de paiement de 30 jours est le standard suisse. L'exigibilité et l'intérêt moratoire relèvent du Code des obligations — des conditions claires sur la facture économisent le travail de relance.
Tu as un client fidèle pour lequel tu effectues une petite mission chaque semaine — et à la fin du mois, cinq mini-factures de CHF 30 ou CHF 80 s'accumulent sur ton bureau ? Cela te coûte du port, du temps et des relances. La solution : établir une facture récapitulative et facturer dans une seule facture toutes les prestations ouvertes du client.
Dans ce guide, tu découvriras à quoi ressemble une facture récapitulative juridiquement correcte en Suisse : quelles mentions obligatoires exige l'art. 26 OTVA, comment tu traites la TVA à 8.1% et les différentes dates de prestation, en quoi une facture récapitulative se distingue de la facture partielle, de l'acompte et de la facture finale — et comment, avec le workflow de facturation de Magic Heidi, tu envoies en moins d'une minute une facture récapitulative prête avec QR-facture.
Qu'est-ce qu'une facture récapitulative ?
Une facture récapitulative est une facture qui regroupe plusieurs prestations pas encore facturées destinées au même client dans une seule et même nouvelle facture. Au lieu de rédiger un document distinct pour chaque prestation, tu factures tout en une fois à la fin d'une semaine, d'un mois ou d'un projet.
Exemple : tu donnes des cours de soutien. Quatre fois par mois, CHF 80 de l'heure. Au lieu de quatre factures de CHF 80, tu établis à la fin du mois une facture récapitulative de CHF 320 (TVA en sus, si tu es assujetti) — avec quatre positions et quatre dates de prestation.
La délimitation est importante, car c'est là que beaucoup commettent l'erreur décisive :
- Facture récapitulative = plusieurs prestations qui n'ont encore jamais été facturées sont regroupées dans une nouvelle facture. C'est permis et courant.
- INTERDIT : regrouper après coup des factures individuelles déjà émises en une facture récapitulative. Une facture émise est un document définitif, avec son propre numéro de facture et sa propre échéance. Tu ne peux pas l'« absorber » dans un nouveau document. Si un client souhaite un paiement unique couvrant plusieurs anciennes factures, tu émets à la place une note de crédit sur les anciennes factures, puis tu refactures les prestations avec une facture récapitulative propre.
La différence avec la facture individuelle ne réside donc pas dans le contenu, mais dans le moment et la structure : la facture individuelle documente une prestation immédiatement, la facture récapitulative collecte plusieurs prestations et les facture ensemble. Les deux doivent remplir les mêmes mentions obligatoires — la facture récapitulative porte en plus, pour chaque position, la date de prestation correspondante.
Et une autre délimitation : une facture récapitulative n'est pas un regroupement de documents pour plusieurs clients. Tout se rapporte au même destinataire de la prestation, sinon l'attribution devient opaque pour la TVA et la comptabilité.
Quand une facture récapitulative vaut-elle le coup ?
Faisons le calcul à froid. Tu donnes du soutien scolaire à CHF 80 de l'heure, quatre fois par mois, au même élève :
| Variante | Nombre de factures | Montant par facture | Charge de travail |
|---|---|---|---|
| Facture individuelle après chaque leçon | 4 | CHF 80.00 | 4x établir, 4x envoyer, 4x vérifier le paiement |
| Facture récapitulative en fin de mois | 1 | CHF 320.00 | 1x établir, 1x envoyer, 1x vérifier le paiement |
Quatre documents de CHF 80 représentent un rapport entre charge et produit qui ne colle pas. Chaque facture te coûte sa création, son envoi, le contrôle du paiement et — au pire — le travail de relance. Avec une facture récapitulative, cette charge tombe au quart. S'y ajoute : la charge par paiement reste identique, que CHF 80 ou CHF 320 soient virés. Le client paie une fois au lieu de quatre — ce qui améliore aussi sa discipline de paiement.
Léa, enseignante de soutien scolaire à Lausanne, a résolu le problème ainsi. Elle enseigne à cinq élèves, à raison de deux leçons par semaine chacun. Avant, elle rédigeait une petite facture après chaque leçon — CHF 80 ici, CHF 80 là. Les paiements arrivaient au fil du mois goutte à goutte, et pour les parents qui avaient oublié une facture, il fallait relancer un à un. Aujourd'hui, le dernier vendredi du mois, elle émet par famille une facture récapitulative de CHF 640.00 (huit leçons, avec la date de prestation par position). Les parents connaissent le rythme, les paiements arrivent de manière prévisible en fin de mois — et Léa ne passe plus ses dimanches soirs sur des factures, mais sur ses études.
Une facture récapitulative vaut donc le coup quand :
- tu fournis régulièrement de petites prestations récurrentes au même client (soutien scolaire, graphisme, programmation, nettoyage, entretien de jardins, conseil),
- tu réalises des projets avec beaucoup de petits mandats et que le client attend une facturation globale,
- tu veux réduire les frais de port et d'administration et
- tes clients préfèrent une vue d'ensemble claire, au lieu d'enregistrer un nouveau document chaque semaine.
Elle ne vaut pas le coup pour les gros mandats uniques (la facture individuelle est plus claire), pour les clients avec des procédures internes d'approbation strictes par prestation, ou lorsqu'un autre rythme de facturation est prévu contractuellement. Un bon modèle de facture t'aide à créer les deux variantes avec la même qualité.
Facture récapitulative et TVA : 8.1%, 2.6% et la limite de CHF 100'000
La TVA est le point où les factures récapitulatives déraillent le plus souvent. Règle de base :
- Taux normal : 8.1% — vaut pour presque toutes les prestations de services et les livraisons (depuis le 1er janvier 2024).
- Taux réduit : 2.6% — uniquement pour les prestations énumérées par la loi, p. ex. livres, journaux, denrées alimentaires et médicaments soumis à ordonnance.
- Si tu n'es pas assujetti à la TVA, tu n'en factures pas du tout.
Chaque position avec sa propre date de prestation
L'art. 26 OTVA exige sur la facture la date ou la période de la prestation, dans la mesure où elle ne coïncide pas avec la date de facture. Sur une facture récapitulative, elle ne coïncide presque jamais — tu regroupes en effet sur un même document des prestations de jours ou de semaines différents.
La solution propre : chaque position reçoit sa propre date de prestation. Exemple :
- 05.09.2026 — Soutien en mathématiques, 90 min. — CHF 120.00
- 12.09.2026 — Soutien en mathématiques, 90 min. — CHF 120.00
- 19.09.2026 — Soutien en mathématiques, 90 min. — CHF 120.00
Pour des prestations s'étendant sur une période (p. ex. un accompagnement au forfait en septembre), l'indication de la période suffit : « Période de prestation : 01.09.–30.09.2026 ». Important pour la TVA : le taux d'impôt se détermine au moment de la prestation, pas selon la date de facture. Le taux normal est passé de 7.7% à 8.1% au 1er janvier 2024 — si tu avais donc regroupé en janvier 2024 des prestations fournies fin 2023, tu facturais encore ces positions à 7.7%, les positions de janvier à 8.1%. Le taux est stable depuis — mais si l'AFC l'ajuste à l'avenir, c'est la date de prestation qui décide sur ta facture récapitulative, pas le jour de l'envoi. L'aperçu actuel des taux de l'AFC figure sur estv.admin.ch.
En dessous de CHF 100'000 : la mention « non assujetti »
Si tu n'es pas inscrit à la TVA (chiffre d'affaires annuel inférieur à CHF 100'000 et pas d'inscription volontaire), tu n'as pas le droit de facturer la TVA. Écris plutôt sur chaque facture récapitulative :
« TVA non comprise, non assujetti à la TVA. »
Cela vaut pour les factures récapitulatives comme pour les factures individuelles. Cette mention te protège : un client qui s'attendrait à tort à de la TVA voit immédiatement que ton montant net est le montant final.
Impact sur ta comptabilité TVA
Pour la comptabilité TVA auprès de l'AFC, la facture récapitulative vaut comme toute autre facture : la prestation est imposable quand tu l'as fournie — pas seulement quand tu factures (en cas de comptabilisation selon la rémunération convenue). Qui facture chaque mois et regroupe en fin de mois a un rythme naturel : toutes les prestations d'un mois passent par la facture récapitulative de fin de mois et dans la même période de compte. C'est l'un des plus grands avantages de la facture récapitulative : ta comptabilité TVA et ton journal des factures restent synchrones, parce que tu ne mélanges pas sur un même document des prestations de deux trimestres différents. (En cas de comptabilisation selon les encaissements, c'est l'encaissement qui compte — même alors, la facture récapitulative reste un document propre et cohérent.)
En résumé :
| Situation | Ainsi apparaît la TVA sur la facture récapitulative |
|---|---|
| Assujetti à la TVA (plus de CHF 100'000 de chiffre d'affaires) | 8.1% (resp. 2.6%) par position ou regroupés sur le total intermédiaire, montant de TVA indiqué séparément, numéro TVA dans l'en-tête |
| Non assujetti (moins de CHF 100'000) | Mention : « TVA non comprise, non assujetti à la TVA. » |
| Taux mixtes dans une facture récapitulative | Chaque position avec son taux — totaux indiqués séparément pour 8.1% et 2.6% |
Mentions obligatoires selon l'art. 26 OTVA — les 7 éléments
Si tu es inscrit à la TVA, ta facture récapitulative doit aussi remplir les sept éléments obligatoires selon l'art. 26 de l'ordonnance sur la TVA. Hors de l'assujettissement à la TVA, rien de tout cela ne nuit — et presque tout figure de toute façon sur une facture professionnelle, parce que le CO et la comptabilité du client l'attendent.
- Ton nom et ton adresse, tels que tu apparais dans le commerce — plus la mention que tu es inscrit au registre des personnes assujetties, et ton numéro TVA (UID).
- Nom et adresse du destinataire de la prestation — le client à qui tu adresses la facture récapitulative.
- Date ou période de la prestation, dans la mesure où elle ne coïncide pas avec la date de facture — pour la facture récapitulative, c'est le point clé : la date de prestation par position.
- Nature, objet et étendue de la prestation — chaque position de la facture récapitulative exige une description claire (quoi ? combien ? à quel prix ?).
- La rémunération — total intermédiaire net, chaque position avec prix unitaire et montant.
- Le taux de TVA et le montant de la TVA — 8.1% resp. 2.6%, indiqués séparément.
- Un numéro de facture séquentiel — chaque facture récapitulative reçoit le prochain numéro libre de ta séquence (p. ex. 2026-0147). Aucun numéro en double, aucune lacune.
À côté de l'OTVA, le Code des obligations régit l'aspect civil d'une facture : ce que tu exiges est une créance née du contrat sous-jacent, et l'exigibilité, la demeure et la prescription suivent les règles générales du CO. Concrètement, cela signifie pour ta facture récapitulative :
- Sans accord dérogatoire, une créance devient exigible quand tu la rends exigible — c'est pourquoi un délai de paiement clair figure sur la facture.
- En cas de demeure, l'intérêt moratoire légal de 5% court (art. 104 CO) — tu peux t'en prévaloir dans tes conditions.
- Les créances se prescrivent en règle générale en 10 ans (art. 127 CO), pour les prestations périodiques et les travaux d'artisanat en 5 ans (art. 128 CO). Une facture récapitulative ne se prescrit pas autrement que les autres créances — la prestation sous-jacente est déterminante.
Le numéro de facture séquentiel mérite un mot supplémentaire pour les factures récapitulatives : elles ne sont pas une exception. Elles comptent dans ta séquence de numéros exactement comme les factures individuelles. Qui regroupe automatiquement en fin de mois d'un clic doit donc vérifier que son outil crée la facture récapitulative comme une facture normale avec le prochain numéro libre — et non comme une série séparée. Dans Magic Heidi, cela se fait automatiquement, parce que chaque facture récapitulative traverse le workflow de facturation normal (Invoicing).
En plus des mentions obligatoires, chaque facture récapitulative porte une section de paiement QR-facture — plus là-dessus juste après.
Facture récapitulative vs facture partielle, acompte et facture finale
Ces quatre termes sont souvent confondus — or ils couvrent quatre situations de facturation différentes :
| Terme | Ce qui se passe | Utilisation typique |
|---|---|---|
| Facture récapitulative | Plusieurs prestations individuelles encore ouvertes pour le même client sont regroupées dans une nouvelle facture | Petites prestations récurrentes : soutien scolaire, graphisme, support, nettoyage |
| Facture partielle | Pour une prestation unique (p. ex. un gros projet), des livraisons partielles sont facturées | Artisanat : travaux de couverture partiels par tranches de chantier |
| Acompte | Le client paie d'avance un montant partiel ; la prestation n'est pas (encore entièrement) fournie | Démarrage du mandat : coûts de matériel, avance de 30–50% |
| Facture finale | Dernière facture d'un projet, impute les acomptes et factures partielles déjà payés et indique le solde | Clôture de projet après paiements d'acomptes |
La différence en une phrase : la facture récapitulative regroupe plusieurs prestations indépendantes. La facture finale clôture un projet unique et impute les avances. La facture partielle est une facture intermédiaire d'un projet, l'acompte une avance de paiement.
Marco, peintre à Winterthour, combine les deux schémas. Pour une rénovation de cage d'escalier, il exige un acompte de CHF 1'000 et facture après deux tranches de chantier une facture partielle à chaque fois — c'est la logique projet. En parallèle, il accompagne quatre clients réguliers avec de petites réparations récurrentes : une porte à peindre ici, un cadre de fenêtre là. Avant, il rédigeait pour chaque petit mandat une facture individuelle de CHF 200 ou CHF 400. Depuis qu'il regroupe les petits mandats en une facture récapitulative par client et par trimestre, il établit en fin de trimestre, pour le même client, un document de CHF 3'450.00 — quatre sous-mandats, quatre dates de prestation, un numéro, un paiement. Il s'épargne trois factures par client et par trimestre, et ses clients ont une vue propre de toutes les réparations.
Si tu conveniens de paiements échelonnés au lieu de regrouper, notre article convenir de paiements échelonnés en Suisse t'aide.
QR-facture et pratiques de paiement
Même la facture récapitulative est envoyée en Suisse sous forme de QR-facture — depuis octobre 2022, la QR-facture est le moyen de paiement standard du trafic des factures suisse, les anciens bulletins de versement ESR ont disparu.
Il te faut pour cela :
- Un QR-IBAN de ta banque — un IBAN réservé aux QR-factures (reconnaissable au QR-IID, le bloc d'identification bancaire au format QR). Seul un QR-IBAN te permet d'utiliser la procédure du numéro de référence (QR-référence).
- Un numéro de QR-référence — sur la QR-facture, en bas à droite. Il relie sans ambiguïté le paiement à ta facture récapitulative, de sorte que l'encaissement est affecté automatiquement.
- La section de paiement avec code QR suisse — le client la scanne avec son application bancaire ou paie à l'agence.
Concrètement : le code QR encode ton QR-IBAN, le montant total de la facture récapitulative et le numéro de référence. Le client scanne, confirme, c'est fait — pas de formulaire de virement, pas d'erreur de saisie sur le montant ou le numéro.
Délai de paiement : 30 jours est le standard suisse. Sans accord contraire, une facture devient exigible avec un délai de paiement approprié ; 30 jours à compter de la date de facture est la pratique courante. Pour les factures récapitulatives récurrentes, un rythme fixe vaut la peine : p. ex. « chaque dernier vendredi du mois, payable sous 10 jours » ou « facture mensuelle, payable sous 30 jours ». Les clients s'habituent au rythme — et toi aux encaissements prévisibles. Le détail des délais et des relances figure dans notre guide sur les délais de paiement en Suisse.
Priska, graphiste avec des clients à Zurich et à Bâle, a réorganisé sa pratique de paiement avec des factures récapitulatives mensuelles. Elle accompagne trois clients au forfait — toujours de petits mandats graphiques, un logo retouché ici, un gabarit pour les réseaux sociaux là. Avant, elle facturait chaque détail séparément : des montants de CHF 90 à CHF 250, parfois vingt documents par mois. La comptabilité des deux côtés était, on s'en doute, opaque. Aujourd'hui, elle regroupe tous les mandats d'un client par mois et envoie en fin de mois une facture récapitulative d'environ CHF 1'800.00 — avec chaque position, sa date de prestation et son taux horaire. La section QR porte le numéro de référence, le délai de paiement est fixé à 10 jours. Ses encaissements sont depuis prévisibles, et la question « As-tu reçu ma facture du 3 ? » n'existe plus.
Une remarque pratique sur l'envoi : la facture récapitulative part elle aussi en PDF — par e-mail ou par la poste avec la section de paiement QR physique. Le code QR fonctionne dans les deux cas. Comment créer correctement la section de paiement, nous le montrons dans nos instructions pour créer une QR-facture.
Créer une facture récapitulative : pas à pas
Voici concrètement comment faire — du regroupement à l'envoi :
- Enregistrer les prestations, dès qu'elles surviennent. Saisis chaque prestation individuelle immédiatement après sa fourniture — avec date, description et montant. Qui regroupe en fin de mois « de mémoire » risque des positions oubliées ou des montants perdus. Dans Magic Heidi, tu peux saisir les prestations directement comme postes ouverts chez le client.
- Déterminer le moment du regroupement. Mensuel est le rythme le plus courant, trimestriel ou par projet fonctionne aussi. Fixe l'échéance et communique-la au client : « Tu reçois chaque fin de mois une facture récapitulative. »
- Vérifier le client et les données de facturation. Nom et adresse du destinataire de la prestation, ton numéro TVA (si inscrit), conditions de paiement — tout ce qui va dans l'en-tête de la facture.
- Lister les positions avec leur date de prestation. Chaque position : date de prestation, description, quantité, prix unitaire, montant. En cas de dates multiples, ne jamais omettre — la date de prestation est une mention obligatoire et importante pour la comptabilité de ton client.
- Indiquer total intermédiaire, TVA, total. Montant net, puis 8.1% de TVA séparément (ou la mention « non assujetti »), puis le montant total. En cas de taux mixtes, les indiquer séparément.
- Attribuer un numéro séquentiel et joindre la section QR. Le prochain numéro de facture libre de ta séquence, QR-IBAN et QR-référence dans la section de paiement, délai de paiement en pied de page — puis envoyer.
Et voici le modèle prêt à copier-coller :
Facture récapitulative

Léa Dupont — Soutien scolaire
Rue de la Bourdonnette 12
1007 Lausanne
N° TVA : CHE-XXX.XXX.XXX (si inscrit)

Facture à l'attention de :
Famille Meier
Seestrasse 8
6004 Luzern

N° de facture : 2026-0147
Date de facture : 30.09.2026
Période de prestation : 01.09.–30.09.2026

Positions :
05.09.2026  Soutien en mathématiques, 90 min.   CHF 120.00
12.09.2026  Soutien en mathématiques, 90 min.   CHF 120.00
19.09.2026  Soutien en mathématiques, 90 min.   CHF 120.00
26.09.2026  Soutien en mathématiques, 90 min.   CHF 120.00

Total intermédiaire net :                  CHF 480.00
TVA (8.1%) :                               CHF 38.88
Total :                                    CHF 518.88
— variante, si non assujetti à la TVA : —
Total intermédiaire :                      CHF 480.00
TVA non comprise, non assujetti à la TVA.
Total :                                    CHF 480.00

Payable sous 30 jours par QR-facture.
[Section de paiement QR-facture avec QR-IBAN et numéro de référence]
Pour les factures assujetties à la TVA : le taux et le montant de TVA ne doivent jamais manquer. Pour les non-assujettis, la mention s'applique. Tout le reste — dates de prestation par position, numéro séquentiel, délai de paiement — vaut pour les deux.
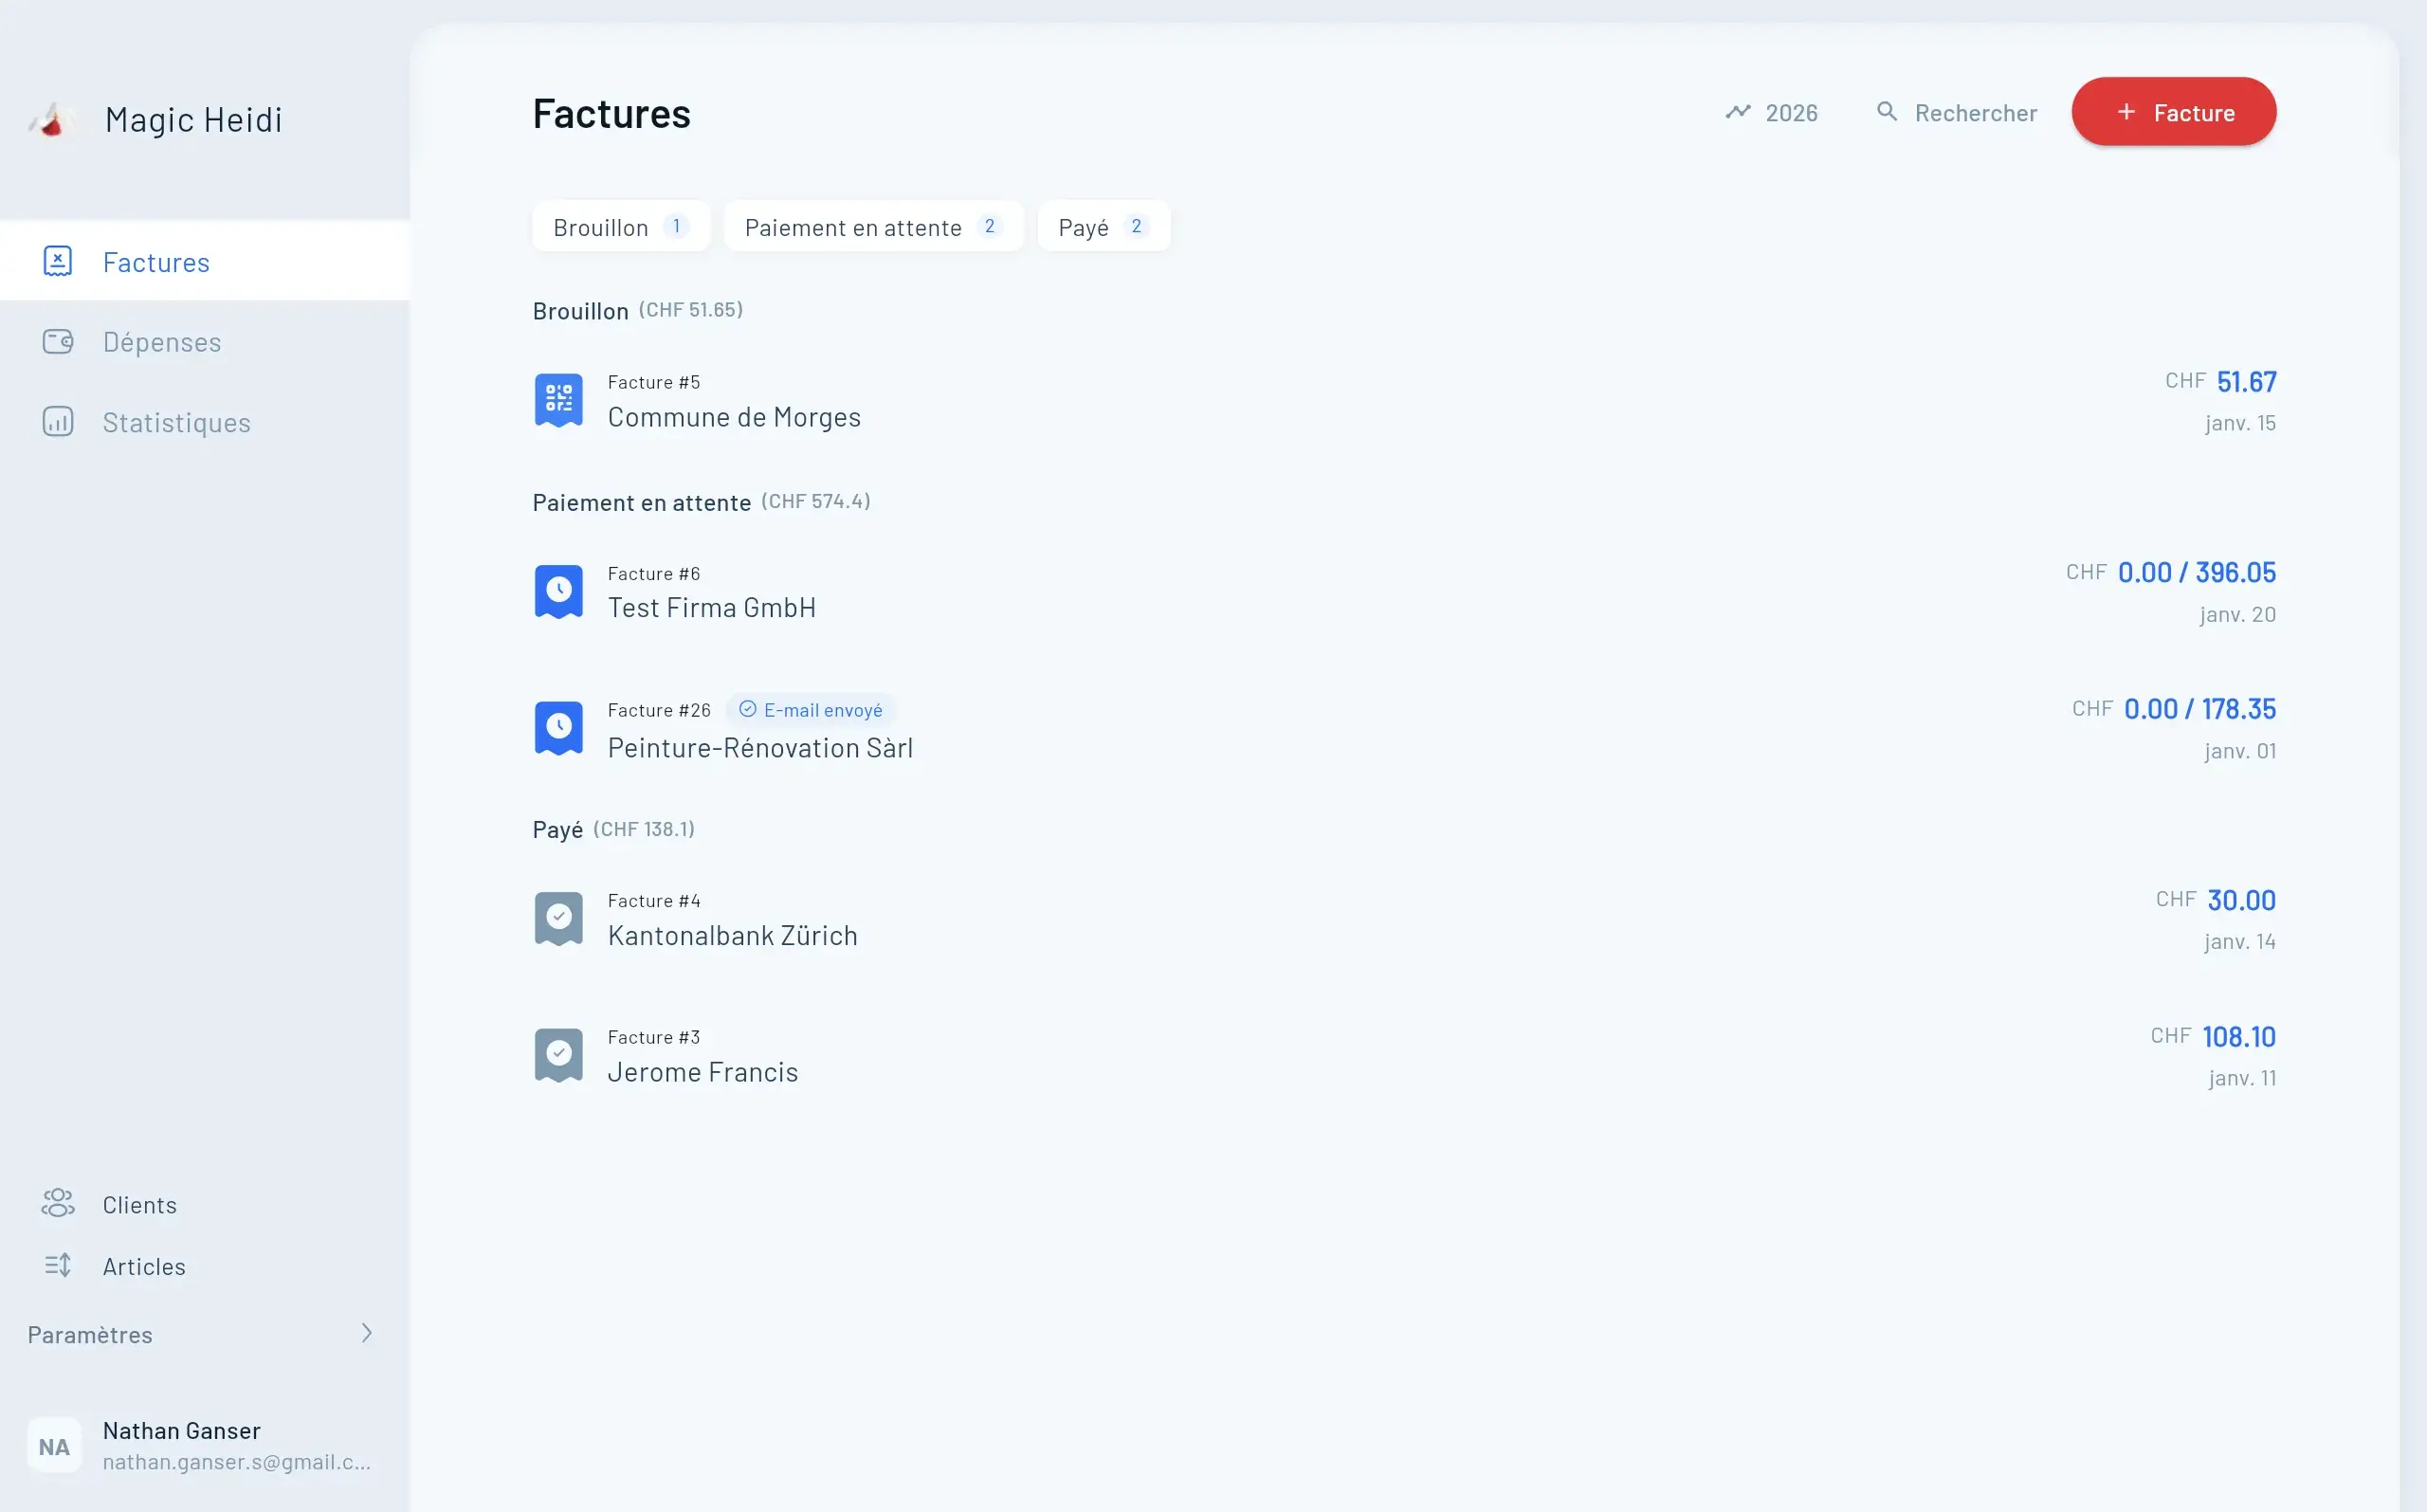
Avec Magic Heidi, l'assemblage manuel disparaît : tu saisis les prestations au fil de l'eau comme postes ouverts, choisis en fin de mois le client, cliques sur « Créer une facture récapitulative » — positions, dates de prestation, calcul de TVA, numéro séquentiel et section QR sont automatiquement corrects. Plus sur le workflow sur la page du programme de facturation.
FAQ : les factures récapitulatives en Suisse
Chaque date de prestation doit-elle figurer individuellement sur la facture récapitulative ?
Oui — si les prestations ont été fournies à des jours différents, chaque position porte la date de la prestation. L'art. 26 OTVA exige la date ou la période de la prestation dans la mesure où elle ne coïncide pas avec la date de facture. Pour des prestations s'étendant sur une période continue, l'indication de la période suffit (p. ex. « 01.09.–30.09.2026 »).
Puis-je regrouper des factures individuelles déjà émises en une facture récapitulative ?
Non. Une facture émise est un document définitif avec son propre numéro et sa propre échéance — tu ne peux pas l'intégrer dans un nouveau document. Si tu as besoin de tout sur un seul document, tu émets une note de crédit sur les anciennes factures, puis tu refactures les prestations avec une facture récapitulative propre. La créance ouverte ne se déplace pas — seul le document est restructuré.
Comment une facture récapitulative influence-t-elle la comptabilité TVA ?
La prestation est imposable au moment de sa fourniture — pas à l'envoi de la facture récapitulative. Avec un regroupement mensuel, toutes les prestations d'un mois tombent dans la même période de compte, ce qui simplifie la comptabilité TVA auprès de l'AFC. Le taux de TVA se détermine selon la date de prestation, chaque position est facturée au taux de sa prestation. Depuis le 1er janvier 2024, ce sont 8.1% (taux normal) resp. 2.6% (prestations à taux réduit).
Quelle est la différence entre facture récapitulative et facture finale ?
La facture récapitulative regroupe plusieurs prestations indépendantes pour le même client dans une nouvelle facture — p. ex. toutes les leçons de soutien d'un mois. La facture finale clôture un projet unique et impute les acomptes et factures partielles déjà payés avant d'indiquer le solde. Une facture récapitulative n'impute aucune avance, elle ne regroupe que des prestations individuelles ouvertes.
Pour quelles branches la facture récapitulative vaut-elle le coup ?
Partout où surviennent de petites prestations récurrentes pour le même client : soutien scolaire et enseignement, graphisme et webdesign, support informatique, services de nettoyage, entretien de jardins, petits mandats artisanaux, conseil juridique et fiscal au forfait. Le dénominateur commun : beaucoup de petits montants, un client, un rythme de facturation fixe. Pour les mandats uniques ou les gros projets avec acomptes, la facture individuelle resp. la facture finale est plus claire.
Une facture récapitulative se prescrit-elle autrement qu'une facture individuelle ?
Non. La créance sous-jacente est déterminante, pas la forme de la facture. Les créances suisses se prescrivent en principe en 10 ans (art. 127 CO) ; pour les prestations périodiques, les travaux d'artisanat et autres créances spéciales, le délai plus court de 5 ans s'applique (art. 128 CO). La naissance de la créance remonte à la fourniture de la prestation — la facture récapitulative n'y change rien. En cas de demeure s'ajoutent en outre les intérêts moratoires légaux de 5% par an (art. 104 CO).
Conclusion
Établir une facture récapitulative n'a rien de sorcier en Suisse — mais elle suit les mêmes règles que toute autre facture : sept mentions obligatoires selon l'art. 26 OTVA, la date de prestation sur chaque position, un numéro de facture séquentiel, la TVA à 8.1% (si assujetti) et une section de paiement QR-facture avec QR-IBAN et numéro de référence.
Le véritable avantage tient au rythme : saisir les prestations au fil de l'eau, facturer une fois en fin de mois, recevoir un paiement. Moins de documents, moins de relances, des encaissements plus prévisibles — pour cela, il ne te faut aucune construction Excel, seulement un workflow qui fait le regroupement pour toi.
C'est exactement ce que fait Magic Heidi : saisir les prestations comme postes ouverts, les regrouper en un clic en facture récapitulative — avec des dates de prestation correctes, un calcul automatique de la TVA, un numéro séquentiel et la QR-facture. Dès CHF 25 par mois, mobile-first, testable sans carte de crédit. Ta première facture récapitulative part en moins de cinq minutes.
Facture maintenant avec Magic Heidi →
Sources : KMU Admin pour la facturation et l'indépendance · Paymentstandards.ch pour le standard QR-facture · l'AFC pour les règles de TVA et les mentions obligatoires (voir le texte).
Crée ta facture récapitulative en 30 secondes
Pas besoin de carte de crédit. Saisis les prestations au fil de l'eau, regroupe-les en fin de mois en facture récapitulative — QR-facture et TVA incluses.