MWST-Registrierung im Kanton Waadt: kantonale Stellen und Waadtländer Praxis

Was Selbstständige im Kanton Waadt zusätzlich beachten: die Anerkennung durch die Caisse cantonale vaudoise de compensation, der Eintrag im Registre du commerce – und zwei Waadtländer Sonderfälle: Startups rund um die EPFL und die Urproduzenten-Regel im Weinbau.

Schweizer Geschäftsbüro

Was im Kanton Waadt anders läuft

Die MWST (französisch TVA) ist eine Bundessteuer. Angemeldet wird bei der Eidgenössischen Steuerverwaltung (ESTV), nicht bei der Administration cantonale des impôts – Schwelle, Formular und Fristen sind in Lausanne dieselben wie in Chur. Den vollständigen nationalen Ablauf beschreibt der Leitfaden MWST Anmeldung Schweiz: der komplette Ablauf.

Kantonal relevant sind vier Punkte:

Caisse cantonale vaudoise de compensation (CCVD). Sie anerkennt deinen Status als indépendant. Diese Anerkennung solltest du vor dem MWST-Antrag haben – ohne sie fehlt der ESTV der Nachweis der selbstständigen Tätigkeit.

Registre du commerce du canton de Vaud. Eintrag der Einzelfirma ab CHF 100'000 Umsatz – dieselbe Schwelle wie bei der MWST. Der Eintrag liefert deine UID im Format CHE-XXX.XXX.XXX.

Startups rund um EPFL und Innovation Park. Im Kanton Waadt gibt es viele Gründungen, die jahrelang investieren, bevor nennenswerter Umsatz entsteht. Für diese Konstellation ist die freiwillige Registrierung oft die richtige Antwort: Du holst die Vorsteuer auf Geräte, Labormaterial, Anwalts- und Entwicklungskosten zurück, obwohl du die CHF 100'000 noch nicht ansatzweise erreichst. Kommt Forschungs- oder Entwicklungsarbeit für eine ausländische Muttergesellschaft dazu, ist diese Leistung in der Schweiz nicht steuerbar – der Vorsteuerabzug bleibt aber bestehen.

Weinbau und Landwirtschaft. Für Waadtländer Winzer im Lavaux, in La Côte oder im Chablais gilt eine Sonderregel: Wer als Urproduzent ausschliesslich selbst erzeugte Produkte aus eigenem Betrieb verkauft, ist von der MWST-Pflicht ausgenommen – unabhängig vom Umsatz. Sobald du aber zugekaufte Trauben verarbeitest, Wein Dritter handelst, Degustationen, Führungen oder Gastronomie anbietest, entsteht steuerbarer Umsatz und die CHF 100'000-Schwelle wird wieder relevant. Diese Abgrenzung ist der häufigste MWST-Streitpunkt in der Waadtländer Weinbranche.

Aktuelle MWST-Sätze

Bundesweit identisch: 8,1% Normalsatz, 2,6% reduziert (Lebensmittel, Bücher, Zeitungen, Medikamente), 3,8% Beherbergung – relevant an der Riviera und in den Waadtländer Alpen.

Registrierungsentscheidung

Musst du dich registrieren? Entscheidungshilfe

Verstehe, wann die MWST-Registrierung obligatorisch oder freiwillig ist – und welche Wahl für dein Freelance-Geschäft sinnvoll ist.

Obligatorische Registrierung

Jahresumsatz über CHF 100'000 weltweit, oder ausländisches Unternehmen mit Schweizer Umsätzen

Freiwillige Registrierung

Unter CHF 100'000, aber du möchtest Professionalität zeigen und Vorsteuer abziehen

30-Tage-Frist

Die Anmeldung bei der ESTV muss innert 30 Tagen nach Beginn der Steuerpflicht erfolgen

Bindung für eine Steuerperiode

Freiwillige Registrierung erfordert mindestens eine Steuerperiode (ein Kalenderjahr) Bindung vor Abmeldung

Auslöser für obligatorische Registrierung

Du musst dich für die MWST registrieren, wenn:

  • dein Jahresumsatz CHF 100'000 übersteigt (weltweiter Umsatz)
  • du ein ausländisches Unternehmen mit weltweitem Umsatz über CHF 100'000 UND mindestens CHF 1 Schweizer Umsatz bist
  • du eine E-Commerce-Plattform betreibst, über die Waren in die Schweiz verkauft werden (Plattformbesteuerung seit Januar 2025)

Kritische Frist: Du musst dich innert 30 Tagen nach Beginn der Steuerpflicht bei der Eidgenössischen Steuerverwaltung anmelden (Art. 66 MWSTG). Bei Fristversäumnis drohen rückwirkende Steuerforderungen, Verzugszins und eine Busse.

Wann freiwillige Registrierung sinnvoll ist

Unter CHF 100'000? Du kannst dich trotzdem freiwillig registrieren – allerdings mit einer Bindung für mindestens eine Steuerperiode.

Vorteile der freiwilligen Registrierung:

  1. Professionelle Glaubwürdigkeit: Zeigt Kunden, dass du ein seriöses Unternehmen führst
  2. Vorsteuerabzug: MWST auf Geschäftsausgaben zurückfordern (Büromaterial, Ausrüstung, Software)
  3. B2B-Vorteil: Viele Firmenkunden bevorzugen MWST-registrierte Lieferanten
  4. Zukunftssicherheit: Vereinfacht die Compliance beim Überschreiten der Schwelle

Wann du die freiwillige Registrierung meiden solltest:

  • Die meisten Kunden sind Privatpersonen (du müsstest Preise um 8,1% erhöhen)
  • Geringe Geschäftsausgaben bedeuten minimale Vorsteuer zum Abziehen
  • Der Verwaltungsaufwand überwiegt die Vorteile
  • Der Umsatz bleibt deutlich unter CHF 100'000

Cashflow-Überlegung: Auch bei freiwilliger Registrierung zahlst du die MWST periodisch an die ESTV – bei Abrechnung nach vereinbarten Entgelten auch dann, wenn Kunden dich noch nicht bezahlt haben.

Abrechnungsmethoden

Abrechnungsmethoden und Abrechnungsrhythmus erklärt

Für Selbstständige gibt es zwei Methoden: effektiv oder Saldosteuersatz. Dazu kommt seit 2025 die Möglichkeit, nur einmal pro Jahr abzurechnen.

Effektive Methode

Erfasse jeden Franken erhobene und bezahlte MWST und berechne die Differenz. Ideal für Unternehmen mit erheblichen abzugsfähigen Ausgaben.

  • 8,1% MWST auf Rechnungen ausweisen
  • MWST auf Geschäftsausgaben abziehen
  • Differenz an ESTV abführen
  • Quartalsabrechnung Standard, monatlich bei Rückerstattungen

Saldosteuersatzmethode

Wende einen branchenspezifischen Pauschalsatz auf deinen Gesamtumsatz an. Viel einfachere Buchführung mit halbjährlicher Abrechnung.

  • Jahresumsatz bis CHF 5'024'000
  • Steuerschuld bis CHF 108'000 pro Jahr
  • Branchensätze, z. B. IT 6,2%, Übersetzung 6,8%, Fotografie 5,3%
  • Keine Erfassung der Vorsteuer auf jeder Ausgabe nötig

Jahresabrechnung (seit 2025)

Berechtigte KMU können MWST-Abrechnungen auf Antrag jährlich statt vierteljährlich oder halbjährlich einreichen. Reduziert den Verwaltungsaufwand.

  • Jahresumsatz bis CHF 5'005'000
  • Einmal jährlich abrechnen, mit Ratenzahlungen unter dem Jahr
  • Antrag online bei der ESTV
  • Muss mindestens eine ganze Steuerperiode beibehalten werden

Vorbereitung zur Registrierung: Benötigte Informationen

Sammle vor der Registrierung deine UID-Nummer (falls vorhanden), Umsatzprognosen, persönliche Daten und eine detaillierte Tätigkeitsbeschreibung. Vollständige Unterlagen vermeiden Rückfragen der ESTV.

Geschäftsregistrierungs-Dokumente

1. UID-Nummer (Unternehmens-Identifikationsnummer)

Deine UID ist die universelle Schweizer Unternehmenskennung im Format CHE-XXX.XXX.XXX.

Für Einzelunternehmer: Der Handelsregistereintrag ist ab CHF 100'000 Jahresumsatz Pflicht, darunter freiwillig.

So erhältst du eine UID:

  • Mit dem Handelsregistereintrag erhältst du automatisch eine UID
  • Ohne Handelsregistereintrag teilt dir die ESTV die Nummer bei der MWST-Anmeldung zu
  • Nach der MWST-Registrierung lautet deine Nummer CHE-XXX.XXX.XXX MWST (oder TVA/IVA)

Wichtige Unterscheidung: Deine UID ist deine Unternehmenskennung. Deine MWST-Nummer ist deine UID plus MWST/TVA/IVA-Suffix. Verwende die MWST-Nummer auf Rechnungen.

2. Umsatzprognose

Schätze deinen Umsatz im ersten Jahr so genau wie möglich. Bei Änderungen kannst du dies später anpassen.

Berücksichtige:

  • Aktuelle Kundenverträge
  • Erwartetes Neugeschäft
  • Weltweiter Umsatz, nicht nur Schweizer Verkäufe

3. Persönliche Angaben

  • Vollständiger rechtlicher Name
  • Geburtsdatum
  • Sozialversicherungsnummer (AHV-Nummer)
  • Geschäftsadresse im Kanton Waadt
  • Kontaktdaten (Telefon, E-Mail)

4. Beschreibung der Geschäftstätigkeit

Beschreibe klar, welche Dienstleistungen oder Produkte du anbietest. Dies bestimmt:

  • Anwendbare MWST-Sätze
  • Berechtigung für Saldosteuersatzmethode
  • Branchenspezifische Saldosteuersätze falls zutreffend
Ablauf

Wie Waadtländer den Antrag einreichen

Der Antrag läuft über EasyGov.swiss oder das ESTV-Portal und ist kostenlos. Die Formulare gibt es vollständig auf Französisch. Alle Details zum Ausfüllen stehen im nationalen Leitfaden zur MWST-Registrierung.

Online-Registrierung

Online-Registrierung

Die Anmeldung läuft online über die offiziellen Portale des Bundes.

  • Besuche vat.easygov.swiss oder das ePortal der ESTV (estvportal.estv.admin.ch)
  • Wähle die MWST-Anmeldung und fülle das Formular aus
  • Gib persönliche Daten, UID (falls vorhanden), geschätzten Umsatz und Geschäftsdetails ein
  • Absenden und Bestätigung speichern
Online MWST-Registrierung

Was als Nächstes passiert

Während der Prüfung:

  • Die ESTV prüft deinen Antrag und Belege
  • Sie kann zusätzliche Informationen oder Klarstellungen anfordern
  • Sie verifiziert deine UID-Nummer und Geschäftsregistrierung

Nach Genehmigung:

  • Du erhältst deine MWST-Nummer (CHE-XXX.XXX.XXX MWST/TVA/IVA)
  • Deine Registrierung gilt ab Beginn der Steuerpflicht
  • Du kannst nun MWST berechnen und Vorsteuer abziehen

Kosten: Die Registrierung ist vollständig kostenlos.

MWST-Rechnungsstellung

Nach der Registrierung: deine MWST-Pflichten

Deine Rechnungen müssen bestimmte Elemente enthalten, um MWST-konform zu sein. Reiche Quartalsabrechnungen innerhalb von 60 Tagen ein und bewahre alle Unterlagen 10 Jahre auf.

MWST-konforme Rechnung Beispiel

Rechnungsanforderungen

Deine Rechnungen müssen bestimmte Elemente enthalten, um MWST-konform zu sein:

Pflichtangaben:

  • Dein Firmenname und Adresse
  • Kundenname und Adresse
  • Rechnungsdatum und eindeutige Rechnungsnummer
  • Beschreibung der gelieferten Waren/Dienstleistungen
  • Nettobetrag (vor MWST)
  • Angewandter MWST-Satz
  • Berechneter MWST-Betrag
  • Bruttosumme (Netto + MWST)
  • Deine MWST-Nummer: CHE-XXX.XXX.XXX MWST (oder TVA/IVA)

Wichtig: Deine MWST-Nummer trägt offiziell den Zusatz «MWST», «TVA» oder «IVA» (z. B. CHE-123.456.789 TVA). Auf einer englischen Rechnung darfst du die Steuer als «VAT» bezeichnen – die Nummer selbst bleibt im offiziellen Format.

Abgabefristen und Zahlung

Quartalsabrechnung (effektive Methode):

  • Abrechnungen fällig innerhalb von 60 Tagen nach Quartalsende
  • Q1 (Jan-März): Fällig 30. Mai
  • Q2 (Apr-Juni): Fällig 29. August
  • Q3 (Juli-Sep): Fällig 29. November
  • Q4 (Okt-Dez): Fällig 1. März des Folgejahres (in Schaltjahren 29. Februar)

Halbjahresabrechnung (Saldosteuersatz): Fällig 29. August und 1. März

Zahlungsfrist: Gleich wie Abgabefrist

Verzugszinsen: 2026: 4,0% pro Jahr auf überfällige Beträge

Aufbewahrungspflichten

Bewahre alle MWST-relevanten Unterlagen 10 Jahre auf:

  • Alle ausgestellten Rechnungen (Verkäufe)
  • Alle erhaltenen Rechnungen (Einkäufe)
  • Kontoauszüge
  • Verträge
  • Import-/Exportdokumentation
  • MWST-Abrechnungen und Bestätigungen

Die Eidgenössische Steuerverwaltung kann deine Unterlagen innerhalb dieser Frist prüfen. Geordnete Dokumentation verhindert Probleme bei Revisionen.

Häufige MWST-Fehler von Waadtländer Freiberuflern

Vermeide diese kostspieligen Fehler, die Strafen, rückwirkende Forderungen und Compliance-Probleme auslösen. Die meisten sind mit richtigen Systemen leicht vermeidbar.

⏰

30-Tage-Frist verpasst

Rückwirkende MWST-Forderungen und Verzugszinsen auf unbezahlte MWST
💳

Falsche Sätze angewendet

8,1% auf Bücher berechnet (sollte 2,6% sein) oder Lebensmittel
🌍

Weltweiten Umsatz vergessen

CHF 100'000-Schwelle umfasst ALLE Einnahmen, nicht nur Schweizer
💰

Vorsteuer nicht geltend gemacht

Verpasste Abzüge auf Software, Ausrüstung und Geschäftsausgaben
📅

Abgabefristen verpasst

Mahnung, Schätzung nach Ermessen durch die ESTV und Verzugszins
Änderungen seit 2025

Seit 2025: Regulatorische Änderungen

Diese MWST-Änderungen gelten seit dem 1. Januar 2025.

E-Commerce-Plattformregeln

Neues Konzept 'Plattformbesteuerung' für Online-Marktplätze ab Januar 2025

Erweiterte Befreiungen

Ambulatorien, Tageskliniken und koordinierte Versorgung neu von der Steuer ausgenommen; Produkte für die Monatshygiene zum reduzierten Satz

Jahresabrechnung

KMU bis CHF 5'005'000 Umsatz können auf Antrag jährlich abrechnen

Satzanpassungen

Die Liste der Branchen-Saldosteuersätze wurde per Januar 2025 neu erlassen

E-Commerce-Plattformregeln (seit Januar 2025)

Neues Konzept «Plattformbesteuerung»: Online-Plattformen, die Waren an Schweizer Kunden verkaufen, gelten nun als Lieferant für MWST-Zwecke.

Betrifft:

  • Marktplätze mit Drittverkäufern
  • Plattformbetreiber, die Verkäufe ermöglichen
  • E-Commerce-Aggregatoren

Wenn du über Plattformen verkaufst: Prüfe, ob die Plattform die MWST übernimmt oder du weiterhin verantwortlich bist.

Erweiterte MWST-Befreiungen

Seit Januar 2025 von der Steuer ausgenommen (ohne Vorsteuerabzug):

  • Leistungen von Ambulatorien und Tageskliniken
  • Leistungen der koordinierten Versorgung im Zusammenhang mit Heilbehandlungen

Jahresabrechnung

Berechtigte KMU (Umsatz bis CHF 5'005'000) können MWST-Abrechnungen auf Antrag jährlich statt vierteljährlich einreichen.

Satzanpassungen

Die ESTV hat die Verordnung über die Saldosteuersätze per 1. Januar 2025 neu erlassen. Prüfe, ob dein Branchensatz noch stimmt.

Produkte für die Monatshygiene unterliegen seit Januar 2025 dem reduzierten Satz (2,6%) statt dem Normalsatz (8,1%).

Internationale Kunden und grenzüberschreitende Leistungen

Dienstleistungen an Nicht-Schweizer Kunden sind grundsätzlich steuerfrei, wenn der Leistungsort im Ausland liegt. Das Verständnis des Reverse-Charge-Verfahrens verhindert Doppelbesteuerung.

Internationales Geschäft

Arbeit mit ausländischen Kunden

Dienstleistungen an Unternehmen im Ausland sind in der Regel in der Schweiz nicht steuerbar, weil der Leistungsort beim Empfänger liegt:

  • Keine Schweizer MWST auf Rechnungen berechnen
  • Der Kunde muss möglicherweise die MWST in seinem Land abrechnen (Reverse Charge)
  • Diese Umsätze dennoch in deiner MWST-Abrechnung deklarieren

Rechnungsvermerk für Kunden im Ausland: «Dienstleistung in der Schweiz nicht steuerbar (Art. 8 Abs. 1 MWSTG)»

Reverse-Charge-Verfahren

Beim Bezug von Dienstleistungen ausländischer Anbieter:

  • Du musst möglicherweise die MWST selbst berechnen
  • Als Ausgangssteuer (geschuldet) und Vorsteuer (abziehbar) melden
  • Nettoeffekt oft null, muss aber korrekt dokumentiert werden

Diese Komplexität ist ein Grund, warum sich für internationale Arbeit ein Steuerberater lohnt.

Zuständige Stellen

Zuständige Stellen für Waadtländer Selbstständige

Die MWST läuft über den Bund, AHV-Status und Handelsregister über den Kanton.

Eidg. Steuerverwaltung (ESTV)

Zuständig für die MWST. Anmeldung online: estvportal.estv.admin.ch

Caisse cantonale vaudoise de compensation

Anerkennung als indépendant (AHV-Status)

Registre du commerce du canton de Vaud

Handelsregistereintrag der Einzelfirma, Pflicht ab CHF 100'000 Umsatz

Wann du einen Fachmann konsultieren solltest

Zieh einen Treuhänder oder Steuerberater hinzu, wenn:

  • deine MWST-Situation komplex ist (mehrere Sätze, internationale Kunden)
  • dein Jahresumsatz CHF 500'000 übersteigt
  • du von freiwilliger zu obligatorischer Registrierung wechselst
  • du Fehler gemacht hast und Korrekturen einreichen musst
  • Eine Steuerrevision ansteht
MWST-Automatisierung

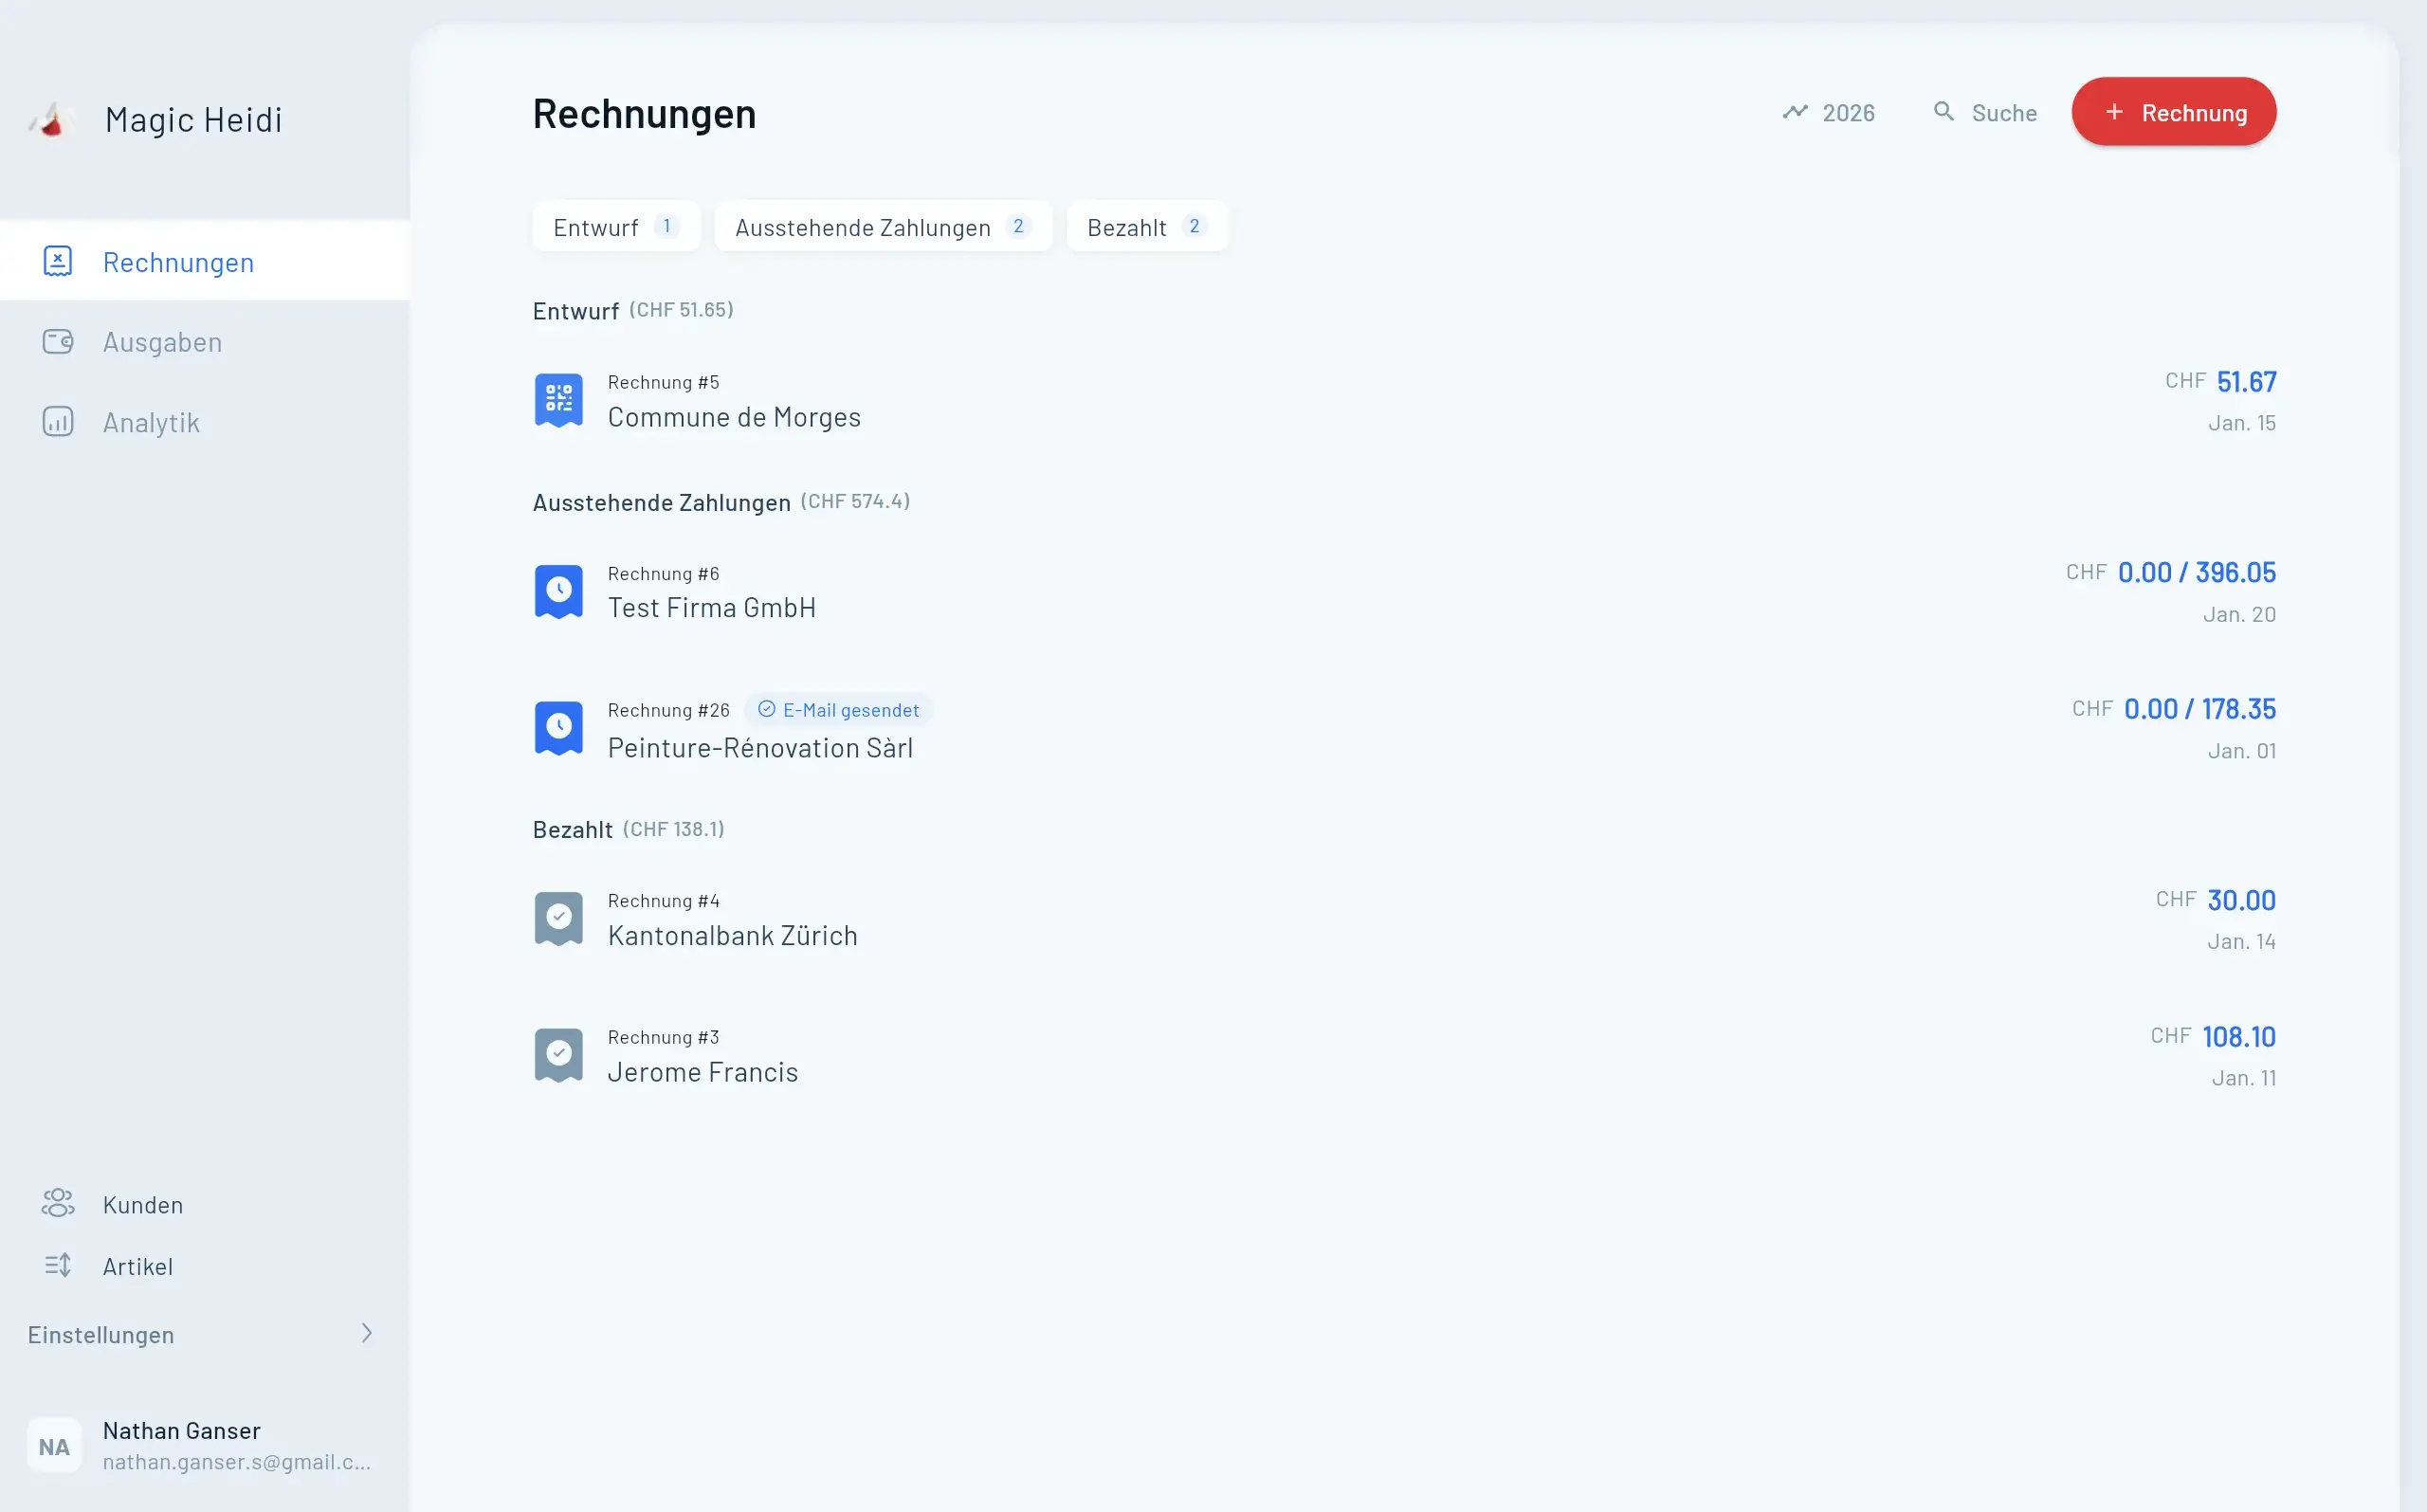
MWST-Verwaltung vereinfachen mit Magic Heidi

Moderne Buchhaltungssoftware nimmt dir viel MWST-Rechenarbeit ab: automatische Berechnung auf Rechnungen, Vorsteuer auf Belegen und die Zahlen für deine Abrechnung – entwickelt für Schweizer Freiberufler.

  • 🧾
    Automatische MWST-Berechnung

    Korrekte Sätze werden automatisch auf jede Rechnung angewendet

  • 📊
    Vorsteuer-Tracking

    Abzugsfähige Ausgaben erfassen und MWST-Rückerstattung maximieren

  • 📅
    Quartalsabrechnung vorbereitet

    Die Beträge pro Periode, bereit zum Übertragen ins ESTV-ePortal

  • 📑
    MWST-Bericht als Excel

    Die ganze Aufschlüsselung für deine Unterlagen oder deine Treuhand

Rechnungen
  • Rechnung #3

    Magic Heidi

    CHF 500

    Jan 29

  • Rechnung #2

    Webbiger LTD

    CHF 2000

    Jan 24

  • Rechnung #1

    John Doe

    CHF 600

    Jan 20

Deine MWST-Registrierungs-Checkliste

Bereit zur Registrierung? Folge dieser Reihenfolge:

Vor der Registrierung:

  • ✓ Voraussichtlichen Jahresumsatz berechnen (weltweit)
  • ✓ Über freiwillige vs. obligatorische Registrierung entscheiden
  • ✓ Abrechnungsmethode wählen (effektiv oder Saldosteuersatz)
  • ✓ UID-Nummer beschaffen (empfohlen für Einzelunternehmer)
  • ✓ Persönliche Ausweisdokumente sammeln
  • ✓ Beschreibung der Geschäftstätigkeit vorbereiten

Während der Registrierung:

  • ✓ Online-Formular via EasyGov oder ESTV-Portal ausfüllen
  • ✓ Erforderliche Dokumente hochladen
  • ✓ Antrag einreichen
  • ✓ Bestätigung speichern

Nach Genehmigung:

  • ✓ MWST-Nummer erhalten
  • ✓ Rechnungsvorlagen mit MWST-Nummer aktualisieren
  • ✓ Buchhaltungssystem für MWST-Erfassung einrichten
  • ✓ Kalendererinnerungen für Quartalsfristen konfigurieren
  • ✓ Kunden über neue MWST-Nummer informieren

Laufende Compliance:

  • ✓ MWST-konforme Rechnungen ausstellen
  • ✓ Alle Ausgaben mit MWST für Vorsteuerabzug erfassen
  • ✓ Quartalsabrechnungen innerhalb von 60 Tagen einreichen
  • ✓ Geschuldete MWST fristgerecht zahlen
  • ✓ 10 Jahre Unterlagen aufbewahren
  • ✓ Über Satz- und Regeländerungen informiert bleiben

Dieser Artikel enthält allgemeine Informationen zur MWST-Registrierung im Kanton Waadt und stellt keine Rechts- oder Steuerberatung dar. Steuervorschriften ändern sich regelmässig. Überprüfe aktuelle Anforderungen immer bei der Eidgenössischen Steuerverwaltung oder konsultiere einen qualifizierten Steuerberater für deine spezifische Situation.

Letzte Aktualisierung: November 2026

Bereit, deine MWST-Compliance zu vereinfachen?

Magic Heidi automatisiert MWST-Berechnungen, erfasst abzugsfähige Ausgaben und bereitet deine Quartalsabrechnungen vor – damit du mehr Zeit für deine Freelance-Arbeit hast statt für Steuerbürokratie.