 Magic Heidi
Private Logopädie-Rechnung in der Schweiz
Private Logopädie-Rechnungen nachvollziehbar erstellen: Leistung, Zeitraum, Betrag und Zahlungsweg dokumentieren. Die MWST-Ausnahme setzt eine qualifizierende Heilbehandlung und die erforderliche berufliche Bewilligung oder Zulassung voraus; Verordnung und Versicherungsdeckung sind getrennte Prüfungen.
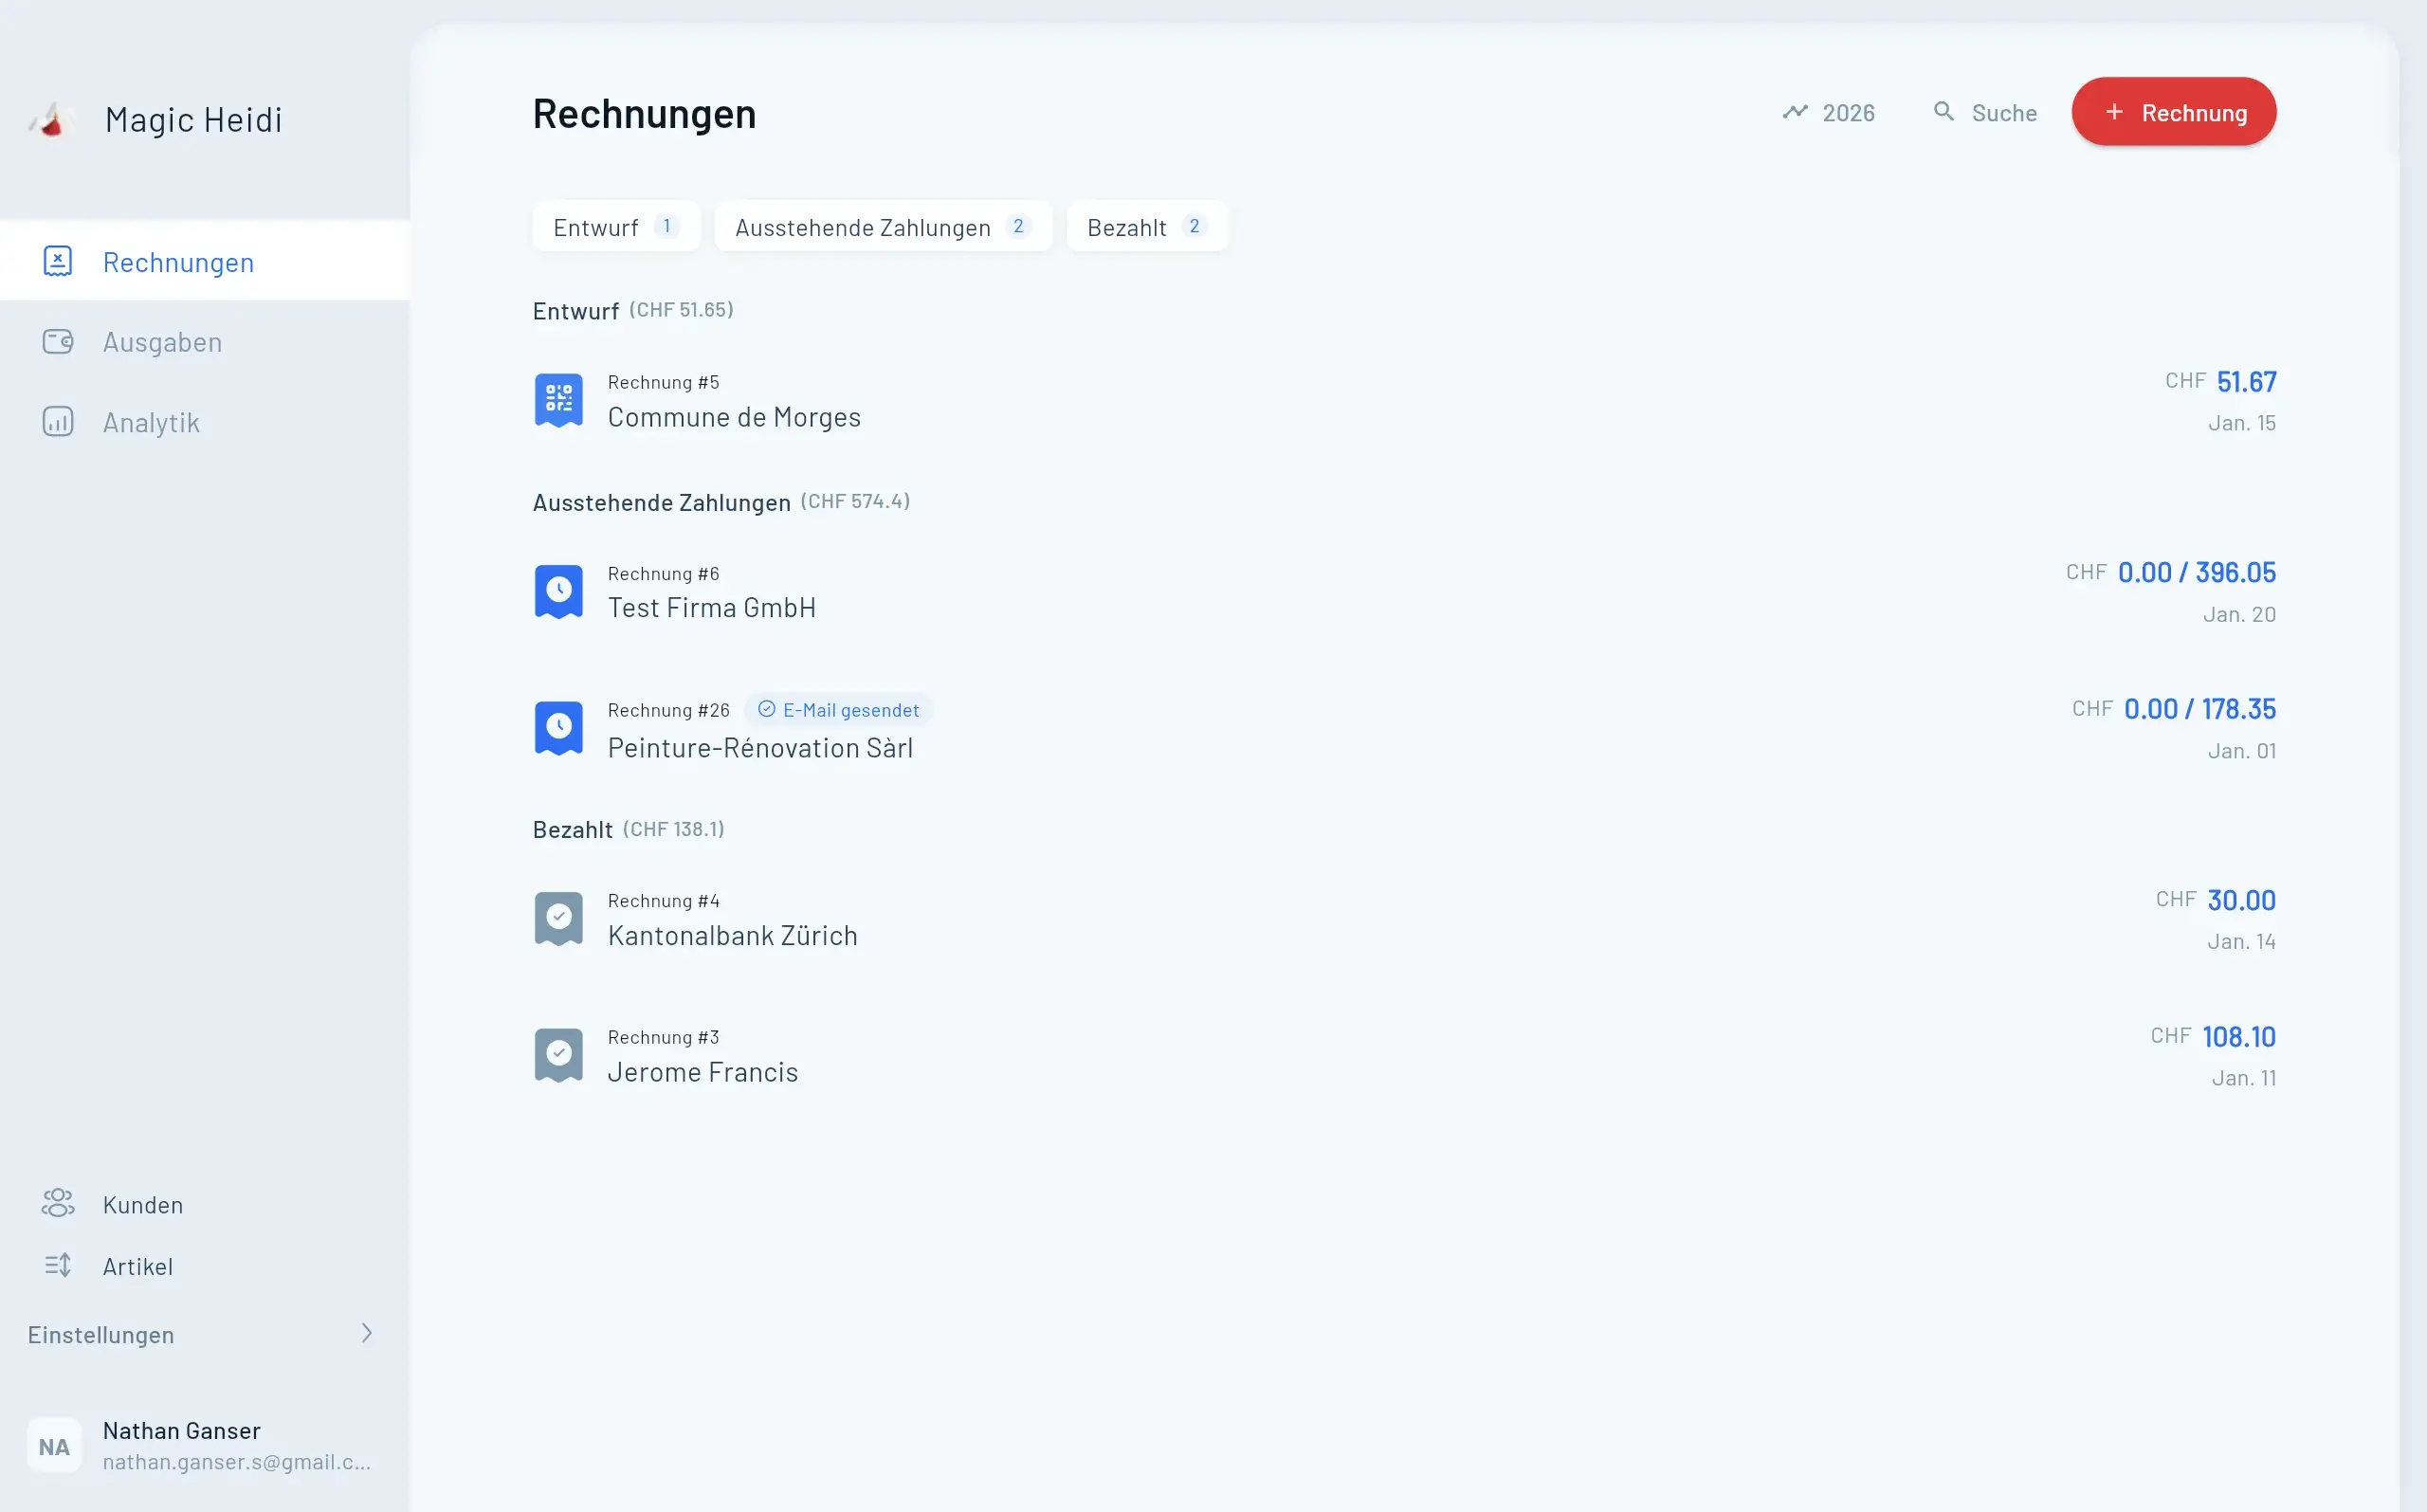
Warum korrekte Abrechnung zählt
für Schweizer Logopäden
Trenne private Leistungsabrechnung, Versicherungsdeckung und MWST-Prüfung. Eine Verordnung allein entscheidet nicht über die Steuer; ein QR-Code garantiert keine Anerkennung durch die Krankenkasse.
QR-Rechnung als Standard
Seit Okt. 2022 ersetzt sie die alten ESR-Scheine — ideal auf jeder PrivatrechnungMWST-Befreiung für Heilbehandlungen
Heilbehandlung und berufliche Zulassung prüfen; Verordnung allein genügt nicht, Bildungsangebote separat beurteilenKrankenkassen-Abrechnung (KVG)
Zulassung, Verordnung, Tarif, Kostengutsprache und Einreichung mit der zuständigen Stelle klärenArt. 26 MWSTG-Pflichtelemente
Allgemeine Rechnungsangaben und zusätzliche Versicherungsnachweise getrennt prüfenDas Wichtigste in Kürze
- Logopädische Heilbehandlungen können von der Steuer ausgenommen sein. Leistung und kantonale Zulassung sind zu prüfen; Verordnung und Versicherungsdeckung sind nicht mit der MWST-Ausnahme gleichzusetzen.
- Die QR-Rechnung ist seit dem 1. Oktober 2022 Standard und hat die alten ESR-Scheine ersetzt. Pflicht ist sie nicht, aber für Privat- und Selbstzahler-Rechnungen sehr zu empfehlen.
- Sieben Pflichtelemente nach Art. 26 MWSTG gelten, sobald du MWST-registriert bist — zusätzliche Nachweise für Versicherungsfälle sind getrennt zu prüfen.
- Die MWST-Schwelle liegt bei CHF 100'000 Jahresumsatz. Ohne Pflicht- oder freiwillige Registrierung weist du keine MWST aus und schreibst „Mehrwertsteuer nicht ausgewiesen, da nicht steuerpflichtig."
- Vier Abrechnungswege bestimmen deinen Alltag: KVG, UVG, privat und Selbstzahler — jeder mit eigenem Empfänger, Tarif und Format.
Bei einer privaten Logopädie-Rechnung müssen Leistung, Zeitraum, Rechnungsempfänger und Betrag nachvollziehbar sein. Trenne davon die Prüfung, ob ein Versicherer oder eine andere Stelle bezahlt. Für die MWST sind die Art der Leistung und die Zulassung entscheidend; weder «Selbstzahler» noch «ohne Verordnung» bedeutet automatisch 8.1%.
Dieser Leitfaden zeigt den Aufbau einfacher Privatrechnungen. Er ersetzt keine Prüfung von Tarifverträgen, Kostengutsprachen oder der Eignung eines Systems für Verordnungen und Gesundheitsdaten.
Schweizer Rechnungsanforderungen: 7 Pflichtelemente (Art. 26 MWSTG)
Jede Rechnung, die du als Logopäde ausstellst, muss formale Anforderungen erfüllen. Bist du MWST-registriert, definiert Art. 26 des Mehrwertsteuergesetzes (MWSTG) sieben Pflichtelemente:
- Dein Name und deine Adresse — voller Praxisname, Strasse, PLZ, Ort.
- Name und Adresse des Empfängers — Patient oder Krankenkasse.
- Datum oder Zeitraum der Leistung — Behandlungsdaten bzw. -zeitraum (dazu das Rechnungsdatum).
- Menge und Beschreibung der Leistungen — z. B. „Logopädische Behandlung, 50 min, ärztlich verordnet" mit Verordnungsbezug nur soweit für den Rechnungszweck erforderlich.
- Entgelt — der vereinbarte Betrag; ein Nettobetrag ist nicht die einzige zulässige Darstellung.
- Steuerausweis — zutreffender Satz und Steuerbetrag; enthält das Entgelt die Steuer, genügt nach Art. 26 Abs. 2 Bst. f MWSTG der anwendbare Satz (z. B. CHF 108.10 inkl. 8.1% MWST).
- Deine MWST-Nummer (MWST-Nr.) — die UID-basierte Nummer der ESTV.
Für Versicherungsfälle gelten zusätzliche vertragliche und fachliche Anforderungen. Kläre diese mit der zuständigen Stelle; eine bestimmte Verordnungsnummer wird hier nicht als allgemeines achtes MWST-Rechnungsfeld behauptet.
Erfüllen Behandlung und berufliche Bewilligung beziehungsweise Zulassung die Voraussetzungen, kannst du «Von der Steuer ausgenommen gemäss Art. 21 Abs. 2 Ziff. 3 MWSTG — Heilbehandlung» vermerken, ohne Steuer auszuweisen. Eine ärztliche Verordnung ist dafür weder allein ausreichend noch eine allgemeine zusätzliche MWST-Voraussetzung. Ohne wirksame Registrierung passt bei sonst steuerbaren Leistungen «Mehrwertsteuer nicht ausgewiesen, da nicht steuerpflichtig»; unter CHF 100'000 kann die Registrierung freiwillig oder fortbestehend wirksam sein.
Die QR-Rechnung: seit 2022 unverzichtbar
Seit dem 1. Oktober 2022 ist die QR-Rechnung das einzige akzeptierte Einzahlungsschein-Format in der Schweiz. Die alten orangen und roten ESR-Scheine sind ungültig. Jede Privatrechnung und jede Selbstzahler-Rechnung, die du als Logopäde ausstellst, sollte einen QR-Rechnung-Zahlungsteil mit dem Schweizer QR-Code enthalten – Pflicht ist das nicht, aber es erleichtert das Bezahlen.
Der QR-Code codiert deine IBAN oder QR-IBAN, den Betrag, deinen Namen und eine Referenz (bei QR-IBAN zwingend eine QR-Referenz). Patienten scannen ihn mit ihrer Banking-App. Das senkt Tippfehler, beschleunigt die Zahlung und vermeidet Rückfragen. Wer eine QR-Rechnung erstellen möchte, kann das heute vollständig digital — ohne Papier-ESR.
Fiktives Beispiel: Thomas, ein Logopäde in Bern, hat es auf die harte Tour gelernt. Er schickte Anfang 2023 eine Rechnung über CHF 480.00 an einen Selbstzahler — ohne QR-Code, nur mit einer normalen IBAN im Text. Der Patient konnte den Betrag in seiner E-Banking-App nicht scannen, tippte die Nummer falsch ab, die Überweisung kam zurück. Drei Wochen später war das Geld immer noch nicht da. Seitdem nutzt Thomas nur noch die QR-Rechnung und hat seine Zahlungsrückstände praktisch auf null gebracht.
MWST: Heilbehandlung und Versicherungsdeckung getrennt prüfen
Für die Steuerausnahme kommt es auf die Leistung und die Zulassung des Leistungserbringers an, nicht allein darauf, wer bezahlt oder ob eine Verordnung vorliegt. Art. 21 Abs. 2 Ziff. 3 MWSTG sowie Art. 34 und 35 MWSTV unterscheiden Heilbehandlungen von reinen Wohlfühl- oder Leistungssteigerungsangeboten und nennen die kantonale Bewilligung oder Zulassung. Eine Verordnung für einen Versicherungsfall ist eine andere Prüfung.
- Heilbehandlung: konkrete gesundheitliche Feststellung, Behandlung oder Vorbeugung im gesetzlichen Sinn, durch entsprechend zugelassene Fachpersonen. Bei erfüllten Voraussetzungen von der Steuer ausgenommen.
- Andere Angebote: Reines Wellness ist nicht automatisch Heilbehandlung. Bei Kursen ist eine mögliche Bildungsausnahme gesondert zu prüfen; bei Produktverkäufen richtet sich der Satz nach der Ware. Nicht jedes Angebot ausserhalb einer Behandlung trägt pauschal 8.1%.
- Registrierung: Von der Steuer ausgenommene Umsätze zählen grundsätzlich nicht zum massgebenden Umsatz für die gewöhnliche CHF-100'000-Schwelle. Bei übrigen Leistungen sind weltweiter massgebender Umsatz, Beginn der Tätigkeit und eine allfällige freiwillige Registrierung zu prüfen.
- Vorsteuer: Eine Registrierung allein eröffnet keinen Vorsteuerabzug auf Ausgaben für von der Steuer ausgenommene Leistungen. Bei gemischter Tätigkeit ist die Zuordnung beziehungsweise Korrektur zu prüfen.
Dokumentiere die Einstufung fachlich, aber übertrage nicht unnötig Diagnosen oder Behandlungsberichte in eine allgemeine Rechnungssoftware. Auf einer nicht steuerbaren beziehungsweise von der Steuer ausgenommenen Leistung steht kein «8.1% = CHF 0.00»: Beschreibe den zutreffenden Grund. Nutze den Normalsatz nur für tatsächlich so einzuordnende Leistungen und bei entsprechendem Registrierungsstatus.
Abrechnungswege: zuerst Auftraggeber und Kostenträger klären
Logopädie kann privat bezahlt, medizinisch über einen Versicherer oder im pädagogischen Bereich über eine andere zuständige Stelle finanziert werden. Diese Wege haben unterschiedliche Zuständigkeits-, Zulassungs- und Nachweisanforderungen. Eine allgemeine Rechnungsvorlage ist kein akzeptiertes Versicherungsformat.
Prüfe vor der ersten Abrechnung:
- Wer hat die Leistung bestellt, wer schuldet sie vertraglich und wer übernimmt allenfalls Kosten?
- Welcher Vertrag, Tarif und welche Zulassung gelten für diesen Fall?
- Welche Verordnung, Kostengutsprache, Fallnummer und Sitzungsnachweise verlangt die zuständige Stelle?
- Wer erhält die Rechnung und über welchen sicheren Kanal wird sie eingereicht?
- Welche Angaben sind erforderlich, welche Gesundheitsdaten wären auf einer allgemeinen Rechnung unnötig?
Private Leistungen nachvollziehbar beschreiben
Bei einer privaten Vereinbarung nennst du Leistungsdatum, Art und Dauer der Leistung, Ansatz und Betrag. Fiktives Beispiel: «Private Beratung, Datum, 50 Minuten, vereinbarter Preis CHF 150.00». Die Steuerbehandlung ergibt sich nicht allein aus der privaten Zahlung. Ein Rhetorikkurs kann etwa eine andere steuerliche Prüfung verlangen als eine medizinische Heilbehandlung.
Akonto und Schlussrechnung
Wenn Vorauszahlungen vereinbart sind, dokumentierst du Betrag, Datum und Rechnungsbezug. Die Schlussrechnung unterscheidet bereits fakturierte und bereits bezahlte Beträge. Stimme den Steuerausweis so ab, dass ein Akonto nicht nochmals als neuer Umsatz erfasst wird. Für akzeptierte KVG-/UVG-Tarifdaten und aktuelle Taxpunktwerte nutze die Unterlagen der zuständigen Vertragsparteien; hier werden keine ungeprüften Tarife vorgegeben.
AHV, Einzelfirma und Geschäftsform
Ob eine Tätigkeit sozialversicherungsrechtlich selbstständig ist, entscheidet die Ausgleichskasse anhand der tatsächlichen Verhältnisse. Beitragssätze, Mindestbeiträge und Ausnahmen erläutert das aktuelle AHV-Merkblatt 2.02.
Die meisten selbstständigen Logopäden operieren als Einzelfirma — einfach, günstig, ausreichend für eine Einzelpraxis. Wer Haftung begrenzen will, wählt die GmbH. Einen vollständigen Leitfaden zur Einzelfirma gründen haben wir separat zusammengestellt.
Daniel, ein Logopäde in der Romandie, hat beim Wechsel von Angestelltenverhältnis in die Selbstständigkeit die AHV-Anmeldung schlicht vergessen. 18 Monate lang. Die Ausgleichskasse meldete sich, rechnete die Beiträge rückwirkend ab — inklusive Zinsen — und stellte eine vierstellige Nachforderung. Daniel zahlte in Raten. Die Lektion: Registriere sich bei der Ausgleichskasse am ersten Tag deiner Selbstständigkeit, nicht „wenn die Praxis läuft".
Kläre Berufsabschluss, allfällige kantonale Bewilligung und Zulassung für die Abrechnung zulasten einer Versicherung separat mit den zuständigen Stellen. Eine allgemeine Privatvorlage bestätigt diese Voraussetzungen nicht.
Rechnungsvorlage für Schweizer Logopäden
Hier ist eine einsatzbereite Vorlage für eine Schweizer Logopäden-Rechnung. Passe die Felder an deine Praxis an.
RECHNUNG

[Praxisname]
[Strasse und Hausnummer]
[Postleitzahl, Ort]
Telefon: [Telefon] | E-Mail: [E-Mail]
MWST-Nr.: [CHE-XXX.XXX.XXX MWST]  (falls registriert)

Rechnung an:
[Patientenname oder Krankenkasse-Name]
[Adresse]

Rechnung-Nr.: 2026-0142
Datum: 03.07.2026
Verordnungsbezug: [nur falls für diesen Zweck erforderlich]
Verordnender Arzt: [nur falls erforderlich; notwendige Angaben]

Erbrachte Leistungen:
- Logopädische Behandlung, 50 min, ärztlich verordnet
  Datum: 28.06.2026 | Position: [Tarifcode]
                                        CHF 120.00
- Logopädische Behandlung, 50 min, ärztlich verordnet
  Datum: 01.07.2026 | Position: [Tarifcode]
                                        CHF 120.00

Zwischensumme:                             CHF 240.00
MWST: nicht ausgewiesen (Ausnahme nur bei erfüllten Voraussetzungen)
(Mehrwertsteuerfrei gemäss Art. 21 Abs. 2 Ziff. 3 MWSTG)

Total fällig:                              CHF 240.00

Zahlungsbedingungen: 30 Tage
[QR-Rechnung-Zahlungsteil mit Schweizer QR-Code]
Fiktives Beispiel für ein tatsächlich zum Normalsatz steuerbares Angebot eines registrierten Betriebs:
Zwischensumme:                             CHF 150.00
MWST (8.1%):                               CHF 12.15
Total fällig:                              CHF 162.15
Beispielbeträge ersetzen keine Steuereinstufung. Für eine von der Steuer ausgenommene Heilbehandlung verwendest du den passenden Ausnahmevermerk, nicht «MWST 8.1% = CHF 0.00». Bei anderen Angeboten prüfst du Steuerbarkeit und Registrierungsstatus separat.
Einfache Privatrechnung oder Praxissoftware?
Eine allgemeine Rechnungssoftware kann ein Werkzeug für einfache private Rechnungen sein. Sie ist nicht allein deshalb eine klinische Patientenakte, Verordnungsverfolgung oder Schnittstelle zur KVG-/UVG-Abrechnung. Eine gültige Rechnung garantiert keine Versicherungsleistung.
Halte ausserhalb der allgemeinen Kundenverwaltung die fachliche Dokumentation und die erforderlichen Versicherungsnachweise im dafür geeigneten System. Prüfe Zugriffsrechte, Datenminimierung, Auftragsbearbeitung und die Eignung für Gesundheitsdaten, bevor du solche Daten irgendwo erfasst. Auf die Privatrechnung gehören nur die für ihren Zweck notwendigen Angaben.
Vergleiche die dokumentierten Funktionen des Rechnungsprogramms und die Preise mit deinem tatsächlichen Bedarf. Verordnungen, Tarifcodes, Kostengutsprachen, Restansprüche und Akonto-Abgleiche setzt diese Anleitung nicht als automatisch unterstützt voraus.
FAQ: Logopäden-Rechnungen in der Schweiz
Sind logopädische Leistungen MWST-pflichtig?
Heilbehandlungen durch entsprechend zugelassene Fachpersonen können nach Art. 21 MWSTG und Art. 34–35 MWSTV von der Steuer ausgenommen sein. Ob ein Patient selbst zahlt oder eine Verordnung vorliegt, ist nicht allein entscheidend. Andere Angebote sind gesondert zu prüfen.
Muss ich als Logopäde eine QR-Rechnung ausstellen?
Nicht zwingend. Seit dem 1. Oktober 2022 hat die QR-Rechnung die alten Einzahlungsscheine ersetzt: Legst du einen Einzahlungsschein bei, ist es ein QR-Zahlteil. Für Privat- und Selbstzahler-Rechnungen ist er sehr zu empfehlen. Krankenkassen-Rechnungen werden oft per Banküberweisung ohne Einzahlungsschein bezahlt.
Wie rechne ich mit der Krankenkasse ab?
Kläre zuerst, ob der konkrete Fall über KVG, Unfallversicherung, eine pädagogische Stelle oder privat abgerechnet wird. Bestätige Zulassung, nötige Verordnung, Kostengutsprache, geltenden Tarif und vorgesehenen Rechnungsempfänger mit der zuständigen Stelle. Reiche nur die erforderlichen Nachweise im verlangten Format über einen geeigneten sicheren Kanal ein. Eine allgemeine Privatrechnung oder eine Verordnung allein garantiert keine Erstattung; Franchise und Selbstbehalt richten sich nach dem Versicherungsfall.
Ab wann bin ich als Logopäde MWST-pflichtig?
Grundsätzlich ab CHF 100'000 massgebendem weltweitem Umsatz. Von der Steuer ausgenommene Leistungen werden dafür grundsätzlich nicht mitgerechnet. Eine freiwillige Registrierung und der Beginn der Steuerpflicht sind getrennt zu prüfen.
Was muss auf der Logopäden-Rechnung stehen?
Nenne Praxis und Rechnungsempfänger mit Adresse, Leistungsdatum oder Zeitraum, Art und Umfang sowie das Entgelt. Bei MWST-Registrierung kommen MWST-Nummer und zutreffender Steuerausweis hinzu: Satz und Steuerbetrag, bei steuerinklusive angegebenem Entgelt genügt der anwendbare Satz nach Art. 26 MWSTG. Für qualifizierende ausgenommene Heilbehandlungen keine Steuer ausweisen und den passenden Ausnahmegrund nennen. Rechnungsdatum und eindeutige Nummer helfen bei der Zuordnung. Versicherungsnachweise separat und datensparsam nach den konkreten Anforderungen führen.
Brauche ich eine Berufsausübungsbewilligung?
Kläre die berufsrechtliche Zulassung und eine allfällige Bewilligung bei der zuständigen kantonalen Stelle. Die Abrechnung zulasten eines Versicherers kann weitere Zulassungsvoraussetzungen verlangen. Die steuerliche Anerkennung folgt Art. 35 MWSTV; sie ersetzt keine Versicherungszulassung.
Fazit: konforme Logopäden-Rechnungen ohne Reibung
Eine private Logopädie-Rechnung dokumentiert die vereinbarte Leistung und Zahlung. Versicherungsformat, Tarif und Deckung werden davon unabhängig geprüft. Weder QR-Code noch vollständige allgemeine Rechnungsfelder garantieren eine Kostenübernahme.
Prüfe die Steuerbehandlung anhand der tatsächlichen Leistung und Zulassung. Führe fachliche Verordnungs- und Behandlungsnachweise in einem dafür geeigneten System; eine allgemeine Kundenliste ist keine klinische Akte.
Vergleiche die aktuellen Pläne und Preise und teste den Aufbau einer datensparsamen Privatrechnung. Die fachliche Dokumentation und Versicherungsabrechnung bleiben im dafür geeigneten System.
Jetzt mit Magic Heidi abrechnen →
Referenzen: logopädie suisse für Tarif- und Berufsberatung · ESTV für MWST-Vorschriften · AHV/IV für Ausgleichskasse-Beiträge.
Deine nächste Rechnung nachvollziehbar erstellen
Leistung, Betrag und Zahlungsweg prüfen — und das passende Werkzeug für deinen Betrieb wählen.
