 Magic Heidi
Heilpraktiker Rechnung Schweiz
Private Rechnungen für deine Praxis: Leistung, Empfänger, Betrag und Zahlungsweg klar ausweisen. Für die MWST-Ausnahme sind Heilbehandlung und kantonale Bewilligung oder Zulassung zu prüfen.
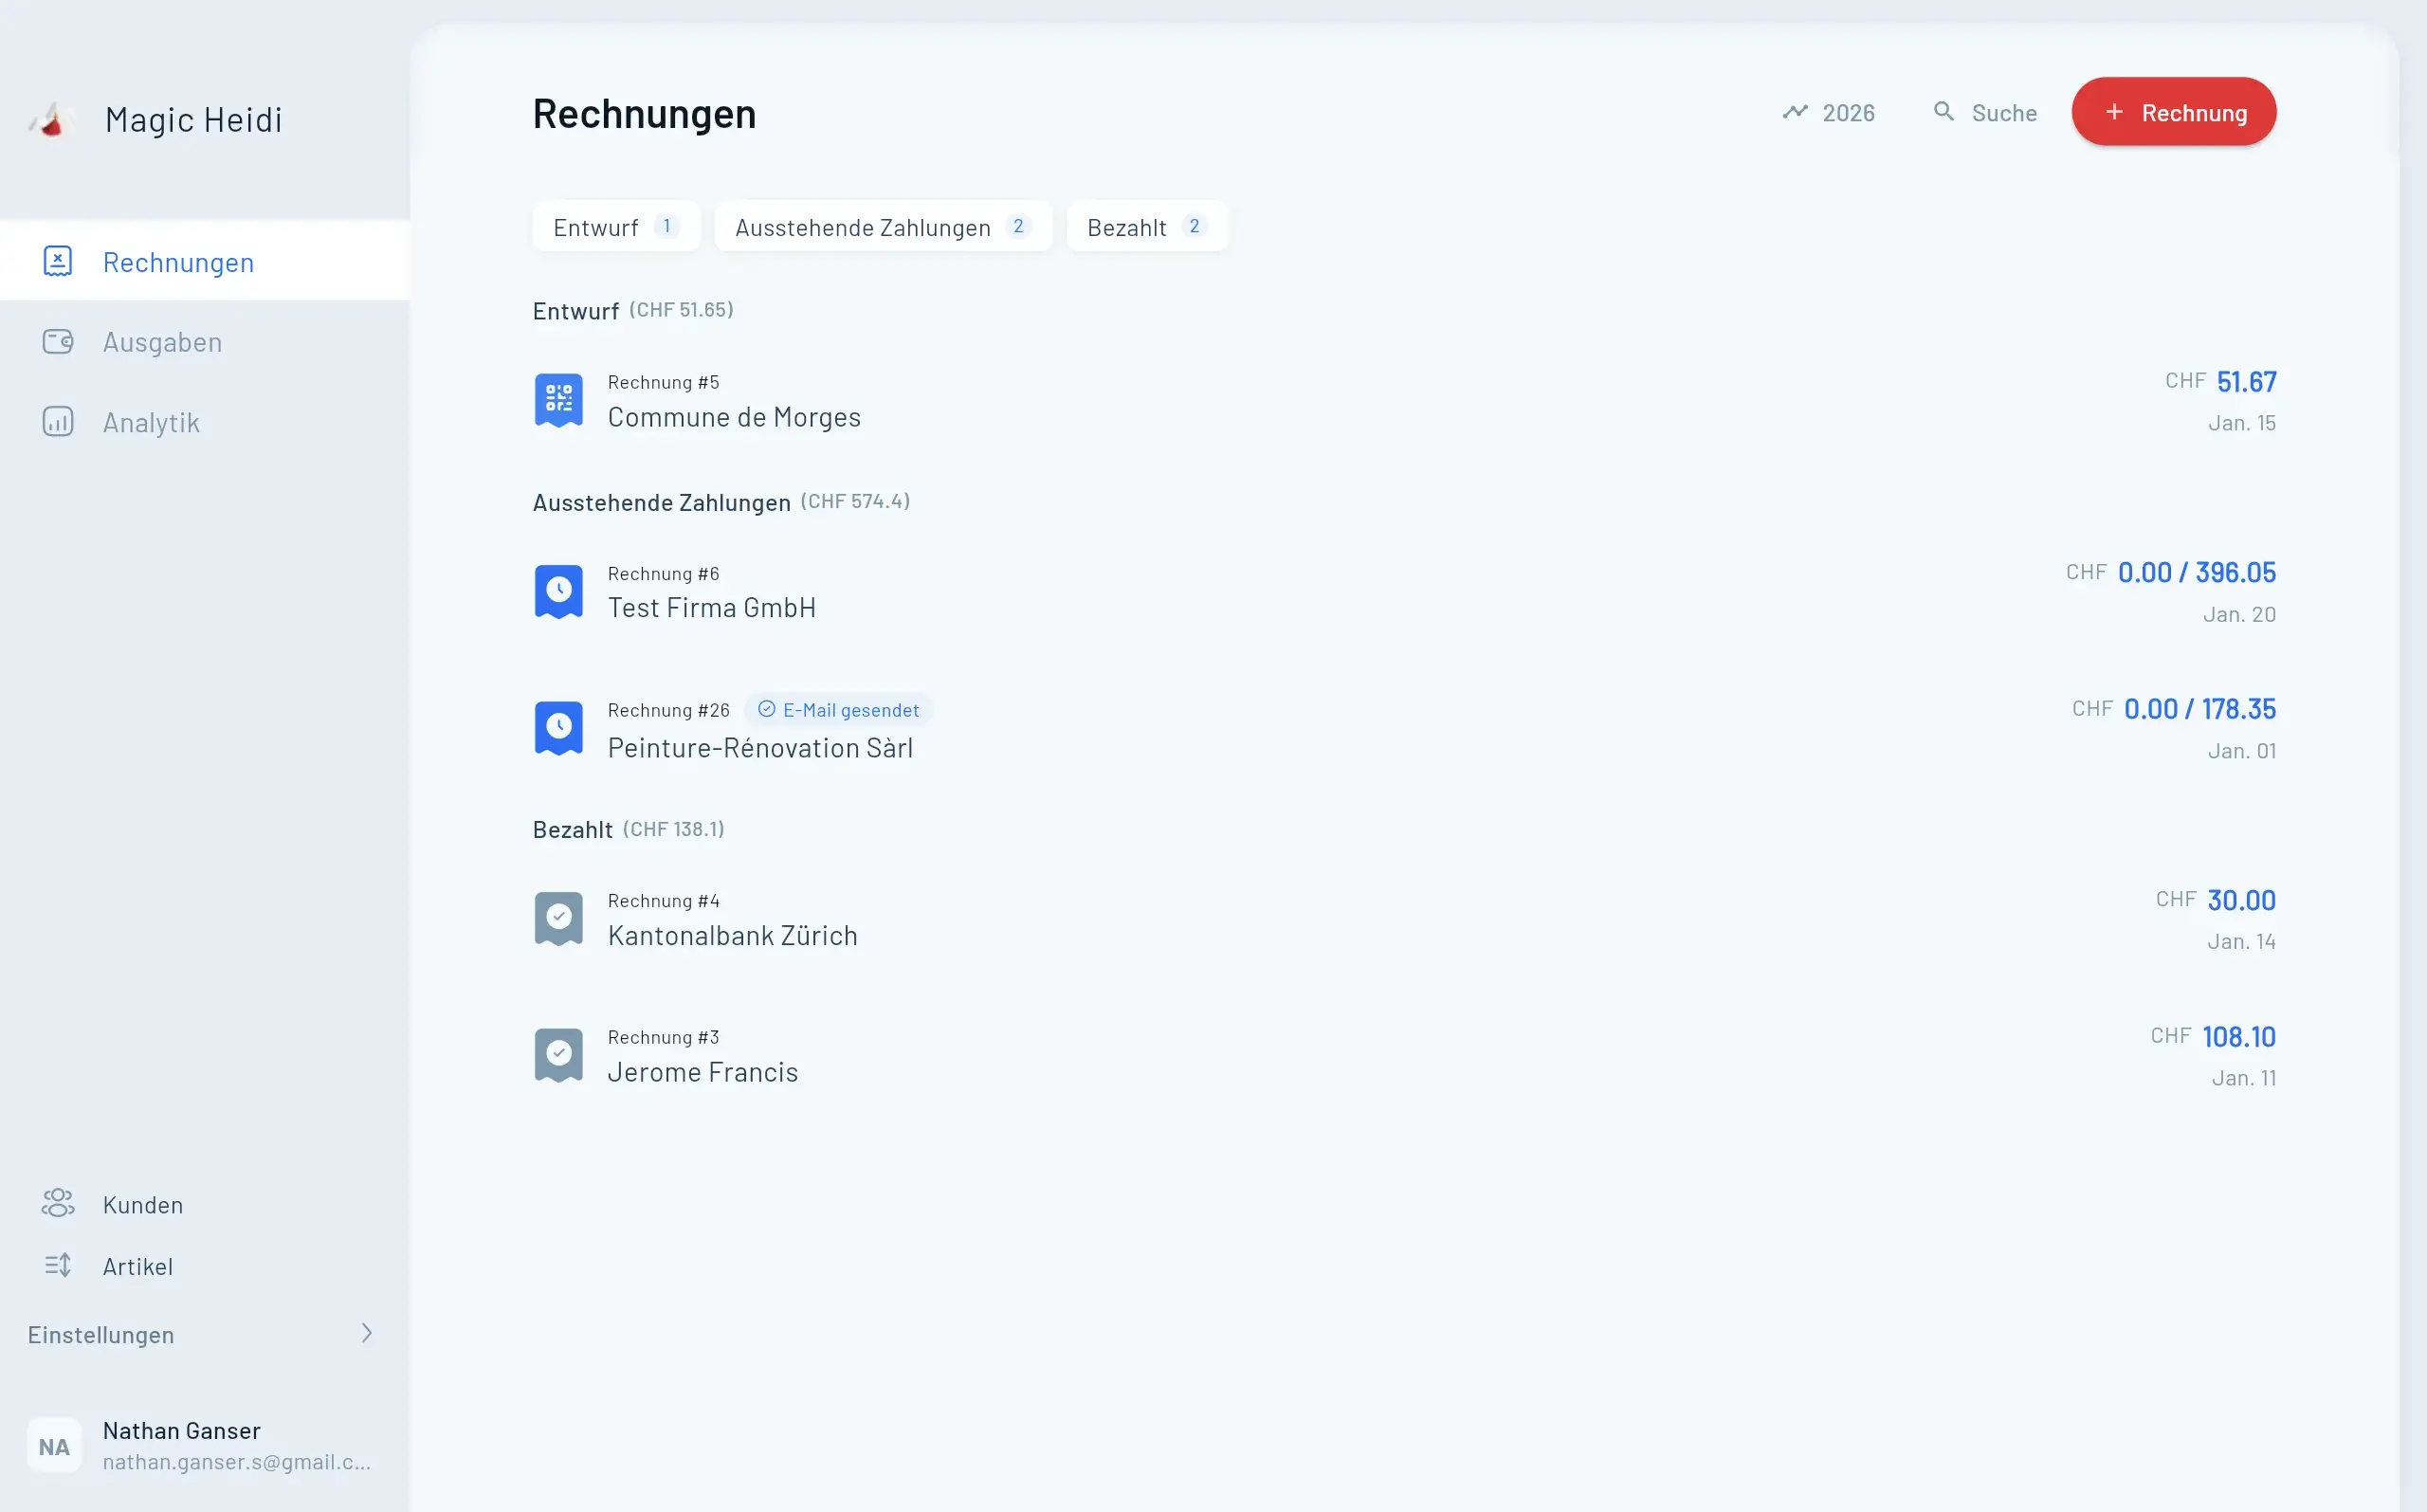
Warum korrekte Abrechnung zählt
für Schweizer Heilpraktiker
Heilpraktiker in der Schweiz jonglieren kantonale Bewilligungen, MWST-Befreiung nach Art. 21 MWSTG und die QR-Rechnung. Ein falscher Vermerk auf der Rechnung — und die ESTV fordert MWST nach, oder der Patient verweigert die Zahlung. Vier Fallstricke bringen Selbstständige regelmässig zu Fall.
QR-Rechnung als Standard
Seit Okt. 2022 ersetzt sie die alten ESR-Scheine — QR-IBAN mit QR-Referenz oder IBAN mit SCOR-ReferenzMWST-Befreiung prüfen
Heilbehandlung und kantonale Bewilligung oder Zulassung gemeinsam prüfenKantonale Bewilligung
Berufszulassung und allfällige Bewilligung mit der zuständigen kantonalen Stelle klärenArt. 26 MWSTG-Elemente
Privatbeleg nachvollziehbar dokumentieren; Art. 26 MWSTG und Steuerausweis nach tatsächlichem Status prüfenDas Wichtigste in Kürze
- Heilbehandlungen können von der Steuer ausgenommen sein. Art. 21 MWSTG und Art. 34–35 MWSTV verlangen die Prüfung von Leistung und kantonaler Bewilligung oder Zulassung.
- Registrierung und Leistung getrennt prüfen. Unter CHF 100'000 kann eine freiwillige oder fortbestehende Registrierung vorliegen; ausgenommene Heilbehandlungen zählen grundsätzlich nicht zum massgebenden Schwellenumsatz.
- AHV und MWST sind verschiedene Prüfungen. Die Ausgleichskasse beurteilt die Selbstständigkeit; Beiträge richten sich nach Einkommen und den geltenden Regeln, nicht nach der MWST-Umsatzschwelle.
- Die QR-Rechnung ist seit Oktober 2022 Standard und hat die alten ESR-Scheine ersetzt. Pflicht auf jeder Rechnung ist sie nicht, aber ohne QR-Code tippen Patienten die Zahlungsdaten von Hand ab.
- Es gibt kein GebüH in der Schweiz — du setzt deine Honorare frei. Übliche Sätze bewegen sich je nach Kanton, Disziplin und Sitzungsdauer im mittleren dreistelligen Bereich pro Sitzung.
Wenn du als Heilpraktiker in der Schweiz selbstständig arbeitest — oder den Schritt in die Selbstständigkeit planst —, ist die Rechnung der Punkt, an dem Steuerrecht, Berufsrecht und Praxisalltag aufeinanderprallen. Eine fehlende Pflichtangabe kann eine ESTV-Beanstandung auslösen. Eine falsche MWST-Behandlung kostet dich bares Geld. Eine Rechnung ohne QR-Code sorgt für verzögerte Zahlungen und unglückliche Patienten.
Dieser Leitfaden führt dich durch alles, was du für eine korrekte Heilpraktiker Rechnung Schweiz brauchst: die Angaben nach Art. 26 MWSTG, die MWST-Befreiung für Heilbehandlungen, die AHV-Pflicht für Selbstständigerwerbende, die QR-Rechnung seit Oktober 2022 und eine kopierfertige Rechnungsvorlage. Du bekommst konkrete Beispiele, Praxisfälle und Referenzen auf die massgeblichen Gesetze.
Dieser Leitfaden behandelt einfache Privatrechnungen. Für Tarifvorgaben einer Zusatzversicherung, fachliche Patientendokumentation und die Eignung eines Systems für Gesundheitsdaten brauchst du eine separate Prüfung.
Schweizer Rechnungsanforderungen: Privatbeleg und Art. 26 MWSTG
Für eine ausführliche private Rechnung empfiehlt sich die folgende Struktur. Bei steuerbaren Leistungen und MWST-Registrierung sind die einschlägigen Angaben nach Art. 26 MWSTG zu beachten; ausdrücklich steuerinklusive Beträge mit Satz sind zulässig. Bei ausgenommenen Heilbehandlungen ist der konkrete Ausnahmegrund separat festzuhalten.
- Dein Name und deine Adresse — voller Praxisname, Strasse, Postleitzahl, Ort. Bei einer Einzelfirma reicht der Name, bei anderen Rechtsformen braucht es die Firmenbezeichnung aus dem Handelsregister.
- Name und Adresse des Empfängers — Patient oder gegebenenfalls eine versicherende Stelle.
- Datum oder Zeitraum der Leistung — der Behandlungstag bzw. -zeitraum (dazu das Rechnungsdatum).
- Menge und Beschreibung der Leistungen — z. B. „Klassische Homöopathie, Erstkonsultation, 90 min" oder „TCM-Akupunktur, 60 min". Präzise Beschreibungen schützt du bei ESTV-Prüfungen.
- Entgelt — der vereinbarte Betrag, netto oder ausdrücklich inklusive Steuer.
- Steuerausweis bei steuerbaren Leistungen und Registrierung — grundsätzlich Satz und Steuerbetrag; bei steuerinklusive angegebenem Entgelt genügt der zutreffende Satz.
- Deine MWST-Nummer (MWST-Nr.) — die UID-basierte Nummer, die die ESTV bei der Registrierung zuweist.
Wenn deine Behandlung MWST-befreit ist — sofern Leistung und Zulassung die gesetzlichen Voraussetzungen erfüllen —, weist du keine MWST aus, hältst den Grund für die Befreiung aber mit einem Vermerk fest, etwa: „Mehrwertsteuerfrei gemäss Art. 21 Abs. 2 Ziff. 3 MWSTG — Heilbehandlung durch kantonale Bewilligung."
Prüfe den tatsächlichen Beginn beziehungsweise das wirksame Ende deiner MWST-Registrierung und die konkrete Leistung. Die gewöhnliche Grenze liegt bei CHF 100'000 massgebendem weltweitem Jahresumsatz ohne Steuer; von der Steuer ausgenommene Umsätze zählen grundsätzlich nicht mit. Auch darunter sind freiwillige oder fortbestehende Registrierung möglich. Nur ohne Steuerpflicht und ohne wirksame Registrierung weist du keine MWST aus. Ein Umsatzrückgang allein beendet die Registrierung nicht (Art. 10, 11 und 14 MWSTG).
Das Obligationenrecht schreibt keinen bestimmten Rechnungsinhalt vor. Als gute Praxis gehören aber auch ohne MWST-Pflicht dieselben Angaben auf jede Rechnung: wer, an wen, was, wann, wie viel und bis wann zahlbar — dazu eine Rechnungsnummer. Dann bist du auf der sicheren Seite. Das OR findest du in der amtlichen Sammlung des Schweizerischen Obligationenrechts.
Die QR-Rechnung: seit 2022 unverzichtbar
Seit dem 1. Oktober 2022 ist die QR-Rechnung das einzige akzeptierte Einzahlungsschein-Format in der Schweiz. Die alten orangen und roten ESR-Scheine sind ausser Kraft gesetzt. Jede Rechnung, die du ausstellst, sollte einen QR-Rechnung-Zahlungsteil mit dem Schweizer QR-Code enthalten.
Der QR-Code codiert deine IBAN oder QR-IBAN, den Betrag, deinen Namen und eine Referenz (bei QR-IBAN zwingend eine QR-Referenz). Patienten scannen ihn mit ihrer Banking-App, Banken verarbeiten ihn automatisch. Ohne QR-Code drohen manuelle Zahlungsverzögerungen und Rückfragen. Wie du so einen Zahlungsteil konkret erzeugst, steht in unserem Leitfaden zum QR-Rechnung erstellen. Ein neutrales Muster für den Rechnungsaufbau findest du in der Rechnungsvorlage Schweiz.
MWST: Heilbehandlung und Versicherungsdeckung getrennt prüfen
Für die Steuerausnahme kommt es auf die Leistung und die Zulassung des Leistungserbringers an, nicht allein darauf, wer bezahlt oder ob eine Verordnung vorliegt. Art. 21 Abs. 2 Ziff. 3 MWSTG sowie Art. 34 und 35 MWSTV unterscheiden Heilbehandlungen von reinen Wohlfühl- oder Leistungssteigerungsangeboten und nennen die kantonale Bewilligung oder Zulassung. Eine Verordnung für einen Versicherungsfall ist eine andere Prüfung.
- Heilbehandlung: konkrete gesundheitliche Feststellung, Behandlung oder Vorbeugung im gesetzlichen Sinn, durch entsprechend zugelassene Fachpersonen. Bei erfüllten Voraussetzungen von der Steuer ausgenommen.
- Andere Angebote: Reines Wellness ist nicht automatisch Heilbehandlung. Bei Kursen ist eine mögliche Bildungsausnahme gesondert zu prüfen; bei Produktverkäufen richtet sich der Satz nach der Ware. Nicht jedes Angebot ausserhalb einer Behandlung trägt pauschal 8.1%.
- Registrierung: Von der Steuer ausgenommene Umsätze zählen grundsätzlich nicht zum massgebenden Umsatz für die gewöhnliche CHF-100'000-Schwelle. Bei übrigen Leistungen sind weltweiter massgebender Umsatz, Beginn der Tätigkeit und eine allfällige freiwillige Registrierung zu prüfen.
- Vorsteuer: Eine Registrierung allein eröffnet keinen Vorsteuerabzug auf Ausgaben für von der Steuer ausgenommene Leistungen. Bei gemischter Tätigkeit ist die Zuordnung beziehungsweise Korrektur zu prüfen.
Dokumentiere die Einstufung fachlich, aber übertrage nicht unnötig Diagnosen oder Behandlungsberichte in eine allgemeine Rechnungssoftware. Auf einer nicht steuerbaren beziehungsweise von der Steuer ausgenommenen Leistung steht kein «8.1% = CHF 0.00»: Beschreibe den zutreffenden Grund. Nutze den Normalsatz nur für tatsächlich so einzuordnende Leistungen und bei entsprechendem Registrierungsstatus.
Honorare und Preisgestaltung: freie Tarifgestaltung in der Schweiz
Hier liegt ein wesentlicher Unterschied zum deutschen Heilpraktiker-Beruf: In der Schweiz gibt es kein GebüH — kein Gebührenverzeichnis, das dir vorschreibt, was du für welche Leistung verrechnen darfst. Du hast freie Tarifgestaltung. Du setzt deine Honorare selbst.
Das ist Fluch und Segen zugleich. Kalkuliere deine Privatpreise aus Kosten, Zeit und Leistungsumfang. Die folgenden Beträge sind fiktive Kalkulationsansätze, keine erhobenen Branchentarife:
| Leistung | Fiktiver Preis pro genannter Sitzung |
|---|---|
| Erstkonsultation Homöopathie (90 min) | CHF 180–250 |
| Folgebehandlung Homöopathie (45 min) | CHF 90–140 |
| TCM-Akupunktur (60 min) | CHF 120–180 |
| Osteopathische Behandlung (60 min) | CHF 150–220 |
| Phytotherapeutische Beratung (60 min) | CHF 120–160 |
| Ernährungsberatung (60 min) | CHF 100–150 |
Die Spannen variieren nach Kanton, Erfahrung, Spezialisierung und Praxisart (Einzelfirma, Group Practice). Zürich und Genf liegen tendenziell am oberen Ende, ländliche Kantone am unteren.
Wenn du dich selbstständig machst, gründest du in der Regel eine Einzelfirma — die einfachste Rechtsform für Heilpraktiker. Kein Stammkapital, keine Handelsregistereintragung (unter CHF 100'000 Umsatz), volle Kontrolle. Die meisten selbstständigen Heilpraktiker in der Schweiz arbeiten in dieser Form.
Mini-Story (fiktives Beispiel) 1: Sarah aus Zürich
Fiktives Beispiel: Sarah kalkuliert ihre Praxisausgaben und die Behandlungsdauer und legt daraus ihre Honorare fest. Ihr niedriger Umsatz allein entscheidet die MWST nicht: Sie prüft sowohl Leistung und Zulassung als auch eine allfällige freiwillige oder fortbestehende Registrierung.
AHV und Sozialversicherung: Pflichten für Selbstständigerwerbende
Melde deine selbstständige Tätigkeit bei der zuständigen Ausgleichskasse zur Beurteilung an. Ob und welche Beiträge geschuldet sind, hängt von Einkommen, Erwerbssituation und den geltenden Ausnahmen ab — nicht von der MWST-Umsatzschwelle.
AHV-Registrierung: so geht's
- Melde sich bei der Ausgleichskasse an — der kantonalen oder einer anerkannten branchenspezifischen Ausgleichskasse. Das geht online oder schriftlich.
- Reiche die Betriebsangaben ein — Geschäftsform (Einzelfirma), Adresse, Tätigkeit, ggf. Handelsregisternummer.
- Die Ausgleichskasse ermittelt deinen Beitrag — basierend auf deinem AHV-pflichtigen Einkommen aus der Selbstständigkeit. Der Beitragssatz für AHV/IV/EO liegt bei rund 10% (bei kleinen Einkommen tiefer), dazu kommen je nach Kanton Verwaltungskosten und FAK-Beiträge.
- Du zahlst Akonto-Beiträge — die Ausgleichskasse fordert im ersten Jahr Vorauszahlungen, die später mit der effektiven Abrechnung verrechnet werden.
- Einreichen der Jahresabrechnung — nach Ablauf jedes Jahres reichst du eine Gewinn- und Verlustrechnung ein. Die Ausgleichskasse verrechnet die Akonto-Zahlungen und fordert Nachzahlungen oder erstattet Überschüsse.
Ob du sozialversicherungsrechtlich als selbstständig giltst, beurteilt die Ausgleichskasse anhand der tatsächlichen Verhältnisse. Eigene Rechnungen oder eine bestimmte Berufsbezeichnung allein genügen nicht. Die aktuellen Regeln und Beitragsskalen stehen im Merkblatt 2.02.
Ausführliche Informationen liefert das Merkblatt AHV/IV Beiträge Selbstständigerwerbende.
Mini-Story (fiktives Beispiel) 2: Markus aus Bern
Fiktives Ablaufbeispiel: Eine Praxis meldet sich verspätet bei der Ausgleichskasse. Sie muss Status und Einkommen nachweisen und allfällige ausstehende Beiträge klären. Plane Akontobeiträge anhand der aktuellen Kassenberechnung ein; der Höchstsatz von 10% ist keine korrekte Faustberechnung für jedes Einkommen.
QR-Rechnung für Heilpraktiker: so funktioniert's
Der QR-Zahlteil ersetzt die alten Einzahlungsscheine und besteht aus Zahlteil rechts und Empfangsschein links. Er ist eine Zahlungshilfe, keine allgemeine Pflicht auf jeder Praxisrechnung.
Was die QR-Rechnung enthält
Der QR-Code codiert folgende Daten:
- IBAN oder QR-IBAN — eine normale IBAN mit SCOR-Referenz oder ohne Referenz; eine QR-IBAN nur zusammen mit QR-Referenz.
- Begünstigter — dein Name und deine Adresse.
- Zahlungsreferenz — bei QR-IBAN eine QR-Referenz mit 27 Ziffern einschliesslich Prüfziffer; bei normaler IBAN SCOR oder keine Referenz.
- Betrag — falls eingetragen, wird der Betrag codiert; sonst kann der Patient ihn eintragen.
- Weitere Angaben — z. B. Rechnungsnummer, Kundennummer, Mitteilung.
Die Bank deines Patienten scannt den QR-Code mit der Banking-App oder am Bankschalter. Die Zahlung geht automatisch an dich — kein Tippfehler bei der IBAN, kein vergessener Betreff.
Praktische Tipps
- Kontovariante prüfen — eine normale IBAN reicht für eine QR-Rechnung mit SCOR oder ohne Referenz. Die Bank klärt, ob du für QRR eine QR-IBAN benötigst.
- Nutz eine Software mit QR-Generator — manuelles Erstellen des QR-Codes ist fehleranfällig und kostet Zeit. Eine gute Software erzeugt den QR-Code automatisch.
- Referenzvariante prüfen: Die Rechnungsnummer allein ist keine gültige QRR. Bei QR-IBAN eine gültige 27-stellige Referenz inklusive Prüfziffer generieren; normale IBAN mit SCOR oder ohne Referenz verwenden.
- Akonti abstimmen: Bereits fakturierte und bezahlte Beträge mit der Gesamtleistung abgleichen. Die Anrechnung ist nicht automatisch eine steuerwirksame Preisgutschrift.
Mini-Story (fiktives Beispiel) 3: Lena aus Basel (nebenberuflich)
Rechnungsvorlage für Heilpraktiker
Fiktive, nicht zahlbare Strukturvorlage für eine ausgenommene private Heilbehandlung. Sie setzt die passende Leistung und Zulassung voraus; Gesundheitsdaten auf das für diesen privaten Beleg erforderliche Minimum beschränken.
═══════════════════════════════════════════════════════════════════
                       PRAXIS [NAME]
                   [Strasse Nr.]
                  [PLZ Ort], Kanton [XX]
                   Tel: [Nummer] · Email: [Email]
                   UID/MWST-Nr.: [nur zutreffende eigene Angaben bei Registrierung]
═══════════════════════════════════════════════════════════════════

RECHNUNG Nr. 2026-001
Datum: [TT.MM.JJJJ]

Rechnung an:
[Patientenname]
[Strasse Nr.]
[PLZ Ort]

Kundenreferenz: [nur falls nötig; keine unnötigen Gesundheitsdaten]
Verordnungsbezug: [nur falls für diesen privaten Beleg erforderlich]

───────────────────────────────────────────────────────────────────
Pos. │ Beschreibung                                    │ Betrag CHF
───────────────────────────────────────────────────────────────────
1    │ Klassische Homöopathie, Erstkonsultation, 90 min │   220.00
2    │Organ-Untersuchung, umfangreich                  │    45.00
───────────────────────────────────────────────────────────────────
                                          Zwischensumme:   265.00
                                          MWST:             —
                              (befreit gemäss Art. 21 Abs. 2
                               Ziff. 3 MWSTG — Heilbehandlung
                               mit kantonaler Bewilligung)

                                          Total:          265.00
───────────────────────────────────────────────────────────────────

Zahlbar bis: [Datum + 30 Tage]
Bankverbindung: [Name der Bank] · QR-IBAN: [CH.. .. ..]
Referenz: [27-stellige QR-Referenz inklusive Prüfziffer, nur mit QR-IBAN]

Vielen Dank für dein Vertrauen.
Mit freundlichen Grüssen, [Unterschrift / Name]

═══════════════════════════════════════════════════════════════════
           [QR-Rechnung-Zahlungsteil mit Schweizer QR-Code]
═══════════════════════════════════════════════════════════════════
Das folgende Zusatzbeispiel setzt ausdrücklich eine MWST-registrierte Praxis und eine eigenständige, nicht von der Bildungsausnahme erfasste Leistung zum Normalsatz voraus. Workshops sind nicht automatisch steuerbar:
3    │ Nicht-medizinische Wellness-Einzelberatung    │   180.00
     (MWST-pflichtige Leistung, nicht Heilbehandlung)

                                          MWST 8.1%:       14.58
                                          MWST-pflichtiger
                                          Total:          194.58
───────────────────────────────────────────────────────────────────
                                          Gesamtrechnung:  459.58
───────────────────────────────────────────────────────────────────
Trenn Heilbehandlung und andere Leistungen klar. Die ESTV will erkennen, welche Beträge MWST-befreit sind und welche nicht. Mischst du beide in einer Position, verlangen Prüfer eine Neuaufstellung — was im schlimmsten Fall eine Beanstandung nach sich zieht.
Einfache Privatrechnung oder Praxissoftware?
Eine allgemeine Rechnungssoftware kann ein Werkzeug für einfache private Rechnungen sein. Sie ist nicht allein deshalb eine klinische Patientenakte, Verordnungsverfolgung oder Schnittstelle zur KVG-/UVG-Abrechnung. Eine gültige Rechnung garantiert keine Versicherungsleistung.
Halte ausserhalb der allgemeinen Kundenverwaltung die fachliche Dokumentation und die erforderlichen Versicherungsnachweise im dafür geeigneten System. Prüfe Zugriffsrechte, Datenminimierung, Auftragsbearbeitung und die Eignung für Gesundheitsdaten, bevor du solche Daten irgendwo erfasst. Auf die Privatrechnung gehören nur die für ihren Zweck notwendigen Angaben.
Vergleiche die dokumentierten Funktionen des Rechnungsprogramms und die Preise mit deinem tatsächlichen Bedarf. Verordnungen, Tarifcodes, Kostengutsprachen, Restansprüche und Akonto-Abgleiche setzt diese Anleitung nicht als automatisch unterstützt voraus.
FAQ: Heilpraktiker-Rechnungen in der Schweiz
Sind Heilpraktiker in der Schweiz von der MWST befreit?
Nicht jede Leistung. Die Steuerausnahme für Heilbehandlungen setzt die passende Leistung und kantonale Bewilligung oder Zulassung voraus (Art. 21 MWSTG; Art. 34–35 MWSTV). Reines Wellness, Warenverkäufe und Bildungsangebote sind jeweils gesondert einzuordnen.
Welche Pflichtangaben muss eine Heilpraktiker-Rechnung enthalten?
Bei MWST-Registrierung und steuerbaren Leistungen nennt Art. 26 MWSTG insbesondere Anbieter samt MWST-Nummer, Empfänger, Leistungsdatum oder -zeitraum (soweit vom Rechnungsdatum abweichend), Art und Umfang sowie Entgelt und Steuerausweis. Bei steuerinklusive angegebenem Entgelt genügt der anwendbare Steuersatz; eine getrennte Netto-/Steuer-Aufstellung ist eine nützliche Variante, nicht die einzig zulässige. Für Kassenzettel bestehen Erleichterungen. Bei ausgenommenen Heilbehandlungen ist kein Steuerbetrag auszuweisen; ein sachlich zutreffender Ausnahmevermerk erleichtert die Zuordnung.
Muss ein Heilpraktiker AHV-Beiträge zahlen?
Melde die Tätigkeit zur Statusprüfung bei der Ausgleichskasse an. Beiträge richten sich nach Einkommen, Erwerbssituation und den geltenden Ausnahmen. Die MWST-Umsatzschwelle ist dafür nicht massgebend; das aktuelle Merkblatt 2.02 erläutert die Regeln.
Gibt es ein Gebührenverzeichnis wie das deutsche GebüH in der Schweiz?
Nein. Im Gegensatz zu Deutschland gibt es in der Schweiz kein bindendes Gebührenverzeichnis für Heilpraktiker. Du hast freie Tarifgestaltung — du setzt deine Honorare selbst. Was üblich ist, hängt stark von Disziplin, Kanton und Erfahrung ab. Eine Dokumentation in der Patientenakte empfiehlt sich trotzdem, um die Leistung nachvollziehbar zu machen.
Welche kantonale Bewilligung brauche ich als Heilpraktiker?
Das hängt von Tätigkeit und Kanton ab. Frage die zuständige Gesundheitsbehörde nach Bewilligung, Zulassung und anerkanntem Abschluss. Art. 35 MWSTV nennt für die steuerliche Anerkennung sowohl die erforderliche kantonale Bewilligung als auch die Zulassung nach kantonalem Recht.
Kann ich als nebenberuflicher Heilpraktiker Rechnungen stellen?
Auch nebenberuflich brauchst du die berufsrechtliche Zulassung und eine Statusprüfung durch die Ausgleichskasse. Beiträge hängen von Einkommen und Erwerbssituation ab. Für die MWST sind die Leistung, der massgebende Umsatz sowie eine freiwillige oder fortbestehende Registrierung getrennt zu prüfen.
Fazit
Für deine Privatrechnung brauchst du eine nachvollziehbare Leistungs- und Betragsaufstellung. Prüfe die MWST anhand der Leistung und deiner Zulassung; eine Versicherungsgutsprache ist eine getrennte Frage. Ein QR-Zahlteil kann das Bezahlen erleichtern, bescheinigt aber keine Anerkennung durch Versicherer oder ESTV.
Trenne Heilbehandlung und weitere Angebote fachlich und steuerlich. Ein Schalter in einer Rechnungssoftware entscheidet nicht, ob die Voraussetzungen der Steuerausnahme erfüllt sind.
Meld dich früh bei der Ausgleichskasse an — vor der ersten Rechnung, nicht erst, wenn die Post kommt. Und kalkulier deine Honorare so, dass Praxisausgaben, AHV-Beiträge und dein Einkommen zusammenkommen. Freie Tarifgestaltung heisst: Du darfst — aber du musst auch rechnen.
Für einfache private Rechnungen kannst du das Rechnungsprogramm prüfen. Klinische Akten und Versicherungsabrechnungen gehören in dafür nachweislich geeignete Systeme.
Jetzt mit Magic Heidi abrechnen →
Referenzen: ESTV — MWST-Info Gesundheitswesen · AHV/IV — Beiträge Selbstständigerwerbende · Mehrwertsteuergesetz (MWSTG).
Deine nächste Rechnung nachvollziehbar erstellen
Leistung, Betrag und Zahlungsweg prüfen — und das passende Werkzeug für deinen Betrieb wählen.
