Immobilienmakler-Rechnung Schweiz
Eine korrekte Maklerrechnung enthält 8.1% MWST auf die Provision, eine QR-IBAN seit Oktober 2022 und sieben Pflichtelemente gemäss Art. 26 MWSTG. Hier findest du die Vorlage, die rechtlichen Grundlagen und Praxisbeispiele aus dem Schweizer Immobilienalltag.
Warum korrekte Rechnungsstellung für Schweizer Immobilienmakler wichtig ist
Eine Provisionsrechnung ist keine gewöhnliche Rechnung. Wer MWST-Satz, QR-Code oder Pflichtelemente vergisst, riskiert Nachforderungen der ESTV und säumige Kunden.
8.1% MWST auf Maklerprovision
Immobilienvermittlung ist eine steuerbare Dienstleistung, nicht MWST-befreit. Der normale Steuersatz gilt für jede Provisionsrechnung.QR-Rechnung seit Okt. 2022 Standard
Die QR-Rechnung hat die alten Einzahlungsscheine am 30. September 2022 abgelöst. Eine QR-IBAN mit QR-Referenz ist optional, erleichtert aber die Zuordnung der Zahlungen.2-3% Provision üblich
Rund 2-3% des Verkaufspreises sind in der Schweiz üblich. Die Höhe ist nicht gesetzlich geregelt und variiert je nach Region und Liegenschaftstyp.7 Pflichtelemente Art. 26 MWSTG
Name und Adresse, MWST-Nummer, Rechnungsdatum, eindeutige Nummer, Leistung, Steuersatz und Steuerbetrag — fehlt eines, ist die Rechnung nicht MWST-konform.Das Wichtigste in Kürze
- 8.1% MWST auf Maklerprovisionen — Immobilienvermittlung ist eine steuerbare Dienstleistung, NICHT MWST-befreit.
- 2-3% Provision sind üblich — die Höhe ist nicht gesetzlich geregelt und variiert je nach Region.
- QR-Rechnung seit 30. September 2022 Standard — die alten Einzahlungsscheine werden nicht mehr verarbeitet.
- Sieben Pflichtelemente gemäss Art. 26 MWSTG auf jeder Rechnung.
- MWST-Registrierung obligatorisch ab CHF 100'000 Jahresumsatz — Provisionseinkommen zählt mit.
Immobilienmakler in der Schweiz verkaufen oft Millionenwerte, kämpfen aber mit einer scheinbar profanen Frage: Wie stellt man die Provisionsrechnung korrekt aus? Die Antwort berührt drei Rechtsgebiete zugleich — Mehrwertsteuerrecht, Vertragsrecht nach dem Obligationenrecht und die praktischen Vorgaben der Eidgenössischen Steuerverwaltung (ESTV) zur QR-Rechnung. Dieser Leitfaden bündelt alles, was du als Makler oder Maklerin brauchst: den MWST-Satz, die Pflichtelemente nach Art. 26 MWSTG, eine kopierfertige Vorlage, Praxisbeispiele mit CHF-Beträgen und die Antwort auf die Frage, ob sich eine Software wie Magic Heidi lohnt oder ob Excel reicht.
Schweizer Rechnungsvorschriften — 7 Pflichtelemente gemäss Art. 26 MWSTG
Die Mehrwertsteuerverordnung (MWSTV) definiert in Art. 26 MWSTG exakt, was auf einer Rechnung stehen muss, damit sie als solche anerkannt wird. Für Immobilienmakler gilt: Die Provision ist eine steuerbare Dienstleistung. Eine Provisionsrechnung unterscheidet sich rechtlich also nicht von einer Rechnung für eine Beratung oder ein Design-Projekt. Wer die Pflichtelemente vergisst, verliert den Vorsteuerabzug beim Kunden und riskiert bei einer ESTV-Prüfung Nachforderungen plus Verzugszinsen.
Die sieben Pflichtelemente sind:
- Name, Adresse und MWST-Nummer des Immobilienmaklers — die Steuernummer beginnt mit "CHE" und steht im Handelsregister, das du unter Zefix prüfen kannst.
- Name und Adresse des Leistungsempfängers — in der Regel der Verkäufer, bei Käufer-Provision der Käufer.
- Rechnungsdatum — massgebend für die Entstehung der MWST-Schuld und die 30-Tage-Frist für den Leistungsempfänger.
- Eindeutige Rechnungsnummer — fortlaufend, ohne Lücken. Jede Provisionsrechnung braucht eine eigene.
- Art und Menge der Leistung — konkret: "Vermittlung einer 4.5-Zimmer-Wohnung, Bahnhofstrasse 12, 8001 Zürich".
- Steuersatz (8.1%) und Steuerbetrag — getrennt auszuweisen. Bei gemischten Rechnungen (Provision + Reisekosten) kann der Satz unterschiedlich sein.
- Bruttobetrag und Netto-Betrag — das Rechnungstotal muss klar erkennbar sein.
Dazu kommt das Obligationenrecht: Der Mäklervertrag ist in Art. 412 ff. OR geregelt, und der Provisionsanspruch entsteht erst, wenn das vermittelte Geschäft zustande kommt (Art. 413 OR). Eine Maklerrechnung ohne eindeutige Rechnungsnummer ist nicht nur MWST-rechtlich angreifbar, sondern auch zivilrechtlich — der Kunde kann die Zahlung zurückbehalten, bis die Rechnung formell korrekt ist.
Der häufigste Fehler in der Praxis ist die fehlende MWST-Nummer bei nebenberuflichen Maklern. Wer unter CHF 100'000 Umsatz bleibt, ist zwar von der MWST-Pflicht befreit — er darf dann aber auch keine MWST ausweisen. Wer versehentlich 8.1% ausweist, ohne registriert zu sein, schuldet diese Steuer der ESTV trotzdem. Eine saubere Trennung ist also überlebenswichtig. Mehr zur Registrierungspflicht liest du in unserem Artikel nebenberuflich selbstständig in der Schweiz.
MWST bei Immobilienmakler-Provisionen — 8.1% Normalsatz
Hier gibt es in der Praxis immer wieder Verwirrung: Der Verkauf einer Liegenschaft ist nach Art. 21 MWSTG von der MWST ausgenommen. Das heisst aber nicht, dass die Maklerprovision ebenfalls MWST-frei ist. Die ESTV trennt sauber: Die Liegenschaft als solche ist steuerbefreit, die Dienstleistung des Vermittelns aber ist steuerbar. Der Immobilienmakler erbringt eine Dienstleistung — und die unterliegt dem Normalsatz von 8.1% seit dem 1. Januar 2024.
Konkret bedeutet das:
- Verkaufspreis der Liegenschaft: MWST-frei (Art. 21 MWSTG)
- Maklerprovision: steuerbar mit 8.1% MWST
- Zusatzleistungen (Bewertung, Fotografie, Drohnenaufnahmen): ebenfalls 8.1%, ausser es handelt sich um beherbergungsnahe Leistungen
Das Rechenbeispiel: Bei einem Verkaufspreis von CHF 1'000'000 und einer Provision von 3% ergibt das eine Netto-Provision von CHF 30'000.00. Darauf kommen 8.1% MWST = CHF 2'430.00. Das Rechnungstotal beträgt also CHF 32'430.00. Der Makler überweist CHF 2'430.00 an die ESTV, behält CHF 30'000.00 netto. Der Verkäufer kann die MWST als Vorsteuer geltend machen, sofern er MWST-pflichtig ist — bei Privatverkäufern geht das nicht.
Die MWST-Registrierungspflicht greift ab einem Jahresumsatz von CHF 100'000. Wer mehrere Immobilien im Jahr vermittelt und dabei Provisionseinkommen über dieser Schwelle erzielt, muss sich bei der ESTV registrieren und ab dann ordentliche MWST-Rechnungen ausstellen. Eine Freiwillige Versteuerung (Option) ist schon unter dieser Schwelle möglich, falls der Makler Vorsteuerabzüge geltend machen will — zum Beispiel für ein Büro, Marketingkosten oder Fahrten. Tieferes dazu findest du in unserem MWST-Leitfaden für Freelancer.
Mini-Story: Claudia aus Bern und die fehlende MWST
Claudia, 38, Maklerin in Bern, vermittelte 2023 drei Einfamilienhäuser und erzielte Provisionseinkommen von rund CHF 150'000. Sie hatte sich nie bei der ESTV registriert, weil sie dachte, Immobilienvermittlung sei MWST-befreit. Auf ihren Provisionsrechnungen stand schlicht "Provision CHF 15'000" — keine MWST, keine Steuernummer. Bei einer routinemässigen Prüfung ihrer Steuerunterlagen fiel das Provisionseinkommen auf. Die ESTV forderte die MWST rückwirkend nach — ein fünfstelliger Betrag plus Verzugszinsen. Claudia musste sich nachträglich registrieren und versuchte, die MWST ihren Kunden nachzubelasten — was bei Privatverkäufern kaum gelang. Die Lektion: Immobilienvermittlung ist steuerbar. Wer sich nicht sicher ist, sollte frühzeitig bei der ESTV nachfragen oder sich registrieren. Der Aufwand ist gering, die Strafen bei Nichtbeachtung sind es nicht.
Provisionsabrechnung: Wer zahlt und wie viel?
Die Provisionsabrechnung ist das Herzstück der Maklerrechnung. Sie dokumentiert, welche Leistung erbracht wurde, für wen und zu welchem Satz. In der Schweiz gilt traditionell das Verkäufermodell: Der Eigentümer beauftragt den Makler mit dem Geschäftsbesorgungsvertrag und zahlt die Provision bei erfolgreicher Vermittlung. Der Käufer ist in diesem Fall nicht Provisionspflichtig — es sei denn, er hat einen separaten Vertrag mit dem Makler abgeschlossen.
In einem angespannten Markt etabliert sich zunehmend das Käufer-Modell: Weil in städtischen Märkten wie Zürich oder Genf mehr Offerten als Liegenschaften existieren, beauftragen Käufer eigene Makler. Dann zahlt der Käufer die Provision — und erhält entsprechend auch die Provisionsrechnung. Für den Immobilienmakler bedeutet das: Er muss vor der Rechnungsstellung klarstellen, wer Vertragspartner ist und auf wessen Namen die Rechnung läuft.
Die Höhe der Provision ist nicht gesetzlich geregelt. Sie ergibt sich aus dem Maklervertrag und regionaler Praxis:
- Üblich: rund 2-3% des Verkaufspreises, je nach Region und Liegenschaftstyp auch mehr
- Vereinbarungssache: ob inklusive oder exklusive MWST, muss im Maklervertrag stehen
- Marktabhängig: bei schwer verkäuflichen Objekten oder in Randregionen sind höhere Sätze verbreitet
Eine Besonderheit: Die Provision wird oft "inklusive MWST" vereinbart. Das heisst, der Verkäufer zahlt 3% des Verkaufspreises als Pauschale, der Makler rechnet intern die MWST heraus. In der Rechnung muss dennoch der Steuersatz ausgewiesen sein — nur dann ist sie MWST-konform. Wer die Provision als "Pauschalpreis inkl. MWST" ausweist, ohne den Steuerbetrag zu nennen, riskiert eine Beanstandung.
Wichtig ist auch die Provisionsabrechnung im Sinne einer transparenten Aufstellung: Wer Provision für mehrere Teilaspekte verlangt (Vermittlung, Bewertung, Fotografie), sollte diese getrennt ausweisen. So kann der Kunde nachvollziehen, was er bezahlt — und der Makler kann bei einer Prüfung jede Position einzeln rechtfertigen.
Akonto- und Schlussrechnung bei Immobilienverkäufen
Immobilienverkäufe dauern oft mehrere Monate. Vom ersten Kundenkontakt bis zur Handänderung können sechs bis zwölf Monate vergehen, bei schwierigen Liegenschaften auch länger. Für den Immobilienmakler entsteht ein Liquiditätsproblem: Er arbeitet vor, hat Marketingkosten und Zeitaufwand, aber die Provision fliesst erst bei Vertragsunterzeichnung. Die Lösung sind Akonto-Rechnungen.
Eine Akonto-Rechnung ist eine Teilrechnung für bereits erbrachte Leistungen. Typisch sind:
- Akonto 1 nach Auftragserteilung: 30% der erwarteten Provision, pauschal
- Akonto 2 nach Erstvisiten: 30%, wenn erste Besichtigungen durchgeführt wurden
- Schlussrechnung: restliche 40%, abzüglich bereits bezahlter Akonti, bei Vertragsabschluss
Jede Akonto-Rechnung muss die gleichen sieben Pflichtelemente enthalten wie eine Schlussrechnung. Auf der Schlussrechnung werden die bereits bezahlten Akonti als "bereits bezahlt" ausgewiesen, damit es nicht zu einer Doppelverrechnung kommt. Der MWST-Satz von 8.1% gilt auch für Akonti — der Immobilienmakler muss die MWST bei Erhalt der Akontozahlung deklarieren, nicht erst bei Schlussrechnung.
Mini-Story: Daniel aus Luzern und die Akonto-Strategie
Daniel, 44, nebenberuflicher Immobilienmakler in Luzern, übernahm 2023 den Verkauf eines schwierigen Mehrfamilienhauses. Der Eigentümer war schwierig, der Markt übersättigt, die Liegenschaft brauchte sechs Monate, bis ein Käufer gefunden war. Daniel einigte sich vorab auf eine Akonto-Struktur: CHF 5'000 nach Auftragserteilung, CHF 5'000 nach ersten Besichtigungen, Rest bei Verkauf. So finanzierte er Marketingkosten und Zeitaufwand, ohne vorzufinanzieren. Bei Verkauf erhielt er die Schlussrechnung über die Gesamtprovision von CHF 18'000, abzüglich CHF 10'000 bereits bezahlter Akonti. Die Schlussrechnung wies sauber aus: Netto CHF 16'651.00, MWST 8.1% CHF 1'349.00, Total CHF 18'000.00. Die Akonto-Strategie hat Daniel gerettet: Er hatte durchgehend Liquidität und musste keine privaten Rücklagen ins Projekt stecken. Für nebenberufliche Makler ist das ein sinnvolles Modell, besonders bei langen Verkaufszeiträumen.
Kopierfertige Vorlage: Immobilienmakler-Rechnung
Hier ist eine kopierfertige Vorlage, die alle Pflichtelemente nach Art. 26 MWSTG erfüllt und sich für jede Schweizer Provisionsrechnung eignet. Kopiere den Block, ersetze die Platzhalter, und die Rechnung ist einsatzbereit.
========================================================
IMMOBILIENMAKLER SCHWEIZ AG
Bahnhofstrasse 12
8001 Zürich
MWST-Nummer: CHE-123.456.789 MWST
Zefix-Nr.: CH-020.3.123.456-8
========================================================

RECHNUNG Nr. 2024-045
Datum: 15. Juli 2024

Rechnung an:
Hans Mustermann
Seestrasse 45
8002 Zürich

Auftrag: Vermittlung Einfamilienhaus, Seestrasse 45, 8002 Zürich
Geschäftsbesorgungsvertrag vom: 10. März 2024
Verkaufspreis: CHF 1'200'000.00
Käufer: Anna Beispiel (vereinbart am 30. Juni 2024)

========================================================
Position 1:
Vermittlungsprovision (3% des Verkaufspreises)
Netto:                                CHF 36'000.00
MWST 8.1%:                              CHF 2'916.00
========================================================
Rechnungstotal:                      CHF 38'916.00
========================================================

Zahlbar innerhalb 30 Tagen per QR-Rechnung
QR-IBAN: CH44 0123 4567 8901 2345 6
QR-Referenz: 00 00000 00000 00000 00000 04597

Leistungsempfänger-in: Sie können diese MWST als
Vorsteuer abziehen, sofern Sie MWST-pflichtig sind.

Danke für das Vertrauen.
IMMOBILIENMAKLER SCHWEIZ AG
========================================================
Diese Vorlage erfüllt alle sieben Pflichtelemente: Name und MWST-Nummer des Maklers, Name und Adresse des Kunden, Rechnungsdatum, eindeutige Nummer, Art und Menge der Leistung, Steuersatz und Steuerbetrag, Brutto- und Netto-Betrag. Du kannst sie direkt in ein Word-Dokument einfügen oder im Rechnungsprogramm von Magic Heidi als Vorlage hinterlegen, damit du bei jedem neuen Auftrag nur noch die Platzhalter ersetzt.
Mini-Story: Thomas aus Zürich und die fehlende QR-IBAN
Thomas, 41, Immobilienmakler in Zürich, verkaufte 2023 eine 4.5-Zimmer-Wohnung für CHF 1'200'000. Seine Provisionsrechnung über CHF 36'000 netto plus CHF 2'916 MWST schickte er an den Verkäufer — mit einer alten Einzahlungsschein-Vorlage aus 2018, ohne QR-IBAN und ohne QR-Referenz. Die Bank des Verkäufers wies die Zahlung zurück, weil sie seit Oktober 2022 keine alten Einzahlungsscheine mehr annahm. Der Verkäufer rief Thomas an, Thomas musste eine neue Rechnung ausstellen, mit QR-Code und QR-IBAN. Zwischen erster Rechnung und Zahlung vergingen 14 Tage, in denen Thomas die Provision nicht auf seinem Konto hatte. Die Lektion: QR-Rechnung ist seit Oktober 2022 obligatorisch. Wer noch alte Vorlagen nutzt, muss mit Zahlungsverzögerungen rechnen. Thomas hat seither auf eine Software-Lösung umgestellt, die QR-Rechnungen automatisch generiert — und wird seitdem im Schnitt innerhalb von 8 Tagen bezahlt, statt wie früher nach 3-4 Wochen. Mehr zur praktischen Umsetzung liest du in unserem Leitfaden zur QR-Rechnung.
QR-Rechnung für Maklerprovisionen
Die QR-Rechnung hat am 30. September 2022 die alten roten und orangen Einzahlungsscheine abgelöst — Banken verarbeiten diese nicht mehr. Eine Provisionsrechnung braucht deshalb einen QR-Zahlteil mit Swiss QR Code. Darin steckt entweder deine normale IBAN oder eine QR-IBAN mit strukturierter QR-Referenz.
Die QR-IBAN beginnt mit "CH" und ist eine spezielle IBAN, die nur zusammen mit einer QR-Referenz funktioniert. Sie ist nicht identisch mit deiner normalen IBAN, selbst wenn die Kontonummer gleich ist. Eine normale IBAN ist im QR-Zahlteil ebenfalls erlaubt — dann ohne strukturierte Referenz.
Die QR-Referenz ist eine 27-stellige Nummer, die es dem Makler ermöglicht, Zahlungen automatisch zuzuordnen. Sie kann die Rechnungsnummer enthalten, mit einer Prüfziffer am Ende. Ohne QR-Referenz musst du eingehende Zahlungen manuell den Rechnungen zuordnen.
Praktisch bedeutet das für den Immobilienmakler:
- QR-IBAN bei der Bank beantragen — jedes Schweizer Institut bietet das an, die Konditionen unterscheiden sich je nach Bank.
- QR-Referenz generieren — entweder manuell mit Prüfziffer oder über eine Software wie Magic Heidi.
- QR-Code als Bild einfügen — entweder über eine Bank-Vorlage oder über eine Rechnungssoftware.
Wer eine Rechnungsvorlage in Word oder Excel nutzt, kann den QR-Code über Tools wie "QR-Code Generator" erstellen, muss aber die QR-IBAN und QR-Referenz manuell pflegen. Bei grösseren Volumina oder mehreren Immobilienmaklern in einem Büro empfiehlt sich eine Software, die diese Elemente automatisch generiert — das verhindert Fehler und spart pro Rechnung 5-10 Minuten. Wer sich für eine professionelle Alternative zu bexio interessiert, findet sie unter bexio-Alternative. Ähnliche Rechnungspflichten gelten übrigens auch für Architekten in der Schweiz, die SIA-102-Honorare abrechnen.
Software-Lösung vs. Excel: Was sich für Makler wirklich lohnt
Immobilienmakler verkaufen Liegenschaften im Millionenbereich, aber die Rechnungsstellung läuft bei vielen noch über Excel oder Word-Vorlagen. Das funktioniert für einzelne Rechnungen im Jahr. Wer aber mehr als 10 Immobilien vermittelt, stösst schnell an Grenzen: Keine automatische QR-Referenz-Generierung, keine MWST-Berechnung, kein automatisches Mahnwesen, keine GeBüV-konforme Archivierung.
Die Frage ist nicht, ob man Software braucht — sondern welche. Die gängigen Optionen:
- Excel/Word-Vorlagen: Kostenlos, aber fehleranfällig. Bei jeder MWST-Satzänderung (wie 2024 von 7.7% auf 8.1%) müssen alle Vorlagen manuell angepasst werden.
- bexio: Die bekannteste Schweizer KMU-Software. Vollumfänglich, aber eher auf KMU mit Personal zugeschnitten — und entsprechend teurer für Einzelunternehmer.
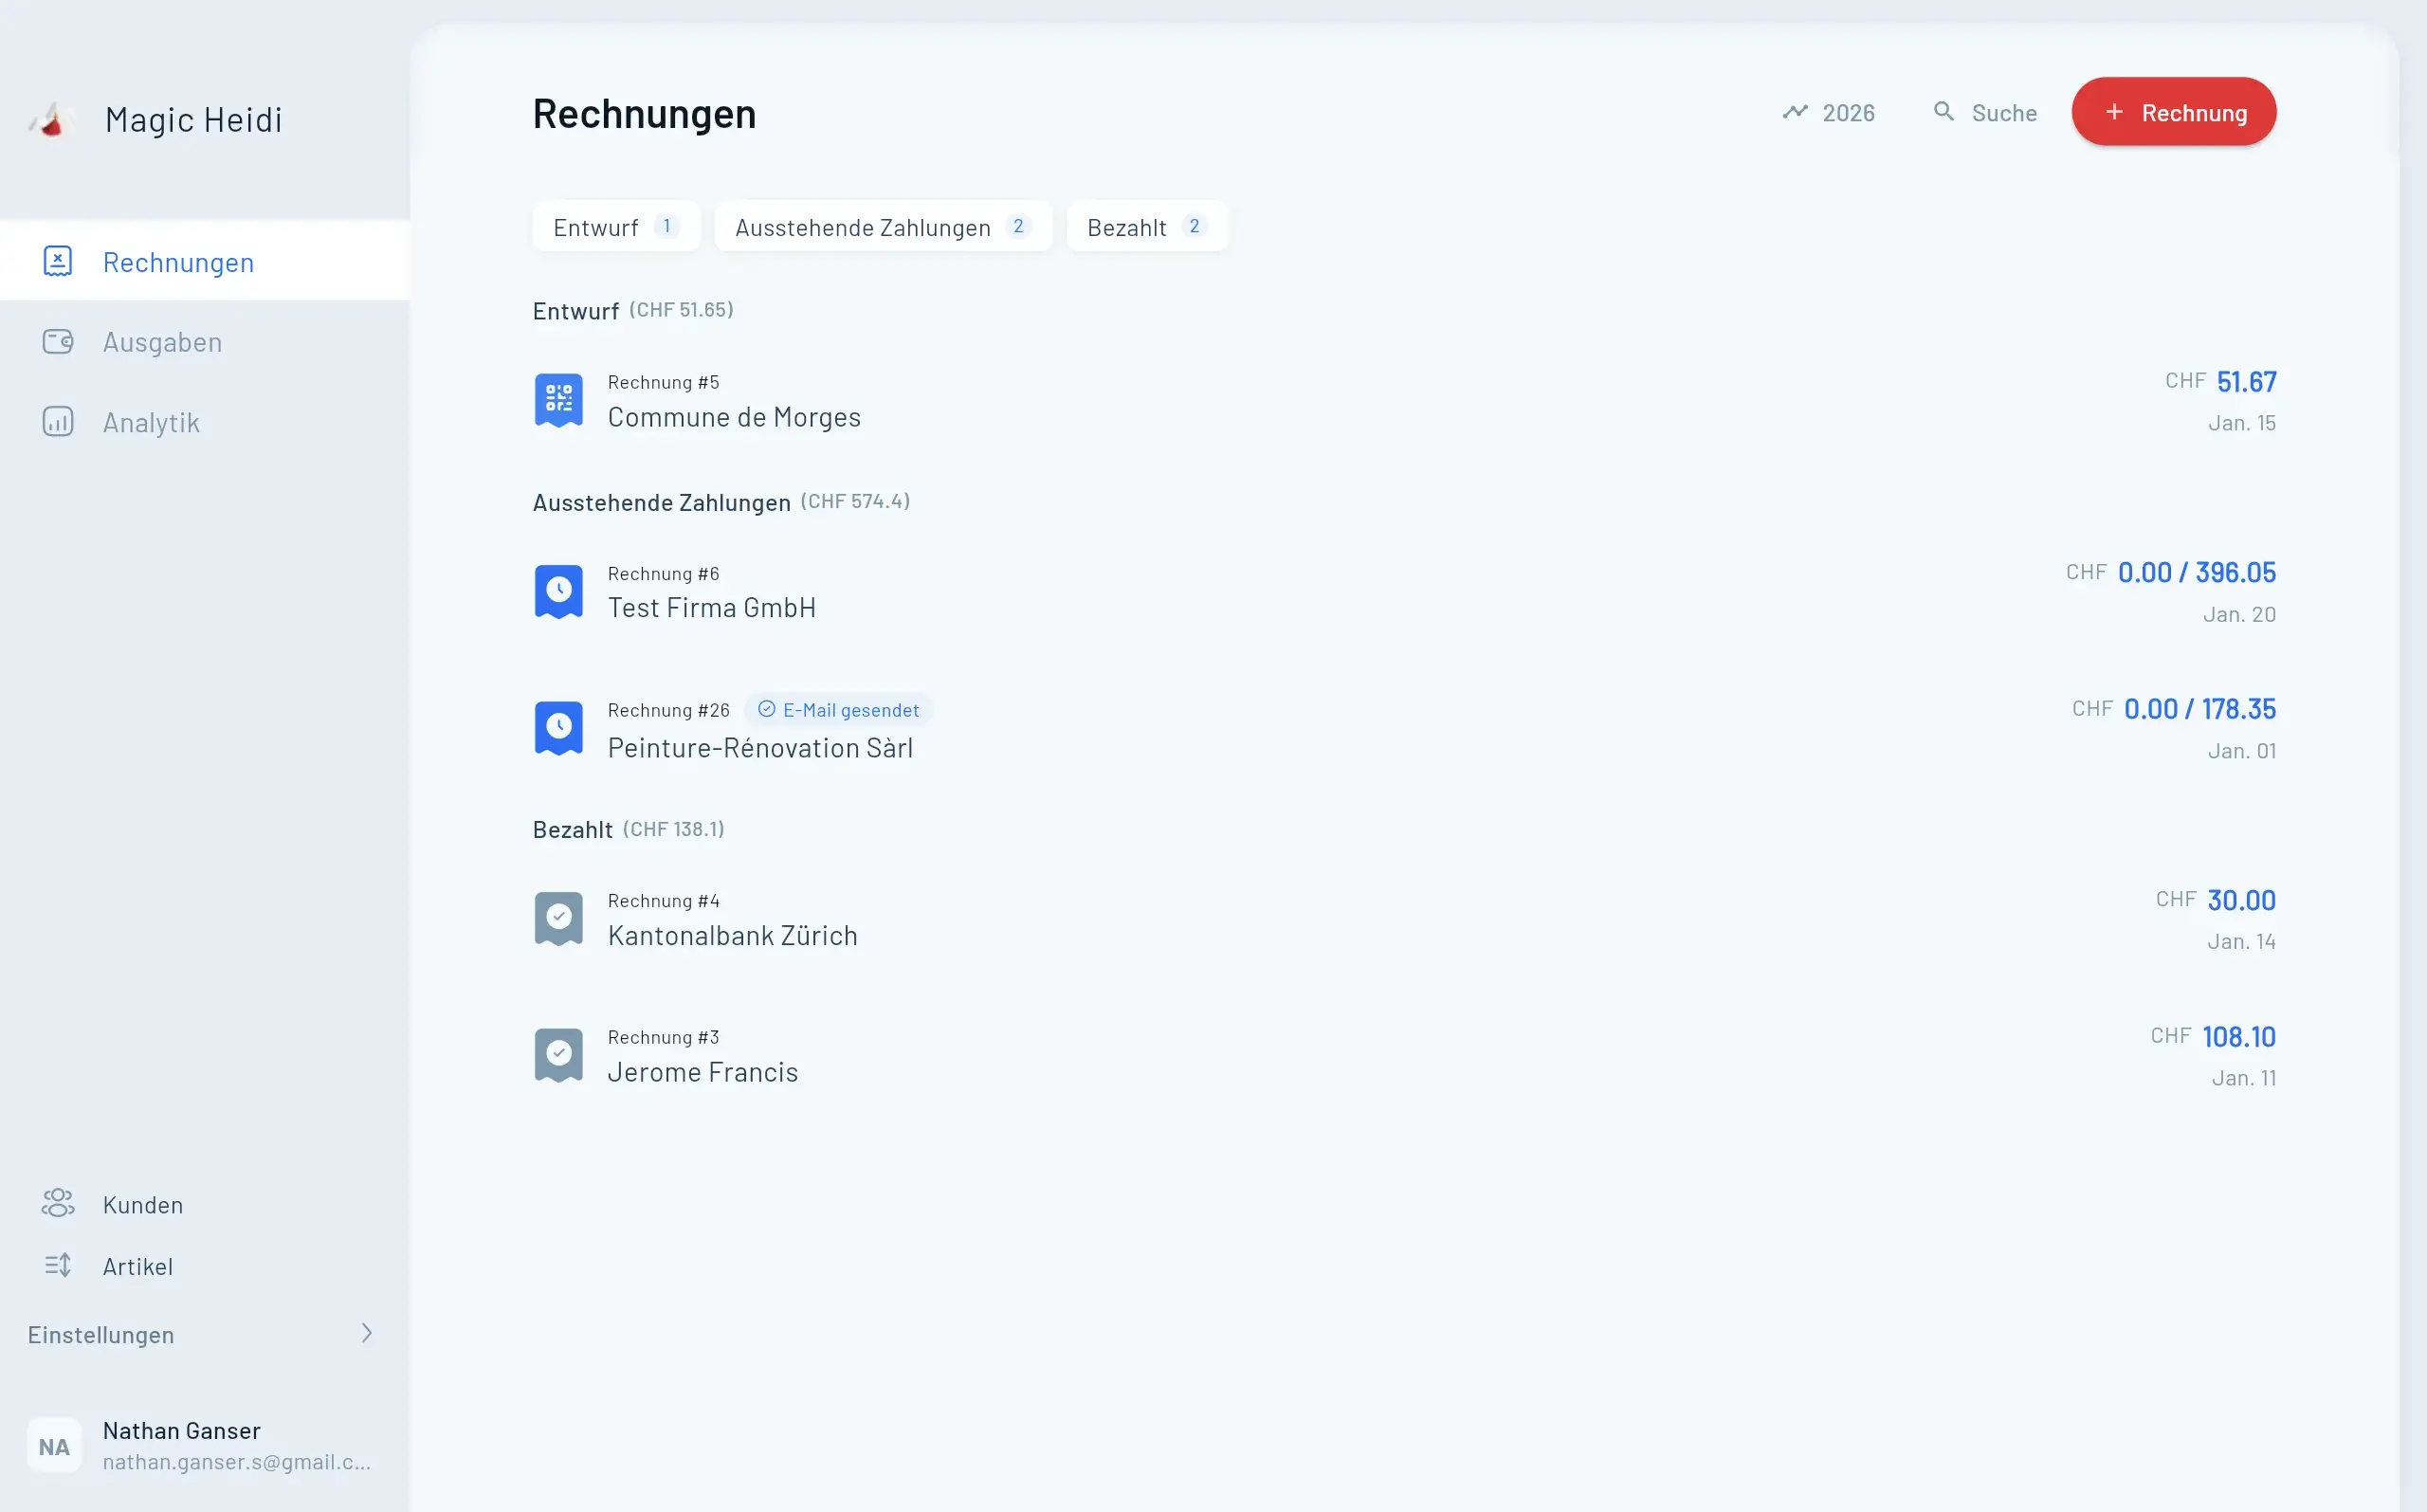
- Magic Heidi: ab CHF 25 pro Monat, speziell für Schweizer Solopreneure und kleine Büros. Enthält QR-Rechnung, MWST-Berechnung, automatische Mahnungen, Kundenverwaltung und Provisionsabrechnungen.
Der praktische Unterschied zeigt sich im Alltag: Mit Excel verbringt ein Immobilienmakler pro Rechnung 15-20 Minuten, mit einer Software wie Magic Heidi unter 2 Minuten. Bei 20 Rechnungen im Jahr sind das 5 Stunden gesparte Zeit — abzüglich der Software-Kosten ein klarer Gewinn.
Der häufigste Einwand ist: "Ich brauche keine Software, ich habe nur 5 Kunden pro Jahr." Aber selbst bei wenigen Rechnungen ist das Risiko eines MWST-Fehlers hoch — und eine einzige Beanstandung der ESTV kostet mehr als ein ganzes Jahr Software-Nutzung. Die Entscheidung sollte also nicht nur über die Menge, sondern über das Risiko laufen. Wer sich für die Einzelfirma als Rechtsform entscheidet, sollte sich vorher gut informieren — auch zur Anmeldung bei der Ausgleichskasse und zur Haftung.
Zudem ist die revisionssichere Archivierung in der Schweiz über die GeBüV geregelt: Jede Rechnung muss 10 Jahre aufbewahrt werden, elektronisch und revisionssicher. Excel-Dateien erfüllen das nicht, weil sie nachträglich verändert werden können. Eine Software wie Magic Heidi speichert jede Rechnung automatisch revisionssicher und stellt sie jederzeit wieder her — ohne dass der Makler selbst ein Archiv aufbauen muss.
Schliesslich ist die Automatisierung ein entscheidender Faktor: Magic Heidi erinnert an überfällige Rechnungen, generiert automatisch Mahnungen und zeigt dem Immobilienmakler jederzeit, welche Provisionen offen sind und welche schon bezahlt wurden. Bei längeren Immobilienverkäufen mit Akonto-Struktur ist das Gold wert — man verliert nicht den Überblick, welche Teile der Provision schon geflossen sind und welche noch ausstehen.
Schweizer Konformität
für Immobilienmakler entwickelt
Magic Heidi bündelt MWST-Regeln, QR-Rechnung und Provisionsabrechnungen in einer einzigen Plattform — Swiss Made, auf Schweizer Recht ausgelegt.
Entwickelt in Zürich, speziell für Schweizer Immobilienmakler und kleine Büros.
Kein manuelles Rechnen mehr — Magic Heidi wendet den aktuellen Schweizer Normalsatz automatisch an.
QR-IBAN, QR-Referenz und QR-Code werden automatisch generiert. Kein Zusatztool, kein Copy-Paste.
Jede Rechnung wird 10 Jahre revisionssicher gespeichert — GeBüV-konform ohne eigenes Archiv.
Vorlage für Makler-Provisionen, Akonto-Strukturen und Schlussrechnungen schon eingebaut.
Überfällige Provisionsrechnungen werden automatisch angemahnt — du musst nicht mehr hinterhertelefonieren.
Magic Heidi ist kein Ersatz für den Immobilienmakler, sondern für seine Buchhaltung. Wer Provisionsrechnungen in 30 Sekunden ausstellen will, ohne über MWST-Sätze, QR-Codes oder Pflichtelemente nachdenken zu müssen, findet hier eine Schweizer Lösung, die ab CHF 25 pro Monat genau das macht. Der Wechsel von Excel oder Word-Vorlagen dauert rund eine Stunde — danach entfällt jeder manuelle Aufwand für die Rechnungsstellung.
FAQ: Immobilienmakler-Rechnungen in der Schweiz
Muss ich als Immobilienmakler MWST auf die Provision abrechnen?
Ja. Immobilienvermittlung ist eine steuerbare Dienstleistung und unterliegt dem Normalsatz von 8.1% (seit 1. Januar 2024). Nur der Verkauf der Liegenschaft selbst ist nach Art. 21 MWSTG MWST-frei, nicht aber die Vermittlungsleistung. Wer Provisionseinkommen über CHF 100'000 im Jahr erzielt, muss sich bei der ESTV registrieren und MWST-pflichtige Rechnungen ausstellen.
Wie hoch ist die übliche Provision in der Schweiz?
Üblich sind rund 2-3% des Verkaufspreises, je nach Region, Marktlage und Liegenschaftstyp auch mehr. Die Höhe ist nicht gesetzlich geregelt und ergibt sich aus dem Maklervertrag. Oft wird die Provision inklusive MWST vereinbart — der Makler weist intern die MWST aus, der Kunde zahlt den Pauschalbetrag.
Wer zahlt die Maklerprovision — Verkäufer oder Käufer?
Traditionell zahlt der Verkäufer, weil er den Makler mit dem Verkauf beauftragt. In angespannten städtischen Märkten etabliert sich zunehmend das Käufer-Modell, bei dem der Käufer einen eigenen Makler beauftragt und die Provision zahlt. Für die Rechnung ist entscheidend, wer Vertragspartner ist — auf dessen Namen wird die Provisionsrechnung ausgestellt.
Brauche ich eine QR-Rechnung für Provisionsrechnungen?
Ja. Seit dem 30. September 2022 ist die QR-Rechnung der einzige Schweizer Zahlteil — die alten roten und orangen Einzahlungsscheine werden nicht mehr verarbeitet. Der QR-Zahlteil funktioniert mit deiner normalen IBAN oder mit QR-IBAN plus QR-Referenz. Wer noch alte Vorlagen nutzt, riskiert Zahlungsverzögerungen oder Rückweisungen durch die Bank des Kunden.
Kann ich Akonto-Rechnungen für Immobilienverkäufe stellen?
Ja, das ist gängige Praxis bei langen Verkaufszeiträumen. Typisch sind 30% nach Auftragserteilung, 30% nach ersten Besichtigungen und 40% bei Vertragsabschluss. Jede Akonto-Rechnung muss die sieben Pflichtelemente nach Art. 26 MWSTG enthalten, und die MWST wird bereits bei Erhalt der Akontozahlung fällig, nicht erst bei der Schlussrechnung.
Lohnt sich eine Software wie Magic Heidi für Immobilienmakler?
Bei mehr als 5-10 Rechnungen pro Jahr ja. Magic Heidi kostet ab CHF 25 pro Monat und übernimmt MWST-Berechnung, QR-Rechnung, Archivierung und Mahnwesen automatisch. Im Vergleich zu bexio ist Magic Heidi günstiger und speziell auf Schweizer Solopreneure und kleine Büros zugeschnitten. Excel-Vorlagen funktionieren für Einzelfälle, sind aber fehleranfällig und nicht GeBüV-konform.
Schluss
Immobilienmakler in der Schweiz verkaufen Werte im Millionenbereich — und doch scheitern viele an der Provisionsrechnung. Die Gründe sind immer dieselben: fehlende MWST, veraltete Einzahlungsscheine statt QR-Rechnung, unvollständige Pflichtelemente. Die gute Nachricht: Alle diese Probleme sind lösbar, und zwar mit überschaubarem Aufwand.
Die wichtigsten Punkte in Kürze: Die Maklerprovision unterliegt dem MWST-Satz von 8.1%, nicht dem Verkauf der Liegenschaft selbst. Die QR-Rechnung ist seit Oktober 2022 obligatorisch. Sieben Pflichtelemente nach Art. 26 MWSTG müssen auf jeder Rechnung stehen. Die MWST-Registrierungspflicht greift ab CHF 100'000 Jahresumsatz. Und eine Software wie Magic Heidi nimmt dir den administrativen Aufwand ab — für weniger als den Preis eines Mittagessens pro Woche.
Wenn du das nächste Mal eine Provisionsrechnung ausstellst, prüf drei Dinge: Steht die MWST-Nummer drauf? Hat die Rechnung einen QR-Zahlteil? Sind alle sieben Pflichtelemente nach Art. 26 MWSTG erfüllt? Wenn ja, ist die Rechnung konform. Wenn nein, nutze die Vorlage oben oder wechsle zu einer Software, die das automatisch übernimmt.
Quellen: Art. 26 MWSTG; ESTV QR-Rechnung-Anforderungen; MWST-Satz 8.1% seit 1. Januar 2024; Art. 412 ff. OR (Mäklervertrag).
Erstelle deine erste Maklerrechnung in 30 Sekunden
Magic Heidi übernimmt MWST, QR-Rechnung und Provisionsabrechnung automatisch. Swiss Made, ab CHF 25 pro Monat — ohne Setup, ohne Bindung.