 Magic Heidi
Skonto en Suiza: descuento por pronto pago
Calcula el descuento por pronto pago en Suiza: ejemplos en CHF, ajuste del IVA, cláusulas claras y coste de anticipar el cobro.

Fundador de Magic Heidi
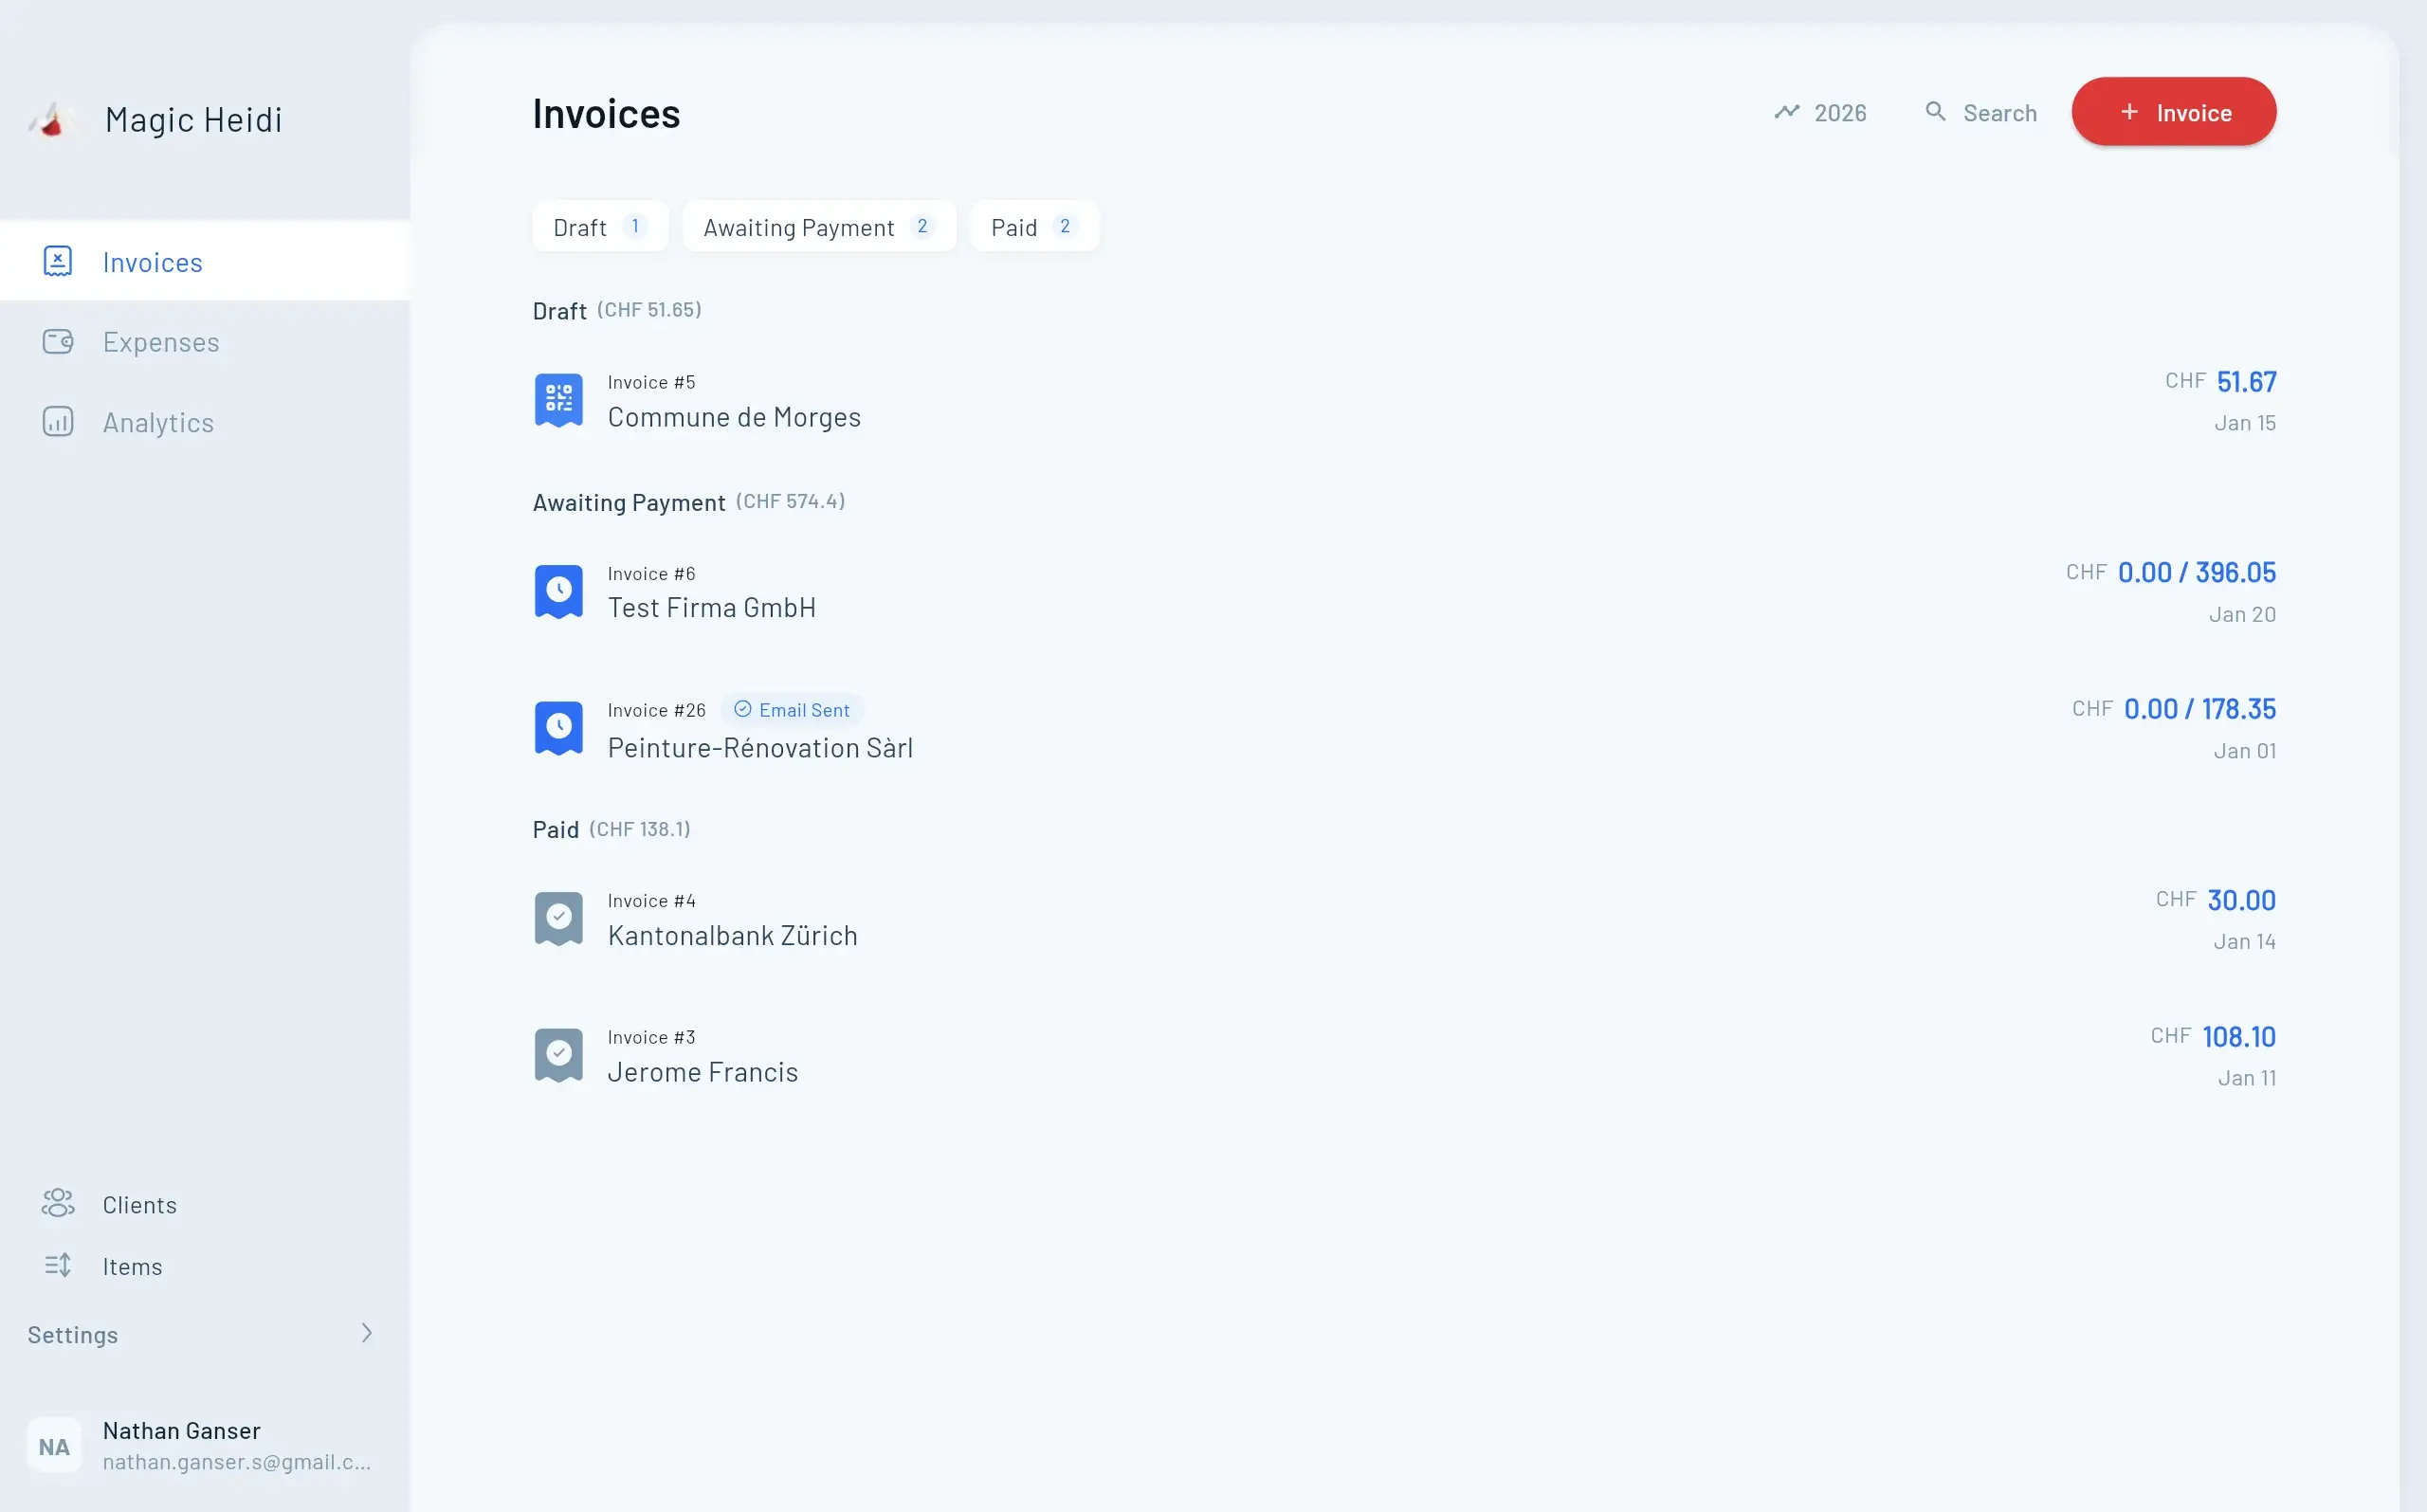
Skonto es el descuento condicionado a pagar pronto. No es obligatorio ni existe un porcentaje legal general. 2% en diez días es aquí un ejemplo de cálculo, no una tarifa sectorial acreditada. El cliente no puede descontarlo por iniciativa propia: debe estar acordado o claramente ofrecido en la factura.
Indica porcentaje, base, inicio y fin del plazo, importe reducido y vencimiento normal. Si facturas en varios idiomas, puedes encontrar Skonto en alemán, escompte en francés, sconto di cassa en italiano y early payment discount en inglés. Explica la condición, no solo la palabra.
Descuento comercial, Skonto y gastos de reclamación
Un descuento comercial reduce el precio como parte de la oferta. El Skonto reduce lo que se paga solo si se cumple la condición de pronto pago. Los gastos de reclamación son otra cosa y necesitan una base válida: no existe una escala legal automática.
Ofrecer Skonto puede adelantar cobros y mejorar liquidez, pero reduce ingresos. Mide su efecto: no garantiza pago ni elimina posteriores reclamaciones.
Cómo expresarlo en una factura
Pagadero en 30 días, sin descuento.
2% de descuento por pronto pago dentro de 10 días
contados desde la fecha de factura.
O señala importes y fechas:
Importe de factura: CHF 1,000.00
Si el pago se recibe hasta [fecha], se permite descontar 2%.
Importe con descuento: CHF 980.00
Después se debe el total de CHF 1,000.00 hasta [vencimiento acordado].
Adapta la cláusula al contrato y define si cuenta la recepción del dinero u otro hecho. Una fecha impuesta unilateralmente en la factura no genera automáticamente mora conforme al art. 102.2 del Código de Obligaciones suizo, CO/OR: hace falta un acuerdo correspondiente. Consulta los plazos de pago.
Fórmula y ejemplos
Descuento = base acordada × porcentaje / 100. El importe a pagar es la base menos el descuento. Estos ejemplos son ficticios, no casos de clientes. Suponemos que el descuento abarca todo el importe bruto.
| Factura bruta | Porcentaje | Descuento | Pago |
|---|---|---|---|
| CHF 3,000.00 | 2% | CHF 60.00 | CHF 2,940.00 |
| CHF 5,405.00 | 2% | CHF 108.10 | CHF 5,296.90 |
| CHF 4,800.00 | 1.5% | CHF 72.00 | CHF 4,728.00 |
| CHF 20,000.00 | 3% | CHF 600.00 | CHF 19,400.00 |
Sin IVA: CHF 1,000 con 2% da CHF 980. Con IVA del 8.1%: CHF 1,081 con 2% da CHF 1,059.38. Otro ejemplo: CHF 2,500 netos más 8.1% son CHF 2,702.50 brutos; con 3% quedan CHF 2,621.43, redondeados a céntimos.
Ajustar el IVA correctamente
Ejemplo ficticio con método efectivo, contraprestaciones convenidas y 8.1%: CHF 1,000 netos más CHF 81 de IVA = CHF 1,081 brutos. Descuento del 2%: CHF 21.62. Cobras CHF 1,059.38, que corresponden a CHF 980 netos y CHF 79.38 de IVA. La reducción es CHF 20 netos más CHF 1.62 de IVA.
Si el descuento abarca el bruto, disminuyen proporcionalmente base e impuesto. Con varios tipos o posiciones excluidas, reparte el descuento correctamente.
La base imponible se rige por el art. 24 MWSTG, ley suiza del IVA; la modificación posterior, por el art. 41, no el art. 28, que regula la deducción del IVA soportado. Con contraprestaciones convenidas, ajustas el IVA cuando contabilizas la corrección o recibes el importe corregido. Con contraprestaciones cobradas, declaras el importe realmente recibido: no deduzcas el descuento otra vez. El cliente también debe corregir una deducción previa del IVA soportado.
En el modelo de declaración efectiva de la AFC, la casilla 235 recoge la reducción de contraprestación, no solo el impuesto. Según declares en bruto o neto, el ejemplo supone CHF 21.62 o CHF 20.00, no CHF 1.62. Ajusta también el cálculo fiscal. Para SSS y casos especiales, sigue sus instrucciones específicas.
Conserva factura, condición acordada, pago y asiento corrector. Un descuento ya pactado no exige por sí solo una nueva factura por el servicio. Eso no permite afirmar que nunca haga falta abono ni corrección: los errores reales de factura se corrigen aparte. Los arts. 39–40 MWSTG regulan modalidad y momento fiscal.
Cláusula detallada
Si recibimos el pago hasta fecha de descuento, concedemos 2% sobre todo el importe de factura, IVA incluido: descuento CHF 60.00, pago CHF 2,940.00. Después debe abonarse el total de CHF 3,000.00 hasta vencimiento acordado.
Si el cliente descuenta fuera de plazo o sin acuerdo, pide aclaración, concilia el saldo y decide si aceptas una concesión comercial. No lo trates como reducción automática.
Cuánto cuesta cobrar antes
Con «2% en diez días; de lo contrario, treinta días» adelantas 20 días, no treinta. La aproximación lineal sobre la factura completa es 2% × 360 / 20 = 36% anual. Respecto al dinero realmente adelantado, el cálculo simple es 2 / 98 × 360 / 20 ≈ 36.73% anual.
No es un interés efectivo compuesto: es una comparación anualizada simple con año supuesto de 360 días. En una factura de CHF 3,000 renuncias a CHF 60 para recibir CHF 2,940 veinte días antes. Compara ese coste con financiación y trabajo administrativo realmente evitados.
Antes de ofrecerlo
- Comprueba si el cliente ya paga pronto: podrías regalar margen sin adelantar el cobro.
- Calcula el margen restante. Un 2% de las ventas puede representar mucho más del 2% del beneficio.
- Compara plazo de descuento y fecha real de cobro habitual, no solo el vencimiento nominal.
- Define porcentaje, base, inicio, fin e importe; expresa excepciones.
- Prevé pagos parciales, varios tipos de IVA y ajustes posteriores.
- Mide duración de cobro y coste durante un período elegido por ti, sin presumir éxito.
Un recordatorio o un plan a plazos atienden necesidades distintas. El interés de demora requiere mora; el Skonto es una reducción voluntaria y condicionada.
Para preparar documentos claros, consulta facturación suiza. La condición y su contabilización deben adaptarse a tu proceso: no presupongas automatización específica del Skonto.
Fuentes
- MWSTG en Fedlex: arts. 24, 26 y 39–41.
- CO/OR art. 102: mora y fecha acordada.
- Modelo de declaración efectiva AFC: casilla 235.
Traducido de la revisión alemana del 1 de noviembre de 2026. Ejemplos ficticios; información general, no asesoramiento fiscal ni jurídico individual.
Preguntas frecuentes
¿Cuál es el descuento habitual en Suiza?
No existe un tipo legal general. Un 2% en diez días es un ejemplo, no una norma ni una tarifa sectorial acreditada. Acuerda y calcula porcentaje, base y plazo.
¿Puede el cliente descontarlo sin permiso?
No. Debe estar acordado o claramente ofrecido en la factura. Sin esa base no corresponde descontar unilateralmente.
¿Se calcula antes o después del IVA?
Depende de la base acordada. Si abarca el importe bruto, disminuyen proporcionalmente neto e IVA; con varios tipos debes repartirlo.
¿Conviene ofrecerlo como autónomo?
Solo si el adelanto del cobro aporta un valor concreto que justifique perder margen. Si tus clientes ya pagan puntualmente, puede no hacer falta.