Declaración del IVA 2026

Declaración del IVA online en Suiza: presentarla paso a paso (2026)

Desde el 1 de enero de 2025, la declaración del IVA solo se presenta online, en el ePortal de la AFC (ESTV). Aquí tienes el login, las casillas, los plazos, los datos de pago y los contactos: la primera vez lo resuelves en unos 30 minutos y después en 15 a 20.

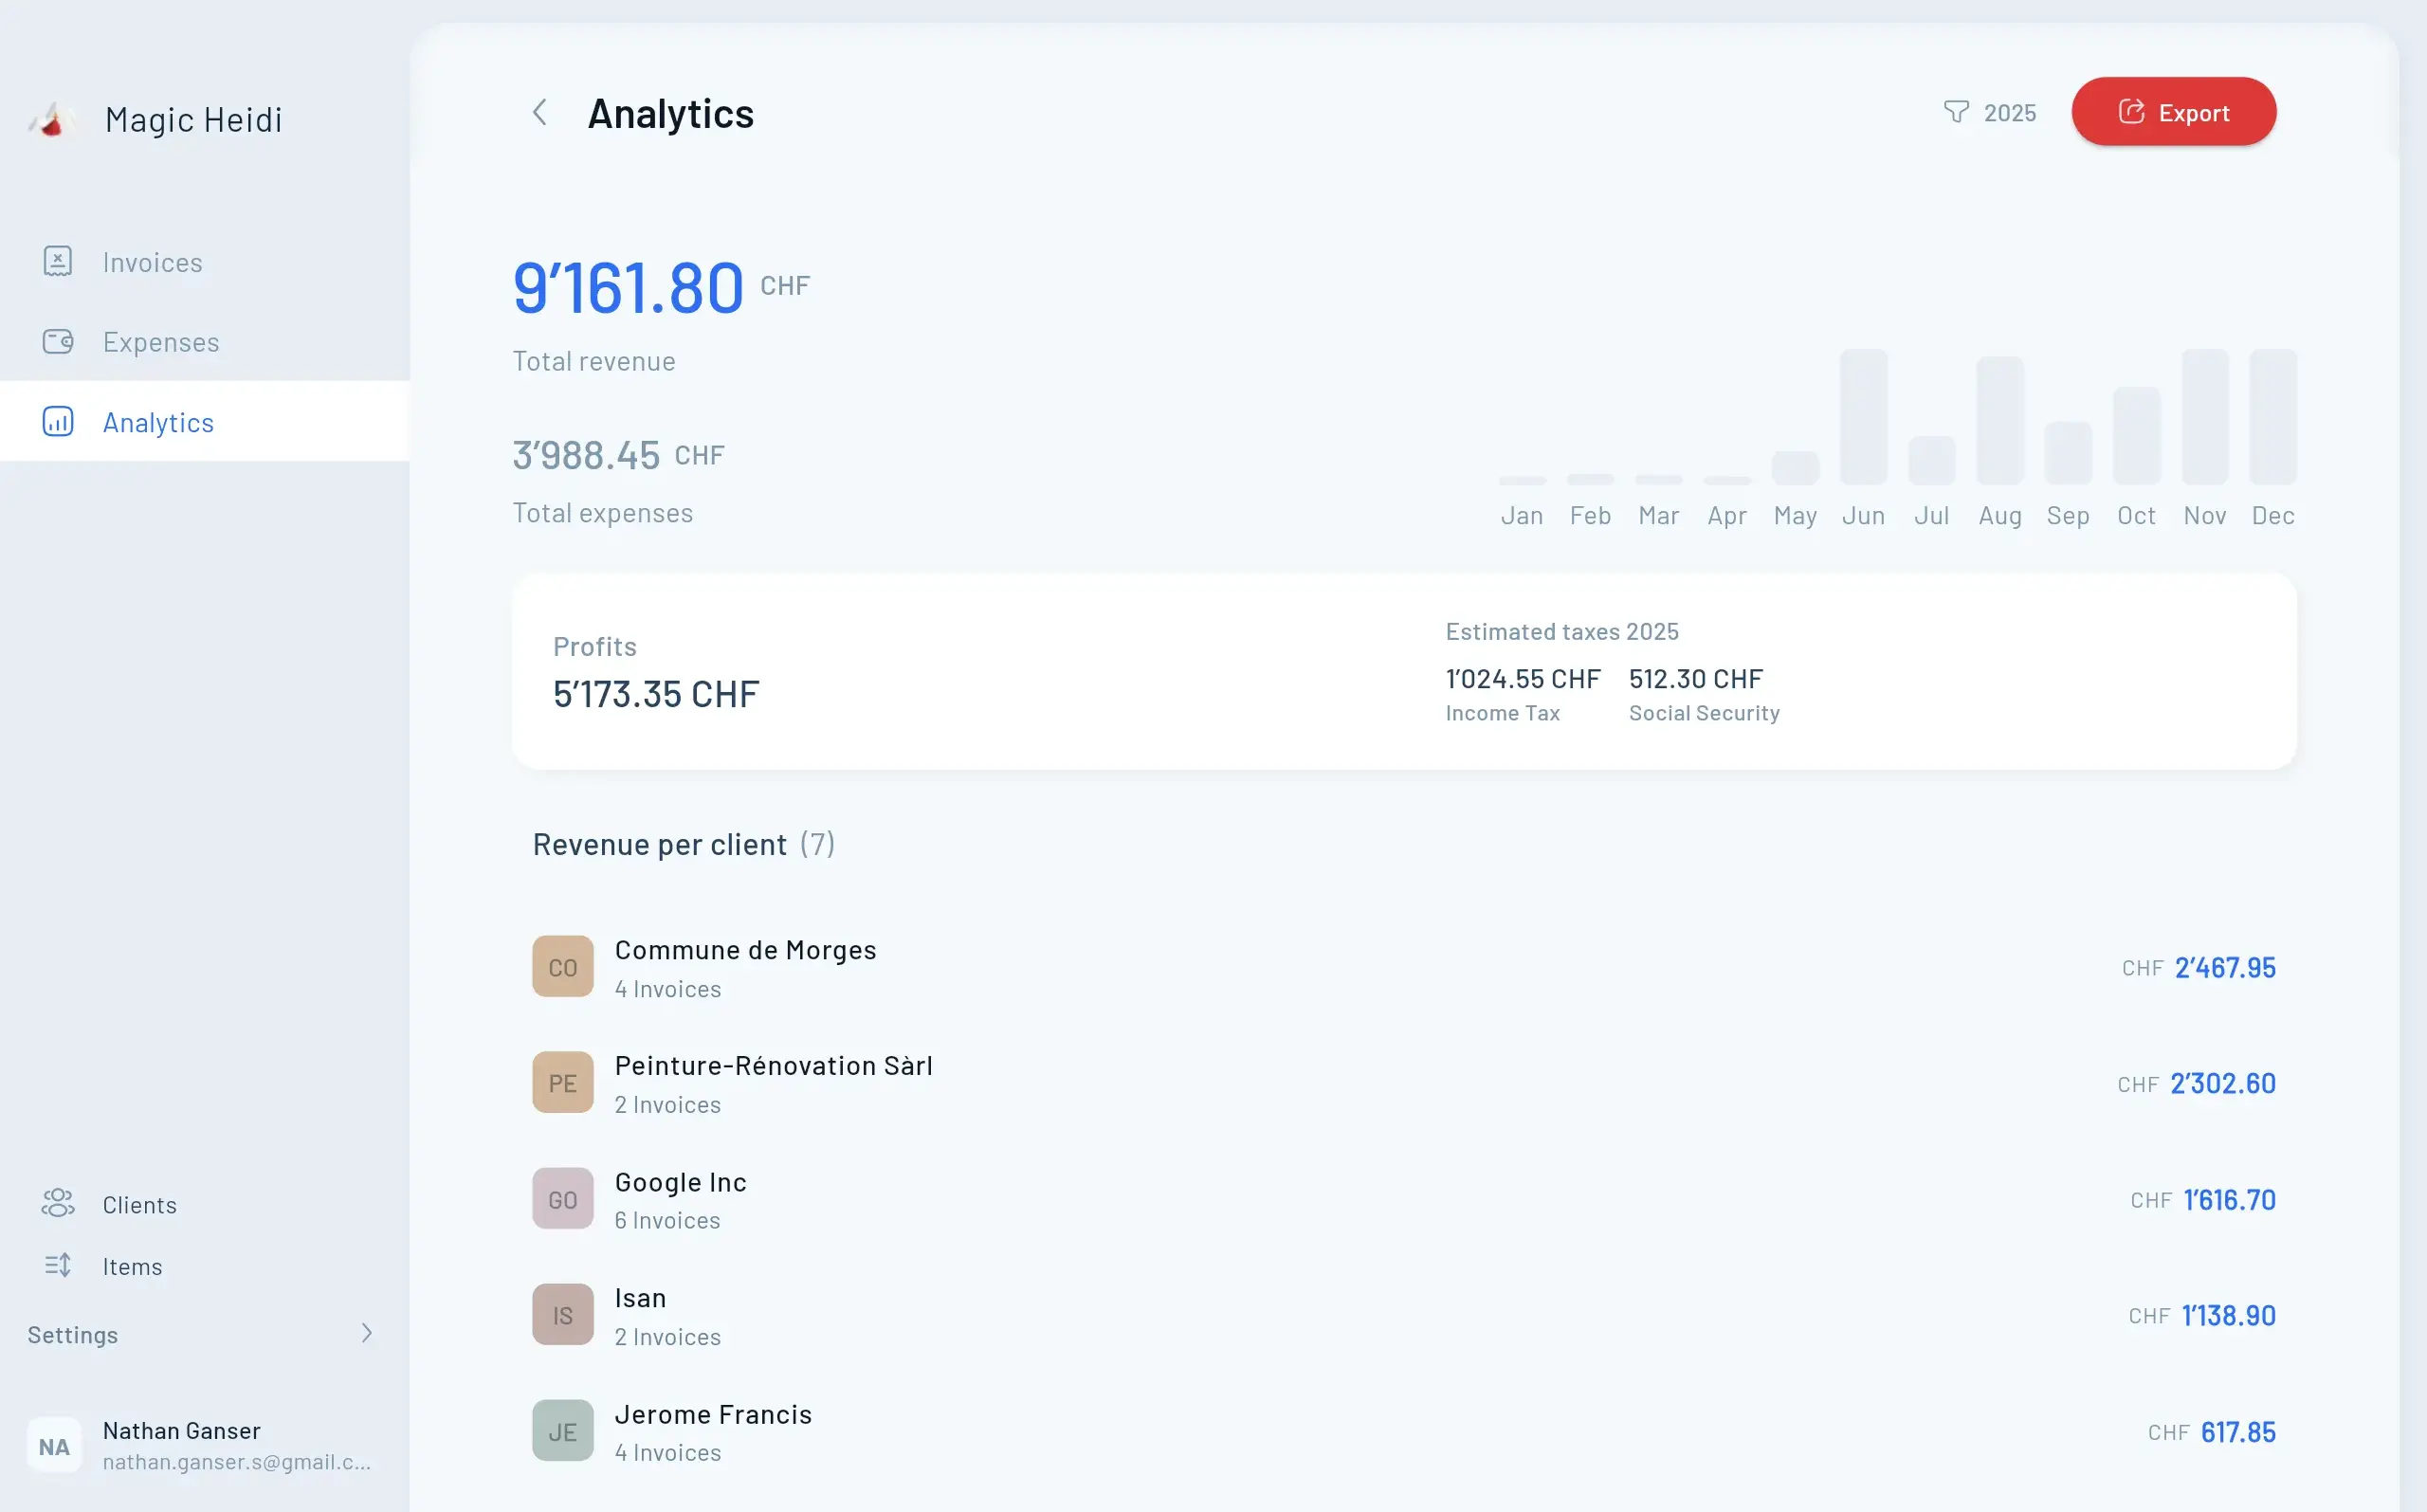
Panel de análisis de Magic Heidi

¿Cómo se presenta la declaración del IVA online? En el ePortal de la Administración Federal de Contribuciones (AFC/ESTV): inicias sesión con AGOV, introduces en el servicio «MWST-Abrechnung pro» la facturación del período (y, con el método efectivo, el IVA soportado) y envías la declaración. Método efectivo: cada trimestre; método de tipo de saldo (Saldosteuersatz): cada semestre, siempre dentro de los 60 días siguientes al cierre del período. El pago vence en el mismo plazo.

De un vistazo

  • Portal: ePortal de la AFC, login con AGOV (obligatorio desde el 31 de octubre de 2026), servicio «MWST-Abrechnung pro».
  • Próximo plazo: T3 2026 (julio–septiembre, método efectivo): 60 días después del 30 de septiembre, es decir, el 29 de noviembre de 2026. Es domingo: mejor preséntala a más tardar el viernes 27 de noviembre. Después: T4 2026 y 2.º semestre 2026 el 1 de marzo de 2027.
  • Pago: PostFinance, IBAN CH60 0900 0000 3000 0037 5, BIC POFICHBEXXX; en el concepto, tu número de IVA y el motivo del pago.
  • Más tiempo: la prórroga se pide gratis y solo online, antes de que venza el plazo (páginas de la AFC en inglés).
  • Ayuda: técnica (ePortal, AGOV): servicedesk de la AFC +41 58 461 61 11. Preguntas sobre el IVA: formulario de contacto IVA o teléfono de tu equipo regional.

Esta página trata solo de presentar la declaración. Los tipos, el umbral de inscripción (CHF 100'000) y el registro los tienes en tipos de IVA y registro del IVA. El 29 de noviembre de 2026 Suiza vota la subida del tipo normal del 8.1% al 8.5%; si se aprueba, se aplicaría como pronto en 2028. Para tus declaraciones de 2026 y 2027 no cambia nada.

Servicios del ePortal

Desde mayo de 2026, solo queda un servicio

Hasta la primavera de 2026, la AFC ofrecía dos vías para presentar la declaración. Hoy solo queda una.

MWST-Abrechnung pro

El servicio completo del ePortal: borradores que se pueden guardar, acceso para varias personas y para tu fiduciaria, recordatorios por correo o SMS. Desde el 11 de mayo de 2026 es la única vía para presentar la declaración.

MWST-Abrechnung easy

Presentación simplificada con código de declaración, sin cuenta. Suprimida por motivos de seguridad: los códigos eran válidos hasta el 8 de mayo de 2026.

Configurar el acceso: AGOV y «MWST-Abrechnung pro»

Registro único: en el ePortal eliges el servicio «myESTV», inicias sesión con AGOV, buscas tu empresa, confirmas la dirección del domicilio social y eliges los servicios de la AFC que necesitas. El código de activación se envía siempre a la dirección del domicilio social de la empresa, así que cuenta con unos días. Sin este registro no puedes presentar ninguna declaración, y la AFC puede estimar tu IVA de oficio y multarte.

¿Antes declarabas con «easy»? La AFC explica el cambio en una guía paso a paso (PDF, en alemán) y en la página Reporting VAT online.

AGOV en lugar de CH-LOGIN:

  • Desde el 31 de octubre de 2026, el registro y el inicio de sesión en el ePortal solo funcionan con AGOV.
  • CH-LOGIN se desactivará previsiblemente a finales de 2027.
  • Puedes vincular una cuenta CH-LOGIN existente con AGOV. Ayuda: AGOV Help.

Configura el acceso en cuanto tengas tu número de IVA, no el día antes del plazo.

Cuidado con el phishing: los correos de la AFC solo llegan desde direcciones @admin.ch (o un subdominio). En otros correos, no hagas clic en ningún enlace ni introduzcas tus datos de acceso.

Tenlo listo antes de empezar

  • la facturación del período, repartida por tipo de IVA (8.1%, 2.6%, 3.8%) y entre Suiza y el extranjero
  • con el método efectivo: todos los justificantes con IVA desglosado (para el IVA soportado)
  • facturas de proveedores extranjeros sin IVA suizo (para el impuesto sobre adquisiciones, ver abajo)
  • tu número de IVA (CHE-xxx.xxx.xxx) y tu login AGOV
Guía del portal AFC

Declarar el IVA en línea en 7 pasos

Del login al pago. La primera vez, unos 30 minutos; después, de 15 a 20 minutos por período.

Paso 1: acceso al portal AFC

Login en el ePortal con AGOV. La primera vez, ten a mano el número IDE de tu empresa (CHE-xxx.xxx.xxx).

Paso 2: elegir el período

Trimestre (método efectivo) o semestre (tipo de saldo). El período pendiente aparece arriba.

Paso 3: introducir la facturación

Totales del período por tipo de IVA: 8.1%, 2.6%, 3.8%. Las prestaciones en el extranjero van en las casillas de deducción separadas.

Paso 4: deducir el IVA soportado

Solo con el método efectivo: casilla 400 (gastos de material y servicios) y casilla 405 (inversiones y otros gastos de explotación).

Paso 5: control de plausibilidad

Lee los avisos amarillos y rojos, no hagas clic a ciegas. Así te ahorras preguntas de la AFC.

Paso 6: enviar y pagar

Guarda la confirmación en PDF. Transfiere el importe de la casilla 500 en los mismos 60 días: PostFinance, IBAN CH60 0900 0000 3000 0037 5, concepto: número de IVA y motivo del pago.

Paso 7: corregir si hace falta

Un error en una declaración ya enviada se corrige con una declaración rectificativa en el portal.

Pagar: cuenta y concepto

Transfiere el importe de la casilla 500 dentro de los 60 días siguientes al cierre del período a la cuenta de la AFC:

BancoPostFinance, Berna
IBANCH60 0900 0000 3000 0037 5
BICPOFICHBEXXX
ConceptoNúmero de IVA y motivo del pago, p. ej. «CHE-123.456.789 MWST Q3 2026»

Un saldo a tu favor (casilla 510) te lo devuelve la AFC. Los intereses de demora (4% en 2026) corren automáticamente desde que vence el plazo, sin requerimiento. Si pides una prórroga, paga de todos modos el importe estimado a tiempo.

Fuente: AFC – prórroga y pago (en inglés).

Notas prácticas para la presentación

No subes facturas individuales: el portal solo pide los totales del período. Solo envías anexos si la AFC los pide expresamente. Eso sí, conserva facturas y justificantes durante diez años.

En el control de plausibilidad, el portal marca en rojo o amarillo los valores fuera de lo común. Los avisos más frecuentes: IVA soportado mayor que el IVA adeudado, fuerte desviación respecto al período anterior, campos obligatorios vacíos.

Si ves un error después de enviar, presentas una declaración rectificativa en «MWST-Abrechnung pro». Cuanto antes, mejor: si la diferencia sigue abierta hasta la conciliación anual, pueden generarse intereses de demora.

Tras el cierre del ejercicio llega la conciliación anual: comparas las declaraciones presentadas con tus cuentas anuales; por ley, declaras las correcciones a más tardar en la declaración del período en que cae el día 180 tras el final del ejercicio. Pasados 240 días, la AFC da el año por finalizado. Si no encuentras errores, no presentas nada. Cómo hacerlo lo explica nuestra guía de conciliación anual del IVA.

Rellenar la declaración: las casillas más importantes

Como autónomo/a, normalmente solo necesitas unas pocas casillas:

  • Casilla 200 – Facturación: total de las contraprestaciones acordadas o cobradas en el período, incluidas las prestaciones exentas. Las deducciones van en las casillas 220 a 280, por ejemplo exportaciones exentas (220) o prestaciones con lugar de prestación en el extranjero (221).
  • Casillas 302 / 312 / 342 – Impuesto: facturación imponible al 8.1% (302), 2.6% (312) y 3.8% (342). Si prestas servicios, tu facturación va prácticamente siempre a la casilla 302; el portal calcula el impuesto.
  • Casilla 383 – Impuesto sobre adquisiciones (Bezugsteuer): servicios que compras a proveedores extranjeros sin registro de IVA en Suiza (p. ej. suscripciones de software, publicidad, freelancers en el extranjero). Los declaras al tipo suizo. Con el método efectivo, deduces el mismo importe como IVA soportado en la casilla 400, en la medida en que uses el servicio para tu negocio. Más información: Bezugsteuer en Suiza.
  • Casillas 400 / 405 – IVA soportado (solo método efectivo): 400 para gastos de material y servicios, 405 para inversiones y otros gastos de explotación (portátil, muebles de oficina).
  • Casillas 500 / 510 – Resultado: el importe a pagar (500) o tu saldo a favor (510).

Con el tipo de saldo introduces en la casilla 200 la facturación total con IVA incluido y la misma facturación en la casilla 322 o 332, al tipo de saldo autorizado. No hay IVA soportado: el tipo global ya lo incluye. El impuesto sobre adquisiciones lo debes igualmente, sin deducción. Tu tipo figura en la autorización de la AFC; la lista por sectores está en Net tax rate and flat tax rate. Más contexto: método de tipo de saldo. En tus facturas sigues indicando los tipos normales.

Ejemplo (método efectivo): Marco, un consultor informático ficticio de Zug, factura en el trimestre CHF 30'000 sin IVA, todo al tipo normal: IVA adeudado CHF 2'430. En el mismo trimestre compra un portátil y suscripciones de software, con CHF 180 de IVA soportado en total. Introduce 30'000 en las casillas 200 y 302, 180 en las casillas de IVA soportado, y transfiere CHF 2'250.

Lo que más tiempo lleva no es el ePortal, sino reunir las cifras. En Magic Heidi ves para cada período la facturación, el IVA, el IVA soportado y el importe para el ePortal, con exportación a Excel; las cifras las introduces tú en el ePortal.

Calculadora de IVA

Bruto y neto en un momento

Añade o quita el IVA de un importe: 8.1%, 3.8%, 2.6%.

CHF
Tipo IVA
Importe neto
CHF 0.00
VAT (8.1%)
CHF 0.00
Importe bruto
CHF 0.00

Efectivo o tipo de saldo: cada cuánto declaras

La frecuencia depende del método que elegiste al registrarte en el IVA:

Método efectivoMétodo de tipo de saldo
PrincipioIVA sobre la facturación menos IVA soportado en gastosTipo global del sector sobre la facturación bruta
DeclaraciónTrimestral (4 veces al año)Semestral (2 veces al año)
Plazo60 días tras el cierre del trimestre60 días tras el cierre del semestre
Deducción del IVA soportadoSí, con justificantesNo, incluida de forma global en el tipo

Cuanto más compras e inviertes, más interesa el método efectivo. Para redactores o consultoras casi sin gastos, el tipo de saldo suele salir más barato. Calcula tus últimos doce meses con los dos métodos. Puedes cambiar, pero solo después de tres años con el método efectivo y de un año con el tipo de saldo.

Declaración mensual

Tiene sentido si pagas habitualmente más IVA soportado del que cobras (p. ej. altos costes de material o equipos): así recibes antes tu saldo a favor. La solicitas en el portal de la AFC, en «Neue Geschäfte» (Adjust VAT settlement methods).

Declaración anual (desde 2025)

Desde el 1 de enero de 2025 puedes, si lo solicitas, declarar una vez al año si:

  • tu facturación anual no supera CHF 5'005'000,
  • has presentado y pagado íntegramente a tiempo las declaraciones de los últimos tres años,
  • presentas la solicitud en el ePortal dentro de los 60 días siguientes al inicio del período fiscal, es decir, hasta finales de febrero (nuevos registros: dentro de los 60 días siguientes a recibir el número de IVA).

Durante el año pagas cuotas que fija la AFC: con el método efectivo tres cuotas (30 de mayo, 30 de agosto, 30 de noviembre), con el tipo de saldo una (30 de agosto). Ves los importes de las cuotas en el ePortal a partir de abril y puedes ajustarlos hasta diez días antes del vencimiento. La declaración anual la presentas y pagas hasta finales de febrero del año siguiente. Detalles: AFC – Annual reporting.

Calendario de plazos

Los próximos plazos del IVA

Presentar y pagar dentro de los 60 días siguientes al cierre del período. Si el último día cae en fin de semana, mejor preséntala el viernes anterior.

T3 2026: jul–sep (efectivo)

Vence el 29 de noviembre de 2026 (domingo)

T4 2026: oct–dic (efectivo)

Vence el 1 de marzo de 2027 (lunes); después llega la conciliación anual

2.º semestre 2026: jul–dic (tipo de saldo)

Vence el 1 de marzo de 2027 (lunes)

T1 2027: ene–mar (efectivo)

Vence el 30 de mayo de 2027 (domingo)

T2 2027: abr–jun (efectivo)

Vence el 29 de agosto de 2027 (domingo)

1.er semestre 2027: ene–jun (tipo de saldo)

Vence el 29 de agosto de 2027 (domingo)

¿Declaración del IVA fuera de plazo? Prórroga, intereses de demora y estimación de oficio

En resumen: el plazo del IVA es de 60 días tras el final del período de declaración, tanto para la declaración como para el pago. Puedes conseguir más tiempo gratis con una prórroga en el portal de la AFC, donde también puedes prorrogar el plazo de pago tres meses. Pero los intereses de demora del 4% anual (tipo vigente desde 2026) corren desde la fecha de vencimiento hasta el pago, aunque tengas permiso para presentar la declaración más tarde. Si a pesar de un requerimiento no presentas nada, la AFC estima tu IVA de oficio, inicia contra ti un procedimiento de cobro ejecutivo (Betreibung / poursuite) y puede multarte.

Plazo del IVA para el T4 y el 2.º semestre de 2026

La declaración y el pago tienen que llegar a la AFC en los 60 días siguientes al final del período de declaración (art. 71 y art. 86 de la Ley del IVA, MWSTG). Para el cierre de 2026 eso significa:

Cómo declarasPeríodoDía 60
Método efectivo, trimestralT4 2026 (oct–dic)Lunes, 1 de marzo de 2027
Tipo de saldo, semestral2.º semestre 2026 (jul–dic)Lunes, 1 de marzo de 2027
Declaración anual (método efectivo o tipo de saldo)Período fiscal 2026Declaración anual y pago del saldo a finales de febrero de 2027

Para la declaración anual, la AFC fija el final de febrero del año siguiente para presentar y pagar (el 28 de febrero de 2027 es domingo). Así que, en los tres casos, preséntala a más tardar el viernes 26 de febrero de 2027 y no tendrás que preocuparte por la fecha exacta. Con el tipo de saldo declaras dos veces al año (art. 35 MWSTG): el 1.er semestre de 2027 vence el 29 de agosto de 2027.

Pedir la prórroga del IVA en el ePortal, paso a paso

  1. Inicia sesión en el portal de la AFC (AGOV) y abre «MWST-Abrechnung pro».
  2. Pide la prórroga directamente desde el resumen. Para varias declaraciones y varias empresas a la vez (por ejemplo, como fiduciaria) existen solicitudes de prórroga en bloque (Massenfristgesuche).
  3. Pídela antes de que terminen los 60 días. No esperes al último día.
  4. Transfiere igualmente a tiempo el importe estimado. Sin el PDF de la declaración, usa la dirección de pago de la AFC: PostFinance, IBAN CH60 0900 0000 3000 0037 5; en el concepto, número de IVA y motivo del pago. Una vez presentada la declaración, los datos de pago figuran en su PDF.

Cuánto tiempo consigues:

  • Plazo de presentación (declaración): gratis y solo a través del portal. Una solicitud por carta o por correo electrónico no vale: la AFC exige el procedimiento electrónico (art. 123 de la Ordenanza del IVA, MWSTV) y no puede aprobar otras solicitudes. La AFC no publica cuánto dura la prórroga.
  • Plazo de pago: se prorroga online en el mismo servicio, tres meses a partir del vencimiento. Para más de tres meses necesitas una solicitud motivada a la división de cobro de la AFC (Inkasso & Partnerdaten), por formulario de contacto o por correo postal. Si el pago te supone dificultades graves, puedes pedir un pago a plazos con el formulario online; la AFC decide en cada caso.

Importante: la AFC calcula los intereses de demora desde la fecha de vencimiento (normalmente el día 60) hasta que recibe el pago. Una prórroga para presentar la declaración no aplaza el plazo de pago. Según la AFC, también la prórroga del pago se cuenta a partir del vencimiento; cuenta, por tanto, con que los intereses corren igualmente desde el día 60. Fuentes (páginas de la AFC en inglés): AFC – Extension of deadline, AFC – Paying VAT.

Intereses de demora del IVA en 2026: 4%

  • Tipo: 4% anual desde el 1 de enero de 2026 (2025: 4.5%). El Departamento Federal de Finanzas fija el tipo por año natural en su ordenanza sobre tipos de interés (Zinssatzverordnung EFD, en alemán).
  • Desde cuándo: desde la fecha de vencimiento (normalmente 60 días después del final del período) hasta que se recibe el pago, automáticamente y sin requerimiento (art. 87, apdo. 1, MWSTG).
  • Menos de CHF 100: si los intereses no llegan a CHF 100, la AFC no los cobra (art. 3, apdo. 1, de la ordenanza sobre tipos de interés). Esto no se aplica a los intereses de deudas que ya están en cobro ejecutivo.
  • Cálculo: según el método comercial (30/360), tal como lo describe la AFC para la conciliación anual.

Ejemplo: si pagas CHF 3'000 de IVA con 30 días de retraso, salen CHF 10 de intereses, por debajo del umbral. Con CHF 12'000 y 90 días de retraso son CHF 120 (12'000 × 4% × 90/360), y esos sí los pagas.

Declaración tardía o no presentada: qué pasa

  1. Después del día 60: sobre el importe impagado corren intereses de demora desde la fecha de vencimiento.
  2. Requerimiento: la AFC te envía un requerimiento (Mahnung) antes de iniciar el cobro ejecutivo (art. 86, apdo. 2, MWSTG).
  3. Estimación y cobro ejecutivo: si no hay declaración, la AFC determina de forma provisional, según su criterio, el importe adeudado y lo reclama por vía ejecutiva (art. 86, apdo. 2). Si presentas oposición (Rechtsvorschlag), la propia AFC resuelve sobre ella mediante resolución (Verfügung), con 10 días para presentar reclamación (Einsprache) (art. 86, apdos. 3 y 4). Si estás inscrito en el Registro Mercantil, desde 2025 el cobro ejecutivo continúa por la vía de la quiebra (Betreibung auf Konkurs).
  4. Multa: quien, a pesar de un requerimiento, no presenta la declaración a tiempo puede ser multado, también por negligencia (art. 98, letra b, MWSTG).

La estimación de oficio en sentido estricto (Ermessenseinschätzung, art. 79 MWSTG) afecta a tu contabilidad: si faltan registros, están incompletos o las cifras claramente no se corresponden con la realidad, la AFC estima el impuesto, por ejemplo en una inspección del IVA, y te lo comunica con una notificación de estimación (Einschätzungsmitteilung).

Qué puedes hacer: presenta cuanto antes la declaración real y paga. La estimación provisional no sustituye a la liquidación definitiva (art. 86, apdo. 7). Si no haces nada, el importe estimado se convierte en tu deuda tributaria cuando prescribe el derecho a liquidar (Festsetzungsverjährung), por regla general cinco años después del final del período fiscal (art. 42 MWSTG).

Corregir errores después: declaración rectificativa y conciliación anual

  • Durante el año: un error en una sola declaración trimestral o semestral se corrige con la declaración rectificativa (Korrekturabrechnung) de ese período, online en el ePortal desde 2025.
  • Tras el cierre del ejercicio: los errores que encuentres al cerrar las cuentas se declaran con la conciliación anual (corrección según el art. 72, apdo. 1, MWSTG), solo con las diferencias. Por ley, a más tardar en la declaración del período en que cae el día 180 tras el final del ejercicio. Pasados 240 días sin corrección, la AFC da el año por finalizado; para el ejercicio 2026 (año natural) es el 28 de agosto de 2027. Guía: conciliación anual del IVA.
  • Años anteriores: los errores que detectes tienes que corregirlos mientras el período fiscal no sea firme ni haya prescrito (art. 72, apdo. 2). Una corrección así cuenta como autodenuncia (Selbstanzeige, art. 102, apdo. 4, MWSTG).
  • Intereses: sobre el impuesto que solo declaras con la conciliación anual corren intereses de demora desde el vencimiento del período fiscal (normalmente a finales de febrero del año siguiente) hasta el pago, también aquí solo a partir de CHF 100.

En lugar de una prórroga: las cifras ya listas

Casi nunca falta tiempo para el ePortal, sino los totales del período. Magic Heidi va sumando el IVA de tu período a partir de tus facturas y justificantes, para el método efectivo o el tipo de saldo. Así las cifras del formulario ya están listas: las pasas al ePortal y presentas sin pedir prórroga.

Checklist antes del 1 de marzo de 2027

  • El login con AGOV y el acceso a «MWST-Abrechnung pro» funcionan (el código de activación se envía siempre a la dirección del domicilio social de la empresa)
  • Todas las facturas hasta el 31 de diciembre de 2026 registradas, todos los justificantes con IVA a mano
  • Totales del período listos: facturación, impuesto por tipo, IVA soportado o tipo de saldo
  • Declaración presentada a más tardar el viernes 26 de febrero de 2027, confirmación en PDF guardada
  • Importe transferido con los datos de pago del PDF de la declaración (o IBAN CH60 0900 0000 3000 0037 5; en el concepto, número de IVA y motivo del pago)
  • Si vas justo: prórroga pedida en el portal antes de que venza el plazo, y el importe estimado pagado igualmente (los intereses corren desde el día 60)
  • Errores de períodos anteriores anotados para una declaración rectificativa o la conciliación anual
IVA soportado

Qué IVA soportado puedes deducir

Con el método efectivo solo deduces el IVA que figura realmente en una factura.

Totalmente deducible

Lo que permite la deducción completa

Si el gasto es puramente profesional y la factura indica el IVA:

  • Equipamiento y mobiliario de oficina
  • Software y herramientas digitales
  • Servicios profesionales (contabilidad, abogados, diseño web)
  • Marketing y publicidad
  • Comidas de negocios con motivo profesional
  • Coworking con IVA indicado
  • Formación y cursos, si la factura indica el IVA
Lista de gastos de Magic Heidi
Parcialmente deducible

Uso mixto y documentación

Aquí solo deduces la parte profesional y necesitas documentarlo bien:

  • Móvil y tarifa (solo la parte profesional)
  • Portátil y equipos que también usas en privado
  • Gastos del vehículo (con uso privado)
  • Despacho en casa (en proporción al uso profesional)
Facturación móvil con Magic Heidi

Qué debe incluir una factura para deducir el IVA soportado

  • nombre, localidad y número de IVA del proveedor
  • tu nombre o el de tu empresa y la localidad
  • fecha o período de la prestación (el número de factura no es obligatorio, pero sí recomendable)
  • descripción de los bienes o servicios
  • importe, tipo de IVA e importe del IVA

Además: recibos de compras pequeñas, extractos bancarios como prueba de pago y, en gastos de uso mixto, una nota sobre la parte profesional.

Ejemplo de uso mixto: Léa, una fotógrafa ficticia de Lausana, compra un iPhone por CHF 1'200 con IVA incluido. De ese precio, CHF 89.92 son IVA. Lo usa un 60% para el trabajo, así que solo puede deducir el 60% como IVA soportado: CHF 53.95. Quien deduce el 100% devuelve la diferencia en un control, más intereses de demora.

Errores de IVA que cuestan a los autónomos miles de francos

Estos errores aparecen en casi todos los controles del IVA.

⏰

Registrarse tarde

Quien se registra tarde debe el IVA de forma retroactiva sobre todas sus facturas, aunque nunca lo cobró a sus clientes.
💳

Tipos de IVA incorrectos

Los tipos incorrectos generan facturas erróneas y correcciones en cada declaración.
📄

Facturas no conformes

Si faltan datos obligatorios, tus clientes no pueden deducir el IVA soportado.
🛒

Deducir gastos privados

Los controles detectan estas deducciones. Devuelves el IVA deducido indebidamente, más intereses.
📅

Perder plazos

Los intereses de demora (4% en 2026) corren desde que vence el plazo. Los retrasos reiterados pueden acarrear una multa.
🌍

Olvidar el impuesto sobre adquisiciones

Las suscripciones de software y la publicidad de proveedores extranjeros sin IVA suizo van en la casilla 383.

Clientes y proveedores en el extranjero

Servicios a empresas en el extranjero (B2B): sin IVA suizo; el cliente liquida el impuesto en su país (inversión del sujeto pasivo). Con clientes de la UE, comprueba el número de IVA en el sistema VIES. La facturación la declaras igualmente en la casilla 200 y la deduces en la casilla 221.

Servicios a particulares: en Suiza cobras IVA suizo (normalmente 8.1%), salvo prestaciones exentas como sanidad o educación. Con particulares en el extranjero, según el servicio se aplican reglas especiales sobre el lugar de la prestación; con volúmenes mayores, merece la pena consultar a un asesor fiscal.

Servicios de proveedores extranjeros: si la factura no lleva IVA suizo, declaras el impuesto sobre adquisiciones en la casilla 383 (ver arriba).

Facturas en moneda extranjera: la facturación se declara en francos. La AFC publica los tipos de cambio en VAT foreign exchange rates.

Para las operaciones con el extranjero, conserva el número de IVA del cliente, el contrato con la descripción del servicio, la correspondencia sobre su domicilio y los justificantes de pago.

FAQ

Preguntas frecuentes sobre la declaración del IVA

¿Cuándo vence la próxima declaración del IVA?

60 días después del cierre del período. Para el T3 2026 (método efectivo) es el 29 de noviembre de 2026; para el T4 2026 y el 2.º semestre 2026 (tipo de saldo), el 1 de marzo de 2027. Para entonces, declaración y pago deben estar en la AFC.

¿A qué cuenta pago el IVA?

PostFinance, IBAN CH60 0900 0000 3000 0037 5, BIC POFICHBEXXX. En el concepto indicas tu número de IVA y el motivo del pago, p. ej. «CHE-123.456.789 MWST Q3 2026».

¿Puedo presentar todavía la declaración en papel?

No. Desde el 1 de enero de 2025, la declaración electrónica en el ePortal de la AFC es obligatoria. Los formularios en papel ya no existen, y la AFC no acepta formularios hechos por ti ni copias.

¿Qué necesito para declarar el IVA online?

Un login AGOV (obligatorio desde el 31 de octubre de 2026; CH-LOGIN se desactivará previsiblemente a finales de 2027), el registro en «MWST-Abrechnung pro» en el servicio myESTV y tus cifras del período: facturación, impuesto por tipo y, con el método efectivo, el IVA soportado. El código de activación se envía al domicilio social, así que no esperes a última hora.

¿A quién contacto si tengo problemas?

Preguntas técnicas sobre el ePortal y AGOV: servicedesk de la AFC, +41 58 461 61 11. Preguntas sobre la declaración: formulario de contacto IVA o el equipo regional de la AFC de tu cantón (números en estv.admin.ch, en «Contact Survey VAT»).

¿Dónde encuentro los formularios del IVA?

Los formularios en papel ya no existen. Rellenas el formulario directamente en el ePortal, con las mismas casillas de siempre (200, 302, 383, 400, etc.).

¿Puedo declarar mensualmente en lugar de trimestralmente?

Sí, si pagas habitualmente más IVA soportado del que cobras. La solicitud se hace en el portal de la AFC, en «Neue Geschäfte» (modificar las modalidades de declaración). Así recibes antes tu saldo a favor.

¿Cuánto tiempo debo conservar la documentación del IVA?

Diez años: libros, facturas, justificantes, contratos y correspondencia. Para documentos relacionados con inmuebles, 20 años. Puedes conservarlos en formato digital.

¿Qué pasa si cometo un error en una declaración enviada?

Presenta una declaración rectificativa en el ePortal. Tras el cierre del ejercicio comparas las declaraciones con tus cuentas anuales (conciliación anual, por ley a más tardar en la declaración del período en que cae el día 180 tras el final del ejercicio; pasados 240 días, la AFC da el año por finalizado). Si una corrección supone un pago adicional, pueden generarse intereses de demora; normalmente la AFC no cobra intereses inferiores a CHF 100. Los errores que corriges tú tienen menos consecuencias que los que salen en un control.

¿Cobro IVA a clientes extranjeros?

Los servicios a empresas en el extranjero suelen ir sin IVA suizo (inversión del sujeto pasivo). Con particulares en el extranjero depende del tipo de servicio. Documenta el estatus y el domicilio del cliente.

¿Puedo pasar de la declaración trimestral a la anual?

Sí, si tu facturación no supera CHF 5'005'000 y has presentado y pagado a tiempo las declaraciones de los últimos tres años. La solicitud se presenta en el ePortal hasta finales de febrero del año en cuestión. Durante el año pagas cuotas y la declaración anual la presentas hasta finales de febrero del año siguiente.

¿Qué pasa si no me registro aunque esté obligado?

La AFC te reclama el IVA de forma retroactiva sobre todas las prestaciones imponibles desde el momento en que debías estar registrado, más intereses de demora y, en su caso, una multa. Ese IVA lo pagas de tu bolsillo, porque nunca lo cobraste a tus clientes.

Tus cifras del IVA listas para el ePortal

Magic Heidi lleva la facturación, el IVA y el IVA soportado durante todo el trimestre, así que en el ePortal solo introduces cifras ya preparadas. Pruébalo gratis con 3 facturas y 3 gastos, sin límite de tiempo.