 Magic Heidi
Crear un comprobante propio: ¿recibo perdido? Plantilla para Suiza
Primero la copia, después el comprobante propio: los 9 datos, una plantilla para rellenar y la respuesta honesta sobre el IVA.
¿Perdiste un recibo? Primero pídele una copia al proveedor. Si no funciona, creas un comprobante propio (Eigenbeleg): un comprobante sustitutivo escrito por ti, con fecha, destinatario, importe, finalidad profesional, motivo y firma, junto con el extracto bancario como prueba de pago. Si es plausible, en Suiza tienes buenas posibilidades de conservar la deducción en el impuesto sobre la renta.
Para deducir el IVA soportado (Vorsteuer), un comprobante propio por sí solo, por lo general, no basta.
Pongamos el caso de Sandra, una diseñadora gráfica ficticia de Lucerna. Es febrero, está preparando su declaración de impuestos y ordenando sus gastos. En el extracto bancario aparece «Restaurant Rebstock, CHF 86.50», de una cena con un cliente en octubre.
El ticket ya no está. Sandra se pregunta si ahora tiene que dar por perdidos esos CHF 86.50.
No necesariamente. Casi todos los freelancers pierden algún recibo tarde o temprano, y en Suiza se aplican reglas distintas a las que describen muchas guías alemanas en internet. En este artículo aprendes el orden correcto: primero la copia, después el comprobante propio. Te llevas los 9 datos, una plantilla para rellenar, la respuesta honesta sobre el IVA y una rutina para que no te vuelva a pasar.
¿Qué es un comprobante propio? Un comprobante propio (también comprobante sustitutivo, Ersatzbeleg) es un documento que emites tú mismo cuando el comprobante original de un gasto profesional real se ha perdido, es ilegible o nunca se emitió. Describe el gasto con tanta precisión que un tercero puede reconstruirlo, y lleva tu firma.
Lo esencial en breve
- Primero pide una copia: un proveedor sujeto al IVA (MWST) tiene que emitirte una factura si se la pides (art. 26, apdo. 1 de la Ley del IVA, MWSTG). Una copia de la factura casi siempre es mejor que un comprobante escrito por ti.
- En Suiza, un comprobante propio puede valer como justificante contable, porque el Código de Obligaciones (OR / CO) da por válido cualquier registro escrito que permita reconstruir la operación (art. 957a, apdo. 3 OR).
- IVA: por lo general, un comprobante propio por sí solo no da derecho a deducir el IVA soportado. Si no estás sujeto al IVA o declaras con el tipo de saldo (Saldosteuersatz), esto no te afecta: entonces solo cuenta la deducción en el impuesto sobre la renta.
- No hay un importe máximo legal en CHF: para los comprobantes propios en tu propia contabilidad no existe un límite legal. La administración fiscal decide en cada caso si acepta el comprobante.
- Comprobante propio y extracto bancario se guardan juntos con el gasto. Un extracto de tarjeta por sí solo no es una factura a efectos del IVA.
¿Recibo perdido? Primero pide una copia
¿Perdiste el recibo o se borró el ticket? Antes de escribir un comprobante propio, vale la pena buscar un cuarto de hora. Un documento del proveedor siempre tiene más peso que uno redactado por ti. Sigue esta lista en este orden:
- Pide al proveedor un duplicado o una copia de la factura. Basta un correo breve: fecha, importe, forma de pago. Quien está sujeto al IVA tiene que emitirte una factura si se la pides (art. 26, apdo. 1 MWSTG). Según la Administración Federal de Contribuciones (AFC / ESTV), hacer valer ese derecho no le corresponde a ella, sino que por lo general es una cuestión de derecho civil.
- Revisa tu cuenta online, la app o el correo de la reserva. Los billetes de los ferrocarriles suizos (SBB), las tiendas online, las aerolíneas y los hoteles casi siempre dejan los recibos en tu cuenta de cliente o en tu bandeja de entrada. Busca el nombre del comercio y el importe.
- Guarda el extracto bancario o el resumen de la tarjeta. Demuestra que pagaste, pero no sustituye una factura. La ESTV dice expresamente que los avisos de cargo de pagos con tarjeta de crédito no se consideran factura a efectos del IVA (MWST-Info 16, punto 2.1).
- Solo si nada de esto funciona: crea un comprobante propio. El extracto bancario del punto 3 lo adjuntas igualmente.
Sandra le escribe un correo al restaurante. Dos días después llega la respuesta: el local ya no encuentra el recibo. Ahora el comprobante sustitutivo es el camino correcto, y el extracto bancario con los CHF 86.50 sigue siendo su prueba complementaria más importante.
¿Qué es un comprobante propio (comprobante sustitutivo)?
Un comprobante propio es una solución de emergencia para un gasto que realmente existió y que era profesional. Qué cuenta como comprobante y qué tipos existen lo explica la guía sobre qué cuenta como documento contable. Aquí solo tratamos el caso en que falta el comprobante original.
La base legal en Suiza
El Código de Obligaciones exige un justificante para cada asiento (art. 957a, apdo. 2, núm. 2 OR). Pero define el justificante de forma muy abierta: se consideran justificantes contables «todos los registros escritos en papel o en forma electrónica o comparable que sean necesarios para poder reconstruir la operación o el hecho en que se basa un asiento» (art. 957a, apdo. 3 OR).
Así que la ley no exige un documento de terceros. También la ESTV, en la MWST-Info 16, incluye expresamente los «comprobantes internos» entre los documentos que, según el caso, pueden valer como justificante contable. Por eso en Suiza puede funcionar un comprobante sustitutivo bien redactado.
Para la mayoría de los freelancers hay algo más: una empresa individual (Einzelfirma) con menos de CHF 500,000 de volumen de negocio en el último ejercicio solo tiene que llevar la contabilidad de ingresos, gastos y situación patrimonial (art. 957, apdo. 2, núm. 1 OR). Aun así, los principios de la contabilidad regular, y con ellos el justificante, se le aplican por analogía (art. 957, apdo. 3 OR).
Cuándo sirve un comprobante propio y cuándo no
| Sirve | No sirve |
|---|---|
| Comprobante original perdido (ticket de caja, recibo de taxi) | Gastos privados que quieres registrar como profesionales |
| Papel térmico borrado e ilegible | Importes estimados o redondeados sin prueba |
| Nunca se emitió un comprobante (parquímetro con monedas, máquina sin impresora, puesto de mercado en el extranjero) | Gastos que nunca existieron |
| Importes pequeños con una finalidad profesional clara | Importes grandes para los que podrías pedir una copia de la factura sin problema |
Un comprobante propio no convierte gastos privados en gastos profesionales. Que un gasto sea deducible no depende del comprobante, sino de que esté justificado por la actividad profesional. El panorama general lo encuentras en el artículo qué gastos son deducibles.
Los 9 datos que debe llevar un comprobante propio
Un comprobante sustitutivo vale lo que valen sus detalles. Estos datos lo hacen comprensible para una inspectora fiscal:
- Número de comprobante correlativo, marcado con «EB» (de Eigenbeleg; por ejemplo EB-03/2026), para que los comprobantes propios se reconozcan enseguida en la contabilidad.
- Fecha del gasto y fecha de redacción. Las dos, por separado. La fecha de redacción es el día en que realmente escribes el comprobante.
- Destinatario del pago: empresa o nombre y localidad, con la mayor precisión posible.
- Servicio o artículo: ¿qué compraste y cuánto?
- Importe en CHF. En moneda extranjera: importe original, moneda y tipo de cambio utilizado.
- Forma de pago y referencia a la prueba, por ejemplo «pago con tarjeta, extracto bancario del 14.03.2026».
- Finalidad profesional. En una comida de negocios, además: asistentes y motivo.
- Motivo del comprobante propio (perdido, borrado, nunca emitido) y qué hiciste para conseguir una copia.
- Lugar, fecha y tu firma.
El importe tiene que ser el real. Si pagaste con tarjeta, lo copias del extracto hasta el último céntimo. Si pagaste en efectivo, anotas el importe que realmente pagaste, y no una cifra redonda estimada que aparente precisión.
Plantilla de comprobante propio para Suiza
Copia esta plantilla de comprobante propio en un documento, imprímela o cópiala a mano. Está pensada para la realidad suiza: CHF, nota sobre el IVA y los campos de la lista anterior.
COMPROBANTE PROPIO (comprobante sustitutivo)      N.º EB-____ / 20__

Redactado el: ____________       Fecha del gasto: ____________

Destinatario del pago: _____________________________________
                       (empresa / nombre, localidad)

Servicio / artículo: _______________________________________
Cantidad:           ______

Importe:            CHF ____________
  (moneda extranjera: ____ ________  tipo de cambio ______)

Pagado con:         [ ] efectivo   [ ] tarjeta   [ ] TWINT   [ ] transferencia
Prueba de pago:     ________________________________________
                    (p. ej., extracto bancario del __.__.____, línea ...)

Finalidad profesional: _____________________________________
  (en comidas de negocios: asistentes + motivo) _____________

Motivo del comprobante propio:
  [ ] comprobante original perdido
  [ ] comprobante ilegible / borrado (adjuntar el original)
  [ ] no se emitió comprobante (p. ej., parquímetro, máquina)
Gestiones para obtener una copia: __________________________

IVA: Por este comprobante propio no se solicita ninguna
     deducción del IVA soportado.

Lugar, fecha: ______________     Firma: _______________
Sobre la línea del IVA: te protege de una deducción que no puedes justificar. Si más adelante el proveedor te envía una copia de la factura, contabilizas la copia en lugar del comprobante que escribiste tú. Entonces ya no necesitas esa línea.
Las administraciones fiscales trabajan en la lengua oficial del cantón (alemán, francés o italiano), así que una versión en esa lengua te evita que te pidan una traducción.
Después, fotografía el comprobante propio firmado y guárdalo junto con el extracto bancario en el gasto. Si al revés eres tú quien tiene que emitir un recibo a un cliente, es otro caso: para eso necesitas un recibo normal, no un comprobante propio.
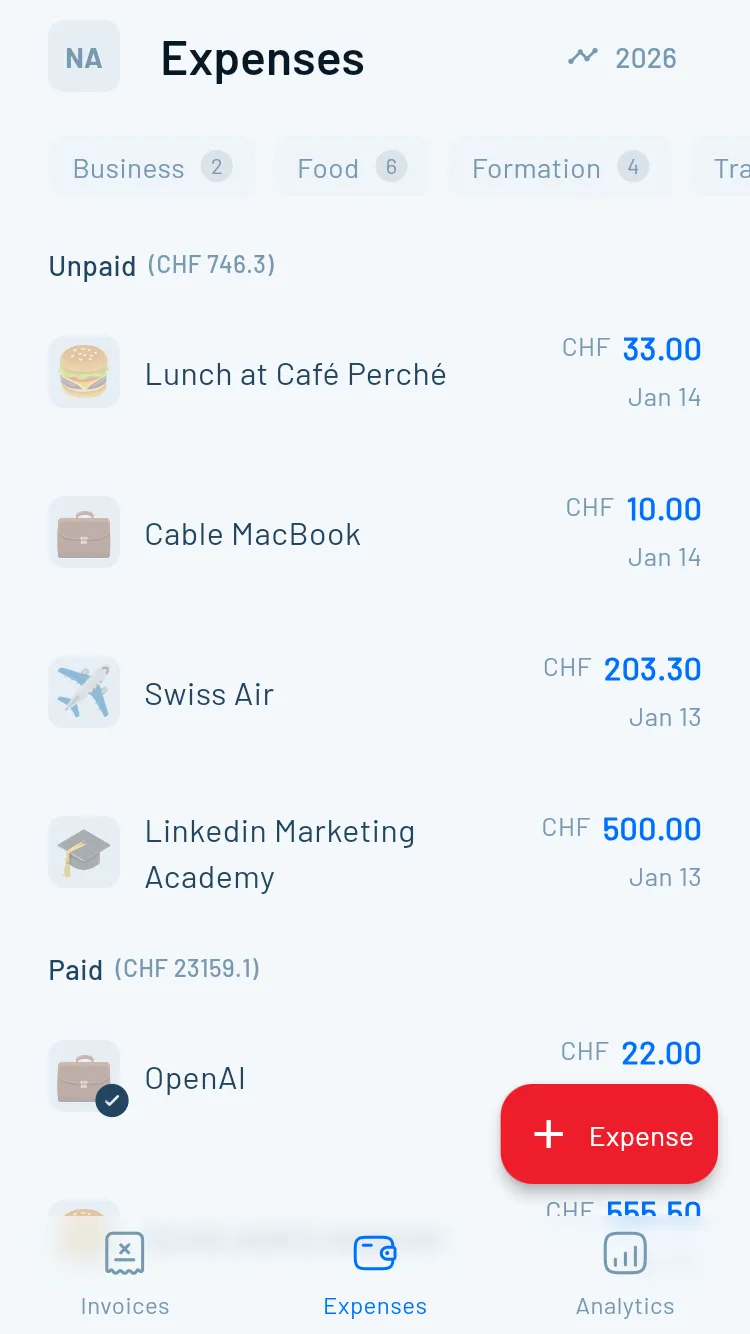
Consejo práctico: registra el gasto en Magic Heidi enseguida y adjunta las dos fotos al mismo gasto, el comprobante propio y el fragmento del extracto bancario. Así lo tienes todo en un mismo sitio si la administración fiscal pregunta.
¿Se acepta el comprobante propio?
La respuesta honesta: a menudo sí, si es plausible, pero no está garantizado. La administración fiscal decide en cada caso si acepta un comprobante propio. La plausibilidad y las pruebas complementarias son las que deciden.
En la declaración de impuestos (impuesto sobre la renta)
Como autónoma o autónomo con contabilidad simplificada, adjuntas a la declaración de impuestos los resúmenes de ingresos, gastos y situación patrimonial (art. 125, apdo. 2, letra b de la Ley del impuesto federal directo, DBG / LIFD). Los comprobantes individuales tienes que presentarlos si te los piden y conservarlos 10 años (art. 126 DBG).
Un único comprobante sustitutivo plausible, con extracto bancario y una finalidad clara, tiene buenas posibilidades. Se complica cuando faltan muchos comprobantes.
Si las cifras no pueden determinarse con exactitud «por falta de documentación fiable», la autoridad fiscal puede tasarte según su prudente criterio (art. 130, apdo. 2 DBG). En ese caso estima ella tus cifras.
En el IVA: por lo general, sin IVA soportado
Aquí Suiza se diferencia de Alemania en los detalles, y las guías alemanas no te sirven. Solo puedes deducir el IVA que se te haya «facturado» (art. 28, apdo. 1, letra a MWSTG), y tienes que demostrar el importe del impuesto. Según la ESTV, para ello la factura debe mostrar al menos el importe del impuesto o el tipo aplicado (MWST-Info 09, punto 1.1). Pero un comprobante propio no procede del proveedor, y no demuestra qué tipo de IVA te cobró.
Por eso un comprobante propio por sí solo por lo general no da derecho a deducir el IVA soportado. No está del todo descartado: en el procedimiento del IVA rige el principio de libre valoración de la prueba (art. 81, apdo. 3 MWSTG). Si no hay una prueba inequívoca, según la ESTV, del conjunto de varias pruebas «puede resultar, en su caso, una prueba inequívoca», por ejemplo de contratos, recibos y confirmaciones de pago (MWST-Info 09, punto 1.6).
La fuerza probatoria se examina caso por caso. Yo no me fiaría. El camino seguro hacia el IVA soportado es una factura o una copia de la factura del proveedor. Según la ESTV, la prueba más segura es una factura formalmente correcta, y cuando la situación probatoria no es clara, ella misma recomienda pedir al proveedor una factura correcta.
¿No estás sujeto al IVA o declaras con el tipo de saldo? Entonces esto no te afecta. Quedas sujeto al IVA a partir de CHF 100,000 de volumen de negocio anual, en Suiza y en el extranjero, por prestaciones que no están exentas del impuesto (más información en IVA para freelancers). Por debajo de esa cifra no estás sujeto al IVA, salvo que te registres voluntariamente, y no tienes deducción del IVA soportado. Si declaras con el tipo de saldo, el IVA soportado ya está incluido en el tipo (art. 37, apdo. 3 MWSTG). En ambos casos tu comprobante propio solo tiene que sostener la deducción en el impuesto sobre la renta, y justo para eso está hecho.
Qué hace creíble un comprobante propio
- Con prueba de pago: extracto bancario, resumen de la tarjeta o correo de la reserva.
- Escrito a tiempo: en cuanto notas la pérdida, no tres años después.
- Importe real: hasta el céntimo, no CHF 50 «más o menos».
- Finalidad profesional clara: cliente, proyecto, cita.
- Poco frecuente: unos pocos comprobantes propios al año parecen normales, docenas no.
Hay un límite que siempre se aplica: un comprobante propio tiene que ser verdadero. Nunca lo antedates, no inventes importes y no lo escribas para un gasto que no existió. Quien evade impuestos usando documentos con contenido falso comete fraude fiscal (art. 186 DBG).
Tres ejemplos de comprobante propio en el día a día de un freelancer
Los importes son ejemplos. Muestran cómo quedan los campos en situaciones típicas.
Parquímetro con monedas antes de una reunión con un cliente
Imagina a Marco, un consultor informático ficticio de Winterthur. Aparca antes de una reunión con un cliente en Schaffhausen y echa CHF 6.00 en monedas en el parquímetro. El parquímetro no imprime nada.
Marco no tiene prueba de pago, porque pagó en efectivo. Por eso la finalidad es todavía más importante.
En su comprobante sustitutivo pone: «Parquímetro delante de la oficina de la empresa X, Schaffhausen, CHF 6.00, reunión con el cliente empresa X, de 09:00 a 11:00, no se emitió comprobante». Como prueba complementaria guarda la entrada de la reunión en su calendario. Con importes tan pequeños, la plausibilidad lo es todo.
Ticket de material de oficina borrado
Lea, una redactora ficticia de Berna, compra en marzo papel de impresora y tóner por CHF 148.90 y paga con tarjeta. En diciembre, el ticket térmico es solo una tira blanca vacía.
Lea escribe un comprobante sustitutivo, marca «borrado» y adjunta igualmente el original. Pero como está sujeta al IVA y declara por el método efectivo, también quiere deducir el IVA soportado.
Así que además pide un duplicado en la tienda. Si se lo dan, contabiliza el duplicado con IVA. Si no, contabiliza el comprobante sustitutivo sin IVA soportado.
Taxi en el extranjero pagado en efectivo
Después de visitar una feria en Milán, Sandra toma un taxi a la estación y paga EUR 25 en efectivo. El taxista no quiso darle recibo.
En su comprobante sustitutivo anota el importe original en euros, el tipo de cambio con el que lo convierte y el importe en CHF. Como pruebas complementarias sirven la entrada de la feria y la reserva del tren del mismo día. Un comprobante sustitutivo más dos documentos que confirman el día: es un conjunto que una inspectora fiscal puede reconstruir.
Cómo evitar que te vuelva a pasar
El mejor comprobante sustitutivo es el que nunca tienes que escribir. Los recibos casi siempre se pierden entre la caja y la caja de zapatos. La solución es una rutina que actúa en el mismo momento de pagar.
- Fotografía el recibo en la caja. Escanea los recibos con Magic Heidi cuando compras. La IA lee el comercio, la fecha, el importe y el tipo de IVA. Cómo funciona exactamente lo muestra la página escanear recibos con la app.
- Archiva las facturas en PDF enseguida. Las compras online y las suscripciones llegan por correo. Sube el PDF en el momento en lugar de dejarlo en la bandeja de entrada.
- Registra bien los comprobantes propios. Si alguna vez falta un recibo, adjuntas varios archivos al mismo gasto: primero la foto del comprobante propio firmado, después la captura del extracto bancario. La IA lee el primer archivo, así que revisa luego el importe y la fecha. Si declaras el IVA por el método efectivo, pon el tipo de IVA en 0 % mientras no tengas una copia de la factura con el tipo indicado.
- Busca los comprobantes que faltan antes del cierre. En la app de Magic Heidi en el smartphone puedes ver solo los gastos sin adjunto. Así ves en diciembre dónde falta algo y puedes pedir duplicados mientras el proveedor todavía se acuerda. En abril es bastante más difícil.
El vídeo muestra cómo registras gastos en Magic Heidi:
Sandra aprendió de lo de febrero. Desde la primavera fotografía cada recibo todavía en la mesa, antes de salir del restaurante. En diciembre, la lista de gastos sin adjunto le muestra exactamente dos entradas, ambas de aparcamiento.
Registra tu próximo gasto en Magic Heidi y adjunta directamente el comprobante propio y el extracto bancario. El plan gratuito funciona sin tarjeta de crédito.
Preguntas frecuentes sobre el comprobante propio
¿Es válido un comprobante propio en Suiza?
Sí, puede valer como justificante contable. El Código de Obligaciones (OR) da por válido cualquier registro escrito que permita reconstruir la operación (art. 957a, apdo. 3 OR). Si la administración fiscal lo acepta en la tasación lo decide en cada caso, según la plausibilidad y las pruebas complementarias.
¿Puedo deducir el IVA soportado con un comprobante propio?
Por lo general, no. Un comprobante propio no es una factura del proveedor y no demuestra qué tipo de IVA se cobró. En el procedimiento del IVA rige la libre valoración de la prueba (art. 81, apdo. 3 MWSTG), y varias pruebas juntas pueden bastar en un caso concreto. El camino seguro es una copia de la factura, que el proveedor tiene que emitirte si se la pides (art. 26, apdo. 1 MWSTG).
¿Basta el extracto bancario como comprobante?
Por sí solo, la mayoría de las veces no. El extracto demuestra el pago, pero no qué compraste ni para qué. A efectos del IVA, los avisos de cargo de tarjetas de crédito expresamente no se consideran factura. Combina el extracto con un comprobante sustitutivo que describa el servicio y la finalidad profesional.
¿Hay un importe máximo para los comprobantes propios?
No, en Suiza no existe un límite legal en CHF para los comprobantes propios. Los límites en euros que lees en páginas alemanas proceden de la práctica alemana. La administración fiscal decide en cada caso. No hay que confundirlo: los reglamentos de gastos modelo para empleados fijan a veces sus propios límites, en el cantón de St. Gallen, por ejemplo, comprobantes propios de hasta CHF 20 para gastos pequeños. Eso afecta a la liquidación de gastos de personas asalariadas, no a tu contabilidad como autónomo. Regla práctica: cuanto mayor sea el importe, más motivos tienes para pedir una copia de la factura.
¿Qué pasa si no tengo comprobantes para la declaración de impuestos?
La autoridad fiscal puede pedir comprobantes (art. 126, apdo. 2 DBG). Si faltan algunos, puede eliminar la deducción. Si faltan tantos que tus cifras no son fiables, puede estimarlas según su criterio (art. 130, apdo. 2 DBG). Por eso: pide copias y escribe los comprobantes propios antes de presentar la declaración.
¿Puedo crear un comprobante propio a posteriori?
Sí, de hecho es lo normal. Lo escribes en cuanto notas la pérdida y pones la fecha real de redacción. Antedatarlo nunca está permitido. Un comprobante con contenido falso ya no es un comprobante sustitutivo, sino un riesgo de fraude fiscal (art. 186 DBG).
¿Cuánto tiempo tienes que conservar los comprobantes propios?
Los comprobantes propios se conservan, como todos los demás justificantes contables, 10 años, contados desde el final del ejercicio (art. 958f, apdo. 1 OR). En formato digital está permitido si se garantiza la correspondencia con la operación y el archivo puede volver a hacerse legible en cualquier momento (art. 958f, apdo. 3 OR). Cómo archivar bien los comprobantes y qué incluye lo lees en la guía conservar bien los comprobantes.
Conclusión: primero la copia, después el comprobante propio
Un recibo perdido no te cuesta automáticamente la deducción. Quédate con tres cosas:
- Primero la copia: proveedor, cuenta de cliente, correo de la reserva. Un comprobante de terceros siempre tiene más peso.
- Después, un comprobante propio bien hecho con los 9 datos de la plantilla, el importe real y tu firma. Para el IVA soportado, por lo general no basta; para el impuesto sobre la renta, a menudo sí.
- Todo en un mismo sitio: comprobante propio y extracto bancario juntos en el gasto, durante 10 años.
Dedica hoy diez minutos al recibo que falta y escribe tu comprobante propio mientras todavía recuerdas la fecha y la finalidad. Después, una pequeña rutina se encarga de que en el próximo cierre solo queden excepciones.
El próximo recibo, escanéalo directamente en la caja
Registra tus gastos en Magic Heidi y adjunta el comprobante propio y el extracto bancario al mismo gasto. El plan gratuito funciona sin tarjeta de crédito.
Este artículo no es asesoramiento fiscal. Si se trata de importes elevados o necesitas muchos comprobantes propios, aclara la situación con tu fiduciaria (Treuhänderin) o directamente con la administración fiscal cantonal.
Por Nathan Ganser, fundador de Magic Heidi. Actualizado: noviembre de 2026.