 Magic Heidi
Bezugsteuer Schweiz: Schwellen und Deklaration
Bezugsteuer bei Auslandleistungen: Wann CHF 10'000 gelten, was MWST-Registrierte deklarieren und wie Vorsteuer und Saldosteuersatz wirken.
Founder of Magic Heidi
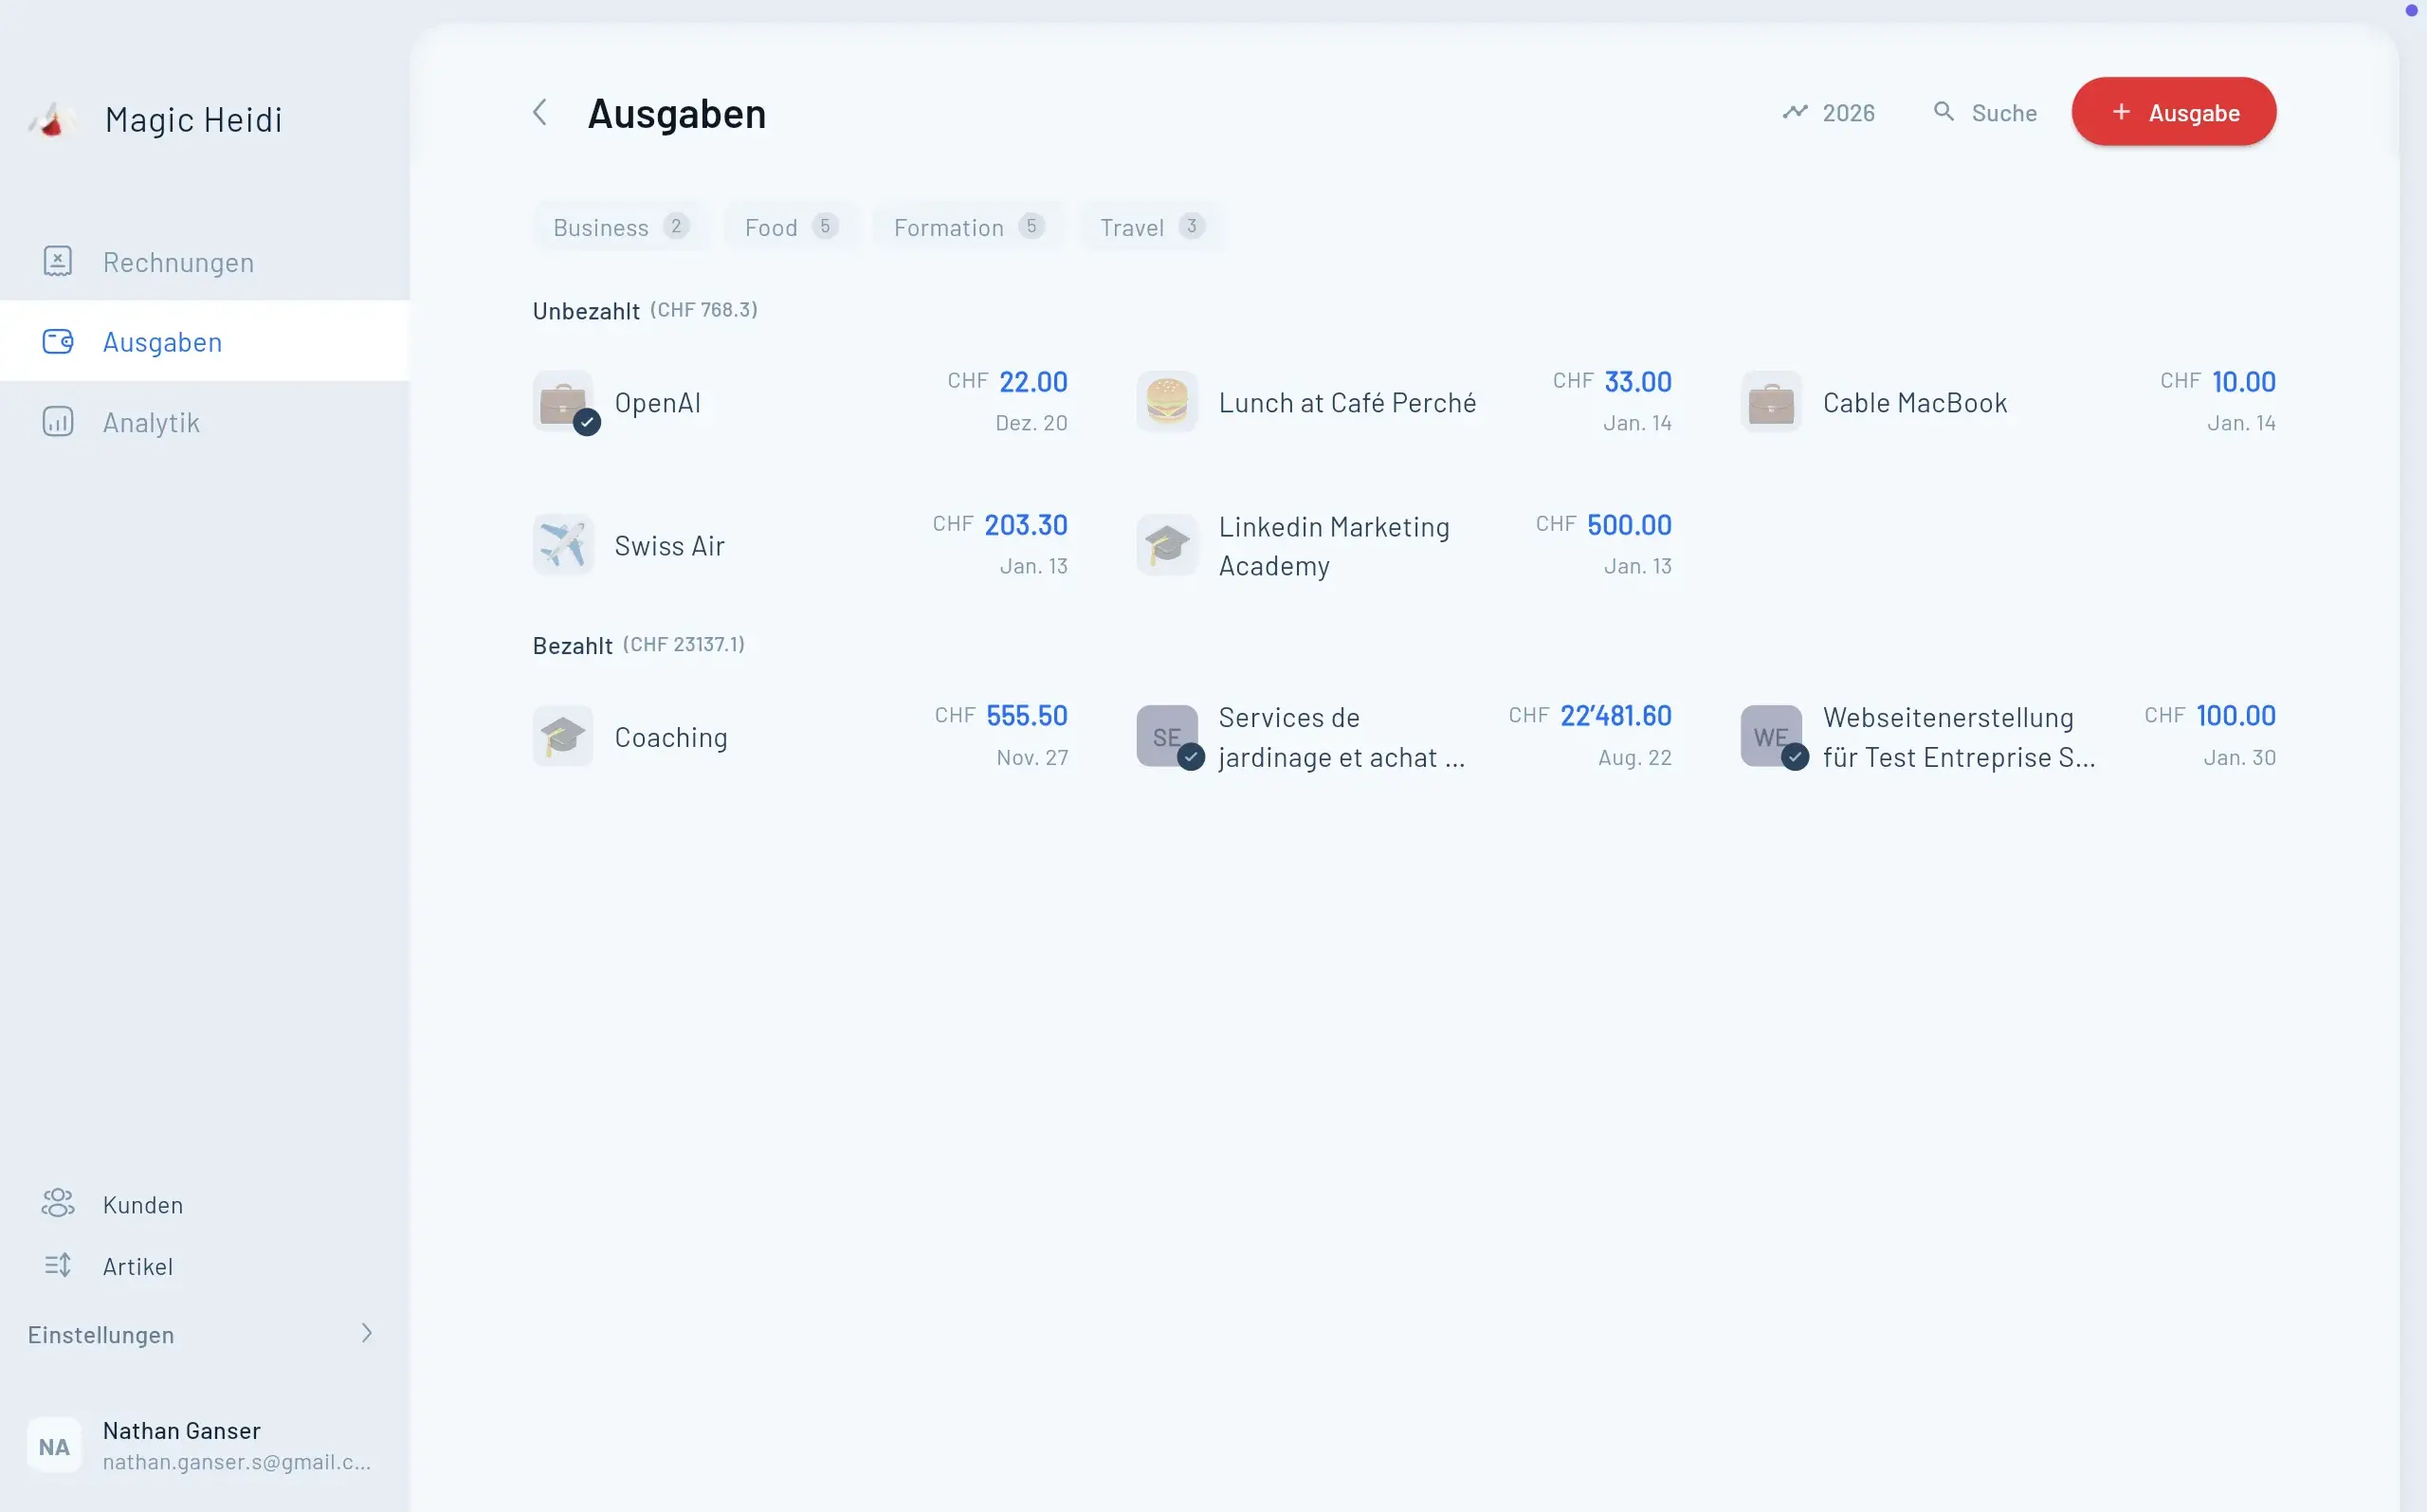
Bei gewissen Leistungen schuldet nicht der ausländische Anbieter, sondern der Schweizer Empfänger die MWST. Das ist die Bezugsteuer. Für Freelancer betrifft sie etwa Werbung, Beratung oder Datenverarbeitung. Nicht jede Auslandrechnung gehört jedoch dazu – und eine Rechnung ohne Schweizer MWST ist allein noch kein Beweis.
Was ist die Bezugsteuer — und wer schuldet sie? (Art. 45 MWSTG)
Für gewöhnliche ausländische Dienstleistungen prüfst du drei Voraussetzungen: Der Leistungsort liegt nach dem Empfängerortsprinzip in der Schweiz; der Anbieter hat seinen Sitz im Ausland und ist nicht im Schweizer MWST-Register eingetragen; die Leistung ist weder von der Steuer ausgenommen noch befreit. Die ESTV nennt unter anderem Werbung, Beratung und Anwaltsleistungen. Rechtsberatung ist also nicht allgemein steuerbefreit.
Prüf den Vertragspartner und dessen Registrierung, nicht bloss den Markennamen. Bei Canva, Google oder Adobe kann die Behandlung je nach Rechnung, Anbieter und Empfängerstatus anders ausfallen. Schweizer MWST auf einer korrekt ausgestellten Anbieterrechnung ist Inlandsteuer und keine zusätzliche Bezugsteuer. Fehlt der Ausweis trotz Schweizer Registrierung, klär die Rechnung, statt automatisch Bezugsteuer zu buchen.
Für elektronische und Telekommunikationsleistungen an nicht steuerpflichtige Empfänger enthält Art. 45 Abs. 1 Bst. a MWSTG eine Ausnahme: Hier ist gegebenenfalls die Registrierungspflicht des Anbieters zu prüfen. Ein privates Streaming-Abo lässt sich deshalb nicht einfach wie ein Beratungsmandat behandeln. Umgekehrt ist Bezugsteuer nicht generell auf Unternehmen als Empfänger beschränkt.
Warenimporte wie ein Laptop fallen gewöhnlich unter die Einfuhrsteuer. Art. 45 nennt daneben besondere Bezugsteuerfälle, etwa bestimmte Arbeiten an unbeweglichen Gegenständen und Emissionsrechte. Dieser Guide konzentriert sich auf Dienstleistungen für Freelancer.
Die CHF 10'000-Schwelle: ab wann du handeln musst (Art. 45 Abs. 2 MWSTG)
| Dein Status | Folge für bezugsteuerpflichtige Leistungen |
|---|---|
| Bereits nach Art. 10 MWSTG steuerpflichtig, auch freiwillig registriert | Ab dem ersten Franken in der jeweiligen Abrechnungsperiode deklarieren; keine CHF 10'000-Freigrenze |
| Nicht nach Art. 10 steuerpflichtig | Bezugsteuerpflicht bei insgesamt mehr als CHF 10'000 im Kalenderjahr an entsprechenden Leistungen |
Bei nicht registrierten Empfängern zählt die Summe aller tatsächlich bezugsteuerpflichtigen Leistungen – nicht jedes Auslandabo und nicht jeder Anbieter separat. Wird die Grenze überschritten, ist der gesamte massgebende Jahresbetrag steuerbar, nicht nur der Teil über CHF 10'000. Genau CHF 10'000 überschreiten die Grenze noch nicht.
Fiktives Beispiel Lea: Eine bereits registrierte Grafikerin bezieht für CHF 1'000 eine zum Normalsatz steuerbare Beratung eines nicht registrierten ausländischen Anbieters. Sie deklariert CHF 81 Bezugsteuer, obwohl sie weit unter CHF 10'000 liegt.
Diese Dienstleistungen lösen Bezugsteuer aus — Rechnung für Rechnung prüfen
| Bezug | Was du prüfst |
|---|---|
| Onlinewerbung, Software, Cloud-Dienst | Leistungsart, Anbieterregistrierung und bei elektronischen Leistungen den Empfängerstatus |
| Freelancer über eine Plattform | Vertragspartner für das Honorar und für die Plattformgebühr getrennt prüfen |
| Beratung oder Rechtsberatung | Empfängerort und allfällige konkrete Steuerausnahme; keine pauschale Befreiung |
| Hotel, Restaurant oder Grundstücksleistung im Ausland | Besondere Leistungsortregeln; nicht automatisch Schweizer Bezugsteuer |
Schritt für Schritt: Bezugsteuer im ESTV-Portal deklarieren
- Belege erfassen: Anbieter, Registrierung, Leistungsart, Leistungszeitraum, Rechnung und Zahlung dokumentieren.
- Steuerzeitpunkt bestimmen: Nach Art. 48 MWSTG grundsätzlich bei Zahlung; bei registrierten Personen mit vereinbarten Entgelten bei Rechnungsempfang, bei Leistungen ohne Rechnung bei Zahlung. Fremdwährungen nach der anwendbaren ESTV-Umrechnungspraxis in CHF umrechnen und den verwendeten Kurs dokumentieren.
- Steuer berechnen: Für gewöhnliche Beratungs- und Werbeleistungen gilt der Normalsatz von 8.1%. Verwende den für die konkrete Leistung geltenden Satz.
- Deklarieren: Registrierte Personen erfassen den Bezug in der vorgesehenen Bezugsteuer-Rubrik ihrer periodischen Abrechnung. Nicht erst auf das Jahresende oder die CHF 10'000 warten. Nutze die aktuellen Felder und Hinweise im ESTV-Portal; starre alte Ziffernangaben können irreführen.
- Vorsteuerberechtigung prüfen: Bei effektiver Abrechnung ist deklarierte Bezugsteuer nach Art. 28 MWSTG grundsätzlich als Vorsteuer abziehbar. Private Nutzung oder ausgenommene Tätigkeiten können den Abzug ausschliessen oder begrenzen. Er gehört je nach Verwendung zu Material-/Dienstleistungsaufwand oder Investitionen/übrigem Betriebsaufwand – nicht pauschal immer in dieselbe Vorsteuerziffer.
Leas CHF 81 gleichen sich nur bei vollem Vorsteuerabzugsrecht vollständig aus. Effektive Abrechnung allein garantiert keine Kostenneutralität.
Saldosteuersatz? Die Bezugsteuer ist NICHT pauschal abgedeckt
Auch mit Saldosteuersatz bist du bereits MWST-pflichtig und deklarierst bezugsteuerpflichtige Leistungen ab dem ersten Franken. Die Steuer ist zusätzlich geschuldet; ein separater Vorsteuerabzug entfällt. Saldosteuersatz (SSS) und Pauschalsteuersatz (PSS) sind unterschiedliche Methoden, keine neuen Namen für dieselbe Sache.
Fiktives Beispiel Benjamin: Bei CHF 11'000 ausschliesslich bezugsteuerpflichtigen Leistungen zum Normalsatz entstehen CHF 891 Bezugsteuer. Dasselbe Prinzip gilt auch bei nur CHF 1'000: Dann sind CHF 81 geschuldet. Vergleiche bei der Methodenwahl deshalb die gesamte Steuerbelastung und nicht nur den Verwaltungsaufwand.
Nicht MWST-pflichtig, aber über CHF 10'000: Anmeldung nur für die Bezugsteuer
Fiktives Beispiel Marco: Ein nicht registrierter Webentwickler bezahlt im Kalenderjahr CHF 12'400 für gewöhnliche bezugsteuerpflichtige Beratungsleistungen. Er schuldet CHF 1'004.40. Nach Art. 66 Abs. 3 MWSTG meldet er sich innert 60 Tagen nach Ablauf des Kalenderjahres schriftlich bei der ESTV und deklariert gleichzeitig die Leistungen.
Diese Bezugsteuerpflicht allein berechtigt weder zum MWST-Ausweis auf seinen eigenen Rechnungen noch zum Vorsteuerabzug. Die allgemeine MWST-Registrierung ist separat zu beurteilen.
Was passiert, wenn du die Bezugsteuer vergisst?
Prüf betroffene Perioden und reich fehlende Angaben oder Korrekturen bei der ESTV ein. Je nach Fall kommen Steuernachforderungen, Verzugszinsen oder strafrechtliche Folgen in Betracht. Eine pauschale automatische Säumnisgebühr lässt sich daraus nicht ableiten.
Für die laufende Kontrolle genügt eine nachvollziehbare Liste mit Belegverweisen. Eine Software kann die Ablage unterstützen; die steuerliche Einordnung und Prüfung ersetzt sie nicht. Bewahre die Unterlagen zusammen mit deiner Berechnung auf.
Geprüft am 1. November 2026 anhand der verlinkten ESTV-Kurzinfo und des MWSTG auf Fedlex (angezeigter Stand: 31. März 2025). Für Sonderfälle wende dich an die ESTV oder eine qualifizierte Treuhandperson.
Häufige Fragen zur Bezugsteuer Schweiz
Muss ich unter CHF 10'000 Bezugsteuer deklarieren?
Wenn du bereits nach Art. 10 MWSTG steuerpflichtig bist: ja, ab dem ersten Franken bezugsteuerpflichtiger Leistungen. Nur für nicht steuerpflichtige Empfänger gilt die Grenze von mehr als CHF 10'000 im Kalenderjahr.
Gilt die Grenze auch beim Saldosteuersatz?
Nein. Auch SSS-Anwender deklarieren ab dem ersten Franken. Bezugsteuer ist zusätzlich geschuldet, ohne separaten Vorsteuerabzug.
Sind Canva und Google Ads immer bezugsteuerpflichtig?
Nein. Prüf den tatsächlichen Anbieter, dessen Schweizer Registrierung, die Leistungsart und deinen Empfängerstatus. Eine Marke oder eine Rechnung ohne MWST genügt nicht für die Beurteilung.
Ist Bezugsteuer bei effektiver Abrechnung immer neutral?
Nur bei vollem Vorsteuerabzugsrecht. Private oder vom Abzug ausgeschlossene Verwendungen können zu einer verbleibenden Belastung führen.