 Magic Heidi
Umzug in die Schweiz als Freelancer: Kosten, Kantonswahl und Ablauf
Rechnet sich der Umzug wirklich? Diese Seite zeigt, welche Posten du vergleichen musst (Steuern, Sozialversicherungen, Miete, Krankenkasse), worauf es bei der Kantonswahl ankommt und wie der Umzug abläuft.
Kurze Antwort: EU/EFTA-Freelancer können in die Schweiz ziehen und weiterhin remote für ausländische Kunden arbeiten. Du zahlst dann Schweizer Steuern und Sozialversicherungen. Ob sich das finanziell lohnt, hängt von deinem Einkommen, dem Kanton und deinen Lebenshaltungskosten ab: Tieferen Steuern stehen höhere Kosten für Miete und Krankenkasse gegenüber.
Diese Seite behandelt Umzug und Kosten. Ob deine Konstellation überhaupt bewilligungsfähig ist – Meldung beim Migrationsamt, Anerkennung durch die Ausgleichskasse, die Ein-Kunden-Frage – klärt der Praxis-Guide zur B-Bewilligung für Freelancer.
Steuern gegen Lebenshaltungskosten
Die Schweiz kennt drei Steuerebenen. Die direkte Bundessteuer beträgt höchstens 11,5 % (Art. 36 DBG); dazu kommen Kantons- und Gemeindesteuern, die je nach Wohnort stark variieren. Deine konkrete Belastung rechnest du mit dem Steuerrechner der ESTV aus und vergleichst sie mit dem, was du heute zahlst.
Dem stehen höhere Lebenshaltungskosten gegenüber, vor allem Miete und Krankenkasse. Die Krankenkassenprämie zahlst du pro Person und vollständig selbst.
Wann sich die Schweiz eher lohnt
- du ein hohes Einkommen hast und heute eine hohe Steuerbelastung trägst
- dir Lebensqualität wichtig ist (Sicherheit, Infrastruktur, Natur)
- du zu 100% remote arbeiten kannst
- du mit hohen Anfangskosten (Kaution, Krankenversicherung) zurechtkommst
Wann eher nicht
- du ein tieferes Einkommen hast und günstige Heimatland-Regelungen nutzt (etwa Italiens Regime forfettario oder Frankreichs Micro-Entrepreneur)
- du familiär gebunden bist (häufige Reisekosten summieren sich)
- du spezialisierte Dienstleistungen in deiner Muttersprache benötigst
- du mit bescheidenem Einkommen Angehörige unterstützt
Die Bewilligungsfrage ist geklärt – hier geht es um den Umzug
Als EU/EFTA-Bürger:in darfst du als Selbstständige:r in die Schweiz ziehen. Was das Migrationsamt genau verlangt, klärt der separate Bewilligungs-Guide – diese Seite zeigt, was du für deine Rechnung brauchst und wie du den Umzug organisierst.

Kurz zur Bewilligung – und dann zum eigentlichen Thema
Anders als Nicht-EU-Bürger, die einen Schweizer Arbeitgeber-Sponsor benötigen, haben EU/EFTA-Angehörige das Recht, als Selbstständige umzuziehen und zu arbeiten – gestützt auf das Freizügigkeitsabkommen. Du erhältst eine B-Bewilligung EU/EFTA, gültig fünf Jahre und verlängerbar, ohne Kontingentierung, mit Familiennachzug.
Damit sind die Eckpunkte gesagt. Die eigentlichen Bewilligungsregeln – was das kantonale Migrationsamt an Nachweisen verlangt, wie die Ausgleichskasse dich als selbstständigerwerbend anerkennt, und wie die Ein-Kunden-Frage im Einzelfall beurteilt wird – stehen ausführlich im Praxis-Guide zur B-Bewilligung für Freelancer. Wer nicht sicher ist, ob die eigene Konstellation überhaupt bewilligungsfähig ist, beginnt dort.
Diese Seite beantwortet die andere Frage, die sich vorher stellt: Lohnt sich der Umzug überhaupt? Es geht um Kostenblöcke, Kantonswahl und den praktischen Ablauf des Umzugs.
Wie du als Freelancer
in die Schweiz ziehst
Von der Vorbereitung bis zur ersten Steuererklärung—dein kompletter Zeitplan.
Vor dem Umzug (2-3 Monate)
Finanzielle Vorbereitung ist entscheidend. Lege ein Polster für Kaution, Versicherungen und Einrichtung an.
- Kunden und Verträge sichern (Einkommensnachweis für Bewilligung)
- Zielkanton recherchieren (Steuersätze, Sprache, Branchenpräsenz)
- Temporäre Unterkunft für erste 3 Monate finden
- Dokumente sammeln (Pass, Geburtsurkunde, Einkommensnachweis, Businessplan)
Woche 1-2 (Ankunft & Anmeldung)
Melde dich innerhalb 14 Tagen bei der Einwohnerkontrolle an und starte dein Bewilligungsverfahren.
- Einwohnerkontrolle der Gemeinde aufsuchen
- B-Bewilligung beantragen
- Bankkonto mit Wohnsitzbestätigung eröffnen
- Wohnungssuche mit korrekten Unterlagen starten
Monat 1-3 (Geschäftsaufbau)
Registriere dich als Selbstständige/r und richte alle obligatorischen Schweizer Systeme ein.
- Anmeldung bei der Ausgleichskasse (AHV/IV/EO) – bis 10 % des Erwerbseinkommens
- Obligatorische Krankenversicherung abschliessen (innerhalb 3 Monaten)
- MWST-Registrierung bei Umsatz über CHF 100'000
- Buchhaltung einrichten, die Rechnungen, Ausgaben und MWST sauber erfasst
Erstes Jahr (Laufende Pflichten)
Bleib compliant und optimiere deine Steuersituation im ersten Jahr.
- Vierteljährliche MWST-Abrechnungen (falls registriert)
- Provisorische Sozialversicherungsbeiträge zahlen
- Jährliche Steuererklärung einreichen (Frist je nach Kanton)
- Säule 3a-Einzahlungen erwägen (ohne Pensionskasse bis 20 % des Nettoerwerbseinkommens, begrenzt durch einen jährlichen Höchstbetrag)
So rechnest du deinen Fall durch
Pauschale Schwellenwerte («ab diesem Einkommen lohnt es sich») sind nicht seriös: Das Ergebnis hängt von Kanton, Gemeinde, Familiensituation und Lebensstil ab. Stelle diese Posten für dein heutiges Land und für die Schweiz nebeneinander:
- Steuern: Bund, Kanton und Gemeinde, berechnet mit dem Steuerrechner der ESTV
- AHV/IV/EO: bis 10 % des Erwerbseinkommens; bei tieferen Einkommen gilt eine sinkende Beitragsskala
- Krankenkasse: obligatorisch, Prämie pro Person, kein Arbeitgeberbeitrag. Die Prämien für deinen Wohnort zeigt der Prämienrechner des Bundes auf priminfo.admin.ch
- Miete: konkrete Inserate am Zielort statt Durchschnittswerte
- Altersvorsorge: Für Selbstständige gibt es keine obligatorische Pensionskasse; plane eigene Beiträge ein
- Wechselkurs: wenn du in EUR oder USD verdienst und in CHF lebst
Was unter dem Strich übrig bleibt, vergleichst du mit deiner heutigen Situation.
Kantonswahl: Steuer vs. Lebensstil
Wo du dich niederlässt, beeinflusst deine Steuerrechnung stark, aber der Lebensstil zählt auch. Die Steuerbelastung für deinen Fall vergleichst du mit dem Steuerrechner der ESTV.
Schwyz
Tiefe Steuerbelastung, ländlich, deutschsprachig, Seelage
Zug
Tiefe Steuerbelastung, Finanz- und Krypto-Standort, teure Wohnungen, international
Zürich
Grösste Stadt, viele Chancen und Networking, höhere Steuern als in der Zentralschweiz
Genf
Vergleichsweise hohe Steuerbelastung, kosmopolitisch, französischsprachig, international
Tessin
Italienischsprachig, mediterranes Klima, naheliegend für Italiener:innen
Nidwalden
Tiefe Steuerbelastung, klein, ruhig, deutschsprachig, Bergkulisse
Passend zu deinem Heimatland
Aus Italien → Tessin (italienischsprachig, vertraute Kultur)
Aus Frankreich → Genf, Waadt (französischsprachig)
Aus Deutschland → Zürich, Zug, Basel (deutschsprachig)
Aus Österreich → Ostkantone (deutschsprachig, Bergkultur)
Praxistipp: Viele Expats wählen Niedrigsteuerkantone (Zug, Schwyz) und akzeptieren die kulturelle/sprachliche Anpassung. Im Geschäftskontext kommst du in den meisten Fällen mit Englisch durch.
Steuern im Detail: Was du wirklich zahlst
Die Schweiz hat drei Steuerebenen—Bund, Kanton und Gemeinde. Alle drei zu verstehen ist entscheidend für genaue Planung.

Wie Schweizer Steuern funktionieren
Die Schweiz hat drei Steuerebenen:
1. Direkte Bundessteuer: progressiv, höchstens 11,5 % (überall gleich)
2. Kantonssteuer: variiert stark nach Kanton
3. Gemeindesteuer: variiert nach Gemeinde innerhalb des Kantons
Die Gesamtbelastung hängt von Wohnort, Einkommen und Familiensituation ab.
Abzüge für Selbstständige
Du kannst abziehen:
- Geschäftsausgaben (Ausrüstung, Software, Weiterbildung)
- Home Office (Anteil Miete/Nebenkosten bei dediziertem Raum)
- Berufsversicherungen
- Versicherungsprämien (bis zum gesetzlichen Höchstabzug)
- Säule 3a-Beiträge
- Berufliche Weiterbildung
- Marketing und Werbung
Du kannst NICHT abziehen:
- Private Lebenshaltungskosten
- Arbeitsweg (ausser zu Kundenstandorten)
- Allgemeine Kleidung (ausser spezifische Berufskleidung)
Doppelbesteuerung vermeiden
Die Schweiz hat Doppelbesteuerungsabkommen mit den EU-Ländern. Sobald du deinen Wohnsitz in der Schweiz hast, bist du hier unbeschränkt steuerpflichtig:
✅ Dein Freelance-Einkommen versteuerst du in der Regel in der Schweiz
✅ Welches Land was besteuern darf, regelt das jeweilige Abkommen
✅ Reiche den Nachweis deiner Schweizer Steuerresidenz im Heimatland ein, falls angefordert
Ausnahme: Wenn du eine "Betriebsstätte" im Heimatland unterhältst (Büro, regelmässige Präsenz), kann dieses Land Besteuerungsrechte geltend machen. Lass grenzüberschreitende Konstellationen von einer Steuerfachperson prüfen.
Typische Stolperfallen
die du vermeiden solltest
Lerne aus den Fehlern anderer—hier sind die fünf häufigsten Fallen für Neuankömmlinge.
Startkosten unterschätzen
Plane ein Polster für die ersten Monate ein.
- Wohnungskaution: bis zu drei Monatsmieten
- Erste Monatsmiete
- Krankenkassenprämien ab Wohnsitznahme
- Einrichtung und Puffer
Kanton nur nach Steuern wählen
Tiefe Steuern gehen oft mit hohen Mieten einher: berechne die Gesamtkosten (Steuer + Miete + Lebensstil).
- Hohe Mieten können die Steuerersparnis auffressen
- Begrenzte Wohnungsangebote
- Kleinere Networking-Möglichkeiten
- Berücksichtige Sprache und Lifestyle-Fit
Währungsrisiko vergessen
Einkommen in EUR/USD aber Ausgaben in CHF? Wechselkursschwankungen können Steuerersparnis zunichtemachen.
- Rechne in CHF ab wenn möglich
- Nutze Multiwährungskonten
- Kalkuliere mit konservativen Wechselkursen
- Baue Währungspuffer auf
Integration vernachlässigen
Für die Niederlassungsbewilligung werden Sprachkenntnisse und Integration geprüft.
- Beginne sofort mit Deutsch/Französisch/Italienisch lernen
- Englisch bringt dich zum Start, nicht zur Eingewöhnung
- Sprache öffnet Türen zum Networking
- Gemeinschaftsbeteiligung zählt
Altersvorsorge nicht planen
Selbstständige haben keine obligatorische Pensionskasse (Säule 2).
- Zahle in die Säule 3a ein (steuerabzugsfähig bis zum jährlichen Höchstbetrag)
- Prüfe den freiwilligen Anschluss an eine Pensionskasse
- Baue private Ersparnisse auf
Deine wichtigsten Fragen beantwortet
Kann ich mit meiner Familie umziehen?
Ja. EU/EFTA-Bürger können Ehepartner und Kinder unter 21 (oder abhängige ältere Kinder) mitbringen. Jedes Familienmitglied erhält eine eigene Aufenthaltsbewilligung. Rechne für eine Familie mit deutlich höheren Kosten für Miete und Krankenkasse.
Was, wenn ich später Mitarbeiter einstellen möchte?
Du kannst als Selbstständige/r anstellen oder eine Firma (GmbH) gründen. Rechne mit Arbeitgeberbeiträgen an die Sozialversicherungen, obligatorischer Unfallversicherung, je nach Lohn Pensionskassen-Anschluss und korrekten Arbeitsverträgen.
Muss ich mein Geschäft im Heimatland schliessen?
Nicht zwingend, aber praktisch ja. Wenn du Schweizer Steuerresidenz hast und das Geschäft von der Schweiz aus führst, könnten Schweizer Behörden es als Schweizer-basiert betrachten. Konsultiere Steuerberater für grenzüberschreitende Strukturen.
Kann ich meine Heimatland-Krankenversicherung behalten?
Nein. Schweizer Krankenversicherung ist obligatorisch innerhalb 3 Monaten. EU-Gesundheitskarten (EHIC) decken nur temporäre Besuche, nicht Wohnsitz.
Was ist mit Schulbildung für Kinder?
Öffentliche Schulen sind kostenlos. Die Unterrichtssprache entspricht dem Kanton (Deutsch/Französisch/Italienisch). Internationale Schulen gibt es, sie sind aber kostenpflichtig.
Wie schwer ist die Sprachbarriere?
Geschäftlich: Englisch im professionellen Kontext weitverbreitet. Alltag: Landessprache für Integration unerlässlich. Behörden: Oft Landessprache erforderlich, besonders ausserhalb Städte. Empfehlung: Lerne genug für Alltag (A2-B1 Niveau) im ersten Jahr.
Qualifiziere ich mich irgendwann für Schweizer Rente?
Ja. Mit AHV/IV-Beiträgen erwirbst du Rentenansprüche. Für eine volle Rente brauchst du eine lückenlose Beitragsdauer; bei Beitragslücken wird die Rente anteilig gekürzt. Die Koordination mit der Rente deines Heimatlands regelt das Freizügigkeitsabkommen.
Ist ein Umzug in die Schweiz das Richtige für dich?
Nutze diesen Rahmen für eine fundierte Entscheidung basierend auf deiner spezifischen Situation.
✅ Gut geeignet wenn du
Ein hohes Einkommen hast, heute eine hohe Steuerbelastung trägst, 100% remote arbeitest, Sicherheit und Natur schätzt, mit hohen Kosten zurechtkommst, die Landessprache lernen möchtest
⚠️ Überdenken wenn du
Ein tieferes Einkommen hast, von speziellen Heimatland-Regelungen profitierst, häufige Familienbesuche brauchst, spezialisierte Betreuung in deiner Muttersprache benötigst
💡 Bester Fall
Gutverdienende Remote-Freelancer mit internationalen Kunden, die Deutsch oder Französisch sprechen und Lebensqualität über Familiennähe stellen
Nächste Schritte: Dein Aktionsplan
Wenn du es ernsthaft erwägst:
1. Rechne durch (diesen Monat):
- Berechne dein echtes Nettoeinkommen Schweiz vs. aktuell
- Berücksichtige die höheren Lebenshaltungskosten (Miete, Krankenkasse)
- Addiere die Startkosten (Kaution, Einrichtung)
- Rechne Szenarien für 3 Kantone durch
2. Besuche die Schweiz (nächste 3 Monate):
- Verbringe 1-2 Wochen im Zielkanton
- Besichtige Wohnungen und Preise
- Triff andere Expat-Freelancer
- Teste Alltagskosten
- Beurteile Lifestyle-Fit
3. Bereite dich finanziell vor (6 Monate vorher):
- Lege ein Polster für die ersten Monate an
- Sichere Kundenverträge für erstes Jahr
- Recherchiere Krankenversicherungsoptionen
- Bereite Businessplan für Bewilligung vor
4. Zieh um (wenn bereit):
- Finde temporäre Unterkunft (Airbnb, Untermiete)
- Melde dich innerhalb 14 Tagen an
- Starte B-Bewilligungsverfahren sofort
- Eröffne Bankkonto und melde dich für Versicherung an
- Beginne mit Geschäftsadministration
Was Magic Heidi für Schweizer Freelancer macht
Sobald du angekommen bist, brauchst du Rechnungen, Ausgaben und MWST-Zahlen im Griff. Magic Heidi ist eine Schweizer App für Rechnungen und Buchhaltung für Selbstständige. Steuer- oder Rechtsberatung bietet sie nicht.
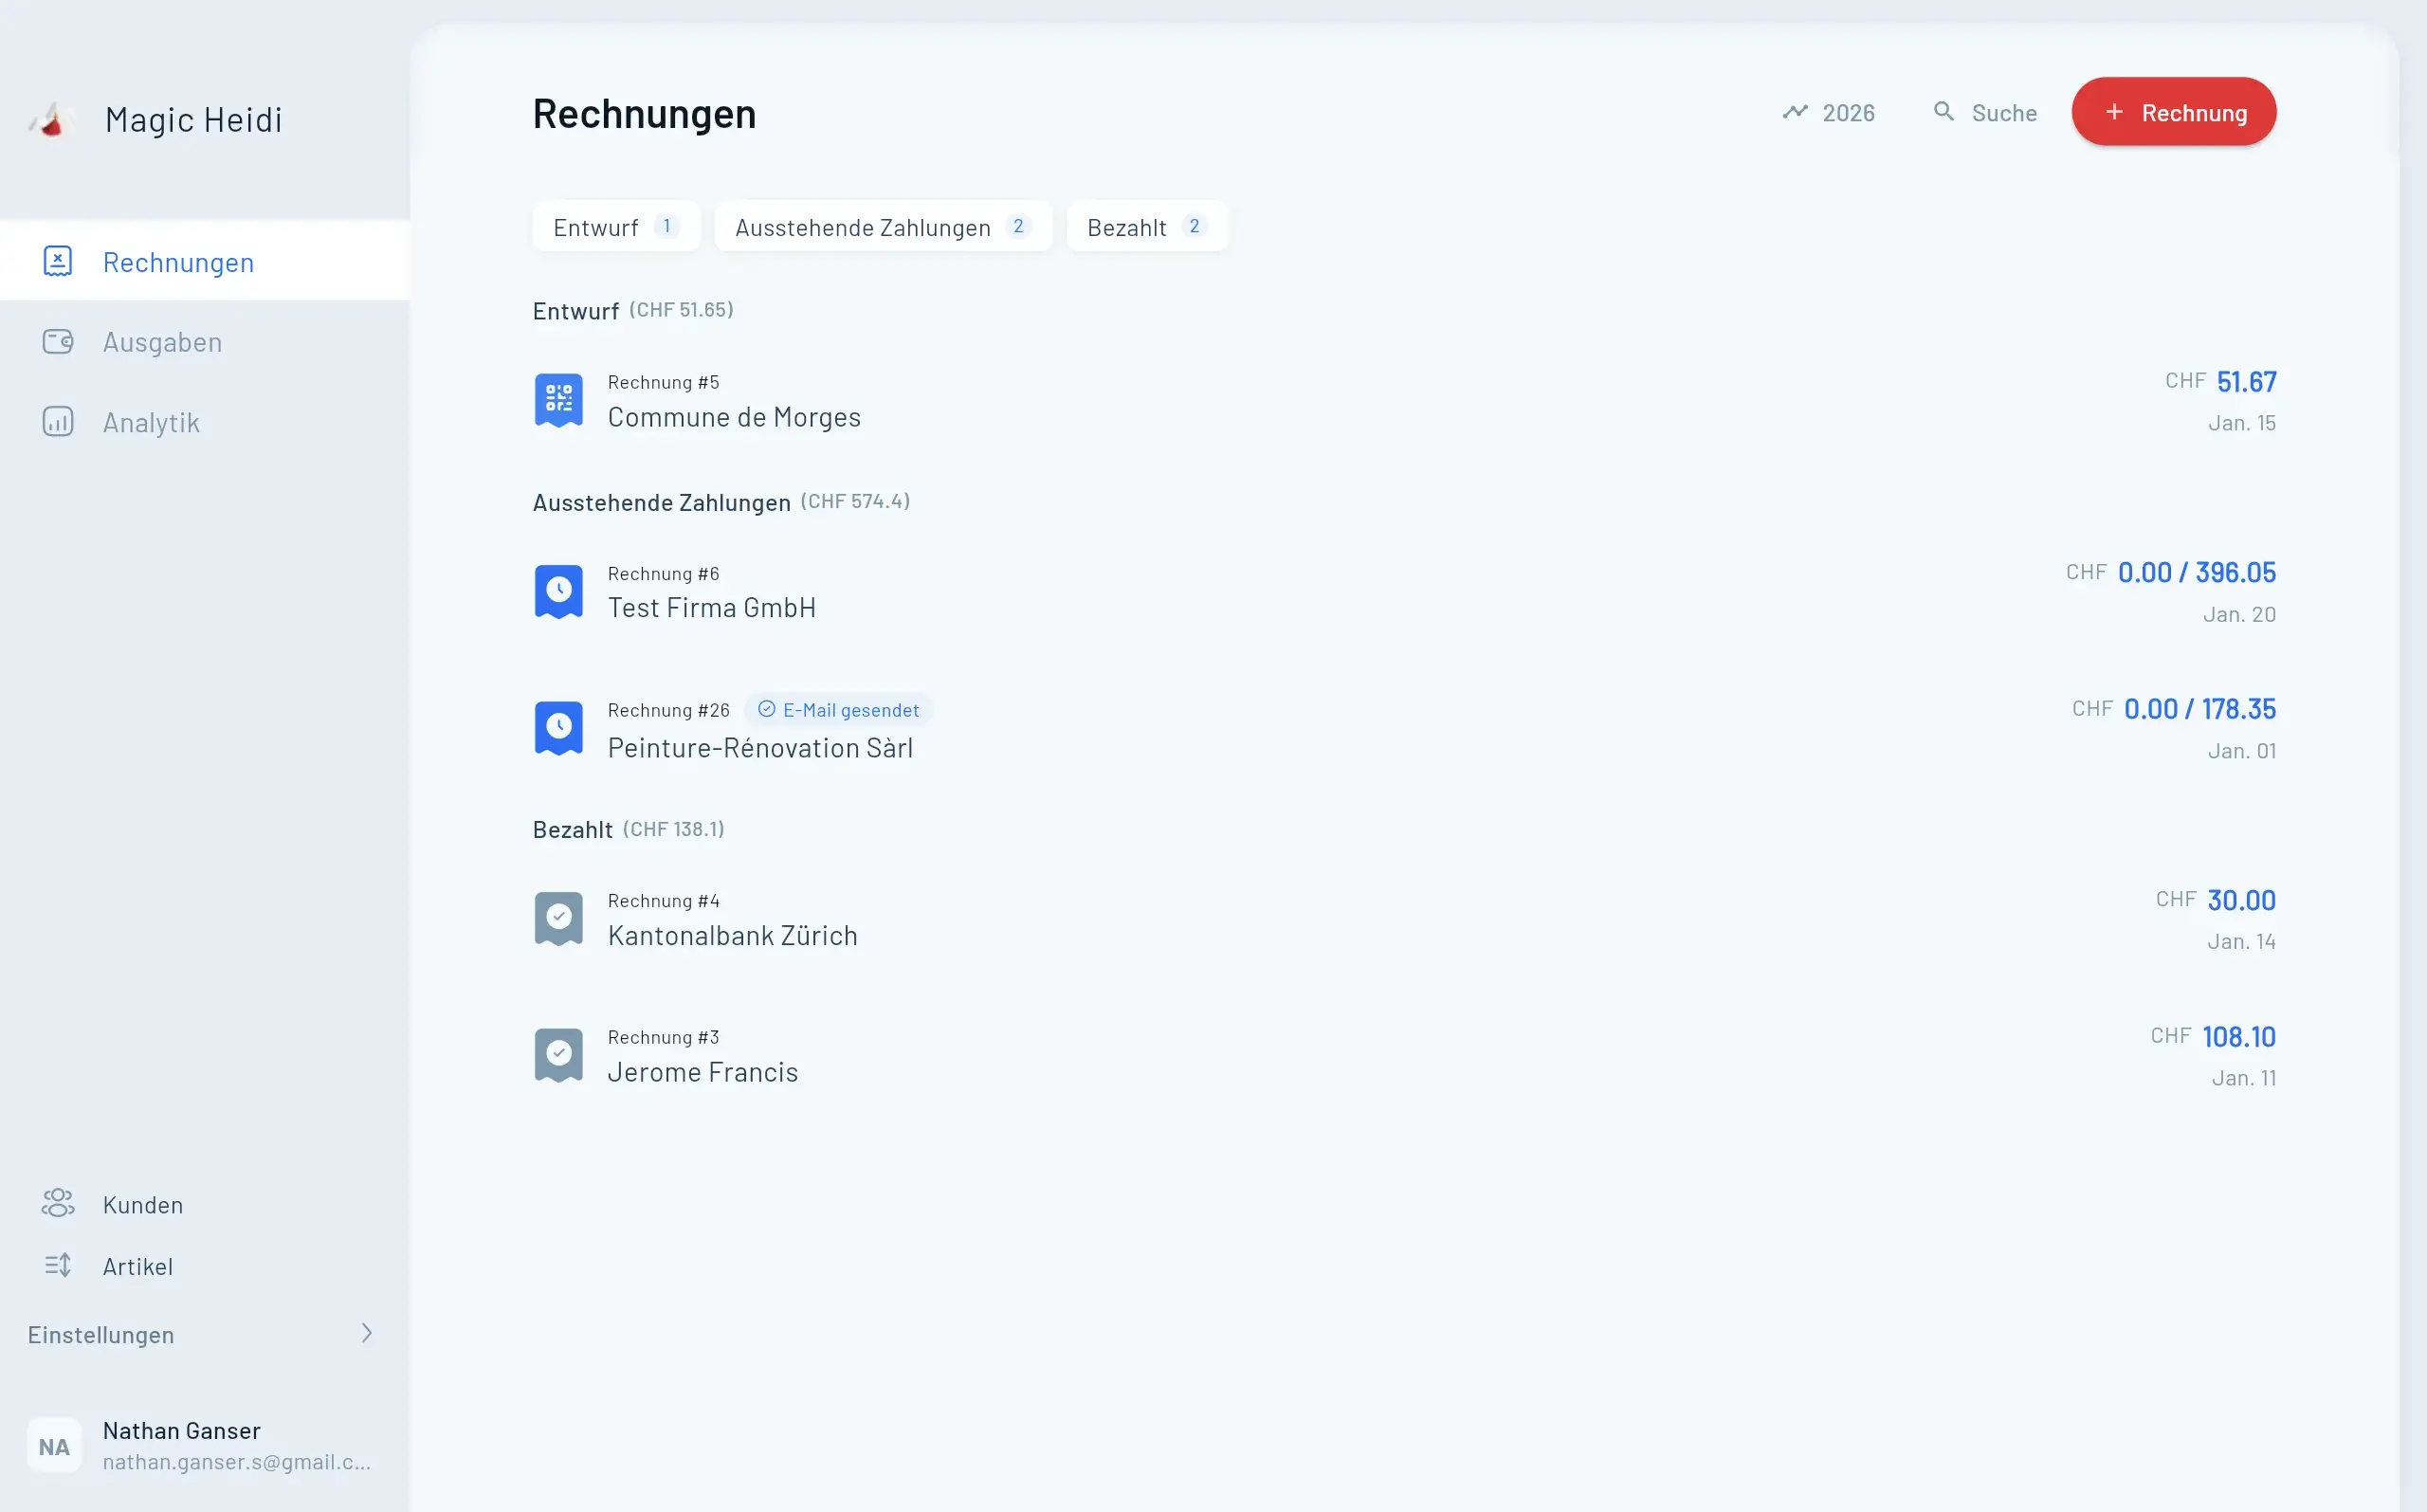
Gebaut für
Schweizer Freelancer
Rechnungen, Ausgaben und MWST-Zahlen in einer App.
Schweizer-konforme Rechnungen
Erstelle Offerten und Rechnungen mit QR-Rechnung nach Schweizer Standard.
- Schweizer QR-Rechnung
- PDF auf Deutsch, Französisch, Italienisch, Englisch und Rätoromanisch
- Automatische Zahlungserinnerungen
Alle Währungen
Arbeite mit internationalen Kunden und stelle Rechnungen in jeder Währung.
- Rechnungen in allen Währungen
- QR-Zahlteil in CHF und EUR
MWST-Zahlen
Wenn du die CHF 100'000-Umsatzgrenze überschreitest, liefert dir die App die Zahlen für deine MWST-Abrechnung.
- Alle Schweizer MWST-Sätze (8,1 / 2,6 / 3,8 %)
- MWST-Zahlen für deine Abrechnung
- Unlimitierter KI-Belegscan für Ausgaben
Bankverbindung
Verbinde dein Geschäftskonto über SIX bLink (nur lesend) oder importiere Kontoauszüge.
- Direkte Bankverbindung über SIX bLink
- Kontoauszug-Import
Bereit, deine Schweizer Buchhaltung zu vereinfachen?
Teste Magic Heidi kostenlos und sieh, wie viel Zeit du bei der Administration sparst—Zeit, die du besser in Kundenarbeit oder die Erkundung deiner neuen Alpenheimat investierst.
