 Magic Heidi
Personal Trainer Rechnung Schweiz
Einzelstunden, 10er-Pakete und Monatsabos sauber dokumentieren. Für gewöhnliches Fitnessangebot gilt bei MWST-Registrierung grundsätzlich 8.1%; Sonderangebote steuerlich separat prüfen.
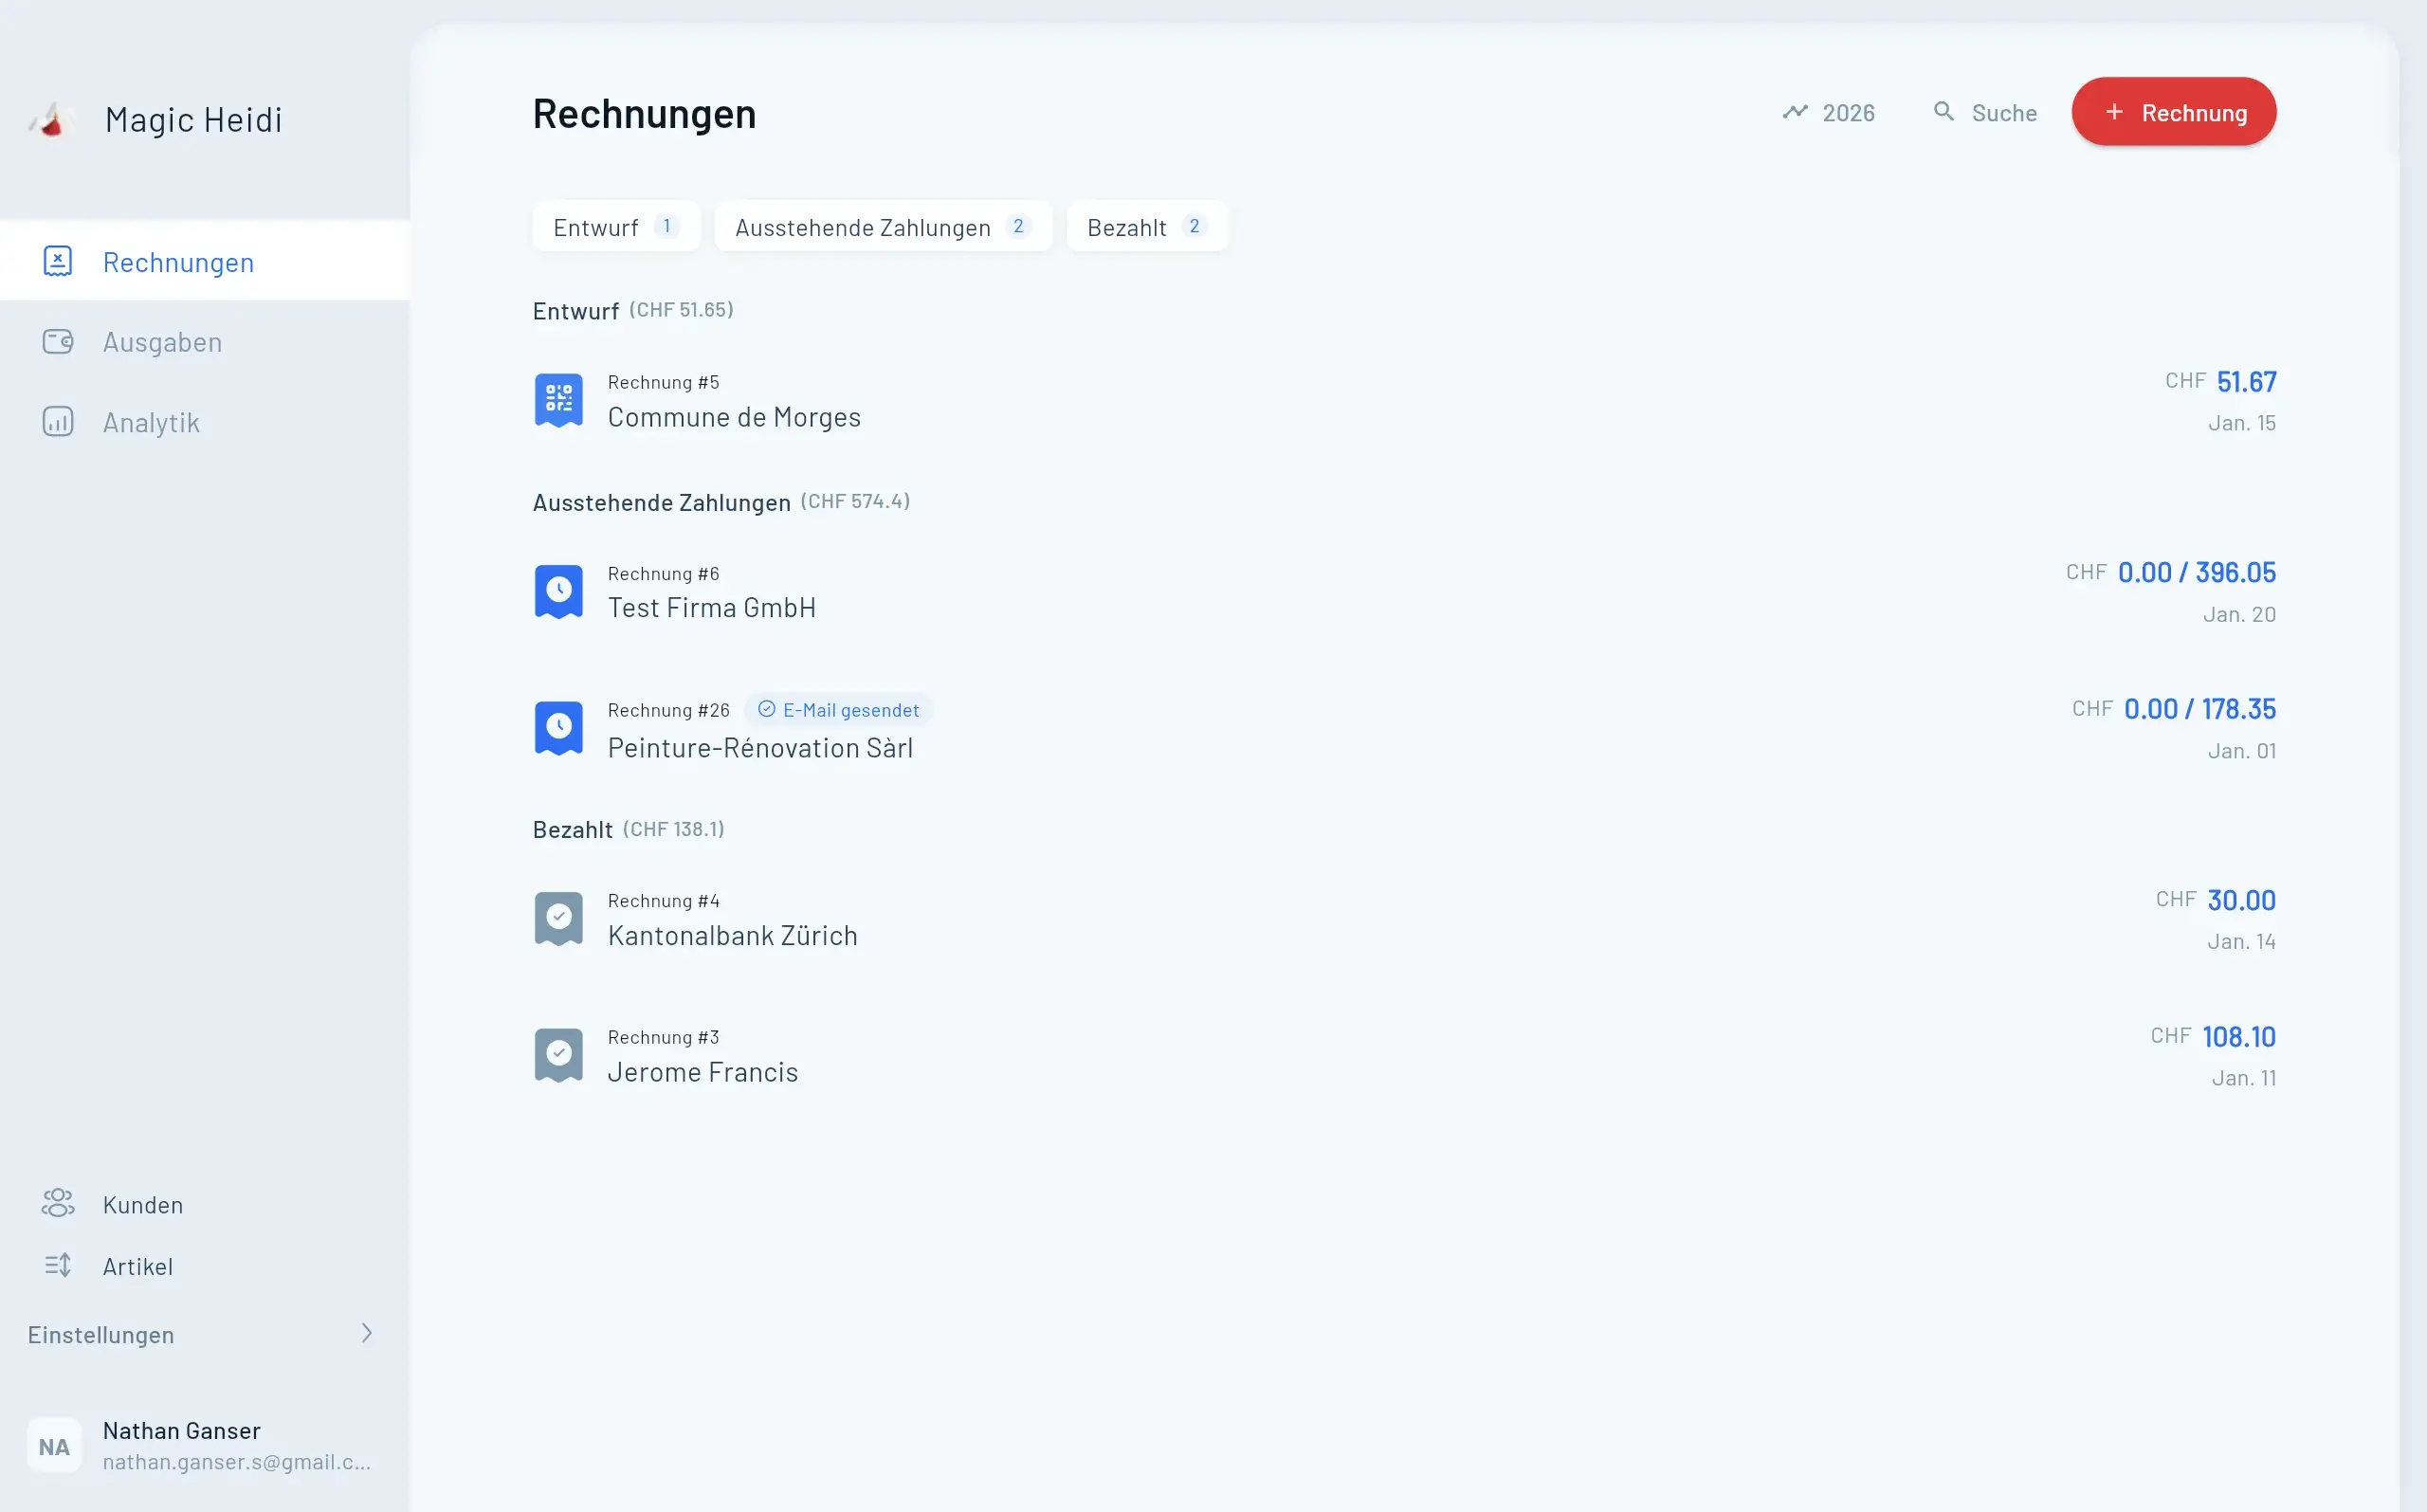
Warum korrekte Rechnungen zählen
für Schweizer Personal Trainer
Einzelstunden und Pakete dokumentieren, den Session-Verbrauch getrennt nachführen und die Steuer anhand des konkreten Angebots prüfen. Ein QR-Code garantiert keine Rückerstattung.
QR-Rechnung als Standard
Alte ESR-Scheine weg seit Okt 2022 — der QR-Zahlteil ist jetzt der Schweizer EinzahlungsscheinMWST bei 8.1%
Gewöhnliches Fitnessangebot bei Registrierung grundsätzlich 8.1%; Bildungs- und Heilbehandlungsangebote separat prüfen10er-Abo Tracking
Prepaid-Session-Pakete brauchen Nutzungstracking — wer hat wie viele übrig?Art. 26 MWSTG Elemente
Sieben Pflichtangaben, sonst ist deine Rechnung keine gültige MWST-RechnungDas Wichtigste auf einen Blick
- Gewöhnliche Fitnessleistungen sind bei MWST-Registrierung grundsätzlich mit 8.1% steuerbar. Bildungs- und Heilbehandlungsangebote benötigen eine gesonderte Prüfung.
- Die QR-Rechnung ist seit Oktober 2022 der Schweizer Einzahlungsschein — die alten ESR-Scheine sind weg
- Sieben Pflichtelemente nach Art. 26 MWSTG gelten, wenn du MWST-registriert bist
- MWST-Schwelle liegt bei CHF 100'000 Jahresumsatz — darunter ist die Registrierung freiwillig
- Vier Abrechnungsmodelle: Einzelstunde, 10er-Abo, Monatsabo, Gruppentraining
Für Personal-Trainer-Rechnungen sind Leistungsumfang, Session-Daten, Preis und Zahlungsstatus entscheidend. Dokumentiere bei Paketen zusätzlich, wie viele Einheiten gekauft, genutzt und noch offen sind. Der Steuerausweis richtet sich nach dem tatsächlichen Angebot und deinem Registrierungsstatus.
Lerne Marcus kennen. Er ist Personal Trainer in Zürich und hat am Anfang seine Rechnungen über WhatsApp gestellt — hat Kunden einfach seine IBAN und eine Nummer geschickt. Das hat drei Monate funktioniert. Dann wollte ein Kunde eine richtige Rechnung mit MWST für seinen Arbeitgeber, ein anderer wollte Präventionsgelder von CSS zurückfordern, und die Ausgleichskasse schickte ihm ein Registrierungsformular. Marcus merkte, dass er die ganze Zeit alles falsch gemacht hatte. Keine MWST-Nummer, keine QR-Rechnung, kein Session-Tracking. Am Ende dieses Artikels weisst du genau, was Marcus auf die harte Tour lernen musste — und wie du's vom ersten Tag an richtig machst. (Marcus ist ein erfundenes Beispiel.)
Schweizer Rechnungsvorschriften für Personal Trainer
Sobald du MWST-registriert bist, muss jede Personal-Trainer-Rechnung in der Schweiz die Pflichtelemente nach Art. 26 des Mehrwertsteuergesetzes (MWSTG) enthalten. Fehlt eines, ist deine Rechnung nicht einfach unprofessionell — sie gilt nicht als korrekte MWST-Rechnung, was Zahlungsverzögerungen und Ärger bei einer Steuerprüfung durch die Eidgenössische Steuerverwaltung (ESTV) verursachen kann.
Die sieben Pflichtelemente:
- Dein vollständiger Name und deine Adresse — Vorname, Nachname, Strasse, PLZ, Ort. Wenn du unter einem Geschäftsnamen auftretst (z. B. «Marcus Fitness Zürich»), gib beides an.
- Name und Adresse des Empfängers — die vollständigen Angaben deines Kunden, nicht nur der Vorname.
- Rechnungsdatum — das Datum, an dem du die Rechnung ausstellst; gib zusätzlich das Datum der Trainingseinheit an, wenn es abweicht.
- Menge und Beschreibung der Leistung — z. B. «Personal Training, 60 min, 03.07.2026.» Sei spezifisch. Vage Beschreibungen wie «Training» halten nicht stand.
- Entgelt — der vereinbarte Betrag; ein Nettobetrag ist nicht die einzige zulässige Darstellung.
- Steuerausweis — zutreffender Satz und Steuerbetrag; enthält das Entgelt die Steuer, genügt nach Art. 26 Abs. 2 Bst. f MWSTG der anwendbare Satz (z. B. CHF 108.10 inkl. 8.1% MWST).
- Deine MWST-Nummer — sobald bei der ESTV registriert, kommt diese Nummer (Format CHE-XXX.XXX.XXX MWST) auf jede Rechnung.
Der QR-Rechnung-Standard
Seit dem 1. Oktober 2022 sind die alten orangen (ESR) und roten Einzahlungsscheine verschwunden. Wenn du einer Schweizer Rechnung einen Einzahlungsschein beilegst, ist das heute die QR-Rechnung — der Zahlteil mit einem scannbaren QR-Code, der deine IBAN oder QR-IBAN, den Betrag und eine Referenz enthält. Die Banking-App deines Kunden scannt den QR-Code, und alles wird vorausgefüllt. Kein manuelles Tippen, keine Fehler.
Wenn du immer noch eine nackte IBAN per E-Mail verschickst, hör damit auf. Schweizer Banken verarbeiten alte ESR-Scheine nicht mehr, und Kunden erwarten zunehmend den QR-Code für mobiles Bezahlen. Eine korrekte QR-Rechnung lässt sich mit dem richtigen Tool in 30 Sekunden erstellen.
MWST-Regeln für Personal Trainer: die konkrete Leistung zählt
Gewöhnliche Fitness- und Trainingsleistungen sind bei MWST-registrierten Anbietern grundsätzlich zum Normalsatz von 8.1% steuerbar. Aus der Berufsbezeichnung allein lässt sich aber nicht jedes Angebot einordnen. Bei echten Bildungsleistungen ist eine mögliche Ausnahme nach Art. 21 MWSTG gesondert zu prüfen; eine Heilbehandlung setzt die gesetzlichen Voraussetzungen und die entsprechende Zulassung voraus. Ein Fitnessabo wird nicht durch die Bezeichnung «Kurs» steuerfrei.
Prüfe deinen massgebenden weltweiten Umsatz und deinen tatsächlichen MWST-Status. Die gewöhnliche Schwelle liegt grundsätzlich bei CHF 100'000, freiwillige Registrierung ist möglich. Nicht registrierte Betriebe weisen keine MWST aus. Das Rechenbeispiel CHF 120 × 25 Sessions × 48 Wochen ergibt CHF 144'000 Umsatz — es ist keine Aussage darüber, wie viel ein typischer Trainer erzielt.
Vorsteuer gibt es nur auf tatsächlich belasteter, abzugsberechtigter Steuer. Studiomiete enthält nicht automatisch 8.1% MWST: Raumvermietung und Infrastrukturleistungen können verschieden behandelt sein. Prüfe Rechnung, Nutzung und Abrechnungsmethode. Die MWST-Grundlagen und Art. 21, 25 und 28 MWSTG helfen bei der Einordnung.
Abrechnungsmodelle: Einzelstunde, 10er-Abo, Monatsabo, Gruppentraining
Wie du abrechnest, hängt von deinem Geschäftsmodell ab. Hier sind die vier häufigsten Preisstrukturen für Schweizer Personal Trainer.
1. Einzelstunde (Einzelsession)
Das einfachste Modell. Eine Session, eine Rechnung. Die meisten Trainer verlangen CHF 100–150 pro 60-minütiger Session. Der typische Stundensatz liegt bei ca. CHF 120/Stunde in Zürich und Genf, CHF 90–110 in kleineren Städten.
Personal Training, 60 min, 03.07.2026        CHF 120.00
MWST 8.1%                                      CHF   9.72
Total                                          CHF 129.72
2. 10er-Abo (Prepaid-Session-Paket)
Kunden bezahlen im Voraus für 10 Sessions zu einem reduzierten Preis — meist CHF 100/Session statt CHF 120. Die vollen CHF 1'000 werden vorab in Rechnung gestellt und bezahlt, und die MWST ist geschuldet, sobald die Zahlung eingeht. Danach trackst du die Nutzung gegen die 10 Sessions.
10er-Abo Personal Training — 10 Sessions à 60 min    CHF 1'000.00
MWST 8.1%                                              CHF    81.00
Total                                                  CHF 1'081.00
Der knifflige Teil: Session-Tracking. Du musst jede Session gegen das 10er-Abo erfassen, damit du weisst, wann es aufgebraucht ist.
3. Monatsabo (monatlich wiederkehrend)
Kunden verpflichten sich zu einer festen Anzahl Sessions pro Monat zu einem Fixpreis. Häufig: 2×/Woche = 8 Sessions/Monat zu CHF 90/Session = CHF 720/Monat. Du stellst zu Monatsbeginn jeweils eine wiederkehrende Rechnung aus.
August 2026 — 8x Personal Training (2x/Woche)    CHF 720.00
MWST 8.1%                                        CHF  58.32
Total                                            CHF 778.32
Wenn deine Software wiederkehrende Rechnungen unterstützt, prüfe Rhythmus und Beträge vor der Aktivierung. Andernfalls genügt eine monatliche Wiedervorlage; eine Paket- oder Sessionverwaltung ist damit noch nicht eingerichtet.
4. Gruppentraining (Kleine Gruppe)
Kleingruppentraining (2–6 Teilnehmer) teilt die Kosten. Bei CHF 160/Session für 4 Teilnehmer sind das CHF 40/Person — attraktiv für Kunden, effizient für dich.
Gruppentraining Functional Fitness, 4 Teilnehmer, 60 min    CHF 160.00
MWST 8.1%                                                    CHF  12.96
Total                                                        CHF 172.96
Krankenversicherung und SPTV/Qualitop-Rückerstattungen
Beiträge aus einer Zusatzversicherung hängen von der konkreten Police, dem Versicherungsjahr, dem Angebot und der Anerkennung des Anbieters ab. Eine Mitgliedschaft oder Zertifizierung etwa bei SPTV oder Qualitop garantiert keine Erstattung. Hier werden keine allgemeinen Jahres-, Session- oder Zertifizierungsbeträge zugesichert.
So funktioniert's
- Anerkennung vorab klären. Lass den Kunden bei seinem Versicherer für die konkrete Police und das Versicherungsjahr prüfen, ob dein Angebot und deine Anerkennung akzeptiert werden. Prüfe die aktuellen Ausbildungs-, Weiterbildungs- und Gebührenbedingungen direkt bei der Zertifizierungsstelle, bevor du dich anmeldest.
- Dein Kunde trainiert bei dir. Er meldet sich an, nimmt an den Sessions teil und du trackst sie.
- Nachweise einreichen. Der Kunde reicht die verlangten Rechnungen, Zahlungs- und Teilnahmebestätigungen gemäss Police ein. Der Versicherer entscheidet über Betrag, Limiten und Erstattung; versprich keinen festen Betrag pro Session.
- Du stellst dem Kunden die Rechnung — nicht der Versicherung. Die Versicherungsrückerstattung ist eine separate Transaktion zwischen Kunde und Versicherung. Deine Rechnung geht an den Kunden über den vollen Betrag.
Die Rechnung zeigt den vereinbarten vollen Leistungspreis und den zu deinem Status und Angebot passenden Steuerausweis; ein QR-Zahlteil ist optional. Eine erwartete Versicherungsleistung wird nicht automatisch vom Kundenpreis abgezogen. Stelle nötige Teilnahmebestätigungen zusätzlich aus, ohne unnötige Gesundheitsdaten aufzunehmen.
Stornierungen, No-Shows und Session-Tracking
Stornierung auf Rechnungen
Schweizer Personal Trainer berechnen typischerweise 50–100% der Session-Gebühr für Stornierungen innerhalb von 24 Stunden. Das muss in deinen AGB (allgemeine Geschäftsbedingungen) stehen und auf jeder Rechnung referenziert sein:
- Stornierung > 24h vor Session: keine Gebühr
- Stornierung < 24h: 50% der Session-Gebühr
- No-Show: 100% der Session-Gebühr
Eine Storno- oder No-Show-Forderung muss auf deiner Vereinbarung beruhen und nachvollziehbar dokumentiert werden. Ob sie als Entgelt für eine Leistung oder als echter Schadenersatz einzuordnen ist, ist separat zu prüfen — nicht pauschal wie die Trainingsstunde versteuern. Das folgende Zahlenbeispiel gilt nur, wenn der Betrag tatsächlich zum Normalsatz steuerbar ist:
No-Show Personal Training, 03.07.2026, 60 min    CHF 60.00
MWST 8.1%                                          CHF  4.86
Total                                              CHF 64.86
10er-Abo-Nutzung tracken
Für Prepaid-Pakete brauchst du ein System, das zeigt: Total gekaufte Sessions, genutzte Sessions, verbleibende Sessions und Daten. Eine Tabelle reicht für 5 Kunden. Bei 20+ Kunden über mehrere Abos hinweg wird es ein Vollzeit-Admin-Job. Ein klarer, laufend nachgeführter Zähler verhindert das unangenehme Gespräch «Lisa, du hast eigentlich schon alle 10 Sessions verbraucht».
No-Shows dokumentieren
Protokolliere No-Shows immer mit Datum, geplanter Zeit und deiner Bestätigung, dass du vor Ort im Studio warst. Eine kurze Notiz im Session-Tracker («03.07.2026, 18:00, Kunde nicht erschienen, Trainer vor Ort») schützt dich, falls der Kunde die Abbuchung bestreitet.
Rechnungsvorlage für Schweizer Personal Trainer
Hier ist ein fiktives Strukturbeispiel für einen registrierten Betrieb mit gewöhnlichem steuerbarem Inlandtraining. Nur für dieses Beispiel wird auch die gesondert vereinbarte No-Show-Zahlung als mit 8.1% steuerbares Entgelt angenommen; bei echtem Schadenersatz muss sie getrennt ohne MWST behandelt und die Rechnung neu berechnet werden. Alle Preise sind netto. Die Zahlungsfelder sind ausdrücklich nicht zahlbare Platzhalter:
═══════════════════════════════════════════════════════
                    RECHNUNG Nr. 2026-047
═══════════════════════════════════════════════════════

Von:                          An:
Marcus Weber                  Lisa Meier
Personal Training Zurich      Bahnhofstrasse 12
Langstrasse 45                8001 Zürich
8004 Zürich                   Schweiz
Schweiz

MWST-Nummer: CHE-123.456.789 MWST
Rechnungsdatum: 05.07.2026
Leistungsdatum: 03.07.2026

═══════════════════════════════════════════════════════
Beschreibung                        Menge    Preis    Total
═══════════════════════════════════════════════════════
Personal Training, 60 min,          1        120.00   120.00
03.07.2026
No-Show Training, 02.07.2026,       1         60.00    60.00
60 min (AGB <24h: 50%)
───────────────────────────────────────────────────────
Netto gesamt                                          180.00
MWST 8.1%                                              14.58
═══════════════════════════════════════════════════════
Rechnungsbetrag (inkl. MWST)                         194.58
═══════════════════════════════════════════════════════

Zahlung per QR-Rechnung:
QR-IBAN: [eigene gültige QR-IBAN der Bank — nicht zahlbarer Platzhalter]
QR-Referenz: [passende gültige 27-stellige QRR — nicht zahlbarer Platzhalter]
Zahlungsziel: 30 Tage

AGB: Stornierungen <24h: 50% der Sessiongebühr.
No-Shows: 100%. Bei 10er-Abos verfallen nicht
genutzte Sessions nach 6 Monaten.

═══════════════════════════════════════════════════════
         [QR-Code hier platzieren]
═══════════════════════════════════════════════════════
Nutze die Vorlage als Strukturbeispiel. Prüfe deinen Registrierungsstatus, deine vereinbarten Paketbedingungen und die Zahlungsdaten. Ein QR-Zahlteil ist optional; für QR-IBAN ist QRR erforderlich, mit normaler IBAN sind SCOR oder keine Referenz möglich.
Abzugsfähige Geschäftsausgaben für Personal Trainer
Prüfe für jede Ausgabe den geschäftlich begründeten Anteil und bewahre Belege auf. Einkommensteuerabzug und MWST-Vorsteuerabzug sind verschiedene Prüfungen. Private Anteile sind auszuscheiden; Anerkennung, Aktivierung und Abschreibung richten sich nach den anwendbaren Regeln und dem Steuerjahr. Mögliche Prüfposten sind:
- Studiomiete — geschäftlich genutzte Räume und Infrastruktur belegen, private Mitbenutzung ausscheiden; keine pauschale Vollabzugszusage.
- Equipment — Kettlebells, TRX-Systeme, Widerstandsbänder, Matten, Hanteln, Boxhandschuhe. Behalte jede Quittung; grössere Anschaffungen musst du allenfalls aktivieren und über mehrere Jahre abschreiben.
- Aus- und Weiterbildung — beruflichen Zusammenhang, Art der Ausbildung und anwendbare Abzugsvoraussetzungen prüfen; eine Zertifizierung ist nicht automatisch voll abzugsfähig.
- Fahrten zu Kunden — Fahrtenjournal mit Datum, Strecke und Geschäftszweck führen. Prüfe tatsächliche Kosten oder eine im konkreten Steuerjahr und Kanton anerkannte Methode; keine universelle CHF-0.70-Pauschale voraussetzen.
- Homeoffice — Notwendigkeit, Raumnutzung und nachvollziehbaren geschäftlichen Anteil belegen; kein allgemeiner 10–20%-Abzug auf Miete oder Nebenkosten.
- Berufshaftpflicht — geschäftlichen Versicherungsbezug und bezahlte Prämien belegen; private Deckungen gesondert behandeln.
- Telefon und Software — geschäftliche Nutzung dokumentieren und private Anteile aussondern.
Scanne jede Quittung mit Magic Heidis KI-Ausgaben-Scan — knipps ein Foto mit dem Handy zwischen den Sessions, und die KI extrahiert Datum, Anbieter, Betrag und MWST. Kein Schuhkarton voller Quittungen zum Jahresende.
Den offiziellen KMU-Leitfaden zu abzugsfähigen Ausgaben findest du auf kmu.admin.ch.
Rechnungsprogramm und Session-Liste getrennt führen
Ein Rechnungsprogramm kann dir beim Fakturieren helfen, ersetzt aber nicht automatisch den Nutzungsnachweis eines 10er-Abos. Führe je Paket eine Liste mit Rechnungsbezug, verkauften Einheiten, Session-Datum, Verbrauch und Restbestand. Dokumentiere Stornierungen getrennt, damit eine verrechnete Gebühr nicht unbemerkt zugleich als verbrauchte Einheit zählt.
Beispiel: 10 Einheiten gekauft, Termine am 3., 10. und 17. des Monats wahrgenommen: Rest 7. Übertrage nur noch nicht fakturierte Leistungen in neue Rechnungen. Ein bereits bezahltes Paket ist kein offener Rechnungsbetrag.
Die Produktinformationen und Preise helfen beim Vergleich. Native Session-Zähler, automatische Paketabbuchung, Gesundheitsakten und Versicherungsabrechnung werden hier nicht zugesichert.
FAQ: Personal-Trainer-Rechnungen in der Schweiz
Muss ich als Personal Trainer MWST abrechnen?
Gewöhnliches Fitness-Training ist bei MWST-registrierten Anbietern grundsätzlich mit 8.1% steuerbar. Für Bildungsangebote oder Heilbehandlungen sind die jeweiligen gesetzlichen Voraussetzungen gesondert zu prüfen. Die gewöhnliche Registrierungsschwelle beträgt grundsätzlich CHF 100'000 massgebenden weltweiten Umsatz; auch darunter ist eine freiwillige Registrierung möglich.
Ab wann bin ich als Personal Trainer selbstständigerwerbend?
Du giltst als selbstständigerwerbend, sobald du regelmässig Einkommen aus Personal Training auf eigene Rechnung erzielst. Du musst dich bei deiner kantonalen Ausgleichskasse anmelden und AHV/IV/EO-Beiträge entrichten — bis zu 10% des Einkommens, bei tieferen Einkommen weniger (sinkende Skala). Auch wenn du nebenberuflich oder unter der MWST-Schwelle bist, gilt die AHV-Pflicht von Anfang an; nur bei einem Nebeneinkommen bis CHF 2'500 pro Jahr werden Beiträge bloss auf Verlangen erhoben.
Kann ich vom Fitnessstudio aus Rechnungen stellen?
Ja. Halte nach der Session zuerst Datum, Dauer und vereinbarten Preis fest. Prüfe, ob die Einheit schon über ein bezahltes Paket abgedeckt ist; dann nur den Paketverbrauch nachführen, nicht nochmals fakturieren. Für offene Leistungen kannst du mit einer geeigneten mobilen App oder einem Browser eine Rechnung mit Kundendaten, Leistungsdatum, Betrag und passendem MWST-Ausweis erstellen. Kontrolliere PDF und Zahlungsdaten vor dem Versand über einen vereinbarten Kanal. Vermeide sichtbare Kundendaten auf gemeinsam genutzten Geräten.
Wie rechnet mein Kunde mit der Krankenkasse ab?
Der Kunde klärt vorab bei seinem Versicherer Police, Versicherungsjahr, anerkannten Anbieter und konkretes Angebot. Du stellst den vereinbarten vollen Preis mit dem passenden Steuerausweis in Rechnung und lieferst die verlangten Teilnahme- und Zahlungsnachweise. Der Kunde reicht sie nach den Versicherungsbedingungen ein; der Versicherer entscheidet über Erstattung und Limiten. Weder Zertifizierung noch QR-Code garantiert einen Beitrag. Die Erstattung zwischen Kunde und Versicherung ist von deiner Rechnung getrennt.
Welche Spesen kann ich als Personal Trainer abziehen?
Prüfe geschäftlich begründete Anteile von Studiomiete, Equipment, beruflichen Weiterbildungen, Kundenfahrten, Versicherungen, Telefon und Software. Bewahre Belege und Fahrtenjournal auf, scheide private Anteile aus und prüfe bei grösseren Anschaffungen Aktivierung und Abschreibung. Für Homeoffice, Ausbildung und Fahrtkosten gelten die konkreten Voraussetzungen des Steuerjahrs und Kantons; ein universeller Kilometer- oder Prozentabzug wird hier nicht zugesichert. Einkommensteuerabzug und Vorsteuerabzug separat beurteilen.
Brauche ich eine QR-Rechnung?
Wenn deine Kunden per Einzahlungsschein bezahlen sollen, ja. Seit Oktober 2022 ist die QR-Rechnung der Schweizer Zahlungsstandard — alte orange/rote ESR-Scheine sind nicht mehr gültig. Der QR-Zahlteil enthält deine IBAN oder QR-IBAN, den Betrag und eine Referenz, sodass Kunden mit einem einzigen Scan bezahlen können.
Fazit
Eine nachvollziehbare Personal-Trainer-Rechnung zeigt Leistungen, Zeitraum, Preis und Zahlung. Bei Paketen kommt die separate Nutzungsdokumentation hinzu. Prüfe die MWST anhand deines konkreten Angebots und Status; eine Rechnung oder ein QR-Code allein begründet keine Versicherungsrückerstattung.
Machst du das richtig, wird Rechnungstellen zu einer 30-Sekunden-Aufgabe zwischen Sessions — statt zu einem Sonntagnacht-Admin-Albtraum. Tracke deine Sessions, dokumentiere Stornierungen, ziehe deine Ausgaben ab und melde dich vom ersten Tag an bei der AHV an.
Referenzen: SPTV für Trainer-Zertifizierung · Qualitop für Präventionsprogramm-Standards · ESTV für MWST-Vorschriften · KMU Admin für Leitfaden zu abzugsfähigen Ausgaben.