Contributi AVS per non attivi: quanto si paga senza impiego
Contributi AVS senza impiego: importo minimo CHF 530, tabella dei contributi, esenzione per coniugi. Con esempi di calcolo per la Svizzera.

Fondatore di Magic Heidi
Chi in Svizzera non ha un impiego paga comunque l'AVS. I contributi AVS per i non attivi ammontano ad almeno CHF 530.00 all'anno (AVS, AI e IPG insieme) e vengono calcolati in base al patrimonio e al reddito da rendita – non in base a un salario che non esiste. È soggetto ai contributi chi, dal 1° gennaio successivo al 20° compleanno, non è attivo o lo è solo in misura minima, fino al raggiungimento dell'età di riferimento.
Questo sorprende molte persone: anno sabbatico, ricerca di lavoro, primo anno di una ditta individuale o un anno all'estero – in tutte queste situazioni il conto AVS continua a correre. Chi è sposato può in certi casi essere esentato, e chi semplicemente non paga i contributi rischia riduzioni della rendita fino al 100 %. Questa guida mostra come funziona il calcolo, quale tabella si applica e dove evitare gli errori.
L'essenziale in breve
- Contributo minimo: CHF 530.00 all'anno per AVS, AI e IPG – anche senza un franco di reddito.
- Base di calcolo: patrimonio più 20 volte il reddito da rendita – chi non ha patrimonio paga il contributo minimo.
- Persone sposate: la base è la metà del patrimonio e del reddito da rendita comuni.
- Esenzione per il coniuge: possibile se il partner attivo versa almeno CHF 1'060.00 (doppio del contributo minimo).
- Non pagare non conviene: ogni anno contributivo mancante può ridurre la rendita – con una rendita piena si arriva rapidamente a oltre CHF 300.00 in meno al mese.
Chi è considerato non attivo – e chi no?
La distinzione sembra semplice, ma non lo è sempre. In linea generale: Lei è attivo se, ai fini AVS, esercita un'attività lucrativa dipendente o indipendente che genera più di un piccolo reddito. È considerato non attivo se il suo reddito soggetto ad AVS è inferiore al limite cantonale – per molte casse di compensazione questo si aggira su poche migliaia di franchi all'anno.
Tipici non attivi ai fini AVS sono:
- Persone in anno sabbatico o in una lunga ricerca di lavoro senza reddito intermedio
- Studenti dopo il 20° anno di età che non lavorano (o quasi) accanto agli studi
- Collaboratori nell'impresa familiare che non ricevono salario
- Coniugi e partner senza reddito proprio
- Fondatori e fondatrici nel primo anno con poco o nessun fatturato – attenzione: qui la cassa di compensazione verifica l'attività effettiva, non l'intenzione (LAVS art. 2-3)
Chi è impiegato come dipendente, per quanto piccolo sia il livello di occupazione, è attivo – il datore di lavoro trattiene i contributi direttamente dal salario. Chi è indipendente a titolo accessorio può comunque essere entrambe le cose: dipendente per l'una, (co-)indipendente per l'altra. L'AVS guarda alla situazione complessiva.
Agevolazione per chi è in formazione: chi è in formazione – studenti, apprendisti, dottorandi – paga solo la metà del contributo minimo, cioè CHF 265.00 all'anno, purché non sia imputabile un reddito proprio. Chi dunque studia dopo il 20° compleanno e ha al massimo un mini-lavoro accanto, dovrebbe indicare correttamente questo status nell'autodichiarazione – il risparmio è garantito, lo sforzo pari a zero.
Esempio Sabrina, 27 anni: perde il posto da grafica, si prende sei mesi di pausa e vive dei risparmi. Nessun reddito intermedio, nessuna indennità giornaliera della RDC nel mese in questione. Per questi mesi è considerata non attiva – e deve contributi alla cassa di compensazione. Poiché il suo conto di risparmio con CHF 40'000.00 è al di sotto del limite patrimoniale della tabella, si tratta esattamente di CHF 530.00 per l'intero anno, proporzionalmente la metà per sei mesi. Una telefonata di 10 minuti alla cassa di compensazione le risparmia in seguito costi di sollecito.
Come vengono calcolati i contributi AVS per i non attivi
La formula a prima vista è insolita, perché non può entrare alcun salario. La legge dice invece: base contributiva = patrimonio + 20 volte il reddito annuo da rendita. Per reddito da rendita si intendono le rendite correnti come le rendite AVS, le rendite AI, le rendite della previdenza professionale o le rendite vitalizie – ma non il reddito da attività lucrativa né le indennità giornaliere.
Sembra più drammatico di quanto sia. Un esempio: CHF 100'000.00 di patrimonio più nessuna rendita dà una base di CHF 100'000.00 – che si colloca chiaramente sotto il primo scaglione della tabella dei contributi. Resta il contributo minimo.
I principali scaglioni della tabella ufficiale dei contributi (circolare 2.03, ahv-iv.ch):
| Base: patrimonio + 20 × reddito da rendita | Contributo annuo | di cui mensilmente |
|---|---|---|
| sotto CHF 350'000.00 | CHF 530.00 | CHF 44.20 |
| CHF 500'000.00 | CHF 954.00 | CHF 79.50 |
| CHF 1'000'000.00 | CHF 2'014.00 | CHF 167.80 |
| CHF 1'500'000.00 | CHF 3'074.00 | CHF 256.20 |
| da ca. CHF 8'900'000.00 (massimo) | CHF 26'500.00 | CHF 2'208.30 |
Tre cose da sapere:
- Il patrimonio conta, i debiti vengono detratti. Le passività vengono sottratte dal patrimonio. Chi ha CHF 600'000.00 in azioni e CHF 350'000.00 di ipoteca su una casa ad uso proprio calcola con CHF 250'000.00 – contributo minimo.
- Il fattore 20 per le rendite. Chi riceve una rendita annua di CHF 30'000.00 dal 2° pilastro aggiunge CHF 600'000.00 alla base.
- Contributo per spese amministrative: molti cantoni riscuotono in aggiunta un supplemento per spese amministrative (nel 2026 circa il 27.2 % della quota AVS pura, variabile da cantone a cantone).
La cassa di compensazione determina l'importo in base alla valutazione della sua situazione e richiede di norma un'autodichiarazione con documenti. Chi restituisce il modulo entro i termini e completo evita stime per eccesso. Il calcolatore ufficiale online per i non attivi si trova su ahv-iv.ch.
Persone sposate e in unione domestica registrata: la regola della metà
Per le persone sposate (e in unione domestica registrata) l'AVS calcola in modo forfettariamente più generoso: determinante è la metà del patrimonio comune e del reddito comune da rendita. Non è un regalo, ma una semplificazione – i contributi dei due coniugi insieme danno di regola un importo simile a quello del calcolo separato.
Esempio coppia Brunner: lui è dipendente e paga tramite il salario nettamente più di CHF 1'060.00 all'anno. Lei è non attiva. Patrimonio comune: CHF 200'000.00, nessuna rendita. La sua base è la metà di CHF 200'000.00 = CHF 100'000.00 – contributo minimo CHF 530.00.
Qui entra in gioco la regola di risparmio più importante per le coppie: l'esenzione del coniuge non attivo. Dal coniuge non attivo non vengono riscossi contributi, se il coniuge attivo ha dovuto e ha effettivamente versato contributi per almeno CHF 1'060.00 (il doppio del contributo minimo). I dipendenti con un salario normale raggiungono automaticamente questa soglia – il datore di lavoro versa nettamente di più. L'esenzione va richiesta all'ufficio comunale di residenza rispettivamente alla cassa di compensazione con un breve modulo; ha effetto per il futuro, retroattivamente di regola solo in modo limitato.
Per le coppie in cui entrambi sono non attivi, la regola della metà si applica di conseguenza: entrambi pagano contributi sulla metà della base comune.
Gli indipendenti nel primo anno: la zona grigia che può costare cara
Per i fondatori e le fondatrici la distinzione è particolarmente rilevante – e particolarmente insidiosa. Chi fonda una ditta individuale e nel primo anno realizza CHF 0.00 di fatturato è, dal punto di vista economico, non attivo. La cassa di compensazione valuta però l'attività effettiva, non il risultato: chi opera attivamente sul mercato, acquisisce clienti, invia offerte, è considerato indipendente attivo – anche a reddito zero.
Questo ha due conseguenze:
- Regolamento per i piccoli redditi: gli indipendenti con un reddito soggetto ad AVS molto piccolo (limiti diversi da cantone a cantone, spesso nell'ordine di poche migliaia di franchi) possono essere classificati come non attivi e pagare allora il contributo da non attivo invece del contributo percentuale da indipendente. Se e da quando ciò vale lo decide di caso in caso la cassa di compensazione competente.
- Rimborso in caso di successo: chi in seguito guadagna più di quanto dichiarato riceve una richiesta di pagamento complementare. Viceversa, un versamento supplementare può convenire se si dimostra di aver pagato troppo.
Esempio Marco, 34 anni: lascia l'impiego e fonda una ditta individuale come sviluppatore web. Anno 1: fatturato CHF 18'000.00, dopo le deduzioni un reddito soggetto ad AVS di circa CHF 12'000.00. La cassa di compensazione lo qualifica come indipendente attivo – aliquota di circa il 10 % sul reddito, quindi circa CHF 1'200.00. Se non avesse guadagnato nulla, sarebbe stato classificato come non attivo e, a seconda del patrimonio, avrebbe dovuto solo CHF 530.00. Marco calcola entrambe le varianti e dichiara in modo pulito – così evita brutte sorprese due anni dopo.
Importante per tutti gli indipendenti: il conto AVS arriva una volta all'anno dalla cassa di compensazione ed è dovuto per l'intero periodo contributivo in anticipo o su fattura. Chi ha sotto controllo le proprie finanze – entrate, uscite, accantonamenti – regge questo conto senza stress. Proprio per questo esiste Magic Heidi: fatture, spese e documenti in un unico posto, per CHF 25.00 al mese invece di CHF 52.00 come con bexio.
Cosa succede se non paga i contributi?
L'AVS è un'assicurazione obbligatoria – «non mi serve ancora» non è una giustificazione riconosciuta. Chi non paga i contributi da non attivo deve mettere in conto diverse sanzioni:
- Interessi di mora: allo scadere del termine di pagamento (30 giorni) maturano gli interessi di mora legali.
- Costi di sollecito e di esecuzione: la cassa di compensazione sollecita e, se necessario, procede all'esecuzione – in piena fase finanziariamente difficile un peso che si può evitare.
- Lacune contributive e riduzione della rendita: questa è la leva più grande. Gli anni contributivi mancanti riducono il calcolo individuale della rendita. Un periodo contributivo mancante di diversi anni può ridurre la rendita di diverse centinaia di franchi al mese – su 20 anni di rendita rapidamente un importo a sei cifre.
- Le casse di compensazione possono far valere i crediti fino a 5 anni retroattivamente.
Esempio Claudia, 42 anni: parte per un anno all'estero, non si registra presso la cassa di compensazione e non paga nulla. Di ritorno in Svizzera trova nella cassetta delle lettere un conto per due anni contributivi più interessi e spese di sollecito – circa CHF 1'200.00 invece di CHF 1'060.00, più due lacune contributive che in seguito dovrà riparare a caro prezzo con riscatti volontari. Un singolo modulo compilato in anticipo avrebbe evitato tutto ciò.
Del resto anche qui c'è protezione: chi non può essere attivo per invalidità è esentato dall'obbligo contributivo – così come determinati gruppi di persone assicurati all'estero. E importante: mentre percepisce indennità giornaliere della RDC, dell'AI o indennità giornaliere di malattia, Lei è assicurato AVS tramite queste indennità e non paga contributi da non attivo. Prendere provvedimenti per la previdenza sanitaria è comunque sensato – un'occhiata a un'assicurazione indennità giornaliera di malattia conviene a tutti gli indipendenti.
Cinque vie per ottimizzare i contributi AVS da non attivo
- Dichiarare correttamente patrimonio e debiti. Ipoteche, prestiti di studio e fatture aperte possono essere dedotti dal patrimonio. Chi lo dimentica paga troppo.
- Verificare l'esenzione come coniuge. Come descritto sopra: da CHF 1'060.00 di contributi versati dal partner, l'esenzione è spesso pura formalità – va però richiesta.
- Scomporre con precisione il reddito da rendita. Non ogni reddito ricorrente è reddito da rendita. Le prestazioni in capitale della cassa di libero passaggio non entrano nel calcolo per 20 volte – chi le dichiara per errore gonfia artificialmente la base.
- Comunicare il reddito intermedio. Un piccolo lavoro accessorio può modificare la classificazione e, nel singolo caso, essere perfino più conveniente del contributo da non attivo. La cassa di compensazione fa il calcolo – chiedere non costa nulla.
- Rispettare i termini e conservare i documenti. Restituire puntualmente l'autodichiarazione annuale, conservare gli estratti conto e le decisioni sulle rendite. Chi documenta in modo pulito oggi non deve difendersi domani.
E ancora un punto pragmatico: chi prevede di tornare presto a lavorare in modo indipendente, dovrebbe tenere semplice fin dall'inizio la successiva fatturazione e la contabilità. Magic Heidi costa con l'abbonamento annuale CHF 25.00 al mese – meno di un singolo contributo mensile che alcuni non attivi con un patrimonio elevato versano alla cassa di compensazione – i dettagli li trova sulla pagina dei prezzi.
Quanto vale un anno contributivo per la sua rendita
Per inquadrare correttamente i CHF 530.00 conviene guardare alla controprestazione. La rendita AVS svizzera si compone di anni contributivi: chi paga i contributi senza interruzioni dal 20° anno di età fino all'età di riferimento riceve la rendita individuale piena. Se mancano anni, la rendita viene ridotta – e in proporzione al periodo contributivo mancante. La rendita individuale massima si aggira su circa CHF 30'000.00 all'anno; a chi mancano più anni, per ogni anno sfuggono rapidamente da CHF 1'000.00 a CHF 1'500.00 di rendita annua – in modo permanente, per l'intera durata del percepimento della rendita.
Continuiamo l'esempio di Sabrina. Per il suo semestre di pausa paga il contributo minimo di CHF 265.00 (proporzionale). Se avesse saltato completamente l'anno, le sarebbe mancato un anno contributivo. Con una rendita attesa di circa CHF 24'000.00 all'anno, un anno mancante costa indicativamente CHF 1'000.00 di rendita annua – su 20 anni di percepimento quindi circa CHF 20'000.00. I CHF 265.00 sono così stati il miglior investimento del suo anno sabbatico.
Un secondo effetto viene spesso dimenticato: le lacune contributive incidono anche sul calcolo del reddito da rendita propria dei coniugi e sulla successiva conversione in rendite di vedovanza e orfanilità. L'AVS è un contratto generazionale con molte diramazioni – chi risparmia in un punto, paga doppio in un altro.
Buona notizia: chi scopre una lacuna solo tardi può ancora versare gli anni mancanti entro determinati termini (riscatto degli anni contributivi). Questo però costa più del pagamento regolare, perché si aggiungono interessi e spese amministrative. Più economico è controllare e saldare subito il conto annuale della cassa di compensazione – oppure attivare direttamente un addebito diretto, così la domanda non si pone nemmeno.
Il ruolo delle indennità giornaliere
Un'importante consolazione per chi si trova in fasi di transizione: le indennità giornaliere valgono come reddito da attività lucrativa ai fini AVS. Chi percepisce indennità giornaliere dell'assicurazione contro la disoccupazione è soggetto a contributi tramite l'assicurazione contro la disoccupazione – non nasce alcuna lacuna né alcun contributo da non attivo. Lo stesso vale durante il percepimento di indennità giornaliere AI o di indennità di un'assicurazione giornaliera privata. Solo quando davvero non fluisce alcun denaro – anno sabbatico senza indennità, pausa non coperta, periodo di attesa – si applica la regola sui non attivi.
Conclusione: il conto AVS continua sempre a correre
Nessun impiego, nessuna AVS? Purtroppo no. I contributi per i non attivi, rispetto alle conseguenze delle lacune contributive, sono quasi un affare: CHF 530.00 all'anno assicurano un anno contributivo pieno e quindi la base della sua rendita. Chi è sposato verifica la regola di esenzione; chi ha patrimonio lo dichiara correttamente, debiti compresi; chi fonda un'impresa chiarisce per tempo la classificazione con la cassa di compensazione.
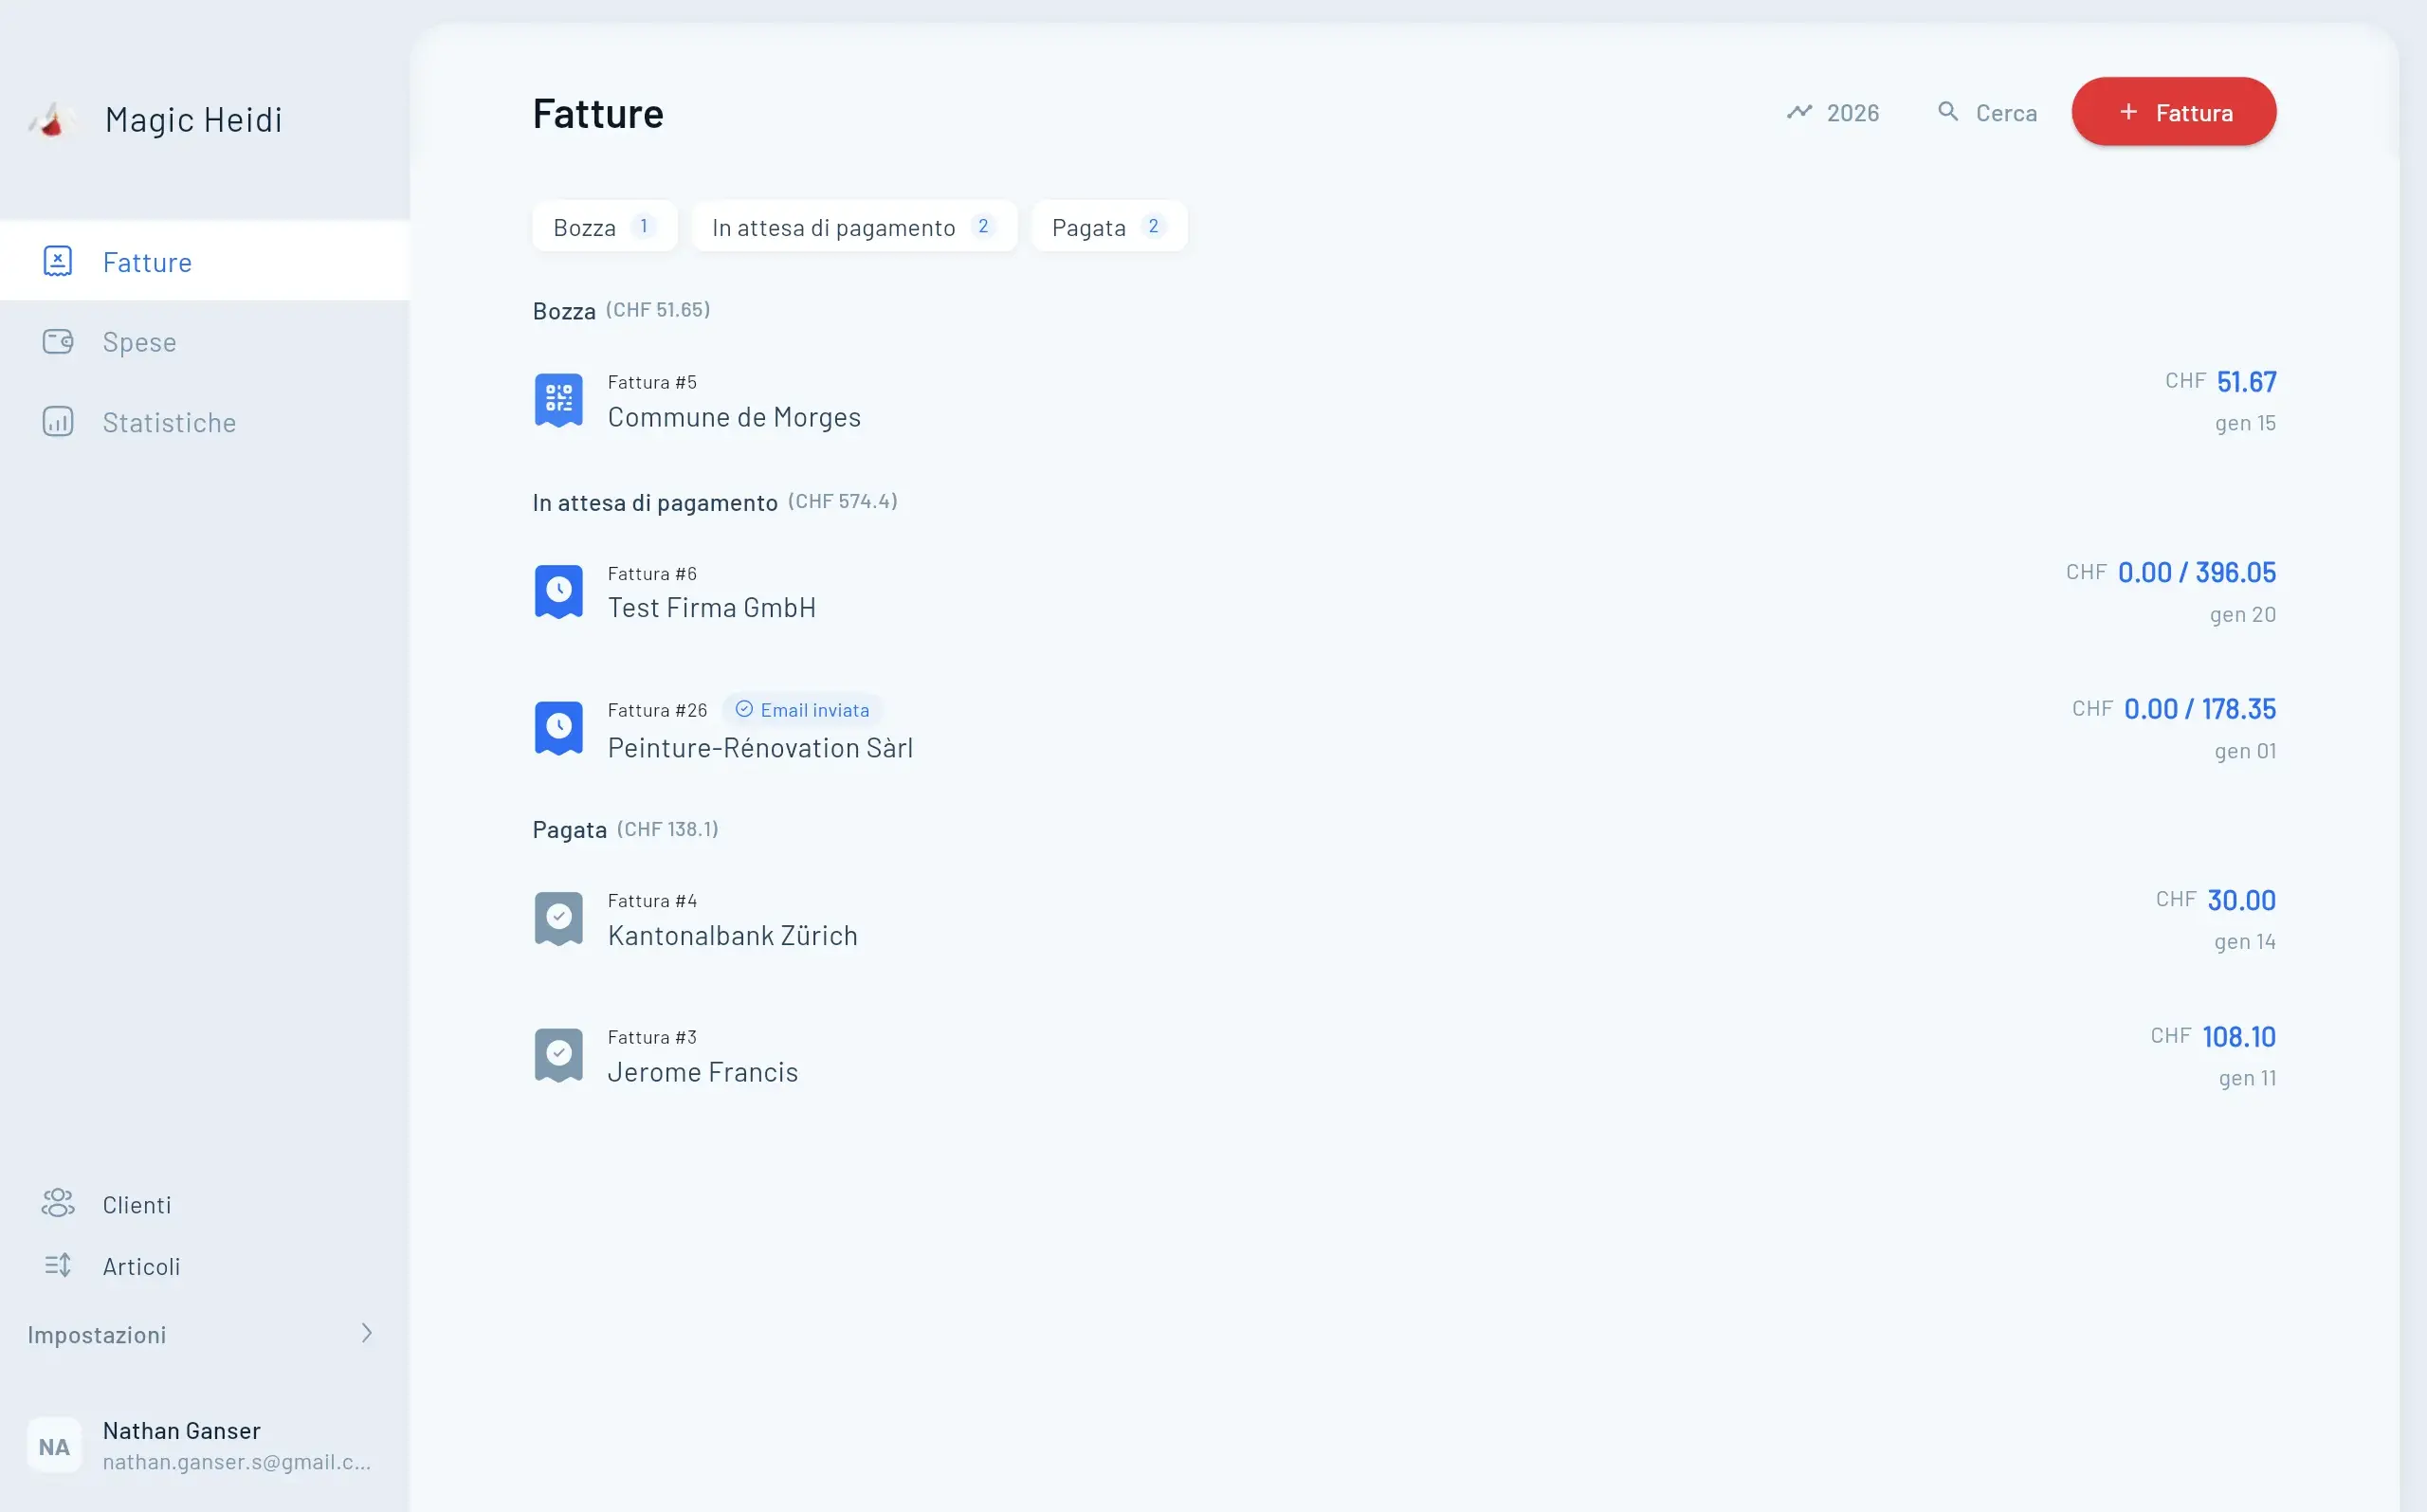
E se dalla pausa nasce il passo verso l'indipendenza: Magic Heidi le toglie di dosso l'amministrazione – QR-fatture svizzere, spese e dati clienti per CHF 25.00 al mese. Provi gratis ora.
Quanto ammontano i contributi AVS per i non attivi?
Il contributo minimo è di CHF 530.00 all'anno (AVS, AI e IPG). L'importo cresce con il patrimonio e il reddito da rendita: la base contributiva è il patrimonio più il 20 volte il reddito annuo da rendita. Da una base di circa CHF 8'900'000.00 si applica il contributo massimo di CHF 26'500.00 all'anno.
Il mio coniuge non attivo deve pagare l'AVS?
Non necessariamente. Dal coniuge non attivo non vengono riscossi contributi, se il coniuge attivo ha dovuto e versato nell'anno in corso almeno CHF 1'060.00 (doppio del contributo minimo). Con un normale rapporto di lavoro questo è praticamente sempre soddisfatto – l'esenzione va però richiesta alla cassa di compensazione.
Sono soggetto a contributi durante la fondazione di un'impresa?
Sì, ma in certi casi come non attivo. Chi è attivamente indipendente è considerato lavoratore indipendente – anche senza reddito. Chi guadagna pochissimo o non ha ancora fatturato può essere classificato dalla cassa di compensazione come non attivo. Determinante è l'attività effettiva, non l'intenzione.
Cosa succede se non pago i contributi AVS?
Seguono interessi di mora, spese di sollecito ed eventualmente esecuzione. Soprattutto nascono lacune contributive, che possono ridurre in modo permanente la sua futura rendita AVS. La cassa di compensazione può richiedere i contributi retroattivamente fino a cinque anni.
Devo pagare l'AVS durante l'anno sabbatico?
Sì. Anche durante un anno sabbatico senza reddito l'obbligo contributivo continua, purché non percepisca indennità giornaliere soggette ad AVS (p. es. indennità di disoccupazione). Chi non ha un patrimonio rilevante paga il contributo minimo di CHF 530.00 all'anno.
I non attivi possono farsi esentare dall'obbligo contributivo?
Sì, in casi determinati: p. es. in caso di invalidità totale (con diritto alla rendita AI) o se si è assicurati obbligatoriamente all'estero. I coniugi possono essere esentati tramite la regola del doppio contributo minimo del partner. Competente è la cassa di compensazione del cantone di residenza.