Configuração Legal
Regista o teu negócio e fica em conformidade.
- Regista-te na caixa de compensação AHV (SVA) do teu cantão
- Abre uma conta bancária empresarial (UBS, Raiffeisen, Neon)
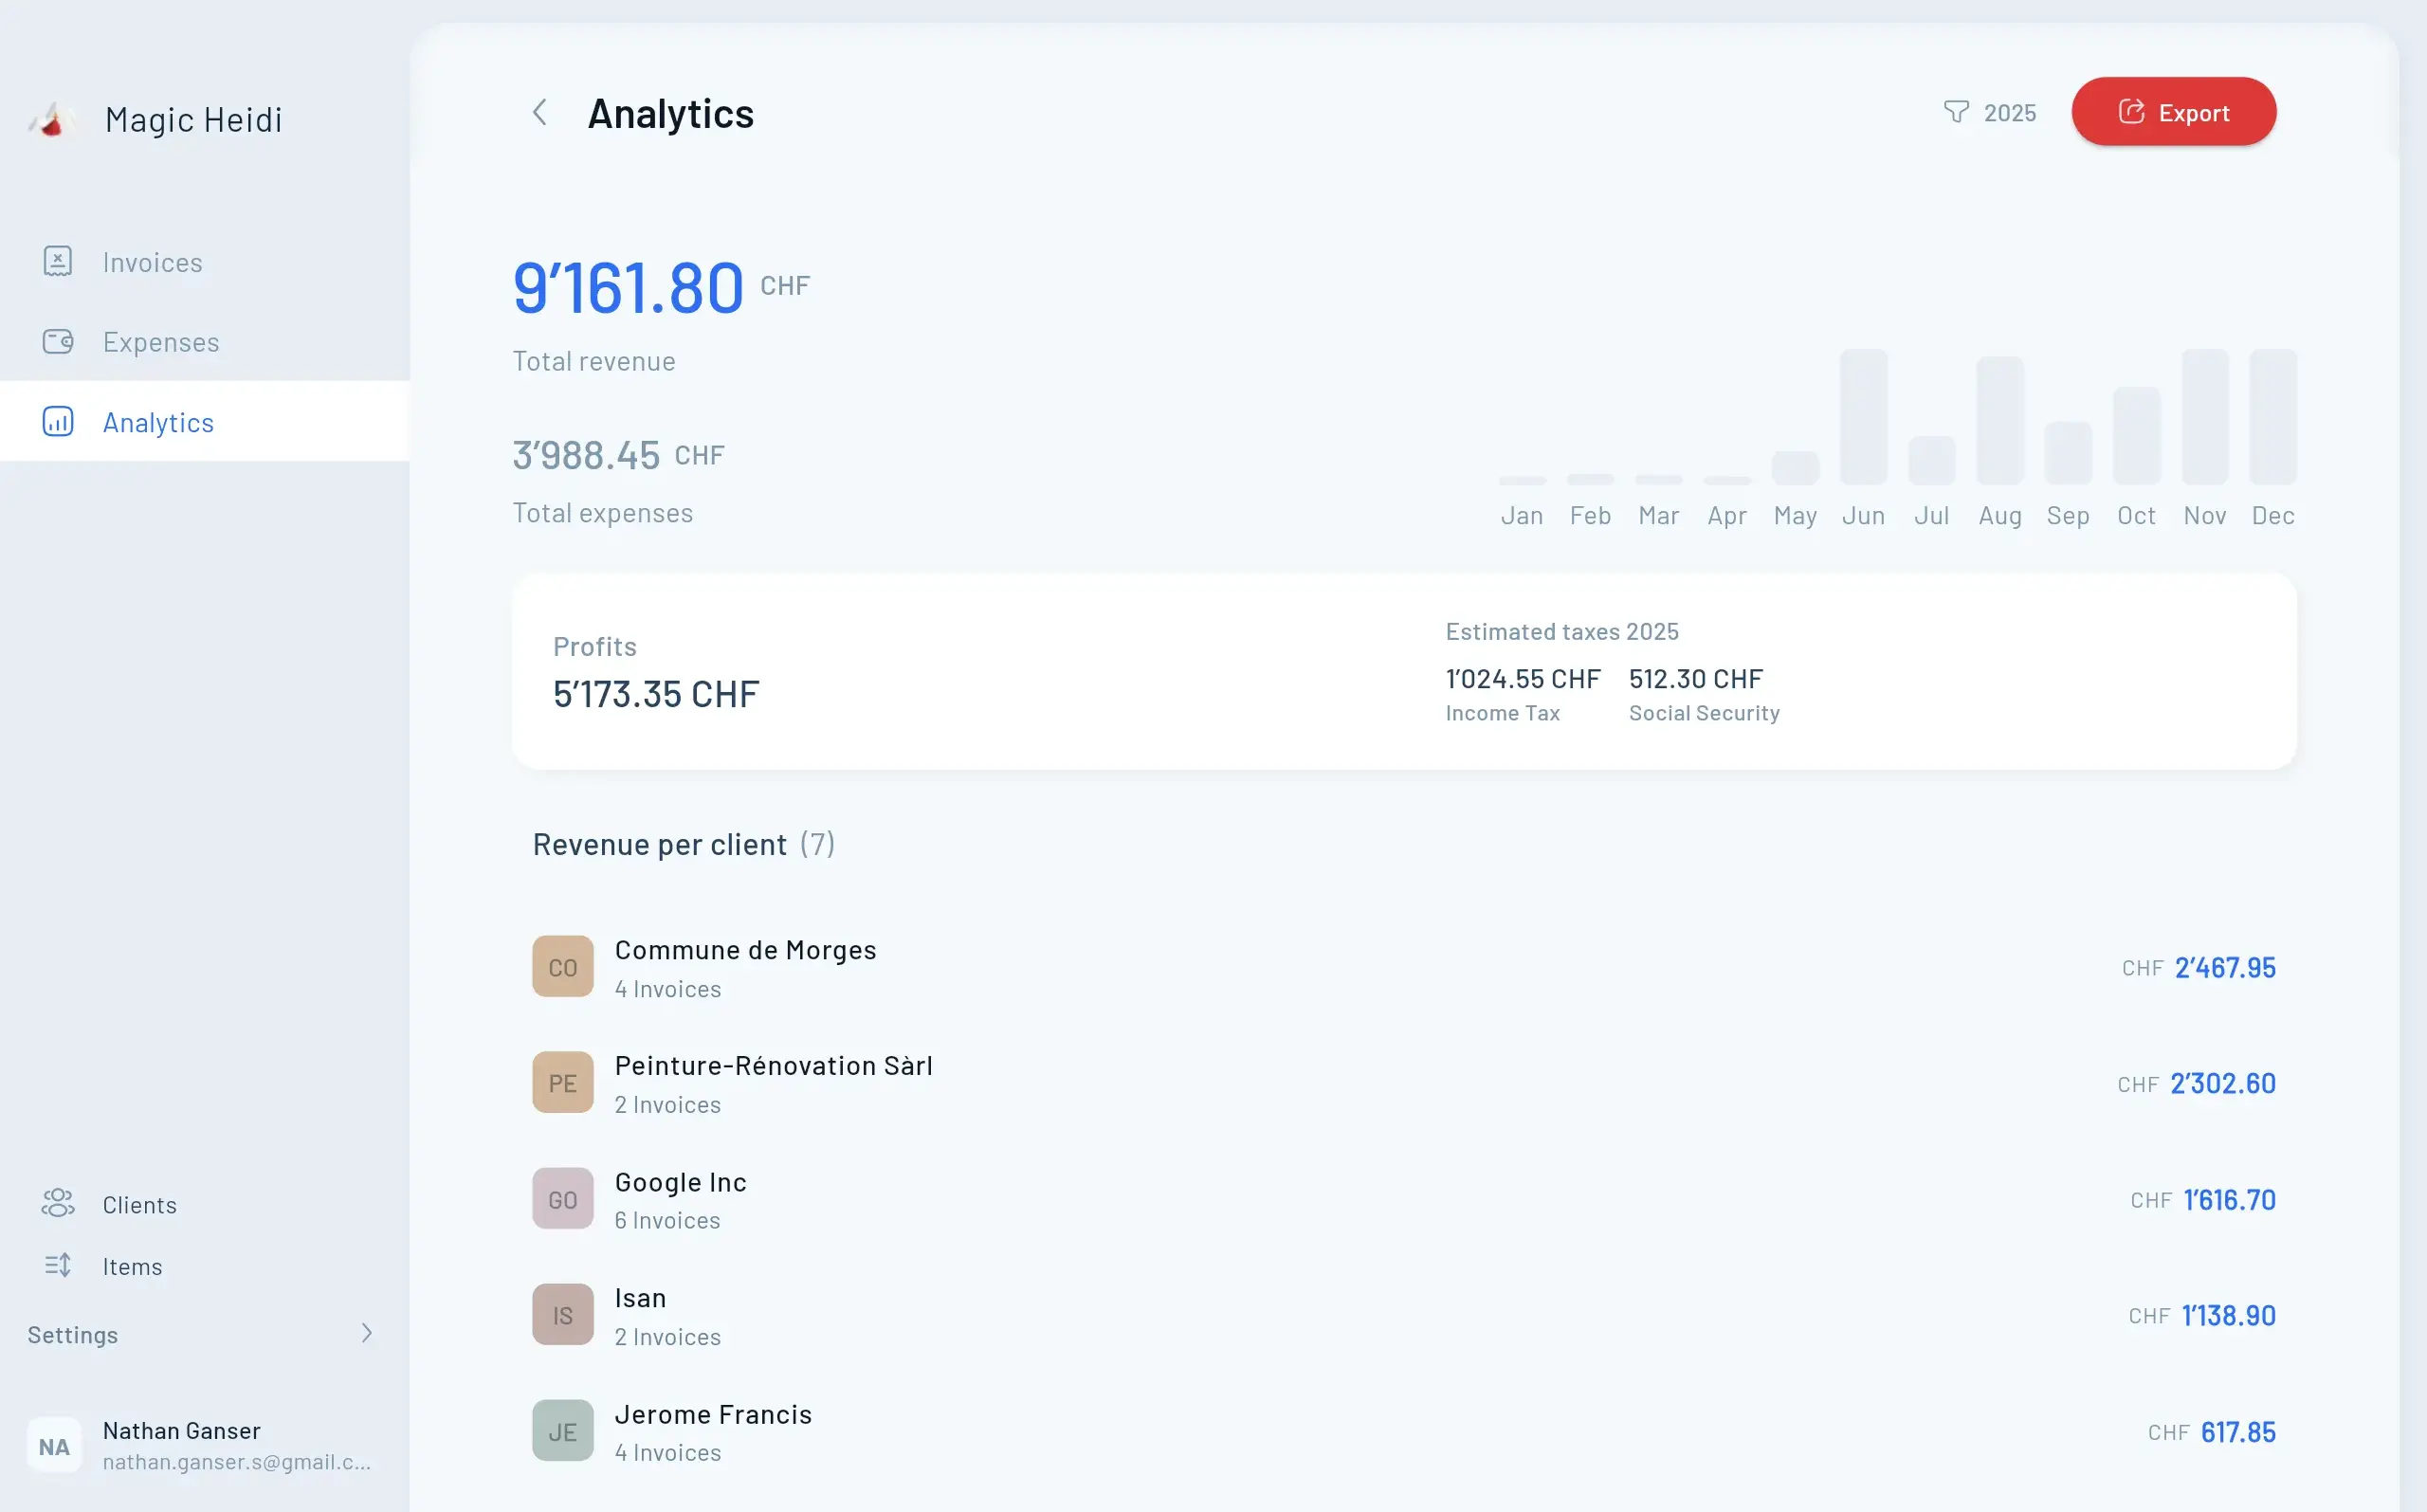
- Escolhe um software de contabilidade (Magic Heidi, bexio, Klara)

Acabaste de fechar um contrato freelancer de CHF 100.000. Mas entre AHV, impostos federais, cantonais e municipais, o teu salário líquido real pode ser de CHF 62.000 a CHF 54.000—dependendo de onde vives e de como otimizas.

Acabaste de fechar um contrato freelancer de CHF 100.000 na Suíça. Entusiasmante, não é?
Mas aqui vai a realidade: não vais ficar com CHF 100.000.
Entre contribuições AHV, imposto federal, imposto cantonal e imposto municipal, o teu salário líquido real pode variar de CHF 62.000 a CHF 54.000—dependendo de onde vives e de como estruturas as tuas finanças.
Este guia mostra exatamente como calcular o teu salário líquido como freelancer na Suíça, com números reais, comparações cantão a cantão e estratégias de otimização fiscal que te podem poupar CHF 3.000+ por ano.
Como trabalhador independente (Einzelfirma) na Suíça, enfrentas um sistema tributário de três níveis que confunde até os locais:
1. Imposto Federal sobre o Rendimento
2. Imposto Cantonal
3. Imposto Municipal
Além disso, és responsável por:
Vamos detalhar isto com números reais.
Introduz a faturação, as despesas, o cantão e o prémio do seguro de saúde. Por baixo da calculadora: um exemplo passo a passo com CHF 100.000 de faturação em Zurique.
Aqui está o cálculo completo para um consultor ou designer freelancer que ganha CHF 100.000 com CHF 20.000 em despesas empresariais.
Faturação: CHF 100.000
Despesas Empresariais: - CHF 20.000
─────────────────────────────────
Lucro Líquido: CHF 80.000
Estes CHF 80.000 são a tua base tributável antes das contribuições sociais.
Com CHF 80.000 de lucro líquido, estás acima do limite de CHF 60.500, por isso aplica-se a taxa fixa de 10%:
10% × CHF 80.000 = CHF 8.000
Importante: As contribuições AHV são dedutíveis nos impostos, o que reduz o teu rendimento tributável.
Lucro após AHV: CHF 72.000
Para uma pessoa solteira com CHF 72.000 de rendimento tributável (após dedução AHV):
Imposto Federal: ≈ CHF 2.410
O multiplicador cantonal de Zurique para 2025 é 98%.
O multiplicador municipal da Cidade de Zurique para 2025 é 119%.
Imposto cantonal × 1,19 = CHF 4.319 × 1,19 = CHF 5.244
Lucro Líquido: CHF 80.000
AHV/IV/EO (10%): - CHF 8.000
Imposto Federal: - CHF 2.410
Imposto Cantonal: - CHF 4.319
Imposto Municipal: - CHF 5.244
─────────────────────────────────────
Salário Líquido: CHF 59.027
Taxa efetiva de impostos + contribuições: ~26%
| Categoria | Valor | % do Lucro Líquido |
|---|---|---|
| 💰 Salário Líquido | CHF 59.027 | 74% |
| 🇨🇭 Impostos (Todos) | CHF 11.973 | 15% |
| 🧓 AHV/IV/EO | CHF 8.000 | 10% |
O local onde registas o teu negócio tem um impacto drástico no quanto ficas. Aqui está o mesmo lucro líquido de CHF 80.000 comparado entre os principais cantões:
| Cantão | AHV/IV/EO | Todos os Impostos | Salário Líquido | Taxa Efetiva |
|---|---|---|---|---|
| Zug (menor) | CHF 8.000 | CHF 9.600 | CHF 62.400 | 22% |
| Zurique | CHF 8.000 | CHF 11.973 | CHF 60.027 | 25% |
| Vaud (Lausanne) | CHF 8.000 | CHF 18.000 | CHF 54.000 | 33% |
| Genebra | CHF 8.000 | CHF 19.500 | CHF 52.500 | 34% |
| Basel-Stadt | CHF 8.000 | CHF 17.200 | CHF 54.800 | 32% |
Ideia-Chave: Mudar de Genebra para Zug com o mesmo lucro de CHF 80.000 dá-te CHF 9.900 a mais por ano—isso é quase 16% extra no teu bolso.
Mesmo dentro do mesmo cantão, o teu município conta. No Cantão de Zurique:
10 minutos de carro podem poupar-te CHF 2.000+ por ano.
Queres manter mais do teu rendimento e garantir a tua reforma? Usa o Pilar 3a.

O Pilar 3a é o sistema suíço de poupança privada para a reforma. Como trabalhador independente sem previdência de 2º pilar, podes contribuir até 20% do lucro líquido ou CHF 36.288 (limite 2025)—o que for menor.
O benefício: Cada franco que contribuis é totalmente dedutível nos impostos.
Lucro líquido após AHV: CHF 72.000
Contribuição Pilar 3a (20%): - CHF 14.400
─────────────────────────────────────
Novo rendimento tributável: CHF 57.600
Novo cálculo de impostos:
Poupança fiscal: ≈ CHF 3.163
Dinheiro disponível: CHF 48.627
Pilar 3a (reforma): + CHF 14.400
─────────────────────────────────────
Rendimento total garantido: CHF 63.027
Acabaste de poupar CHF 3.000 em impostos E construíste CHF 14.400 em poupança para a reforma. Isso é um "bónus" de 25% do sistema tributário sobre a tua contribuição 3a.
Dica profissional: Abre várias contas Pilar 3a (podes ter até 5) para otimizar levantamentos futuros e reduzir a carga tributária futura.
Cada dedução reduz o teu rendimento tributável. Aqui está o que podes declarar:
Regista todos os custos relacionados com o negócio para reduzir o teu rendimento tributável.
Contribuições que reduzem diretamente a tua carga tributária.
A Suíça permite contabilidade simplificada se o teu volume de negócios ficar abaixo de CHF 500.000, mas continuas a precisar de recibos para tudo.
Evita estas armadilhas comuns para manteres mais do teu rendimento.
Deves registar-te até 7 dias após começares como trabalhador independente. Um registo tardio significa pagamentos retroativos com juros de 4,5%.
Se o teu volume de negócios mundial atingir CHF 100.000, és legalmente obrigado a registar-te para o IVA. Se o ignorares, ficarás a dever IVA retroativo com multas.
Transfere 30% de cada fatura para uma conta de poupança fiscal separada imediatamente. Isso cobre AHV (10%) + impostos (15-20%) + margem (5%).
A Suíça exige pagamentos antecipados de impostos a 20 de maio, 20 de agosto e 20 de novembro. Falhá-los significa juros de mora de 4,5%.
Regista cada despesa empresarial, mesmo as pequenas. Deduções frequentemente esquecidas: renda do home office, subscrições profissionais, refeições durante viagens, amortização de equipamentos.

T1-T4: Sem pagamentos antecipados (ainda não tens declaração fiscal anterior)
Abril/Maio (ano seguinte): Entrega a tua primeira declaração fiscal
Junho (ano seguinte): Recebe a tua nota de liquidação do Ano 1 + faturas provisórias do Ano 2
20 de maio, 20 de agosto, 20 de novembro: Paga um terço do teu imposto anual estimado (com base no ano anterior)
Abril seguinte: Entrega a declaração do ano atual
Junho seguinte: Acerto do saldo (paga a diferença ou recebe o reembolso) + novas faturas provisórias
Usa esta fórmula com base no teu cantão:
| Cantão | % para Reservar |
|---|---|
| Zug, Schwyz | 25% |
| Zurique, Aargau | 28% |
| Berna, Basel | 30% |
| Vaud, Genebra | 33% |
Exemplo: Se faturares CHF 8.000 este mês em Zurique, transfere imediatamente CHF 2.240 para a tua conta de poupança fiscal.
Deves trabalhar como freelancer ou continuar por conta de outrem? Aqui está a realidade financeira para um salário bruto de CHF 100.000 em Zurique:
| Categoria | Por Conta de Outrem | Freelancer |
|---|---|---|
| Rendimento Bruto | CHF 100.000 | CHF 80.000 (lucro líquido) |
| Previdência (2º pilar) | Empregador paga ~50% | Pagas 100% (Pilar 3a) |
| AHV/IV/EO | ~CHF 5.300 (empregador paga ~50%) | CHF 8.000 (pagas 100%) |
| Todos os Impostos | ~CHF 15.200 | ~CHF 11.973 |
| Salário Líquido | CHF 79.500 | CHF 60.027 |
Mas espera—os freelancers têm vantagens:
✅ Deduzir despesas empresariais (portátil, viagens, refeições)
✅ Controlar a tua carga tributária com o Pilar 3a (poupa ~CHF 3.000)
✅ Escolher o teu cantão (Zug vs. Genebra = CHF 10.000 de diferença)
✅ Cobrar tarifas mais altas do que os equivalentes por conta de outrem
Ponto de equilíbrio: Para igualar um salário por conta de outrem de CHF 100k, um freelancer precisa aproximadamente de CHF 140-150k de faturação (com CHF 25-30k de despesas).
Perceber a progressão ajuda-te a planear o crescimento de forma estratégica.
| Lucro Líquido | Salário Líquido | Taxa Efetiva | Taxa Marginal |
|---|---|---|---|
| CHF 40.000 | CHF 34.000 | 15% | 20% |
| CHF 60.000 | CHF 47.600 | 21% | 25% |
| CHF 80.000 | CHF 60.027 | 25% | 28% |
| CHF 100.000 | CHF 72.500 | 28% | 31% |
| CHF 150.000 | CHF 102.000 | 32% | 35% |
| CHF 200.000 | CHF 129.000 | 36% | 38% |
Ideia-chave: Cada franco adicional que ganhas acima de CHF 80.000 é tributado a aproximadamente 30-35% (taxa marginal). É por isso que as contribuições Pilar 3a se tornam ainda mais valiosas com rendimentos mais altos.
Lista de Ações
Regista o teu negócio e fica em conformidade.

Configura os teus sistemas financeiros para o sucesso.

Arranca com o teu fluxo de receitas como freelancer.

Cria hábitos empresariais sustentáveis.

Conclui o teu primeiro ano com sucesso.

As melhores plataformas para gerir o teu negócio freelancer em 2025.
CHF 24.90/mês (plano anual, IVA incluído) - Digitalização de recibos com IA, faturação QR, telemóvel + computador, multilingue. Ideal para freelancers que querem simplicidade.
A partir de CHF 35/mês (sem IVA) - Pacote completo de contabilidade, processamento salarial, controlo de tempo. Ideal para empresas em crescimento com funcionários.
A partir de CHF 55/mês (plano anual, sem IVA) - Portal do cliente, gestão de projetos, faturação. Ideal para profissionais de serviços.
Conta empresarial gratuita para freelancers com uma interface bancária móvel moderna.
Taxa de gestão de 0,45% - Pilar 3a digital com opções de investimento de baixo custo.
Taxa de 0,45% - Plataforma Pilar 3a digital moderna com opções de investimento flexíveis.
Junta-te a 5.000+ freelancers suíços que confiam no Magic Heidi.
A tributação dos freelancers suíços parece complexa, mas segue uma fórmula previsível. Para a maioria dos freelancers em Zurique:
A chave é manteres-te organizado, registar as despesas religiosamente e fazer os pagamentos trimestrais dentro do prazo. Faz isso, e o freelancing suíço oferece um potencial de ganhos excecional com obrigações fiscais previsíveis.
Em média, os freelancers suíços pagam 22-35% do seu lucro líquido em impostos combinados e contribuições AHV, dependendo do cantão. Zug tem a taxa mais baixa (~22%), enquanto Genebra e Vaud têm as mais altas (~33-35%).
Deves registar-te para o IVA quando o teu volume de negócios anual mundial atingir CHF 100.000. O registo é obrigatório até 30 dias após ultrapassares este limite. Também te podes registar voluntariamente a qualquer nível para recuperar o IVA dedutível sobre despesas empresariais.
Para trabalhadores independentes sem previdência de 2º pilar, o limite do Pilar 3a para 2025 é CHF 36.288 ou 20% do lucro líquido, o que for menor. Trabalhadores por conta de outrem com fundo de pensões só podem contribuir com CHF 7.258.
Fazes pagamentos antecipados trimestrais (20 de maio, 20 de agosto, 20 de novembro) com base na tua declaração fiscal do ano anterior. Depois de entregares a tua declaração anual, pagas o saldo ou recebes o reembolso, mais novas faturas provisórias para o ano atual.
Sim, se usares uma divisão dedicada exclusivamente ao negócio. Calcula a percentagem da tua renda com base nos metros quadrados usados (ex: 15 m² de home office num apartamento de 75 m² = 20% da renda é dedutível). Alguns cantões permitem, em alternativa, uma dedução fixa de CHF 1.200/ano.
Não é legalmente obrigatório, mas é altamente recomendado se o teu volume de negócios exceder CHF 100.000 ou se tiveres deduções complexas. Um bom fiduciário custa CHF 1.500-3.000 por ano, mas tipicamente poupa-te mais do que os seus honorários através de deduções otimizadas e evitando erros.
A situação de cada freelancer é única. O teu cantão, as despesas e a estratégia de otimização influenciam o que realmente manténs. A plataforma de contabilidade do Magic Heidi trata de tudo o que os freelancers suíços precisam: faturação QR, registo de despesas com IA, gestão de IVA e suporte multilingue.