 Magic Heidi
Fatturare come traduttore in Svizzera
Traduttori e interpreti in Svizzera emettono fatture con le indicazioni applicabili e una sezione QR facoltativa, completate da prezzo a parola, combinazione linguistica e trattamento IVA dei mandati esteri. Ecco come farlo bene.
Perché una fatturazione corretta conta
per traduttori e interpreti svizzeri
Dall'ottobre 2022 la QR-fattura è lo standard svizzero: le vecchie polizze di versamento arancioni e rosse (PVR) non sono più valide. A questo si aggiungono la soglia IVA, le regole sul reverse charge nei mandati esteri e sette indicazioni obbligatorie secondo l'art. 26 LIVA. Un errore su uno di questi punti significa pagamenti in ritardo, clienti irritati o domande sgradite dell'AFC.
La QR-fattura come standard
Polizze PVR abolite dall'ott. 2022: le ha sostituite la sezione di pagamento QR con IBAN o QR-IBANIVA da CHF 100'000
Con registrazione IVA vale in linea di principio l'8.1% per le ordinarie prestazioni imponibili interneClienti esteri e reverse charge
Verifica destinatario effettivo e luogo della prestazione; chiarisci separatamente le conseguenze fiscali estereIndicazioni art. 26 LIVA
Sette campi obbligatori, completati da combinazione linguistica e modello di prezzoChe tu sia un traduttore freelance che prepara traduzioni giuridiche certificate dal tuo ufficio in casa a Berna, o un'interprete che fa la spola verso Ginevra per le conferenze, le regole di fatturazione sono le stesse. Ma i dettagli su cui inciampi sono propri del tuo mestiere. Un prezzo a parola non si presenta come un onorario orario d'interpretariato. Una traduzione per un'agenzia tedesca si fattura in modo diverso da un mandato d'interpretariato per uno studio legale svizzero. Imposta la struttura una volta sola nel modo giusto, e ogni fattura successiva ti richiederà circa 30 secondi dal cellulare.
Questa guida ti accompagna attraverso le sette indicazioni obbligatorie dell'art. 26 LIVA, le regole IVA che valgono davvero per il lavoro di traduzione (compresa l'esenzione sotto la soglia e le regole sul luogo della prestazione per i clienti esteri), i costi tipici dell'interpretariato come viaggi e spese, e una checklist pronta per il tuo modello.
7 indicazioni + numero
L'art. 26 LIVA richiede tra l'altro il tuo numero IDI/IVA e una descrizione chiara della prestazione con combinazione linguistica e modello di prezzo; un numero di fattura progressivo è prassi irrinunciabile.
Aliquota normale 8.1%
Per le ordinarie prestazioni imponibili interne, con registrazione IVA vale in linea di principio l'8.1%. Luogo della prestazione e tipo esatto vanno verificati separatamente.
Verifica lo status IVA effettivo
Sotto CHF 100'000 può valere un esonero, ma è possibile un'iscrizione volontaria o già esistente. Senza registrazione effettiva non esponi IVA.
Luogo della prestazione all'estero
Per le traduzioni ordinarie vale di regola il luogo del destinatario. Conta la stabile organizzazione effettivamente ricevente; verifica separatamente incarichi particolari d'interpretariato e obblighi fiscali esteri.
Sezione QR per clienti svizzeri
La sezione QR può facilitare il pagamento ai clienti svizzeri, ma è facoltativa. Con i clienti esteri concorda coordinate bancarie e valuta adeguate.
Requisiti svizzeri per le fatture: le 7 indicazioni obbligatorie
L'articolo 26 della legge sull'IVA (LIVA, in tedesco MWSTG) definisce cosa rende valida una fattura in Svizzera ai fini dell'IVA. Se manca uno di questi elementi, la fattura può non essere riconosciuta ai fini IVA: conta quando l'AFC (Amministrazione federale delle contribuzioni) fa domande, e ancora di più per la detrazione dell'imposta precedente del tuo cliente.
Le sette indicazioni obbligatorie
La checklist per una fattura di traduttore o interprete combina requisiti IVA applicabili e buona prassi:
- I tuoi dati aziendali completi: nome (o ragione sociale), indirizzo e contatti. Se sei iscritto nel registro di commercio, anche il numero di registro.
- Nome completo e indirizzo del destinatario: per i privati l'indirizzo privato; per agenzie o studi legali la ragione sociale e l'indirizzo di fatturazione.
- Data della fattura e data o periodo della prestazione: quando la fattura è stata emessa e quando hai consegnato la traduzione o svolto l'interpretariato.
- Un numero di fattura univoco e progressivo: senza buchi. 2026-001, 2026-002, 2026-003, niente numeri casuali. Non è richiesto espressamente dalla legge sull'IVA, ma ogni contabilità ordinata ne ha bisogno.
- Descrizione della prestazione: qui traduttori e interpreti devono essere precisi (vedi sotto).
- Corrispettivo: l'importo concordato; il netto non è l'unica rappresentazione ammessa. Esposizione dell'imposta: aliquota applicabile e importo IVA; se il corrispettivo include l'imposta, basta l'aliquota applicabile secondo l'art. 26 cpv. 2 lett. f LIVA (p. es. CHF 108.10 IVA 8.1% inclusa).
- Il tuo numero IVA (IDI): se sei assoggettato all'IVA, va su ogni fattura.
Una struttura di base già pronta con tutti i campi la trovi nel nostro modello di fattura.
La descrizione della prestazione: specifica per traduttori
Per i traduttori una descrizione chiara significa più di «Prestazioni di traduzione fornite». Dovrebbe contenere:
- Combinazione linguistica (p. es. EN → IT, FR → IT, DE → IT)
- Modello di prezzo (a parola, a riga, a ora, a pagina)
- Quantità (numero di parole, righe, ore, pagine)
- Prezzo unitario (CHF per parola, riga o ora)
- Titolo o riferimento del documento (p. es. «Rapporto di gestione 2025, capitoli 3–7»)
- Data di consegna, se diversa dalla data della fattura
Una buona posizione si presenta così:
Traduzione, EN → IT, rapporto di gestione 2025: 12'400 parole × CHF 0.28 = CHF 3'472.00
Per gli interpreti l'equivalente è:
Interpretariato consecutivo, FR → IT, udienza in tribunale a Bellinzona: 4 ore × CHF 120.00 = CHF 480.00
(Gli importi sono valori d'esempio che mostrano la struttura della posizione.)
La descrizione della prestazione è anche il punto in cui giustifichi il tuo prezzo davanti al cliente. Un'agenzia che riceve una posizione vaga «Traduzione: CHF 3'472.00» ti scrive per chiedere cosa comprende. Un'agenzia che vede numero di parole e prezzo a parola paga senza domande.
La sezione di pagamento QR
La sezione di pagamento QR appartiene al processo di incasso, non ai campi obbligatori dell'art. 26 LIVA. Può facilitare il pagamento ai clienti svizzeri; una fattura con normali coordinate bancarie non è quindi automaticamente invalida. Le vecchie polizze rosse e arancioni non vengono più elaborate.
Il codice QR di una QR-fattura svizzera contiene:
- IBAN o QR-IBAN: inizia con
CH; il QR-IBAN ha un identificativo QR-IID specifico e richiede un riferimento QR, l'IBAN normale funziona con un Creditor Reference o senza riferimento - Dati del beneficiario: il tuo nome o la ragione sociale e l'indirizzo
- Importo in CHF o EUR
- Numero di riferimento: strutturato (riferimento QR o Creditor Reference) oppure nessuno
- Informazioni aggiuntive (facoltative): per esempio un messaggio o un riferimento alla fattura
Fatture semplificate per piccoli importi
Per scontrini fino a CHF 400, ai sensi dell'art. 26 cpv. 3 LIVA e dell'art. 57 OIVA, i dati del destinatario possono essere omessi. Questa semplificazione non vale in modo automatico per qualsiasi PDF di fattura sotto CHF 400.
Modelli di prezzo per traduttori: a parola, a riga, a ora
Traduzione e interpretariato hanno modelli di prezzo propri del settore, che non compaiono nelle guide generali sulla fatturazione. Usare il modello giusto in fattura conta per la trasparenza, la fiducia del cliente e il calcolo dell'IVA.
Prezzo a parola (il più comune per le traduzioni)
Il modello di prezzo standard per le traduzioni scritte in Svizzera è a parola. Quanto puoi chiedere dipende dalla combinazione linguistica, dal settore specialistico e dal termine di consegna:
- Combinazioni frequenti (EN ↔ DE, FR ↔ DE, IT ↔ DE) stanno nella parte bassa della forchetta
- Combinazioni e settori specialistici (giuridico, medico) stanno più in alto
- Traduzioni certificate stanno nella parte alta, spesso con una tariffa minima
In fattura lo mostri così: «12'400 parole × CHF 0.28 = CHF 3'472.00», non solo il totale. Il cliente deve vedere il prezzo unitario per capire il calcolo.
Prezzo a riga (ancora diffuso nell'area germanofona)
Molti traduttori e agenzie della Svizzera tedesca fatturano ancora a riga standard (Normzeile). Una riga standard comprende di solito 55 caratteri spazi inclusi.
In fattura: «1'840 righe standard × CHF 3.20 = CHF 5'888.00». Alcune agenzie esigono questo formato: controlla il contratto prima di fatturare.
Prezzo a ora (interpretariato e revisione)
L'interpretariato si fattura quasi sempre a ora o a giornata. La tariffa oraria è lo standard per l'interpretariato giudiziario, le riunioni d'affari e i mandati brevi. La tariffa giornaliera (di solito otto ore) è usuale per le conferenze. L'interpretariato di conferenza e giudiziario sta di regola nettamente sopra le tariffe per revisione e correzione di bozze.
Prezzo a pagina (documenti certificati)
Per le traduzioni certificate di documenti ufficiali (atti di nascita, diplomi, sentenze) lo standard è a pagina, di solito combinato con una tariffa minima per mandato.
Valori di riferimento del settore come base di trattativa
L'ASTTI (Associazione svizzera dei traduttori, terminologi e interpreti) è l'associazione professionale dei traduttori e interpreti svizzeri; per l'interpretariato giudiziario ci sono inoltre tariffari cantonali e piattaforme come juslingua.ch. Questi valori di riferimento non sono vincolanti, ma sono utili quando giustifichi la tua fattura a un cliente o tratti con un'agenzia. Verifica i dati attuali direttamente alla fonte prima di citarli, e in ogni caso indica chiaramente la tua tariffa in fattura.
Supplementi d'urgenza e tariffe minime
I mandati di traduzione comprendono spesso supplementi d'urgenza per consegne in nottata o nel fine settimana. Metti il supplemento come posizione separata in fattura, non nascosto nel totale:
Supplemento d'urgenza (+30%): CHF 1'041.60
Anche le tariffe minime vanno in fattura come posizione a sé, quando il mandato è piccolo. Non arrotondare semplicemente il totale: il cliente deve vedere il dettaglio.
IVA e traduttori: quando applicare l'8.1%?
Le ordinarie prestazioni di traduzione imponibili con luogo della prestazione in Svizzera sono soggette, per aziende registrate IVA, all'aliquota normale dell'8.1%. Le prestazioni transfrontaliere richiedono una verifica separata; per gli incarichi di interpretariato il tipo specifico di prestazione può incidere sul luogo.
La soglia di CHF 100'000
La soglia generale è di CHF 100'000 di cifra d'affari annua mondiale determinante da prestazioni non escluse dall'imposta. Sotto soglia può valere un esonero, ma è possibile un'iscrizione volontaria o già esistente. Verifica la data effettiva d'inizio o di cancellazione: un anno debole non chiude automaticamente l'iscrizione. Solo senza registrazione effettiva è pertinente la nota:
«Non assoggettato all'IVA»
La legge non prescrive questa nota, ma conviene metterla. Senza, un cliente o un revisore potrebbe pensare che tu abbia dimenticato l'IVA, invece di capire che non sei assoggettato.
Modello fittizio di carico di lavoro senza ferie: CHF 0.28 × 8'000 parole × 52 settimane = CHF 116'480 di cifra d'affari annua; con 3'000 parole sono CHF 43'680. Non sostituisce una previsione dei ricavi. Per attività esistenti finora esonerate, l'assoggettamento inizia dopo la fine dell'esercizio in cui si raggiunge la soglia; se avvii o ampli l'attività e prevedi di raggiungerla nei successivi 12 mesi, inizia dall'avvio o dall'ampliamento. L'annuncio all'AFC va fatto entro 30 giorni dall'inizio. Approfondisci nella guida all'IVA per freelance.
Iscrizione volontaria sotto la soglia
Sotto la soglia ordinaria può essere possibile una registrazione volontaria. Conviene confrontare imposta precedente, struttura clienti, prezzi lordi e metodo di rendiconto. La registrazione non trasforma automaticamente in "prestazioni svizzere" i servizi con luogo della prestazione all'estero.
Le regole sul luogo della prestazione: art. 8 LIVA
Qui il lavoro di traduzione si distingue da quello di molti altri freelance. Secondo la regola generale (art. 8 cpv. 1 LIVA), il luogo di una prestazione di servizi è dove ha sede il destinatario, non dove sei tu come traduttore.
Per le ordinarie traduzioni va in linea di principio verificato il criterio del luogo del destinatario ai sensi dell'art. 8 cpv. 1 LIVA. Determinante è il reale destinatario della prestazione (o la sede ricevente), non la sola nazionalità o un indirizzo di fatturazione.
- Traduzione per un cliente in Germania: luogo della prestazione la Germania → non imponibile in Svizzera → fatturi senza IVA svizzera
- Traduzione per un cliente in Francia o in Italia: idem
- Traduzione per un cliente nel Regno Unito, negli USA o altrove fuori dalla Svizzera: idem
È un vero vantaggio per i traduttori svizzeri che lavorano a livello internazionale. Puoi servire clienti in tutto il mondo senza rincarare i tuoi prezzi dell'8.1%. Ma devi gestirlo correttamente in fattura:
- Non applicare l'IVA svizzera su queste fatture
- Indica il reverse charge, se applicabile (vedi sotto)
- Conserva le prove della sede del cliente (indirizzo, contratto, giustificativi di pagamento)
Quando il luogo della prestazione resta in Svizzera
Se il tuo cliente è svizzero (uno studio legale a Zurigo, un'agenzia a Basilea, una persona privata a Lugano), il luogo della prestazione è la Svizzera e si applica l'aliquota normale dell'8.1% (sempre che tu sia assoggettato all'IVA). Non esiste un'aliquota speciale per il lavoro di traduzione.
Detrazione dell'imposta precedente per traduttori
Con il metodo effettivo è detraibile solo l'imposta realmente addebitata e ammessa in deduzione per l'uso aziendale. Uso privato e attività escluse dall'imposta possono richiedere correzioni; con le aliquote saldo l'imposta precedente è considerata forfettariamente. Verifica per esempio:
- Abbonamenti a strumenti CAT (Trados, memoQ, plugin)
- Hardware (portatile, secondo monitor, sedia ergonomica)
- Software (pacchetti Office, dizionari, banche dati terminologiche)
- Formazione (corsi, esami di certificazione, quote associative)
- Spese dell'ufficio in casa (in proporzione, se hai una postazione dedicata)
Traduzioni transfrontaliere: clienti UE e internazionali
Molti traduttori svizzeri guadagnano una parte importante del loro reddito con clienti all'estero: agenzie in Germania, studi legali a Londra, ONG a Bruxelles. Le regole IVA transfrontaliere sono diverse da quelle per la fatturazione in Svizzera e sono una delle fonti d'errore più frequenti.
Servizi B2B a clienti UE: reverse charge
Per ordinarie traduzioni verso un cliente business UE, spesso è rilevante il luogo del destinatario all'estero, quindi non si applica IVA svizzera. Se e come il cliente applica reverse charge dipende anche dal suo diritto nazionale. Verifica status e sede ricevente prima della prima fattura.
In fattura indichi:
- una nota chiara: «Reverse charge: imposta dovuta dal destinatario» (o l'equivalente nella lingua del cliente, p. es. «Steuerschuldnerschaft des Leistungsempfängers»)
- il numero IVA del cliente (USt-IdNr. in Germania, TVA in Francia, partita IVA in Italia e così via): dimostra che si tratta di una transazione B2B
- nessuna riga IVA svizzera: il totale è netto
Posizioni d'esempio per una traduzione per un'agenzia tedesca:
Traduzione, EN → DE, manuale tecnico: 18'000 parole × CHF 0.30 = CHF 5'400.00 Reverse charge: imposta dovuta dal destinatario (USt-IdNr.: DE123456789) Totale: CHF 5'400.00 (netto)
Come verificare il numero IVA di un cliente UE lo spiega la nostra guida al numero IVA dei clienti UE.
Servizi B2C a clienti all'estero
Anche per clienti privati esteri va prima verificato il luogo della prestazione secondo diritto svizzero. Da "nessuna IVA svizzera" non segue automaticamente "nessuna imposta ovunque": i casi B2C transfrontalieri vanno valutati separatamente.
Prodotti linguistici erogati in modo automatizzato possono seguire regole diverse rispetto a traduzioni personalizzate svolte da persone. La semplice consegna elettronica non rende automaticamente una traduzione umana un servizio elettronico. Se hai attività estera ricorrente, verifica le regole del paese del destinatario con una professionista fiscale.
Documentare le transazioni transfrontaliere
Di fronte all'AFC devi poter dimostrare che una fattura riguardava una prestazione transfrontaliera. Conserva:
- l'indirizzo completo del cliente (all'estero), in fattura
- il contratto o l'ordine da cui risulta la sede del cliente
- i giustificativi di pagamento, idealmente con il pagamento da un conto bancario estero
- il numero IVA del cliente per il reverse charge B2B
Senza questa documentazione l'AFC può obiettare che la prestazione era interna e chiedere a posteriori l'8.1% di IVA. Un buon software di fatturazione salva indirizzo e dati del cliente su ogni fattura: vedi il flusso di fatturazione di Magic Heidi.
Clienti britannici dopo la Brexit
Per clienti britannici vanno verificate separatamente regole svizzere sul luogo della prestazione e conseguenze fiscali UK. Un semplice "reverse charge per tutti i B2B" o "netto per tutti i privati" non sostituisce la verifica.
Clienti svizzeri con casa madre estera
Un caso particolare frequente: traduci per la filiale svizzera di un'azienda tedesca. La filiale svizzera è un'entità svizzera, quindi il luogo della prestazione è la Svizzera e applichi l'8.1% di IVA. Non dare per scontato che «azienda estera» significhi automaticamente «luogo della prestazione all'estero». Controlla chi figura come parte contraente nell'ordine.
Costi specifici dell'interpretariato: viaggio, spese e tempi d'attesa
L'interpretariato ha modi di fatturare che nella traduzione non esistono, soprattutto per viaggio, tempi d'attesa e spese. Se come interprete di conferenza vai a un mandato a Lugano o come interprete giudiziario prendi il treno per un'udienza a Coira, la tua fattura deve rispecchiare i costi reali dell'essere sul posto.
Fatturare il tempo di viaggio
Gli interpreti fatturano di solito il tempo di viaggio (andata e ritorno) a una tariffa oraria ridotta, spesso con un tetto per tratta. In fattura:
Tempo di viaggio, Berna → Coira e ritorno: 4 ore × CHF 120.00 = CHF 480.00
Alcuni fatturano il tempo di viaggio alla metà della tariffa d'interpretariato; altri lavorano con un forfait chilometrico se viaggiano in auto. Scegli un modello, fissalo nelle tue condizioni generali e applicalo in modo coerente in fattura.
Spese di viaggio effettive (FFS, voli, taxi)
Oltre al tempo di viaggio fatturi le spese di viaggio effettive:
- FFS / trasporti pubblici: alla tariffa effettiva, in 1ª classe se le regole del cliente lo permettono. Conserva le ricevute.
- Voli: per i mandati internazionali, costo pieno bagaglio incluso
- Taxi: dalla stazione o dall'hotel al luogo dell'evento
- Parcheggi: se viaggi in auto
Elencali come posizioni separate con i costi effettivi:
FFS 2ª classe andata e ritorno, Berna → Coira: CHF 78.00 Taxi stazione di Coira → tribunale: CHF 18.50
Spese e alloggio
Per i mandati di più giorni fatturi l'alloggio (hotel, costi effettivi) e le spese (indennità per i pasti). Molti interpreti si orientano ai forfait dell'ente pubblico; alcuni clienti, in particolare le organizzazioni internazionali, hanno regolamenti spese propri. Controlla il contratto prima di calcolare. Come fissare correttamente i forfait lo mostra la nostra guida alle spese forfettarie in Svizzera.
In fattura:
Spese (forfait giornaliero, mandato a Lugano, 2 giorni): 2 × CHF 88.00 = CHF 176.00
Tempi d'attesa
Udienze e conferenze durano più del previsto. Per questo gli interpreti fatturano spesso il tempo d'attesa oltre una soglia definita, per esempio dopo 30 minuti di attesa non prevista, alla tariffa piena. Fissalo nelle tue condizioni generali e indicalo in fattura:
Tempo d'attesa (ritardo dell'udienza): 1.5 ore × CHF 120.00 = CHF 180.00
Tariffe minime e annullamenti
Definisci prima dell'incarico compenso minimo e regole di annullamento. Se un pagamento per cancellazione sia corrispettivo imponibile o vero risarcimento danni va verificato fiscalmente caso per caso; l'etichetta "penale di annullamento" non comporta da sola IVA 8.1% in automatico.
IVA sulle spese degli interpreti
Le spese proprie di viaggio, hotel e pasti riaddebitate fanno di regola parte del corrispettivo e, come accessorie, seguono la prestazione principale. Per una prestazione imponibile interna si applica quindi di regola la sua aliquota con registrazione IVA; con luogo della prestazione all'estero, le sole spese non fanno sorgere IVA svizzera. La detrazione dell'imposta precedente dipende da imposta effettivamente addebitata, diritto di deduzione e metodo. Solo spese documentate separatamente, anticipate in nome e per conto del cliente, restano costi transitori fuori dalla base imponibile (art. 24 LIVA).
Modello di fattura per traduttori svizzeri
Ecco cosa va su una fattura completa da traduttore o interprete in Svizzera, nell'ordine giusto. Usalo come checklist per il tuo modello.
Intestazione
- I tuoi dati aziendali (nome, indirizzo, telefono, e-mail)
- Il tuo numero IDI/IVA (se iscritto) oppure la nota «non assoggettato all'IVA»
- Nome completo e indirizzo del cliente (ragione sociale nel B2B)
- Numero IVA del cliente (per il reverse charge B2B transfrontaliero)
- Numero di fattura (progressivo: 2026-001, 2026-002 …)
- Data della fattura e data di consegna (se diversa)
- Riferimento (numero d'ordine, codice progetto, titolo del documento)
Descrizione della prestazione (il cuore)
Per la traduzione:
| Descrizione | Quantità | Unità | Prezzo unitario | Totale |
|---|---|---|---|---|
| Traduzione, EN → IT, rapporto di gestione 2025, cap. 3–7 | 12'400 | parole | CHF 0.28 | CHF 3'472.00 |
| Revisione, EN → IT, stesso documento | 12'400 | parole | CHF 0.08 | CHF 992.00 |
| Supplemento d'urgenza (+30%) | — | — | — | CHF 1'339.20 |
Per l'interpretariato:
| Descrizione | Quantità | Unità | Prezzo unitario | Totale |
|---|---|---|---|---|
| Interpretariato consecutivo, FR → IT, udienza a Bellinzona | 4 | ore | CHF 120.00 | CHF 480.00 |
| Tempo di viaggio, Bellinzona → Bellinzona (locale) | 0.5 | ore | CHF 120.00 | CHF 60.00 |
| Spese (pranzo) | 1 | giorno | CHF 30.00 | CHF 30.00 |
Le cifre sono valori d'esempio e mostrano solo la struttura delle posizioni.
Totale e IVA
- Subtotale (netto)
- Con registrazione IVA e ordinaria prestazione imponibile interna: IVA 8.1% su onorari e spese proprie riaddebitate; in alternativa prezzo lordo con aliquota applicabile inclusa secondo l'art. 26 LIVA
- Totale in CHF
- Nel B2B con luogo della prestazione all'estero: niente IVA svizzera; nota «Reverse charge» se richiesta dalle regole del Paese del destinatario
- Solo senza registrazione obbligatoria o volontaria effettiva: «Non assoggettato all'IVA»; con registrazione verifica prestazione concreta e luogo
Sezione di pagamento (QR-fattura facoltativa)
- Codice QR con IBAN o QR-IBAN, dati del beneficiario, importo e riferimento
- Condizioni di pagamento (p. es. «Pagabile entro 30 giorni»)
- Dati bancari per i clienti internazionali: titolare del conto, IBAN normale adatto ai bonifici internazionali e SWIFT/BIC se necessario. La sezione QR supporta CHF ed EUR, ma non ogni banca estera la gestisce; un QR-IBAN con riferimento QRR non sostituisce semplicemente le normali coordinate internazionali.
Piè di pagina
- Ringraziamento (facoltativo, ma professionale)
- Rinvio alle tue condizioni generali
- Contatto per domande
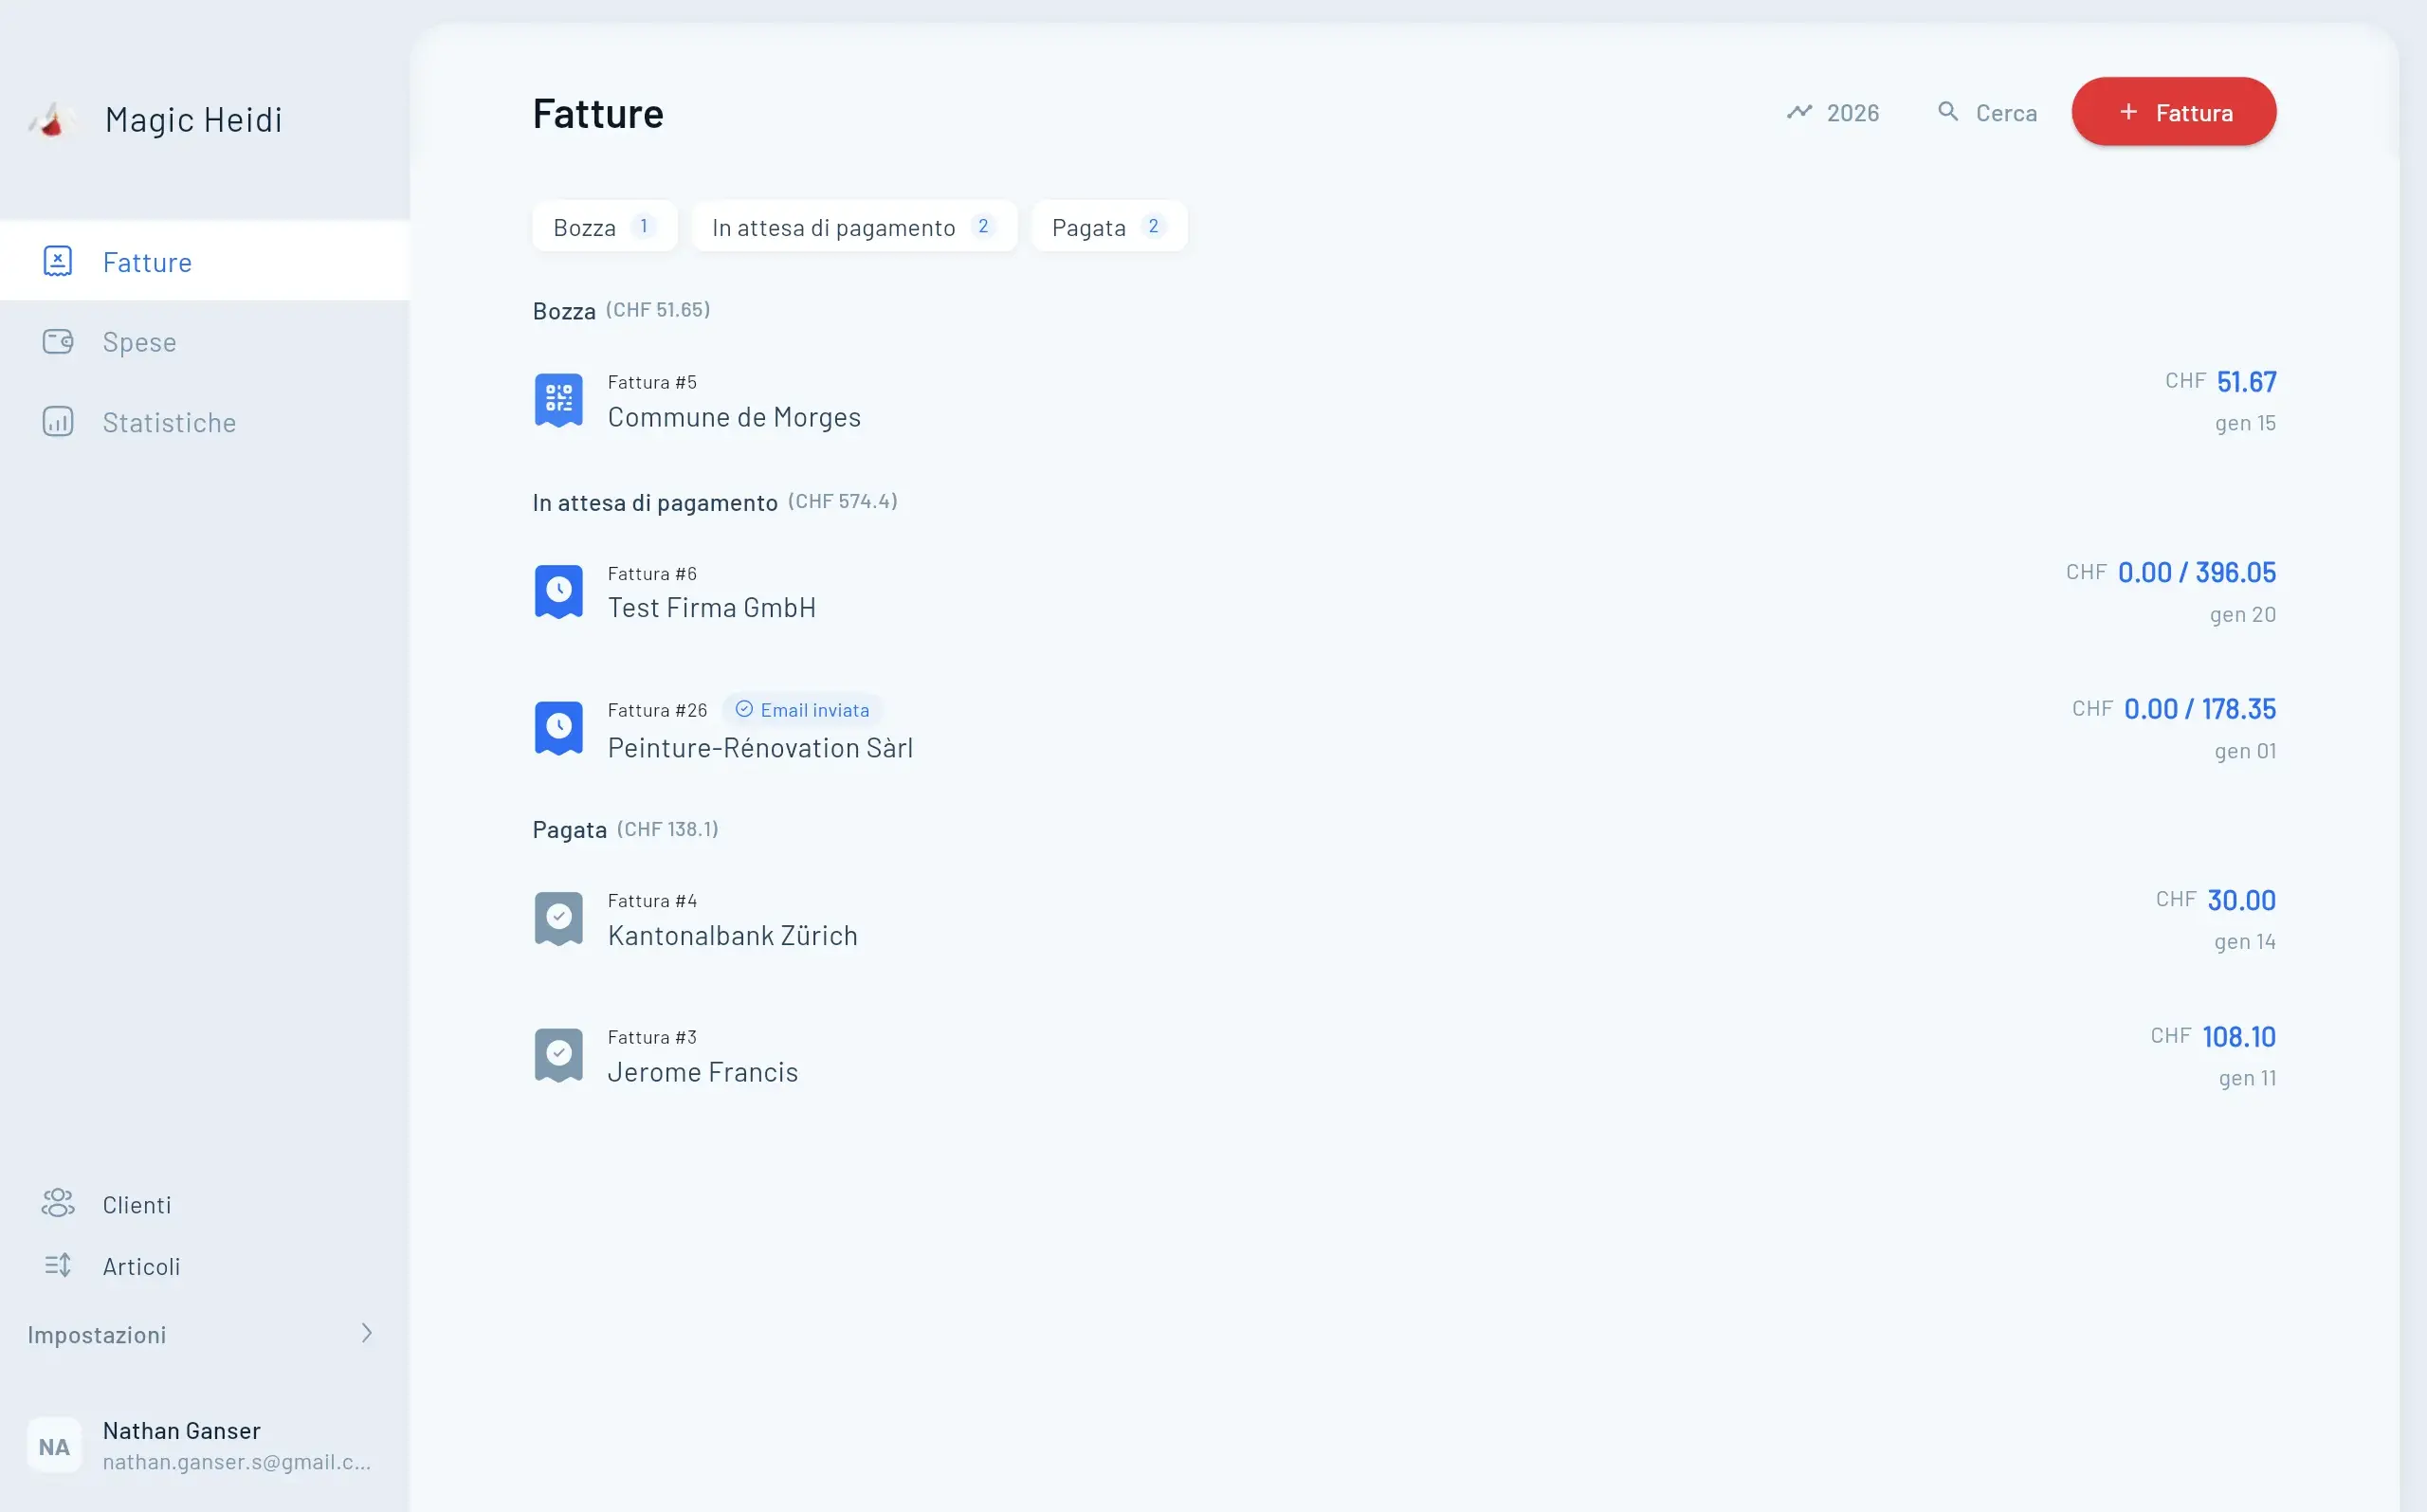
Come impostarlo senza fatica
FAQ: fatture di traduttori e interpreti in Svizzera
Come traduttore posso emettere una fattura senza IVA?
Sì: se nel periodo pertinente non sei effettivamente registrato o assoggettato all'IVA, non esponi IVA; una nota esplicativa è buona prassi. Sotto CHF 100'000 di cifra d'affari mondiale determinante può comunque restare valida un'iscrizione volontaria o già esistente. Anche un'impresa registrata non applica IVA svizzera se la prestazione concreta ha luogo all'estero: documenta la stabile organizzazione ricevente e verifica separatamente le conseguenze fiscali estere.
Devo applicare l'IVA alle traduzioni per clienti fuori dalla Svizzera?
Per traduzioni ordinarie conta di regola la stabile organizzazione effettivamente ricevente secondo l'art. 8 cpv. 1 LIVA. Se il luogo della prestazione è all'estero, non esporre IVA svizzera e documenta il collegamento estero. Reverse charge ed eventuali obblighi locali di registrazione dipendono dal diritto del Paese del destinatario: verifica B2B e B2C separatamente. Nazionalità, indirizzo estero di fatturazione o consegna elettronica non bastano a concludere che la prestazione sia esente.
Quale aliquota IVA si applica ai servizi di traduzione e interpretariato?
Per le ordinarie prestazioni imponibili con luogo della prestazione in Svizzera vale, con registrazione IVA, in linea di principio l'aliquota normale. Per destinatari esteri e casi specifici di interpretariato il luogo della prestazione va verificato separatamente. Le aziende non registrate non espongono IVA.
Come indico una traduzione in fattura?
Indica esplicitamente prezzo unitario e quantità, non solo un totale. Per i prezzi a parola: «12'400 parole × CHF 0.28 = CHF 3'472.00». Per i prezzi a riga: «1'840 righe standard × CHF 3.20 = CHF 5'888.00». Per gli onorari orari d'interpretariato: «4 ore × CHF 120.00 = CHF 480.00». Supplementi d'urgenza e tariffe minime vanno in fattura come posizioni separate, non nascosti nel totale.
Mi serve una QR-fattura per i clienti esteri?
No: la sezione Swiss QR non è un obbligo generale per clienti esteri e non è supportata da ogni banca estera. Concorda prima valuta, commissioni e canale di pagamento. Indica titolare del conto, un IBAN normale adatto ai bonifici internazionali, SWIFT/BIC se necessario e numero di fattura nella causale. Un QR-IBAN con riferimento QRR non sostituisce semplicemente le normali coordinate internazionali. Le sezioni QR supportano CHF ed EUR: verifica con il cliente se può usarle. Il canale di pagamento non decide l'IVA.
Come traduttrice mi serve un software di contabilità completo?
Per fatture, IVA e ricevute basta uno strumento di fatturazione svizzero snello. Magic Heidi offre QR-fatture, gestione dell'IVA, scansione AI delle ricevute e fatturazione transfrontaliera da CHF 24.90 al mese con l'abbonamento annuale (CHF 39 con pagamento mensile, IVA inclusa), con un flusso di lavoro pensato per i freelance che lavorano in movimento. Se ti serve una contabilità finanziaria classica in partita doppia, confronta le opzioni nella nostra panoramica dei software di contabilità.
Conclusione
Per le fatture di traduzione e interpretariato, base a parola/riga/ora, direzione linguistica, volume e giorno prestazione restano centrali. Tempo viaggio, spese e attesa vanno esposti separatamente secondo accordo. Verifica sempre status di registrazione e luogo della prestazione invece di applicare automaticamente 8.1% a ogni incarico. Un tagliando QR può facilitare il pagamento ai clienti svizzeri.
Aggiornato: settembre 2026. Aliquote IVA e soglie secondo l'AFC; per questioni giuridiche verifica la versione attuale della LIVA e dell'OIVA.
Crea la tua prossima fattura in modo tracciabile
Verifica prestazione, importo e modalità di pagamento e scegli lo strumento giusto per la tua attività.
