Facturation traducteur & interprète

Facturation pour traducteurs en Suisse

Les bulletins de versement rouges et orange ont été remplacés par la QR-facture en octobre 2022. Un IBAN ordinaire fonctionne avec une référence Creditor Reference ou sans référence ; un QR-IBAN doit être associé à une référence QR. Ce remplacement ne rend pas le code QR obligatoire sur toute facture.

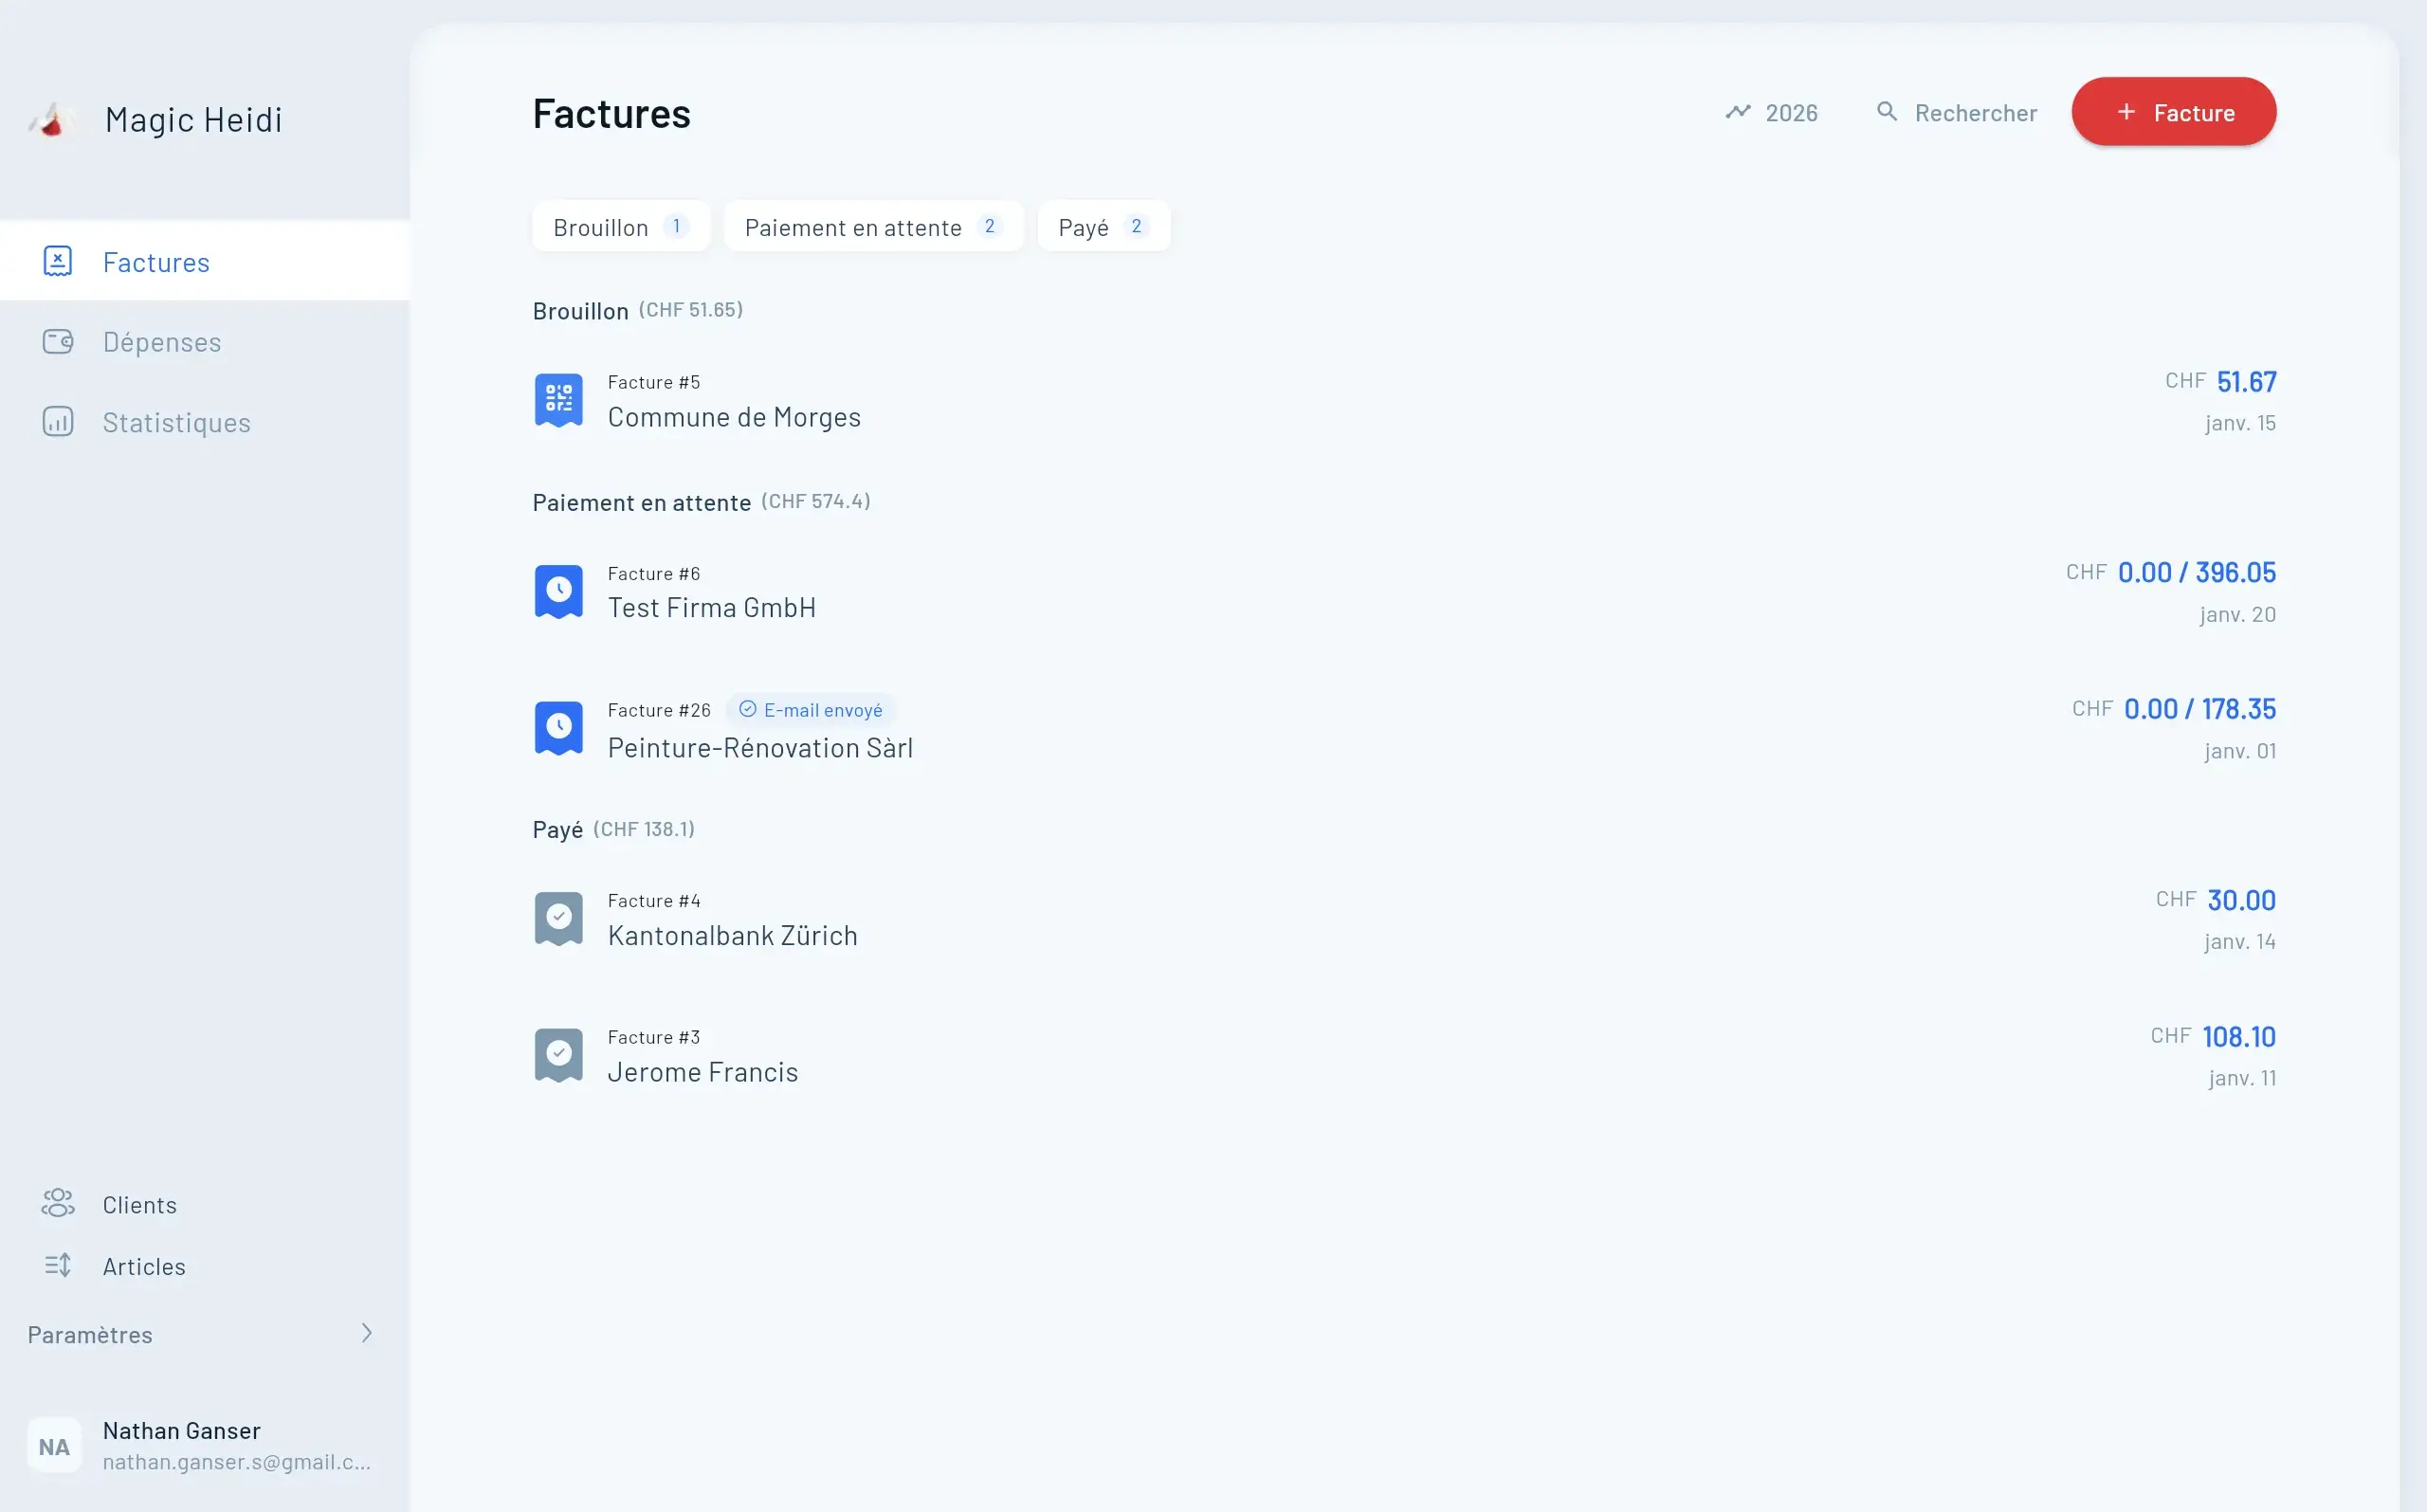
Liste de factures Magic Heidi

Pourquoi une facturation correcte compte
pour les traducteurs & interprètes suisses

Les bulletins de versement rouges et orange ont été remplacés par la QR-facture en octobre 2022. Un IBAN ordinaire fonctionne avec une référence Creditor Reference ou sans référence ; un QR-IBAN doit être associé à une référence QR. Ce remplacement ne rend pas le code QR obligatoire sur toute facture.

QR-facture : norme de paiement suisse

Les bulletins de versement rouges et orange ont été remplacés par la QR-facture en octobre 2022. Un IBAN ordinaire fonctionne avec une référence Creditor Reference ou sans référence ; un QR-IBAN doit être associé à une référence QR. Ce remplacement ne rend pas le code QR obligatoire sur toute facture.
💰

TVA dès 100 000 CHF

8.1% sur tous les services de traduction et d'interprétation une fois le seuil atteint
🌍

Reverse charge transfrontalière

TVA suisse à zéro pour les clients étrangers — mais à documenter correctement

Éléments Art. 26 LTVA

Sept champs obligatoires dont la combinaison linguistique et la tarification par mot

Points clés

  • Les factures suisses doivent comporter 7 éléments obligatoires selon l'Art. 26 LTVA — notamment votre numéro UID/TVA, une numérotation séquentielle des factures et une description claire des prestations avec combinaison linguistique et tarification par mot/par heure.
  • Le taux normal de TVA est de 8.1% depuis janvier 2024. L'exonération des petites entreprises s'applique si votre chiffre d'affaires annuel est inférieur à 100 000 CHF — vous facturez net et indiquez « TVA non comprise, non assujetti à la TVA ».
  • Les honoraires, suppléments et conditions de paiement se négocient. Demandez un devis pour votre cas ; les montants d’un exemple ne constituent pas des données de marché.
  • Les bulletins de versement rouges et orange ont été remplacés par la QR-facture en octobre 2022. Un IBAN ordinaire fonctionne avec une référence Creditor Reference ou sans référence ; un QR-IBAN doit être associé à une référence QR. Ce remplacement ne rend pas le code QR obligatoire sur toute facture.

Que vous soyez un traducteur indépendant produisant des traductions certifiées depuis votre domicile à Berne, ou un interprète vous rendant à des conférences à Genève, les règles de facturation sont les mêmes — mais les détails qui vous posent problème sont propres à votre métier. La tarification par mot ne ressemble pas à la facturation horaire d'un interprète. Une traduction envoyée à une agence allemande ne ressemble pas à une mission d'interprétation judiciaire facturée à un cabinet d'avocats suisse. Mettez la structure en place une fois, et chaque facture suivante prendra environ 30 secondes depuis votre téléphone.

Ce guide passe en revue les sept éléments obligatoires de la facture selon l'Art. 26 LTVA, les règles de TVA qui s'appliquent réellement au travail de traduction (y compris l'exonération des petites entreprises et les règles de lieu de prestation pour les clients étrangers), les frais spécifiques aux interprètes comme les déplacements et les indemnités journalières, et un modèle prêt à l'emploi. Pas de blabla, pas de conseils génériques paneuropéens — uniquement ce dont les traducteurs et interprètes suisses ont besoin pour être payés correctement.

À retenir Pour préparer votre facture et conserver des informations cohérentes, utilisez le modèle de facture suisse ou un logiciel de comptabilité. Exemple fictif : les montants illustrent uniquement le calcul. Ils ne décrivent ni un client réel ni un résultat garanti.

Exigences de facturation suisses : les 7 éléments obligatoires

Les indications de facture requises pour la TVA figurent à l’art. 26 LTVA (MWSTG). Le modèle de facture suisse vous aide à les organiser.

Les sept éléments obligatoires

Chaque facture de traducteur ou d'interprète en Suisse doit comporter :

  1. Vos coordonnées professionnelles complètes — nom (ou raison sociale), adresse et informations de contact. Si vous êtes inscrit au registre du commerce (Handelsregister), votre numéro d'inscription.
  2. Le nom et l'adresse complets du destinataire — pour les clients privés, leur adresse personnelle ; pour les agences ou cabinets d'avocats, la raison sociale et l'adresse de facturation.
  3. La date de la facture — à laquelle la facture a été émise.
  4. Un numéro de facture unique et séquentiel — sans trous. Facture n° 001, 002, 003, pas des numéros aléatoires. L'AFC vérifie la séquence lors des contrôles.
  5. La description des prestations — c'est ici que les traducteurs et interprètes doivent être précis (voir ci-dessous).
  6. Le montant total — avant et après TVA, avec le taux de TVA et le montant de la TVA indiqués séparément.
  7. Votre numéro de TVA (UID) — si vous êtes assujetti à la TVA, votre numéro UID/TVA doit figurer sur chaque facture.

La description des prestations : spécificités du traducteur

Pour les traducteurs, une description claire des prestations va au-delà de « Prestations de traduction ». Elle devrait inclure :

  • La combinaison linguistique (p. ex. EN → DE, FR → EN, IT → DE)
  • Le modèle de tarification (par mot, par ligne, par heure, par page)
  • La quantité (nombre de mots, nombre de lignes, heures, pages)
  • Le prix unitaire (CHF par mot / ligne / heure)
  • Le titre ou la référence du document (p. ex. « Rapport annuel 2025, chapitres 3–7 »)
  • La date de livraison si différente de la date de facture

Une bonne ligne de facture ressemble à ceci :

Pour les interprètes, l'équivalent est :

Interprétation consécutive, FR → DE, audience au tribunal de Berne — 4 heures × CHF 120.00 = CHF 480.00

Les honoraires, suppléments et conditions de paiement se négocient. Demandez un devis pour votre cas ; les montants d’un exemple ne constituent pas des données de marché.

L'obligation de QR-facture

Le code QR n'est techniquement pas un élément de l'Art. 26 LTVA — c'est une exigence de traitement des paiements. Mais en pratique, chaque facture suisse en a besoin. La QR-facture a remplacé intégralement les anciens bulletins de versement orange (BVR) et rouges (BVR+) le 1er octobre 2022. Aucune banque suisse ne traite plus les anciens formulaires.

Le code QR d'une QR-facture suisse contient :

  • Les bulletins de versement rouges et orange ont été remplacés par la QR-facture en octobre 2022. Un IBAN ordinaire fonctionne avec une référence Creditor Reference ou sans référence ; un QR-IBAN doit être associé à une référence QR. Ce remplacement ne rend pas le code QR obligatoire sur toute facture.
  • Les coordonnées du bénéficiaire — votre nom ou raison sociale et adresse
  • Le montant en CHF
  • Le numéro de référence — structuré (référence QR) ou non structuré
  • Des informations supplémentaires (facultatif) — comme un message ou une référence de facturation

Les bulletins de versement rouges et orange ont été remplacés par la QR-facture en octobre 2022. Un IBAN ordinaire fonctionne avec une référence Creditor Reference ou sans référence ; un QR-IBAN doit être associé à une référence QR. Ce remplacement ne rend pas le code QR obligatoire sur toute facture.

Factures simplifiées (moins de 400 CHF)

Pour les petits travaux payés immédiatement — par exemple, une traduction certifiée d'un seul acte de naissance que le client paie sur place via Twint — vous pouvez émettre une facture simplifiée (de type reçu) avec moins d'éléments. Vous avez toujours besoin de la date, du montant et d'une description, mais vous pouvez omettre les détails complets du destinataire et la numérotation structurée. Tout ce qui dépasse 400 CHF, ou toute facture adressée à une entreprise, nécessite les sept éléments complets.

Modèles de tarification pour traducteurs : par mot, par ligne, par heure

La traduction et l'interprétation ont des modèles de tarification propres au métier qui n'apparaissent pas dans la plupart des guides de facturation. Avoir le bon modèle sur la facture est important pour la transparence, la confiance du client et les calculs de TVA.

Tarification par mot (la plus courante pour la traduction)

Le modèle de tarification standard pour la traduction écrite en Suisse est par mot. Les tarifs habituels dépendent de la combinaison linguistique, du domaine et du délai :

  • Combinaisons courantes (EN ↔ DE, FR ↔ DE, IT ↔ DE) : CHF 0.20–0,35 par mot
  • Combinaisons spécialisées (p. ex. EN → IT, FR → EN pour le juridique/le médical) : CHF 0.30–0,50 par mot
  • Traductions certifiées : CHF 0.35–0,60 par mot, souvent avec un montant minimum

Sur la facture, indiquez : « 12 400 mots × CHF 0.28 = CHF 3'472.00 » — pas seulement le total. Le client doit voir le prix unitaire pour vérifier le calcul.

Tarification par ligne (encore courante dans l'espace DACH)

De nombreux traducteurs et agences suisses-allemands utilisent encore la ligne normale (Normzeile). Une Normzeile comprend généralement 55 caractères (espaces compris). Les tarifs sont :

  • CHF 2.50–5,00 par Normzeile pour les combinaisons courantes
  • CHF 4.00–7,00 pour le travail spécialisé ou certifié

Sur la facture : « 1 840 Normzeilen × CHF 3.20 = CHF 5'888.00. » Certaines agences exigent ce format — vérifiez votre contrat avant de facturer.

Tarification par heure (interprétation et révision)

L'interprétation est presque toujours par heure ou par jour. La tarification par heure est standard pour l'interprétation judiciaire, les réunions d'affaires et les missions courtes. Le forfait journalier (généralement 8 heures) est courant pour les conférences.

  • Les honoraires, suppléments et conditions de paiement se négocient. Demandez un devis pour votre cas ; les montants d’un exemple ne constituent pas des données de marché.
  • Les honoraires, suppléments et conditions de paiement se négocient. Demandez un devis pour votre cas ; les montants d’un exemple ne constituent pas des données de marché.
  • Interprétation chuchotée (chuchotage) : tarifs horaires similaires, souvent avec des minimums

Les honoraires, suppléments et conditions de paiement se négocient. Demandez un devis pour votre cas ; les montants d’un exemple ne constituent pas des données de marché.

Tarification par page (documents certifiés)

Les honoraires, suppléments et conditions de paiement se négocient. Demandez un devis pour votre cas ; les montants d’un exemple ne constituent pas des données de marché.

Tarifs de référence ASTTI

L'ASTTI (Association Suisse des Traducteurs, Traductrices et Interprètes) publie des tarifs de référence pour les traducteurs et interprètes suisses. Ils ne sont pas contraignants, mais utiles pour justifier votre facture auprès d'un client ou négocier avec une agence. La fourchette générale :

  • Les honoraires, suppléments et conditions de paiement se négocient. Demandez un devis pour votre cas ; les montants d’un exemple ne constituent pas des données de marché.
  • Les honoraires, suppléments et conditions de paiement se négocient. Demandez un devis pour votre cas ; les montants d’un exemple ne constituent pas des données de marché.
  • Montants minimums : la plupart des membres de l'ASTTI appliquent un montant minimum de CHF 100.00–150 par mission

Indiquez votre tarif clairement sur la facture. Si un client conteste le montant, les tarifs de référence de l'ASTTI vous donnent un point de repère objectif.

Majorations pour urgence et montants minimums

Le travail de traduction implique souvent des majorations pour urgence (Eilzuschlag) — généralement +30% à +50% pour une livraison du jour au lendemain ou le week-end. Indiquez-le sur la facture comme une ligne distincte, pas enfoui dans le total :

Majoration urgence (+30%) — CHF 1'041.60

Les montants minimums (Mindesthonorar) figurent aussi comme une ligne distincte si la mission est petite. Ne vous contentez pas d'arrondir le total — le client doit voir le détail.

TVA et traducteurs : quand facturer 8.1%

La TVA suisse (taxe sur la valeur ajoutée) est l'impôt sur la valeur ajoutée. Le taux normal est de 8.1% depuis le 1er janvier 2024 (contre 7.7% auparavant). Il existe aussi un taux réduit de 2.6% pour certains biens — mais les traductions et les prestations d'interprétation sont toujours taxed au taux normal de 8.1%. Le taux de 2.6% s'applique à des choses comme les denrées alimentaires et les livres, pas aux prestations professionnelles.

L'exonération des petites entreprises (100 000 CHF)

Vous ne devenez assujetti à la TVA que lorsque votre chiffre d'affaires annuel atteint 100 000 CHF. En deçà, vous n'êtes pas tenu de vous enregistrer à la TVA — vous facturez net, et vous devez indiquer sur la facture :

« TVA non comprise, non assujetti à la TVA »

Vous ne pouvez pas simplement omettre la TVA silencieusement. L'AFC exige cette mention explicite. Sans elle, un client ou un contrôleur pourrait supposer que vous avez oublié d'ajouter la TVA, et non que vous êtes exonéré.

Faisons le calcul : un traducteur facturant CHF 0.28 par mot, traitant 8 000 mots par semaine, génère environ CHF 9'000.00/mois — soit CHF 108'000.00/an. C'est déjà au-delà du seuil. Un traducteur à temps partiel faisant 3 000 mots par semaine à CHF 0.25 gagne environ CHF 39'000.00/an — bien en dessous. Si vous approchez des 100 000 CHF, l'enregistrement et la gestion de la TVA devient essentiel, pas optionnel.

Enregistrement volontaire en dessous du seuil

En dessous de 100 000 CHF, vous pouvez opter pour un enregistrement volontaire à la TVA. C'est utile si vous avez des dépenses professionnelles importantes — abonnements à des outils TAO, un nouvel ordinateur portable, formation continue — et que vous voulez récupérer l'impôt préalable. Le compromis : vous facturez désormais la TVA sur chaque facture, ce qui signifie que vos clients suisses paient 8.1% de plus. Pour les clients B2B qui peuvent aussi récupérer la TVA, c'est neutre. Pour les clients B2C, cela vous rend 8.1% plus cher.

Les règles de lieu de prestation : Art. 7 LTVA

Pour les traductions livrées à un destinataire à l'étranger, le lieu de prestation est le lieu du destinataire. Cela signifie :

  • Traduction pour un client en Allemagne : le lieu de prestation est l'Allemagne → non imposable en Suisse → vous facturez sans TVA suisse (taux zéro)
  • Traduction pour un client en France : idem → taux zéro
  • Traduction pour un client au Royaume-Uni, aux États-Unis ou ailleurs hors de Suisse : idem → taux zéro

C'est un avantage majeur pour les traducteurs suisses travaillant à l'international. Vous pouvez servir des clients du monde entier sans gonfler vos prix de 8.1%. Mais vous devez le gérer correctement sur la facture :

  • Ne facturez pas la TVA suisse sur ces factures
  • Indiquez le mécanisme de reverse charge le cas échéant (voir la section transfrontalière ci-dessous)
  • Conservez des preuves du lieu du client (adresse, contrat, relevés de paiement)

Quand le lieu de prestation reste en Suisse

Si votre client est suisse — un cabinet d'avocats à Zurich, une agence à Bâle, un particulier à Genève — le lieu de prestation est la Suisse, et le taux normal de 8.1% de TVA s'applique (si vous êtes assujetti à la TVA). Il n'y a pas de taux spécial pour le travail de traduction.

Récupération de l'impôt préalable pour les traducteurs

Une fois enregistré à la TVA, vous pouvez récupérer la TVA que vous payez sur vos achats professionnels. Pour les traducteurs, cela inclut :

  • Abonnements à des outils TAO (SDL Trados, memoQ, plugins OmegaT premium)
  • Matériel (ordinateur portable, deuxième écran, chaise ergonomique)
  • Logiciels (Office, Adobe, dictionnaires, bases de terminologie)
  • Formation continue (cours de l'ASTTI, examens de certification)
  • Frais de bureau à domicile (au prorata, si vous avez un espace de travail dédié)

Prenez en photo chaque reçu, et le scan intelligent de reçus par IA de Magic Heidi extrait la TVA automatiquement. Un traducteur dépensant CHF 2'000.00/an en Trados, un ordinateur portable et une cotisation ASTTI peut récupérer plus de CHF 150.00 d'impôt préalable. Cela s'accumule.

Conformité suisse
conçue pour les traducteurs & interprètes

Les bulletins de versement rouges et orange ont été remplacés par la QR-facture en octobre 2022. Un IBAN ordinaire fonctionne avec une référence Creditor Reference ou sans référence ; un QR-IBAN doit être associé à une référence QR. Ce remplacement ne rend pas le code QR obligatoire sur toute facture.

🇨🇭 Swiss Made
🔒 Serveurs à Zurich
📋 Prêt pour la TVA
QR-facture conforme
📱
Génération de QR-facture

Les bulletins de versement rouges et orange ont été remplacés par la QR-facture en octobre 2022. Un IBAN ordinaire fonctionne avec une référence Creditor Reference ou sans référence ; un QR-IBAN doit être associé à une référence QR. Ce remplacement ne rend pas le code QR obligatoire sur toute facture.

💰
TVA 8.1% par défaut

Taux normal préconfiguré pour les prestations de traduction et d'interprétation

Champs Art. 26 LTVA

Les sept éléments obligatoires dont la combinaison linguistique et le modèle de tarification

🇨🇭
Conformité AFC

Numérotation séquentielle et registres prêts pour la TVA lors des contrôles

Travail de traduction transfrontalier : clients UE et internationaux

De nombreux traducteurs suisses tirent une part importante de leurs revenus de clients étrangers — agences en Allemagne, cabinets d'avocats à Londres, ONG à Bruxelles. Les règles de TVA transfrontalière sont différentes de la facturation nationale, et elles sont l'une des sources d'erreurs de facturation les plus courantes.

Prestations B2B aux clients UE : reverse charge

Lorsque vous livrez une traduction à un client professionnel (B2B) dans l'UE — une agence, un cabinet d'avocats, un département de communication d'entreprise — le mécanisme de reverse charge s'applique. Le client déclare la TVA dans son propre pays ; vous ne facturez pas la TVA suisse.

Sur la facture, vous devriez inclure :

  • Une note claire : « Reverse charge — la charge de la TVA est transférée au destinataire » (ou l'équivalent en allemand : « Steuerschuldnerschaft des Leistungsempfängers »)
  • Le numéro de TVA du client (USt-IdNr. en Allemagne, TVA en France, etc.) — cela prouve qu'il s'agit d'une transaction B2B
  • Pas de ligne de TVA suisse — le total est net

Exemple de lignes de facture pour une traduction pour une agence allemande :

Traduction, EN → DE, manuel technique — 18 000 mots × CHF 0.30 = CHF 5'400.00 Reverse charge — la charge de la TVA est transférée au destinataire (USt-IdNr : DE123456789) Total : CHF 5'400.00 (net)

Prestations B2C aux clients à l'étranger

Cependant, si votre client est un particulier dans un pays de l'UE, et que vous livrez plus de 10 000 €/an de services numériques à des consommateurs de l'UE, vous devrez peut-être vous enregistrer au régime OSS (guichet unique) de l'UE et facturer la TVA de l'UE. Les traductions ne sont généralement pas des « services numériques » au sens OSS (ce sont des prestations professionnelles sur mesure), donc cela s'applique rarement — mais si vous vendez des produits de traduction standardisés ou de la post-édition de traduction automatique à grande échelle, consultez un conseiller fiscal.

Documentation des transactions transfrontalières

Pour l'AFC, vous devez pouvoir prouver qu'une facture donnée correspondait à une prestation transfrontalière. Conservez :

  • L'adresse complète du client (à l'étranger) — sur la facture
  • Le contrat ou le bon de commande indiquant le lieu du client
  • Les relevés de paiement — idéalement montrant que les fonds proviennent d'un compte bancaire étranger
  • Le numéro de TVA du client pour le reverse charge B2B

Sans cette documentation, l'AFC peut soutenir que la prestation était nationale et exiger rétroactivement 8.1% de TVA. Un bon logiciel de facturation conserve cette preuve jointe à chaque facture — voir le workflow de facturation de Magic Heidi.

Clients britanniques post-Brexit

Les clients britanniques fonctionnent de la même manière que les autres clients étrangers : le B2B est en reverse charge (avec le numéro de TVA britannique), le B2C est hors du champ de la TVA suisse. Rien ne change post-Brexit du côté suisse.

Clients suisses avec sociétés mères étrangères

Un cas particulier courant : vous traduisez pour la filiale suisse d'une entreprise allemande. La filiale suisse est une entité suisse — le lieu de prestation est donc la Suisse, et vous facturez 8.1% de TVA. Ne supposez pas que « entreprise étrangère » signifie « lieu de prestation étranger ». Vérifiez qui est la partie contractante sur le bon de commande.

Frais spécifiques aux interprètes : déplacements, indemnités journalières et tarifs CFF

L'interprétation a des modes de facturation que la traduction n'a pas — principalement autour des déplacements, du temps d'attente et des indemnités journalières. Si vous êtes interprète de conférence volant vers une mission à Lugano, ou interprète judiciaire prenant le train pour une audience à Coire, votre facture doit refléter les coûts réels de votre présence sur place.

Facturation du temps de trajet

Les honoraires, suppléments et conditions de paiement se négocient. Demandez un devis pour votre cas ; les montants d’un exemple ne constituent pas des données de marché.

Sur la facture :

Temps de trajet, Berne → Coire et retour — 4 heures × CHF 120.00 = CHF 480.00

Les honoraires, suppléments et conditions de paiement se négocient. Demandez un devis pour votre cas ; les montants d’un exemple ne constituent pas des données de marché.

Frais de déplacement réels (CFF, vols, taxis)

En plus du temps de trajet, vous facturez les frais de déplacement réels :

  • CFF / transports publics : tarif plein, y compris la 1re classe si la politique de votre client l'autorise. Conservez les reçus.
  • Vols : pour les missions internationales, coût complet bagages compris.
  • Taxi/Uber : de l'hôtel au lieu de l'événement, etc.
  • Stationnement : en cas de déplacement en voiture

Sur la facture, listez ces frais comme des lignes distinctes avec le coût réel :

CFF 2e classe aller-retour, Berne → Coire : CHF 78.00 Taxi gare de Coire → tribunal : CHF 18.50

Indemnités journalières et hébergement

Pour les missions de plusieurs jours, vous facturez l'hébergement (hôtel, coût réel) et les indemnités journalières (Spesen/Verpflegungsentschädigung). Les barèmes des indemnités journalières de la Confédération (Bundesspesenreglement) constituent la référence standard :

  • Petit-déjeuner : CHF 14.00
  • Déjeuner : CHF 30.00
  • Dîner : CHF 44.00
  • Jour complet (CHF 88.00) si aucun repas n'est fourni

De nombreux interprètes utilisent ces barèmes ; certains clients (notamment les organisations internationales) ont leurs propres échelles d'indemnités. Vérifiez le contrat. Sur la facture :

Indemnité journalière (jour complet, mission à Lugano, 2 jours) — 2 × CHF 88.00 = CHF 176.00

Temps d'attente

Les tribunaux et les conférences ont du retard. Les interprètes facturent souvent le temps d'attente au-delà d'un certain seuil — p. ex. après 30 minutes d'attente non planifiée, au tarif d'interprétation complet. Indiquez-le dans vos conditions générales et sur la facture :

Temps d'attente (retard au tribunal) — 1,5 heure × CHF 120.00 = CHF 180.00

Montants minimums et annulation

La plupart des interprètes ont un montant minimum (généralement CHF 300.00–600 par jour de mission) et une politique d'annulation — si le client annule dans un délai de X jours, vous facturez un pourcentage (50% dans les 14 jours, 100% dans les 48 heures est courant). Les frais d'annulation constituent un revenu imposable ; facturez-les avec 8.1% de TVA.

TVA sur les frais des interprètes

Les frais de déplacement et les indemnités journalières sont généralement des frais remboursés — vous les facturez à coût réel, et le traitement de la TVA dépend de savoir si le coût sous-jacent incluait la TVA. Les billets de CFF sont exonérés de TVA (les transports publics suisses ne sont pas soumis à la TVA), vous les facturez donc nets. Les nuitées d'hôtel incluent la TVA à 3.8% (taux réduit pour l'hébergement), que vous récupérez comme impôt préalable si vous êtes assujetti à la TVA. Gardez les choses claires : listez les frais au coût réel et n'appliquez la TVA qu'à vos honoraires de prestation.

Modèle de facture pour traducteurs suisses

Voici ce qu'une facture complète de traducteur ou d'interprète en Suisse devrait comporter, dans l'ordre. Utilisez-le comme checklist pour votre modèle.

En-tête

  • Vos coordonnées professionnelles (nom, adresse, téléphone, e-mail)
  • Votre numéro UID/TVA (si assujetti) ou la mention « non assujetti à la TVA » (si exonéré)
  • Nom et adresse complets du client (raison sociale pour le B2B)
  • Numéro de TVA du client (pour le reverse charge transfrontalier B2B)
  • Numéro de facture (séquentiel : 2026-001, 2026-002…)
  • Date de facture et date de livraison (si différentes)
  • Référence (numéro de bon de commande, code projet, titre du document)

Description des prestations (le cœur de la facture)

Pour la traduction :

DescriptionQtéUnitéPrix unitaireTotal
Traduction, EN → DE, rapport annuel 2025, ch. 3–712 400motsCHF 0.28CHF 3'472.00
Correction, EN → DE, même document12 400motsCHF 0.08CHF 992.00
Majoration urgence (+30%)CHF 1'339.20

Pour l'interprétation :

DescriptionQtéUnitéPrix unitaireTotal
Interprétation consécutive, FR → DE, audience tribunal Berne4heuresCHF 120.00CHF 480.00
Temps de trajet, Berne → Berne (local)0,5heuresCHF 120.00CHF 60.00
CFF 2e classe aller-retour, Berne → Berne1trajetCHF 0.00CHF 0.00
Indemnité journalière (déjeuner)1jourCHF 30.00CHF 30.00

Totaux et TVA

  • Sous-total (net)
  • TVA 8.1% — calculée sur les honoraires de prestation (pas nécessairement sur les frais remboursés)
  • Total en CHF
  • Pour le B2B transfrontalier : mention « Reverse charge » et pas de ligne de TVA
  • Pour le seuil non atteint : « TVA non comprise, non assujetti à la TVA »

Section de paiement (QR-facture)

  • Les bulletins de versement rouges et orange ont été remplacés par la QR-facture en octobre 2022. Un IBAN ordinaire fonctionne avec une référence Creditor Reference ou sans référence ; un QR-IBAN doit être associé à une référence QR. Ce remplacement ne rend pas le code QR obligatoire sur toute facture.
  • Conditions de paiement (p. ex. « Payable dans les 30 jours »)
  • Coordonnées bancaires pour les clients internationaux (IBAN ordinaire + SWIFT/BIC, la QR-facture ne fonctionnant que pour les paiements suisses)

Pied de page

  • Remerciement (facultatif mais professionnel)
  • Référence aux conditions générales (p. ex. « CGV sur magicheidi.ch/agb »)
  • Contact pour questions

Comment mettre cela en place sans difficulté

Comparez les fonctionnalités nécessaires à votre activité et consultez les tarifs bexio pour les prix actuels.

FAQ

FAQ : factures des traducteurs & interprètes en Suisse

Puis-je rédiger une facture en tant que traducteur sans TVA ?

Oui — si votre chiffre d'affaires annuel est inférieur à 100 000 CHF, vous n'êtes pas assujetti à la TVA et pouvez émettre des factures sans TVA. Vous devez indiquer sur la facture : « TVA non comprise, non assujetti à la TVA ». Vous ne pouvez pas simplement omettre la TVA silencieusement. De nombreux traducteurs à temps partiel restent sous le seuil et renoncent à l'enregistrement volontaire, car facturer la TVA vous rend 8.1% plus cher pour les clients B2C qui ne peuvent pas la récupérer.

Quel taux de TVA s'applique aux prestations de traduction et d'interprétation ?

La traduction et l'interprétation sont toutes deux taxed au taux normal de 8.1% (depuis janvier 2024). Le taux réduit de 2.6% s'applique aux denrées alimentaires, aux livres et à quelques autres catégories — pas aux prestations professionnelles. Il n'existe pas de taux de TVA spécial pour les traducteurs ou les interprètes. Si vous êtes assujetti à la TVA, facturez 8.1% sur toutes les factures destinées aux clients suisses.

Comment dois-je indiquer le prix d'une traduction sur ma facture ?

Les honoraires, suppléments et conditions de paiement se négocient. Demandez un devis pour votre cas ; les montants d’un exemple ne constituent pas des données de marché.

Ai-je besoin d'une QR-facture pour les clients étrangers ?

Les bulletins de versement rouges et orange ont été remplacés par la QR-facture en octobre 2022. Un IBAN ordinaire fonctionne avec une référence Creditor Reference ou sans référence ; un QR-IBAN doit être associé à une référence QR. Ce remplacement ne rend pas le code QR obligatoire sur toute facture.

Puis-je utiliser bexio pour ma facturation de traduction ?

Comparez les fonctionnalités nécessaires à votre activité et consultez les tarifs bexio pour les prix actuels. Le plan gratuit de Magic Heidi comprend 3 factures et 3 dépenses. Pro coûte CHF 25.00 par mois avec facturation annuelle (CHF 299.00 par an), ou CHF 39.00 avec paiement mensuel. Consultez les tarifs.

Conclusion

Comparez les fonctionnalités nécessaires à votre activité et consultez les tarifs bexio pour les prix actuels.

Créez votre première facture de traducteur en 30 secondes

Sans carte de crédit requise. Commencez à facturer vos clients de traduction et d'interprétation professionnellement dès aujourd'hui — codes QR, TVA et suivi des dépenses tout inclus.