Guia Completo 2026

Atividade Dupla na Suíça: O Teu Guia Completo

Mais de 326.000 residentes suíços trabalham como empresários em nome individual, e cerca de 25% da população ativa exerce alguma forma de atividade freelance. Aprende a combinar emprego e trabalho independente dentro da lei.

Profissional Suíço a Gerir uma Atividade Dupla

Esta flexibilidade oferece segurança financeira e liberdade empreendedora. Mas também cria obrigações relacionadas com impostos, segurança social e conformidade legal que podem confundir até profissionais experientes.

Este guia explica tudo o que precisas de saber sobre a atividade dupla na Suíça: como estruturar várias fontes de rendimento dentro da lei, o que tens de registar junto das autoridades fiscais e da segurança social, e como evitar armadilhas críticas como a classificação de falso trabalho independente.

O Que É a Atividade Dupla na Suíça?

Atividade dupla (activité double em francês, Doppelerwerbstätigkeit em alemão) significa ter duas ou mais fontes de rendimento profissional em simultâneo. Podes trabalhar a tempo parcial para um empregador enquanto desenvolves um negócio freelance, ou gerir dois negócios independentes separados.

Não se trata apenas de ter um rendimento extra. A atividade dupla cria obrigações específicas em quatro áreas:

Quatro Áreas-Chave

Compreender as Obrigações da Atividade Dupla

A atividade dupla afeta vários aspetos da tua vida profissional. Vê o que precisas de saber.

Definição Profissional

Estás em atividade dupla quando tens duas fontes de rendimento distintas com diferentes regimes de trabalho.

  • 60% por conta de outrem numa empresa + consultoria freelance aos fins de semana
  • Gerir um negócio de web design E um estúdio de fotografia como negócios separados
  • Trabalho a tempo parcial na Suíça + clientes freelance transfronteiriços na UE
  • Cada atividade funciona de forma independente, com os seus próprios clientes, tarefas e fluxos de receita

Implicações Fiscais

A Suíça não tributa cada atividade em separado. Todo o rendimento é somado na tua declaração anual e tributado em conjunto a taxas progressivas.

  • Tens de declarar cada fonte de rendimento em separado na declaração fiscal
  • As autoridades fiscais aplicam as deduções corretas por tipo de atividade
  • Contribuições sociais calculadas com precisão em ambos os estatutos
  • Aplicam-se regras de repartição cantonal se trabalhares em vários cantões ou países

Requisitos de Segurança Social

O sistema de segurança social suíço trata o emprego e o trabalho independente como estatutos distintos que se podem aplicar em simultâneo.

  • Regista-te como independente no AHV se o rendimento freelance exceder CHF 2.500 por ano
  • Por conta de outrem: coberto pelo seguro de desemprego, seguro de acidentes obrigatório, fundo de pensões automático
  • Independente: sem cobertura de desemprego, seguro de acidentes opcional, fundo de pensões opcional
  • Os dois estatutos podem coexistir com contribuições coordenadas

Enquadramento Legal

A atividade dupla desencadeia obrigações específicas da lei laboral relacionadas com tempo de trabalho, lealdade e responsabilidade.

  • Horas semanais limitadas a 45 (trabalho de escritório) ou 50 horas (outros setores) em TODAS as atividades
  • Tens de respeitar períodos de descanso diário de 11 horas
  • Deveres de lealdade para com o empregador: sem negócio concorrente, sem uso de recursos da empresa
  • Responsabilidade pessoal no trabalho independente vs. responsabilidade do empregador no emprego
Aviso Crítico

⚠️ Evitar o Falso Trabalho Independente

Antes de estruturares qualquer atividade dupla, percebe o que é a Scheinselbständigkeit (falso/pseudo trabalho independente). Acontece quando alguém reivindica o estatuto de independente mas, na prática, funciona como trabalhador por conta de outrem.

50%+ de Um Cliente

Obter a maior parte do rendimento de um único cliente levanta sinais de alerta

Menos de 3 Clientes

Uma diversidade limitada de clientes sugere uma relação laboral

Instalações e Equipamento do Cliente

Trabalhar exclusivamente nas instalações do cliente, com as ferramentas dele

Seguir o Horário do Cliente

O cliente dita os teus horários como a um trabalhador

Sem Risco Económico

Pagamento garantido independentemente dos resultados

Contribuições Retroativas

O AHV pode exigir até 5 anos de pagamentos em atraso

Porque É Que o Falso Trabalho Independente Importa

Se o AHV concluir que és pseudo-independente, vai reclassificar-te como trabalhador por conta de outrem e exigir contribuições retroativas para a segurança social até 5 anos—tanto a ti como ao teu "cliente". Isso pode significar pagamentos em atraso de cinco dígitos, mais penalizações.

Autoavaliação

Trabalho Independente Genuíno vs. Estatuto Falso

Autoavaliação rápida para determinares se a tua atividade freelance se qualifica como genuinamente independente.

FatorGenuinamente IndependenteFalso Independente
Número de Clientes✓ 3-5+ clientes diferentes✗ 1-2 clientes (um dominante)
Distribuição do Rendimento✓ Diversificada (nenhum cliente >40%)✗ Um cliente fornece 70%+
Local de Trabalho✓ Escritório próprio/vários locais✗ Exclusivamente no escritório do cliente
Ferramentas e Equipamento✓ Usa infraestrutura própria✗ O cliente fornece todo o equipamento
Controlo do Horário✓ Define os próprios horários e métodos✗ O cliente dita o horário diário
Estrutura de Pagamento✓ Fatura por projeto/marco✗ "Salário" mensal fixo
Risco Económico✓ Assume o risco financeiro (sem pagamento se insatisfatório)✗ Pagamento garantido em qualquer caso
Marketing e Angariação✓ Investe na sua própria angariação de clientes✗ O cliente fornece todo o trabalho

Cenários Comuns de Atividade Dupla

Vamos explorar quatro cenários típicos com que os profissionais na Suíça se deparam ao gerir uma atividade dupla—cada um com obrigações, benefícios e riscos específicos.

Cenário 1: Emprego + Freelancing (Mais Comum)

Exemplo: A Sarah trabalha a 80% (4 dias/semana) numa empresa de tecnologia e ganha CHF 90.000 por ano. Faz freelance como designer UX aos fins de semana e ganha CHF 15.000/ano com vários clientes.

As obrigações dela:

  • O empregador contribui para o AHV/IV/EO/ALV sobre o salário de CHF 90.000 (quota de 5,3% do trabalhador deduzida automaticamente)
  • Tem de registar a atividade independente no AHV, já que o rendimento freelance excede CHF 2.500
  • Paga contribuições AHV de independente sobre CHF 15.000 a uma taxa reduzida (porque já contribui através do emprego)
  • Declara os dois rendimentos na declaração fiscal; pode deduzir as despesas profissionais da parte freelance
  • Tem de verificar que o total de horas trabalhadas não excede 45/semana, incluindo o tempo freelance
  • Precisou de aprovação por escrito do empregador antes de começar o trabalho freelance

Benefícios: Rendimento estável mais crescimento empreendedor. Continua coberta pelo seguro de desemprego através do emprego.

Riscos: Se a maior parte do rendimento freelance viesse de um cliente concorrente do empregador, poderia enfrentar despedimento e uma investigação por falso trabalho independente.


Cenário 2: Dois Negócios Independentes Separados

Exemplo: O Marco gere uma agência de desenvolvimento web (CHF 80.000 de receita anual) e também tem uma loja online que vende acessórios de ciclismo (CHF 35.000 de receita).

As obrigações dele:

  • Registo único no AHV que cobre todo o rendimento independente (CHF 115.000 no total)
  • Tem de se registar para o IVA, já que a receita combinada excede CHF 100.000
  • Pode manter contabilidade separada para cada negócio (recomendado)
  • Todo o rendimento é tributado em conjunto a taxas progressivas
  • Deve contribuir para o Pilar 3a por conta própria, já que não tem fundo de pensões através de um emprego (pode deduzir até CHF 36.288 em 2026)

Benefícios: Diversificação do rendimento. Se um negócio abrandar, o outro serve de amortecedor.

Riscos: Sem seguro de desemprego. Tem de tratar sozinho do seguro de saúde e da cobertura de acidentes.


Cenário 3: Atividade Intercantonal

Exemplo: A Julia vive no Cantão de Zurique mas tem um escritório de consultoria no Cantão de Zug, onde decorre a maioria das reuniões com clientes.

As obrigações dela:

  • Entrega uma única declaração fiscal em Zurique (cantão de residência)
  • O rendimento é repartido proporcionalmente pelos cantões com base no local da atividade
  • A autoridade fiscal de Zurique coordena com Zug; a Julia não entrega declarações separadas
  • Tem de informar as autoridades fiscais de Zurique sobre a atividade comercial em Zug
  • Registo AHV no cantão de residência (Zurique)

Benefícios: Pode chegar a clientes em vários mercados mantendo uma única residência.

Riscos: A complexidade aumenta se a receita estiver repartida de forma desigual entre cantões—exige documentação cuidadosa do local onde o rendimento foi obtido.


Cenário 4: Atividade Dupla Transfronteiriça

Exemplo: O Thomas (residente na Suíça) trabalha a 50% para uma empresa em Zurique e faz freelance para clientes alemães.

As obrigações dele:

  • Emprego suíço: contribuições e tributação normais na Suíça
  • Rendimento freelance da Alemanha: tem de ser declarado na declaração fiscal suíça
  • Segurança social: como o emprego por conta de outrem é na Suíça, continua segurado na Suíça para todas as atividades
  • Tem de acompanhar o rendimento estrangeiro em separado e perceber a convenção de dupla tributação aplicável

Benefícios: Acesso a clientes internacionais. Muitas vezes, tarifas mais altas no estrangeiro.

Riscos: Declaração fiscal complexa. Questões cambiais. Tem de garantir uma faturação adequada e o tratamento correto do IVA nos serviços transfronteiriços.

Requisitos Legais e Limites do Tempo de Trabalho

Requisitos de Autorização de Trabalho por Nacionalidade

Cidadãos suíços/UE/EFTA: Sem restrições. Podem exercer atividade dupla livremente.

Titulares de autorização B (fora da UE/EFTA): Têm de informar o serviço de registo de residentes se iniciarem uma atividade independente. A aprovação é normalmente concedida se as condições estiverem cumpridas (trabalho independente genuíno, sem dependência de assistência pública).

Titulares de autorização L (curta duração): O trabalho independente geralmente não é permitido; verifica as regras cantonais.

Titulares de autorização G (trabalhadores transfronteiriços): Podem ser independentes se a atividade for exercida na Suíça e no país de residência.

Como Pedir Aprovação ao Empregador

Se o teu contrato de trabalho exige o consentimento do empregador para atividades secundárias (a maioria exige), pede aprovação por escrito:

Inclui no teu pedido:

  • Descrição da atividade freelance
  • Confirmação de que não vais concorrer com o empregador
  • Garantia de que vais respeitar os limites do tempo de trabalho
  • Declaração de que não vais usar recursos da empresa
  • Calendário proposto que mostre que não há sobreposição com as tuas funções

Obtém-na por escrito. Uma autorização verbal não chega se mais tarde surgirem litígios.

Os empregadores podem recusar se a atividade:

  • Concorrer diretamente com o negócio da empresa
  • Puder prejudicar a reputação da empresa
  • Puder dar acesso a informações confidenciais
  • Puder prejudicar o desempenho no trabalho (exaustão, distração)

Limites Legais do Tempo de Trabalho

A lei laboral suíça estabelece um máximo de horas semanais:

  • 45 horas/semana: trabalhadores de escritório, pessoal administrativo, técnicos, pessoal de vendas
  • 50 horas/semana: outros trabalhadores (indústria, hotelaria, comércio a retalho)

Isto aplica-se ao teu tempo total em TODAS as atividades combinadas. Se trabalhas 35 horas no teu emprego e 15 horas como freelancer, estás nas 50 horas totais—acima do limite para trabalhadores de escritório.

Requisitos adicionais:

  • Mínimo de 11 horas de descanso diário entre períodos de trabalho
  • O empregador tem de registar o tempo de trabalho (tu tens de registar as tuas horas freelance)
  • As regras das horas extraordinárias continuam a aplicar-se à parte do emprego

Na prática: Muitos freelancers excedem estes limites temporariamente em períodos intensos de projeto. No entanto, o excesso sistemático de trabalho pode:

  • Violar o teu contrato de trabalho
  • Levar a sanções do empregador
  • Criar responsabilidade se a exaustão causar erros
  • Pôr em risco a saúde e a qualidade do trabalho

Boa prática: Acompanha o total de horas semanais. Se excederes regularmente os limites, reduz os compromissos freelance ou discute uma redução da percentagem de emprego.

Orientar-te na Segurança Social (Atualizações 2026)

O sistema de segurança social suíço exige uma coordenação cuidadosa quando geres uma atividade dupla. Vê o que precisas de saber sobre o registo no AHV, os fundos de pensões e as lacunas de cobertura.

⚡ Registo Necessário >CHF 2.500
📊 Taxas de Contribuição Escalonadas
🔒 Cobertura Coordenada
⭐ 13.ª Pensão a Partir de 2026
📋
Registo AHV/IV/EO

Obrigatório se o rendimento independente exceder CHF 2.500/ano

💰
Coordenação de Contribuições

Taxas reduzidas possíveis quando já contribuis através do emprego

🏦
Fundo de Pensões (BVG/LPP)

O emprego dá cobertura; parte independente opcional

🌐
Atualizações 2026

Entram em vigor a 13.ª pensão AHV e as alterações na idade da reforma

Requisitos de Registo AHV/IV/EO

O primeiro pilar suíço (seguro de velhice AHV, seguro de invalidez IV, compensação por perda de rendimento EO) aplica-se a todo o rendimento—por conta de outrem e independente.

Se trabalhas por conta de outrem + como independente:

  • Rendimento independente abaixo de CHF 2.500/ano: Registo opcional. Se não te registares, esse rendimento não conta para o cálculo da tua pensão (pensão AHV futura mais baixa).
  • Rendimento independente de CHF 2.500 - 10.100/ano + emprego ao mesmo tempo: Podes pedir contribuições reduzidas, já que já pagas contribuições substanciais através do emprego.
  • Rendimento independente acima de CHF 10.100/ano: Registo obrigatório como independente. Tens de pagar contribuições sobre esse rendimento.

Atualizações AHV 2026

13.ª Pensão AHV: A partir de dezembro de 2026, todos os beneficiários do AHV recebem um mês adicional de pensão por ano (equivalente a um aumento de 8,33%). Aplica-se às pensões de velhice, de sobrevivência e de invalidez.

Idade da Reforma das Mulheres: Sobe para 64 anos e 6 meses em 2026 (para mulheres nascidas em 1962), progredindo para 65 até 2028, para igualar a idade da reforma dos homens.

Taxas de Contribuição (2026):

  • Por conta de outrem: 10,6% do salário bruto (5,3% trabalhador, 5,3% empregador) cobrindo OASI+DI+EO
  • Independente: Taxas escalonadas de 5,371% (rendimentos mais baixos) a 10% (rendimento a partir de CHF 60.500). Com estatuto combinado por conta de outrem + independente, aplica-se a coordenação.

Árvore de Decisão do Registo

Tens rendimento independente além do emprego?

✅ SIM → O rendimento independente é ≥ CHF 2.500/ano?

  • SIM → Regista-te como independente no AHV (contacta a tua caixa de compensação cantonal)
  • NÃO → Registo opcional (recomendado se estás a construir um negócio a longo prazo)

❌ NÃO → As contribuições normais de trabalhador por conta de outrem são suficientes

Como te registares: Contacta a tua caixa de compensação cantonal (caisse cantonale de compensation). Apresenta:

  • Prova da atividade independente (contratos, faturas, registo comercial)
  • Estimativa do rendimento independente anual
  • Dados do emprego (salário, empregador)

A caixa emite uma decisão sobre a tua taxa de contribuição e o calendário de pagamentos.

Considerações sobre o Fundo de Pensões (BVG/LPP)

Se trabalhas por conta de outrem ≥40%: Inscrição obrigatória no fundo de pensões do empregador para a parte do rendimento do emprego.

Rendimento independente: Não fica coberto automaticamente. Podes:

  • Aderir voluntariamente a um fundo de pensões (se estiver aberto a independentes)
  • Em alternativa, contribuir o máximo para o Pilar 3a
  • Combinar as duas opções

Estratégia de atividade dupla: Muitos freelancers mantêm um emprego a tempo parcial precisamente para preservar a cobertura do fundo de pensões enquanto constroem o rendimento independente.

Lacunas no Seguro de Desemprego e de Acidentes

Seguro de desemprego (ALV): Cobre apenas o rendimento do emprego. Se perderes o emprego mas continuares a ter rendimento independente:

  • Podes ter direito a subsídio de desemprego parcial (se o rendimento independente for insuficiente)
  • Não recebes subsídio se o rendimento independente exceder o limite do subsídio de desemprego

Seguro de acidentes (UVG): Os empregadores cobrem os trabalhadores com ≥8 horas/semana. Os independentes têm de contratar um seguro de acidentes privado—não é automático.

Lacuna crítica: Se reduzires o emprego para 60% e aumentares o freelancing para 40%, podes perder a cobertura total de acidentes. Verifica se a tua apólice cobre adequadamente os acidentes não profissionais.

Cobertura de Seguro

Comparação de Cobertura de Seguro

Como o estatuto de trabalhador por conta de outrem e de independente afeta a tua cobertura de seguros

Tipo de CoberturaPor Conta de OutremIndependenteAtividade Dupla (Ambos)
AHV/IV/EOObrigatório, o empregador contribui com 50%Obrigatório se rendimento >CHF 2.500✓ Os dois registos são necessários
Fundo de Pensões (BVG)Obrigatório se salário ≥CHF 22.680 por empregadorOpcional⚠ Parte do emprego coberta
Desemprego (ALV)Obrigatório, cobertoNão disponível⚠ Apenas o emprego coberto
Acidentes (UVG)Obrigatório através do empregadorTem de ser contratado a título privado⚠ Verificar os limites de cobertura
Abonos de FamíliaAutomático através do empregadorRegisto junto do cantão✓ Coordenar para evitar pagamento duplo

Abonos de Família para Independentes

Se tens filhos, tens direito a abonos de família (CHF 200-300/mês por filho, varia consoante o cantão).

Com atividade dupla: Os abonos são pagos uma única vez—normalmente através do emprego. Se fores apenas independente, regista-te na caixa de abonos de família do teu cantão.

Importante: Não recebas abonos a dobrar. Se tu e o teu cônjuge trabalham (ou se tens atividade dupla), combinem quem os pede.

Implicações Fiscais e Estratégias de Otimização

Tributação Conjunta: Como Funciona

A Suíça tributa todo o rendimento em conjunto a taxas progressivas. A tua taxa marginal aumenta à medida que o rendimento total sobe—o que significa que o rendimento freelance somado ao salário do emprego é muitas vezes tributado à tua taxa mais alta.

Exemplo:

  • Salário do emprego: CHF 80.000 (tributado a taxas até ~15%)
  • Rendimento independente: CHF 20.000 (tributado a taxas de ~15-20%, já que eleva o total para CHF 100.000)
  • O teu rendimento freelance tem uma tributação marginal mais alta do que se fosse o teu único rendimento

O efeito da progressividade: É por isso que alguns freelancers acham a atividade dupla fiscalmente menos eficiente do que passar a ser totalmente independente—não consegues aproveitar totalmente os escalões mais baixos no rendimento independente.

Oportunidades de Dedução (Limites 2026)

Deduções do rendimento do emprego:

  • Dedução forfetária de despesas profissionais: normalmente 20% do rendimento do emprego (mínimo CHF 2.000, máximo varia consoante o cantão—Zurique CHF 4.600, Genebra CHF 7.161)
  • Não podes deduzir as despesas reais se optares pela dedução forfetária

Deduções do rendimento independente:

  • Todas as despesas profissionais ordinárias e necessárias: renda do escritório, equipamento, software, seguros, viagens, formação profissional, marketing
  • Home office: dedução proporcional se o espaço for usado exclusivamente para o negócio (ex.: escritório de 15m² num apartamento de 100m² = 15% da renda/despesas correntes)
  • Refeições de negócios: 50% dedutível com recibo e documentação da finalidade profissional
  • Veículo: percentagem proporcional de uso profissional
  • Amortização: equipamento acima de CHF 10.000 amortizado ao longo da vida útil

Limites do Pilar 3a (2026):

  • Com fundo de pensões (através do emprego): máximo de CHF 7.258
  • Sem fundo de pensões (apenas independente): máximo de CHF 36.288 (20% do rendimento líquido da atividade, com limite)

Estratégia para a atividade dupla: Se o teu emprego te dá cobertura de fundo de pensões, estás limitado a CHF 7.258 no Pilar 3a. Pondera se faz sentido reduzir a percentagem de emprego para deixar de estar abrangido pelo fundo de pensões (e ganhar um limite 3a mais alto)—faz as contas com um consultor fiscal.

Erros Fiscais Comuns a Evitar

As autoridades fiscais usam cada vez mais o cruzamento de dados e verificações automatizadas. Estes erros comuns podem levar a auditorias, penalizações e liquidações fiscais retroativas.

❌

Misturar Tipos de Dedução

Não podes pedir a dedução forfetária do emprego E as despesas reais
⚠️

Esquecer o Registo do IVA

Receita combinada >CHF 100.000 exige registo do IVA
📊

Declarar Rendimento a Menos

Até CHF 500 de um projeto pontual têm de ser declarados
🏠

Despesas Pessoais como Profissionais

O home office tem de ser de uso exclusivo para o negócio
📋

Perder Deduções Específicas do Cantão

Consulta o guia fiscal do teu cantão para deduções adicionais
💻

Amortização Incorreta

Tens de usar as tabelas de amortização da administração fiscal

Repartição Fiscal Intercantonal

Se trabalhas em vários cantões, o rendimento é repartido proporcionalmente consoante o local onde foi obtido.

Como funciona:

  1. Entrega a declaração fiscal no teu cantão de residência
  2. Declara onde foi obtido cada rendimento
  3. O cantão de residência coordena com os outros cantões
  4. Recebes uma única liquidação fiscal que reflete a repartição

Documentação necessária: Mantém registos dos dias trabalhados por cantão, dos locais dos projetos e dos locais das reuniões com clientes.

Nota sobre o IVA: Se trabalhas em vários cantões mas estás registado para o IVA, continuas a entregar uma só declaração de IVA (não uma por cantão).

Exemplo Completo de Cálculo Fiscal

Cenário: Por conta de outrem em Zurique (salário CHF 70.000) + consultoria independente (receita CHF 25.000, despesas CHF 6.000)

Passo 1: Calcular o rendimento independente líquido

  • Receita: CHF 25.000
  • Menos despesas: CHF 6.000
  • Rendimento independente líquido: CHF 19.000

Passo 2: Somar os rendimentos

  • Emprego: CHF 70.000
  • Independente líquido: CHF 19.000
  • Rendimento tributável total: CHF 89.000 (antes das deduções)

Passo 3: Aplicar deduções

  • Dedução forfetária do emprego: CHF 4.600 (Zurique)
  • Contribuição Pilar 3a: CHF 7.258 (limite 2026 com fundo de pensões)
  • Quotas de associação profissional: CHF 500
  • Contribuições AHV: ~CHF 1.900 (parte independente)
  • Total de deduções: CHF 14.258

Passo 4: Rendimento tributável líquido

  • CHF 89.000 - CHF 14.258 = CHF 74.742 tributável

Imposto aproximado (Zurique, solteiro, sem igreja):

  • Imposto federal: ~CHF 2.300
  • Imposto cantonal/municipal: ~CHF 7.500
  • Carga fiscal total: ~CHF 9.800 (taxa efetiva de 13,1%)

Nota: Isto é simplificado. O cálculo real inclui fatores adicionais como o imposto sobre o património, imóveis e outras deduções.

Boas Práticas de Contabilidade

Abaixo de CHF 500.000 de receita: Não há obrigação legal de manter contabilidade em partidas dobradas. No entanto, recomenda-se vivamente uma contabilidade separada por atividade.

Porque é que livros separados ajudam:

  • Visão mais clara da rentabilidade de cada atividade
  • Declaração fiscal mais fácil (vês exatamente que despesas se aplicam a cada rendimento)
  • Mais simples se uma atividade passar a estar sujeita a IVA
  • Melhores dados se precisares de provar um trabalho independente genuíno
  • Facilita a tomada de decisões (o negócio paralelo compensa o tempo?)

Registo mínimo:

  • Todo o rendimento com datas, valores e clientes
  • Todas as despesas com recibos, categorias e afetação
  • Registo de quilómetros se pedires a dedução de despesas com o veículo
  • Registos de tempo (úteis para provar o estatuto de independente)
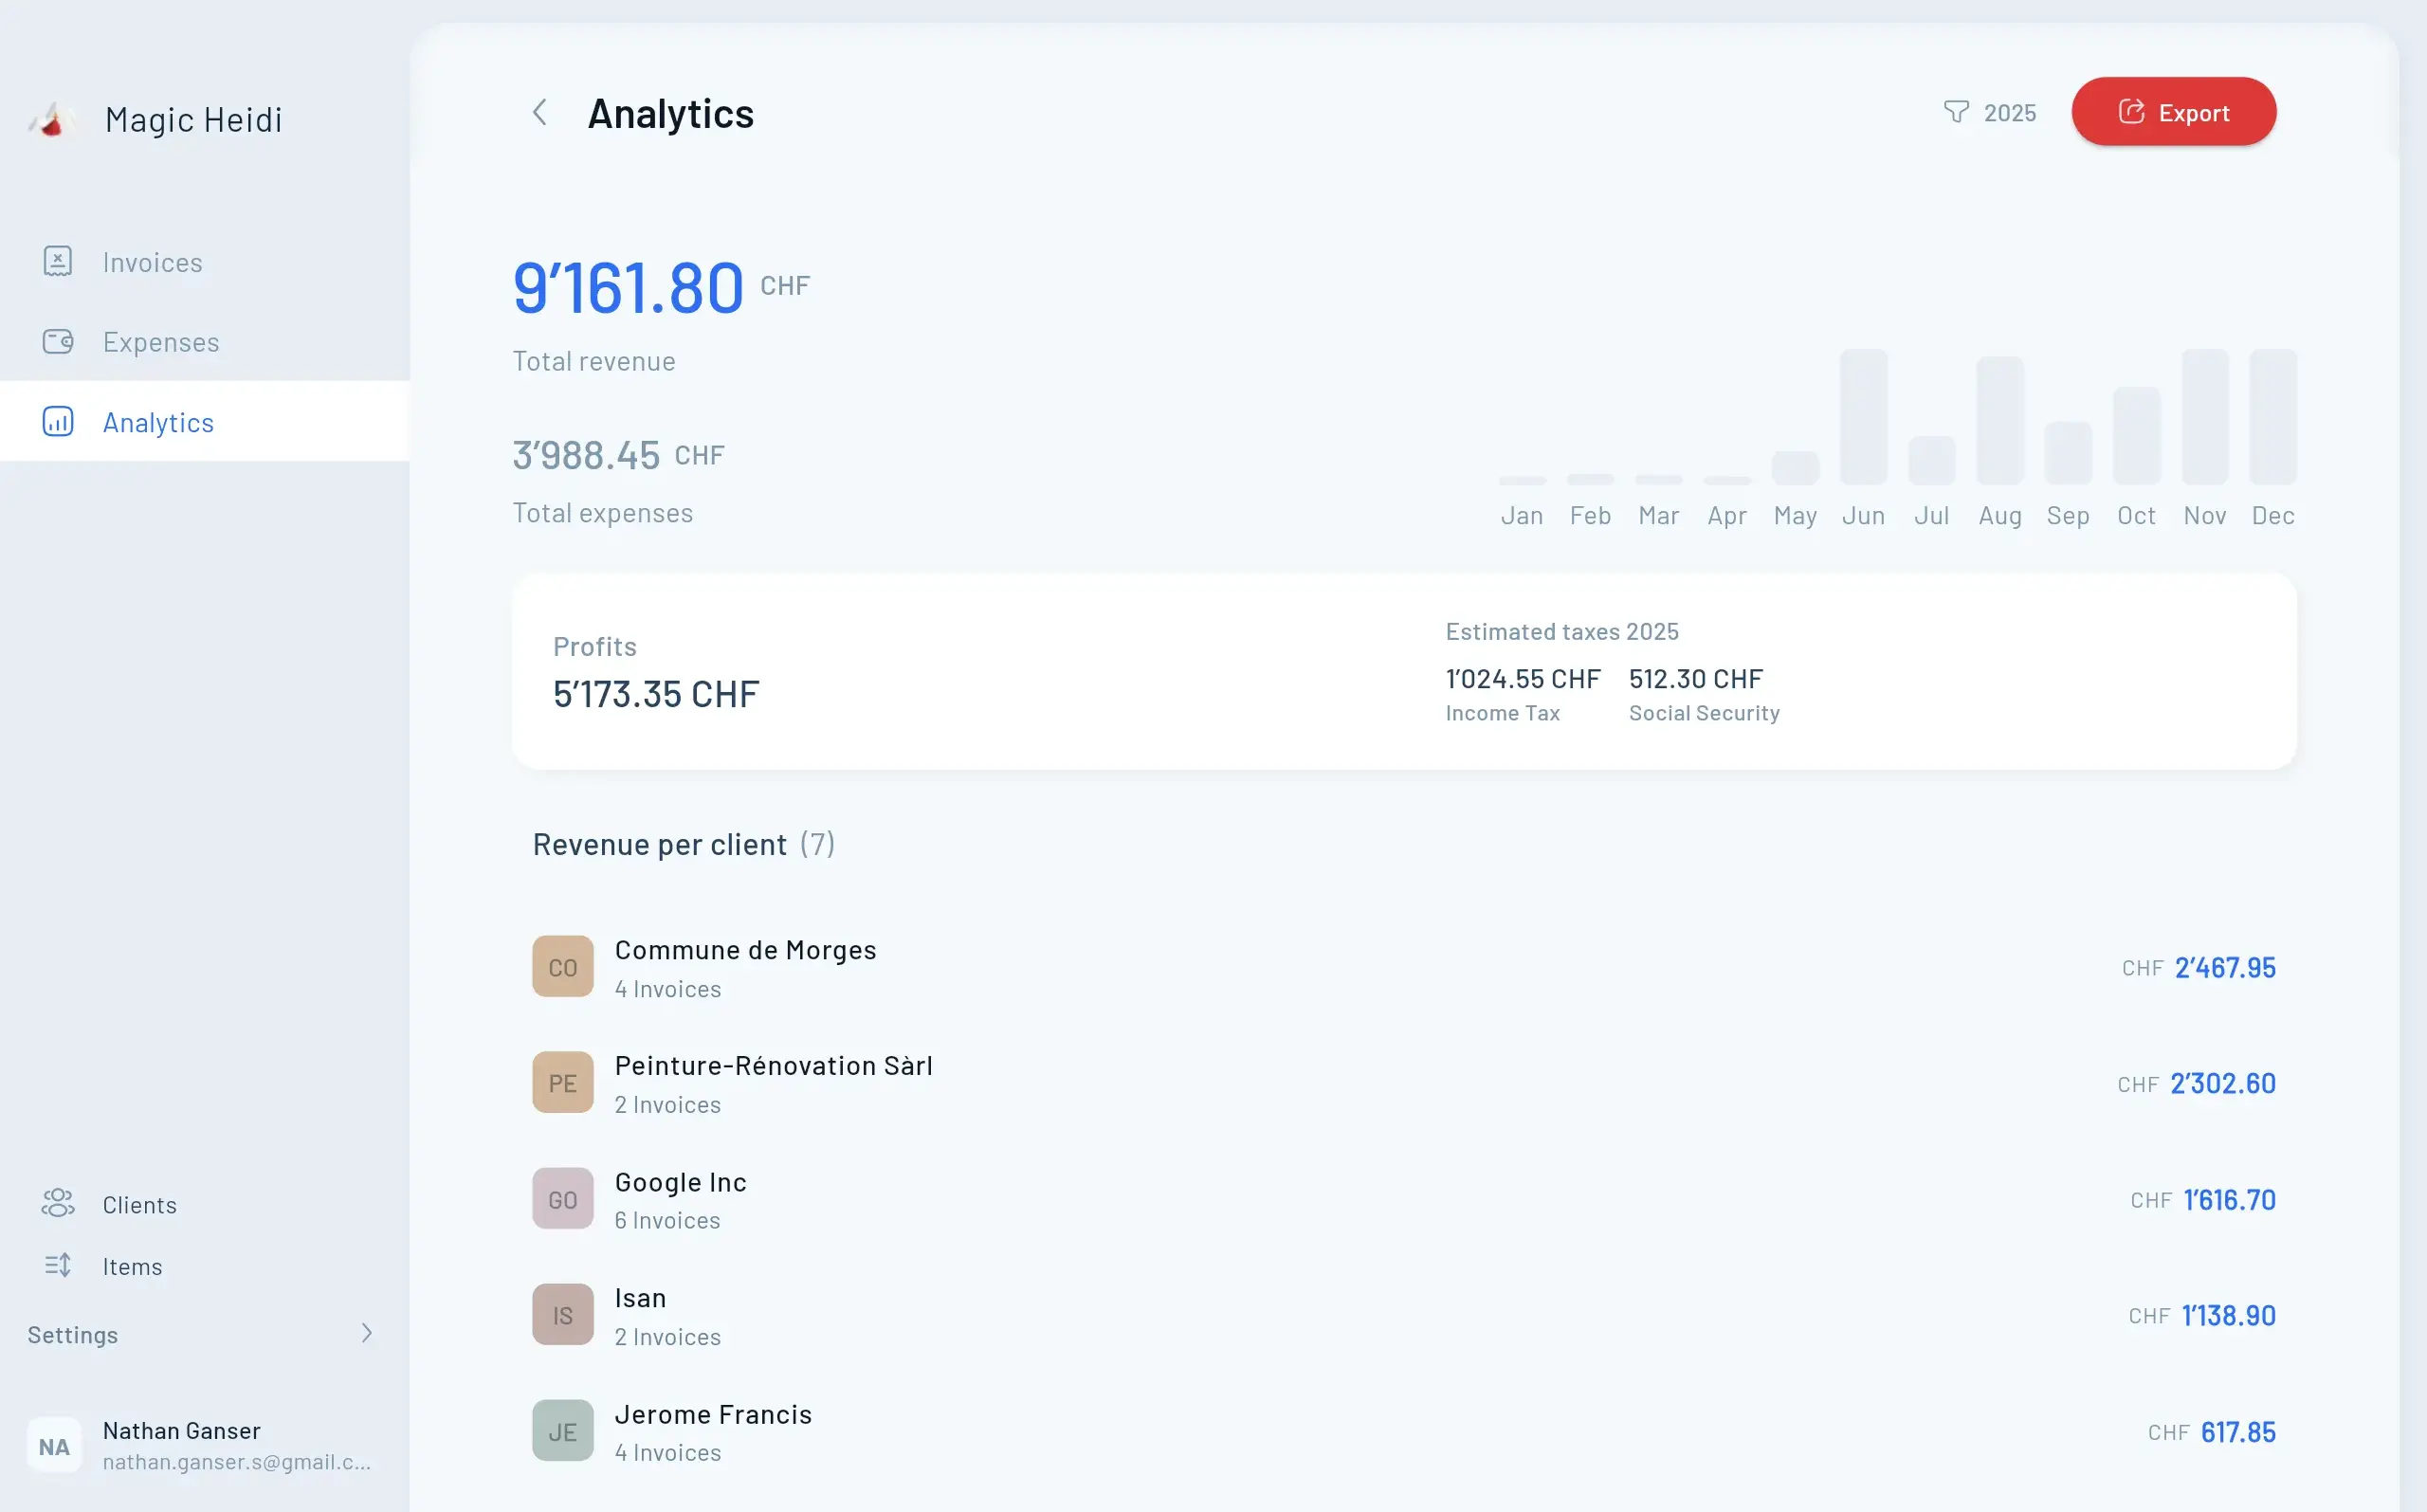
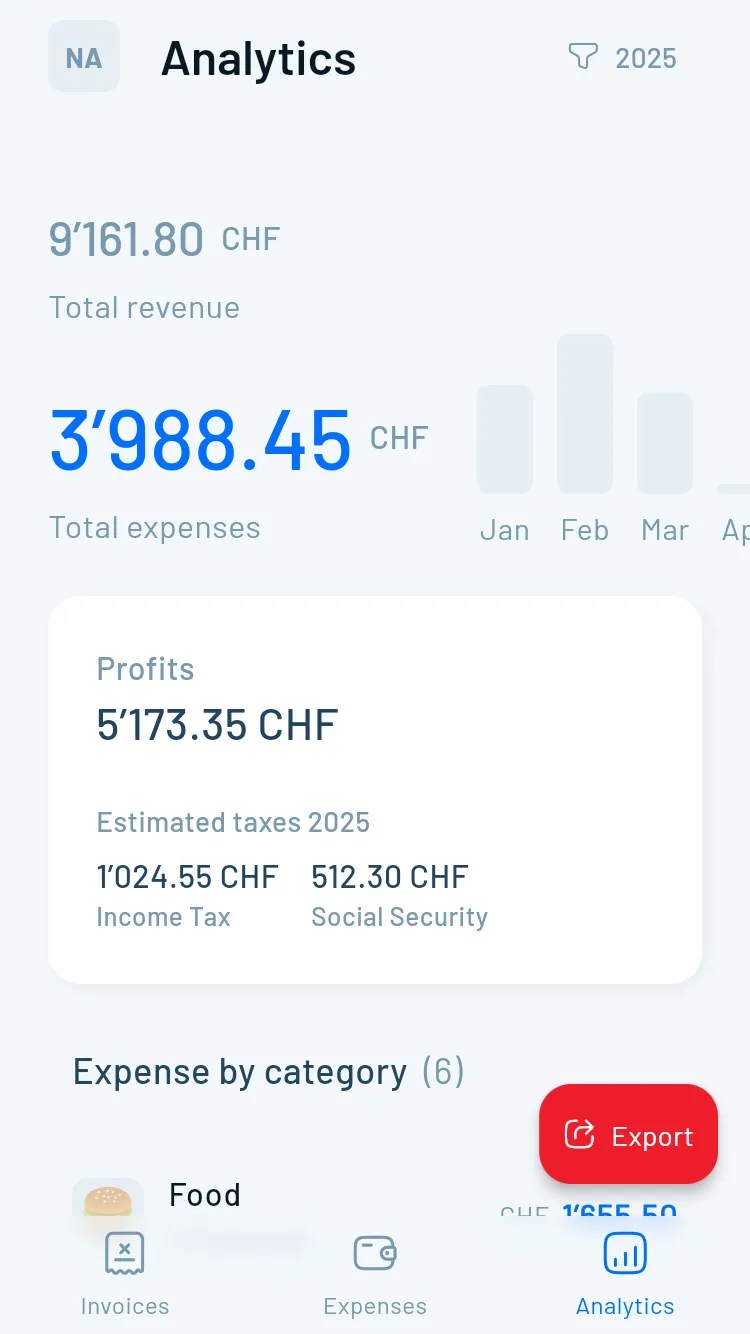
Painel de Analytics do Magic Heidi
Guia de Implementação

Passos Práticos para Lançar a Tua Atividade Dupla

Segue esta abordagem sistemática para estruturar corretamente a tua atividade dupla desde o início.

Passo 1

Verificar a Elegibilidade e Obter Aprovações

Antes de iniciares qualquer atividade dupla, certifica-te de que tens as autorizações adequadas e cumpres os requisitos.

  • ✅ Verificar no contrato de trabalho restrições ou requisitos de aprovação
  • ✅ Pedir aprovação por escrito ao empregador (incluir detalhes da atividade, garantia de não concorrência)
  • ✅ Verificar se a autorização de trabalho permite trabalho independente (sobretudo cidadãos de fora da UE/EFTA)
  • ✅ Confirmar que consegues manter 3+ clientes para evitar o falso trabalho independente
  • ✅ Calcular se o tempo de trabalho vai exceder os limites legais (45-50 horas/semana)
Documentação e Aprovações Comerciais
Passo 2

Registar-te no AHV

Se o rendimento independente exceder CHF 2.500/ano, faz o registo no AHV.

  • Contacta a tua caixa de compensação cantonal (AVS/AHV)
  • Preenche o formulário de registo de trabalho independente
  • Apresenta: registo comercial, contratos/faturas de exemplo, estimativa de rendimento, dados do emprego
  • Recebe a decisão de contribuição (taxa e calendário de pagamentos)
  • Tempo de processamento: geralmente 4-8 semanas
Registo Comercial Suíço
Passo 3

Configurar o Sistema de Contabilidade

Escolhe a abordagem que se adapta ao teu nível de complexidade e ao teu orçamento.

  • Opção A: Folha de cálculo (só situações simples—grátis mas demorado)
  • Opção B: Software de contabilidade suíço (bexio, Magic Heidi, Klara—CHF 25-70/mês)
  • Opção C: Contabilista/fiduciário (precisão profissional—CHF 1.500-3.000/ano)
  • Recomendado: software para a contabilidade + contabilista para a declaração fiscal anual
Gestão de Faturas do Magic Heidi
Passo 4

Organizar a Gestão do Tempo

Evita o esgotamento e infrações legais com um registo sistemático das horas.

  • ✅ Registar as horas semanalmente nas duas atividades (Toggl, Clockify, folha de cálculo)
  • ✅ Definir limites: horários freelance fixos (ex.: só fins de semana, noites no máx. 19-21h)
  • ✅ Calcular regularmente o total de horas—reduzir se ultrapassar 45-50 horas
  • ✅ Planear o descanso: manter pausas noturnas de 11 horas, fins de semana completos livres
  • ✅ Comunicar os limites de carga de trabalho ao empregador e aos clientes freelance
Registo de Tempo e Projetos
Passo 5

Planear a Estratégia Fiscal

Simula o impacto fiscal antes de começares e acompanha-o ao longo do ano.

  • Estimar o rendimento e as despesas independentes do primeiro ano
  • Calcular o rendimento combinado com o emprego e o impacto no escalão fiscal
  • Planear deduções: maximizar o Pilar 3a, identificar despesas profissionais dedutíveis
  • Reservar para impostos: ~25-30% do rendimento independente líquido
  • Revisões trimestrais: rendimento real vs. estimado, ajustar a reserva se necessário
Planeamento e Estratégia Fiscal
Ferramentas Recomendadas

Ferramentas e Software para Gestão de Atividade Dupla

Simplifica a tua contabilidade, o registo de tempo e a conformidade com ferramentas específicas para a Suíça.

Quando Contratar Profissionais

Consulta um consultor fiscal se:

  • O rendimento combinado exceder CHF 120.000 (a complexidade aumenta)
  • Trabalhas em vários cantões ou países
  • Tens dúvidas sobre o direito a deduções
  • Planeias investir fortemente em equipamento (estratégia de amortização)

Consulta um especialista em segurança social se:

  • Ganhas 50%+ com um único cliente freelance (risco de falso trabalho independente)
  • Tens dúvidas sobre os requisitos de registo no AHV
  • Tens uma situação transfronteiriça complexa

Consulta um advogado se:

  • O contrato de trabalho não é claro quanto à atividade secundária
  • O empregador recusa a autorização (e queres contestar)
  • Vais iniciar uma atividade que pode ser vista como concorrente

Custos típicos:

  • Consulta com consultor fiscal: CHF 150-300/hora
  • Declaração fiscal anual com atividade dupla: CHF 800-2.000
  • Consulta com especialista em segurança social: CHF 200-400/hora
  • Consulta com advogado laboral: CHF 250-500/hora
Armadilhas Comuns

Seis Armadilhas Críticas e Como Evitá-las

Aprende com erros comuns que confundem até profissionais experientes a gerir uma atividade dupla.

Classificação como Falso Independente

Gatilho: Ganhar 60% com um cliente que dita o horário. Prevenção: Manter 3-5 clientes, diversificar o rendimento (nenhum cliente >40-50%), documentar a independência.

Exceder os Limites de Horas de Trabalho

Gatilho: 40 h/semana de emprego + 20 h/semana de freelancing = 60 no total. Prevenção: Registar todas as horas semanalmente, definir limites rígidos (máx. 10 h/semana de freelance), dizer não quando necessário.

Falhar o Registo do IVA

Gatilho: CHF 70k de salário + CHF 35k de independente = CHF 105k acima do limite. Prevenção: Acompanhar trimestralmente, registar-te aos CHF 90k (margem), usar o ePortal.

Reservas Fiscais Insuficientes

Gatilho: Gastar todo o rendimento freelance e receber uma liquidação surpresa de CHF 8.000. Prevenção: Reservar 25-30% numa conta separada, fazer pagamentos provisórios trimestrais.

Deduzir Despesas Pessoais

Gatilho: Deduzir 100% da internet de casa porque 'às vezes é usada para o negócio.' Prevenção: Repartir as despesas partilhadas, o home office tem de ser um espaço dedicado, guardar os recibos.

Lacunas na Cobertura de Seguros

Gatilho: Reduzir o emprego para 60%, perder a cobertura de acidentes, sem seguro privado. Prevenção: Rever todas as apólices ao mudar as percentagens, contratar um seguro de acidentes privado.

FAQ

Perguntas Frequentes

Preciso de registar as duas atividades no AHV?

Sim, se o rendimento independente exceder CHF 2.500/ano. Mesmo que já contribuas através do emprego, tens de registar a atividade independente em separado. O AHV coordena as contribuições, mas exige os dois registos.

Como provo que sou genuinamente independente e não um falso independente?

Mantém 3+ clientes diferentes, emite faturas adequadas com os dados do teu negócio, usa o teu próprio equipamento e local de trabalho, define o teu próprio horário e assume o risco económico. Documenta tudo isto. Se um cliente fornecer 50%+ do rendimento, procura ativamente mais clientes para diversificar.

O meu empregador pode proibir-me de fazer freelance?

Sim, se o teu contrato de trabalho tiver uma cláusula de não concorrência ou exigir aprovação para atividades secundárias. Os empregadores podem recusar se o freelancing concorrer com o negócio deles, usar os recursos deles ou prejudicar o teu desempenho. Pede sempre autorização por escrito se o contrato o exigir.

O que acontece se eu não declarar um rendimento paralelo?

As penalizações por evasão fiscal incluem impostos retroativos, juros (normalmente 3-5% ao ano) e multas (até 3x o valor evadido em casos graves). Mesmo um pequeno rendimento não declarado pode levar a estas penalizações—não vale o risco.

Preciso de contabilidade separada para cada atividade?

Não é legalmente obrigatório abaixo de CHF 500.000 de receita, mas é vivamente recomendado. Um registo separado dá clareza à declaração fiscal, prova o trabalho independente genuíno e ajuda a avaliar se cada atividade compensa.

A minha autorização B permite atividade dupla?

As autorizações B UE/EFTA permitem trabalho independente; tens de informar o serviço de registo de residentes sobre a mudança de estatuto. As autorizações B de fora da UE/EFTA exigem aprovação caso a caso—geralmente concedida se cumprires os critérios de trabalho independente e não dependeres de assistência pública.

E se eu trabalhar em cantões diferentes?

Entrega uma declaração fiscal no teu cantão de residência. Declara onde foi obtido cada rendimento. A administração fiscal do teu cantão reparte o rendimento pelos outros cantões e coordena a tributação. Recebes uma única liquidação fiscal que reflete a repartição.

Estou segurado contra o desemprego com atividade dupla?

Apenas o teu rendimento do emprego está coberto pelo seguro de desemprego. Se perderes o emprego, podes receber um subsídio parcial com base no rendimento do emprego, mas o rendimento independente normalmente impede-te de receber o subsídio de desemprego completo.

Como se aplicam os limites do tempo de trabalho à atividade dupla?

O total de horas em TODAS as atividades tem de respeitar os limites suíços (45 ou 50 horas/semana consoante o setor), mais períodos de descanso diário de 11 horas. Regista as horas combinadas semanalmente. Se excederes regularmente os limites, reduz os compromissos numa ou nas duas atividades.

Posso deduzir despesas de home office?

Sim, se usares um espaço dedicado exclusivamente a fins profissionais. Calcula a percentagem proporcional (ex.: um quarto representa 10% do apartamento = 10% da renda/despesas correntes dedutível). Espaços polivalentes (mesa de jantar usada para trabalhar e comer) geralmente não contam.

Qual é o limite do IVA para a atividade dupla?

CHF 100.000 de receita combinada de todas as fontes (o salário do emprego não conta, apenas a receita independente). Se tens dois negócios que faturam CHF 60.000 e CHF 45.000, o teu total de CHF 105.000 excede o limite—tens de te registar para o IVA.

Quanto devo reservar para impostos?

Prevê cerca de 25-30% do rendimento independente bruto para cobrir o imposto sobre o rendimento e as contribuições AHV. A percentagem real varia consoante o rendimento total e o cantão. Rendimentos elevados (CHF 120.000+ combinados) devem reservar 30-35%.

Posso contribuir com os CHF 36.288 completos para o Pilar 3a?

Só se NÃO tiveres cobertura de fundo de pensões. Se o teu emprego te dá cobertura BVG, estás limitado a CHF 7.258 (limite 2026 com fundo de pensões). O limite mais alto aplica-se exclusivamente a independentes sem fundo de pensões.

E se um cliente freelance me der a maior parte do rendimento?

Risco elevado de seres classificado como falso independente. Diversifica ativamente—aponta para pelo menos 3-5 clientes, sem nenhum cliente a exceder 40-50% do rendimento. Documenta a tua independência através de contratos, faturação e condições de trabalho.

Preciso de um seguro de responsabilidade civil profissional?

É recomendado para a maioria dos profissionais independentes, sobretudo em consultoria, tecnologia e serviços criativos. Como independente, és pessoalmente responsável pelos danos—o seguro protege o teu património pessoal. A cobertura de responsabilidade do emprego não se estende ao trabalho freelance.

Associações Profissionais

Federação Suíça de Independentes (GSFA):
Representação de interesses, networking e aconselhamento para profissionais independentes

Câmaras de Comércio Cantonais:
Apoio local, formação, atualizações regulamentares

Associações setoriais:
A maioria dos setores tem organizações profissionais que dão orientação

Quando Agir

Começa a planear agora se:

  • Estás a pensar em fazer freelancing a par do emprego nos próximos 6 meses
  • Começaste recentemente um rendimento paralelo que pode exceder CHF 2.500 este ano
  • Tens feito freelancing informalmente e precisas de formalizar a estrutura
  • Te aproximas de CHF 100.000 de receita combinada (limite do IVA)

Datas-chave:

  • 31 de março: Prazo da declaração fiscal anual (maioria dos cantões; prorrogações possíveis)
  • Trimestralmente: Verificação recomendada da reserva fiscal e revisão do registo de horas
  • Conforme necessário: Pagamentos das contribuições AHV de acordo com a tua decisão (trimestrais ou anuais)

A Tua Lista de Verificação

✅ Verificar a aprovação do empregador e a autorização de trabalho
✅ Registar-te no AHV se o rendimento independente for >CHF 2.500
✅ Configurar um sistema de contabilidade adequado
✅ Registar as horas de trabalho nas duas atividades
✅ Planear a estratégia fiscal e reservar fundos
✅ Manter 3+ clientes para evitar o risco de falso trabalho independente
✅ Rever a cobertura de seguros para detetar lacunas
✅ Marcar a declaração fiscal anual com um profissional (pelo menos no primeiro ano)

Começa hoje grátis e descobre como gerir uma atividade dupla pode ser fácil.

Põe a Atividade Dupla a Funcionar para Ti com o Magic Heidi

A atividade dupla na Suíça oferece o melhor dos dois mundos: a segurança financeira do emprego mais a liberdade empreendedora do trabalho independente. O Magic Heidi simplifica a contabilidade, o registo de despesas e o controlo financeiro para freelancers suíços que gerem várias fontes de rendimento.